Анализ лончей медицинских изделий
Зуенкова Ю.А.1  , Хаддад Б.Д.1
1 Финансовый университет при Правительстве Российской Федерации, Москва, Россия
Статья в журнале
Маркетинг и маркетинговые исследования (РИНЦ, ВАК)
опубликовать статью
Том 32, Номер 1 (Январь-март 2027)
Введение
Рынок здравоохранения - комплексный и включает, наряду с прочими субрынками, субрынок медицинских изделий (МИ). Объём рынка МИ Российской Федерации в 2025 году составлял около 876 млрд рублей, что в сравнении с 2024 годом показывает рост на 3%. От рынка медизделий во многом зависит доступность, качество и непрерывность медицинской помощи. Как отмечает Дмитриев, «стабильность сектора здравоохранения является вопросом национальной безопасности», а «вопросы обеспечения сектора здравоохранения медицинскими изделиями стали особенно актуальными в период пандемии Covid-19 и последовавшими за ней санкционными ограничениями, которые в том числе повлияли на поставки мед. изделий иностранного производства» [1, 7].Как определено целями национальной политики РФ, технологическая независимость и суверенитет в сфере медицинской промышленности – приоритеты государства, а доля российских МИ к 2030 году должна составлять не менее 40% [11, 12]. Такие цели требуют наращивания производства и формирование среды, в которой возможна локализация и импортозамещение критически важных МИ.
Достоверный способ оценить динамику выводимых на отраслевой рынок продуктов является оценка на основе выданных регистраций из реестра Росздравнадзора. Государственная регистрация медицинской продукции – обязательный этап вывода на рынок во всех странах. Поэтому динамика и структура выданных РУ может служить точным индикатором активности компаний-производителей [12, 16, 20].
Наблюдения за рынком и отдельные исследования позволяют предположить влияние внешних факторов (санкционное давление, пандемия) на активность лончей медицинской продукции [2, 3]. При этом, российский рынок вызывает большой интерес у зарубежных производителей, в частности у производителей из стран Азии [10].
Регистрационная активность служит индикатором благоприятной отраслевой среды, а темпы выдачи новых РУ позволяют судить о темпах импортозамещения и локализации производства. Данные из реестра Росздравнадзора дают возможность оценить профильную направленность сектора, уровень распыленности рынка и пространственное распределение производственных мощностей. В сравнении с информацией о выпуске и реализации продукции, которая нередко бывает неполной или суммарной, база Росздравнадзора выступает в качестве достоверного, исчерпывающего и актуализируемого ресурса, отражающего регистрацию каждого нового медизделия [16]. Опыт других стран также базируется на схожих базах данных, которые используются как индикаторы состояния отрасли [17, 19].
Вопросы импортозамещения и локализации уже ранее исследовались как в отечественных, так и в зарубежных публикациях. Зависимость российского производства от сырья и институциональная раздробленность российского рынка – основные барьеры внедрения инновационных решений, что снижает конкурентоспособность национальных производителей. Исследования рассматривают политику импортозамещения в качестве механизма стимулирования внутреннего производства медицинского оборудования и укрепления экономической безопасности, при этом подчеркивается важность интеграции локализованных зарубежных мощностей с развитием собственных технологических компетенций [6; 7]. Важное значение приобретает изучение мотивов локализации иностранного производства с учетом вероятного дефицита медицинского оборудования, а также анализ эффективности мер государственного стимулирования [1]. При этом отмечается, что российская модель медпрома более ориентирована на импортозамещение, тогда как зарубежные страны (США, страны Европы) акцентируют внимание на вывод более инновационных и технологичных изделий [5, 21, 22]. Данный утверждения требуют подтверждения анализом актуальной базы данных.
Кроме того, большинство трудов подробно описывают лишь какой-то один сегмент (лабораторную диагностику, рынок ортопедических МИ), но не дает всеобъемлющей информации о том, что происходит на рынке вообще и не анализируют в динамике весь рынок [12, 13, 19].
Цель исследования – найти закономерности в динамике и структуре РУ всего рынка медизделий РФ, а именно: проанализировать динамику выдачи РУ за весь период 36 лет, произвести расчет показателей роста, оценить изменения в выдаче РУ по 20 классам номенклатуры, оценить концентрацию РУ – по видам и участникам рынка.
Материалы и методы
Материалом для исследования стала выгрузка реестра действующих регистрационных удостоверений медицинских изделий (РУ МИ) Российской Федерации, актуальная на начало ноября 2026 года. Из 81488 записей в выборку попали только актуальные на ноябрь 2026 регистрации. В итоге выборка составила 39508 записей. Единица учета - конкретное регистрационное удостоверение (РУ). Архивный перечень (РУ, которые были отозваны или утратили силу) в анализ не включался. Показатель среднегодового темпа прироста определялся на основе данных о количестве новых РУ. Были выделены отрезки времени, учитывающие ключевые внешние события: до 2014 года (1-ая волна импортозамещения, 2014–2019 годы (период действия санкций), 2020–2021 годы (пандемия COVID-19), 2022–2025 годы (после начала специальной военной операции, СВО). Часть изделий (многопрофильные) принадлежали сразу к нескольким категориям. Тогда учету подвергалась лишь первичная (ведущая) группа. Этот метод гарантирует четкость классификации и согласованность временных рядов, однако приводит к незначительному недоучету второстепенных позиций. Проведено сравнение показателей роста по двум периодам – 2019-2021 (пандемийный) и 2022-2025 (санкционный).Результаты
Динамика лончейАнализ выданных РУ за период с 1990 по настоящее время показал, что в динамике лончей можно условно выделить четыре периода (Рисунок 1):
1. с 1990 по 2006 – выходящие на рынок медизделия не все проходили процедуру регистрации, т.к. не все нормативные правила были до конца определены, процедуры регистрации находились в состоянии становления. Поэтому количество выданных РУ не всегда отражало реальное состояние рынка. С другой стороны
2. С 2006 по 2012 наблюдался стремительный рост новых медизделий. Так, в 2010 было выдано 2532 новых удостоверений. Это период ознаменовался завершением переходного периода и укреплением позиций всех игроков на российском рынке.
3. После первой волны санкций по итогам 2014 года выдача РУ сократилась. В 2014 было выдано всего 698 новых разрешенийПостепенно в период с 2015 по 2019 активность производителей и интерес к российскому рынку постепенно восстанавливались. Тогда же начала работать программа импортозамещения, были сформированы меры поддержки зарубежных производителей для локализации и российских – для запуска собственного производства.
4. Период 2020-2022гг пришелся на пандемию. Тогда правительством были одобрены меры по ускоренной процедуре регистрации новых медизделий с тем, чтобы наполнить рынок необходимыми диагностическими (лабораторные тесты) и лечебными (аппараты ИВЛ) медизделиями, а также индивидуальными средствами защиты. В этот период ежегодно выдавалось более двух тысяч разрешений, достигнув максимального в 2022 (было выдано 2780 РУ).
5. Начало специальной военной операции 2022 года и последовавшие за ней санкции отразились и на количестве выдаваемых удостоверений. . Как отмечает Погарская, «основной проблемой остается невозможность обеспечения в необходимом количестве товаров медицинского назначения силами отечественного производства. Национальный рынок медицинских изделий и комплектующих всегда был в значительном объеме зависим от импорта и оказался совершенно не готов к разрыву торговых отношений с недружественными странами, в связи с чем легализация параллельного импорта в отношении отдельных категорий товаров медицинского назначения представляется возможным решением сложившейся проблемы» [10]. Небольшие производители из недружественных стран отказались от инвестиций в российский рынок. Кроме того, санкции стимулировали активный интерес к рынку со стороны китайских производителей. К этому времени российские производители также больше стали инвестировать в производства. Этим объясняется сохранение динамики выдаваемых РУ.
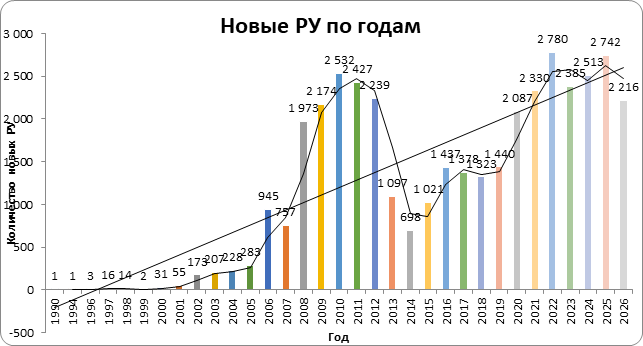
Рисунок 1 Динамика новых регистрационных удостоверений по годам. Источник: составлено автором на основе анализа базы Росздравнадзора
Можно выделить всего четыре этапа:
1. низкая активность до середины 2000-х;
1. быстрый рост и плато 2008–2012 годов;
2. спад 2014 года с последующим медленным восстановлением;
3. устойчивый подъём с 2020 года, прерываемый лишь незначительными колебаниями.
Таблица 1 Среднегодовой темп роста новых РУ по периодам
|
Период
|
Год начала
|
Год конца
|
Новых РУ (начало)
|
Новых РУ (конец)
|
Лет
|
CAGR
|
|
2006–2013 (до
санкций 2014)
|
2006
|
2013
|
945
|
1 097
|
7
|
2,2%
|
|
2014–2019
(санкции + до COVID)
|
2014
|
2019
|
698
|
1 440
|
5
|
15,6%
|
|
2014–2021
|
2014
|
2021
|
698
|
2 330
|
7
|
18,8%
|
|
2020–2021
(COVID)
|
2020
|
2021
|
2 087
|
2 330
|
1
|
11,6%
|
|
2022–2025
(после 2022)
|
2022
|
2025
|
2 780
|
2 742
|
3
|
-0,5%
|
|
2006–2019
|
2006
|
2019
|
945
|
1 440
|
13
|
3,3%
|
|
2010–2019
|
2010
|
2019
|
2 532
|
1 440
|
9
|
-6,1%
|
|
2015–2021
|
2015
|
2021
|
1 021
|
2 330
|
6
|
14,7%
|
|
2020–2025
|
2020
|
2025
|
2 087
|
2 742
|
5
|
5,6%
|
|
2006–2025
(полный)
|
2006
|
2025
|
945
|
2 742
|
19
|
5,8%
|
Проведенный анализ интенсивности регистраций по периодам (Таблица 2) показал, что среднегодовая интенсивность в пост-2022 периоде более чем в четыре раза выше досанкционного уровеня и заметно выше пандемийного. До 2014 отмечается период становления и активного роста системы регистрации с пиком в 2010–2012 гг. Период 2014–2019 отмечен заметным снижением интенсивности, то можно объяснить санкциями и последующей за ними экономической турбулентностью. В 2020–2021 произошел рост выдачи РУ на фоне COVID-19. В результате повышенного спроса на диагностику, ИВЛ, средства защиты Росздравнадзор одобрил процедуры ускоренной регистрации. Последующий период 2022–2025 отмечен устойчиво высокой интенсивностью, которая объясняется как продолжением процессов локализации зарубежных производства в России и импортозамещением. Среднегодовая интенсивность в пост-2022 периоде более чем в четыре раза превышает досанкционный уровень и заметно выше пандемийного. Это объясняется активизацией процессов создания собственных производств в России и активным выходом на российский рынок производителей из Азии.
Таблица 2 Сравнение интенсивности регистраций в разные периоды
|
Период
|
Новых РУ
|
Лет в периоде
|
Среднее в год
|
Доля от всех с датой
|
|
До 2014
(1990–2013)
|
15 158
|
24
|
631,6
|
38,4%
|
|
2014–2019
(санкционный период)
|
7 297
|
6
|
1 216,2
|
18,5%
|
|
2020–2021
(COVID)
|
4 417
|
2
|
2 208,5
|
11,2%
|
|
2022–2025
(пост-2022)
|
10 420
|
4
|
2 605,0
|
26,4%
|
|
2026
(неполный год)
|
2 216
|
1
|
2 216,0
|
5,6%
|
|
Весь период с
датой
|
39 508
|
37
|
1 067,8
|
100,0%
|
Анализ структуры лончей
Исследование номенклатуры медицинских изделий, выходящих на рынок, выявляет прочное лидерство группы «Диагностические in vitro системы» (категория 5), которая включает около 12 тысяч зарегистрированных изделий — то есть приблизительно треть от общего числа имеющихся регистрационных удостоверений. На вспомогательные и общестационарные средства (категория 2) и инструменты для манипуляций или восстановления тканей (категория 6) приходятся вторая и третья позиции соответственно. Это деление продиктовано устойчиво высокой потребностью в лабораторных диагностических тестах, а также лёгкостью создания и невысокой стоимостью производства медицинских изделий для больниц общего профиля.
Другие разделы (стоматология, радиология, сердечно-сосудистые, офтальмология, ортопедия) формируют следующий эшелон. Их абсолютные значения существенно ниже in vitro, однако в последние годы демонстрируют заметную активность. Разделы с наименьшим количеством регистраций (программное обеспечение как медицинское изделие, урология, пластическая хирургия) остаются нишевыми.
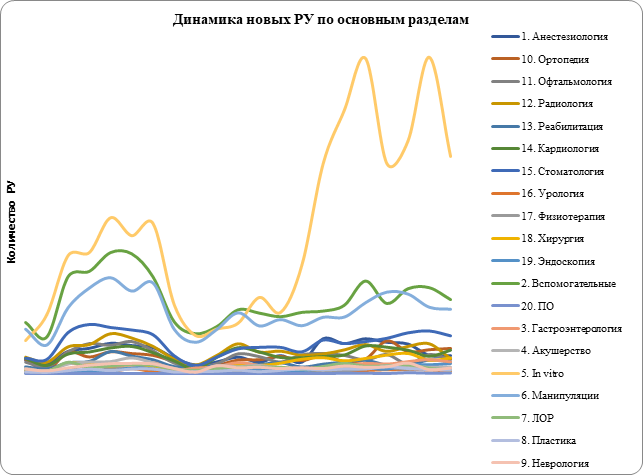
Рисунок 2 Динамика выдачи РУ по основным разделам. Составлено автором на основе анализа базы Росздравнадзора и номенклатурной классификации медизделий
Сравнение средней интенсивности прироста в периоды 2019-2021 и 2022-2025 (Рисунок 3, Таблица 3) показывает, что большинство разделов демонстрируют положительный прирост, что согласуется с общим повышением регистрационной активности после 2022 года. Наибольший абсолютный прирост характерен для крупных разделов (in vitro, вспомогательные, манипуляции), тогда как относительный прирост может быть выше у менее крупных, но быстро растущих направлений.
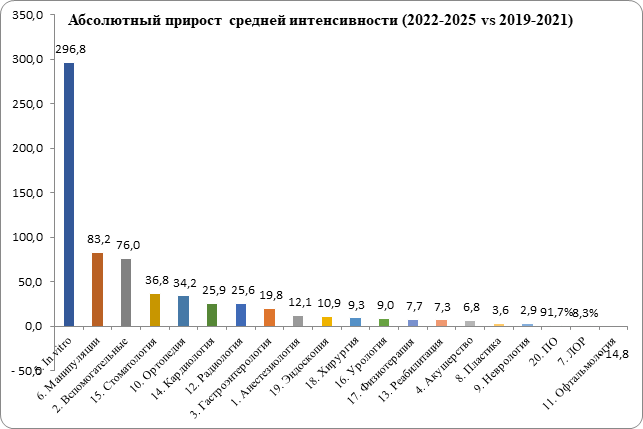
Рисунок 3 Сравнение средней интенсивности 2019-2021 vs 2022-2025. Составлено автором на основе анализа базы Росздравнадзора и номенклатурной классификации медизделий
Таблица 3 Сравнение средней интенсивности 2019-2021 vs 2022-2025
|
Раздел
|
Среднее 2019-2021
|
Среднее 2022-2025
|
Абс. прирост
|
Отн. прирост %
|
|
5. In vitro
|
767,0
|
1 063,8
|
296,8
|
38,7
|
|
6.
Манипуляции
|
209,3
|
292,5
|
83,2
|
39,7
|
|
2.
Вспомогательные
|
253,0
|
329,0
|
76,0
|
30,0
|
|
15. Стоматология
|
112,7
|
149,5
|
36,8
|
32,7
|
|
10. Ортопедия
|
56,3
|
90,5
|
34,2
|
60,7
|
|
14.
Кардиология
|
65,3
|
91,3
|
25,9
|
39,7
|
|
12.
Радиология
|
79,7
|
105,3
|
25,6
|
32,1
|
|
3.
Гастроэнтерология
|
25,0
|
44,8
|
19,8
|
79,0
|
|
1.
Анестезиология
|
100,7
|
112,8
|
12,1
|
12,0
|
|
19.
Эндоскопия
|
16,3
|
27,3
|
10,9
|
66,8
|
|
18. Хирургия
|
56,0
|
65,3
|
9,3
|
16,5
|
|
16. Урология
|
6,0
|
15,0
|
9,0
|
150,0
|
|
17.
Физиотерапия
|
11,3
|
19,0
|
7,7
|
67,6
|
|
13.
Реабилитация
|
35,0
|
42,3
|
7,3
|
20,7
|
|
4. Акушерство
|
18,7
|
25,5
|
6,8
|
36,6
|
|
8. Пластика
|
15,7
|
19,3
|
3,6
|
22,9
|
|
9. Неврология
|
22,3
|
25,3
|
2,9
|
13,1
|
|
20. ПО
|
33,3%
|
1,3
|
91,7%
|
275,0
|
|
7. ЛОР
|
26,7
|
26,8
|
8,3%
|
31,2%
|
|
11.
Офтальмология
|
73,3
|
58,5
|
-14,8
|
-20,2
|
Таблица топ-30 (Таблица 4) наиболее частых кодов показывает концентрацию регистраций в ограниченном числе позиций. Многие лидирующие коды относятся к диагностике in vitro (реагенты, наборы), расходным материалам и массовым изделиям. Такая концентрация обусловлена следующими причинами:
· пандемийный и постковидный эффект (самый сильный фактор) в топ попали сразу несколько COVID-специфичных позиций;
· В 2020–2022 годах произошёл взрывной рост регистраций диагностических наборов. Даже после окончания пандемии многие из них остались действующими. Дополнительно сильно выросли сопутствующие позиции – очистители воздуха и наборы для лабораторной диагностики;
· Некоторые виды изделий регистрируются десятками и сотнями т.к. носят массовый характер и ориентированы на потребительский рынок В2С – оправы для очков, презервативы, аппараты для измерения давления, слуховые аппараты;
· Концентрация в стоматологическом сегменте объясняется высоким спросов со стороны коммерческого сегмента.
Таблица 4 ТОП-30 концентраций по видам МИ
|
Код/вид МИ
|
|
Количество
|
|
260250
|
УЗИ
|
296
|
|
122090
|
Материал для
коррекции кожи
|
241
|
|
228560
|
Аппарат
слуховой
|
171
|
|
152850
|
Набор для
экстракции нуклеиновых кислот
|
149
|
|
142010
|
Набор для ИФА
на вирус
|
145
|
|
280940
|
Оправа для
очков
|
138
|
|
375930
|
УФ-очиститель
воздуха
|
133
|
|
261550
|
Анализатор
биохимический
|
128
|
|
142160
|
Набор для
анализа на коронавирус
|
125
|
|
330780
|
Стерилизатор
|
124
|
|
109770
|
Моющий
раствор ИВД
|
118
|
|
160190
|
Буферный
разбавитель образцов ИВД
|
114
|
|
130690
|
Анализатор
гематологический
|
114
|
|
119630
|
Установка стоматологическая
|
111
|
|
161200
|
Линза
интраокулярная
|
107
|
|
120500
|
Система
дентальной имплантации
|
106
|
|
142250
|
Набор для ИХА
на коронавирус
|
103
|
|
135190
|
КТ
|
102
|
|
326010
|
Система
мультимодальной физиотерапии
|
94
|
|
191220
|
Цифровой
рентген
|
91
|
|
190850
|
Монитор у постели
больного
|
90
|
|
119480
|
Материал для
зубных протезов
|
88
|
|
136390
|
Презерватив
мужской
|
88
|
|
217030
|
Агар
питательная среда
|
84
|
|
301790
|
Средство для
замещения синовиальной жидкости
|
84
|
|
195770
|
Набор для
ИХА, экспресс
|
83
|
|
228410
|
Композит стоматологический
|
82
|
|
216630
|
Аппарат для
измерения АД
|
82
|
|
199980
|
Набор для
анализа нуклеиновых кислот
|
79
|
|
269170
|
Электрокардиограф
|
77
|
Анализ участников рынка
Доля топ-10 производителей составляет лишь около 6,5 %, доля топ-20 — порядка 10 %, доля топ-50 — около 18 %. Индекс Херфиндаля–Хиршмана находится на крайне низком уровне (единицы при стандартной шкале 0–10 000). Таким образом, рынок медицинских изделий по количеству регистрационных удостоверений является высоко фрагментированным (Таблица 5). Такая высокая фрагментация объясняется разнообразием номенклатуры, наличием большого числа специализированных и нишевых производителей, а также тем, что одно юридическое лицо может регистрировать ограниченное количество изделий. Низкая концентрация не исключает существования доминирующих игроков в отдельных узких сегментах.
Таблица 5 Показатели концентрации рынка
|
Показатель
|
Значение
|
|
Доля топ-10
|
6,5%
|
|
Доля топ-20
|
9,3%
|
|
Доля топ-50
|
14,4%
|
|
Индекс Херфиндаля (HHI)
|
8,6
|
Всего уникальных производителей с РУ: 13,851. При этом в ТОП-15 уполномоченных производителей по количеству РУ входят почти только зарубежные компании из недружественных стран (Таблица 6). Исключением является ООО "СНАЙБ ДИАГНОСТИК РУС" и ООО "КЛС". Уполномоченные представители играют важную роль в обеспечении доступа зарубежных производителей; среди них выделяются организации с крупными портфелями.
Таблица 6 Топ-15 уполномоченных представителей по количеству РУ
|
Уполномоченный представитель
|
Количество РУ
|
|
ООО "ЭББОТТ
ЛЭБОРАТОРИЗ"
|
542
|
|
ООО "РОШ ДИАГНОСТИКА
РУС"
|
506
|
|
ООО "МЕДТРОНИК"
|
379
|
|
ООО "СИМЕНС
ЗДРАВООХРАНЕНИЕ"
|
379
|
|
ООО "МИНДРЕЙ МЕДИКАЛ
РУС"
|
354
|
|
ООО "Рош Диагностика
Рус"
|
223
|
|
ООО "ДЖИИ ХЭЛСКЕА"
|
187
|
|
ООО "Эбботт
Лэбораториз"
|
171
|
|
ЗАО "АНАЛИТИКА"
|
167
|
|
ООО "Миндрей Медикал
Рус"
|
167
|
|
ООО "ФИЛИПС"
|
149
|
|
ООО "КОМПАНИЯ
"БИВИ"
|
149
|
|
ООО "БЕКМЕН КУЛЬТЕР"
|
148
|
|
ООО "КЛС"
|
148
|
|
ООО "СНАЙБ ДИАГНОСТИК
РУС"
|
142
|
|
ООО "Б.Браун
Медикал"
|
136
|
4. Анализ локализации и импортозамещения
Абсолютные значения средних годовых количеств позволяют оценить масштаб изменений в соотношении локализованных и истинно российских медизделий (Таблица 7). Отмечается рост среднего количества чисто российских регистраций в период 2022–2025 по сравнению с 2019–2021, что является одним из наиболее существенных количественных результатов. Снижение или стагнация импортных регистраций в абсолютном выражении дополнительно подтверждает перераспределение активности.
Таблица 7 Среднее количество новых РУ в год по категориям
|
Категория
|
Среднее в год 2019-2021
|
Среднее в год 2022-2025
|
|
Чисто российские
|
641,0
|
994,0
|
|
Локализованные
|
30,7
|
27,0
|
|
Рос. производитель, произв. за
рубежом
|
11,0
|
43,8
|
|
Импортные
|
1 269,7
|
1 540,3
|
С 2022 года происходит сдвиг в распределении категорий: импортная продукция теряет долю, а полностью российские продукты её набирают (см. Таблицу 8). Для локализованных товаров и тех, что производятся российскими компаниями при участии зарубежных партнеров, изменения выглядят менее значимыми в процентах, поскольку их исходная база мала. Разрыв между частью, которую занимают российские изготовители, и долей отечественного производства свидетельствует о существовании производственных схем, пересекающих границы государств.
Таблица 8 Изменение долей категорий локализации после 2022 года
|
Категория
|
Доля 2019-2021
|
Доля 2022-2025
|
Изменение, п.п.
|
|
Чисто российские
|
32,8%
|
38,2%
|
5,3
|
|
Локализованные
|
1,6%
|
1,0%
|
-53,4%
|
|
Рос. производитель, произв. за
рубежом
|
0,6%
|
1,7%
|
111,6%
|
|
Импортные
|
65,0%
|
59,1%
|
-5,9
|
География производства
География производителей в России крайне неравномерна: более 40 процентов всех зарегистрированных адресов концентрируются в столичном регионе. Безусловным лидером является Москва, где расположено порядка 23 процентов объектов, тогда как Московская область уступает ей с показателем около 19 процентов. Замыкает тройку лидеров Санкт-Петербург, чья доля составляет примерно 13 процентов. Следом за ними располагаются Новосибирская и Нижегородская области, а также Татарстан. Прочие территории располагают гораздо меньшими показателями. Подобное распределение указывает на то, что выпуск медизделий сосредоточен преимущественно в нескольких больших городских кластерах и ограниченном количестве промышленных узлов.
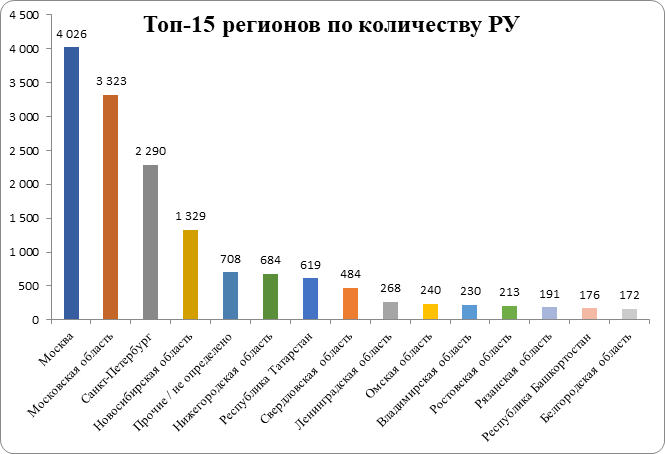
Рисунок 4 Распределение российских производственных площадок по регионам. Источник: составлено автором на основе анализа базы Росздравнадзора
Данные показывают, что подавляющее большинство производственных площадок сосредоточено в двух столицах. В абсолютных цифрах доля остальных территорий остается высокой, однако по сравнению с главными центрами она заметно меньше. Такая плотная концентрация влечет за собой как плюсы (агломерационный эффект, удобство найма специалистов, развитая инфраструктура, наличие научных учреждений), так и риски (дисбаланс между регионами, хрупкость логистических цепочек). Стратегия замещения импорта и укрепление фармацевического сектора требуют продуманных шагов по содействию производственным инициативам в регионах, не входящих в состав крупнейших городских зон.
Таблица 9 Концентрация производства: ключевые агломерации vs прочие
|
Группа регионов
|
Количество РУ
|
Доля %
|
|
Москва +
Московская обл.
|
7 349
|
42,2
|
|
Прочие
регионы
|
6 048
|
34,7
|
|
СПб +
Ленобласть
|
2 558
|
14,7
|
|
Новосибирская
обл.
|
1 329
|
7,6
|
|
Калужская
обл.
|
125
|
71,8%
|
Обсуждение
Динамика лончей российских производителей наглядно демонстрирует эффективность мер стимулирования. Однако остается открытым вопрос о соответствии рыночного предложения спросу со стороны пользователей (медицинский персонала, пациенты) и покупателей (больницы). Проведенный в 2025 году опрос медработников показал, что «уровень доверия среди них к отечественным медизделиям низкий» [4]. Большинство оценили качество, безопасность, надежность и удобство отечественной продукции лишь на 3 балла из 5. А оценка инновационных характеристик российских медизделий оказалась еще ниже.Еще один аспект, который стоит учитывать при оценке уровня импортозамещения – качественный. В анализе, проведенном в 2025 году, также отмечались признаки так называемой «обратной индустриализации» отечественного медпрома, когда российские производители стремятся к выпуску более простой продукции, опасаясь инвестировать в более сложные и технологичные изделия [2]. Как отмечают авторы, «потребности в базовой технике удовлетворяются отечественными производителями, но их продукция часто представляет собой локализованную сборку из импортных частей» [4].
Низкая концентрация рынка (Индекс 8,6) может с одной стороны говорить о разнообразии номенклатуры, что подтверждается особенностями рынка. Как отмечал Омельяновский, «новые медицинские устройства часто являются нишевыми продуктами с небольшими рынками сбыта. В отличие от лекарственных препаратов технические средства терапии и диагностики имеют уникальные особенности с точки зрения технологии их разработки» [9]. С другой стороны, большое количество нишевых производителей и отсутствие крупных игроков может снижать возможности консолидации для выхода на международный рынок, ограничивая впоследствии возможности достижения эффекта экономии на масштабе. Одним из путей нивелирования этого риска может стать объединения мелких производств под брендом одного крупного. Такую стратегию демонстрирует госкорпорация Ростех, которая в последние годы активно инвестирует в рынок гражданской продукции вообще и медицинских изделий в частности.
Заключение
Анализ состояния и динамики лончей за 36 лет показал, что в динамике российского рынка можно выделить четыре этапа, на которые основное повлияли следующие факторы: нормативное регулирование отрасли, санкции, процессы импортозамещения и пандемия Covid-19. Анализ структуры показал, что процессы импортозамещения, стимулируемые государством, действительно идут успешно – доля российских производств на рынке с 2014 года и особенно после 2022 года существенно увеличилась. При этом сохраняет разнообразие продукции и интерес к российскому рынку со стороны стран Азии, Европы и США. Инвестиции в российский рынок производителей из недружественных стран хоть и сократились, но не выраженно.Давая оценку российскому медпрому, стоит отметить, что глубокая локализация имеет ограниченные масштабы. Для выполнения целевых ориентиров в области технологического суверенитета недостаточно только увеличивать количество выпускаемых на рынок медизделий – важно углублять степень их технологичности и совершенствовать потребительские характеристики.
Страница обновлена: 17.11.2026 в 18:14:32
Analiz lonchey meditsinskikh izdeliy
Zuenkova Y.A., Haddad B.D.Journal paper
Marketing and marketing research
Volume 32, Number 1 (January-March 2027)