Адаптация маркетинговых стратегий российских банков в условиях современных вызовов
Сигова М.В.1  , Ларина О.И.2,1
1 Международный банковский институт им. Анатолия Собчака, Санкт-Петербург, Россия
2 Государственный университет управления, Москва, Россия
Статья в журнале
Маркетинг и маркетинговые исследования (РИНЦ, ВАК)
опубликовать статью
Том 31, Номер 4 (Октябрь-декабрь 2026)
Введение
Банковские системы имеют важнейшее значение для экономик, поскольку взаимосвязаны со всеми другими системами государств. В настоящее время во всех странах банковские секторы переживают этапы трансформации, вызванные технологическими изменениями – цифровыми инновациями, которые, с одной стороны, открывают новые бизнес- возможности, но с другой стороны, требуют перестройки бизнес-процессов и адаптации стратегий. Кроме того, цифровые инновации существенно меняют потребительское поведение: традиционные каналы взаимодействия уступают место продвижению продуктов через социальные сети и маркетплейсы, что вынуждает компании оперативно адаптироваться. Банковский маркетинг сместился от инструментов прямых продаж продуктов к инструментам обеспечения постоянного присутствия в жизни клиента. Социальные сети формируют образ банка, поддерживают контакт с аудиторией и подтверждают присутствие организации на рынке, а молчание или отсутствие в социальных сетях воспринимается клиентами как негативный сигнал.
Российские банки, помимо общих обозначенных тенденций, вынуждены адаптироваться также к дополнительным вызовам — санкционному давлению, уходу поставщиков технологий (западных ИТ вендоров), высокой стоимости ресурсной базы (обусловленной высокими инфляцией и ключевой ставкой). Обозначенные тенденции и вызовы заставляют российские банки провести глубокую перестройку маркетинговых стратегий. Эта трансформация затронула все уровни: от технологической инфраструктуры до каналов коммуникации и работы с клиентским опытом.
Теме инноваций в финансовом секторе и в обслуживании клиентов посвящен обширный поток разноплановых исследований, проводимых самими банками и регулятором [1], маркетинговыми организациями [2], авторитетными информационными издательствами (например, «Коммерсант», «РБК» и др.). Обзор публикаций по тематике статьи показал наличие как социологических исследований об отношении клиентов к разным инновациям в обслуживании [Галазова и др., 2026], так и аналитические обзоры [Ризванова, 2025], которые носят в основном количественный характер. Также имеются как обобщенные исследования маркетинговой деятельности банков в России [например, Долженко, 2024], так и детализированные исследования по разным возрастным группам [например, см. Береговская и др., 2020; Кузнецова и др., 2025]. Заслуживает внимания позиция авторов, рассматривающих финансовые экосистемы, как элемент адаптации в нестабильных экономических условиях [Проценко и др., 2025]. Можно выделить отдельные интересные исследования маркетинговых компонентов, например, как ценовое стимулирование продаж влияет на принятие решений о покупке [например, см. Заборовская, 2024; Шарапова, 2026], исследование предпочтений розничных клиентов в банковском обслуживании [Хачикян и др., 2024], а также как отдельные цифровые технологии влияют на результативность маркетинга [Лотош и др., 2021; Черских, 2026].
Следует отметить, что в отдельных статьях [Сигова и др., 2022] уже затрагивалась проблема потери эффективности традиционных инструментов банковского маркетинга в связи с технологическими изменениями, был проведен анализ стратегий цифровой адаптации ведущих российских банков (Сбербанка, ВТБ, Т-Банка, Россельхозбанка) [PAYANDI и др., 2025]. Вместе с тем, динамичность банковской системы, технологических изменений и появление инновационных продуктов обуславливают необходимость актуализации маркетинговых стратегий российских банков. Цель статьи – определение направлений адаптации маркетинговых стратегий российских банков в условиях современных вызовов.
Материалы и методы исследования
Информационную базу исследования составили: материалы аналитической системы Банка России, нормативно-правовые акты Российской Федерации, научные публикации в рецензируемых журналах по тематике исследования, данные сайтов компаний: СБЕР, ВКонтакте (Мэйл.Ру), РНКО «Деньги. Мэйл.Ру», Т-Банк, Яндекс/ Яндекс Банк, МТС/ МТС Банк, Инго (Ингосстрах), Газпромбанк, Альфа – Банк. На основе данных Банка России была проведено аналитическое исследование состояния банковского рынка, а на основе метода кейсов и данных сайтов компаний были систематизированы основные тренды в реализации современных стратегий банков. Используя методику «пяти Д» (деглобализация (deglobalization), декарбонизация (decarbonization), растущий долг (debt), диджитализация (digitalization), демография (demographics) [О’Хэнли, 2025]) авторы представили современные угрозы и возможности для субъектов банковского сектора России, что позволило определить перспективные направления трансформации маркетинговых стратегий российских банков.
Результаты
Среди российских банков самый большой удельный вес занимают банки с универсальной лицензией, их количество 214 (на 1.01.26) (см. рис. 1). Это показывает ориентацию основной массы организаций на возможность предоставления широкого спектра финансовых операций для своих клиентов. Количество банков с базовой лицензией (т.е. с лицензией, имеющей ограничения по некоторым банковским операциям): 95 ед. (на 1.01.26). Количество небанковских кредитных организаций (т.е. узкоспециализированных финансовых организаций) – 43 (на 1.01.26).
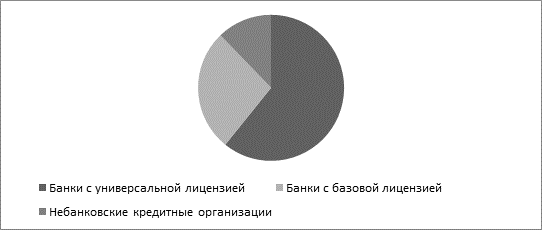
Рисунок 1 – Текущий структурный состав действующих кредитных организаций, в % (на 1.01.2026) .
* Составлено авторами на основе данных Банка России (Количественные характеристики банковского сектора Российской Федерации. URL.: https://cbr.ru/statistics/bank_sector/lic/ )
В таблице 1 показана количественная динамика организаций российского банковского сектора за последние 3 года, на основании которой можно сделать вывод об основном тренде – снижении количества структурных элементов (кроме одного показателя – количество небанковских организаций – показавшего рост за 3 года).
Таблица 1 – Структура банковской системы России в 2024-2025 гг.
|
Участники
банковской системы
|
На 1.01.2024
|
На 1.01.2025
|
На 1.01.2026
|
|
Кредитные организации – всего
|
361
|
353
|
352
|
|
в том числе:
|
| ||
|
– банки
|
324
|
314
|
309
|
|
– небанковские кредитные
организации
|
37
|
39
|
43
|
|
Кредитные организации с
иностранным участием в уставном капитале
|
96
|
87
|
85
|
|
Филиалы действующих российских
кредитных организаций
|
417
|
396
|
369
|
|
Представительства действующих
российских кредитных организаций – всего
|
150
|
126
|
55
|
|
в том числе:
|
| ||
|
– на территории Российской
Федерации
|
131
|
108
|
37
|
|
– за рубежом
|
19
|
18
|
18
|
|
Представительства иностранных
кредитных организаций
|
16
|
20
|
17
|
Доля кредитных организаций центрального федерального округа (ЦФО) в общем числе по всей России составляет почти 57% (доля Москвы – более 52,3% по РФ) [3]. Такая неравномерность развития регионов и финансовое доминирование ЦФО вызвано рядом факторов. Основные из них: высокая концентрация населения России в ЦФО; более высокое промышленное и торговое развитие по сравнению c другими регионами; наличие органов государственной власти; более высокий уровень доходов населения.
Кроме географической концентрации российская банковская система имеет общую высокую концентрацию, на суммарную долю рынка пяти крупнейших банков приходится около 67% (см. табл. 2), а на первые десять банков – около 80%.
Таблица 2 – Доли рынка 5-ти крупнейших кредитных организаций по величине активов (на 1.12.2025.)
|
Место
|
Банк
|
Размер
активов (млрд руб.)
|
Доля
банков в совокупных активах банковской системы, %
|
|
1
|
Сбербанк
|
65
777,5
|
32
|
|
2
|
ВТБ
|
35
312,5
|
16,0
|
|
3
|
Газпромбанк
|
17
775,6
|
8,3
|
|
4
|
Альфа-Банк
|
13
207,8
|
6,3
|
|
5
|
ПАО
Промсвязьбанк
|
8 877,3
|
4,3
|
|
Прочие банки 304
ед.
|
69 256,2
|
33,1
| |
|
Итого
|
209 000
|
100
|
Можно заметить, что многие кредитные организации проводят оптимизацию своих подразделений и численности персонала в целях сокращения издержек. На рис. 2 представлена диаграмма – динамика количества подразделений действующих кредитных организаций.
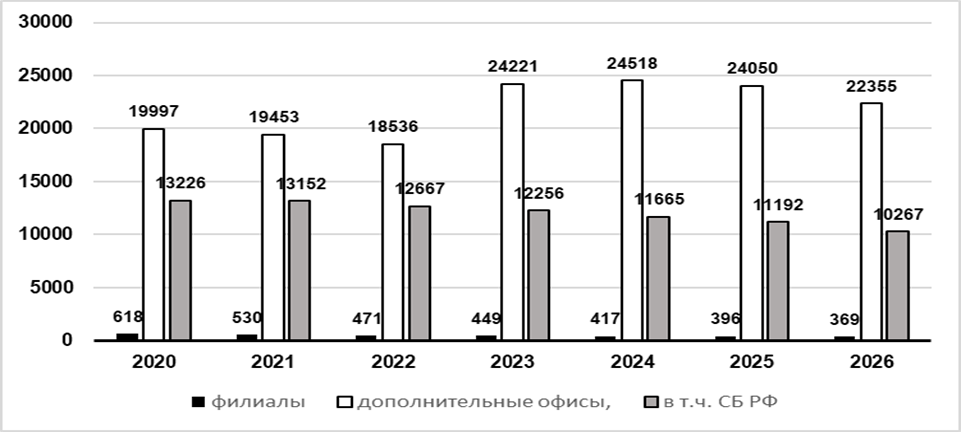
Рисунок 2 – Количество подразделений действующих КО на территории Российской Федерации, единиц
* Составлено авторами на основе данных Банка России (Количественные характеристики банковского сектора Российской Федерации. URL.: https://cbr.ru/statistics/bank_sector/lic/)
Крупнейший российский банк (Сбербанк РФ) также на протяжении последних лет банк неуклонно сокращал число операционных отделений (дополнительных офисов), закрыв за 2020-2025 гг. 2959 дополнительных офисов [4].
Анализируя продуктовое наполнение банковского рынка, можно заметить, что структура предложения банковского рынка усложняется: он включает не только классические банковские услуги, но и продукты, создаваемые в рамках партнерств [Sigova и др., 2017]. Кроме того, сам банковский продукт имеет сложную структуру, сочетает материальные элементы (выдача наличных, пластиковые карты) и нематериальные элементы (консалтинг, клиентское обслуживание), то есть носит двойственный характер. Ниша каждого вида финансового бизнеса законодательно ограничена (например, банки не вправе заниматься страхованием, и наоборот), однако внутри этих рамок возможны разнообразные интеграции. Успешные модели строятся как в узкоспециализированных форматах (платежные сервисы), так и в формате финансовых «супермаркетов» (холдинги, группы, экосистемы). Наблюдается сочетание деятельности в рамках жестких границ бизнес- стратегий, обусловленных необходимостью выполнять регуляторные требования, и одновременно расширение и выход на смежные рынки с помощью построения цифровых экосистем (см. табл.3).
Таблица 3 – Российские компании- цифровые экосистемы и их основные продукты
|
Компания Биг Тех/ дочерняя кредитная организация |
Базовые услуги |
Дополнительные услуги
|
Финансовые
услуги
|
Технологические услуги
| |||||||
|
Электронная торговля
|
Цифровые нефинансовые услуги
|
Комплексный банкинг
|
Кредитование
|
Платежи
|
Управление активами
|
Страхование
|
Облачные решения
|
Аналитика данных
|
ИИ, интернет вещей
| ||
|
СБЕР
|
Банковские
продукты
|
√
|
√
|
√
|
√
|
√
|
√
|
√
|
√
|
√
|
√
|
|
ВКонтакте
(Мэйл.Ру)/ РНКО «Деньги. Мэйл.Ру» |
Электронная
почта, социальные сети
|
√
|
√
|
|
Выдача
займов Pay Day |
√
|
|
|
√
|
√
|
√
|
|
Т-Банк
|
Банковские
продукты
|
√
|
√
|
√
|
√
|
√
|
√
|
√
|
√
|
√
|
√
|
|
Яндекс/ Яндекс Банк
|
Электронная
почта, поисковая система
|
√
|
√
|
√
|
√
|
√
|
|
|
√
|
√
|
√
|
|
МТС/ МТС Банк
|
Сотовая
связь
|
√
|
√
|
√
|
√
|
√
|
√
|
√
|
√
|
√
|
√
|
|
Инго
|
Страхование
|
|
√
|
√
|
√
|
√
|
√
|
√
|
√
|
√
|
√
|
*Составлено авторами на основе обзора сайтов и данных компаний
Таким образом, происходит сокращение числа банковских офисов, однако, новые цифровые форматы взаимодействия дают возможность активным клиентам проводить повседневные операции, используя альтернативные каналы в цифровом пространстве. Но, несмотря на все более выраженное предпочтение клиентами дистанционного обслуживания и использования цифровых технологий, физическое присутствие организации на рынке оценивается клиентами как признак надежности, и банковские счета они предпочитают открывать в ближайших банковских отделениях [Кузнецова и др., 2025]. Сокращение банковских офисов снижает доступность банковского обслуживания, особенно для пожилых и финансово малограмотных клиентов.
Обсуждение
Современный рынок финансовых услуг отличается высокой конкуренцией, поскольку наблюдается размывание границ банковской системы, и теперь кредитные организации соперничают за внимание пользователя со множеством цифровых сервисов. Организации соперничают не только между собой, но и с агрегаторами банковских продуктов, финансовыми порталами и специализированными сервисами. Конкуренция постепенно выходит за рамки традиционного банковского обслуживания.
В условиях цифровизации все большее значение приобретают онлайн-каналы привлечения клиентов, поэтому SEO (поисковое) продвижение в крупных городах становится одним из важных инструментов маркетинговой стратегии банков. Сегодня недостаточно просто предложить выгодный продукт – необходимо обеспечить удобный цифровой сервис и заметное присутствие в Интернете, который стал ключевым каналом продвижения банковских услуг. Еще несколько лет назад банки активно использовали телевизионную рекламу, наружные конструкции и традиционные медиа. Сейчас перечисленные каналы частично вытеснены цифровыми каналами, и значительная часть коммуникаций с клиентами переместилась в цифровую среду. Пользователи сравнивают условия по кредитам, ищут информацию о вкладах, публикуют отзывы, оформляют карты и подают заявки через Интернет. Для привлечения аудитории банки используют широкий набор инструментов: поисковую оптимизацию сайтов; контекстную рекламу; продвижение в социальных сетях; email-маркетинг; мобильные приложения и пуш-уведомления.
Одним из ключевых вызовов стал уход западных поставщиков технологичных решений. Банки были вынуждены срочно заменять критически важные системы. Например, в 2025 г. Газпромбанк завершил переход с решений SAS на российскую платформу CM Ocean компании Data Sapience [5]. Проект позволил не только сохранить работоспособность системы, но и заложить основу для дальнейшего развития персонализации, омниканальности и маркетинга в реальном времени.
Персонализация на основе искусственного интеллекта (ИИ) и больших данных стала центральным элементом маркетинговых стратегий. Банки активно используют ИИ и машинное обучение для анализа клиентских данных и создания релевантных предложений. Газпромбанк с помощью платформы CM Ocean генерирует персонализированные инвестиционные предложения, а также интегрирует чат-боты с голосовыми помощниками. Т-Банк сделал искусственный интеллект «главным героем» маркетинговой кампании: ИИ банка стал виртуальным ведущим шоу «Титаны» на ТНТ. Кампания позволила увеличить количество пользователей ИИ-ассистентов вдвое, а знание о вселенной ассистентов выросло на 45% [6].
Происходит плавная трансформация каналов коммуникации: социальные сети перестали быть прямым каналом продаж и превратились в инструмент доверия и постоянного присутствия. Инфлюенсеры становятся важными элементами рекламы и продвижения продуктов. Т-Банк реализовал проект с блогерами для продвижения кредитной карты «Платинум», а «Т-Бизнес» запустил вирусную кампанию с участием инфлюенсеров.
Геймификация стала мощным инструментом вовлечения и удержания клиентов. ВТБ в 2025 г. реализовал проект «Бросок удачи» — баскетбольную игру, которая повышала частотность покупок по карте, лояльность и вовлеченность аудитории [7]. Альфа-Банк (в 2026 г.) превратил обучение инвестициям в игру «Экспедиция», которая помогает пользователям перейти от теории к практике и знакомит с продуктами банка [8]. Приоритетными направлениями стали развитие персонализированных предложений в рамках программ лояльности и усиление аналитики клиентских данных для улучшения пользовательского опыта.
Экосистемность и развитие нефинансовых сервисов – ключевое направление развития продуктовой политики банков. Изменение потребительских привычек заставляет банки адаптироваться к новым условиям рынка. Все больше людей предпочитают получать услуги дистанционно, не посещая офисы. Клиент ожидает, что оформление карты, кредита или открытие вклада займет несколько минут. На первый план выходят следующие факторы: скорость обслуживания, удобство цифровых сервисов, прозрачность условий, наличие дополнительных сервисов в единой экосистеме. Именно поэтому банки активно развивают мобильные приложения, персонализированные предложения и собственные онлайн-платформы. Маркетплейсы, сервисы доставки, экосистемы крупных технологических компаний уже располагают огромной аудиторией и большим количеством данных о потребительском поведении. Это открывает новые возможности для продажи финансовых продуктов непосредственно внутри привычных пользователю сервисов. Российские банки активно встраивают в свои приложения маркетплейсы, путешествия, телемедицину и развлечения. Это повышает ежедневную вовлеченность и дает данные о покупках для кросс-продаж.
Банки все активнее переводят внимание приоритетов маркетинговых стратегий на корпоративный сектор, где потенциал цифровизации обслуживания клиентов остается высоким. Например, Альфа-Банк запустил масштабную рекламную кампанию в поддержку малого и среднего бизнеса, подчеркивая готовность банка работать там, где «другие видели только риски» [9].
Следует отметить регуляторные ограничения как фактор, влияющий на маркетинговые стратегии банков. Жесткие требования Банка России и законодательства РФ существенно влияют на маркетинговые стратегии. Обеспечение 100%-ного соответствия всем требованиям выдвигает важность многоуровневой внутренней модерации контента. Банки вынуждены «развлекать и вовлекать» клиентов, не нарушая требований регулятора. Ограничения касаются формулировок, дисклеймеров, требований Федерального закона от 13.03.2006 № 38-ФЗ «О рекламе» и строгого отношения к персональным данным. Персонализация строится преимущественно в собственных контурах CRM-систем на основании согласий клиентов, а в публичных социальных сетях — через взаимодействие без раскрытия персональной информации.
Таким образом, адаптация маркетинговых стратегий российских банков носит системный характер. Ключевые направления: импортозамещение технологий, глубокая персонализация на основе искусственного интеллекта (ИИ), переход от прямых продаж к постоянному присутствию в цифровых каналах, геймификация как инструмент вовлечения, пересмотр продуктовой линейки, сервисы для корпоративных клиентов и управление клиентской базой в условиях жестких регуляторных ограничений. Банки, сумевшие выстроить технологически независимую и клиентоцентричную маркетинговую инфраструктуру, смогут получить устойчивое конкурентное преимущество.
Заключение
Современная среда банковской системы России может транслировать как угрозы, так и как возможности, которые открывают новые перспективы. Так, происходят крупные структурные сдвиги, трансформирующие мировую экономику, и которые обусловлены одновременным воздействием пяти фундаментальных факторов – «пяти Д»: деглобализации (deglobalization), декарбонизации (decarbonization), растущего долга (debt), диджитализации (или цифровизации digitalization), демографии (demographics) [О’Хэнли, 2025].
В табл. 4 авторами представлены проблемы и возможности для НБС, связанные с воздействием обозначенных пяти фундаментальных факторов – «пяти Д». Автор метода – Рональд О’Хэнли считает, что все факторы, кроме «диджитализации» имеют негативное влияние на системы, а обозначенный исключительный фактор усиливает повышение производительности труда. Однако, по мнению авторов, любые факторы могут нести, как позитивное, так и негативное воздействие на компоненты систем. Следовательно, трансформирующие факторы потребуют от российских банков переосмысления маркетинговых стратегий с учетом поиска рыночных возможностей и минимизации рисков.
Таблица 4 – Вызовы и возможности для банковской системы, связанные с воздействием пяти фундаментальных факторов – «пяти Д»
|
Фундамента-льные
факторы трансформа-ции
|
Сущность
|
Проблемы
и риски для российской банковской системы
|
Возможности
для российской банковской системы
|
|
Деглобализа-ция
|
Деглобализация —
это процесс сокращения международных экономических связей, при котором страны
уменьшают объемы внешней торговли и инвестиций, развивая внутренние рынки и
региональные блоки.
|
Ослабление роли
международных наднациональных организаций и создание частных узко действующих
стандартов.
|
Укрепление
национальных рынков и систем, замена иностранных вендоров национальными
компаниями. Например, по отдельным оценкам, после 2022 г. из разных сегментов
экономики из РФ ушло 666 иностранных компаний [10].
|
|
Растущий долг
|
Накопление
кредитных рисков. Задолженность домашних хозяйств в ведущих странах мира
колеблется от 63,3% к ВВП (в Финляндии) до 128% (в Швейцарии) [11].
|
Возможность
системного кризиса. Долговая нагрузка населения - 21,2%, а совокупная
долговая нагрузка всех хозяйствующих субъектов в 2025 году достигла 82% к
ВВП.
|
Для банков растет
спрос на банковские продукты, имеется возможность расширения видов кредитных
продуктов.
|
|
Диджитализа-ция
|
Цифровизация
общества и экономики. Повсеместное внедрение цифровых технологий в
разные сферы жизни: экономику, образование, культуру, социальную сферу.
|
Требует
значительных инвестиций в инфраструктуру и исследования, порождает
зависимость от технологий и кибер-риски. Например, осенью 2026 г. Росстат сообщил о
кибератаках, завершившихся взломом и сбоем системы [12].
|
Переход в цифровую
среду меняет бизнес-процессы, позволяет автоматизировать многие операции.
Создаются цифровые инновационные продукты.
|
|
Декарбониза-ция
|
Декарбонизация
экономики — это процесс сокращения выбросов углекислого газа (CO₂) и других парниковых газов в
атмосферу, направленный на минимизацию влияния человеческой деятельности на
климат [13].
|
Переход на
низкоуглеродные технологии требует значительных инвестиций в инфраструктуру и
исследования.
|
Содействие развитию российской экономики за счет
предоставления конкурентного доступа субъектам российской экономики к
долговому и долевому финансированию. Развитие «зеленого» финансирования.
|
|
Демография
|
Рост доли старшего поколения.
Увеличение продолжительности жизни. Сокращение рождаемости. Семьи- одиночки. Например, в России численность населения сократилась с 146,7 млн человек в 2020 г. до около 144 млн в 2024 г. Несмотря на общую убыль населения, за этот период выросла ожидаемая продолжительность жизни с 68,9 лет в 2020 г. до 73,5 лет в 2024 г. |
Изменение
потребительского поведения, нагрузка на государственный бюджет, социальные
риски.
|
Адаптация
банковских продуктов и стратегий.
|
Выводы
Маркетинговые стратегии российских банков в последние годы сместились от агрессивного привлечения к удержанию и углублению отношений с клиентом, с сильным акцентом на экосистемы и персонализацию. Российский рынок характеризуется высокой степенью цифровизации каналов обслуживания, но сохраняется актуальность человеческого взаимодействия. Необходимо учитывать, что цифровизация — прежде всего способ сделать обслуживание удобнее и быстрее, а не замена человеческого участия. Роскошь человеческого общения позиционируется как уникальный продукт, который банки стремятся сохранить в премиум-сегменте и сложных продуктах.
Потребители финансовых услуг в целом консервативны в выборе необходимого набора продуктов, но при этом ожидают индивидуального подхода даже к стандартным предложениям. В этих условиях постоянная модернизация ранее освоенных продуктов — особенно на базе передовых цифровых технологий — становится критически важной. Налицо противоречие: консерватизм клиентов и одновременная потребность в инновациях. В табл. 5 представлены перспективные, по мнению авторов, направления адаптации маркетинговых стратегий российских банков.
Таблица 5 – Направления адаптации маркетинговых стратегий российских банков
|
Аспект
|
Современное
состояние
|
Перспективы
|
|
Фокус удержания
|
Экосистема
(маркетплейсы, сервисы). Кешбэк за транзакции.
|
Дифференцированные
предложения, направленные на повышение комплексного личного благосостояния.
|
|
Монетизация
|
В основном
процентный доход и комиссии за экосистемные сервисы.
|
Подписки и
дифференцированные ставки/бонусы за клиентскую активность.
|
|
Роль отделений
|
Сокращение сети,
перевод в цифровые каналы. Личное общение, как правило, для премиум
–сегмента.
|
Реинвестирование в
отделения как центры консультаций и продаж сложных продуктов.
|
|
Инструменты
вовлечения
|
Геймификация в
приложении, образовательный контент.
|
Персональные программы
лояльности, поведенческие офферы (индивидуальные предложения).
|
|
Стимул к
кросс-продажам
|
Скидки по нефинансовым
сервисам, кешбэк.
|
Персональные цены
на продукты нефинансовых сервисов, скидки по кредитам и бонусы по картам за
рост частоты/ размера покупок.
|
Таким образом, в настоящее время российские банки строят экосистемы «вокруг клиента», используя его цифровые привычки и нефинансовые сервисы для удержания. В ближайшей перспективе важна переориентация на использование финансовой мотивации (персональные скидки и цены, подписки). Для того, чтобы оставаться основным банком для клиента, необходимо сохранять гибридную организационную модель с сильными консультационными отделениями.
[1] Аналитические записки | Банк России https://cbr.ru/ec_research/analitics/ (дата обращения: 18.10.2026)
[2] Первое глобальное исследование Frank RG, посвященное банковским контакт-центрам – Режим доступа https://frankrg.com/wp-content/uploads/2022/04/c82d03d955a7.pdf?ysclid=mg2ihjbcdt531855594 (дата обращения: 08.10.2026)
[3] Количественные характеристики банковского сектора Российской Федерации. URL.: https://cbr.ru/statistics/bank_sector/lic/
[4] Количественные характеристики банковского сектора Российской Федерации. URL.: https://cbr.ru/statistics/bank_sector/lic/
[5] ГПБ/ https://www.osp.ru/articles/2026/0325/13060570?ysclid=mvgf0wxbea767456549
[6]Т-Банк/ AI помощники и ассистенты Т-Банка | Вселенная AI-ассистентов https://ai.tbank.ru/assistants/?ysclid=mvfi1sfzls881009519
[7] ВТБ/ https://vtb-league.com/ru/news/v-vtb-onlajn-zapustilas-igra-brosok-udachi-s-prizami-ot-edinoj-ligi-vtb/?ysclid=mvfi60mbgc880317063
[8]Альфа-Банк/ https://alfabank.ru/alfa-investor/posts/t/6dd22b28-937c-f111-91c8-0050569e1fd0/?ysclid=mvfi9pqr36143996292
[9] Альфа-Банк/ https://alfabank.ru/news/t/release/alfa-bank-zapustil-masshtabnuyu-reklamnuyu-kampaniyu-v-podderzhku-krupnogo-i-srednego-biznesa/?ysclid=mvfif0s76o306807280
[10] Уварчев Л. Эксперты РЭУ им. Плеханова оценили вклад ушедших из РФ компаний в 3,4% ВВП. 05.06.2024, [Электронный ресурс]// https://www.kommersant.ru/doc/6746420?ysclid=mvxlgkg1c7841969329
[11] ДОЛГ ДОМОХОЗЯЙСТВ К ВВП - ДАННЫЕ - ЭКОНОМИЧЕСКИЕ ПОКАЗАТЕЛИ [Электронный ресурс]// URL.: https://ru.tradingeconomics.com/country-list/households-debt-to-gdp
[12] ТАСС: Росстат сообщил о кибератаках на ресурсы 1.11.2026. [Электронный ресурс]// https://tass.ru/ekonomika/28275933?ysclid=mvxlmrigof158036642
[13] В России утверждена стратегия декарбонизации до 2050 года, которая предусматривает сокращение выбросов парниковых газов на 80% к 2050 году и достижение углеродной нейтральности к 2060 году (см. Стратегию социально-экономического развития Российской Федерации с низким уровнем выбросов парниковых газов до 2050 года. Распоряжение Правительства от 29 октября 2021 г. № 3052-р).
Страница обновлена: 06.11.2026 в 11:24:23
Adaptatsiya marketingovyh strategiy rossiyskikh bankov v usloviyakh sovremennyh vyzovov
Sigova M.V., Larina O.I.Journal paper
Marketing and marketing research
Volume 31, Number 4 (October-December 2026)