Российский рынок мяса птицы в условиях трансформации торговых потоков: двойственная роль Китая и структурная асимметрия
Хайруллина О.И.1 
1 Пермский государственный аграрно-технологический университет имени академика Д.Н. Прянишникова, Пермь, Россия
Статья в журнале
Креативная экономика (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 20, Номер 12 (Декабрь 2026)
Аннотация:
В статье исследуется российский рынок мяса птицы в условиях трансформации торговых потоков и возрастающей роли Китая. Проанализированы динамика фактического и прогнозного объема производства и потребления, а также внешнеторговый контур — экспорт и импорт мяса птицы. Показано, что Китай одновременно выступает крупнейшим покупателем отечественного мяса птицы и растущим поставщиком дешёвой продукции на российский рынок, что обусловливает двойственный характер его роли. Проанализирован прогнозный баланс мяса птицы в Китае. Для количественной оценки асимметрии рассчитаны ключевые индексы: интенсивности торговли, комплементарности, концентрации экспорта и коэффициента асимметрии товарооборота. Выявлено, что структура российского экспорта имеет критическую концентрацию на субпродуктах. Установлена фактическая модель сотрудничества, основанная на обмене разными по ценности и назначению категориями товара. Предложены рекомендации по совершенствованию российско-китайской торговли мясом птицы. Статья представляет научный и практический интерес для специалистов в области мировой экономики, международной торговли, агропродовольственной политики и внешнеэкономической деятельности.
Ключевые слова: Россия, Китай, рынок мяса птицы, торговля, асимметрия, экспорт, импорт
JEL-классификация: F14, F15, Q17
Введение. Торгово-экономические отношения России и Китая занимают особое место. Китай является крупнейшей экономикой Азии, одним из ведущих мировых производителей продовольствия и важнейшим участником глобальных цепочек создания стоимости. Россия, в свою очередь, располагает значительными ресурсами для развития агропромышленного комплекса и обладает растущим экспортным потенциалом в сфере продовольствия. Взаимодействие двух стран имеет не только экономическое, но и стратегическое значение: Россия и Китай связаны общей границей, транспортными коридорами, энергетическими и аграрными проектами, производственной кооперацией и политическим диалогом.
На современном этапе трансформация системы международных экономических отношений характеризуется усилением геополитической конфронтации, ростом санкционного давления и, как следствие, трансформацией внешнеэкономических связей. Для России эти процессы приобрели особую остроту после 2022 года, когда были введены масштабные ограничения со стороны западных стран. В этих условиях Китай объективно стал ключевым торгово-экономическим партнёром России в агропродовольственном сегменте [12].
Особое внимание следует обратить на рынок мяса птицы. Российское птицеводство — одна из успешных, быстро растущих отраслей агропромышленного комплекса. За последние годы отрасль достигла высокого уровня самообеспеченности, увеличила производственные мощности. Одновременно на внутреннем рынке возникло перепроизводство данного продукта и возникла потребность освоения внешних рынков. Китай стал крупнейшим потребителем российского мяса птицы, на долю которого приходится около трети всех внешних поставок [11]. Однако в последние годы одновременно с ростом экспорта наблюдается встречный торговый поток — Россия наращивает импорт курятины из Китая.
Таким образом, проблема исследования состоит в противоречии между ростом российского экспорта мяса птицы в Китай и усилением импортного давления китайской продукции на российский рынок. Это создаёт двойственный эффект: Китай одновременно выступает и рынком сбыта для российской продукции, и источником конкуренции для российских производителей. Актуальность исследования определяется несколькими обстоятельствами.
Во-первых, в международной торговле происходят структурные изменения, растёт роль Китая, как импортёра, так и экспортёра агропродовольственной продукции. Одновременно происходит усиление санкционного давления. После 2022 года российская внешняя торговля претерпела существенную трансформацию: ограничение экономических связей с рядом западных стран привело к переориентации части российских экспортных и импортных потоков, прежде всего, на Китай.
Во-вторых, российско-китайское сотрудничество в сфере мяса птицы характеризуется значительным ростом товарооборота, но при этом сохраняется ряд структурных проблем.
В-третьих, российский рынок мяса птицы вступил в фазу зрелости: производство достигло высокого уровня, внутренний спрос стабилизировался, а дальнейший рост отрасли всё больше зависит от внешних рынков.
Проблематика развития российского рынка мяса птицы и возрастающей роли Китая в условиях трансформации внешнеэкономических связей находится в фокусе внимания как отечественных, так и зарубежных исследователей.
Птицеводство является наукоёмкой и стремительно развивающейся отраслью животноводства. Однако наличие санкционного давления сформировало дополнительные риски, связанные с доступностью материальных ресурсов [3].
Р. С. Губанов рассматривает важнейшие проблемы функционирования отрасли, обусловленные общеэкономическими диспропорциями в структуре спроса и потребления на рынке мяса птицы [4]. Л. А. Есаулова, А. А. Васильев и О. А. Новицкая подчёркивают, что сохраняются проблемы регионального распределения производства и необходимость снижения себестоимости продукции для обеспечения устойчивости отрасли [5]. А. Р. Кузнецова и С. Г. Головина отмечают, что конкурентные преимущества птицеводства напрямую зависят от сочетания мер государственной поддержки и инновационного промышленного развития [8].
Н. Н. Кондратьева акцентирует внимание на значимости мясного животноводства в обеспечении продовольственной безопасности страны [7].
А.В. Буяров, В.С. Буяров, Е.В. Воронцова и В.В. Скворцов подчёркивают, что для повышения конкурентоспособности отрасли необходимо развитие глубокой переработки яиц и мяса птицы. Авторами разработаны приоритетные направления инновационного развития подотрасли птицеводства на перспективу до 2030 года [2].
Н. А. Яковенко и И. С. Иваненко отмечают, что мясопродуктовые цепочки России обладают высоким экспортным потенциалом [13]. А.М. Капишников и Н.В. Воробьева выявили наличие трансформационных процессов в мировом экспорте мяса под влиянием вкусовых предпочтений и ценовых колебаний. Отмечается, что растет спрос на мясо птицы [6].
Исследованы также тенденции развития агропродовольственного экспорта России в страны объединения с учётом санкций, потенциальный спрос стран БРИКС на продукцию АПК. Так, например, К. Г. Бородин, Е. Ю. Фролова отмечают, что в торговле БРИКС в ряде случаев наблюдается существенный разброс цен экспортёров по месту назначения и нестабильность в объёмах экспортных поставок [1].
С. Чжэн, Дж Хуан и Дж. Ли проанализировали конкурентоспособность животноводческой отрасли Китая с точки зрения технологического прогресса. Авторы отмечают, что уровень технологий производства в животноводстве Китая в целом невысок, а технологический прогресс в производстве мяса птицы заметно отстает от других подотраслей животноводства. Кроме того, в птицеводстве наблюдается снижение предельной доходности, характерное для зрелых отраслей [19]. С. Ян, Ц. Ли, Ю. Тань и В. Лун исследовали изменения в структуре китайско-американской сельскохозяйственной торговли в условиях высоких тарифов, подчёркивая, что стабильность торговли сельскохозяйственной продукцией и цепочек поставок имеет первостепенное значение для обеспечения продовольственной безопасности как для Китая, так для мира в целом [18].
И.А. Райфу, Т. Чжэн, Г. Чжао, С. Чу проанализировали причинно-следственную связь между экспортом и экономическим ростом Китая, отмечая переход китайской экономики от модели, ориентированной на экспорт, к модели роста, ориентированной на потребление [16, 20].
Таким образом, существующие исследования охватывают широкий спектр аспектов развития российского рынка мяса птицы — от потребления и производства до экспортного потенциала и технологических проблем. Вместе с тем структурная асимметрия российско-китайской торговли мясом птицы остаётся недостаточно изученной. Между тем для оценки устойчивости и перспектив сотрудничества данный аспект представляется крайне важным.
Цель исследования — провести анализ развития российского рынка мяса птицы в условиях трансформации торговых потоков, дать оценку роли Китая и структурной асимметрии российско-китайской торговли мясом птицы за 2020–2025 гг., а также обосновать перспективы развития двустороннего сотрудничества.
Научная новизна заключается в том, что впервые была систематизирована и количественно оценена структурная асимметрия российско-китайской торговли мясом птицы в условиях трансформации торговых связей. Это позволило выявить приоритетность структурных характеристик торгово-экономических отношений (концентрация экспорта, комплементарность, ценовая асимметрия) над традиционными количественными индикаторами (объём товарооборота). Выявлен и количественно измерен двойственный эффект торговых взаимоотношений с Китаем.
Гипотеза исследования состоит в том, что рост российско-китайского товарооборота мясом птицы в 2020–2025 гг. сопровождался усилением структурной асимметрии двусторонних отношений. Подтверждение гипотезы будет означать, что дальнейшее расширение сотрудничества ограничено не объёмом торговли как таковым, а структурой российского экспорта, замкнутой на субпродукты.
Материалы и методы. Для оценки развития российского рынка мяса птицы, роли Китая и структурной асимметрии российско-китайской торговли использована система количественных индикаторов, основанная на методологических подходах теории международной торговли.
Информационную базу исследования составили данные ITC Trade Map (на основе статистики Главного таможенного управления Китая), UN Comtrade, данные Росстата.
Ввиду недоступности данных по России для оценки товарооборота были использованы зеркальные данные, что является ограничением данного исследования.
Методика оценки включает три уровня анализа. Первый уровень — оценка развития российского рынка мяса птицы. В частности, анализ поголовья птицы, производство мяса птицы на убой.
Второй уровень — оценка внешнеторгового контура по следующим показателям: товарооборот мяса птицы (код 0207), сальдо торгового баланса, анализ прогнозных данных.
Третий уровень — количественная оценка структурной асимметрии, где использована система индексов. (таблица 1).
Выбор именно этих индексов обусловлен их взаимодополняемостью и фокусом на ключевых аспектах двусторонней торговли мясом птицы. Совокупность этих четырёх индексов позволяет комплексно охарактеризовать структурную асимметрию российско-китайской торговли мясом птицы.
Расчёт индексов проводился по группе 0207 (мясо и пищевые субпродукты домашней птицы) с возможной детализацией по подгруппам (субпродукты, филе, тушки). Использованы методы сравнительного и структурного анализа.
Таблица 1
Ключевые показатели для оценки структурной асимметрии российско-китайской торговли мясом птицы
|
Показатель
|
Формула
|
Содержание
|
Индекс интенсивности торговли (  ) |
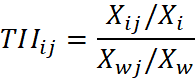
 – экспорт  в  ;  — общий экспорт ;  — мировой экспорт в ;  — мировой экспорт |
Сравнение интенсивности двусторонней торговли мясом птицы со среднемировой.
TII>1 — выше средней
|
|
Индекс комплементарности (TCI)
|
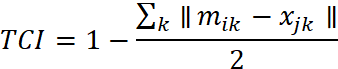
 -
доля товара  в
импорте  ;  —
доля товара в
экспорте 
|
Соответствие структур экспорта и импорта. TCI=1 — идеальное.
Низкое значение - структуры несоответствие (например, субпродукты и куриное филе)
|
|
Индекс концентрации экспорта (HHI)
|
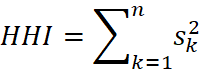
 - доля товара  в экспорте (в долях единицы) |
Степень концентрации экспорта. HHI>0,25 — высокая
(зависимость от субпродуктов)
|
|
Коэффициент асимметрии товарооборота (A)
|
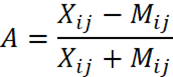 -экспорт страны  в страну  ;  - импорт страны из страны |
Нормированное сальдо. A>0 — в пользу России; A <0
— в пользу Китая
|
Результаты. В 2000 г. по сравнению с 1990 г. производство мяса птицы в России в хозяйствах всех категорий сократилось в 2,3 раза и составило 767,5 тыс. тонн. Для развития птицеводства данный этап характеризовался системным кризисом.
После 2000 г. началось устойчивое восстановление подотрасли. К 2010 г. объем производства достиг 2,9 млн тонн, а к 2020 г. он увеличился в 1,7 раза и составил 5 млн тонн. В целом за период с 1995–2025 гг. производство выросло в 6,6 раза.
Кроме того, наметилась устойчивая тенденция перераспределения производства между категориями хозяйств. Основным драйвером роста являются сельскохозяйственные организации, доля которых увеличилась с 69,9% (1990 г.) до 93,4% (2025 г.) (таблица 2).
Таблица 2
Производство птицы на убой в убойном весе в России (тыс. тонн)
|
Год
|
Хозяйства всех
категорий
|
Крестьянские
(фермерские) хозяйства
|
Сельскохозяйственные
организации
|
Хозяйства населения
(граждане)
|
Удельный вес сельскохозяйственных
организаций, %
|
|
1990
|
1801,0
|
-
|
1259,0
|
542,0
|
69,9
|
|
1995
|
859,2
|
2,9
|
559,1
|
297,2
|
65,1
|
|
2000
|
767,5
|
3,0
|
502,0
|
262,5
|
65,4
|
|
2005
|
1387,8
|
8,5
|
1093,7
|
285,5
|
78,8
|
|
2010
|
2855,4
|
19,1
|
2515,7
|
320,5
|
88,1
|
|
2015
|
4540,9
|
55,0
|
4148,9
|
336,9
|
91,4
|
|
2020
|
5016,3
|
60,0
|
4624,7
|
331,5
|
92,2
|
|
2021
|
5077,5
|
62,6
|
4683,1
|
331,8
|
92,2
|
|
2022
|
5308,2
|
58,6
|
4925,1
|
324,5
|
92,8
|
|
2023
|
5339,5
|
57,9
|
4955,4
|
326,2
|
92,8
|
|
2024
|
5468,5
|
64,0
|
5085,1
|
319,4
|
93,0
|
|
2025
|
5698,0
|
59,9
|
5323,6
|
314,6
|
93,4
|
Удельный вес хозяйств населения сократился с 30,1% до 5,5%. Несмотря на положительную тенденцию вклада в птицеводство крестьянских (фермерских) хозяйств, их роль в структуре производства остаётся незначимой – около 1,1%
На современном этапе развития птицеводства (2016–2025 гг.) поголовье птицы в хозяйствах всех категорий демонстрирует относительную стабильность. Максимальное значение данного показателя было достигнуто в 2017 г. (555,8 млн голов). В 2025 г. поголовье сократилось (рисунок 1).
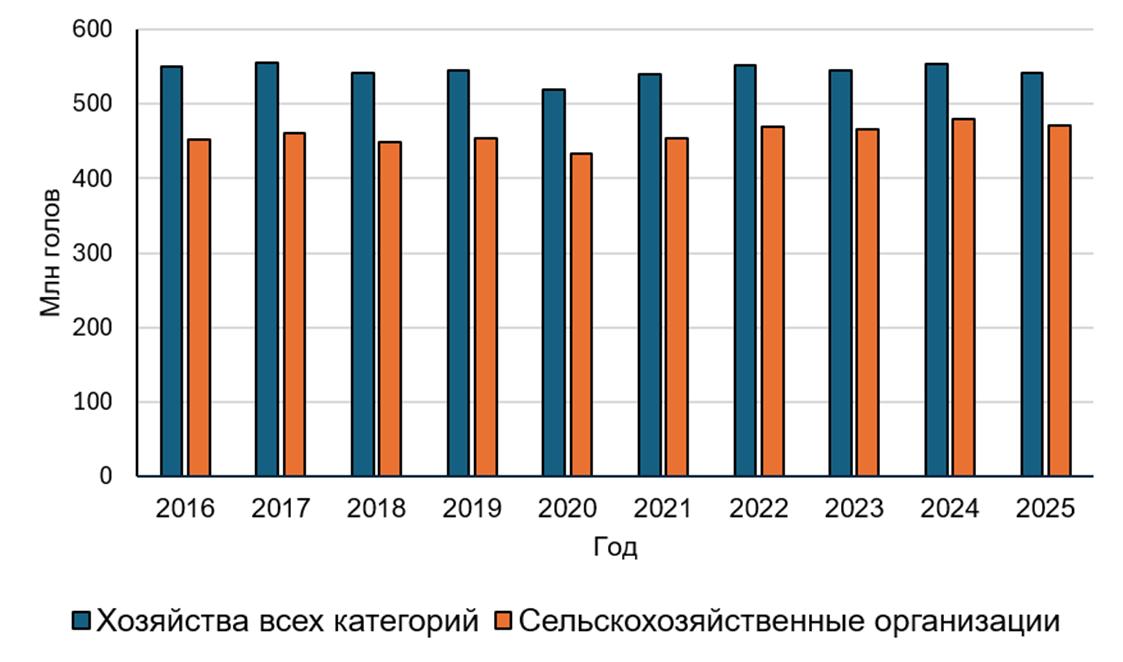
Рисунок 1. Поголовье птицы в России
Источник: составлено автором с использованием [9]
Следовательно, производство мяса птицы увеличивается не за счёт наращивания стада, а за счёт повышения продуктивности.
Структурные сдвиги в производстве привели к концентрации поголовья птицы в сельскохозяйственных организациях, доля которых в общем поголовье в 2025 г. достигла 87,01%.
Сопоставление поголовья и производства мяса птицы показывает, что выход мяса на одну голову увеличился на 25,2%.
Российское птицеводство функционирует на пределе возможной продуктивности, а дальнейший рост возможен только за счёт экспорта ввиду насыщенности внутреннего рынка.
Согласно прогнозу, к 2035 г. производство достигнет 5,9 млн тонн, однако темпы роста замедлятся, в среднем около 0,5%. Это свидетельствует о зрелости отрасли и исчерпании потенциала экстенсивного роста.
Если до 2019 г. потребление превышало производство (Россия была нетто-импортёром), то с 2020 г. предложение начинает превышать спрос. В 2025 г. Россия перешла к модели экспортной ориентации: внутренний рынок насыщен, и дальнейший рост производства возможен только за счёт внешних поставок. Прогноз показывает, что разрыв стабилизируется на уровне +224–227 тыс. тонн до 2035 г., что подтверждает необходимость диверсификации экспорта (рисунок 2).
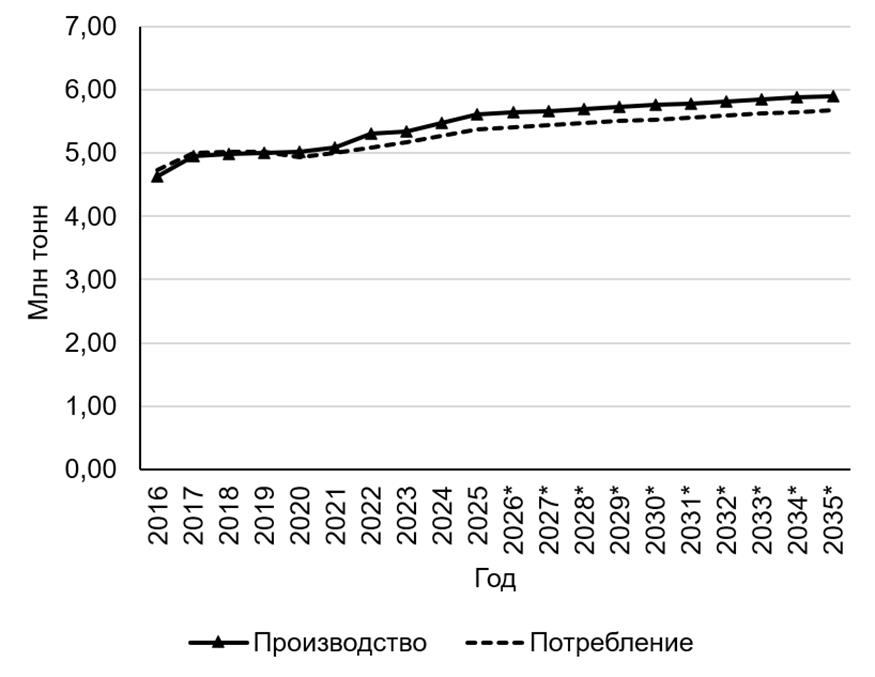
Рисунок 2. Производство и потребление мяса птицы
* прогнозные данные
Источник: составлено автором с использованием [15]
В 2015 г. объем поставок на внешний рынок составлял 94,53 тыс. тонн, а к 2020 г. вырос в 3,4 раза. Однако в 2023 г. наблюдалось сокращение данного показателя, что было связано с логистическими и расчётными ограничениями. С 2024 г. экспорт восстановился на уровне 323,75 тыс. тонн. Таким образом, экспортный потенциал достиг предела в рамках текущей модели, а дальнейший рост возможен только за счёт диверсификации рынков и расширения ассортимента.
В свою очередь динамика импорта демонстрирует нестабильность с резким изменением структуры. В 2015–2021 гг. данный показатель колебался в диапазоне 240–276 тыс. тонн, но в 2022 г. по сравнению с 2021 г. наблюдалось сокращение в 5,5 раза. С 2023 г. объем импорта начал восстанавливаться. В 2025 г. ввоз мяса птицы составил 122,17 тыс. тонн. Согласно прогнозным данным, импорт стабилизируется на уровне 123–127 тыс. тонн до 2035 г. (рисунок 3).
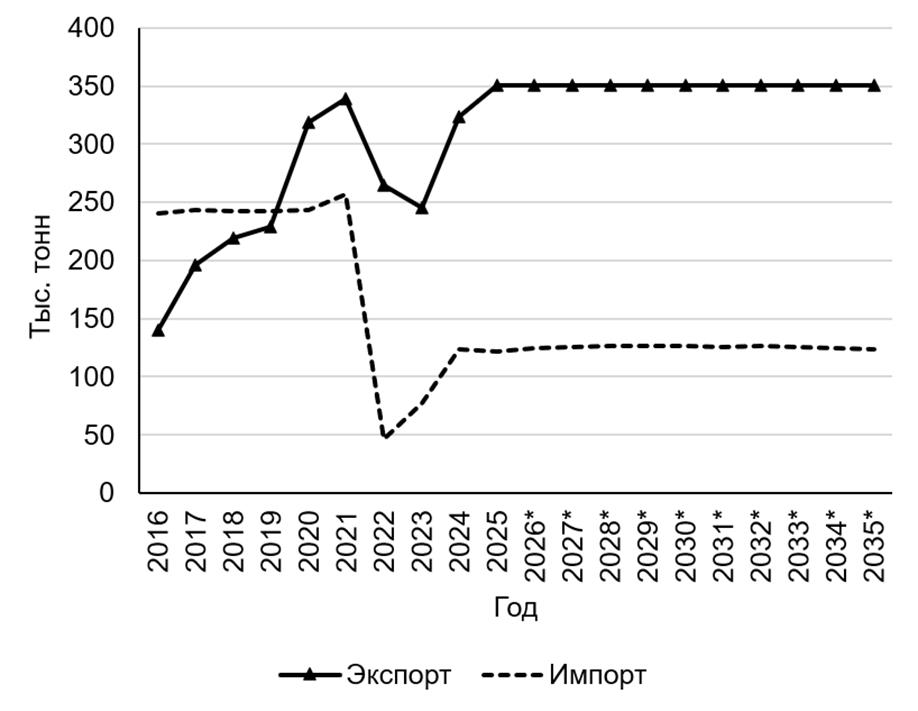
Рисунок Экспорт и импорт мяса птицы
* прогнозные данные
Источник: составлено автором с использованием [15]
Россия закрепилась в статусе нетто-экспортёра, но импортное давление по-прежнему сохраняется. Сопоставление двух рисунков позволяет сделать три ключевых вывода. Во-первых, оба графика фиксируют точку перелома в 2019–2020 гг., когда Россия перешла от модели нетто-импортёра к модели нетто-экспортёра. Во-вторых, данные свидетельствуют о стабилизации в прогнозном периоде (2026–2035 гг.). Следовательно, текущая модель сотрудничества достигла предела. В-третьих, сохранение импортного давления при стабилизации экспорта создаёт двойственный эффект: Россия закрепилась в статусе нетто-экспортёра, но не может наращивать экспорт без диверсификации рынков и расширения ассортимента.
Крупнейшим покупателем российского мяса птицы является Китай, на долю которого приходится более половины всех внешних поставок. В абсолютном выражении стоимость экспорта РФ в Китай выросла с 0 (2016 г.) до 445,4 млн долл. США (2025 г.). Наиболее интенсивный рост пришёлся на 2019–2020 гг., что отражает переориентацию российского экспорта. В 2025 г. произошёл очередной рост до 445 млн долл. США или 158 тыс. тонн (таблица 3).
Таблица 3
Роль Китая в российском экспорте мяса птицы (Код 0207)
|
Год
|
Экспорт РФ, всего
|
Экспорт РФ в Китай
|
Удельный вес Китая в экспорте РФ, %
| |||
|
тыс. долл. США
|
тонн
|
тыс. долл. США
|
тонн
|
по стоимости,
|
по объему
| |
|
2016
|
117 496
|
114 758
|
0
|
—
|
0
|
0
|
|
2017
|
172 903
|
163 281
|
0
|
—
|
0
|
0
|
|
2018
|
190 704
|
183 834
|
84
|
56
|
0,04
|
0,03
|
|
2019
|
326 475
|
209 829
|
91 307
|
34 797
|
27,97
|
16,58
|
|
2020
|
427 320
|
294 817
|
313 166
|
147 061
|
73,29
|
49,88
|
|
2021
|
537 557
|
304 615
|
267 741
|
122 828
|
49,81
|
40,32
|
|
2022
|
762 827
|
299 241
|
402 666
|
134 332
|
52,79
|
44,89
|
|
2023
|
757 630
|
307 531
|
464 518
|
136 507
|
61,31
|
44,39
|
|
2024
|
863 816
|
365 802
|
430 055
|
144 520
|
49,79
|
39,51
|
|
2025
|
836 745
|
365 687
|
445 420
|
157 862
|
53,23
|
43,17
|
Это значит, что экспортный потенциал в отношении Китая ещё не исчерпан, но темпы роста замедляются.
В 2023 г. доля Китая достигла 61,31% по стоимости и 44,89% по объёму экспорта птицы. К 2025 г. данный показатель составил 53,23%.
В 2025 г. доля подгруппы 020714 (части кур замороженные) в общем экспорте мяса птицы РФ в Китай составила 91,7%. При этом в последние годы растет удельный вес других подгрупп, прежде всего, мяса индейки и утки.
Россия продаёт в Китай в основном куриные лапы, которые считаются на внутреннем рынке малопопулярными. Доля данного продукта в российском экспорте выросла с 59,4% в 2019 г. до 80,0% в 2025 г. В абсолютном выражении экспорт куриных лап увеличился в 6,1 раза. Это означает, что четыре пятых всего российского экспорта мяса птицы в Китай приходится на одну товарную позицию — куриные лапы.
Однако такая критическая концентрация на одной позиции создаёт уязвимость: любое изменение китайского спроса или регулирования негативно может отразиться на российском экспорте.
Второй товарной позицией являются куриные крылья, доля которых имеет нестабильную динамику. В 2020 г. отмечается максимальное значение данного показателя - 40,8% (2020 г.) К 2025 г. доля сократилась в два раза. Следует отметить, что куриные крылья более дорогой продукт, чем лапы, конкуренция с другими поставщиками (Бразилия, Таиланд) не позволяет расширить данный сегмент сбыта (таблица 4).
Таблица 4
Структура экспорта РФ в Китай (Код 020714)
|
Код
|
Товар
|
Год
| ||||||
|
2019
|
2020
|
2021
|
2022
|
2023
|
2024
|
2025
| ||
|
2071422
|
Куриные лапы
|
59,4
|
50,7
|
64,7
|
74,3
|
69,8
|
82
|
80
|
|
2071421
|
Куриные крылья
|
34,3
|
40,8
|
33
|
25,5
|
29,9
|
17,7
|
19,9
|
|
2071429
|
Субпродукты прочие
|
1,7
|
1,4
|
0,5
|
0,2
|
0,3
|
0,4
|
0,1
|
|
2071411
|
Части с костью
|
4,6
|
6,4
|
1,8
|
0,1
|
0
|
0
|
0
|
|
2071419
|
Части без кости
|
0
|
0,7
|
0
|
0
|
0
|
0
|
0
|
|
Итого
|
100
|
100
|
100
|
100
|
100
|
100
|
100
| |
Между тем, следует отметить, Россия занимает второе место среди поставщиков мяса птицы в Китай (24% в 2025 г.), уступая Бразилии (43%).
Параллельно с ростом российского экспорта в Китай наблюдается встречный поток — Россия наращивает импорт мяса птицы. Китай является вторым по значимости поставщиком после Белоруссии, его доля в общем объеме ввоза составляет около 33%.
В 2025 г. по сравнению с 2019 г. удельный вес китайской курятины увеличился в 3 раза и составил 97,3%.
Импорт РФ из Китая по данной товарной группе сконцентрирован на курином филе (93,6%), которое используется в мясопереработке. Это создаёт двойственный эффект (таблица 5).
Таблица 5
Структура импорта РФ из Китая (Код 020714)
|
Код
|
Товар
|
Год
| ||||||
|
2019
|
2020
|
2021
|
2022
|
2023
|
2024
|
2025
| ||
|
2071419
|
Филе без кости
|
90,9
|
—
|
94,9
|
100
|
96,2
|
96,1
|
93,6
|
|
2071411
|
Части с костью
|
0
|
—
|
0
|
0
|
3,8
|
3,9
|
6,3
|
|
2071429
|
Субпродукты прочие
|
9,1
|
—
|
5,1
|
0
|
0
|
0
|
0,1
|
|
2071421
|
Крылья
|
0
|
—
|
0
|
0
|
0
|
0
|
0
|
|
2071422
|
Лапы
|
0
|
—
|
0
|
0
|
0
|
0
|
0
|
|
Итого
|
|
100
|
—
|
100
|
100
|
100
|
100
|
100
|
Китай одновременно покупает российские субпродукты (лапы, крылья) и поставляет в Россию филе, конкурируя с российскими производителями в сегменте мясопереработки.
Китай одновременно выступает и рынком сбыта для российской продукции, и источником конкуренции для российских производителей. Для понимания причин этого двойственного эффекта необходимо обратиться к балансу мяса птицы в Китае. Анализ производства, импорта, потребления и экспорта позволит объяснить, почему Китай наращивает экспортный потенциал и, как это влияет на российский рынок.
Производство мяса птицы в Китае демонстрирует устойчивый рост. В 2025 г. по сравнению с 2015 г. данный показатель увеличился на 53,6% и составил 28,1 млн тонн. Согласно прогнозу, к 2035 г. данная динамика сохранится, но среднегодовой темп замедлится на уровне 0,5%, что отражает зрелость отрасли и исчерпание потенциала экстенсивного роста.
Импорт мяса птицы в Китай демонстрирует нестабильную динамику. В 2015–2019 гг. он колебался в диапазоне 410–798 тыс. тонн. В 2020 г. произошёл резкий скачок до 1,6 млн тонн (в 3,8 раза к 2015 г.), что связано с африканской чумой свиней (АЧС) и ростом спроса на курятину, как заменителя свинины. К 2035 г. импорт стабилизируется на уровне 867 тыс. тонн. Следовательно, Китай сократит зависимость от внешних поставок, наращивая внутреннее производство.
Потребление мяса птицы в Китае демонстрирует устойчивый рост. В 2020 г. по сравнению с 2015 г. спрос увеличился на 36% и составил 27,7 млн тонн (рисунок 4).
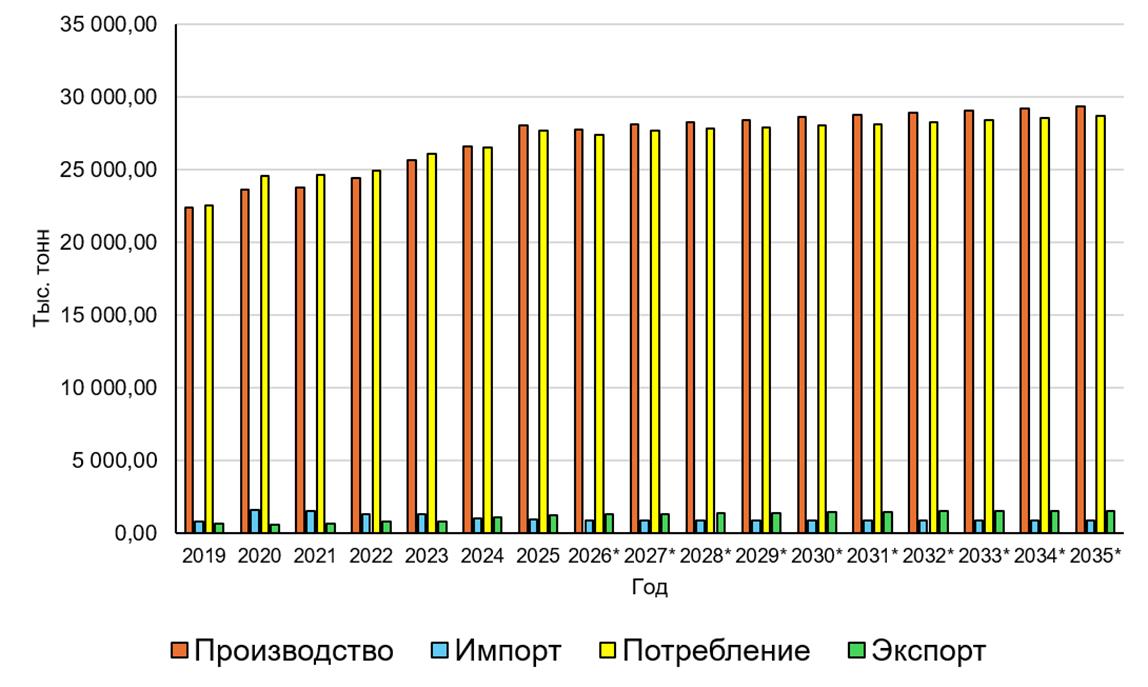
Рисунок 4. Баланс мяса птицы в Китае (2015–2035 гг.), тыс. тонн
* прогнозные данные
Источник: составлено автором с использованием [15]
Экспорт мяса птицы из Китая демонстрирует наиболее динамичный рост среди всех компонентов баланса. В 2025 г. по сравнению с 2015 г. данный показатель увеличился в 2,1 раза и достиг 1,3 млн тонн. Прогнозные данные свидетельствуют о том, что к 2035 г. по сравнению с 2015 г. экспорт увеличится в 2,5 раза и составит 1,5 млн тонн. Следовательно, Китай наращивает экспортный потенциал и претендует на статус крупного экспортёра мяса птицы [10]. В итоге прогнозный баланс мяса птицы демонстрирует переход к экспортной модели, что усилит давление на российский рынок. Между тем, это объясняет лишь общие тенденции. Для количественной оценки структурной асимметрии российско-китайской торговли мясом птицы необходимо измерить её параметры: насколько интенсивна торговля, насколько структуры экспорта и импорта соответствуют друг другу, насколько концентрирован экспорт и какова асимметрия товарооборота. Поэтому на основе торговых данных были рассчитаны индексы.
Индекс интенсивности торговли (TII) свидетельствует о том, что торговля РФ–КНР в 11 раз интенсивнее среднемирового уровня (2025 г.). Наиболее заметный рост показателя пришёлся на 2024–2025 гг.— с 3,690 до 11,020. Основной причиной является сокращение импорта Китая из мира по коду 020714 при одновременном росте российского экспорта. Следовательно, Россия усиливает свои позиции на китайском рынке мяса птицы, а торговля становится всё более интенсивной относительно среднемировой.
В 2019–2024 гг. индекс комплементарности (TCI) был стабильно высокий (0,990). Однако в 2025 г. произошло резкое снижение до 0,780. В итоге структуры экспорта РФ и импорта Китая стали менее комплементарными. Основная причина - сокращение поставок из мира при одновременном росте российского экспорта. При этом следует отметить наличие структурной асимметрии. В частности, Россия поставляет куриные лапы и крылья, а Китай — филе (таблица 6).
Таблица 6
Индексы структурной асимметрии российско-китайской торговли мясом птицы (Код 020714)
|
Год
|
TII
|
TCI
|
HHI
|
A
| |
|
РФ
|
Китай
| ||||
|
2016
|
—
|
—
|
—
|
—
|
—
|
|
2017
|
—
|
—
|
—
|
—
|
—
|
|
2018
|
—
|
—
|
—
|
—
|
1,000
|
|
2019
|
—
|
0,990
|
0,470
|
0,830
|
0,990
|
|
2020
|
—
|
0,990
|
0,430
|
—
|
1,000
|
|
2021
|
2,600
|
0,990
|
0,550
|
0,900
|
0,996
|
|
2022
|
2,720
|
0,990
|
0,640
|
1,000
|
0,960
|
|
2023
|
3,050
|
0,990
|
0,580
|
0,930
|
0,870
|
|
2024
|
3,690
|
0,990
|
0,690
|
0,930
|
0,510
|
|
2025
|
11,020
|
0,780
|
0,680
|
0,880
|
0,410
|
Источник: расчёт автора по данным [14, 17]
Индекс концентрации экспорта (HHI) по России вырос до критических значений. Российский экспорт в Китай не диверсифицирован.
HHI по Китаю также стабильно высокий. Это обусловлено тем, что Китай экспортирует в Россию практически только один продукт – куриное филе.
В 2025 г. коэффициент асимметрии товарооборота (A) снизился до 0,410. Асимметрия в пользу России (положительное сальдо) сокращается, так как импорт из Китая растёт быстрее экспорта. Следовательно, теряется относительное преимущество в двусторонней торговле.
Таким образом, совокупность индексов подтверждает гипотезу об усилении структурной асимметрии российско-китайской торговли мясом птицы.
Выводы. Проведённый анализ позволил выявить комплекс проблем, которые создают долгосрочные риски для устойчивости российско-китайской торговли мясом птицы и требуют корректировки торговой политики. В частности, можно выделить следующие:
1. Риски зависимости от одного партнёра. Наиболее фундаментальным вызовом является высокая зависимость России от китайского рынка. Китай крупнейший покупатель российских субпродуктов. Поэтому любое изменение китайского спроса или регулирования негативно отразится на российском экспорте. Концентрация на одном партнёре и узком наборе товаров (куриные лапы и крылья) ограничивает возможности для диверсификации и повышает уязвимость к внешним шокам. Двойственность роли Китая —покупатель и поставщик усиливает эту зависимость.
2. Импортное давление на российских производителей. Наиболее острым вызовом является растущее ценовое давление китайской продукции на российский рынок. Китай наращивает поставки дешёвого филе, которое используется в мясопереработке и конкурирует с российским сырьём. В итоге такие финансово-экономические условия ограничивают рентабельность и ограничивает возможности для расширения отечественного производства. Особенность ситуации состоит еще в том, что импортное давление усиливается на фоне стагнации внутреннего спроса и насыщения рынка. Это делает конкуренцию с китайской продукцией особенно чувствительной для отрасли.
3. Влияние на смежные отрасли. Влияние импортного давления не ограничивается птицеводством. Дешёвое куриное филе выступает альтернативой свинины в мясопереработке, поэтому рост объемов усиливает конкуренцию в свиноводстве. Создается системный эффект: проблемы в одном сегменте передаются в смежные отрасли, снижая устойчивость всего мясного подкомплекса. Кроме того, зависимость мясопереработчиков от китайского сырья ограничивает их возможности и повышает уязвимость к изменениям конъюнктуры.
4. Регуляторные аспекты. Ситуация осложняется регуляторными ограничениями. Ветеринарные требования, квоты и санитарные нормы могут изменяться как со стороны Китая, так и со стороны России. Это создает неопределённость для экспортёров и импортёров. Санкционное давление и вторичные санкции ограничивают доступ к финансовым инструментам и логистике. Отсутствие долгосрочных контрактов и стабильных правил повышает риски для обеих сторон.
Несмотря на выявленные проблемы, российско-китайская торговля мясом птицы обладает значительным потенциалом для развития. Ключевые направления должны быть связаны с диверсификацией экспорта, расширением ассортимента и мониторингом асимметрии.
1. Экспортный потенциал: индейка и охлаждённая продукция. Россия уже наращивает поставки индейки — более дорогого продукта, чем куриные лапы, что снижает зависимость от узкого сегмента и повышает устойчивость экспорта. Охлаждённая продукция также востребована в Китае, но требует развитой логистики. Развитие данного направления позволит диверсифицировать экспорт и снизить риски.
2. Необходимо развивать товарную и партнёрскую диверсификацию. Товарная диверсификация связана с расширением ассортимента за счёт индейки, охлаждённой продукции и полуфабрикатов. Партнёрская диверсификация предполагает развитие связей с альянсами (БРИКС, ШОС, ЕАЭС, АСЕАН) для снижения зависимости от Китая.
3. Мониторинг структурной асимметрии — необходимое условие для своевременной корректировки внешнеэкономической политики. Предложенная система индексов позволит отслеживать динамику асимметрии и выявить проблемы на ранних стадиях. Регулярный мониторинг даст возможность оперативно реагировать на изменения конъюнктуры рынка и скорректировать экспортную стратегию.
Реализация данных направлений позволит снизить риски и повысить устойчивость российско-китайской торговли мясом птицы.
Источники:
2. Буяров А.В., Буяров В.С., Воронцова Е.В., Скворцов В.В. Организационно-экономические аспекты производства и переработки мяса птицы и яиц на перспективу // Экономика, труд, управление в сельском хозяйстве. – 2025. – № 12. – c. 182-192. – doi: 10.33938/2512-182.
3. Буяров А.В. Промышленное птицеводство России: тренды, проблемы и перспективы инновационого развития // Вестник аграрной науки. – 2024. – № 5. – c. 92-103. – doi: 10.17238/issn2587-666X.2024.5.92.
4. Губанов Р.С. Проблемы и перспективы развития предприятий птицеводства в России // Птицеводство. – 2025. – № 4. – c. 62-68. – doi: 10.33845/0033-3239-2025-74-4-62-68.
5. Есаулова Л.А., Васильев А.А., Новицкая О.А. Российское птицеводство: динамика роста, проблемы и перспективы развития // Вестник Рязанского государственного агротехнологического университета им. П.А. Костычева. – 2026. – № 1. – c. 18-27. – doi: 10.36508/RSATU.2026.51.55.024.
6. Капишников А.М., Воробьева Н.В. Перспективы российского экспорта мясной продукциииз птицы в новых геополитических условиях // Аграрный вестник Урала. – 2025. – № 1. – c. 117-133. – doi: 10.32417/1997-4868-2025-25-01-117-133.
7. Кондратьева Н.Н. Тенденции производства и потребления мяса в России // Продовольственная политика и безопасность. – 2025. – № 4. – c. 1131-1144. – doi: 10.18334/ppib.12.4.124111.
8. Кузнецова А.Р., Головина С.Г. Тенденции развития птицеводства: анализ региональных различий и рыночные приоритеты // Уфимский гуманитарный научный форум. – 2026. – № 2. – c. 86-100. – doi: 10.47309/2713-2358-2026-2-86-100.
9. [Электронный ресурс].
10. Хайруллина О.И. Государственная поддержка производителей в агросекторе Китая: результаты и приоритеты // Экономика, предпринимательство и право. – 2025. – № 6. – c. 3917-3932. – doi: 10.18334/epp.15.6.123379.
11. Хайруллина О.И. Мировой рынок мяса птицы: анализ прогнозных параметров и перспективы развития // Продовольственная политика и безопасность. – 2026. – № 3. – c. 1367-1384. – doi: 10.18334/ppib.13.3.126206.
12. Хайруллина О.И. Торгово-экономические отношения России и Китая: динамика, структурная асимметрия и перспективы развития // Экономические отношения. – 2026. – № 4. – doi: 10.18334/eo.16.4.127139.
13. Яковенко Н.А., Иваненко И.С. Возможности и ограничения развития рынка мяса и мясной продукции России в условиях санкционного давления // Аграрный вестник Урала. – 2024. – № 4. – c. 567-578. – doi: 10.32417/1997-4868-2024-24-04-567-578.
14. [Электронный ресурс]. URL: https://www.trademap.org.
15. OECD-FAO Agricultural Outlook 2026-2035. OECD-FAO Agricultural Outlook. [Электронный ресурс].
16. Raifu I.A. Examining structural stability and time-varying causality between exports and economic growth in China amidst shocks // International Trade, Politics and Development. – 2025. – № 1. – p. 2-19. – doi: 10.1108/itpd-07-2025-0027.
17. [Электронный ресурс]. URL: https://comtrade.un.org.
18. Yang S., Li C., Tan Y., Long W. Changes in the Sino-US agricultural trade pattern amidst high tariff: simulations of the US “reciprocal tariffs” via the GTAP model // China Agricultural Economic Review. – 2026. – p. 1-16. – doi: 10.1108/CAER-10-2025-0550.
19. Zheng S., Huang J., Li J. Assessing the competitiveness of China's livestock industry from the perspective of technological progress // China Agricultural Economic Review. – 2026. – p. 1-22. – doi: 10.1108/CAER-01-2025-0001.
20. Zheng T., Zhao G., Chu S. A Study on the Impact of External Shocks on the Resilience of China’s Grain Supply Chain // Sustainability. – 2024. – № 3. – p. 956. – doi: 10.3390/su16030956.
Страница обновлена: 11.11.2026 в 10:43:23
The Russian poultry meat market amidst transforming trade flows: the dual role of China and structural asymmetry
Khayrullina O.I.Journal paper
Creative Economy
Volume 20, Number 12 (december 2026)
Abstract:
The article examines the Russian poultry meat market amidst transforming trade flows and China's growing role. The authors analyze the dynamics of actual and forecasted production and consumption volumes, as well as the foreign trade contour — poultry meat exports and imports. The study demonstrates that China simultaneously acts as the largest buyer of Russian poultry meat and a growing supplier of low-cost products to the Russian market, which determines the dual nature of its role. The authors analyze the forecasted poultry balance in China. To quantitatively assess the asymmetry, the authors calculate key indices: trade intensity, complementarity, export concentration, and the trade turnover asymmetry coefficient. The study reveals that the structure of Russian exports has a critical concentration on by-products. The authors identify the actual model of cooperation, which is based on the exchange of product categories that differ in value and purpose. The authors propose recommendations for improving Russian-Chinese poultry trade. The article presents scientific and practical interest for specialists in international economics, global trade, agro-food policy, and foreign economic activity.
Keywords: Russia, China, poultry market, trade, asymmetry, exports, imports
JEL-classification: F14, F15, Q17
References:
Retrieved from https://comtrade.un.org
Retrieved from https://www.trademap.org
Borodin K.G., Frolova E.Yu. (2024). BRICS expansion: development of russian agri-food exports. Economics of Agriculture of Russia. (1). 122-131. doi: 10.32651/241-122.
Buyarov A.V. (2024). Industrial poultry farming in Russia: trends, problems and prospects for innovative development. Bulletin of Agrarian Science. (5). 92-103. doi: 10.17238/issn2587-666X.2024.5.92.
Buyarov A.V., Buyarov V.S., Vorontsova E.V., Skvortsov V.V. (2025). Organizational and Economic Aspects of Pork and Egg Production and Processing for the Future. Economy, labor, management in agriculture. (12). 182-192. doi: 10.33938/2512-182.
Esaulova L.A., Vasilev A.A., Novitskaya O.A. (2026). Poultry Farming: Growth Dynamics, Problems, and Development Prospects. Herald of Ryazan State Agrotechnological University Named after P.A. Kostychev. 18 (1). 18-27. doi: 10.36508/RSATU.2026.51.55.024.
Gubanov R.S. (2025). Problems and prospects of development of poultry enterprises in Russia. Poultry farming. 74 (4). 62-68. doi: 10.33845/0033-3239-2025-74-4-62-68.
Kapishnikov A.M., Vorobeva N.V. (2025). Prospects for Russian exports of poultry meat productsin new geopolitical conditions. Agrarian Bulletin of the Urals. 25 (1). 117-133. doi: 10.32417/1997-4868-2025-25-01-117-133.
Khayrullina O.I. (2025). State support for producers in China´s agricultural sector: results and priorities. Journal of Economics, Entrepreneurship and Law. 15 (6). 3917-3932. doi: 10.18334/epp.15.6.123379.
Khayrullina O.I. (2026). Global poultry meat market: analysis of forecast parameters and development prospects. Food Policy and Security. 13 (3). 1367-1384. doi: 10.18334/ppib.13.3.126206.
Khayrullina O.I. (2026). Trade and economic relations between Russia and China: dynamics, structural asymmetry and development prospects. Journal of International Economic Affairs. 16 (4). doi: 10.18334/eo.16.4.127139.
Kondrateva N.N. (2025). Trends in meat production and consumption in Russia. Food Policy and Security. 12 (4). 1131-1144. doi: 10.18334/ppib.12.4.124111.
Kuznetsova A.R., Golovina S.G. (2026). Trends in poultry industry development: analysis of regional differences and market priorities. Ufa Humanitarian Scientific Forum. (2). 86-100. doi: 10.47309/2713-2358-2026-2-86-100.
OECD-FAO Agricultural Outlook 2026-2035OECD-FAO Agricultural Outlook.
Raifu I.A. (2025). Examining structural stability and time-varying causality between exports and economic growth in China amidst shocks International Trade, Politics and Development. 10 (1). 2-19. doi: 10.1108/itpd-07-2025-0027.
Yakovenko N.A., Ivanenko I.S. (2024). Russian meat and meat products market opportunities and limits under sanctions pressure. Agrarian Bulletin of the Urals. 24 (4). 567-578. doi: 10.32417/1997-4868-2024-24-04-567-578.
Yang S., Li C., Tan Y., Long W. (2026). Changes in the Sino-US agricultural trade pattern amidst high tariff: simulations of the US “reciprocal tariffs” via the GTAP model China Agricultural Economic Review. 1-16. doi: 10.1108/CAER-10-2025-0550.
Zheng S., Huang J., Li J. (2026). Assessing the competitiveness of China's livestock industry from the perspective of technological progress China Agricultural Economic Review. 1-22. doi: 10.1108/CAER-01-2025-0001.
Zheng T., Zhao G., Chu S. (2024). A Study on the Impact of External Shocks on the Resilience of China’s Grain Supply Chain Sustainability. 16 (3). 956. doi: 10.3390/su16030956.