
Проблемы и перспективы развития ипотечного рынка жилья в условиях структурной перестройки
Афанасьева А.Н.1 
1 Казанский государственный архитектурно-строительный университет, Казань, Россия
Статья в журнале
Жилищные стратегии (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 13, Номер 4 (Октябрь-декабрь 2026)
Введение
Ипотечное жилищное кредитование в России прошло сложный путь развития – от практически полного отсутствия в 1990-е годы до формирования масштабного рынка, ставшего одним из локомотивов экономического роста в 2010 – 2020-х годах. Ключевым рубежом в этом развитии стал 2020 год, когда в ответ на экономические последствия пандемии COVID-19 была запущена программа массовой льготной ипотеки под 6,5% годовых. Этот шаг, первоначально задуманный как временная антикризисная мера, фактически трансформировал всю модель ипотечного рынка, сделав государственное субсидирование основным механизмом поддержания спроса.
За четыре года действия массовой льготной ипотеки (2020 – 2024гг.) российский ипотечный рынок достиг рекордных показателей: в 2024 году объем выданных ипотечных кредитов составил 4,9 трлн. рублей. Однако за этими впечатляющими цифрами скрывались нарастающие диспропорции: цены на жилье выросли примерно вдвое, опережая инфляцию и рост доходов населения; разрыв между ценами на первичном и вторичном рынках в регионах достигал 80%; долговая нагрузка населения достигла исторических максимумов.
Отмена в 2024 году массовой льготной ипотеки совпал с периодом жесткой денежно-кредитной политики Центрального банка: ключевая ставка достигла рекордных 21% в начале 2025 года, что сделало рыночную ипотеку недоступной для подавляющего большинства граждан [14, 5, 15].
В этих условиях ипотечный рынок оказался в парадоксальной ситуации: с одной стороны, сохранялся высокий отложенный спрос на жилье, с другой — механизмы его удовлетворения были крайне ограничены. Доля льготных ипотечных программ, которая в 2025 году превышала 80%, в феврале-марте 2026 года упала до 60%, и прогнозируется ее дальнейшее снижение до 50% к концу года. Одновременно с этим наблюдается стремительное накопление просроченной задолженности: «плохие» кредиты (просрочка более 90 дней) за год выросли более чем вдвое – с 96,4 млрд. до 199,1 млрд. рублей [11].
Итак, актуальность темы исследования обусловлена несколькими взаимосвязанными факторами. Во-первых, российский ипотечный рынок переживает фундаментальную трансформацию, связанную с завершением эпохи массовой льготной ипотеки, запущенной в 2020 году в качестве антикризисной меры. Во-вторых, высокая ключевая ставка Центрального банка, длительное время находившаяся на заградительном уровне, существенно ограничила доступность рыночных ипотечных продуктов для широких слоев населения. В-третьих, накопленные за годы активного кредитования риски начинают материализовываться в виде роста просроченной задолженности, что создает угрозу финансовой стабильности банковской системы.
Как отмечает Н.В. Тадтаева, «базовым показателем, демонстрирующим уровень жизни граждан, выступает возможность покупки недвижимости, т.е. способность человека купить недвижимость, при этом производя свои ежедневные расходы в обычном режиме» [19]. В современных условиях эта способность оказывается под серьезным давлением, что делает исследование проблем ипотечного рынка не только научно, но и социально значимым.
Кроме того, в научной литературе подчеркивается, что «современное состояние российского рынка ипотечного кредитования демонстрирует определенные негативные явления, которые необходимо нивелировать, так как они мешают полноценному развитию российской экономики» [12, 4, 16]. Среди таких явлений – стабильно высокая инфляция, низкая платежеспособность граждан, отсутствие рыночной конкуренции в сфере строительства, дороговизна заемных средств для застройщиков и макроэкономическая нестабильность.
Особую остроту проблеме придает тот факт, что ипотечное кредитование в России «характеризуется сокращением объемов выдач, которое касается в основном рыночных программ». При этом, «несмотря на отмену льготных ипотечных кредитов, спрос на программы с господдержкой сохраняется на прежнем уровне», что свидетельствует о глубокой структурной деформации рынка и его критической зависимости от государственного субсидирования
Новизна исследования определяется несколькими аспектами. Во-первых, в работе впервые в систематизированном виде представлен анализ последствий поэтапного сворачивания массовой льготной ипотеки и перехода к адресным программам государственной поддержки. Во-вторых, исследование выявляет неочевидные негативные эффекты льготного кредитования, включая рост проблемной задолженности, удлинение сроков кредитования и деформацию ценовых пропорций между первичным и вторичным рынками жилья. В-третьих, работа вносит вклад в развитие теоретических представлений о механизмах государственного регулирования ипотечного рынка в условиях высокой ключевой ставки и макроэкономической нестабильности.
Особое значение имеет анализ качественных характеристик ипотечного портфеля, включая динамику просроченной задолженности и ее региональную дифференциацию, что ранее не получало достаточного освещения в научной литературе [1, 9, 7, 10]. В статье проведен анализ динамики рынка ипотечного кредитования в России, выявлены проблемы и сложившиеся тенденции развития. Кроме того, настоящее исследование расширяет этот анализ за счет включения данных за 2025 – 2026 годы и рассмотрения долгосрочных структурных последствий текущих тенденций.
Таким образом, российский ипотечный рынок вступил в фазу глубокой структурной перестройки, сопровождающейся ростом системных рисков. Цель настоящего исследования — выявление и систематизация современных проблем ипотечного рынка жилья в России, анализ их причин и последствий, а также оценка перспектив развития рынка в среднесрочной перспективе.
Методы исследования
Методологическая база настоящего исследования включает комплекс общенаучных и специальных методов познания, позволяющих всесторонне проанализировать современное состояние и проблемы ипотечного рынка России.
В основе исследования лежит системный подход, рассматривающий ипотечный рынок как сложную многоуровневую систему, в которой взаимосвязаны макроэкономические факторы (ключевая ставка, инфляция, уровень доходов населения), институциональные условия (нормативно-правовое регулирование, программы государственной поддержки), поведенческие аспекты (стратегии заемщиков и кредиторов) и рыночные индикаторы (объемы выдач, ставки, просроченная задолженность).
В рамках системного подхода применялись следующие методы:
1. Статистический анализ использован для обработки и интерпретации количественных данных, характеризующих состояние ипотечного рынка. Источниками данных выступили официальные публикации Центрального банка России, аналитические материалы ДОМ.РФ и данные Росстата. Статистический анализ позволил выявить ключевые тренды: динамику объемов ипотечных выдач, структуру портфеля по видам программ, уровень процентных ставок, показатели просроченной задолженности.
2. Сравнительный анализ применялся для сопоставления показателей ипотечного рынка в различные временные периоды (до и после отмены массовой льготной ипотеки), а также для сравнения условий на первичном и вторичном рынках жилья, рыночных и льготных ипотечных программ. Особое внимание уделено сравнению региональных показателей, что позволило выявить значительную дифференциацию ипотечной доступности и уровня проблемной задолженности по субъектам Российской Федерации.
Качественный анализ нормативно-правовых документов и программных заявлений регуляторов (Центрального банка, Министерства финансов) использован для понимания логики государственной политики в сфере ипотечного кредитования и прогнозирования ее дальнейшей эволюции.
Метод экономико-математического моделирования (в упрощенной форме) применен для оценки влияния изменения ключевой ставки на доступность ипотеки и для расчета показателей долговой нагрузки заемщиков при различных сценарных условиях.
Контент-анализ научных публикаций и экспертных обзоров позволил систематизировать существующие в академической и профессиональной среде подходы к оценке проблем ипотечного рынка и перспектив его развития.
Информационную базу исследования составили: официальные статистические данные Банка России, аналитические отчеты рейтинговых агентств, материалы научных журналов, публикации в деловых СМИ, а также экспертные оценки и прогнозы ведущих аналитических центров.
Результаты и обсуждение
1. Трансформация структуры ипотечного рынка: от льготной к рыночной модели.
Наиболее значимым трендом современного этапа развития российского ипотечного рынка является фундаментальная смена его модели, связанная со снижением доли льготных программ в объеме предоставленных жилищных кредитов (рис. 1).
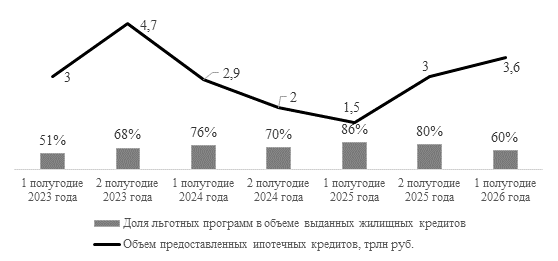
Рис. 1. Доли льготных программ в объеме предоставленных жилищных кредитов [составлено автором на основе статистических данных [11]]
В научном сообществе этот процесс характеризуют как «смену парадигмы» и возврат ипотечного рынка к рыночным механизмам формирования спроса, существовавшим до запуска массовой льготной ипотеки в 2020 году. При этом средняя ставка новых выдач уже поднялась выше 10%, а по итогам года может превысить 11%. Для сравнения: самая низкая средняя ипотечная ставка за всю историю наблюдений – 6,4% была зафиксирована весной 2022 года.
Данная трансформация имеет двойственный характер. С одной стороны, она знаменует возврат к более здоровой рыночной модели, снижающей риски перегрева и пузырей на рынке жилья. С другой – процесс перехода сопряжен с серьезными социальными издержками, поскольку рыночные ставки остаются недоступными для большинства граждан. Ставки по рыночным программам ипотеки в топ-20 банков на июнь 2026 года достигали 18,71 – 18,73% годовых [18], что при среднем сроке кредита 27 лет делает ежемесячный платеж непосильным для семей со средними доходами.
2. Проблема доступности жилья и ипотеки.
Проблема доступности жилья остается центральной для российского ипотечного рынка. По проведенным расчетам на 2025 год, индекс доступности жилья, приобретенного в ипотеку по рыночным ставкам, составлял всего 16 кв. м для первичного жилья и 20 кв. м для вторичного. Это означает, что при среднем уровне доходов и средней ипотечной ставке семья может рассчитывать лишь на приобретение жилья площадью, значительно уступающей социальным нормативам [2].
При использовании льготных программ ситуация существенно лучше: индекс доступности при комбинации с семейной ипотекой составляет 45 кв. м, а с дальневосточной и арктической — 60 кв. м. Однако эти программы имеют адресный характер и охватывают далеко не всех нуждающихся в улучшении жилищных условий, и кроме того, они повлияли на снижение доступности жилья, поскольку они привели к росту цен на первичном рынке.
Действительно, цены на жилье в Москве и других крупных городах за годы массовых ипотечных льгот выросли примерно вдвое, опережая инфляцию и проценты по депозитам. Индекс цен на первичном рынке жилья вырос на 382% с 2015 и на 186% с 2020 года соответственно [18].
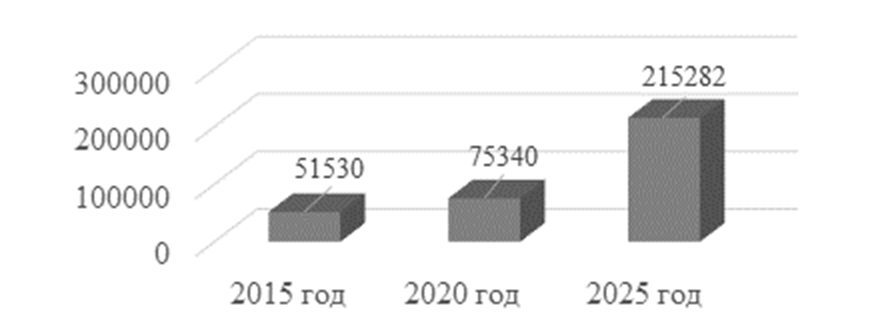
Рис. 2. Стоимость 1 кв. м жилья на первичном рынке, в руб. [составлено автором на основе статистических данных [18]]
При этом, цены на новостройки выросли более чем в два раза, тогда как объемы строительства – всего на 10% [18]. Это свидетельствует о том, что льготная ипотека в значительной степени способствовала не увеличению предложения жилья, а росту цен, что в конечном счете снизило, а не повысило доступность жилья для широких слоев населения.
Показательно, что доля семей, которые могут купить жилье площадью 54 кв. м с помощью своих и заемных средств, упала с 2024 по 2025 год с 20,4% до 18,6%. Коэффициент доступности жилья в РФ по итогам 2025 года оценивается на уровне 3–3,5, что свидетельствует о сохранении острой жилищной проблемы для значительной части населения.
3. Рост проблемной задолженности как системный риск
Одной из наиболее тревожных тенденций современного ипотечного рынка является стремительное накопление просроченной задолженности. По данным годового отчета Банка России, объем выданной ипотеки за 2025 год сократился на 10%, составив 4,5 трлн. рублей [11]. Однако главной проблемой стало не столько уменьшение объемов, сколько ухудшение качества ипотечного портфеля (рис. 3).
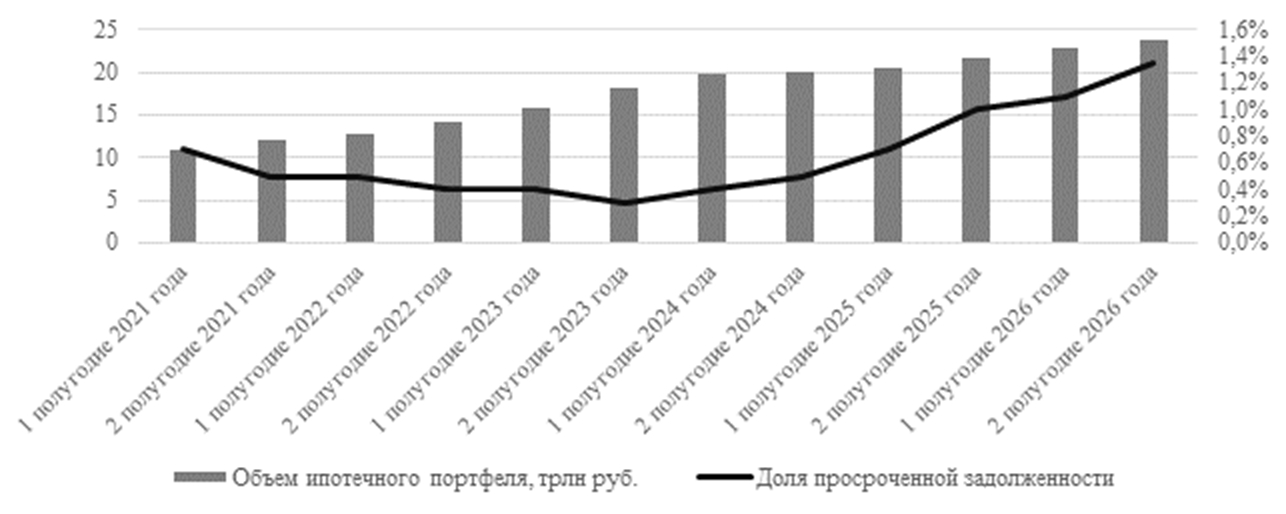
Рис. 3. Доля просроченной задолженности [составлено автором на основе статистических данных [11]]
Доля проблемных кредитов (просрочка более 90 дней) за год выросла более чем вдвое – с 96,4 млрд. до 199,1 млрд. рублей. Реальный уровень проблемной задолженности (с учетом реструктуризации) достиг 1,7% портфеля, а в сегменте индивидуального жилищного строительства доля проблемных ссуд взлетела до 4,6% [11]. Особую тревогу вызывает динамика просрочки по кредитам на строящееся жилье. С начала января 2026 года объем неплатежей по жилищным кредитам под залог договоров долевого участия в целом по стране превысил 20,26 млрд. рублей, увеличившись с итоговой цифры 2025 года на 8,2% [18]. Неплательщиками чаще всего становятся те, у кого несколько действующих ипотек. Многие заемщики оформляли кредиты, рассчитывая погашать их за счет сдачи жилья в аренду или перепродажи квартиры дороже, однако «жизненные реалии оказались гораздо сложнее».
Регионами-лидерами по увеличению объема «зависших» кредитов в 2026 году стали Краснодарский край (+400 млн руб.), Москва (+292 млн руб.) и Республика Башкортостан (+116 млн руб.). Наиболее высокие темпы роста числа проблемных займов зафиксированы в Курганской области (+96%), Чеченской Республике (+72,2%) и Республике Карелия (+34,5%) [11]. Эта региональная дифференциация свидетельствует о том, что проблемы ипотечного рынка имеют не только макроэкономическую, но и выраженное пространственное измерение.
4. Удлинение сроков ипотечного кредитования.
Еще одной характерной чертой современного состояния ипотечного рынка является рекордное удлинение сроков кредитования. Средний срок льготного кредита к августу 2025 года достиг 27 лет и 4 месяцев, а по семейной ипотеке – почти 28 лет. Это означает, что многие заемщики будут выплачивать ипотеку до пенсионного возраста, а в отдельных случаях – и после выхода на пенсию.
Увеличение срока кредита, с одной стороны, помогает снизить ежемесячный платеж и пройти требования банков по долговой нагрузке [3, 20]. Однако, рост сроков кредитов увеличивает риски: чем дольше заемщик выплачивает ипотеку, тем выше вероятность просрочек. Кроме того, при такой длительности кредита даже при ставке в 6% переплата будет более чем двукратной.
Удлинение сроков кредитования является прямым следствием двух факторов: высоких цен на жилье и высоких процентных ставок. При текущей ключевой ставке рыночная ипотека стоит около 25% годовых, поэтому для большинства россиян остается недоступной. Заемщики вынуждены либо брать более длинные кредиты, чтобы снизить ежемесячный платеж, либо полагаться на льготные программы с их более низкими ставками.
5. Роль макропруденциальной политики Центрального Банка.
В ответ на нарастание рисков Банк России активизировал использование инструментов макропруденциальной политики. Регулятор ввел макропруденциальные лимиты (далее МПЛ), жестко ограничив выдачу кредитов заемщикам с низким первоначальным взносом и высокой долговой нагрузкой [13, 8]. Результаты этой политики впечатляют: доля кредитов с первоначальным взносом менее 20% снизилась с 54% до 5%; доля выдач заемщикам с долговой нагрузкой выше 80% снизилась с 47% до 6%. Необходимо подчеркнуть, что качество новых выдач улучшилось с середины 2025 года благодаря мерам макропруденциальной политики.
Однако макропруденциальные меры имеют и обратную сторону. Жесткое ограничение кредитования заемщиков с высокой долговой нагрузкой фактически закрывает доступ к ипотеке для значительной части потенциальных покупателей, особенно в регионах с низкими доходами населения. Это усугубляет проблему доступности жилья и создает социальную напряженность.
6. Перспективы восстановления рынка.
На сегодняшний день, ключевым фактором восстановления рынка станет дальнейшее снижение ключевой ставки [17, 6]. В июле 2026 года Центральный банк снизил ключевую ставку до 14%. Средняя ключевая ставка прогнозируется на уровне 14,5 – 14,6% в 2026 году и в диапазоне 10,5 – 12,5% в 2027 году. Это создает условия для постепенного удешевления рыночной ипотеки.
Однако для устойчивого восстановления рынка необходимо не разовое изменение условий, а последовательное смягчение денежно-кредитной политики. Кроме того, динамика рынка в большей степени будет определяться рыночными программами при успешном достижении цели по инфляции и выходе ключевой ставки на средний уровень 7,5 – 8,5%.
Заключение
Проведенное исследование позволяет сделать следующие выводы о современном состоянии и проблемах ипотечного рынка жилья в России.
Во-первых, российский ипотечный рынок переживает фундаментальную структурную трансформацию, связанную с переходом от модели массового государственного субсидирования к преимущественно рыночным механизмам формирования спроса. Этот переход, начавшийся после отмены массовой льготной ипотеки 1 июля 2024 года, сопровождается значительными социальными издержками, поскольку рыночные ставки остаются недоступными для большинства граждан.
Во-вторых, ключевой проблемой современного этапа является не столько сокращение объемов ипотечных выдач (хотя, и оно имеет место – снижение на 10% в 2025 году), сколько стремительное ухудшение качества ипотечного портфеля. Рост просроченной задолженности более чем вдвое за год, достижение реального уровня проблемных кредитов 1,7% портфеля и 4,6% в сегменте ИЖС создают реальные риски для финансовой стабильности банковской системы.
В-третьих, за годы массовой льготной ипотеки сформировались устойчивые диспропорции на рынке жилья, прежде всего — значительный разрыв между ценами на первичном и вторичном рынках (до 80% в регионах) и опережающий рост цен на жилье по сравнению с доходами населения. Это привело к тому, что доступность жилья для большинства семей остается крайне низкой: по рыночной ипотеке на среднюю зарплату можно приобрести лишь 16 кв. м в новостройках.
В-четвертых, одним из наиболее тревожных симптомов является рекордное удлинение сроков ипотечного кредитования — до 27 – 28 лет. Это, с одной стороны, позволяет снизить ежемесячный платеж, но с другой – увеличивает совокупную переплату и риски просрочек в долгосрочной перспективе.
В-пятых, макропруденциальная политика Банка России, направленная на ограничение кредитования заемщиков с высокими рисками, показала свою эффективность (снижение доли кредитов с низким первоначальным взносом с 54% до 5%), однако она также ограничивает доступ к ипотеке для социально уязвимых групп населения.
Перспективы развития ипотечного рынка в значительной степени зависят от траектории денежно-кредитной политики. Прогнозируемое снижение ключевой ставки до 10,5 – 12,5% в 2027 году может создать условия для постепенного восстановления рыночной ипотеки и повышения доступности жилья. Однако для устойчивого решения накопленных проблем требуется комплексный подход, включающий не только монетарную политику, но и меры по увеличению предложения доступного жилья, развитию институтов арендного жилья, а также совершенствованию адресных программ государственной поддержки.
Дальнейшие исследования в этой области должны быть направлены на углубленный анализ региональной дифференциации ипотечного рынка, оценку долгосрочных последствий текущих тенденций для финансовой стабильности и социального благополучия населения, а также на разработку научно обоснованных рекомендаций по совершенствованию государственной политики в сфере жилищного кредитования.
Страница обновлена: 23.10.2026 в 12:27:41
Problemy i perspektivy razvitiya ipotechnogo rynka zhilya v usloviyakh strukturnoy perestroyki
Afanasyeva A.N.Journal paper
Russian Journal of Housing Research
Volume 13, Number 4 (October-December 2026)