
Цифровой маркетинг в системе продвижения инноваций предприятий обрабатывающей промышленности
Лясников Н.В.1  , Лясникова Ю.В.1 , Маслевич Т.П.1
1 Российская академия народного хозяйства и государственной службы при Президенте Российской Федерации (РАНХиГС), Москва, Россия
Статья в журнале
Маркетинг и маркетинговые исследования (РИНЦ, ВАК)
опубликовать статью
Том 31, Номер 4 (Октябрь-декабрь 2026)
Введение. В современных условиях цифровые технологии в маркетинге становятся значимым фактором продвижения инновационной продукции промышленных предприятий. Инновации являются безусловно важнейшим условием устойчивого развития на макро- и микроуровне, но для предприятий обрабатывающей промышленности проблема продвижения инноваций осложняется длительным операционным циклом, высокой технологической сложностью продукции, необходимостью профессионального обоснования ценности предложения и ограниченностью прямого контакта с конечным потребителем [2, 4].
Несмотря на активное развитие цифровых технологий и присущих им инструментов маркетинга, в научной литературе недостаточно раскрыт вопрос о том, каким образом их применение влияет не только на продвижение инновационной продукции и коммуникацию промышленных предприятий с промежуточным и конечным потребителем, но и на их финансовые результаты. В таком практико-методическом контексте цифровой маркетинг целесообразно рассматривать не как совокупность инструментов коммуникационного сопровождения инноваций, но в большей степени как составной элемент системы их коммерциализации [3, 6].Из этого следует, что функциональное назначение цифрового маркетинга (т.е. маркетинга, выстроенного на основе использования современных цифровых технологий) состоит в обеспечении рыночной адаптации инновационного продукта, выявлении и оценке потребностей в нем со стороны потенциальных покупателей, формировании ценностного предложения, выборе каналов доведения инновации до рынка и создании условий для ее диффузии (для ее дальнейшего распространения в реальном секторе экономики) [1, 5].
Для предприятий обрабатывающей промышленности такой подход имеет особую значимость, поскольку инновационная продукция характеризуется технологической сложностью, высокой степенью новизны и необходимостью подтверждения ее производственной и экономической целесообразности для потенциального пула потребителей. В этих условиях цифровые инструменты маркетинга позволяют не только расширять присутствие предприятия в информационной среде, но и обеспечивать более точное согласование характеристик инновации с запросами рынка, снижать неопределенность коммерциализации и повышать вероятность успешного рыночного внедрения инновационного решения.
Таким образом, маркетинг в цифровой среде становится инструментом преобразования результатов инновационной деятельности в источник экономической выгоды и создания последующей финансовой ценности для промышленного предприятия.
Материалы и методы. Основой для данного исследования послужил финансово-экономический методический подход, который позволил вычислить и проанализировать три ключевых показателя, характеризующих динамику, интенсивность и ценность инновационной деятельности российских предприятий обрабатывающей промышленности, а также их маркетинговых усилий по продвижению инновационной продукции — маркетинговое сопровождение инноваций. Здесь важно подчеркнуть, согласно данным Росстата, российские предприятия обрабатывающей промышленности в основном осуществляют продукт-ориентированные инновации [16]. Соответственно, основное внимание в статье сфокусировано именно на продуктовых инновациях.
Под маркетинговым сопровождением инноваций предлагается понимать совокупность действий предприятий обрабатывающей промышленности по выявлению и формированию спроса на инновационный продукт, обоснованию его ценностного предложения, информированию целевых потребителей, организации коммуникаций с потенциальными покупателями и сопровождению процесса доведения инновации до рынка. Маркетинговое сопровождение инноваций может быть реализовано как в традиционной форме (персональные продажи, участие в отраслевых мероприятиях, технические презентации и т.п.), так и с использованием цифровых инструментов — анализ больших данных, цифровые и платформенные каналы коммуникации, промышленные экосистемы и т.д.Таким образом, цифровой маркетинг — это составная часть маркетингового сопровождения инноваций (включая их коммерциализацию) предприятий обрабатывающей промышленности. При этом в статистических отраслевых данных не отражена информация, которая позволила бы выделить расходы исключительно на цифровой маркетинг и оценить вклад каждого отдельного цифрового инструмента. Поэтому в разделе «Результаты» используются агрегированные расходы на маркетинговое сопровождение инноваций, тогда как цифровой маркетинг рассматривается как направление качественной интерпретации результатов и формирования прикладных рекомендаций для предприятий обрабатывающей промышленности.
Ниже представлен формульный аппарат для расчета ключевых показателей, а также объяснен их экономический смысл. Формула для расчета интенсивности инновационной деятельности в обрабатывающей промышленности:
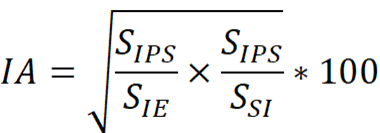
|
(1)
|
Где:
 – интенсивность инновационной деятельности в
обрабатывающей промышленности (выражается в %);
 – доля инновационной продукции в общем объеме продаж
в отраслях обрабатывающей промышленности;
 – доля инновационно активных предприятий в отраслях
обрабатывающей промышленности;
 – доля государственного финансирования инноваций в
обрабатывающей промышленности.
Экономический смысл показателя, характеризующего интенсивность инновационной деятельности в обрабатывающей промышленности, заключается в том, что он позволяет оценить результативное проявление результатов инновационной деятельности в структуре рыночной реализации произведенной промышленной продукции. Если доля инновационной продукции в продажах растет опережающими темпами по отношению к доле инновационно активных предприятий и доле государственного финансирования инноваций в промышленности, то это свидетельствует о высокой интенсивности инновационной деятельности. В противоположной ситуации можно говорить о том, что инновационная активность предприятий обрабатывающей промышленности носит более или менее выраженный экстенсивный характер и не в полной мере трансформируется в экономические выгоды и извлекаемую из инновационной деятельности финансовую ценность.
Формула для расчета финансовой ценности получаемой российскими предприятиями обрабатывающей промышленности от инновационной деятельности:
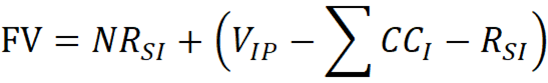
|
(2)
|
Где:
 – финансовая ценность, получаемая предприятиями
обрабатывающей промышленности от своей инновационной деятельности;
 и
 – стоимость, соответственно, безвозвратных и
возвратных государственных инвестиций в инновации в отраслях обрабатывающей
промышленности;
 – объем произведенной и реализованной инновационной
продукции в отраслях обрабатывающей промышленности;
 – сумма корпоративных расходов и затрат на
инновационную деятельность предприятий обрабатывающей промышленности и
продвижение ее результатов.
Экономический смысл показателя финансовой ценности, которую получают предприятия обрабатывающей промышленности от своей инновационной деятельности, состоит в следующем: инновации в современной экономике создаются благодаря взаимодействию корпоративного, государственного и научного сектора (модель «Triple Helix» [8]). Следовательно, те безвозвратные инвестиции, которые государство вкладывает в инновации предприятий обрабатывающей промышленности создают дополнительную финансовую ценность, поскольку, во-первых, снижают капиталоемкость инновационной деятельности, а, во-вторых, позволяют более гибко подходить к рыночному продвижению и коммерциализации инновационного продукта с использованием различных маркетинговых инструментов.
Формула для расчета интенсивности извлечения
финансовой ценности (  ) получаемой российскими предприятиями обрабатывающей
промышленности от инновационной деятельности:
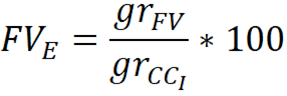
|
(3)
|
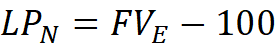
|
(4)
|
Где:
 – темп роста финансовой ценности, выраженный
коэффициентом;
 – темп роста суммарной стоимости корпоративных
расходов и затрат на инновационную деятельность, выраженный коэффициентом;
 – индикатор (в %) отклонения интенсивности извлечения
финансовой ценности от базового уровня (отрицательное значение отражает
недоизвлечение финансовой ценности относительно базового периода, положительное
– её превышение. Недоизвлечение и превышение извлечения финансовой ценности
являются в том числе следствием маркетингового продвижения инноваций).
Под эффективностью извлечения финансовой ценности в настоящей работе понимается соотношение темпа роста фактически полученной предприятием финансовой ценности и темпа роста совокупных затрат на инновационную деятельность и продвижение ее результатов (формула 3). Показатель принимает значение 100% в случае, когда прирост финансовой ценности соответствует приросту затрат; значение ниже 100% свидетельствует о недоизвлечении финансовой ценности, то есть о том, что дополнительные вложения в инновационную деятельность не сопровождаются пропорциональным приростом финансового результата.
Экономический смысл показателя интенсивности извлечения финансовой ценности заключается в анализе и измерении уровня условной упущенной выгоды, возникающей в первую очередь вследствие неэффективной коммерциализации инновационного продукта (или инновационной продукции), создаваемого и продвигаемого российскими предприятиями обрабатывающей промышленности. Под условной упущенной выгодой здесь понимается разность между расчетной финансовой ценностью инновационной деятельности и фактически извлеченной финансовой ценностью, выраженная в процентах к базовому уровню (формула 4). Иными словами, это та часть потенциального финансового результата, которая не была получена предприятием вследствие неполной рыночной реализации созданной инновации.
Таким образом, практическое значение предложенной методики состоит в том, что она позволяет комплексно оценивать инновационную деятельность предприятий обрабатывающей промышленности на макро-, мезо- и микроуровне, выявлять соотношение результатов инновационной активности, рыночной реализации инноваций и создаваемой ими финансовой ценности, а также диагностировать наличие потерь, возникающих на стадии коммерциализации инновационного продукта. Диагностика уровня потерь позволяет оценить не только технико-технологические и производственные ограничения, но также проблемы в части доведения инноваций до рынка.
При этом важно подчеркнуть, что извлечение финансовой ценности не является собственно маркетинговой задачей: это результат всей совокупности производственных, инвестиционных, финансовых и сбытовых решений предприятия. Маркетинг (в том числе цифровой) решает иную задачу — обеспечивает донесение ценности и смыслов инновации до настоящих и потенциальных потребителей, снижает информационную асимметрию и сокращает потери, возникающие именно на коммуникационно-сбытовом участке процесса коммерциализации. Маркетинговые усилия концентрируются на донесении до потребителя производственной и финансовой ценности инновации, рассчитанной по предложенной методике. Соответственно, совершенствование маркетинговых усилий предприятий обрабатывающей промышленности (например, за счет отказа от традиционных маркетинговых инструментов в пользу цифровых) следует рассматривать не как механизм, обеспечивающий извлечение финансовой ценности, а как инструмент снижения потерь финансовой ценности, возникающих на коммуникационно-сбытовом участке коммерциализации.
Важно также отметить, что анализировать динамику, интенсивность и ценность инновационной деятельности российских предприятий обрабатывающей промышленности следует не только в текущем стоимостном выражении, но и в сопоставимых ценах. Это связано с тем, что, с одной стороны, Росстат, измеряя базовую инфляцию, отражает ее неизменный уровень в последние пять лет (от 4% до 5-6% в годовом выражении). Но, с другой стороны, Банк России, исследуя потребительские ожидания и проводя мониторинг предприятий, показывает относительно высокий растущий уровень наблюдаемой инфляции. Поэтому для объективной оценки необходимо сопоставить данные по показателям инновационной активности российских предприятий обрабатывающей промышленности в текущих и сопоставимых ценах. Исходные данные для исследования и анализа инновационной деятельности российских предприятий обрабатывающей промышленности представлены в таблице 1.
Таблица 1. Исходные данные для исследования и анализа инновационной деятельности российских предприятий обрабатывающей промышленности [составлено и рассчитано авторами по данным источников 13-17]
|
Показатель
|
2021 год
|
2022 год
|
2023 год
|
2024 год
|
2025 год
| |||||
|
Cur
|
Com
|
Cur
|
Com
|
Cur
|
Com
|
Cur
|
Com
|
Cur
|
Com
| |
|
Наблюдаемая инфляция, %
|
---
|
16,3
|
17,0
|
15,9
|
14,5
| |||||
|
Инновационная активность
предприятий обрабатывающей промышленности, %
|
23,1
|
20,7
|
22,5
|
23,7
|
24,4
| |||||
|
Доля инновационной
продукции в продажах, %
|
6,6
|
7,0
|
8,0
|
8,3
|
8,6
| |||||
|
Доля государственного
финансирования инноваций в обрабатывающей промышленности, %
|
17,5
|
19,5
|
21,4
|
22,8
|
24,0
| |||||
|
Корпоративные расходы на
маркетинговое сопровождение инноваций, млрд руб.
|
0,12
|
0,12
|
0,18
|
0,15
|
1,30
|
0,96
|
1,80
|
1,14
|
2,20
|
1,22
|
|
Корпоративные затраты на
инновационную деятельность, трлн руб.
|
0,91
|
0,91
|
1,01
|
0,87
|
1,31
|
0,96
|
1,80
|
1,14
|
2,30
|
1,27
|
|
Государственные
инвестиции в инновации в обр. промышленности, млрд руб., всего, в том числе:
|
184,4
|
184,4
|
225,5
|
193,9
|
272,1
|
200,0
|
410,4
|
260,2
|
552,0
|
305,7
|
|
- безвозвратные
инвестиции
|
129,1
|
129,1
|
153,3
|
131,8
|
179,6
|
132,0
|
266,8
|
169,2
|
353,3
|
195,7
|
|
- возвратные инвестиции
|
55,3
|
55,3
|
72,2
|
62,1
|
92,5
|
68,0
|
143,6
|
91,1
|
198,7
|
110,0
|
|
Объем произведенной и
реализованной инновационной продукции, трлн руб.
|
3,61
|
3,61
|
4,04
|
3,47
|
4,90
|
3,60
|
5,79
|
3,67
|
6,67
|
3,69
|
** Com – сопоставимые цены
Результаты и обсуждение. Проведенные расчеты показывают, что, во-первых, в 2021-2025 гг. интенсивность инновационной деятельности российских предприятий обрабатывающей промышленности в целом демонстрировала восходящую динамику (см. рисунок 1).
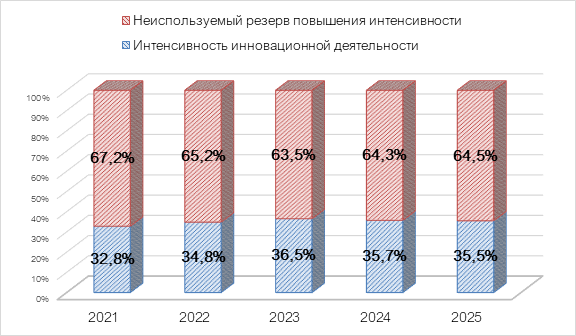
Рис. 1. Динамика интенсивности инновационной деятельности российских предприятий обрабатывающей промышленности [рассчитано авторами]
В период с 2021 по 2023 год включительно интенсивность инновационной деятельности российских предприятий обрабатывающей промышленности увеличилась с 32,8% до 36,5%, после чего последовало некоторое минимальное снижение (до 35,7% и 35,5% соответственно в 2024-2025 гг.). Это оказывало незначительное влияние на резерв повышения интенсивности инновационной деятельности, который остается весьма высоким — на уровне 65-67% для предприятий обрабатывающей промышленности.
Рисунок 2 отражает устойчивый рост финансовой ценности, получаемой предприятиями обрабатывающей промышленности от инновационной деятельности, в текущих ценах: с 2,77 трлн руб. в 2021 году до 4,52 трлн руб. в 2025 году.
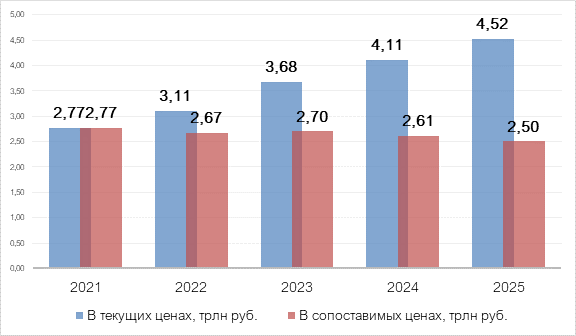
Рис. 2. Динамика финансовой ценности, получаемой российскими предприятиями обрабатывающей промышленности от инновационной деятельности [рассчитано авторами]
Вместе с тем в сопоставимых ценах динамика выглядит существенно более сдержанной. Так, в 2022-2024 гг. показатель колебался в диапазоне 2,6-2,7 трлн руб., а к 2025 году снизился до 2,5 трлн руб. Это указывает на то, что реальная наблюдаемая инфляция весьма существенно модифицирует тренд на извлечение финансовой ценности от инновационной деятельности российских предприятий обрабатывающей промышленности. Накопленное влияние инфляционного фактора на динамику финансовой ценности за последние пять лет составляет не менее 44,6%, что в том числе негативно сказывается и на способности самих промышленных предприятий инвестировать в свою инновационную активность, и на стремлении внешних акторов (например, государства, других частных или институциональных инвесторов) вкладывать денежные средства или иные активы в создание инноваций в российских отраслях обрабатывающей промышленности.
Рисунок 3 показывает, что интенсивность извлечения финансовой ценности после базового периода 2021-2022 гг., где она составляла 100,0% в текущих ценах и 99,7% в сопоставимых ценах, в дальнейшем снижалась.
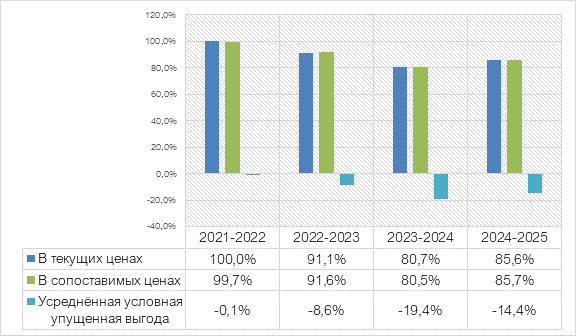
Рис. 3. Динамика интенсивности извлечения финансовой ценности и условной упущенной выгоды от инновационной деятельности российских предприятий обрабатывающей промышленности [рассчитано авторами]
Так, в 2022-2023 гг. интенсивность извлечения финансовой ценности снизилась до 91,1% и 91,6% соответственно в текущих и сопоставимых ценах. В период с 2023 по 2024 год отрицательная динамика этого показателя углубилась до 80,7-80,5% (соответственно в текущих и сопоставимых ценах). Но в 2024-2025 гг. наблюдалось частичное восстановление до 85,6-85,7% (соответственно в текущих и сопоставимых ценах). Одновременно усредненная условная упущенная выгода резко выросла с 0,1% до 19,4% в период с 2021 по 2023-2024 гг. включительно, но несколько снизилась по итогам 2024-2025 гг. (до -14,4%). Полученная динамика указывает на наличие ограничений в процессах коммерциализации инновационной продукции предприятий обрабатывающей промышленности, что может указывать на сокращение эффективности маркетингового сопровождения.
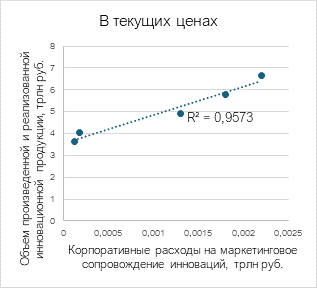
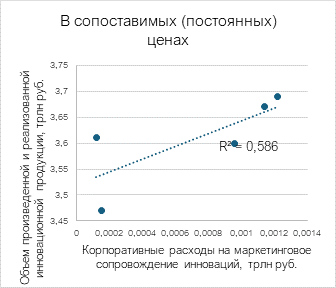
Этот вывод косвенно подтверждается и данными регрессионного анализа, который демонстрирует наличие и тесноту зависимости объемов реализации инновационной продукции от корпоративных расходов на маркетинговое сопровождение инноваций в текущих и сопоставимых ценах (рисунок 4).
|
|
Здесь следует прежде всего уточнить, что показатель корпоративных расходов на маркетинговое сопровождение инноваций носит агрегированный характер. Этот показатель отражает совокупные затраты предприятий обрабатывающей промышленности, направленные на рыночное продвижение и коммерциализацию инновационной продукции, включая подготовку и распространение информационных материалов, участие в отраслевых коммуникациях, взаимодействие с потенциальными заказчиками, развитие каналов продаж, аналитическое сопровождение и цифровые коммуникационные активности.
Под участием в отраслевых коммуникациях понимается совокупность действий предприятия по представлению инновационной продукции профессиональному сообществу: участие в отраслевых выставках и специализированных салонах, работа в технических комитетах и профессиональных ассоциациях, выступления на отраслевых конференциях и экспертных сессиях, публикации в отраслевых научно-технических изданиях, взаимодействие с отраслевыми аналитическими центрами и экспертами.
Под цифровыми коммуникационными активностями в настоящей работе понимается закрытый перечень инструментов: ведение корпоративного сайта и отраслевых разделов с технической документацией; продвижение в поисковых системах (SEO/SEM) по профессиональным запросам; таргетированные кампании в профессиональных цифровых медиа и отраслевых сообществах; рассылки по базам корпоративных контактов; вебинары и онлайн-демонстрации продукции; ведение корпоративных аккаунтов в профессиональных социальных сетях; использование CRM-систем и систем сквозной аналитики для сопровождения сделок. При этом отраслевая статистика не позволяет выделить расходы исключительно на цифровой маркетинг, поэтому цифровые активности рассматриваются как составная часть агрегированных расходов на маркетинговое сопровождение инноваций.
Так, по данным рисунка 4, имеется выраженная положительная зависимость между корпоративными расходами на маркетинговое сопровождение инноваций и объемами реализации инновационной продукции в текущих ценах, где коэффициент детерминации линейного тренда составляет 0,9573. В сопоставимых ценах эта зависимость также сохраняется, однако ее сила заметно ниже, поскольку значение коэффициента детерминации составляет 0,586. Это указывает на более умеренное и менее однозначное влияние маркетинговых расходов на реальные объемы реализации инновационной продукции, произведенной российскими предприятиями обрабатывающей промышленности, после исключения инфляционной компоненты.
Для целей содержательной интерпретации и формирования практических рекомендаций в настоящей работе используется оценка, полученная в сопоставимых ценах, поскольку именно она отражает реальную, а не номинальную динамику. Оценка в текущих ценах (R² = 0,9573) отражает совместное действие маркетинговых расходов и инфляционного фактора и потому завышает тесноту связи; она приводится как вспомогательная и иллюстрирует масштаб инфляционного искажения. Оценка в сопоставимых ценах (R² = 0,586) показывает умеренную, но устойчивую связь, свободную от инфляционной компоненты, и именно она принимается за основу при формулировании выводов.
Таким образом, расширение инновационной активности предприятий обрабатывающей промышленности и рост номинальной финансовой ценности инноваций не сопровождаются эквивалентным повышением интенсивности извлечения финансового результата. Это указывает на наличие разрыва между созданием инновационной продукции и полнотой реализации ее экономического потенциала на рынке. Под экономическим потенциалом инновационной продукции на рынке в настоящей работе понимается максимально достижимый объем финансовой ценности, который может быть извлечен предприятием при полной реализации рыночного спроса на инновацию в условиях сложившейся конъюнктуры, доступных каналов сбыта и существующих ограничений коммерциализации. Количественно он соотносится с расчетной финансовой ценностью инноваций (формула 2), а степень его фактической реализации характеризуется интенсивностью извлечения финансовой ценности (формула 3). Проведенный регрессионный анализ выявил положительную описательную связь между агрегированными расходами на маркетинговое сопровождение инноваций и объемом реализации инновационной продукции.
Вместе с тем полученная связь не должна интерпретироваться как доказательство самостоятельного причинного воздействия маркетинговых расходов, поскольку на объем реализации одновременно влияют технологические характеристики инновации, инвестиционные лаги, состояние спроса, доступность финансирования, отраслевые особенности и макроэкономические условия. Именно поэтому цифровой маркетинг рассматривается в настоящей работе не как количественно идентифицированный фактор, но как один из практически значимых инструментов повышения точности, измеримости и адаптивности маркетингового сопровождения инноваций предприятий обрабатывающей промышленности.
Следует также подчеркнуть, что традиционные и цифровые инструменты маркетинга не являются взаимоисключающими. Для инновационной продукции обрабатывающей промышленности традиционные инструменты (персональные продажи, технические презентации, участие в выставках, прямые переговоры с корпоративными заказчиками) сохраняют ключевое значение на этапах установления доверия и согласования технических условий сделки. Цифровые инструменты обеспечивают выявление и квалификацию потенциальных клиентов, измеримость коммуникаций, масштабируемость охвата и аналитическое сопровождение сделки. Таким образом, цифровой маркетинг рассматривается не как замена традиционного, а как инструмент повышения его адресности и измеримости на ранних стадиях воронки коммерциализации.
Поэтому упущенная выгода может рассматриваться как следствие не только технологических ограничений, инвестиционных лагов или высокой капиталоемкости инновационной деятельности, но и недостаточной эффективности рыночного доведения инновации до целевого потребителя, т.е. с недостаточной эффективностью маркетингового сопровождения инноваций. Под рыночным доведением инновации до целевого потребителя понимается совокупность последовательных действий предприятия по идентификации потенциальных покупателей, обоснованию для них прикладной и экономической полезности инновации, согласованию технических и коммерческих условий и заключению сделки. Эффективность этого процесса характеризуется соотношением числа потенциальных клиентов, дошедших до заключения сделки, к общему числу выявленных потенциальных клиентов, а также продолжительностью цикла сделки и стоимостью привлечения одного корпоративного заказчика.
В качестве метрик, отражающих эффективность маркетингового сопровождения инноваций, в работе предлагается использовать: количество квалифицированных лидов (MQL/SQL); конверсию переходов между стадиями воронки коммерциализации; продолжительность цикла сделки; стоимость привлечения корпоративного заказчика (CAC); долю маркетинговых расходов в объеме реализации инновационной продукции; соотношение прироста объема реализации инновационной продукции и прироста расходов на маркетинговое сопровождение; долю повторных заказов на инновационную продукцию. Указанные метрики увязаны с предложенной методикой через показатель интенсивности извлечения финансовой ценности.
Связано это со следующими наблюдаемыми на практике эффектами:
1) чем дольше длится операционный цикл инновационной продукции и чем менее убедительно предприятие обосновывает прикладную и экономическую полезность инновации, тем выше вероятность того, что часть потенциальной финансовой ценности не будет извлечена в полном объеме. Это объясняется тем, что длительный операционный цикл увеличивает период между вложением затрат и получением выручки, вследствие чего возрастает влияние дисконтирования, инфляции и изменения конъюнктуры; одновременно удлиняется период принятия решения корпоративным заказчиком, что повышает вероятность отказа или отложенного спроса. Недостаточно убедительное обоснование полезности инновации не позволяет заказчику корректно оценить экономический эффект от внедрения, что ведет к затягиванию согласования или к отказу от сделки;
2) чем меньше эффективность маркетинговых мер, в том числе связанных с коммуникационно-сбытовым участком коммерциализации инновационной продукции, тем выше вероятность того, что упущенные выгоды будут неизменно возрастать несмотря на то, что промышленные предприятия увеличивают свои корпоративные расходы на маркетинговое сопровождение инноваций. При этом коммерциализация инноваций не сводится к маркетинговым мерам: она включает производственное освоение, сертификацию, организацию сбыта, финансирование и послепродажное обслуживание. Маркетинговые меры образуют коммуникационно-сбытовой участок коммерциализации, на котором формируется рыночное признание инновации и, соответственно, возникает или не возникает выручка;
3) увеличение объемов государственного финансирования инновационной деятельности в отраслях обрабатывающей промышленности, в том числе посредством безвозвратных инвестиций, также не позволяет значимо нарастить объемы и интенсивность извлечения финансовой ценности.
Выявленная выше положительная зависимость между корпоративными расходами на маркетинговое сопровождение инноваций и объемами реализации инновационной продукции в отраслях обрабатывающей промышленности, особенно выраженная в текущих ценах, свидетельствует о том, что маркетинговое сопровождение выступает существенным фактором коммерциализации инноваций. В то же время более умеренное значение коэффициента детерминации в сопоставимых ценах позволяет предположить, что сам по себе рост маркетинговых расходов не обеспечивает автоматического устранения потерь финансовой ценности, если продвижение инноваций российских предприятий обрабатывающей промышленности не отличается достаточной точностью, измеримостью и адаптивностью.
Это позволяет предположить, что цифровой маркетинг представляется наиболее адекватным инструментом сокращения условной упущенной выгоды, возникающей в процессе коммерциализации инноваций в том числе и в отраслях обрабатывающей промышленности. Отличие цифрового маркетинга от традиционных форм продвижения состоит в том, что он позволяет работать не с абстрактным рынком, а с конкретными сегментами потребителей, цифровыми следами их поведения и измеримыми параметрами спроса. За счет этого цифровой маркетинг обеспечивает более высокий уровень адресности продвижения, позволяет оперативно тестировать гипотезы о востребованности инновационного продукта, уточнять ценностное предложение и гибко адаптировать инструменты продвижения к различным стадиям рыночного освоения инновации.
Прикладное значение этого вывода для инновационной продукции предприятий обрабатывающей промышленности раскрывается через три обстоятельства. Во-первых, инновационная продукция отрасли, как правило, является промежуточной и приобретается корпоративными заказчиками, круг которых ограничен и заранее идентифицируем, что делает адресное продвижение экономически эффективным. Во-вторых, решение о закупке принимается на основе технико-экономического обоснования, а не под влиянием импульсной рекламы, что повышает ценность доказательного цифрового контента. В-третьих, длительность цикла сделки делает измеримость и управляемость воронки коммерциализации критически важной для планирования выручки.
Особое значение это имеет для обрабатывающей промышленности, где инновационная продукция, как правило, характеризуется высокой технологической сложностью и длительным операционным циклом. Высокая технологическая сложность и длительный операционный цикл означают, что потенциальный заказчик не может оценить инновацию без дополнительной технической информации, а период между первым контактом и сделкой измеряется месяцами. В этих условиях цифровые инструменты позволяют поддерживать непрерывную коммуникацию с заказчиком на протяжении всего цикла, фиксировать промежуточные результаты и своевременно корректировать ценностное предложение, что снижает вероятность потери клиента на промежуточных стадиях. В подобных условиях цифровой маркетинг становится не просто средством информационного сопровождения, а элементом системы коммерциализации, уменьшающим информационную асимметрию между производителем и потребителем, ускоряющим рыночную адаптацию инновации и повышающим вероятность ее успешного внедрения.
Следовательно, условная упущенная выгода, выявленная в ходе проведенного анализа, может быть интерпретирована как частично маркетингово-обусловленный результат, возникающий вследствие недостаточной настройки механизмов рыночного продвижения инноваций. Упущенная выгода квалифицируется как частично маркетингово-обусловленная постольку, поскольку часть потенциальных заказчиков не становится фактическими не в силу отсутствия у них потребности или финансовых возможностей, а вследствие того, что предприятие не довело до них информацию о ценности инновации в доступной и убедительной форме. Именно эта часть потерь является устранимой средствами маркетинга, в отличие от потерь, обусловленных технологическими или макроэкономическими ограничениями.
Приведем примеры применительно к продуктовым инновациям предприятий обрабатывающей промышленности, поскольку, согласно данным Росстата, именно они преобладают в отрасли. Пример недостаточной настройки механизмов рыночного продвижения: предприятие продвигает новую модель промышленного оборудования через массовую рекламу в открытых цифровых каналах, не выделяя отраслевые сегменты, вследствие чего значительная часть бюджета расходуется на аудиторию, не являющуюся потенциальным заказчиком. Пример достаточной настройки: предприятие формирует базу приоритетных корпоративных заказчиков, ведет адресную коммуникацию через профессиональные цифровые каналы, сопровождает сделку техническими материалами и фиксирует все контакты в CRM, что позволяет своевременно выявлять и устранять потери на промежуточных стадиях.
Из этого вытекает, что внедрение инструментов цифрового маркетинга — маркетинга ключевых клиентов, цифрового контент-маркетинга, сквозной цифровой аналитики на базе CRM и цифрового тестирования рыночных гипотез — должно рассматриваться как одно из ключевых направлений совершенствования коммерциализации инновационной продукции, поскольку именно оно способно сократить разрыв между создаваемой финансовой ценностью и ее фактическим извлечением в процессе инновационной деятельности предприятий обрабатывающей промышленности.
С прикладной точки зрения одним из инструментов цифрового маркетинга, релевантных продвижению инновационной продукции предприятий обрабатывающей промышленности, является маркетинг ключевых клиентов (Account-Based Marketing) [7]. Этот инструмент ориентирован не на массовый рынок, но на работу с ограниченным кругом приоритетных корпоративных клиентов. В результате снижается риск рассеивания маркетинговых ресурсов, повышается точность выхода на целевого клиента и сокращается вероятность возникновения упущенной выгоды, вызванной низкой адресностью продвижения.
Не менее значимым направлением выступает развитие цифрового контент-маркетинга (Digital content marketing [10]), основанного на подготовке технических кейсов, отраслевых обзоров, демонстрационных материалов, вебинаров и цифровых презентаций, раскрывающих прикладную и экономическую полезность инновационного промышленного продукта. Для производственных отраслей это имеет особое значение, поскольку потенциальный корпоративный клиент принимает решение не под влиянием краткосрочного рекламного воздействия, но на основе доказательств технологической применимости, производственной надежности и ожидаемого экономического эффекта от внедрения инновации. Соответственно, качественный цифровой контент способен снижать информационную асимметрию между производителем и потребителем, ускорять прохождение инновации через стадии оценки и согласования и тем самым уменьшать потери финансовой ценности, т.е. сокращать уровень и объемы условной упущенной выгоды.
С учетом того, что рекомендация по разработке цифрового контента требует конкретизации, в настоящей работе предлагаются следующие параметры его размещения и обновления. Где размещать: корпоративный сайт в разделе технической документации, отраслевые профессиональные цифровые площадки и специализированные медиа, корпоративные аккаунты в профессиональных социальных сетях, базы корпоративных контактов для адресных рассылок. Когда размещать: на стадии вывода инновации на рынок — материалы ознакомительного характера; на стадии активных переговоров — технические кейсы и расчеты экономического эффекта; на стадии сопровождения сделки — демонстрационные материалы и вебинары. Как часто обновлять: технические материалы — по мере изменения характеристик продукции, но не реже одного раза в квартал; отраслевые обзоры — не реже одного раза в полугодие; новостные материалы — ежемесячно.
Еще одним практически значимым решением является построение системы сквозной цифровой аналитики на базе CRM и инструментов отслеживания воронки коммерциализации [9, 12]. Такая система позволяет фиксировать путь потенциального клиента от первого контакта с инновационным продуктом до заключения сделки, сопоставлять маркетинговые активности с качеством лидов, длительностью цикла сделки и фактическим объемом реализации инновационной продукции. Благодаря этому становится возможным выявление стадий, на которых промышленное предприятие теряет потенциального клиента. И, следовательно, это позволяет провести определение и локализацию источников условной упущенной выгоды в самом процессе коммерциализации.
Практическую значимость также имеет использование цифровых инструментов тестирования рыночных гипотез, включая пилотные рекламные кампании, отраслевые лендинги, ретаргетинг, персонализированные email-сценарии и цифровые мероприятия для потенциальных клиентов [11]. Под рыночными гипотезами в работе понимаются проверяемые предположения о параметрах спроса на инновационную продукцию: о востребованности отдельных технических характеристик, о приемлемом уровне цены, о значимости тех или иных аргументов ценностного предложения, о предпочтительных каналах коммуникации и о готовности заказчика к пробному внедрению. Тестирование осуществляется посредством пилотных цифровых кампаний с измеримой реакцией аудитории: регистрации на вебинар, запросы технической документации, обращения через формы на отраслевом лендинге, отклики на адресные рассылки.
Раскроем содержание указанных инструментов применительно к обрабатывающей промышленности. Персонализированные email-сценарии — это последовательности адресных писем корпоративным заказчикам, различающиеся в зависимости от стадии взаимодействия: письмо-знакомство с описанием инновации, письмо с техническим кейсом, письмо с расчетом экономического эффекта, письмо-приглашение на демонстрацию, письмо-напоминание о сроках поставки. Цифровые мероприятия — вебинары и онлайн-демонстрации инновационной продукции, виртуальные туры по производственным площадкам, онлайн-конференции для корпоративных заказчиков, цифровые круглые столы с участием технических специалистов предприятия. Отраслевой лендинг — специализированная посадочная страница, посвященная конкретному инновационному продукту и содержащая технические характеристики, результаты испытаний, расчет экономического эффекта и форму запроса коммерческого предложения. Ретаргетинг — повторное обращение через цифровые каналы к представителям организаций, ранее проявившим интерес к инновационной продукции предприятия, с целью возврата их в воронку коммерциализации.
Такие решения позволяют промышленному предприятию еще до масштабного вывода инновации на рынок оценить интерес к продукту, уточнить параметры ценностного предложения и скорректировать способ позиционирования. Под нерезультативной коммерциализацией в настоящей работе понимается ситуация, при которой предприятие несет полные затраты на создание и продвижение инновации, однако не достигает планируемого объема реализации, вследствие чего часть расчетной финансовой ценности остается неизвлеченной. Под верификацией спроса понимается предварительная проверка наличия реального платежеспособного интереса к инновации до начала масштабного производства и масштабного продвижения. Для инновационной продукции, представляемой российскими предприятиями обрабатывающей промышленности, ранняя верификация спроса особенно важна, поскольку она позволяет получить измеримую реакцию потенциальных заказчиков при относительно низких затратах и, следовательно, отказаться от заведомо нерезультативных направлений коммерциализации до того, как в них будут вложены значительные ресурсы.
Таким образом, прикладные решения в области цифрового маркетинга позволяют рассматривать его не только как средство продвижения инноваций, но и как инструмент снижения потерь финансовой ценности, возникающих на коммуникационно-сбытовом участке коммерциализации результатов инновационной деятельности промышленных предприятий. Очевидно, что минимизация условной упущенной выгоды напрямую связана с переходом предприятий обрабатывающей промышленности к более адресной, аналитически обеспеченной цифровой управляемой модели коммерциализации, в которой маркетинговые инструменты интегрируются в общий контур инновационного развития промышленного предприятия и становятся фактором его финансовой результативности.
Выводы. На основе проведенного исследования можно сделать следующие основные выводы:
1) установлено, что в 2021-2025 гг. инновационная деятельность российских предприятий обрабатывающей промышленности характеризовалась ростом инновационной активности и расширением рыночного присутствия инновационной продукции, однако данный процесс не сопровождался пропорциональным повышением результативности коммерциализации инноваций;2) предложенная авторская методика позволила комплексно оценить инновационную деятельность предприятий обрабатывающей промышленности на основе трех взаимосвязанных показателей: интенсивности инновационной деятельности, финансовой ценности инноваций и условной упущенной выгоды;
3) проведенные расчеты показали, что в текущих ценах финансовая ценность инновационной деятельности демонстрировала устойчивый рост, однако в сопоставимых ценах ее динамика оказалась значительно более сдержанной, что свидетельствует о существенном влиянии инфляционного фактора на стоимостные результаты инновационной активности;
4) выявлено, что интенсивность извлечения финансовой ценности из результатов инновационной деятельности российских предприятий обрабатывающей промышленности в период с 2021 по 2025 год включительно снижалась, а условная упущенная выгода сохранялась на достаточно высоком уровне, что указывает на наличие потерь на стадии коммерциализации инновационной продукции;
5) показано, что упущенная выгода в инновационной деятельности российских предприятий обрабатывающей промышленности может рассматриваться не только как следствие технологических и инвестиционных ограничений, но и как результат недостаточно эффективного рыночного доведения инноваций до целевого потребителя;
6) регрессионный анализ выявил наличие положительной описательной зависимости между корпоративными расходами на маркетинговое сопровождение инноваций и объемами реализации инновационной продукции; при этом за основу содержательной интерпретации принята оценка в сопоставимых ценах (R² = 0,586), тогда как оценка в текущих ценах (R² = 0,9573) отражает совместное действие маркетинговых расходов и инфляционного фактора;
7) вместе с тем установлено, что само по себе увеличение маркетинговых расходов на продвижение инновационной продукции не обеспечивает автоматического сокращения условной упущенной выгоды, если маркетинговые усилия российских предприятий обрабатывающей промышленности не отличаются достаточной точностью, измеримостью и адаптивностью;
8) показано, что цифровой маркетинг выступает одним из наиболее перспективных инструментов сокращения условной упущенной выгоды, поскольку он позволяет повысить адресность продвижения, ускорить рыночную адаптацию инновационного продукта и улучшить управляемость процесса коммерциализации; при этом цифровой маркетинг не подменяет традиционные инструменты, а дополняет их, обеспечивая измеримость и адресность коммуникаций на ранних стадиях воронки коммерциализации;
9) практическая значимость исследования состоит в том, что предложенный подход и сформулированные рекомендации могут быть использованы российскими промышленными предприятиями при совершенствовании маркетинговой политики, ориентированной на более полное рыночное признание созданной инновационной продукции.
Страница обновлена: 22.10.2026 в 11:06:36
Tsifrovoy marketing v sisteme prodvizheniya innovatsiy predpriyatiy obrabatyvayushchey promyshlennosti
Lyasnikov N.V., Lyasnikova Y.V., Maslevich T.P.Journal paper
Marketing and marketing research
Volume 31, Number 4 (October-December 2026)