Индекс зрелости маркетингового использования информационной модели застройщика
Мухаррамова Э.Р.1 
1 Финансовый университет при Правительстве Российской Федерации, Москва, Россия
Статья в журнале
Маркетинг и маркетинговые исследования (РИНЦ, ВАК)
опубликовать статью
Том 32, Номер 2 (Апрель-июнь 2027)
Введение
Государственный и отраслевой мониторинг перехода жилищного строительства на технологии информационного моделирования (далее — ТИМ) опирается на один показатель — долю застройщиков, применяющих технологию. По данным ДОМ.РФ, она выросла с 38 % в I квартале 2025 г. [33] до 49 % во II квартале 2026 г., а на проекты с моделью приходится 46 % строящегося жилья [16]. Показатель отвечает на вопрос «применяет ли компания модель», но не на вопрос «что получает от модели покупатель».
Ответ на этот вопрос требует измерителя — показателя, который различает застройщиков не по факту наличия модели, а по глубине её использования в отношениях с покупателем. Речь идёт о первичном рынке жилья, где квартира продаётся до завершения строительства. Статья отвечает на вопрос, как измерить, доходит ли модель до покупателя.
Рынок предъявляет такой запрос и со стороны самих девелоперов: BIM-модель позволяет клиенту «увидеть вид из окна квартиры и оценить окружающую застройку еще до начала строительства» [20], а для эксплуатации эксперты считают необходимым цифровой двойник здания [1]. Разрыв между заявлениями и практикой измеряется лишь частично: в аудите ста крупнейших застройщиков средний уровень цифровизации клиентского пути оценён в 28,9 % [38], но такие замеры фиксируют наличие сервисов, а не их опору на данные модели. Вклад статьи — индекс зрелости использования информационной модели в целях маркетинга, двухконтурная архитектура его измерения, апробация на данных двадцати крупнейших групп компаний [34] и типология компаний по зрелости.
Обзор литературы
Индексы цифровой зрелости разработаны применительно к компании в целом: алгоритм оценки цифровой зрелости К. А. Алениной и А. В. Курицыной [2], инструментарий оценки готовности к цифровой трансформации А. А. Чурсина и соавторов [36], методика А. А. Афанасьева [6], подход Т. Н. Кисель к цифровой трансформации инвестиционно-строительных предприятий на основе ТИМ [18]. Их общий объект — технологическая и организационная готовность компании, а не опыт её клиента.
Литература о клиентском опыте задаёт вторую ось измерения: клиентский путь — последовательность стадий до покупки, во время покупки и после неё с точками контакта, частью контролируемыми компанией. И. А. Аренков с соавторами показали на рынке столь же дорогой и редкой покупки, как жильё, значение эмоций и процесса принятия решений на всех этапах пути [30]; И. А. Захарова обосновала управление клиентским опытом на основе ценности [17] — вслед за ней значимость стадии оценивается в статье её вкладом в результативность маркетинга; В. В. Сыропятов показал роль омниканальной поддержки в лояльности клиентов [31].
Третья линия — оценка эффективности и результативности маркетинга. О. К. Ойнер оценивает маркетинговые действия по их вкладу в рыночные и финансовые результаты бизнеса [23]; в этом смысле результативность маркетинга понимается и в статье. В. А. Свирин и А. П. Латкин предлагают подход к оценке маркетинговых технологий на региональном уровне [27], В. В. Гордеев, А. Д. Столяров и В. И. Абрамов выявляют «ключевые факторы, влияющие на эффективность персонализированных маркетинговых кампаний» [12], а В. И. Абрамов с соавторами показывают, что системы управления отношениями с клиентами (далее — CRM) «выполняют, как правило, функции учета и контроля» [35]. Ц. Лю связал замещение иностранных цифровых сервисов отечественными с устойчивостью показателей интернет-маркетинга [19]. Э. Н. Белозорова отмечает «формирование и накопление цифрового капитала» [7]; данные модели, доведённые до клиентских сервисов, — одна из его форм у застройщика.
Для измерения по открытым данным важны работы о методах сбора маркетинговых данных. О. А. Погребова и А. А. Оборевич систематизировали методы «по критериям уровня вмешательства исследователя (высокий / низкий) и природе данных» [25]; наблюдение цифрового следа компании — метод с низким вмешательством. М. А. Шейнина и Е. С. Снеговская показали, что имиджевое продвижение повышает узнаваемость, но не даёт прямого прироста сделок [37], — довод в пользу измерения функциональных инструментов клиентского пути. И. А. Аренков и Г. Т. Бисько описали дополненную и виртуальную реальность — технологическую основу туров и выбора квартиры на модели [5].
На рынке жилья смежные наблюдения сделаны без привязки к модели: информационные технологии охватили практически все этапы жизненного цикла недвижимости [11], банки объединяют поиск, покупку и ипотеку в дистанционных сервисах [8], рынок жилищного строительства характеризуется «низким уровнем конкуренции и высокими административными барьерами» [10], а стратегия удержания клиентов строится на ценностно-ориентированном подходе [28].
Специфика маркетинга недвижимости и строительства
Маркетинг застройщика на первичном рынке жилья имеет ряд особенностей. Во-первых, это дорогая и редкая покупка с высоким воспринимаемым риском и длинным циклом принятия решения; Н. И. Морщинина подчёркивает специфичность блага на рынке жилья, «имеющего высокую стоимость» [21]. Во-вторых, покупатель приобретает «обещание»: квартира продаётся по договору участия в долевом строительстве до завершения строительства, оценивается её описание, а при приёмке обещанное сопоставляется с фактическим. В-третьих, ведущую роль играют цена и ипотека: по И. И. Скоробогатых с соавторами, «ценовой параметр стоимости жилья является важнейшим при принятии решения о покупке» [29]. В-четвёртых, по И. Ю. Окольнишниковой и А. И. Уховой, застройщик «в процессе продажи своих объектов коммуницирует с конечным потребителем чаще всего напрямую» [24] и контролирует большинство точек контакта. В-пятых, в продажи встроены банк проектного финансирования и счета эскроу: в IV квартале 2025 г. при покрытии 69 % средневзвешенная ставка по ссудам застройщикам составляла 10,2 % [26]. Поэтому ключевой показатель маркетинга застройщика — темп продаж, то есть скорость реализации площади относительно строительной готовности (определение и критерий приемлемости — в методологии). В-шестых, рынок регулируется Федеральным законом № 214-ФЗ, а ДОМ.РФ ведёт мониторинг распроданности [15] и применения ТИМ [16].
Из этой специфики следуют стадии индекса и их веса: длинный цикл решения разделяет осведомлённость и выбор; покупка «обещания» добавляет ожидание и приёмку; роль цены даёт наибольший вес выбору; банк и эскроу — высокие веса сделки и ожидания; прямая коммуникация делает содержательным измерение по цифровому следу застройщика.
Под ТИМ в статье понимается технология — совокупность программных средств, стандартов, процессов и участников (проектировщики, застройщик, подрядчики, эксплуатирующая организация), обеспечивающая создание и использование информационной модели объекта капитального строительства — по Градостроительному кодексу РФ, совокупности взаимосвязанных сведений, документов и материалов об объекте в электронном виде [14]. Для маркетинга модель — полное цифровое описание продукта до его появления: планировки и площади, отделка, виды из окон и инсоляция, благоустройство, график и готовность. От ТИМ отличаются маркетинговые цифровые сервисы — тур, личный кабинет, онлайн-сделка [27], — работающие как на данных модели, так и без них; это различие лежит в основе шкалы индекса. Технологическая литература о ТИМ, напротив, измеряет глубину применения модели по стадиям жизненного цикла объекта. Н. В. Городнова и В. А. Лемеза связывают BIM-технологии с экономией средств и сокращением срока окупаемости [13], Т. Н. Кисель — с сокращением сроков, ростом качества и снижением стоимости строительства [18]. Обе линии оценивают эффект на стороне производства.
Вывод обзора: индексы цифровой зрелости оценивают компанию, модели клиентского опыта описывают путь клиента, методики ТИМ измеряют жизненный цикл объекта, но показателя, соединяющего данные информационной модели со стадиями пути покупателя, в литературе нет. Потребность в таком инструменте определяет предмет статьи. Для её удовлетворения вводится понятие зрелости использования информационной модели в целях маркетинга — степени, в которой данные модели жилого дома доведены до покупателя через клиентские инструменты застройщика и закреплены обязательствами перед ним. Уровень этой зрелости измеряется индексом I (формула 1). Цифровая зрелость [2; 6; 36] необходима, но недостаточна: она переходит в эту зрелость лишь при интеграции данных модели из проектного блока с CRM, онлайн-бронированием и личным кабинетом и включении их в точки контакта с покупателем (рисунок 1). Поэтому высокая цифровая зрелость совместима с низкой зрелостью использования модели.
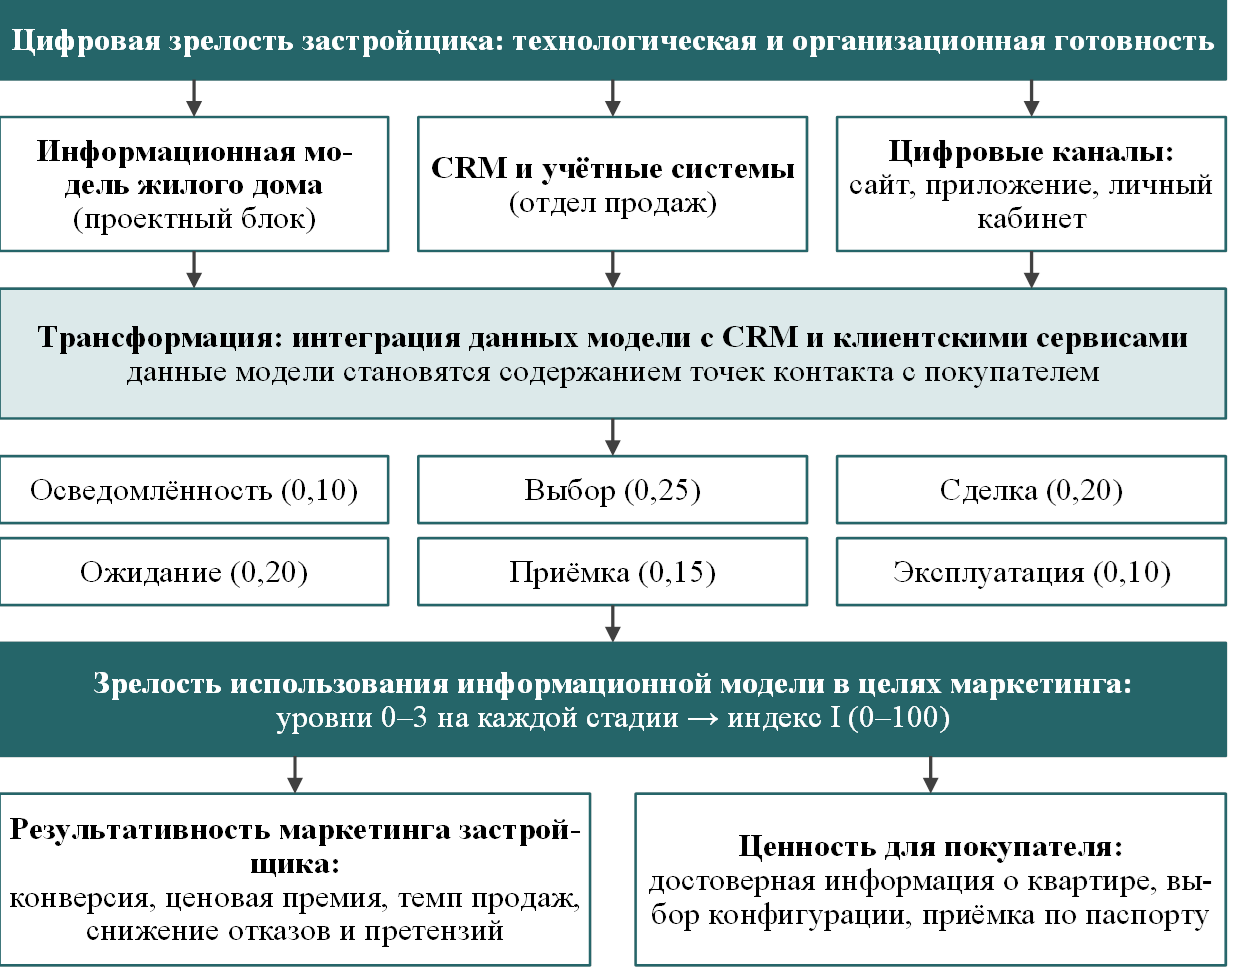
Рисунок 1 – Трансформация цифровой зрелости застройщика в зрелость использования информационной модели в целях маркетинга
Источник: составлено автором.
Методология исследования
Этапы клиентского пути (потребительского опыта) покупателя в индексе называются стадиями. Индекс строится на пересечении двух осей: стадий клиентского пути покупателя жилья и уровней использования модели на каждой стадии. Стадии получены детализацией деления клиентского пути на этапы до покупки (осведомлённость, выбор), во время покупки (сделка) и после покупки (ожидание ввода, приёмка, эксплуатация). Уровни задаются шкалой 0–3, различающей не наличие цифрового инструмента, а его связь с моделью (таблица 1).
Таблица 1 – Шкала уровней использования информационной модели на стадии клиентского пути
|
Уровень
|
Что означает
|
Пример
|
|
0
|
Цифрового инструмента нет
|
Выбор квартиры по бумажным планировкам; упоминание ТИМ на сайте
без клиентского инструмента
|
|
1
|
Цифровой сервис на данных, не связанных с моделью
|
Шахматка по данным учётной системы; онлайн-бронирование;
фотоотчёт; личный кабинет
|
|
2
|
Инструмент на данных модели
|
Выбор
квартиры на объёмной модели; конфигуратор
отделки из спецификаций модели; статус стройки по
элементам модели
|
|
3
|
Инструмент на данных модели, закреплённый обязательством
|
Конфигурация или паспорт квартиры — в договоре; приёмка по версии
модели
|
Интегральный индекс рассчитывается по формуле:
I = 100 · Σ ws · Ls / 3, (1)
где I — индекс зрелости использования информационной модели в целях маркетинга (см. рисунок 1), от 0 до 100; ws — вес стадии s, сумма весов равна единице; Ls — уровень использования модели на стадии s, от 0 до 3.
Значимость стадии — её вес ws, то есть относительный вклад в результативность маркетинга застройщика. Охват стадии — доля компаний выборки, у которых стадия обеспечена хотя бы одним подтверждённым цифровым сервисом. Расхождение охвата и значимости — несовпадение упорядочения стадий по охвату и по весу.
Обоснование весов стадий
Под результативностью маркетинга застройщика понимается достигнутый маркетингом рыночный результат проекта: конверсия обращений в сделки, цена реализации, ценовая премия (превышение цены над сопоставимыми предложениями за выбранную и сконфигурированную покупателем квартиру), темп продаж, сокращение отказов и претензий [23]. Стадии неравнозначны по вкладу в эти показатели (таблица 2), поэтому взвешиваются: без весов конфигуратор при выборе квартиры, влияющий на цену, значил бы столько же, сколько сервис при эксплуатации. Веса установлены автором методом экспертного ранжирования, групповая экспертиза не проводилась. Стадии разделены на ранговые группы: влияние на цену и конверсию — выбор (0,25); прямое влияние на конверсию или темп продаж — сделка и ожидание (по 0,20); влияние на издержки и претензии — приёмка (0,15); косвенное влияние через узнаваемость и репутацию — осведомлённость и эксплуатация (по 0,10). Ожидание снижает отказы и ускоряет продажи, так как покупатель по договору долевого участия платит задолго до получения квартиры, а прозрачность стройки снижает его неопределённость и подтверждает надёжность застройщика новым покупателям. Шаг 0,05 — наименьший, при котором группы различимы без ложной точности экспертной оценки.
Таблица 2 – Связь стадий клиентского пути с показателями результативности маркетинга
|
Стадия
|
Вес
|
Показатели результативности
|
Механизм влияния
|
|
Осведомлённость
|
0,10
|
Число обращений
|
Тур и виды из окон привлекают к проекту; влияние косвенное
|
|
Выбор
|
0,25
|
Конверсия; цена; ценовая премия
|
Данные о планировке, отделке, видах и инсоляции обосновывают цену
|
|
Сделка
|
0,20
|
Конверсия; темп продаж
|
Онлайн-сделка сокращает путь до договора
|
|
Ожидание
|
0,20
|
Темп продаж; отказы
|
Прозрачность стройки снижает неопределённость
|
|
Приёмка
|
0,15
|
Претензии и споры
|
Приёмка по модели сближает ожидания и факт
|
|
Эксплуатация
|
0,10
|
Повторные покупки, рекомендации
|
Репутация следующих проектов
|
Темп продаж: определение и критерий приемлемости
Темп продаж — скорость реализации продаваемой площади проекта: кв. м в месяц, число зарегистрированных договоров в месяц или процент продаваемой площади в месяц:
v = 100 · (Sпрод(t1) − Sпрод(t0)) / (S · (t1 − t0)) (3)
где Sпрод(t) — площадь, проданная к моменту t; S — продаваемая площадь проекта; t1 − t0 — период, мес. Плановый темп vплан задаётся графиком продаж, согласованным с банком, фактический vфакт рассчитывается по формуле (3), критический vкрит — минимальный темп, при котором проект не попадает в зону риска по ориентиру ДОМ.РФ — «распроданность ниже 60% с учетом готовности». В авторской операционализации:
vкрит = 0,6 · g, (4)
где g — прирост строительной готовности, % в месяц. Темп приемлем при vфакт ≥ vплан; при vкрит ≤ vфакт < vплан продажи отстают от графика банка, при vфакт < vкрит проект в зоне риска. Отставание снижает покрытие кредита K = Э / З (Э — средства на счетах эскроу, З — задолженность) и повышает эффективную ставку:
rэфф = rл · min(K; 1) + rб · (1 − min(K; 1)), (5)
где rл и rб — пониженная и базовая ставки. Условный пример: при продаваемой площади 40 тыс. кв. м и строительстве 30 мес. g ≈ 3,3 % в месяц, vплан ≈ 3,3 %, vкрит ≈ 2,0 %. При vфакт = 1,7 % к середине стройки продано 25,5 % площади при пороге 30 % — зона риска; при 2,5 % — 37,5 %: риска нет, но отставание от плана (50 %) удорожает кредит.
Система индикаторов, по которым устанавливается уровень каждой стадии, приведена в таблице 3. Для каждой стадии указаны наблюдаемые признаки уровня 1 и признаки, подтверждающие уровни 2 и 3.
Таблица 3 – Система индикаторов индекса зрелости по стадиям клиентского пути
|
Стадия (вес)
|
Уровень 1: цифровой сервис
|
Уровень 2: инструмент на данных модели
|
Уровень 3: закреплённое обязательство
|
|
Осведомлённость
(0,10)
|
Виртуальный
тур по квартире или комплексу
|
Тур
и виды из окон, построенные по модели
|
Гарантия
соответствия виду и инсоляции
|
|
Выбор
(0,25)
|
Интерактивная
шахматка; онлайн-выбор отделки или меблировки
|
Выбор
на объёмной модели дома; конфигуратор отделки из спецификаций модели
|
Выбранная
конфигурация фиксируется в договоре
|
|
Сделка
(0,20)
|
Онлайн-бронирование
и электронная регистрация
|
Документы
сделки формируются из данных модели
|
Паспорт
квартиры — приложение к договору
|
|
Ожидание
(0,20)
|
Фото-
и видеоотчёты, веб-камеры, личный кабинет
|
Статус
строительства по элементам модели
|
Регламент
обновления статуса и уведомления об изменениях
|
|
Приёмка
(0,15)
|
Онлайн-запись
и цифровая фиксация замечаний
|
Приёмка
по паспорту квартиры из модели
|
Шкала
компенсаций за отклонения от версии модели
|
|
Эксплуатация
(0,10)
|
Приложение
жителя, сервис управляющей компании
|
Эксплуатационная
модель, переданная управляющей компании
|
Паспорт
квартиры доступен собственнику весь гарантийный срок
|
Измерение ведётся в двух контурах (рисунок 2). Внешний контур опирается на открытый цифровой след компании — официальный сайт, мобильные приложения, пресс-релизы — и доступен любому наблюдателю. Он надёжно устанавливает уровни 0 и 1, а уровни 2 и 3 — только при публичном раскрытии связи инструмента с моделью или договорных условий. Внутренний контур — самооценка компании с подтверждающими данными: происхождение данных клиентского сервиса из модели, интеграция модели с CRM, тексты договоров. Он устанавливает уровни 2 и 3 и применяется при андеррайтинге проектного финансирования или в отраслевом мониторинге.
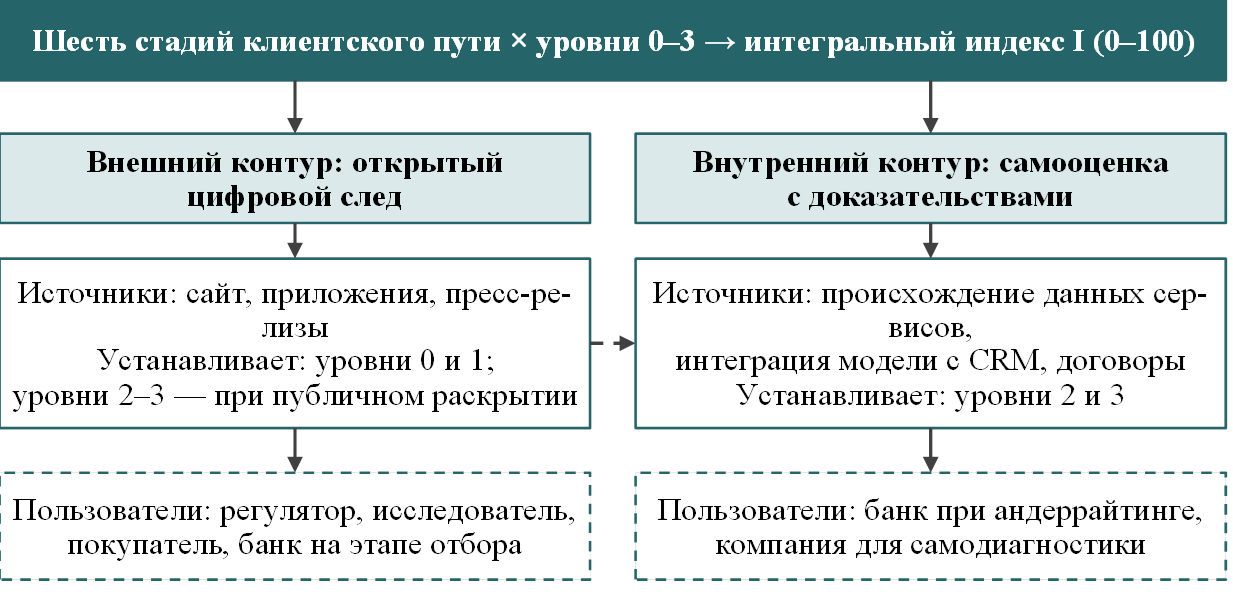
Рисунок 2 – Архитектура измерения индекса зрелости использования модели в целях маркетинга
Источник: составлено автором.
Апробация проведена во внешнем контуре. Выборка сформирована по рейтингу ЕРЗ.РФ на 1 сентября 2026 г. [34]: из двадцати крупнейших групп исключены некоммерческий оператор программы реновации, не продающий квартиры, и пять компаний, сайты которых оказались недоступны для проверки. Аудит проведён автором единолично 30 сентября 2026 г. по официальным сайтам, мобильным приложениям и пресс-релизам компаний. Девять индикаторов уровня 1 (таблица 3) кодировались бинарно: 1 — признак подтверждён страницей официального сайта компании или карточкой её мобильного приложения (подтверждающая страница), где сервис доступен или описан как действующий, 0 — не подтверждён. Признак засчитывался группе, если подтверждён хотя бы в одном её проекте; анонсы планируемых сервисов и описания без функциональности кодировались как 0, а 0 означает отсутствие подтверждения, а не доказанное отсутствие сервиса. Повторная проверка вторым кодировщиком не проводилась. Для каждой стадии рассчитана доля подтверждённых индикаторов xs, интерпретируемая как степень достижения уровня 1. Поскольку подтверждений уровней 2 и 3 во внешнем контуре не выявлено, интегральный индекс для выборки равен одной трети субиндекса цифрового сервиса, рассчитываемого по формуле:
Iсервис = 100 · Σ ws · xs. (2)
Компании обозначены кодами Д1–Д14: цель — проверить различающую способность индекса, а не ранжировать компании. Интерактивные виджеты туров и выбора на модели часто не видны при автоматической загрузке страниц, поэтому оценки по стадиям осведомлённости и выбора являются нижней границей: если виджет не обнаружен, индикатор получал 0 даже при наличии сервиса, а ошибочная 1 исключена требованием подтверждения, поэтому истинные значения могут быть только выше.
Результаты исследования
Результаты аудита сведены в таблицу 4. Субиндекс цифрового сервиса варьирует от 10 до 80 баллов при среднем 35,7 и медиане 30, то есть внешний контур надёжно различает компании даже в выборке крупнейших участников рынка.
Таблица 4 – Результаты апробации индекса во внешнем контуре: доли подтверждённых индикаторов по стадиям и итоговые оценки
|
Код
|
Объём, млн кв. м
|
Осведом-
лённость |
Выбор
|
Сделка
|
Ожида-
ние |
Приёмка
|
Эксплуа-
тация |
Субиндекс сервиса
|
Индекс I
|
|
Д1
|
4,48
|
0,00
|
0,50
|
1,00
|
1,00
|
0,50
|
1,00
|
70,0
|
23,3
|
|
Д2
|
3,62
|
1,00
|
0,50
|
1,00
|
1,00
|
0,50
|
1,00
|
80,0
|
26,7
|
|
Д3
|
2,53
|
0,00
|
0,00
|
0,00
|
1,00
|
0,00
|
0,00
|
20,0
|
6,7
|
|
Д4
|
2,30
|
0,00
|
0,00
|
0,00
|
0,50
|
0,00
|
1,00
|
20,0
|
6,7
|
|
Д5
|
2,06
|
0,00
|
0,00
|
0,00
|
1,00
|
0,00
|
0,00
|
20,0
|
6,7
|
|
Д6
|
1,84
|
0,00
|
0,00
|
1,00
|
0,50
|
0,00
|
0,00
|
30,0
|
10,0
|
|
Д7
|
1,77
|
0,00
|
0,50
|
1,00
|
0,50
|
0,50
|
1,00
|
60,0
|
20,0
|
|
Д8
|
1,59
|
0,00
|
0,00
|
0,00
|
0,50
|
0,00
|
0,00
|
10,0
|
3,3
|
|
Д9
|
1,25
|
0,00
|
0,00
|
1,00
|
1,00
|
0,00
|
1,00
|
50,0
|
16,7
|
|
Д10
|
0,99
|
0,00
|
0,00
|
1,00
|
1,00
|
0,00
|
0,00
|
40,0
|
13,3
|
|
Д11
|
0,86
|
0,00
|
0,00
|
1,00
|
0,50
|
0,00
|
0,00
|
30,0
|
10,0
|
|
Д12
|
0,84
|
0,00
|
0,00
|
0,00
|
0,50
|
0,00
|
1,00
|
20,0
|
6,7
|
|
Д13
|
0,82
|
0,00
|
0,00
|
1,00
|
1,00
|
0,00
|
0,00
|
40,0
|
13,3
|
|
Д14
|
0,78
|
0,00
|
0,00
|
0,00
|
0,50
|
0,00
|
0,00
|
10,0
|
3,3
|
|
Среднее
|
—
|
0,07
|
0,11
|
0,57
|
0,75
|
0,11
|
0,43
|
35,7
|
11,9
|
Распределение значений показано на рисунке 3. Выделяются три группы. Две компании (Д1 и Д2) набирают 70–80 баллов и покрывают пять-шесть стадий из шести; четыре компании (Д7, Д9, Д10 и Д13) находятся в диапазоне 40–60 баллов и цифровизировали сделку и ожидание; остальные восемь ограничиваются одним-двумя сервисами, как правило личным кабинетом и фотоотчётами о стройке, и набирают 10–30 баллов.
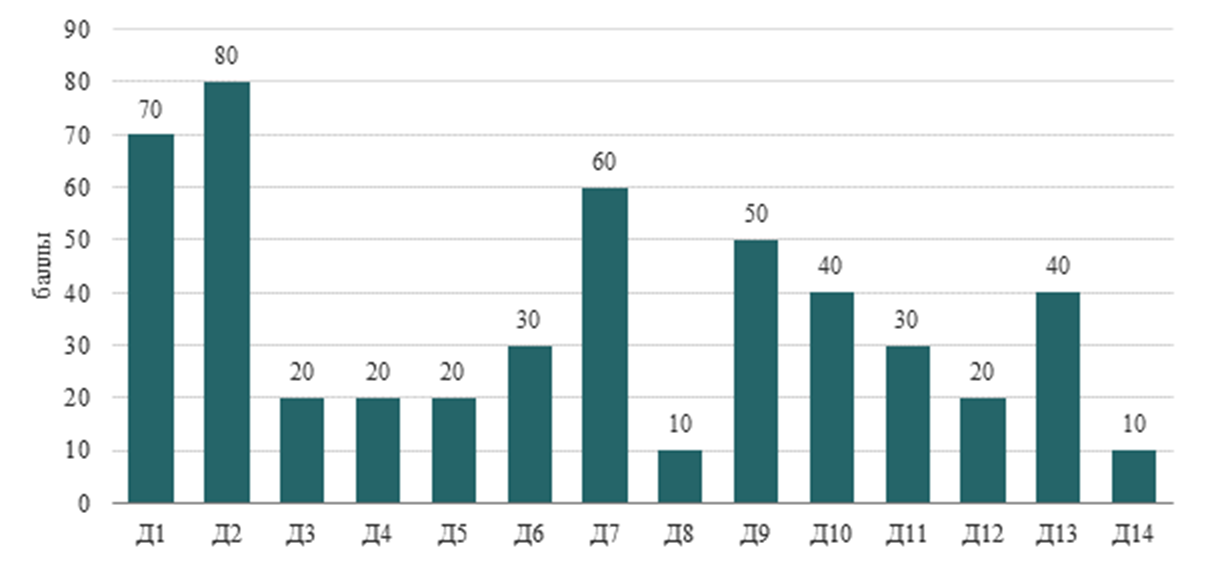
Рисунок 3 – Субиндекс цифрового сервиса крупнейших девелоперов, баллы
Источник: рассчитано автором.
Связь уровня цифрового сервиса (субиндекса Iсервис) с масштабом в выборке слабая: коэффициент ранговой корреляции Спирмена между объёмом текущего строительства и субиндексом равен 0,34 и статистически незначим (p = 0,23). Средний субиндекс семи крупнейших компаний выборки — 42,9, семи остальных — 28,6. Внутри первой двадцатки масштаб не предопределяет уровень цифрового сервиса: компании сопоставимого размера различаются в три-четыре раза. Сходный вывод получен в работе [3] для смежного рынка проектно-изыскательских работ, где анализ был «направлен на выявление основных игроков на рынке, их стратегии, сильные и слабые стороны»: позицию компании определяет стратегия, а не только размер.
Главный структурный результат — охват стадий клиентского пути цифровыми сервисами (рисунок 4). Стадия ожидания цифровизирована у всех четырнадцати компаний, сделка — у восьми (57 %), эксплуатация — у шести (43 %). Стадии выбора и приёмки обеспечены сервисами у трёх компаний из четырнадцати (21 %), осведомлённость — у одной. Охват стадий расходится с их значимостью: стадии, на которые приходится 40 % веса индекса и где модель создаёт наибольшую ценность цифровизированы слабее всего.
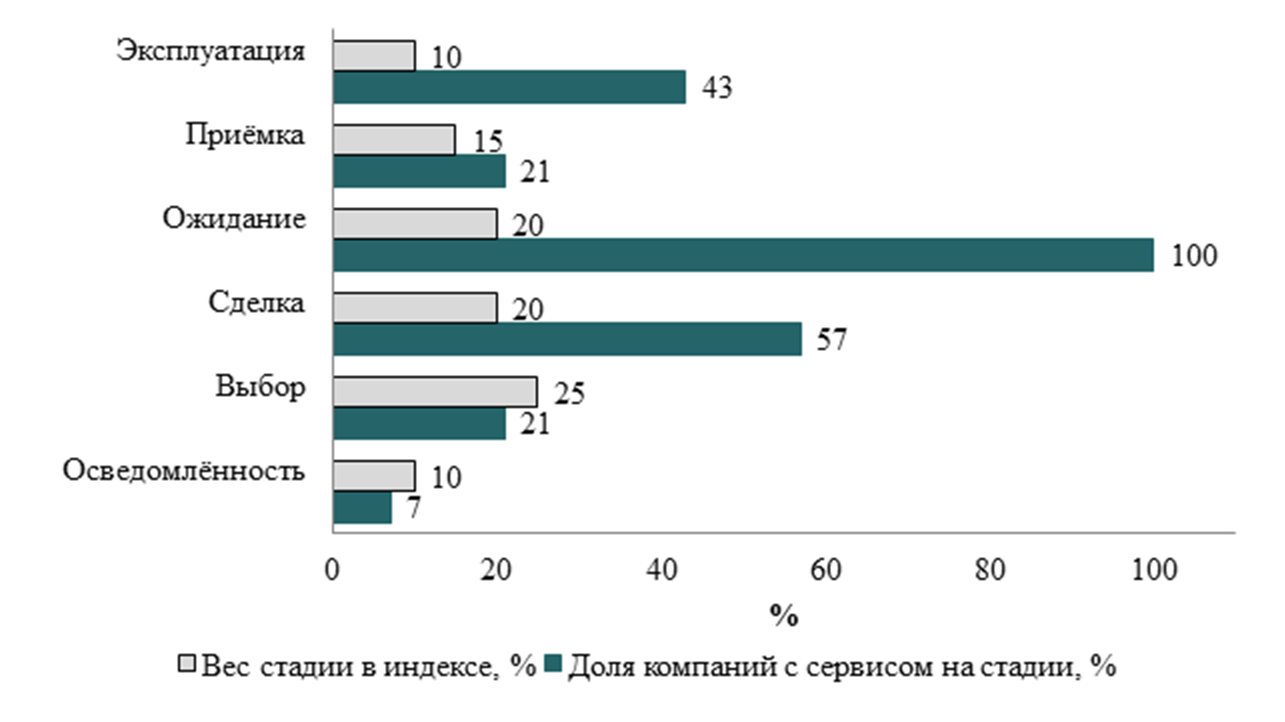
Рисунок 4 – Охват стадий клиентского пути цифровыми сервисами и вес стадий в индексе, %
Источник: рассчитано автором.
Второй структурный результат — отсутствие подтверждённых инструментов уровня 2. Ни у одной компании выборки во внешнем контуре не найдено цифрового паспорта квартиры или передачи покупателю данных модели; онлайн-выбор опций отделки и меблировки представлен каталогами, а не конфигуратором на спецификациях модели. Это согласуется с независимым аудитом ста крупнейших застройщиков: онлайн-выбор объектов есть у 96 % крупных девелоперов [38]; однако онлайн-каталог соответствует уровню 1 шкалы, а не выбору на данных модели. Интегральный индекс, учитывающий связь с моделью, для выборки не превышает 26,7 балла из 100 (таблица 4), то есть все компании находятся в нижней трети шкалы.
Проверка устойчивости подтвердила выводы: при равных весах ранги компаний почти не меняются (коэффициент Спирмена 0,97), а три группы и расхождение охвата и значимости сохраняются, поскольку определяются составом подтверждённых индикаторов.
По результатам выделены четыре типа зрелости и соответствующие управленческие приоритеты (таблица 5). Типология опирается на два признака: широту покрытия стадий цифровыми сервисами и наличие инструментов на данных модели.
Таблица 5 – Типология компаний по зрелости и приоритеты развития
|
Тип компании
|
Признаки
|
Компании выборки
|
Приоритетный шаг
|
|
Точечный
сервис
|
1–2
стадии, как правило ожидание; субиндекс до 30
|
Д3,
Д4, Д5, Д6, Д8, Д11, Д12, Д14
|
Онлайн-сделка
и личный кабинет со статусом по элементам модели
|
|
Транзакционный
|
Сделка
и ожидание; субиндекс 40–60
|
Д7, Д9, Д10, Д13
|
Конфигуратор
на спецификациях модели на стадии выбора
|
|
Сквозной
сервисный
|
5–6
стадий, сервисы не связаны с моделью; субиндекс 70–80
|
Д1, Д2
|
Перевод
сервисов на данные модели, паспорт квартиры при приёмке
|
|
Модельный
|
Инструменты
уровня 2 на стадиях выбора и приёмки
|
Не выявлено
|
Договорное
закрепление паспорта (уровень 3)
|
Обсуждение результатов
Первый вопрос — почему охват стадий цифровыми сервисами расходится с их значимостью для результативности маркетинга. Стадии ожидания и сделки цифровизированы по логике операционной эффективности: онлайн-сделка экономит время менеджеров и ускоряет регистрацию, фотоотчёты снижают нагрузку на колл-центр. Стадии выбора и приёмки требуют данных о самом продукте — спецификаций отделки, инженерных решений, геометрии помещений, — а эти данные находятся в модели, в ведении проектного блока. Это расхождение — прямое следствие организационного разрыва между проектной службой, которая ведёт модель, и отделом продаж: компании цифровизируют то, для чего данные уже доступны продажам. Это случай внедрения инновации в старой структуре без обновления всех звеньев системы, от которого предостерегали Э. Н. Валетдинова и Л. Н. Родионова [9].
Второй вопрос — почему лидеры цифрового сервиса не выходят на уровень 2. Сквозной сервисный тип требует значительных вложений в цифровые продукты, и компании, сделавшие их, располагают моделями. Переход на уровень 2 означает не новый продукт, а смену источника данных существующих сервисов, для чего нужна интеграция модели с CRM и личным кабинетом; затраты на детализацию модели оцениваются методами стоимостного инжиниринга [22]. К ограниченности CRM [35] добавляется отсутствие стандарта передачи данных модели в клиентские интерфейсы.
Третий вопрос — применение индекса банками и регулятором. Внешний контур дешёв и воспроизводим, поэтому пригоден для отраслевого мониторинга. Для застройщика индекс служит инструментом управления инновационной деятельностью, значимым и для его экономической безопасности [4]. Для банка внешний контур служит фильтром на этапе отбора, а внутренний — инструментом андеррайтинга: инструменты уровней 2 и 3 снижают риск замедления продаж и споров при приёмке, а значит, и кредитный риск проекта. С позиций теории сигналов публичный индекс сам становится сигналом качества застройщика: он наблюдаем, а высокий балл требует реальных вложений, которые трудно имитировать. Сходная логика сигналов описана Б. Ж. Тагаровым для рынка труда [32].
Четвёртый вопрос — управленческое использование индекса девелопером. Типология таблицы 5 задаёт последовательность развития: от точечного сервиса к транзакционному типу, затем к конфигуратору на данных модели и к паспорту квартиры. Порядок шагов определяется весами стадий, то есть вкладом в результативность маркетинга, а не технологической сложностью. Для компаний транзакционного типа наибольший прирост индекса даёт конфигуратор на спецификациях модели: он сразу даёт уровень 2 на стадии выбора с максимальным весом и улучшает стадию сделки, поскольку выбранная конфигурация фиксируется в документах.
Пятый вопрос — что результаты дают маркетингу. Использование модели в целях маркетинга означает перевод её данных в комплекс маркетинга: в продукт — через конфигуратор планировки и отделки; в цену — через обоснование ценовой премии за конфигурацию, вид и инсоляцию, подтверждённые моделью; в продвижение и сбыт — через туры, выбор на модели и статус строительства. Расхождение охвата и значимости означает, что застройщики направляют сервисы на операционные стадии, а не на выбор, где формируется ценовая премия, и потенциал ускорения продаж за счёт модели пока не реализован. Ускорение продаж обеспечивается двумя механизмами: на стадии выбора данные модели сокращают время принятия решения и повышают конверсию, на стадии ожидания прозрачность стройки снижает отказы от договоров.
Что индекс даёт участникам рынка
Индекс показывает застройщику, на каких стадиях покупатель остаётся без цифровой поддержки и может быть потерян и какие стадии недостаточно обеспечены сервисами относительно их значимости (в выборке это выбор и приёмка). Покупателю рост индекса даёт более полную и достоверную информацию: квартиру с выбранной отделкой и видом из окон до договора, статус стройки по модели, приёмку по паспорту. Индекс измеряет доведение сведений о продукте до покупателя, а не привлекательность жилья, поэтому местоположение, цена, инфраструктура и репутация застройщика в нём не учитываются.
Ограничения исследования
Первое ограничение связано с внешним контуром: оценки по стадиям осведомлённости и выбора — нижняя граница. Выборка (14 из 20 групп) не случайна: исключение определялось доступностью сайтов, поэтому средний субиндекс 35,7 характеризует обследованные компании, а не всю двадцатку; расхождение охвата и значимости при этом воспроизводится в каждой из трёх групп компаний. Уровни 2 и 3 во внешнем контуре выявляются только при публичном раскрытии, и их отсутствие означает отсутствие раскрытия, а не обязательно отсутствие практики.
Другие ограничения: веса — авторская экспертная оценка без групповой экспертизы (ранжирование устойчиво, коэффициент Спирмена 0,97, но уровень индекса от весов зависит); аудит проведён одним исследователем; измерение — на одну дату; выборка ограничена крупнейшими компаниями; связь индекса с продажами не проверена. Далее предполагаются ручная верификация виджетов, расширение выборки, опрос экспертов методом анализа иерархий и апробация внутреннего контура.
Заключение
Доля застройщиков, применяющих ТИМ, приближается к половине рынка, но показывает лишь наличие модели, а не её ценность для покупателя. Предложенный индекс измеряет эту ценность по шести стадиям клиентского пути и четырём уровням связи клиентских инструментов с моделью; веса стадий отражают их вклад в результативность маркетинга, а двухконтурная архитектура разделяет измерение по открытому цифровому следу и самооценку с доказательствами.
Апробация на четырнадцати из двадцати крупнейших групп компаний показала, что внешний контур различает компании (субиндекс от 10 до 80 баллов, ранжирование устойчиво к весам); что охват стадий расходится с их значимостью: ожидание цифровизировано у всех компаний, а выбор и приёмка — у пятой части; что подтверждённых инструментов на данных модели нет и клиентские сервисы развиваются параллельно с моделью, а не на её основе.
Практическое значение результатов состоит в том, что индекс переводит коммерческую ценность модели для застройщика в измеримую и управляемую величину. Для маркетинга он показывает, на каких стадиях вложения в ТИМ работают на конверсию, ценовую премию и темп продаж, а на каких модель остаётся инструментом проектирования, и куда перераспределить маркетинговые усилия — прежде всего на стадию выбора квартиры; покупателю рост индекса даёт более достоверную информацию о квартире, банкам и регулятору — фильтр отбора и индикатор клиентского использования модели. Следующий шаг — апробация внутреннего контура и проверка связи индекса с темпом продаж и ценовой премией на данных проектов.
Страница обновлена: 21.10.2026 в 10:58:26
Indeks zrelosti marketingovogo ispolzovaniya informatsionnoy modeli zastroyshchika
Mukharramova E.R.Journal paper
Marketing and marketing research
Volume 32, Number 2 (April-June 2027)