Рынок картофеля Омской области от перепроизводства к экспортно-ориентированной модели развития
Кандаурова А.В.1  , Захарова Т.И.2
1 Санкт-Петербургский государственный аграрный университет, Санкт-Петербург, Россия
2 Омский государственный аграрный университет им. П.А. Столыпина, Омск, Россия
Статья в журнале
Креативная экономика (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 20, Номер 12 (Декабрь 2026)
Аннотация:
В статье исследуются особенности функционирования рынка картофеля Омской области как ключевого элемента межрегиональных продовольственных связей. Авторами проводится комплексный анализ производственного потенциала региона, выявляются закономерности формирования структуры товарных потоков и дается оценка экономической эффективности реализации продукции за пределы области.
В качестве практического решения проблемы оптимизации сбыта предложена оригинальная экономико-математическая модель. Ее применение направлено на оптимизацию логистических маршрутов, что позволяет товаропроизводителям максимизировать финансовую прибыль и повысить рентабельность отрасли в условиях неустойчивой рыночной конъюнктуры.
Ключевые слова: рынок картофеля, экономико-математическая модель, логистическая оптимизация, товарные потоки, межрегиональные связи, Омская область
JEL-классификация: Q18, Q57, F14, L66, O33
Введение. Продовольственный рынок представляет собой сложную и разветвленную социально-экономическую систему, состоящую из множества региональных рынков и видов рынка по объекту купли-продажи, в том числе рынок картофеля и продуктов его переработки. Региональный продовольственный рынок - это совокупность всех сделок, осуществляемых на данной территории по реализации продуктов питания, по поводу которых формируются определенные экономические отношения [1].
За последние два-три десятилетия в экономически развитых странах потребление картофеля в расчете на душу населения не только перестало снижаться, но и имеет тенденцию к росту [2,3].
Основная причина увеличения потребления картофеля связана с организацией его промышленной переработки: он поставляется потребителю в виде картофеля фри, картофельных котлет, крокетов и так далее, имеет аппетитный вид и требует меньше времени на приготовление по сравнению с приготовлением блюд из сырого картофеля [9,13].
Дальнейшее развитие отечественной отрасли картофелеводства, повышение эффективности ее функционирования должно осуществляться на основе рационального сочетания производства картофеля для местного потребления с формированием специализированных зон картофелеводства, производящих продукцию на вывоз и для переработки [4].
Цель исследования – обосновать стратегии трансформации регионального рынка картофеля в экспортно-ориентированный на основе рационализации логистики в условиях перепроизводства.
Материалы и методы.
Информационную базу исследования составили материалы Федеральной службы государственной статистики (Росстат) и Территориального органа Росстата по Омской области (Омскстат) за период 2020-2024 гг. (валовые сборы, урожайность, товарность, объемы реализации), данные Министерства сельского хозяйства и продовольствия Омской области, а также результаты Всероссийской сельскохозяйственной переписи.
Методологический инструментарий включал комплексный подход, сочетающий общенаучные и специальные методы. Экономико-статистический анализ (анализ динамических рядов) использовался для выявления тенденций перепроизводства, оценки неустойчивости цен и расчета коэффициентов товарности картофеля в регионе. Методы экспертных оценок позволили определить приоритетные направления экспорта и оценить их барьеры при выходе на рынки.
Ключевым инструментом послужило экономико-математическое моделирование на основе методов линейного программирования. Суть данного метода заключалась в построении оптимизационной модели транспортных потоков, где целевой функцией выступала максимизация прибыли сельхозпроизводителей региона. Применение данной модели позволило рассчитать оптимальную структуру распределения товарных потоков, при которой излишки продукции, создающие давление на внутренний рынок, перенаправляются на экспорт и переработку с максимальной экономической выгодой.
Объектом исследования выступил рынок картофеля Омской области. Предметом исследования стали организационно-экономические отношения и механизмы товародвижения, возникающие в процессе трансформации рынка в экспортно-ориентированную модель.
Результаты исследования.
Омская область исторически является одним из ведущих картофелеводческих регионов Сибири. Благоприятные почвенно-климатические условия зоны позволяют не только полностью обеспечивать внутренние потребности региона в продовольственном картофеле, но и формировать значительный экспортный потенциал.
Неотъемлемой составной частью рыночного механизма является цена.
В агропромышленном комплексе данная категория играет огромную роль, от нее во многом зависит полнота и структура продовольственного рынка [17].
На региональном рынке картофеля не существует единой рыночной цены, она дифференцируется по локальным рынкам, отклоняясь от средней цены по области в целом.
Основными факторами, определяющими цену на картофель в различных регионах, являются: спрос - потребление картофеля населением; ресурсы картофеля за счет местного производства; отклонение спроса - предложения на рынке картофеля каждого региона; себестоимость продукции.
Кардинальные изменения в функционировании и развитии рынка картофеля, произошедшие с началом экономических реформ, заключались в переходе от системы государственного заказа и жесткого регулирования цен к рыночным механизмам. Это привело к усилению роли логистики, возникновению региональной ценовой дифференциации и необходимости самостоятельной адаптации производителей к колебаниям рыночной конъюнктуры (таблица 1).
Таблица 1 - Соотношение потребительских цен картофеля
с ценой на говядину (на конец года,%)
|
Продукция
|
2020 год
|
2021 год
|
2022 год
|
2023 год
|
2024
год
|
|
Говядина
|
100,0
|
100,0
|
100,0
|
100,0
|
100,0
|
|
Картофель
|
6,8
|
7,0
|
7,5
|
9,8
|
9,2
|
Источник: составлено авторами по данным [11,12].
Спрос на картофель в России характеризуется крайне низкой ценовой эластичностью (в среднем по модулю менее 0,3–0,5).Это обусловлено тем, что в структуре потребления населения с невысоким уровнем реальных доходов картофель выступает товаром низшей категории [5].
При быстром росте цен на другие группы продуктов питания (мясо, рыбу, фрукты) и отсутствии доступных товаров-заменителей население вынуждено увеличивать долю картофеля в рационе для восполнения калорийности, что делает объем потребления практически нечувствительным к изменению его цены (таблица 2).
Таблица 2 - Индексы цен реализации картофеля (% к предыдущему году)
|
Показатель
|
2022
год
|
2023
год
|
2024
год
|
|
Продукция сельского
хозяйства,
|
103,2
|
108,5
|
106,1
|
|
- в том числе
продукция растениеводства;
|
103,8
|
109,5
|
104,4
|
|
- в том числе
картофель
|
112,4
|
125,8
|
141,1
|
В 2024 году валовой сбор картофеля достиг 330 тыс. тонн, из которых 298,5 тыс. тонн (90,4%) было реализовано. Увеличение объемов реализации в 2020 и 2024 годах напрямую связано с высокой загрузкой мощностей по хранению, что позволило аграриям сократить объемы внутреннего удержания продукции и нарастить поставки на рынок. Динамика 2020 года демонстрирует аналогичную зависимость от запасов: при валовом сборе в 265,4 тыс. тонн объем реализации составил 285,0 тыс. тонн. Превышение продаж над урожаем объясняется реализацией продукции, заложенной на хранение в конце 2019 года.
Таблица 3 – Динамика производства и реализации картофеля
в хозяйствах всех категорий Омской области
|
Показатель
|
2020 г.
|
2021 г.
|
2022 г.
|
2023г.
|
2024г.
|
|
Валовой сбор,
тыс. т
|
265,4
|
280,0
|
352,1
|
335,3
|
330,0
|
|
Реализовано,
тыс. т
|
285,0
|
215,0
|
245,0
|
260,0
|
298,5
|
|
Изменение по
сравнению с предыдущим г., %
|
-
|
-
7,5
|
+14,0
|
+6,1
|
+14,8
|
|
Уровень
товарности, %
|
107,5
|
76,8
|
69,6
|
77,5
|
90,4
|
|
Средняя цена
реализации (руб/кг)
|
14,5
|
22,0
|
28,0
|
35
|
32,0
|
|
Выручка от
реализации, млн. руб.
|
3848,3
|
4730
|
9380
|
13335
|
10560
|
|
Себестоимость 1
ц картофеля, руб.
|
752
|
848
|
946
|
860
|
1006
|
|
Полная
себестоимость реализованной продукции, млн. руб.
|
1995,8
|
1823,2
|
3169,1
|
3275,95
|
3319,8
|
|
Прибыль (убыток)
от реализации, тыс. руб.
|
1852,5
|
2906,8
|
6210,9
|
10059,0
|
7240,2
|
|
Уровень рентабельности
продаж, %
|
48,1
|
61,5
|
66,2
|
75,4
|
68,6
|
Резкий рост выручки в 2022–2023 годах обусловлен не только увеличением физических объемов продаж, но и беспрецедентным ростом цен на картофель (инфляция в сегменте превысила 40% в 2023 году).
Несмотря на высокие цены, выручка снизилась относительно предыдущего периода из-за уменьшения валового сбора (переход от аномально высокого урожая к среднестатистическому) и незначительной ценовой коррекции во втором полугодии.
Одновременно с этим аграрии столкнулись с ростом себестоимости на 14,5% (до 1006 рублей за центнер). Удорожание производства сложилось из двух составляющих: увеличения физических объемов реализации и инфляционного давления на затраты (логистика, запчасти, удобрения) [15].
На фоне дефицита предложения в РФ в 2022–2023 годах региональные картофелеводы зафиксировали рекордную прибыль. Сверхдоходность периода была обусловлена скачком цен при стабильном уровне затрат. Однако в 2024 году конъюнктура изменилась: рынок столкнулся с коррекцией цен во второй половине года из-за высокого урожая. В результате, хотя абсолютная прибыль осталась на исторически высоком уровне, рентабельность снизилась по сравнению с пиковым 2023 годом. Дополнительным фактором давления на финансовый результат стал продолжающийся рост себестоимости.
На основе данных сельскохозяйственной переписи и с учетом сложившейся структуры АПК Омской области авторами сформирована оценочная структура каналов реализации картофеля в среднем за 2020–2024 годы (рисунок 1).
|
Канал
реализации
|
Оценочная
доля в общем объеме (2020 -2024 гг.)
|
Ключевые
особенности
|
|
Перерабатывающим
предприятиям, организациям оптовой торговли, на рынке
|
~65–70%
|
Продажи крупным
ритейлерам (сетям), оптовым базам, а также реализация на городских рынках и
ярмарках. В 2023–2024 годах доля экспорта (как часть этого канала) резко
выросла (в основном в Казахстан)
|
|
Прямые продажи
населению (ЛПХ и частный сектор)
|
~20–40%
|
Реализация
излишков продукции личных подсобных хозяйств напрямую горожанам (через социальные
сети, обочины дорог, частные объявления)
|
|
Потребкооперациям
|
~3–10%
|
Омский
облпотребсоюз закупает картофель у населения и КФХ для обеспечения сельских
магазинов, но его доля в общем объеме товарного картофеля региона невелика
|
|
Закупки для
государственных и муниципальных нужд
|
~5
-10%
|
Поставка в
школы, больницы, исправительные учреждения и на нужды Минобороны
|
|
По бартерным
сделкам
|
~
0–1%
|
Бартер утратил
статус системного экономического инструмента в АПК Омской области. В
современной рыночной модели региона он практически отсутствует в отчетности
крупных и средних сельхозтоваропроизводителей
|
Таблица 4 - Динамика и структура каналов реализации картофеля
| Год |
Реализовано,
всего,тыс.т
|
Потреб- кооперациям,тыс.т |
Перерабатывю-
щим предприятиям, организациям оптовой торговли, на рынке,тыс. т |
Населению
через систему общественного питания, тыс.т
|
По
бартер-
ным сделкам,тыс.т |
|
Реализовано
всего, тыс. т
| |||||
|
2020
|
285,0
|
8,6
|
171,0
|
104,6
|
0,85
|
|
2021
|
215,0
|
17,2
|
129,0
|
68,3
|
0,43
|
|
2022
|
245,0
|
12,3
|
159,3
|
72,8
|
0,65
|
|
2023
|
260,0
|
10,4
|
182,0
|
65,2
|
0,31
|
|
2024
|
298,5
|
14,9
|
223,8
|
59,1
|
0,70
|
В 2022–2023 годах доля канала «Перерабатывающим предприятиям, организациям оптовой торговли, на рынке» увеличилась за счет роста межрегиональных поставок и экспорта в страны СНГ (Казахстан - 0,9 тыс. тонн, Узбекистан - 730 тонн, Кыргызстан - 800 тонн), так как высокие цены стимулировали производителей продавать картофель за пределы области, а не оставлять его для местного розничного потребления (таблица 4).
Одновременно доля прямых продаж населению сократилась с 30% до 20%. Однако благодаря рекордным показателям валового сбора абсолютный объем реализации населению оставался стабильно высоким — на уровне 70 тыс. т.
Таким образом, несмотря на снижение удельного веса, физический объем картофеля на рынках Омска и области сохранялся на достаточном уровне, обеспечивая его доступность для конечного потребителя.
Таблица 5 - Динамика спроса и предложения на картофель в Омской области
|
Показатель
|
2020 год
|
2021 год
|
2022 год
|
2023
год |
2024
год |
|
Среднедушевое потребление в РФ, кг в год
|
56,0
|
55,2
|
54,0
|
54,0
|
55,0
|
|
Среднедушевое потребление, кг
|
115
|
108
|
105
|
104
|
102
|
|
Цена, руб./кг
|
14,5
|
22,0
|
28,0
|
35
|
32,0
|
|
Среднегодовая численность населения
области, тыс. чел.
|
1902
|
1907
|
1887
|
1857
|
1828
|
|
Реализация на потребительском рынке,
тыс. т
|
79,6
|
64,5
|
83,8
|
83,8
|
66,0
|
|
Собственное предложение в год, тыс. т
|
265,4
|
280,0
|
352,1
|
335,3
|
330,0
|
|
Собственное предложение в месяц на душу
населения, кг
|
11,63
|
9,40
|
14,79
|
17,10
|
15,04
|
|
Степень
удовлетворения спроса, %
|
245,7
|
204,2
|
325,1
|
373,7
|
328,2
|
В отличие от среднероссийского показателя (54–55 кг), в Омской области сохраняется стабильно высокий уровень потребления — 100–115 кг на душу населения.
Эта разница обусловлена несколькими ключевыми экономическими и социальными факторами, характерными для Омской области.
В основе лежит доминирование личных подсобных хозяйств, на которые приходится 83% валового сбора [5]. Отсутствие сложной логистики при реализации излишков на местных рынках делает продукт максимально доступным. Дополнительно потребление поддерживается исторически сложившимися пищевыми привычками сибиряков и климатической необходимостью делать запасы на зиму. Наконец, при уровне самообеспеченности свыше 200%, картофель служит для населения наиболее стабильным и дешевым источником углеводов в периоды подорожания других продуктов.
Омская область по формированию рынка картофеля относится ко второй группе регионов (первая группа - вывозящие, вторая группа - самообеспечивающие и третья группа - ввозящие), т. е., потребности населения в большей степени удовлетворяются за счет производимой продукции (таблица 6).
Таблица 6 - Состояние и динамика конъюнктуры рынка картофеля
|
Показатель
|
Год
|
Изменение
(2024-2020 гг.) (+,-)
| ||||
|
2020
|
2021
|
2022
|
2023
|
2024
| ||
|
Потенциальная
емкость рынка картофеля, тыс. т
|
171,2
|
171,6
|
169,8
|
167,1
|
164,5
|
-
6,7
|
|
Производство на
душу населения, кг
|
139,5
|
112,7
|
177,5
|
205,2
|
180,5
|
+
41
|
|
Потребление на
душу населения, кг
|
115
|
108
|
105
|
104
|
102
|
-13,0
|
|
Степень самообеспеченности,%
|
245,7
|
204,2
|
325,2
|
373,9
|
328,4
|
+
82,7
|
|
Степень проникновения импорта, %
|
0,093
|
0,095
|
0,194
|
0,098
|
0,100
|
-
0,007
|
|
Степень насыщения, %
|
63,1
|
61,4
|
60,7
|
61,0
|
61,1
|
-
2
|
|
Средняя цена производителей 1кг картофеля, руб.
|
14,5
|
22
|
28
|
35
|
32
|
+ 17,5
|
|
Индекс соответствия:
- совокупного предложения совокупному спросу - совокупного предложения потенциальному спросу |
108,1 155,0 |
108,1 125,3 |
108,1 197,3 |
108,1 228,0 |
108,1 200,6 |
0 + 45,6 |
Потенциальная емкость (164,5 тыс. т) значительно меньше собственного производства области (330 тыс. т в 2024 году). Это подтверждает, что Омская область обладает избыточным ресурсным потенциалом и полностью обеспечивает внутренний спрос даже при условии роста потребления до медицинских норм.
Согласно актуальным Рекомендациям Минздрава РФ (Приказ от 19.08.2016 № 614), рациональная норма потребления картофеля составляет 90 кг на человека в год, что значительно ниже фактического уровня потребления в Омской области (102 кг). Производство картофеля в 2024 году превысило норму потребления в 2 раза, а фактическое потребление — в 1,4 раза.
Уровень самообеспеченности картофелем превышает 200% даже в годы неурожая (2021 г.). Рекордная самообеспеченность (373,9%) была обусловлена не только ростом производства, но и снижением численности населения, а также стагнацией фактического потребления в пищу (около 102 тыс. тонн).
Степень проникновения импорта находится на уровне статистической погрешности (около 0,1%). Это означает, что импортный картофель практически отсутствует на потребительском рынке Омской области. Регион полностью обеспечивает себя собственным производством. Импорт возникает лишь и в межсезонье (апрель–июнь) в виде раннего картофеля из южных регионов (Краснодарский край, Ставрополье, Кубань и др.) для закрытия временного дефицита перед сбором нового урожая в области, но эти объемы крайне малы. В отличие от импорта, для области характерен высокий уровень экспорта. В 2023–2024 годах регион вывозил десятки тысяч тонн картофеля в Казахстан и другие регионы РФ, являясь нетто-экспортером данной продукции.
Индекс физического объема стабильно держится на уровне 108,1%. Это означает, что собственное производство Омской области полностью покрывает весь внутренний региональный спрос (и пищевой, и производственный) с запасом.
Значение индекса в диапазоне 105–110% считается оптимальным для регионального агропрома: оно гарантирует продовольственную безопасность области, но при этом стимулирует производителей искать внешние рынки сбыта, так как внутренний рынок полностью насыщен.
Развитие межрегиональных агропродовольственных связей требует внедрения вариантного подхода к выбору контрагентов. Ключевыми критериями выбора регионов-поставщиков для «северного завоза» должны выступать конъюнктура рынка, качественные характеристики клубней, ценовые параметры, надежность логистики и транспортная составляющая. Это обусловлено их высокой транспортабельностью и возможностью кратного снижения логистических издержек. Таким образом, товарные потоки картофеля целесообразно классифицировать на: продовольственный (в переработанном виде), предназначенный для зимнего хранения, ранний пищевой и картофелепродукты.
Логистика поставок позднего продовольственного картофеля требует специфического подхода, где ключевым фактором, помимо минимизации транспортных издержек, выступает обеспечение сохранности клубней. Гарантией сохранения качества продукции является заключение долгосрочных межрегиональных контрактов, которые фиксируют сортовой состав и стандарты товарной подготовки.
Оптимизация товарных потоков должна базироваться на выборе наиболее эффективных видов транспорта. При этом развитие логистики картофелеводства в регионах, не имеющих доступа к железнодорожным сетям, напрямую зависит от наличия развитой сети автомобильных дорог с твердым покрытием.
Реализация инфраструктурных проектов — возведение моста через реку Иртыш и строительство федеральной автомобильной дороги Тобольск — Тара (с выходом на Томск и Новосибирск) — создает предпосылки для формирования в районах Омской области сети межрегиональных универсальных оптовых рынков.
Организация данных распределительных центров позволит аккумулировать значительные объемы местной сельхозпродукции и обеспечить стабильные, ритмичные поставки картофеля.
В работе проведен сравнительный анализ эффективности различных сценариев оптимизации товародвижения картофеля и продуктов его переработки.
Использовались разные подходы осуществления подбора объема продукции и места ее реализации по принципу получения максимума прибыли при том или ином сегменте рынка.
Целесообразно использовать методику, которая предполагает в качестве экономического критерия оптимальности режима торговли картофелем для конкретного хозяйства принять максимум получаемой прибыли:
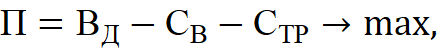 (1)
где П – прибыль от реализации картофеля, руб.;
ВД - общая денежная выручка, руб.;
СВ - общие расходы на выращивание картофеля в хозяйстве, руб.;
СТР – транспортные расходы на доставку картофеля из хозяйства, руб.
|
|
|
Рис.14 Карта Омской
области
|
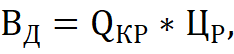 (2)
 (3)
где QКР – общее количество реализованного картофеля, т;
|
Рис.9. Карта Омской области
|
ЦР - средняя цена реализации картофеля, руб./т.
Для определения транспортных расходов СТР можно воспользоваться равенствами:
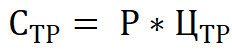 (4)
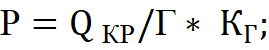 (5)
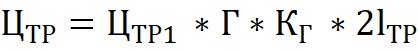 , (6)
где ЦТР - расходы на одну доставку,руб.;
Р - число рейсов по доставке всей реализуемой части урожая;
ЦТР1 - расходы на единицу транспортной работы с учетом обратного холостого хода, руб./ т.км;
Г - номинальная грузоподъемность транспортного средства,т;
Кг - коэффициент использования грузоподъемности при перевозке картофеля (1,0);
lТР - среднее расстояние до торговой точки, км.
Приведенные данные позволяют определить прибыль на единицу продукции (таблица 7).
Таблица 7 - Сравнительная экономическая эффективность реализации картофеля в разрезе направлений сбыта (в ценах 2026 года)
|
Место реализации
|
Расстояние/
трасса, км
|
Средняя
цена реализации руб.кг
|
Трансп.
расходы, руб.т
|
Затраты,
всего руб.т
|
Прибыльруб.т
|
Рентабель
ность,% |
|
Тобольск
|
680/Р402
|
70
|
2048
|
4988
|
2012
|
40,3
|
|
Тюмень
|
630 / Р402
|
70
|
2565
|
5505
|
1495
|
27,2
|
|
Томск
|
900/ Р-255 «Сибирь»
|
80
|
3100
|
6040
|
1960
|
32,5
|
|
Сургут
|
1230/Р402
|
100
|
3629
|
6569
|
3431
|
52,2
|
|
Ноябрьск
|
1530/Р402
|
100
|
4265
|
7205
|
2795
|
38,8
|
|
Нефтеюганск
|
1170/Р402
|
90
|
4474
|
7414
|
1586
|
21,4
|
|
Нижневартовск
|
1450/Р402
|
100
|
5045
|
7985
|
2015
|
25,2
|
|
Ханты-Мансийск
|
1115//Р402
|
120
|
5535
|
8475
|
3525
|
41,6
|
Эффективность реализации картофеля, как было обосновано выше, определяется комплексом факторов. Ключевыми из них являются:
- ценовой фактор: уровень цен и их дифференциация в зависимости от канала сбыта и рыночной конъюнктуры;
- логистический фактор: географическая удаленность рынков и сезонные ограничения, накладываемые периодом хранения и качеством продукции;
- масштабный фактор: объем товарных партий, определяемый выбранным сегментом рынка.
В работе предложена экономико-математическая модель оптимизации транспортных потоков, целевой функцией которой является максимизация совокупной прибыли при ограничении на время выполнения грузоперевозок.
Обозначим через Х1, Х2, Х3,…, ХN искомую переменную — количество рейсов (объем поставок) в регион сбыта. В таком случае целевую функцию и систему ограничений модели можно представить в виде следующей схемы (таблица 8).
Таблица 8 - Расчетные данные определения оптимальных маршрутов грузоперевозок
|
№
|
Рынок
сбыта
|
Количест-
во рейсов |
Пример
ограничений
|
Дни,
одна поездка
|
Прибыль,
руб./ т
|
Рентабель-ность,
%
|
|
1
|
Тобольск
|
Х1
|
Х1≤5
|
4
|
2012
|
40,3
|
|
2
|
Тюмень
|
Х2
|
Х2≤4
|
4
|
1495
|
27,2
|
|
3
|
Томск
|
Х3
|
Х3≤4
|
5
|
1960
|
32,5
|
|
4
|
Сургут
|
Х4
|
Х4≤5
|
7
|
3431
|
52,2
|
|
5
|
Ноябрьск
|
Х5
|
Х5≤5
|
8
|
2795
|
38,8
|
|
6
|
Нефтеюганск
|
Х6
|
Х6≤4
|
8
|
1586
|
21,4
|
|
7
|
Нижневартовск
|
Х7
|
Х7≤4
|
10
|
2015
|
25,2
|
|
8
|
Ханты-Мансийск
|
Х8
|
Х8≤3
|
8
|
3525
|
41,6
|
Связывая указанные параметры функциональной зависимостью, сформируем систему уравнений модели:
1.Ограничение по времени (длительность грузоперевозок): общая сумма дней, затраченных на выполнение рейсов по всем направлениям, описывается функцией (D):
D = 4X1 + 4X2 + 5X3 + 7X4 + 8X5 + 8X6 + 10X7 + 8X8 ® min.
2.Целевая функция (максимизация совокупной прибыли): общая прибыль (Y) от реализации продукции в зависимости от количества рейсов Xj:
Y = 2012X1 + 1495X2 + 1960X3 + 3431X4 + 2795X5 + 1586X6 + 2015X7+ +3525X8 ® max.
3.Функция рентабельности: Средневзвешенная рентабельность Z (в процентах) рассчитывается как отношение совокупной прибыли к совокупным затратам P:
Z = (40,3X1 + 27,2X2 + 32,5X3 + 52,2X4 + 38,8X5 + 21,4X6 + 25,2X7 + 41,6X8) /P
Апробация модели на конкретном примере позволила установить, что при заданном объеме реализации картофеля в 140 тонн (что эквивалентно 10 рейсам одного транспортного средства), оптимизация по критерию минимизации времени позволила получить следующие параметры распределения потоков: минимальный период реализации (D)-45 дней; оптимальная структура поставок (Xj):Тобольск (X1) - 5 рейсов; Тюмень (X2) - 1 рейс; Томск (X3) - 4 рейса.
При ограничении в 10 рейсов совокупная прибыль достигает максимального значения в 333,2 тыс.руб. при следующем распределении поставок: Сургут (X4) - 5 рейсов; Ноябрьск (X5) - 2 рейса; Ханты-Мансийск (X8) - 3 рейса.
Максимизация рентабельности при заданном ограничении в 10 рейсов (46,67%) достигается при распределении поставок между следующими направлениями: Тобольск (X1) - 2 рейса, Сургут (X4) -5 рейсов, Ханты-Мансийск (X8) - 3 рейса.
В сценарии без ограничений по количеству рейсов наиболее высокая рентабельность (52,2%) достигается при полной специализации на рынке Сургута (X4 - 10 рейсов).
Предложенная модель является универсальной и может быть адаптирована для оценки эффективности различных каналов сбыта картофеля.
Заключение.
Анализ рыночной конъюнктуры Омской области в 2020–2024 гг. свидетельствует о структурной трансформации регионального картофелеводства: переход от модели замкнутого самообеспечения к экспортно-ориентированному типу хозяйствования.
Данный тренд обусловлен устойчивым перепроизводством: валовые сборы превышают фактическую емкость внутреннего рынка в 2,0–3,5 раза (коэффициент самообеспеченности — более 200%). Высокая экономическая эффективность сектора (рентабельность в 2023 году достигла 75,4%) подтверждает инвестиционную привлекательность отрасли и целесообразность дальнейшего наращивания экспортного потенциала.
Проведенное исследование позволило сформировать комплексную оценку экономической эффективности сбыта. В частности, были идентифицированы: оптимальный объем реализации картофеля, обеспечивающий достижение максимальной прибыли, а также дифференцированные уровни рентабельности в зависимости от выбранного канала распределения.
Источники:
2. [Электронный ресурс]. URL: https://potatosystem.ru/globalnyj-rynok-kartofelya-obzor-situaczii-i-prognoz-na-2025-2030-gody.
3. Гусакова И. Мировой рынок картофеля и продуктов его переработки: современное состояние и перспективы развития // Аграрная экономика. – 2025. – № 12. – c. 55-70. – doi: 10.29235/1818-9806-2025-12-55-70.
4. Захарова Т.И. Совершенствование межрегионального обмена - условие эффективного функционирования рынка картофеля // Вестник Орловского государственного аграрного университета. – 2008. – № 6. – c. 55-57.
5. Захарова Т.И., Водолазский С.В. Развитие рынка картофеля в северной зоне Омской области. , 2006. – 157 c.
6. [Электронный ресурс]. URL: https://rosstat.gov.ru/storage/mediabank/osn-12-2023.pdf.
7. [Электронный ресурс]. URL: https://rosstat.gov.ru/price.
8. [Электронный ресурс]. URL: https://rosstat.gov.ru/folder/11172.
9. [Электронный ресурс]. URL: https://agroserver.ru/articles/8099.htm.
10. [Электронный ресурс].
11. [Электронный ресурс].
12. [Электронный ресурс]. URL: https://55.rosstat.gov.ru/storage/mediabank/ezhegodnik-2024.pdf.
13. [Электронный ресурс]. URL: https://marketing.rbc.ru/research/53141.
14. Тульчеев В.В., Ягфаров О.М. Мировой рынок картофеля // АПК: экономика, управление. – 2014. – № 5. – c. 57-64.
15. [Электронный ресурс].
16. [Электронный ресурс]. URL: https://55.rosstat.gov.ru/folder/26688.
17. Бабков Г.А. Сущность и структурные элементы АПК // Управление экономическими системами: электронный научный журнал. – 2011. – № 9. – c. 2.
Страница обновлена: 08.11.2026 в 21:18:17
The potato market of the Omsk region: from overproduction to an export-oriented development model
Kandaurova A.V., Zakharova T.I.Journal paper
Creative Economy
Volume 20, Number 12 (december 2026)
Abstract:
The article examines the specifics of the Omsk region potato market functioning as a key element of interregional food supply chains. The authors conduct a comprehensive analysis of the region's production potential, identify patterns in the formation of commodity flow structures, and assess the economic efficiency of selling products outside the region.
As a practical solution for optimizing sales distribution, the authors propose an original economic and mathematical model. Its application aims to optimize logistics routes, enabling producers to maximize financial profit and increase the profitability of the industry under volatile market conditions.
Keywords: potato market, economic and mathematical model, logistics optimization, commodity flows, interregional linkages, Omsk region
JEL-classification: Q18, Q57, F14, L66, O33
References:
Retrieved from https://55.rosstat.gov.ru/folder/26688
Retrieved from https://55.rosstat.gov.ru/storage/mediabank/ezhegodnik-2024.pdf
Retrieved from https://agroserver.ru/articles/8099.htm
Retrieved from https://marketing.rbc.ru/research/53141
Retrieved from https://potatosystem.ru/globalnyj-rynok-kartofelya-obzor-situaczii-i-prognoz-na-2025-2030-gody
Retrieved from https://rosstat.gov.ru/folder/11172
Retrieved from https://rosstat.gov.ru/price
Retrieved from https://rosstat.gov.ru/storage/mediabank/osn-12-2023.pdf
Babkov G.A. (2011). The essence and structural elements of the agro-industrial complex. Management of economic systems: an electronic scientific journal. (9). 2.
Gusakova I. (2025). The global potato and potato products market: current status and development prospects. Agrarian Economics. 1 (12). 55-70. doi: 10.29235/1818-9806-2025-12-55-70.
Kuzmina S.N. (2016). Food Market Development in Conditions of Import Substitution. Science and business: ways of development. (12). 79-82.
Tulcheev V.V., Yagfarov O.M. (2014). The global potato market. AIC: economics, management. (5). 57-64.
Zakharova T.I. (2008). Improving inter-regional exchange is a prerequisite for the effective functioning of the potato market. Bulletin of Oryol State Agrarian University. (6). 55-57.
Zakharova T.I., Vodolazskiy S.V. (2006). Potato market development in the northern zone of the Omsk region Omsk: Publishing house of OmGAU.