Изменения финансовой системы в свете цифровой трансформации повседневности: поведенческие аспекты
Макаров И.Н.1  , Кукина Е.Е.1
1 Финансовый университет при Правительстве Российской Федерации, Липецкий филиал, Липецк, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 11 (Ноябрь 2026)
Введение
Цифровизация меняет финансовую систему в целом и банковскую сферу в частности быстрее, чем человек успевает адаптироваться к новым условиям. Обусловлено это формированием принципиально иной среды взаимодействия граждан с финансовыми инструментами и деньгами, что приводит к возникновению принципиально новых моделей финансового поведения. Как отмечает Н. Н. Галаев, «цифровая среда выступает не только каналом предоставления финансовых продуктов, но и фактором, влияющим на процесс принятия решений за счёт снижения транзакционных барьеров, особенностей пользовательских интерфейсов и использования цифровых стимулов [4, С. 463].
Среди множества положительных аспектов цифровизации финансовой системы, включая ускорение и упрощение всех видов финансовых операций и платежей, появление зеленых финансовых технологий и развитие ответственного финансирования [8], увеличивается рост финансового мошенничества. Мошеннические схемы становятся все более изощренными, а пострадавшие зачастую не обладают достаточным уровнем финансовой грамотности, чтобы распознать угрозу в момент совершения операции.
Все это может подрывать доверие к финансовой системе и усиливает финансовую тревожность населения.
Кроме того, для российской экономики в настоящее время характерны инфляционные тенденции. При этом следует подчеркнуть, что инфляционные ожидания граждан формируются в настоящее время не столько на основе официальной статистики, сколько под влиянием информационного шума в социальных сетях и мессенджерах. Это, в свою очередь, провоцирует рост финансовой тревожности. Люди, испытывая стресс от невозможности контролировать цифровые потоки и опасаясь стать жертвой финансового мошенничества, начинают вести себя иррационально: они либо отказываются от новых финансовых инструментов, либо, наоборот, совершают импульсивные действия, пытаясь заработать на волатильности финансового рынка.
В современной научной литературе рассматриваются различные модели и типы финансового поведения населения. Так, И. А. Маслова, Е. А. Гогян, Л. К. Васюкова выделяют такие типы финансового поведения потребителей финансовых услуг, как сберегательный, кредитный, страховой, пенсионный, инвестиционный [16, С. 37]. По мнению В. В. Митрохина, Я. Е. Григорьева, ключевым трендом в финансовом поведении граждан является формирование пассивного дохода [19, С. 77]. А. А. Павельева, В. Н. Нефедова описывают феномен финансовой зависимости в условиях цифровизации финансовых услуг и распространения новых моделей потребления и отмечают, что «кредиты, подписки и BNPL меняют поведение потребителей» [21, С. 220].
Е. А. Митрофанова, Л. С. Бородавко по результатам анализа поведения физических лиц на финансовом рынке Российской Федерации в 2021–2025 гг. выявляют «ключевые факторы, определяющие выбор финансовых инструментов: уровень ключевой ставки, инфляция, финансовая грамотность, доступность цифровых сервисов, а также система государственных гарантий» [18, С. 112]. Г. С. Исбагиева, С. М. Шагидов среди ключевых факторов, оказывающих влияние на финансовое поведение населения, называют инфляцию и инфляционные ожидания [10, С. 88]. С. В. Макаров, В. Ю. Цибульникова видят финансовый стресс и финансовую тревожность в качестве факторов экономического поведения домохозяйств [14, С. 255].
Т. К. Блохина отмечает, что в настоящее время мы наблюдаем смену модели финансового поведения «с защитной, ориентированной преимущественно на использование консервативных форм хранения сбережений, на адаптационную стратегию, позволяющую приспосабливаться к современным условиям развития экономики с учетом доминирования конкретного подхода к выбору финансовой стратегии (активной, пассивной, стратегии «выживания»)» [1, С. 206].
Н. Г. Варакса, О. Г. Фокина, М. В. Афанасьева доказывают наличие влияния внутренних установок и убеждений граждан в отношении денег на формирование поведенческих паттернов в сфере сбережений, инвестиций и расходов; при этом «личностные финансовые установки являются ключевым системообразующим фактором, влияющим на экономическое поведение и долгосрочное благосостояние человека, а также выступают сложными и многоуровневыми структурами, формирующими уникальную «ментальную матрицу», через которую индивид воспринимает финансовую реальность, оценивает риски и возможности, а также принимает экономические решения» [2, С. 47]. Г. Т. Гафурова, Г. Н. Нотфуллина, Я. И. Молева, К. С. Нарзиева акцентируют внимание на наличии влияния эмоций на финансовое поведение населения в условиях кризиса, в частности, происходит «поляризация финансового поведения российских домохозяйств в условиях кризиса, проявляющаяся в росте неорганизованных сбережений, перераспределении активов в защитные инструменты, увеличении кредитной нагрузки у наименее обеспеченных групп граждан и компенсационных панических покупках», а влияние страха на фондовый рынок приводит к «массовому выводу средств и падению индексов» [5, С. 166]. Ю. И. Дмитриева, А. Н. Рубищев пишут о том, что «когнитивные искажения (чрезмерный оптимизм, эффект текущего момента, гиперболическое дисконтирование) усиливают уязвимость домохозяйств к шокам» [6, С. 70].
Особого внимания, на наш взгляд, заслуживают результаты исследования М. А. Лазарева, М. Г. Полозкова, которые установили, что «восприятие финансовой угрозы значимо детерминировано субъективным уровнем дохода, возрастом, оптимизмом и системой культурных ценностей», при этом «индивидуализм и долгосрочная ориентация связаны со снижением финансовой тревожности и ростом доверия к Центральному банку, тогда как маскулинность усиливает субъективную финансовую угрозу», а «коллективизм и высокая дистанция власти обусловливают рост инфляционных ожиданий и эмоциональной реактивности» [13, С. 373].
Цель нашего исследования состоит в том, чтобы определить то, как цифровые изменения финансовой системы влияют на поведение населения.
Основная часть
В начале XXI в. мы стали свидетелями (а также участниками) процесса цифровой трансформации финансовой системы.
На смену традиционной модели финансовой системы, основанной на физическом присутствии клиента в офисе банка и бумажном документообороте, пришла цифровая модель, в рамках которой финансовые услуги указываются клиенту посредством любых технических устройств без посещения банка. При этом сама граница между потреблением и управлением капиталом стирается: покупка продуктов, вызов такси или оплата коммунальных услуг мгновенно сопровождаются движением средств, инвестициями в фонды, получением микрозаймов, оформление кредитных крат и т.п.
Ключевым институциональным сдвигом становится внедрение цифровых валют. Как отмечает Д. В. Масинев, «цифровой рубль формирует самостоятельный контур платёжной инфраструктуры, отличающийся от фиатных денег жёсткой централизацией эмиссии и учёта, от криптоактивов – встроенной регуляторной подотчётностью, идентификацией участников и возможностями программируемых расчётов»; более того, «такая архитектура смещает акцент с «доверия к посреднику» на «доверие к протоколу и регулятору», что повышает управляемость денежного обращения и снижает уязвимости, характерные для неидентифицированных цифровых расчётов» [15, С. 6694].
Отметим, что цифровая трансформация финансовой системы обещает повысить прозрачность расчетов и снизить транзакционные издержки, однако требует от государства готовности взять на себя новые функции по обеспечению бесперебойности работы платформ, защите данных и выстраивания механизма управления финансовыми рисками (прежде всего, для обеспечения предотвращение краж), поскольку цифровая среда породила новые формы финансового мошенничества, среди которых доминируют операции без добровольного согласия клиентов. ущерба на проактивное.
В условиях цифровой трансформации мы наблюдаем изменение финансового поведения населения. Это поведение характеризуется возрастанием уровня финансовой тревожности, обусловленной постоянным потоком уведомлений и экономических новостей 24 часа в сутки.
А в условиях высокой волатильности рынка и быстрого роста цен повышаются и инфляционные ожидания населения. Люди, наблюдая за стремительным обесцениванием сбережений, порой склонны к импульсивным действиям: либо к совершению покупок в состоянии паники и под воздействием импульсивных порывов, либо к попыткам быстрого заработка на высокорискованных инструментах, что многократно увеличивает их личный риск.
И здесь возникает необходимость повышения уровня финансовой грамотности населения и его финансовой культуры в целом [7]. Так, Д. Ф. Касимова по результатам исследования делает вывод о том, что «показатель финансовой грамотности статистически значимо и положительно связан с показателем ответственного финансового поведения» [11, С. 78]. Однако в условиях «новой нормальности» традиционные программы обучения финансовой грамотности, направленные на изучение формул и процентов, оказываются недостаточными. Граждане могут в совершенстве знать, как работает сложный инвестиционный продукт или как завести кошелек для цифрового рубля, но при этом будут демонстрировать уязвимость перед лицом мошенничества. Соответственно, критически важное значение приобретает способность гражданина сохранять критическое мышление [1] и не поддаваться панике.
Представляется, что в конечном счете выживание и развитие финансовой системы в цифровую эпоху зависит от того, насколько быстро финансовое поведение человека эволюционирует от реактивного, импульсивного к осознанному, критическому.
Поскольку одним из факторов, оказывающих существенное влияние на финансовое поведение граждан, является рост финансового мошенничества, научный интерес представляет анализ динамики общего объема и количества финансовых операций без добровольного согласия клиентов в Российской Федерации (табл. 1, рис. 1). Отметим, что киберпреступления и финансовые мошенничества с применением высоких технологий в настоящее время наблюдаются во всех странах мира и практически во всех отраслях экономики [22, С. 71]. По мнению Ю. В. Котелкина, «несмотря на то что использование банками и финансовыми организациями современных антифрод-систем позволяет повысить безопасность финансовых операций, индивидуальные пользователи финансовых услуг по-прежнему остаются основной мишенью финансовых мошенников, которые, как и финансовые институты, широко используют в своей деятельности возможности, предоставляемые новыми технологиями» [12, С. 161].
В России в 2025 г. модель защиты клиента коммерческого банка претерпела изменения. Операция без добровольного согласия клиента стала пониматься шире: «в нее включаются не только случаи внешнего несанкционированного доступа, но и переводы, совершенные самим клиентом под влиянием обмана или злоупотребления доверием» [23].
Таблица 1
Анализ динамики общего объема и количества операций без добровольного согласия клиентов, 2020–2025 гг.
|
Год
|
Объем операций без добровольного согласия
клиентов,
|
Количество операций без добровольного согласия
клиентов,
| ||||
|
всего, млн руб.
|
абсолютное
отклонение, млн руб.
|
относительное
отклонение, %
|
всего,
тыс. ед.
|
абсолютное
отклонение, тыс. ед.
|
относительное
отклонение, %
| |
|
2020
г.
|
9783,13
|
—
|
—
|
773,27
|
—
|
—
|
|
2021
г.
|
13582,23
|
3799,10
|
38,83
|
1035,01
|
261,74
|
33,85
|
|
2022
г.
|
14165,44
|
583,21
|
4,29
|
876,59
|
−158,42
|
−15,31
|
|
2023
г.
|
15791,41
|
1625,97
|
11,48
|
1165,99
|
289,40
|
33,01
|
|
2024
г.
|
27534,31
|
11742,90
|
74,36
|
1197,44
|
31,45
|
2,70
|
|
2025
г.
|
29307,63
|
1773,32
|
6,44
|
1570,97
|
373,53
|
31,19
|
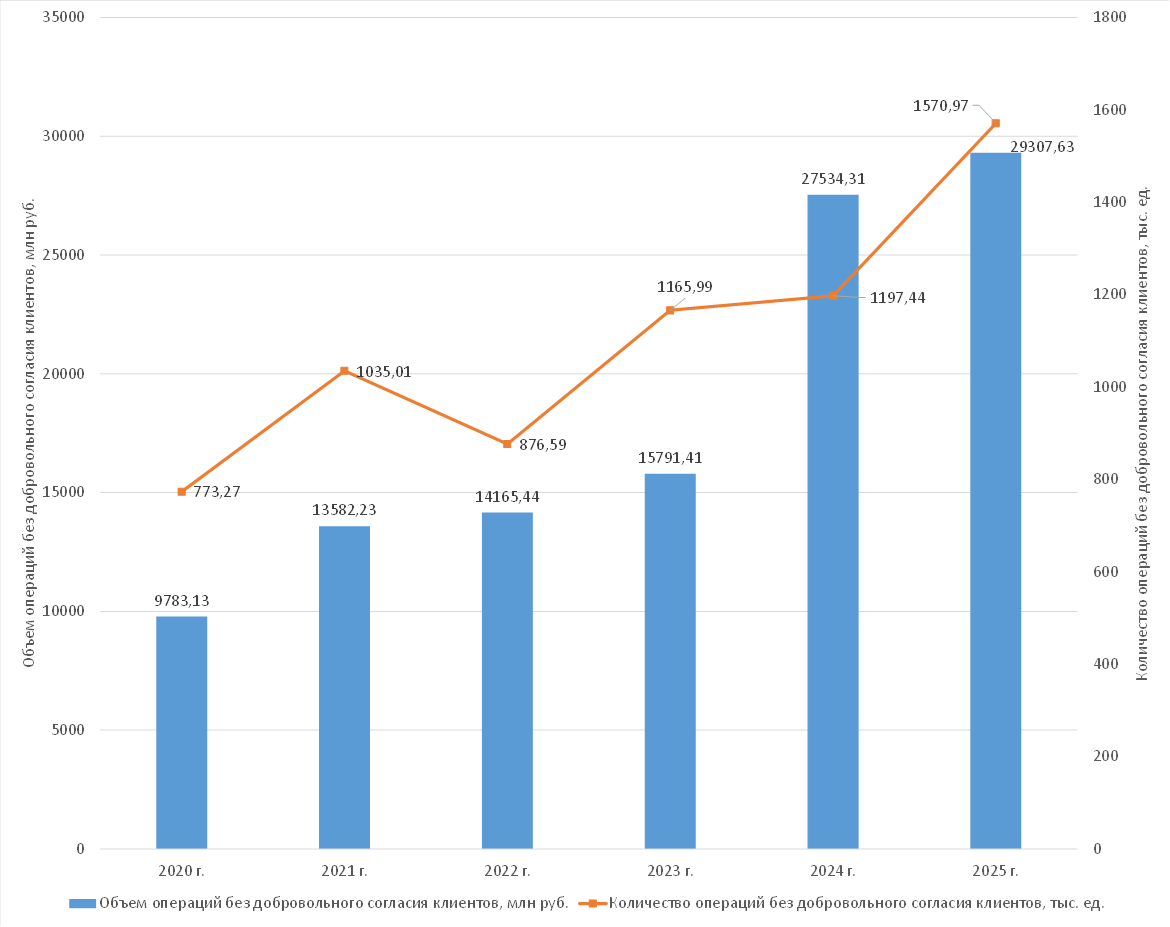
Рисунок 1. Динамика общего объема и количества операций без добровольного согласия клиентов, 2020–2025 гг.
Источник: составлено авторами по данным [20].
Анализ данных таблицы 1 и рисунка 1 позволяет сделать вывод о том, что в Российской Федерации за период с 2020 по 2025 год объём операций без добровольного согласия клиентов увеличился с 9783,13 до 29307,63 млн руб., т.е. в 2,99 раза, или на 19524,50 млн руб. Вместе с тем динамика объёма операций без добровольного согласия клиентов характеризуется неравномерностью. Самый высокий прирост объёма операций без добровольного согласия клиентов был зафиксирован в 2024 г. Он составил 11742,90 млн руб., или 74,36 % к показателю 2023 г.
За период с 2020 по 2025 год количество операций без добровольного согласия клиентов увеличилось с 773,27 до 1570,97 тыс. ед., т.е. в 2,03 раза, или на 797,70 тыс. ед. Принципиально важным отличием данного показателя от предыдущего является наличие периода отрицательной динамики: в 2022 г. по сравнению с 2021 г. количество операций без добровольного согласия клиентов сократилось на 158,42 тыс. ед., или на 15,31 %, что представляет собой единственный случай снижения за весь анализируемый период.
Выявленные диспропорции в динамике объёма и количества операций без добровольного согласия клиентов обусловливают необходимость дифференцированного подхода к их мониторингу. Представляется, что контроль исключительно количественных характеристик не позволяет в полной мере оценить масштаб финансовых потерь, равно как и анализ только стоимостных параметров не отражает частотность противоправных действий.
Заключение
Итак, цифровая трансформация повседневности необратимо изменила облик финансовой системы, превратив ее из закрытого института в распределенную среду, которая пронизывает каждый аспект жизни человека. Внедрение цифровых платежных сервисов создало беспрецедентные технологические возможности, однако породило комплекс глубоких социально-экономических проблем, лежащих в плоскости человеческого поведения.
На наш взгляд, уязвимость современной финансовой системы обусловлена наличием разрыва [2] между технологической доступностью платежных сервисов и финансовых инструментов и психологической готовностью (или неготовностью) граждан к их применению. Финансовая среда стала мгновенной, но финансовое поведение людей перестраивается не так быстро. Легкость совершения финансовых операций создала иллюзию безопасности, повысив уязвимость перед финансовым мошенничеством, в частности перед операциями без добровольного согласия клиентов.
Здесь возникает институциональный риск утраты доверия населения к финансовым институтам государства [3, С. 367].
Преодоление этих вызовов требует отказа от иллюзии о том, что проблему можно решить сугубо техническими средствами. Основным способом защиты от финансового мошенничество должно стать формирование нового типа финансового поведения населения и повышение его финансовой грамотности. Необходимо воспитывать финансовую культуру, внедряя в массовое сознание навыки распознавания манипуляций, управления финансовой тревожностью и критического потребления информации. Это задача не только для школ и вузов, но и для непрерывного обучения взрослых через средства массовой информации и работодателей.
Кроме того, для снижения уровня финансовой тревожности населения и сохранения его доверия к финансовой системе необходимо выстроить прозрачный и быстрый институт медиации. Таковым может быть упрощенная процедура возмещения ущерба пострадавшим от операций без добровольного согласия. Гражданин должен знать, что система на его стороне, что существенно снизит уровень паники при столкновении с мошенничеством.
В конечном счете устойчивость финансовой системы в эпоху цифровизации перестает быть задачей исключительно макроэкономического регулирования и становится функцией общественного сознания в целом. Технологии будут развиваться и дальше, но главным инструментом защиты финансовой системы от системного кризиса станет только осознанное финансовое поведение человека, которое должно опираться на зрелую финансовую культуру и способность управлять собственными эмоциями, превращая цифровые финансовые технологии из источника риска в инструмент осознанного управления капиталом.
[1] Ю. В. Злоказова называет три фактора, влияющие на снижение уровня критического мышления у экономического агента и повышающие вероятность принятия им иррациональных решений: фундаментальные когнитивные ограничения, дефицит специальных знаний, качества цифровой среды [9, С. 43].
[2] Например, Е. М. Медякова, Н. А. Кислицкая, А. И. Морозова приходят к выводу о том, что «ключевой проблемой становятся углубляющиеся цифровые разрывы, стратифицирующие общество по возрастному, доходному и образовательному признакам и повышающие его уязвимость» [17, С. 223].
Страница обновлена: 18.10.2026 в 12:36:02
Izmeneniya finansovoy sistemy v svete tsifrovoy transformatsii povsednevnosti: povedencheskie aspekty
Makarov I.N., Kukina E.E.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 11 (November 2026)