Стратегии государственного регулирования институциональных основ формирования ответственного финансового поведения в условиях цифровизации: международный опыт и российская специфика
Линченко А.А.1,2  , Макаров И.Н.1
1 Финансовый университет при Правительстве Российской Федерации, Москва, Россия
2 Липецкий государственный технический университет, Липецк, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 11 (Ноябрь 2026)
Введение
За последние годы повседневный контакт человека с финансовой системой заметно изменился. Перевод, платеж или кредитная заявка совершаются почти незаметно для пользователя – обычно в несколько касаний экрана. Удобство этой процедуры очевидно, но оно же заставляет внимательнее отнестись к тому, кто и каким образом задает последовательность выбора. Банк или платформа видят цифровой след клиента, сопоставляют его поведение с данными других пользователей и могут выбрать момент предъявления предложения. Сам клиент, как правило, видит лишь итоговые условия. Поэтому прежняя информационная асимметрия не исчезла: теперь она выражается не столько в недостатке сведений о продукте, сколько в неравном доступе к данным и средствам их интерпретации.
Представление об ответственном потребителе долго строилось на понятной предпосылке: человек должен сравнить условия, оценить риск и отказаться от явно невыгодного продукта. В цифровом канале поставщик способен заранее определить порядок действий: вынести предпочтительный для него вариант на первый экран, сообщить о комиссии ближе к завершению операции или сделать отказ заметно длиннее согласия. При такой организации процесса неблагоприятный выбор нельзя безоговорочно объяснять невнимательностью.
Отсюда следует основной вопрос исследования: где проходит граница между личной ответственностью потребителя и обязанностью государства ограничивать недобросовестную организацию цифровой среды? Простое противопоставление жесткого запрета и невмешательства эту границу не проясняет. Практика цифрового рынка требует сочетать устойчивые права потребителя с нормативно-правовыми инструментами, которые можно уточнять по мере появления новых продуктов, данных о нарушениях и результатов регулируемых испытаний.
Проблематике финансовых рынков, их цифровизации и институциональному регулированию посвящено значительное количество научных публикаций.
Исходным для нашего исследования является институциональное понимание регулирования. Д. Норт определял институты как «правила игры в обществе» [15, с. 17]. В цифровых финансах эти правила закреплены не только в законе и договоре, но и в программном коде, настройках по умолчанию, порядке экранов, алгоритмах ранжирования и наборах данных. Код и интерфейс фактически выполняют регулятивную функцию: они открывают одни варианты действия, усложняют другие и задают момент, в который потребитель должен принять решение. Поэтому институциональная среда цифрового финансового поведения шире совокупности нормативных актов.
На финансовое поведение оказывает влияние множество факторов, среди которых личностные финансовые установки, эмоции, импульсивность и многое другое [4, 5, 6, 7].
Российская научная литература традиционно связывает ответственное финансовое поведение с умением планировать, сберегать, управлять долговой нагрузкой и осознанно использовать финансовые инструменты. Г. В. Белехова показывает, что «государственное воздействие на финансовое поведение объединяет формирование нормативной среды и воспитание человека» [3]. В исследовании В. Зверевой, А. Синякова и Т. Шеловановой ответственное поведение рассматривается через объективные практики и субъективные характеристики, а именно «горизонт планирования, расчетливость, использование информации и восприятие макроэкономических процессов» [14]. Эти подходы важны тем, что не сводят ответственность к объему знаний. Вместе с тем цифровая среда заставляет дополнить их вопросом о качестве самого пространства выбора.
Поведенческая экономика объясняет, почему раскрытие полной информации не гарантирует осмысленного решения: «ограниченное внимание, эффект фрейминга, инерция и предпочтение варианта по умолчанию делают поведение зависимым от способа предъявления альтернатив» [32]. В цифровом интерфейсе такое воздействие становится масштабируемым и персонализированным. К. Йенг обозначает подобную форму управления понятием «hypernudge», или «гипернажим», под которым понимается «основанная на больших данных архитектура выбора непрерывно адаптируется к цифровому профилю пользователя» [34]. В отличие от обычного «подталкивания», она способна менять стимулы в реальном времени и оставаться незаметной для адресата.
Эмпирические исследования так называемых «темных паттернов» подтверждают, что манипулятивный дизайн не является набором единичных недобросовестных приемов. А. Матур и соавторы обнаружили такие практики на тысячах коммерческих сайтов и предложили их систематизацию [25]. Дж. Лугури и Л. Страхилевиц экспериментально показали, что «темные паттерны повышают вероятность согласия пользователя, причем более агрессивные варианты особенно затрагивают менее образованных участников» [24]. В докладе ОЭСР они определяются как «практики цифровой архитектуры выбора, которые подрывают автономию, принятие решений или выбор потребителей» [27]. Для финансового рынка эта проблема острее, чем для обычной электронной торговли, поскольку последствия касаются долговой нагрузки, сохранности накоплений и доступа к базовым услугам.
В российской и международной науке ответственное цифровое финансирование поэтому все чаще связывается с распределением ответственности [12]. Всемирный банк указывает на необходимость сочетать финансовую доступность с защитой данных, безопасностью, прозрачностью и механизмами рассмотрения жалоб [33]. Исследования алгоритмической дискриминации показывают, что формально нейтральные переменные могут воспроизводить социально значимые различия и становиться косвенными признаками принадлежности к уязвимой группе [20]. Следовательно, отказ от использования «чувствительного» признака сам по себе не исключает дискриминационный результат.
В научной литературе достаточно много внимания уделяется так называемым «регуляторным песочницам». Этот термин прише из зарубежной науки и практики, и в российской науке он обычно рассматривается как инструмент для тестирования инноваций (искусственного интеллекта, блокчейн-технологий, цифровых валют и т.п.), что стало особенно актуально после принятия и вступления в силу в 2021 г. Федерального закона от 31.07.2020 № 258-ФЗ «Об экспериментальных правовых режимах в сфере цифровых инноваций в Российской Федерации». Зарубежные эксперты, например, Д. Цетше и другие, рассматривают регуляторные песочницы как «переход от статического нормотворчества к «умному» регулированию, в котором ограниченное тестирование помогает соотнести инновацию и публичный риск» [35]. В исследовании Дж. Корнелли и соавторов, посвященном регуляторной песочнице в Великобритании, выявлена положительна связь между транспарентностью внутренних процедур и регуляторных норм и уровнем привлечения капитала финансовый компаний [21].
Само по себе это наблюдение еще не подтверждает универсальную эффективность таких режимов. На результат могли влиять качество отбора проектов и характеристики участвовавших компаний. Тем не менее оно показывает экономическую ценность снижения правовой неопределенности. Важно и то, что допуск к испытанию не равнозначен государственному одобрению продукта и не освобождает организацию от основных обязанностей перед потребителем.
Особый интерес в контексте нашего исследования представляют научные публикации, посвященные вопросам финансовой грамотности, поведенческого проектирования интерфейсов, алгоритмической дискриминации и регулируемым испытаниям. В частности, И. В. Гречина, В. С. Юдина, О. В. Мелентьева, Ю. К. Яковлева рассматривают финансовую грамотность как «фундамент эффективного потребления финансовых услуг» [8]. Достаточно часто финансовая грамотность рассматривается во взаимосвязи с финансовой культурой. Об этом, в частности, пишут О. А. Гришина, А. И. Гришин [9], Л. В. Дончевская, О. В. Фролова [10], И. Ю. Евстафьева [13], Дробот Е.В., Макаров И.Н., Воробьев Н.Н., Манасян С.М. и др. [11].
Тем не мнее, несмотря на все многообразие научных исследований, остается открытым вопрос о том, какую часть риска разумно возлагать на гражданина, а какую должны принимать на себя создатели цифрового продукта и государственные институты. Не вполне определен и выбор регуляторного режима. Единообразные жесткие требования способны сделать внедрение новых решений неоправданно дорогим, тогда как добровольные принципы слабо работают там, где нарушение приносит поставщику прямую выгоду.
Цель нашего исследования состоит в разработке стратегии государственного регулирования институциональных основ ответственного финансового поведения в цифровой среде на основе сопоставления международных моделей и российской правовой специфики.
Основная часть
Международная практика показывает три различающихся, но не взаимоисключающих способа соединить инновации и защиту потребителя. Европейский союз развивает преимущественно нормативно-кодификационную модель. Регламент о рынках криптоактивов сформировал единый формат допуска, раскрытия информации и ответственности поставщиков соответствующих услуг [30]. В данном случае существенно не только регулирование криптоактивов, но общий принцип: новая форма финансового продукта включается в систему обязанностей до достижения системного масштаба.
Еще яснее превентивная логика проявляется в регулировании интерфейсов и искусственного интеллекта. Статья 25 Акта о цифровых услугах устанавливает, что поставщики платформ «не должны проектировать, организовывать или эксплуатировать свои онлайн-интерфейсы таким образом, чтобы обманывать или манипулировать получателем услуги» [29]. Предметом оценки становится не только истинность отдельной фразы, но и совокупное влияние визуальной и процедурной организации выбора. Регламент об искусственном интеллекте относит системы оценки кредитоспособности физических лиц и установления кредитного рейтинга к высокорисковым, за исключением решений, применяемых для выявления финансового мошенничества [31]. Тем самым жёсткость нормативных требований связывается с общественной значимостью результата, а не с самим фактом использования искусственного интеллекта.
Британская модель в большей степени строится вокруг регулируемого эксперимента и проверяемого результата. Регуляторная песочница - экспериментальный правовой режим ((ЭПР) - это специальный правовой режим, в рамках которого компания может тестировать инновационный продукт или услугу в ограниченном масштабе под наблюдением регулятора) Управления по финансовому регулированию и надзору (FCA) позволяет испытывать инновационное решение в ограниченной реальной среде при согласованном плане, критериях отбора и защитных мерах [23]. Регулятор получает возможность наблюдать технологию до ее широкого распространения, а компания может выявить правовые и операционные риски до масштабирования. Однако экспериментальная гибкость сочетается с «обязанностью финансовых организаций обеспечивать надлежащие результаты для розничных потребителей» [22]. Акцент переносится с формального раскрытия информации на результат: соответствие продукта целевой группе, справедливое соотношение цены и ценности, понимание потребителем существенных условий и доступность поддержки.
Сингапурская модель представляет интерес развитым со-регулированием. Денежно-кредитное управление Сингапура совместно с представителями финансового рынка сформировало принципы справедливости, этичности, подотчетности и прозрачности использования искусственного интеллекта и средств анализа данных [26]. Общие положения получают практическое наполнение посредством отраслевых методик и процедур проверки. Сильной стороной данного подхода является оперативная конкретизация технических требований. Его ограничение состоит в зависимости добровольных стандартов от качества корпоративного управления, независимой проверки и способности регулятора своевременно переводить требования, нарушение которых создает системный риск, в юридически обязательную форму.
Сравнение трех зарубежных моделей позволяет сделать вывод, важный для дальнейшего анализа. Ни последовательное наращивание запретов, ни расчет на добросовестность участников рынка сами по себе не дают устойчивого результата. Норма, подробно описывающая конкретную технологию, быстро устаревает, а добровольное правило остается действенным лишь до тех пор, пока его соблюдение не вступает в противоречие с коммерческой выгодой. Поэтому форму государственного или иного регулирующего воздействия целесообразно выбирать с учетом возможного вреда для потребителя, а не исходя из новизны продукта или статуса его поставщика.
Практическое значение здесь имеет вопрос о том, способен ли человек самостоятельно заметить риск и исправить ошибку. Когда цена и условия понятны, варианты представлены сопоставимо, а отказ не ведет к существенным потерям, достаточно общих правил и доступного порядка защиты клиента. Иначе следует оценивать продукты, в которых решение опирается на непрозрачную обработку данных или персональное воздействие, а ошибка увеличивает долговую нагрузку либо ограничивает доступ к необходимой услуге. Призыв быть внимательнее в таких случаях мало что меняет: профессиональный участник рынка по-прежнему контролирует данные, устройство цифрового маршрута и момент предъявления предложения. Чем серьезнее возможный ущерб и труднее восстановить положение потребителя, тем убедительнее основания для прямого государственного вмешательства.
Императивное регулирование необходимо прежде всего там, где обычной осмотрительности клиента заведомо недостаточно. Речь идет не о том, чтобы государство оценивало за человека каждый финансовый продукт, а о сохранении условий, при которых выбор вообще остается самостоятельным. До согласия пользователь должен увидеть существенные параметры сделки и понять ее последствия; после согласия у него должны сохраняться реальная возможность отказаться от навязанной услуги и процедура оспаривания результата. Если важные условия спрятаны в нескольких слоях приложения, предложение рассчитано по неизвестному клиенту профилю, а решение системы «по существу» никто не пересматривает, ответственность уже нельзя распределять между сторонами поровну.
На наш взгляд, обязанность дать объяснение должна сохраняться за финансовой организацией, которая использовала автоматизированный инструментарий при работе с клиентом. При этом содержательное объяснение не предполагает публикации программного кода или раскрытия коммерческой тайны - клиенту нужны иные сведения: какие основные обстоятельства повлияли на решение, в каком направлении они учитывались, можно ли исправить исходные данные, куда направить возражение и кто будет повторно рассматривать заявку.
Подобная логика уже прослеживается в зарубежном регулировании. Европейский регламент об искусственном интеллекте относит оценку кредитоспособности физических лиц и установление кредитного рейтинга к системам высокого риска, поскольку от их применения зависит доступ к финансовым ресурсам и существует вероятность дискриминационных последствий [31].
Отечественная юридическая практика также имеет опыт регулирования цифровых инструментов и институциональной среды цифровых финансов. В российском праве отправной точкой служит статья 16 Федерального закона от 27.07.2006 № 152-ФЗ «О персональных данных». Она охватывает «решение, порождающее юридические последствия в отношении субъекта персональных данных или иным образом затрагивающее его права и законные интересы» [19]. Закон также обязывает оператора разъяснить порядок принятия решения и его последствия, принять возражение субъекта и рассмотреть его в установленный срок.
Иными словами, российское законодательство уже содержит основу для защиты человека при автоматизированной обработке данных. Недостаточно разработан именно отраслевой порядок применения нормативной базы и отсутствия уточняющих подзаконных актов. Для финансового рынка предстоит уточнить, какие решения следует считать преимущественно автоматизированными, что входит в минимально достаточное объяснение и как должен проходить пересмотр решений, принятых автоматизированными цифровыми системами. Отдельного внимания требует реальное участие сотрудника. Одного формального подтверждения машинного вывода недостаточно, иначе присутствие человека будет служить только основанием для неприменения статьи 16, не меняя существа процедуры.
Схожий подход нужен и к манипулятивному проектированию цифровой среды. При этом закрепить исчерпывающий перечень приемов в едином законе или в целом в нормативно-правовой системе представляется крайне сложным по причине существенно более быстрой скорости технологических изменений в сравнении с скоростью реакции законодательной власти. Поэтому основная норма может быть технологически нейтральной, а признаки нарушения и порядок проверки – уточняться регулятором с учетом накопленной практики. Такая постановка согласуется с выводами ОЭСР о способности манипулятивной архитектуры выбора ограничивать самостоятельность потребителя [27, 28].
С персонализацией финансовых предложений связан еще один, менее заметный источник риска. Сведения о поведении клиента позволяют точнее подобрать продукт, однако те же сведения используются для выбора момента воздействия или изменения условий по причинам, которые пользователь не может проверить. При этом чувствительный признак необязательно включать в модель напрямую. Его роль способны выполнять место проживания, характер расходов, используемое устройство и особенности занятости. Именно поэтому формально нейтральные данные иногда приводят к устойчиво различающимся результатам для отдельных групп потребителей [20].
Обязательная защита требуется и тогда, когда финансовая услуга встроена в обычную покупку. Кредитный элемент в этом случае выглядит частью процедуры оплаты, а не отдельным обязательством. Покупатель замечает удобный способ расчета, но может не оценить совокупный долг, возникающий по нескольким аналогичным операциям. Поэтому правовой режим должен определяться экономическим содержанием услуги. Сопоставимый риск требует сопоставимой защиты независимо от того, кто предлагает продукт – банк, специализированная организация или торговая платформа.
В то же время одних обязательных норм недостаточно. Новая технология нередко выходит на рынок раньше, чем регулятор получает надежные сведения о ее последствиях. Слишком ранняя детализация создает две опасности: правило может не затронуть реальный источник вреда либо, наоборот, закрыть полезное направление развития. Здесь необходим второй, сетевой способ (само)регулирования, позволяющий накапливать знания до принятия окончательного решения.
Сетевое регулирование не означает, что государство передает свои полномочия участникам рынка. За ним остаются постановка целей, пределы допустимого риска и право вводить обязательные меры. Меняется способ подготовки решения: к нему привлекаются финансовые организации, разработчики, научные коллективы и объединения потребителей, располагающие разными частями необходимой информации. Их взаимодействие должно давать проверяемый ответ на практические вопросы – кто несет риск, какие защитные меры работают и при каких условиях продукт допустимо расширять.
Такую работу можно организовать через регулятивные площадки, специальные экспериментальные режимы, совместные технические стандарты и обмен обезличенными сведениями о нарушениях. Исследования зарубежных площадок показывают, что ограниченное испытание снижает правовую неопределенность для разработчика и дает надзорному органу материал, которого невозможно получить из одного описания технологии [21, 35]. Однако участие в эксперименте не следует представлять как знак качества. Для него необходимы заранее заданный масштаб, меры защиты клиентов, основания досрочного прекращения и обязательная оценка результатов.
Часть этой инфраструктуры в России уже создана. С 2018 г. Банк России использует регулятивную площадку для испытания новых финансовых услуг и технологий, оценки их рисков и определения потребности в изменении норм [2]. В Основных направлениях развития финансового рынка на 2026 год и период 2027 и 2028 годов технологическое развитие рассматривается вместе с защитой прав, доверием и устойчивостью инфраструктуры [16]. Стратегия повышения финансовой грамотности и формирования финансовой культуры до 2030 года также ориентирована не только на знания, но и на устойчивые поведенческие практики [17]. Эти решения создают основу для сочетания обязательного и экспериментального регулирования, хотя пока не образуют завершенного цикла от выявления риска до оценки результата.
При построении такого цикла необходимо учитывать российские условия. Финансовый рынок регулируется централизованно, но цифровой продукт часто одновременно затрагивает банковский надзор, конкуренцию, персональные данные, информационную безопасность и права потребителей. На практике это порождает и повторяющиеся требования, и участки, остающиеся между сферами компетенции нескольких ведомств. Дополнительную сложность создают территориальные различия в доступности консультаций и неодинаковый уровень цифровых навыков населения. Здесь проявляется описанный А. А. Аузаном провал координации: действия отдельных участников могут быть рациональны в границах их полномочий, не обеспечивая приемлемого общего результата [1].
С учетом этих обстоятельств для России представляется оправданной предлагаемая авторами гибридная модель регулирования сферы цифровых финансов: обязательный уровень защиты сочетается в ней с привлечением распределенной профессиональной экспертизы. Ее устройство показано на рисунке 1.
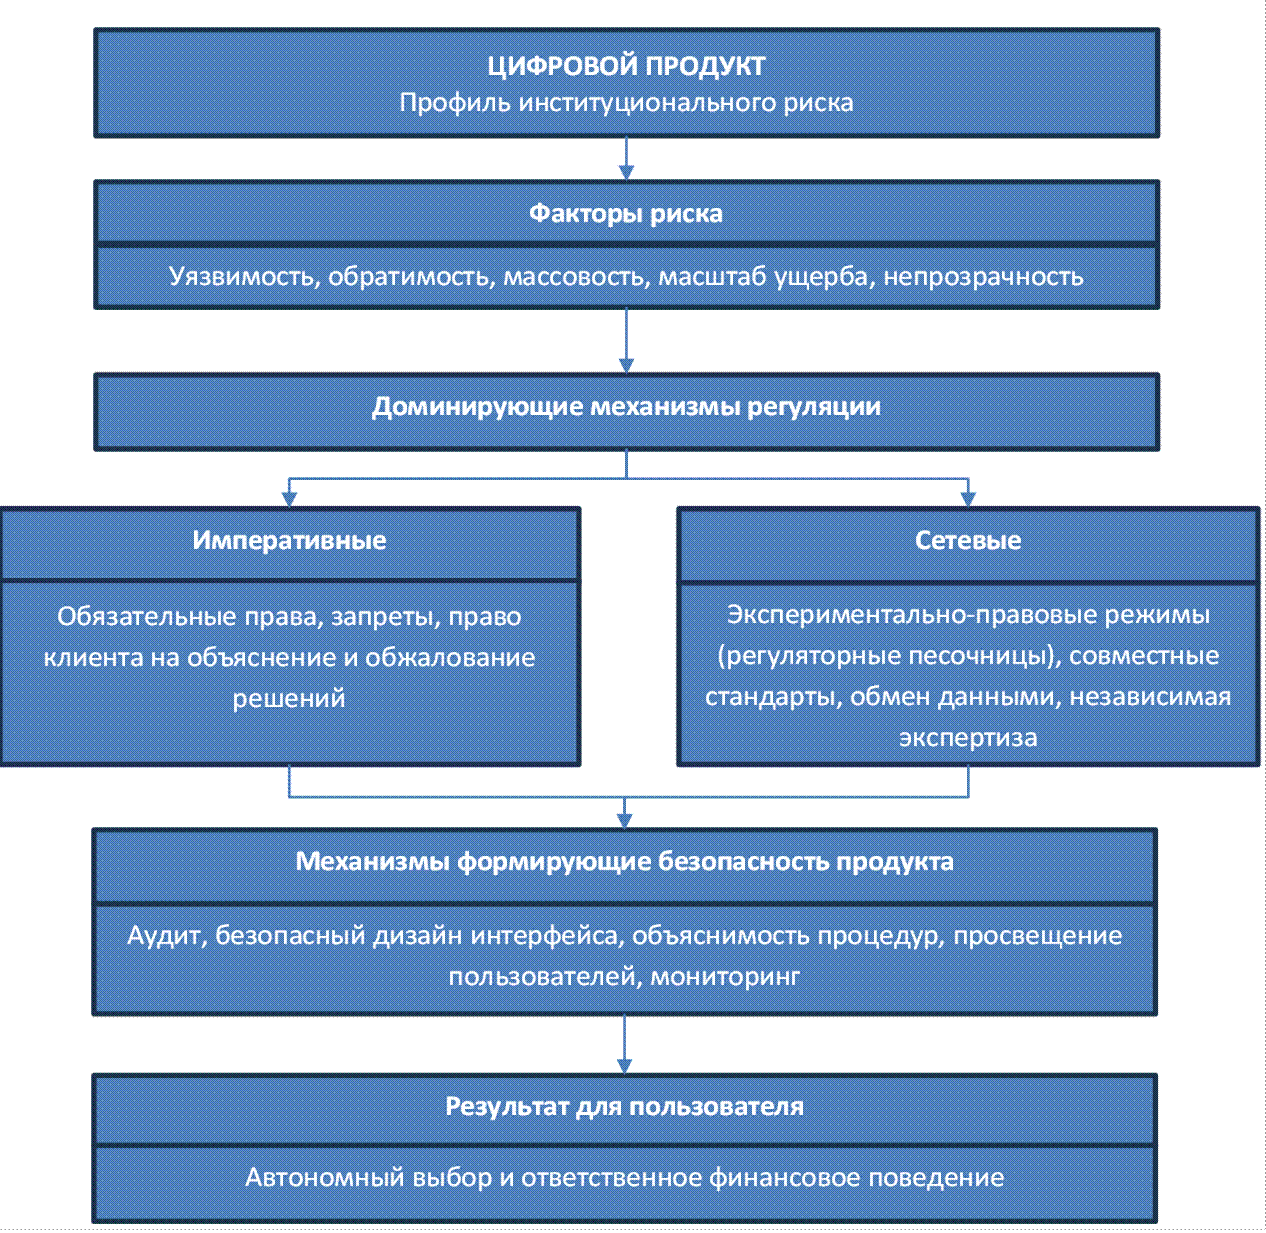
Рисунок 1. Гибридная модель регулирования институциональных основ ответственного финансового поведения
Источник: составлено авторами.
Базовое условие функционирования такой модели – постоянная межведомственная координация. Речь идет не о новом совещательном органе с общими полномочиями, а о согласованном порядке действий: едином понятийном аппарате, сопоставимых данных о нарушениях, заранее определенном ведущем ведомстве для каждого вида риска и процедуре разрешения правовых коллизий. Без этих элементов сложный цифровой продукт легко оказывается между несколькими сферами ответственности, а потребитель вынужден самостоятельно искать адресата жалобы.
Связь между выявленными проблемами, инструментами регулирования и показателями представлена в таблице 1.
Таблица 1
Приоритетные направления реализации гибридной стратегии регулирования цифровых финансов в России
|
№
п/п
|
Проблема
|
Императивный инструмент
|
Сетевой инструмент
|
Показатель результата
|
|
1
|
Непрозрачное кредитное решение
|
Отраслевая
конкретизация ст. 16 Федерального закона от 27.07.2006 № 152-ФЗ «О
персональных данных»; сроки и процедура пересмотра
|
Методики
объяснимости, модельные карты, экспертная проверка
|
Доля
содержательно пересмотренных решений; срок ответа
|
|
2
|
Манипулятивный интерфейс
|
Запрет
доказуемого манипулятивного эффекта; равнодоступность подключения и отказа
|
Поведенческие
тесты и библиотека риск-индикаторов
|
Непредвиденные
комиссии; отказы; понимание полной стоимости
|
|
3
|
Алгоритмическая дискриминация
|
Документирование
данных; контроль ошибок по группам; обязательный аудит высокого риска
|
Общие
протоколы тестирования и обезличенный обмен данными
|
Разрыв
в частоте ошибок и условиях доступа между группами
|
|
4
|
Новая финтех-модель
|
Базовые
права, ограничения масштаба и защитные условия эксперимента
|
Регуляторная
песочница и публикация обобщенных результатов
|
Инциденты
в пилоте; решение о допуске, доработке или запрете
|
|
5
|
Цифровая уязвимость
|
Обязательная
поддержка и доступный канал обжалования
|
Адресное
финансовое просвещение и региональные центры компетенций
|
Повторное
мошенничество; доступность помощи; восстановленный ущерб
|
|
6
|
Межведомственный разрыв
|
Закрепление
ведущего органа и процедуры разрешения коллизий
|
Единый
словарь риска и регулярный обмен сведениями об инцидентах
|
Срок
маршрутизации жалобы; число дублирующих требований
|
На практике граница между двумя способами воздействия проходит не по каждому отдельному инструменту. Напоминание о полной стоимости, показ нескольких сценариев или обязательная пауза перед труднообратимой операцией одновременно ограничивают способ продажи и оставляют клиенту возможность принять собственное решение. Так устроен, в частности, российский период охлаждения по отдельным потребительским кредитам и займам, действующий с 1 сентября 2025 г.: задержка выдачи средств используется как дополнительная защита при риске мошенничества [18]. Эта мера оправдана лишь тогда, когда клиент понимает причину паузы, ее продолжительность соразмерна риску, а после окончания срока операция может быть совершена без искусственных препятствий.
У такой защиты есть и издержки, которые нельзя считать второстепенными. Сложные единообразные процедуры дороже для небольших участников рынка и потому могут невольно усиливать позиции крупнейших организаций. Иногда вслед за этим сокращается предложение для клиентов с нестандартным профилем. Выход состоит в гибкости способа исполнения, но не в ослаблении самого права. Например, небольшая финансовая организация может поручить проверку внешнему специалисту, а не создавать отдельное подразделение. Обязанность объяснить неблагоприятное решение и рассмотреть жалобу при этом сохраняется независимо от размера бизнеса.
Таким образом, обязательное и совместное регулирование различаются не просто степенью жесткости. Они решают разные задачи и могут последовательно применяться к одной и той же практике. Пока технология нова и ее последствия неясны, ограниченное испытание дает регулятору сведения, которых нет в нормативных документах. Если в ходе такого испытания обнаруживается повторяющийся и трудноустранимый вред, возникает основание для обязательного требования. Обратное движение также возможно: проверенная практика позволяет упростить избыточно подробное правило, сохранив его защитный смысл.
Заключение
Проведенный анализ показывает, почему при работе в сфере цифровых финансов недостаточно обращаться только к личной осмотрительности. Гражданин принимает решение сам, однако поставщик цифровых финансовых услуг заранее определяет, какие сведения он увидит, в какой момент и сколько действий потребуется для отказа. Поэтому ответственность потребителя имеет содержательный смысл лишь при нескольких условиях: ключевые параметры доступны до согласия, отказ осуществим на практике, а неблагоприятный автоматизированный вывод можно объяснить и пересмотреть. Без этих условий ссылка на свободу выбора скрывает фактическое неравенство сторон.
Сравнение зарубежных подходов показало, что универсальной модели здесь нет. В Европейском союзе регулятор стремится заранее закрепить права и распределить риски. Британский подход оставляет больше места испытанию новых решений, но связывает его с наблюдаемым результатом для потребителя. Сингапурский опыт интересен иной стороной: общие этические принципы там уточняются в совместной работе государства и участников рынка. Российская финансовая система может использовать эти элементы избирательно, учитывая полномочия Банка России, существующее разделение функций между ведомствами и неодинаковую готовность населения к цифровым финансовым услугам.
В предлагаемой стратегии обязательные нормы применяются прежде всего к непрозрачным решениям, манипулятивному проектированию, дискриминационной персонализации, скрытому кредитованию и серьезным нарушениям безопасности. Регулируемые испытания, совместные стандарты, научная экспертиза и обмен данными нужны там, где практика еще складывается и государству недостает надежной информации. Выбор между этими режимами определяется не названием технологии, а масштабом вреда, уязвимостью клиента, возможностью исправить последствия и зрелостью самой практики.
Таким образом, по нашему мнению, результативность институционального регулирования финансовой сферы определяется не количеством обязательных требований, а качеством их распределения и точностью воздействия. При высоком, массовом и критическом риске, возникающем в финансовой сфере, необходим императивный характер регулирования. Если технология и характер риска еще формируются, более продуктивен сетевой характер регулирования на основе взаимовлияния, при условии, что эксперимент проводится в заданных границах, а государство сохраняет возможность перевести доказавшие необходимость стандарты в обязательную форму.
Страница обновлена: 15.10.2026 в 11:30:20
Strategii gosudarstvennogo regulirovaniya institutsionalnyh osnov formirovaniya otvetstvennogo finansovogo povedeniya v usloviyakh tsifrovizatsii: mezhdunarodnyy opyt i rossiyskaya spetsifika
Linchenko A.A., Makarov I.N.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 11 (November 2026)