
Механизмы проектного и акционерного финансирования в сфере интеллектуальной собственности: сравнительный анализ и условия применения для малых инновационных предприятий и бюджетных организаций
Смирнова В.Р.1  , Чемыхин В.К.1
1 Российская государственная академия интеллектуальной собственности, Москва, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 12 (Декабрь 2026)
Аннотация:
Актуальность исследования определяется разрывом между ростом вложений в нематериальные активы и объёмом внешнего капитала, привлечённого под интеллектуальную собственность: в 2025 году в России зарегистрировано 193 договора залога исключительных прав, а по программе льготного кредитования под такой залог выдано около 2 миллиардов рублей. Цель работы состоит в том, чтобы сравнить механизмы проектного и акционерного финансирования в сфере интеллектуальной собственности, определить условия их применимости и предложить меры, расширяющие доступ к ним малых инновационных предприятий и бюджетных организаций науки и образования. Методология включает сравнительно-правовой анализ, классификацию и морфологический анализ; эмпирическую базу составили данные Федеральной службы по интеллектуальной собственности, Банка России, системы учёта малых инновационных предприятий и отраслевых обзоров за 2020–2026 годы. Систематизированы двенадцать механизмов, пять проектных и семь акционерных, и построена матрица выбора механизма по виду объекта, стадии готовности разработки и типу субъекта. Выделены четыре группы барьеров: учётные, оценочные, залоговые и правовые. Показано, что малому инновационному предприятию, созданному высшим учебным заведением или научной организацией, большинство механизмов недоступно, поскольку оно владеет лицензией, а не исключительным правом, а бюджетной организации доступны в основном механизмы, не связанные с заимствованием. Результаты применимы при разработке Концепции инвестиций в сферу интеллектуальной собственности
Ключевые слова: интеллектуальная собственность, проектное финансирование, акционерное финансирование, залог исключительных прав, малые инновационные предприятия, бюджетные организации
Финансирование:
Статья подготовлена в рамках государственного задания Российской государственной академии интеллектуальной собственности на выполнение прикладной научно-исследовательской работы по теме «Разработка Концепции инвестиций в сферу интеллектуальной собственности на основе проектного, акционерного финансирования и налогового стимулирования» (2-ГЗ-2025)
JEL-классификация: O31, O34, K11, G31, M13
Введение
В 2024 г. инвестиции российских организаций в нематериальные активы превысили 2,3 трлн руб., на 23% больше, чем годом ранее [8]. На конец 2025 г. в стране действовало 255,7 тыс. патентов на изобретения, за год подано 26,5 тыс. заявок [4]. В финансовый оборот эти активы почти не вовлечены. В 2025 г. Федеральная служба по интеллектуальной собственности (Роспатент) зарегистрировала 193 договора залога исключительных прав на всю страну: 33 по объектам патентного права, 103 по товарным знакам и 57 по программам для электронных вычислительных машин (ЭВМ) и базам данных [4]. По программе льготного кредитования малого и среднего бизнеса под залог интеллектуальной собственности (ИС), действующей с 2023 г. [22], заключено немногим более 60 договоров, выдано около 2 млрд руб. [11].
Обычный банковский кредит выдаётся под имеющиеся активы и сложившийся денежный поток заёмщика. У разработчика технологии нет ни того, ни другого. Его основной актив, результат интеллектуальной деятельности (РИД), дохода ещё не приносит. Привлечь капитал под будущий доход позволяют два способа. При проектном финансировании средства возвращаются из денежного потока самого проекта или актива, а требования кредитора ограничены этим потоком. При акционерном финансировании инвестор делит с разработчиком риск и получает долю в будущей стоимости бизнеса. Оба способа опираются на ожидаемый доход от ИС, поэтому они положены в основу разрабатываемой Концепции инвестиций в сферу интеллектуальной собственности.
Острее всего проблема стоит для двух групп субъектов. Бюджетные организации науки и образования создают охраняемые РИД за счёт бюджета, но ограничены в заимствованиях и в распоряжении имуществом. Малые инновационные предприятия (МИП) введены Федеральным законом «О внесении изменений в отдельные законодательные акты Российской Федерации по вопросам создания бюджетными научными и образовательными учреждениями хозяйственных обществ в целях практического применения (внедрения) результатов интеллектуальной деятельности» от 02.08.2009 № 217-ФЗ. Сейчас порядок их создания высшими учебными заведениями (вузами) регулирует статья 103 Федерального закона «Об образовании в Российской Федерации» от 29.12.2012 № 273-ФЗ (далее — Закон № 273-ФЗ), а научными организациями — пункт 3.1 статьи 5 Федерального закона «О науке и государственной научно-технической политике» от 23.08.1996 № 127-ФЗ (далее — Закон № 127-ФЗ). МИП задумывались как канал коммерциализации этих РИД, однако из 3 963 учтённых МИП действуют 950 [23]. План мероприятий («дорожная карта») по направлению «Инновации и патенты» (приложение № 15 к распоряжению Правительства Российской Федерации «Об утверждении национальной модели целевых условий ведения бизнеса до 2030 года» от 29.11.2025 № 3523-р, далее — план мероприятий) предусматривает расширение кредитования под залог ИС, подготовку материалов о формировании ценности нематериальных активов и защиту залогодержателя от утраты предмета залога (пункты 10–12) [12].
Цель исследования состоит в том, чтобы сравнить механизмы проектного и акционерного финансирования в сфере интеллектуальной собственности, определить условия их применимости и предложить меры, расширяющие доступ к этим механизмам для малых инновационных предприятий и бюджетных организаций.
Литературный обзор
Как объект инвестиций ИС отличается от материальных активов тем, что её стоимость трудно определить, её трудно продать, а право на неё можно оспорить или утратить. Эмпирические работы показывают, где эти ограничения преодолеваются. По данным У. Манна, к 2013 г. 38% американских компаний, имеющих патенты, закладывали их в обеспечение долга, а после судебных решений, укрепивших права кредиторов на заложенные патенты, такие компании стали больше занимать и больше тратить на исследования [34]. Т. Фишер и П. Ринглер установили, что кредиторы принимают в залог патенты на качественные технологии, которые можно использовать вне компании-заёмщика, тогда как объём правовой охраны значения не имеет [28]. Ю. Хохберг с соавторами показали, что кредитование стартапов растёт вместе с активностью вторичного рынка патентов [30]. Во всех трёх работах кредитора интересует одно: можно ли продать заложенное право. Для акционерного финансирования патент служит сигналом качества. У биотехнологических компаний патентные заявки и результаты экспертизы повышают вероятность венчурных инвестиций [29]. Проект обособляют в отдельной компании, чтобы договорами распределить риски между участниками и ограничить требования кредиторов активами проекта [27].
Зарубежная практика обобщена в докладе Организации экономического сотрудничества и развития (ОЭСР), где выделены кредитование под залог ИС, секьюритизация лицензионных платежей (первая сделка, облигации Д. Боуи 1997 г., принесла 55 млн долл.) и продажа прав с обратной лицензией [33]. Самый большой рынок сложился в Китае. Зарегистрированный объём финансирования под залог патентов и товарных знаков в 2023 г. достиг 854,0 млрд юаней, на 75,4% больше, чем годом ранее, кредиты получили 37 тыс. предприятий [37]; в 2022 г. 71,1% таких кредитов были не крупнее 10 млн юаней, а на биржах Шанхая и Шэньчжэня к сентябрю 2023 г. размещено 119 выпусков ценных бумаг, обеспеченных ИС, на 26,8 млрд юаней [35]. В Республике Корея в 2020 г. объём финансирования с использованием ИС составил 2,06 трлн вон, из них 1,09 трлн вон пришлось на кредиты под залог ИС, 0,71 трлн на кредиты под гарантии и 0,26 трлн на инвестиции [32]; действует финансируемая государством и банками организация, которая выкупает у банков заложенные права при дефолте заёмщика и затем монетизирует их [31]. В Сингапуре по программе IP Financing Scheme государство брало на себя 80% потерь банков по кредитам под залог ИС. За 2014–2018 гг. кредиты на 12 млн сингапурских долл. получили три компании, после чего программу закрыли. Причинами названы дорогая оценка, незнакомство кредиторов с таким залогом и отсутствие вторичного рынка [36].
Российские авторы рассматривают механизмы по одному. О.А. Рузакова среди главных проблем кредитования под залог исключительных прав выделяет обращение взыскания на заложенные права [19]. О.А. Пятаева с соавторами считают, что без государственной поддержки и рыночной инфраструктуры такой кредит останется для банка слишком рискованным [18]. Н.З. Мазур и А.В. Попова на примере московской программы обосновывают оценку прав для залога доходным подходом [7]. Х.А. Мамаджанов с соавторами отмечают, что определение ликвидности ИС в федеральном стандарте оценки «Оценка интеллектуальной собственности и нематериальных активов (ФСО XI)», утверждённом приказом Минэкономразвития России от 30.11.2022 № 659 (далее — ФСО XI), противоречиво и не содержит процедуры её оценки, и советуют закладывать права в составе имущественного комплекса [9]. Цянь Шу и А.Т. Волков главным риском секьюритизации называют нестабильный денежный поток и предлагают формировать пул из разных объектов [24]. О.В. Манусаджян с соавторами прослеживают развитие «Фабрики проектного финансирования» [10]. А.Ю. Петраков предлагает отменить обязательный вклад в капитал МИП правом использования РИД [15]. А.Е. Квашнёва показывает, что выручку от коммерциализации РИД получают только 3% МИП [6]. В.А. Савиных доказывает, что бюджетное учреждение распоряжается исключительным правом самостоятельно [20]. Н.В. Бузова предупреждает, что с токеном интеллектуальные права сами по себе не переходят [1]. При разработке Концепции инвестиций в сферу ИС уже рассмотрены налоговое стимулирование [21] и выход малой технологической компании на публичный рынок [3].
Механизмы финансирования описаны порознь и в основном с правовой стороны. Их не сопоставляли по единым критериям и не проверяли, какие из них доступны малому инновационному предприятию или бюджетной организации.
Материалы и методы
Эмпирическую базу составили годовые отчёты Роспатента о регистрации распоряжения исключительными правами, обзоры Банка России о платформенных сервисах и публичных размещениях акций, данные системы государственного учёта МИП, отраслевые обзоры венчурного рынка за 2020–2026 гг. Нормативную базу образуют Гражданский кодекс Российской Федерации (далее — ГК РФ), прежде всего часть четвёртая от 18.12.2006 № 230-ФЗ; Закон № 273-ФЗ; Закон № 127-ФЗ; Федеральный закон «О некоммерческих организациях» от 12.01.1996 № 7-ФЗ (далее — Закон № 7-ФЗ); Федеральный закон «О привлечении инвестиций с использованием инвестиционных платформ и о внесении изменений в отдельные законодательные акты Российской Федерации» от 02.08.2019 № 259-ФЗ; Федеральный закон «О цифровых финансовых активах, цифровой валюте и о внесении изменений в отдельные законодательные акты Российской Федерации» от 31.07.2020 № 259-ФЗ; Федеральный закон «Об инвестиционном товариществе» от 28.11.2011 № 335-ФЗ (далее — Закон № 335-ФЗ); Федеральный закон «О развитии технологических компаний в Российской Федерации» от 04.08.2023 № 478-ФЗ; федеральный стандарт бухгалтерского учёта ФСБУ 14/2022 «Нематериальные активы», утверждённый приказом Минфина России от 30.05.2022 № 86н (далее — ФСБУ 14/2022); постановление Правительства Российской Федерации «О программе „Фабрика проектного финансирования“» от 15.02.2018 № 158 (далее — постановление № 158).
Механизмы отобраны по двум признакам: финансирование привлекается под будущий доход от ИС, и конструкция описана в литературе или применяется на практике. Каждый механизм охарактеризован по пяти критериям: вид объекта, стадия готовности разработки, тип субъекта, требования к оценке и учёту, правовые ограничения. Стадия I охватывает исследования и разработки до получения правовой охраны, стадия II начинается с охраны РИД, который ещё не приносит дохода, стадия III наступает, когда РИД приносит доход от лицензий или продаж.
Матрица выбора построена методом морфологического анализа. Для каждого сочетания механизма и типа субъекта доступность оценена по трёхуровневой шкале: «+» означает, что механизм доступен, «±» означает доступность с ограничениями, «−» означает, что механизм недоступен по правовым или экономическим причинам. Оценки опираются на нормы права и данные о фактических сделках. Рассмотрены три типа субъектов: МИП, созданное вузом или научной организацией; бюджетная организация науки или образования как правообладатель; коммерческая технологическая компания, взятая для сравнения.
Результаты
Классификация механизмов
Проектные механизмы (таблица 1) объединяет источник возврата средств. Это денежный поток, который создаёт сам объект ИС. Права на объект остаются у правообладателя и служат обеспечением; исключение составляет продажа с обратной лицензией.
Таблица 1 – Механизмы проектного финансирования в сфере интеллектуальной собственности
|
Механизм
|
Как устроен
|
Источник возврата средств
|
Что происходит с правами на ИС
|
|
Проектная компания под
разработку
|
Разработка обособлена в
отдельном юридическом лице; инвесторы и кредиторы финансируют его под
договоры с будущими покупателями или лицензиатами
|
Выручка проектной компании
|
Права принадлежат проектной
компании или переданы ей по лицензии
|
|
Кредит под залог
исключительных прав
|
Банк кредитует
правообладателя; залог регистрируется в Роспатенте (ст. 358.18, 1232 ГК РФ);
риск банка снижает поручительство гарантийной организации
|
Общий денежный поток
заёмщика; при дефолте — реализация права
|
Остаются у заёмщика,
обременены залогом
|
|
Секьюритизация лицензионных
платежей
|
Требования по лицензионным
договорам уступаются специализированному обществу, которое выпускает
облигации
|
Лицензионные платежи по
пулу договоров
|
Остаются у правообладателя;
уступлены денежные требования
|
|
Роялти-финансирование
|
Инвестор единовременно
платит за право получать долю будущей выручки или роялти до достижения
оговорённой суммы
|
Доля выручки от
использования объекта
|
Остаются у правообладателя
|
|
Продажа с обратной
лицензией
|
Право продаётся инвестору;
продавец получает лицензию и, как правило, опцион на обратный выкуп
|
Лицензионные платежи
продавца; цена обратного выкупа
|
Переходят к инвестору на
срок сделки
|
Источник: составлено авторами.
Акционерные механизмы (таблица 2) дают инвестору долю в компании-правообладателе или право на часть её дохода. Возврат средств зависит от роста стоимости бизнеса, а не от отдельного объекта.
Таблица 2 – Механизмы акционерного финансирования в сфере интеллектуальной собственности
|
Механизм
|
Как устроен
|
Что получает инвестор
|
Особенности в отношении ИС
|
|
Венчурные инвестиции
|
Фонд или частный инвестор
покупает долю в компании ранней стадии
|
Долю в капитале и права по
корпоративному договору
|
Инвестор проверяет, что
исключительные права принадлежат компании
|
|
Вклад исключительного права
в уставный капитал
|
Правообладатель оплачивает
долю правом (ст. 66.1 ГК РФ); обязательна независимая оценка
|
Долю в капитале,
соответствующую оценке права
|
Право переходит к обществу;
участники и оценщик несут субсидиарную ответственность при завышении оценки
(ст. 66.2 ГК РФ)
|
|
МИП вуза или научной
организации
|
Вуз или научная организация
учреждает общество без согласия собственника имущества, уведомляя
уполномоченный орган
|
Соинвестор получает долю в
МИП
|
В капитал вносится право
использования (лицензия); исключительное право остаётся у учредителя
|
|
Инвестиционное товарищество
|
Товарищи объединяют вклады
по договору без создания юридического лица (Закон № 335-ФЗ)
|
Долю в общем имуществе и
прибыли
|
Вклад правами допускается;
оценка — по соглашению товарищей
|
|
Краудинвестинг
|
Акции непубличного общества
размещаются по закрытой подписке через инвестиционную платформу; лимит
привлечения — 1 млрд руб. в год
|
Акции эмитента
|
Права остаются у эмитента;
раскрытие сведений об ИС не стандартизировано
|
|
Цифровые права (цифровые
финансовые активы (ЦФА), гибридные и утилитарные)
|
Выпуск в информационной
системе оператора; доход может зависеть от выручки от объекта ИС
|
Денежное требование или
право на получение результата
|
Интеллектуальные права с
цифровым правом не переходят
|
|
Pre-IPO (размещение до
выхода на биржу) и IPO (первичное публичное размещение акций)
|
Размещение акций среди
широкого круга инвесторов; для малых технологических компаний предусмотрено
субсидирование затрат на размещение
|
Акции, обращающиеся на
бирже
|
Стоимость ИС учитывается в
оценке компании рынком
|
Источник: составлено авторами.
Две группы различаются тем, как инвестор защищён от неудачи. В проектных механизмах защитой служит право на объект ИС или на поток платежей, поэтому решающими становятся оценка и ликвидность объекта. В акционерных защитой служит участие в управлении, поэтому решающим становится то, кому принадлежит исключительное право, самой компании или её учредителю.
Состояние применения механизмов в России
Залог исключительных прав остаётся единственным проектным механизмом, по которому ведётся официальная статистика (таблица 3). Рост 2022–2024 гг. сменился спадом. В 2025 г. число залогов объектов патентного права сократилось на 47,6%, товарных знаков на 40,5%. Росла только регистрация залогов программ для ЭВМ и баз данных, которая стала возможна с 29 июня 2023 г. [4].
Таблица 3 – Зарегистрированные Роспатентом договоры залога исключительных прав, ед.
|
Объект
|
2021
|
2022
|
2023
|
2024
|
2025
|
|
Изобретения, полезные
модели, промышленные образцы
|
30
|
38
|
59
|
63
|
33
|
|
Товарные знаки
|
166
|
145
|
170
|
173
|
103
|
|
Программы для ЭВМ и базы
данных
|
–
|
–
|
8
|
52
|
57
|
|
Итого
|
196
|
183
|
237
|
288
|
193
|
Источник: составлено авторами по данным [4]; итог рассчитан авторами.
Программа льготного кредитования под залог ИС началась в 2023 г. в Москве. Кредит до 50 млн руб. обеспечивает поручительство региональной гарантийной организации в размере до 95% [22]. К сентябрю 2026 г. программа охватила 17 регионов, заключено более 60 договоров примерно на 2 млрд руб., за первое полугодие 2026 г. выдано более 300 млн руб. [11]. В региональных программах случаев обращения взыскания на заложенные права не было [4], поэтому процедура взыскания и продажи прав на практике не проверена. Публичных сделок секьюритизации лицензионных платежей и роялти-финансирования в России не выявлено. «Фабрика проектного финансирования» [10] рассчитана на проекты стоимостью от 3 млрд руб. (постановление № 158), и проектам коммерциализации отдельных РИД она недоступна по масштабу.
Акционерные механизмы развиты неравномерно. Венчурный рынок сжался. По оценке Агентства инноваций Москвы, объём сделок упал с 2,6 млрд долл. в 2021 г. до 178 млн долл. в 2024 г. [16], а по данным Dsight в 2025 г. составил 159 млн долл. при 102 сделках [2]. Через инвестиционные платформы в 2025 г. привлечено 57,1 млрд руб., однако в основном это займы. Только 20% операторов специализируются на размещении ценных бумаг, а в 2023 г. на долевое финансирование пришлось 18% рынка [13]. В 2025 г. размещено 2 007 выпусков цифровых финансовых активов (ЦФА) на 1,7 трлн руб. [14], но почти все они представляют собой краткосрочные долговые инструменты. С ИС связаны единичные выпуски, например ЦФА на 5 млн руб. для финансирования фильма, инвесторы которого после проката получили номинал и дополнительный доход [5]. Выпусков, обеспеченных патентными правами или лицензионными платежами, в открытых источниках не найдено. На биржу в 2025 г. впервые вышли четыре компании против пятнадцати в 2024 г., на сектор информационных технологий пришлось 2,4% объёма размещений [17]. Договоров инвестиционного товарищества с 2012 г. по июль 2026 г. заключено 256 [26].
Специальный канал для вузов и научных организаций, МИП, работает плохо. Из 3 963 учтённых предприятий действуют 950, ликвидировано 2 368; заключено 1 088 лицензионных договоров, из них 169 на условиях исключительной лицензии [23]. По расчётам А.Е. Квашнёвой, в 2011 г. создано 192 МИП, а в 2025 г. пять; 73,2% действующих предприятий имеют выручку чуть больше 1 млн руб. [6].
Матрица выбора механизма
Матрица (таблица 4) показывает, при каких условиях механизм применим и доступен ли он каждому из трёх типов субъектов.
Таблица 4 – Матрица выбора механизма финансирования
|
Механизм
|
Вид объекта
|
Стадия
|
МИП
|
БО
|
КК
|
Ключевое условие применимости
|
|
Проектная компания
|
Патенты, ноу-хау, ПО
|
I–II
|
±
|
±
|
+
|
Якорный инвестор и договоры
с будущими покупателями; «Фабрика проектного финансирования» — от 3 млрд руб.
|
|
Кредит под залог прав
|
Патенты, ТЗ, ПО и БД
|
II–III
|
±
|
−
|
+
|
Зарегистрированное
исключительное право у заёмщика (у МИП — только на собственные объекты);
независимая оценка; право привлекать кредит
|
|
Секьюритизация платежей
|
Портфель лицензий
|
III
|
−
|
±
|
±
|
Пул договоров с устойчивым
потоком платежей; одной организации масштаба недостаточно
|
|
Роялти-финансирование
|
Любой объект с выручкой
|
II–III
|
±
|
±
|
+
|
Прогнозируемая выручка;
специального регулирования нет, применяется уступка будущих требований
|
|
Продажа с обратной
лицензией
|
Патенты, ТЗ, ПО
|
II–III
|
−
|
±
|
+
|
Исключительное право у
продавца; для учреждения возможна квалификация как крупной сделки
|
|
Венчурные инвестиции
|
Патенты, ноу-хау, ПО
|
I–II
|
±
|
−
|
+
|
Права принадлежат компании;
у МИП на технологию учредителя — только лицензия
|
|
Вклад права в УК
|
Любой оцениваемый объект
|
II
|
−
|
±
|
+
|
Независимая оценка;
учреждение вправе внести только право использования
|
|
МИП вуза или научной
организации
|
РИД из перечня ст. 103
Закона № 273-ФЗ
|
I–II
|
—
|
+
|
−
|
Вклад правом использования;
оценка оценщиком при стоимости свыше 500 тыс. руб.
|
|
Инвестиционное товарищество
|
Любой оцениваемый объект
|
I–II
|
±
|
−
|
+
|
Стороны — коммерческие
организации; некоммерческие — в случаях, установленных законом
|
|
Краудинвестинг
|
Любой
|
II–III
|
±
|
−
|
+
|
Эмитент — акционерное
общество; МИП, как правило, созданы в форме общества с ограниченной
ответственностью
|
|
Цифровые права
|
Объекты с денежным потоком
|
II–III
|
±
|
−
|
±
|
Допуск эмитента оператором;
спрос инвесторов на выпуски, связанные с ИС, не сформирован
|
|
Pre-IPO и IPO
|
Портфель прав компании
|
III
|
−
|
−
|
±
|
Масштаб бизнеса и раскрытие
информации; статус МТК даёт субсидию на размещение
|
Примечание: стадии I–III определены в разделе «Материалы и методы»; «+» — доступен, «±» — доступен с ограничениями, «−» — недоступен. БО — бюджетная организация, КК — коммерческая компания, ТЗ — товарные знаки, ПО — программы для ЭВМ, БД — базы данных, УК — уставный капитал, МТК — малая технологическая компания. Источник: составлено авторами.
Из матрицы следуют три вывода. Первый: для МИП ни один из двенадцати механизмов не доступен без ограничений, а четыре недоступны вовсе. Причина в том, что по статье 103 Закона № 273-ФЗ и пункту 3.1 статьи 5 Закона № 127-ФЗ учредитель вносит в капитал МИП право использования РИД, то есть лицензию. Исключительное право остаётся у вуза. Полученную от учредителя технологию предприятие не может заложить, продать с обратной лицензией или внести в капитал другой компании; в залог годятся только его собственные объекты. Венчурный инвестор получает долю в компании, которая не владеет своей ключевой технологией.
Второй вывод: бюджетной организации доступны в основном механизмы, не связанные с заимствованием. Бюджетное учреждение распоряжается исключительным правом самостоятельно [20], однако статья 9.2 Закона № 7-ФЗ не предусматривает для него привлечения кредитов, а Минфин России считает кредитные операции не соответствующими целям бюджетного учреждения (письмо от 30.01.2017 № 02-05-12/4613); для автономного учреждения привлечение заёмных средств прямо упомянуто в статье 14 Федерального закона «Об автономных учреждениях» от 03.11.2006 № 174-ФЗ. Кроме того, сделка дороже 10% балансовой стоимости активов требует предварительного согласия учредителя (пункт 13 статьи 9.2 Закона № 7-ФЗ). Ему остаются создание МИП, роялти-финансирование, продажа с обратной лицензией и участие в проектной компании вкладом права использования.
Третий вывод: доступность механизма определяется стадией. На стадии I применимы только акционерные механизмы и проектная компания с якорным инвестором; залог и секьюритизация требуют охраняемого объекта и, как правило, денежного потока. Последовательность выбора показана на рисунке 1.
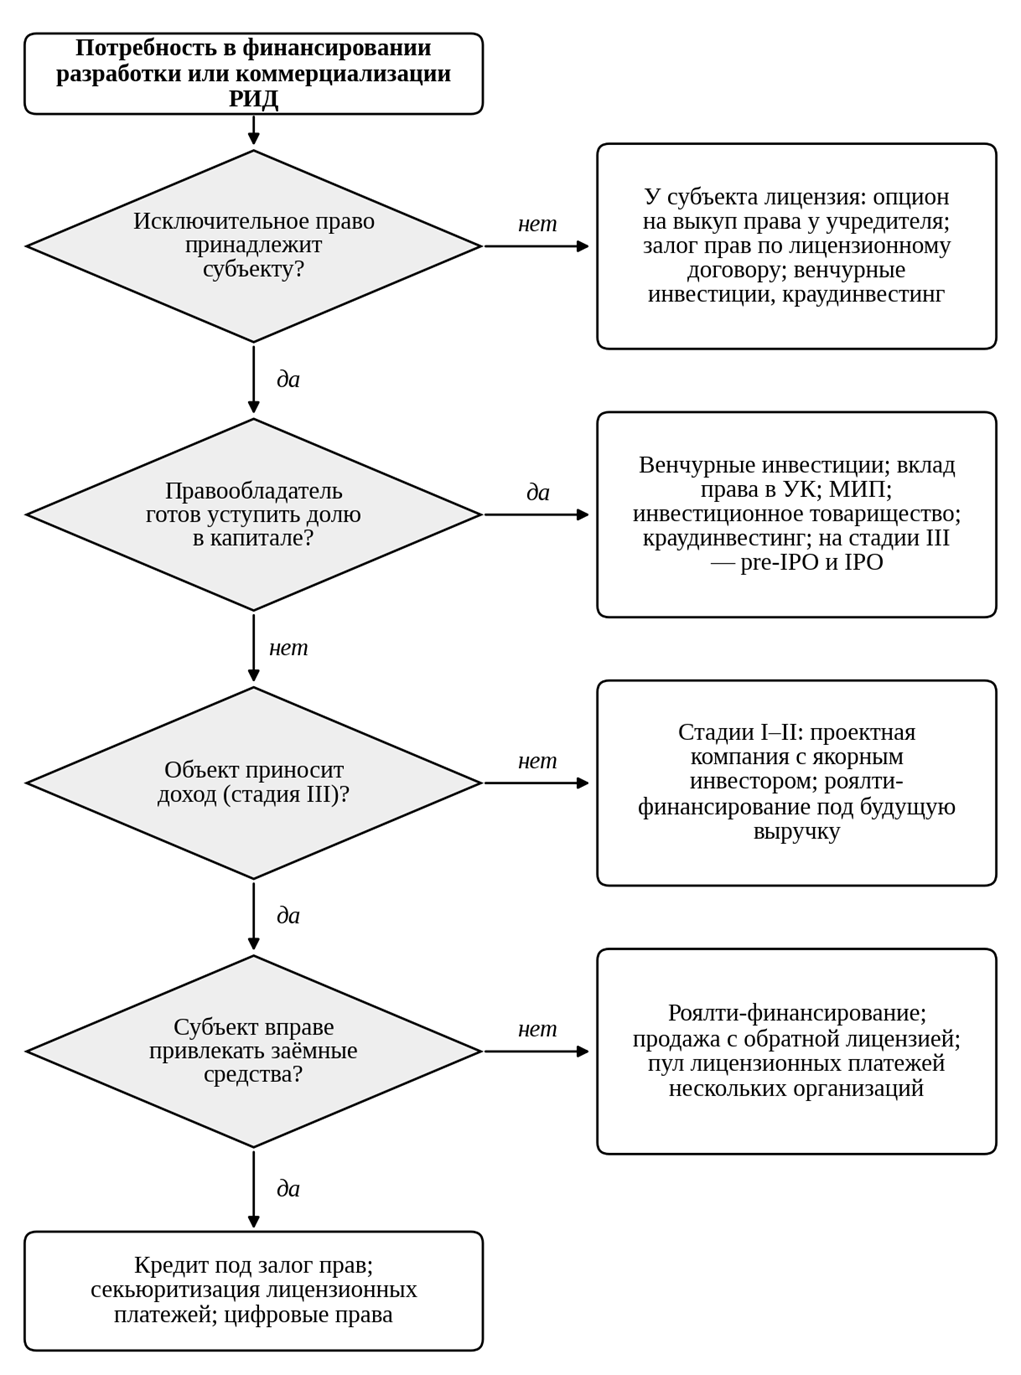
Рисунок 1 – Алгоритм выбора механизма финансирования
Источник: составлено авторами.
Алгоритм начинается с вопроса о принадлежности исключительного права, поскольку этот вопрос отсекает больше всего вариантов. Далее учитываются готовность правообладателя уступить долю в капитале, наличие денежного потока и право субъекта привлекать заёмные средства.
Барьеры для малых инновационных предприятий и бюджетных организаций
Ограничения, выявленные при построении матрицы, сведены в четыре группы (таблица 5).
Таблица 5 – Барьеры доступа к механизмам финансирования
|
Группа
|
Содержание барьера
|
Кого затрагивает
|
Какие механизмы закрывает
|
|
Учётные
|
Созданный своими силами РИД
учитывается по затратам, которые ниже рыночной стоимости; многие права на
баланс не поставлены
|
Бюджетные организации, МИП
|
Кредит под залог, вклад в
капитал, IPO
|
|
Оценочные
|
Нет данных о ценах сделок и
ставках роялти; определение ликвидности ИС в ФСО XI не даёт процедуры её
оценки; оценка дорога относительно суммы финансирования
|
Все субъекты, сильнее всего
малые
|
Все проектные механизмы,
вклад в капитал
|
|
Залоговые
|
Нет вторичного рынка и
опыта обращения взыскания; право может быть прекращено из-за неуплаты
пошлины; ИС относится к обеспечению низкой категории качества
|
Заёмщики и банки
|
Кредит под залог,
секьюритизация
|
|
Правовые
|
МИП получает лицензию, а не
исключительное право; бюджетное учреждение фактически лишено возможности
привлекать кредиты, крупная сделка требует предварительного согласия
учредителя; некоммерческие организации ограничены в участии в инвестиционном
товариществе; акции через платформу размещают только акционерные общества
|
МИП, бюджетные организации
|
Кредит под залог, продажа с
обратной лицензией, венчурные инвестиции, инвестиционное товарищество,
краудинвестинг
|
Источник: составлено авторами.
Барьеры связаны между собой. Созданный своими силами РИД учитывается по фактическим затратам, которые намного меньше его рыночной стоимости; это затрудняет оценку. Оценка без рыночных аналогов недостоверна, что снижает качество залога. Низкое качество залога ведёт к повышенным резервам банка и высокой ставке. Поэтому меры, направленные на одну группу барьеров, упираются в остальные три.
Обсуждение
Предложения сгруппированы по барьерам. Залоговые барьеры частично снимет выполнение плана мероприятий национальной модели. Пункт 12 предусматривает запрет прекращать заложенное право без согласия залогодержателя и право залогодержателя уплатить пошлины за залогодателя, пункт 10 предусматривает проработку отнесения ИС к более высокой категории качества обеспечения [12]. Сингапурский опыт показывает, что этого недостаточно. Гарантия покрывала там 80% потерь, но без вторичного рынка банки кредитов не выдавали [36]. Поэтому план стоит дополнить организацией, которая выкупает заложенные права при дефолте заёмщика, как это сделано в Республике Корея [31]. Банк получит покупателя на заложенное право, а оценщики получат цены реальных сделок, которых сейчас нет.
Для МИП главная мера состоит в том, чтобы предприятие могло получить исключительное право. Отказ от обязательного вклада правом использования уже предлагался [15]. Более осторожный вариант состоит в типовом опционе: при привлечении внешнего инвестора МИП вправе выкупить исключительное право у учредителя по заранее определённой формуле цены, а вуз сохраняет долю в капитале и безвозмездную лицензию для научных и образовательных целей. До выкупа обеспечением может служить залог прав по лицензионному договору, к которому пункт 3 статьи 358.18 ГК РФ применяет правила о залоге обязательственных прав; для этого нужно включить такой залог в условия программ льготного кредитования.
Бюджетным организациям подходят механизмы, которые монетизируют поток лицензионных платежей без заимствования. Лицензионный портфель одного вуза слишком мал для секьюритизации, но объединение потоков нескольких организаций в пул даёт нужный масштаб и сглаживает поток, в чём и состоит главное условие такой сделки [24]. Нужно также уточнить правило о крупной сделке. Исключительное право нередко числится на балансе по символической стоимости, и сравнение цены сделки с балансовой стоимостью активов не отражает её значимости. Для проектов, не достигающих порога «Фабрики проектного финансирования», роль проектной компании может выполнять инвестиционное товарищество, где вклад правами оценивается по соглашению товарищей. Некоммерческая организация может стать товарищем только в случаях, установленных федеральным законом (часть 3 статьи 3 Закона № 335-ФЗ); такое право следует закрепить за организациями науки и образования.
Оценочные барьеры снизит сервис расчёта средних ставок лицензионных платежей, создание которого пункт 13 плана мероприятий относит на июль 2027 г. [12]. Он даст исходные данные для доходного подхода, который признан основным при оценке прав для залога [7]. Учётные барьеры отчасти снял ФСБУ 14/2022. Стандарт признаёт нематериальными активами права по лицензионным договорам, а МИП владеют именно такими правами.
Оценки в матрице качественные и отражают законодательство на сентябрь 2026 г. Статистика есть только по залогу и отчасти по акционерным механизмам; сведения о роялти-финансировании и продаже с обратной лицензией взяты из публикаций. Матрица не проверена на выборке сделок, поскольку такой выборки в России пока нет.
Заключение
В работе систематизированы двенадцать механизмов привлечения капитала под будущий доход от интеллектуальной собственности, пять проектных и семь акционерных. По официальной статистике и отраслевым обзорам в России заметный оборот имеют только залог исключительных прав (193 договора в 2025 г.) и венчурные инвестиции (около 160 млн долл.), причём оба рынка сокращаются. Секьюритизация, роялти-финансирование и цифровые финансовые активы на права ИС остаются единичными или отсутствуют.
Доступность механизма зависит от того, кому принадлежит исключительное право, приносит ли объект доход и может ли субъект заимствовать. МИП вуза или научной организации не проходит по первому условию, бюджетная организация по третьему. Поэтому общие меры поддержки, рассчитанные на малый и средний бизнес, этих субъектов почти не затрагивают.
В Концепцию инвестиций в сферу интеллектуальной собственности следует включить шесть предложений: выкуп заложенных прав специальной организацией, опцион МИП на исключительное право, залог прав по лицензионному договору, пул лицензионных потоков бюджетных организаций, уточнение правила о крупной сделке и допуск организаций науки и образования в инвестиционные товарищества. Следующий шаг состоит в количественной оценке механизмов по критериям доходности, риска и сохранения контроля над ИС, в развитие подхода к оценке инновационных проектов с учётом нефинансовых показателей [25].
Источники:
2. Dsight, Т-Инвестиции, Б1. 19.02.2026. Венчурная Евразия. Итоги 2025 года. [Электронный ресурс]. URL: https://ict.moscow/analytics/venchurnaia-evraziia-itogi-2025-goda/ (дата обращения: 17.09.2026).
3. Воронов В. С., Смирнова В. Р. Байесовская модель выхода малой технологической компании на публичный рынок // Фундаментальные исследования. – 2026. – № 6. – c. 30-39. – doi: 10.17513/fr.44040.
4. Зубов Ю. С., Неретин О. П. Годовой отчет Федеральной службы по интеллектуальной собственности за 2025 год. - М.: ФИПС, 2026. – 174 c.
5. Инвесторы якутского фильма получили прибыль больше 50% годовых за счет цифровых финансовых активов. Клерк. 08.05.2026. [Электронный ресурс]. URL: https://www.klerk.ru/buh/news/690789/ (дата обращения: 17.09.2026).
6. Квашнёва А. Е. О состоянии и развитии малых инновационных предприятий научно-образовательной сферы // Региональные проблемы преобразования экономики. – 2025. – № 6. – c. 355-366. – doi: 10.26726/rppe2025v6otsad.
7. Мазур Н. З., Попова А. В. Исключительные права на результаты интеллектуальной деятельности в качестве залога // Имущественные отношения в Российской Федерации. – 2025. – № 1. – c. 37-42.
8. Максим Колесников: инвестиции в нематериальные активы в 2024 году превысили 2,3 трлн рублей. Минэкономразвития России. 24.04.2025. [Электронный ресурс]. URL: https://www.economy.gov.ru/material/news/maksim_kolesnikov_investicii_v_nematerialnye_aktivy_v_2024_godu_prevysili_23_trln_rubley.html (дата обращения: 17.09.2026).
9. Мамаджанов Х. А., Перепечко О. В., Малашенко Е. А. Проблемные вопросы оценки интеллектуальной собственности и нематериальных активов в свете введения новых федеральных стандартов оценки и бухгалтерского учета // Имущественные отношения в Российской Федерации. – 2025. – № 6. – c. 23-30. – doi: 10.24412/2072-4098-2025-5284-21-34.
10. Манусаджян О. В., Михина Е. В., Лисина М. И. Совершенствование инструментов регулирования деятельности «Фабрики проектного финансирования» в России направления и перспективы // Вестник Алтайской академии экономики и права. – 2024. – № 7. – c. 318-325. – doi: 10.17513/vaael.3600.
11. Михаил Мишустин: интеллектуальные права – креативный капитал России. Роспатент. 10.09.2026. [Электронный ресурс]. URL: https://rospatent.gov.ru/ru/news/10-09-2026-mihail-mishustin-intellektualnye-prava-kreativnyy-kapital-rossii (дата обращения: 17.09.2026).
12. Об утверждении национальной модели целевых условий ведения бизнеса до 2030 года: распоряжение Правительства РФ от 29.11.2025 № 3523-р (в ред. от 03.08.2026). Приложение № 15 (в ред. распоряжения от 19.06.2026 № 1526-р) «План мероприятий («дорожная карта») по направлению «Инновации и патенты».
13. Обзор платформенных сервисов в России. 2023 год – I квартал 2024 года. Банк России. – М., 2024. [Электронный ресурс]. URL: https://cbr.ru/Collection/Collection/File/49243/platform_services_2024-1.pdf (дата обращения: 17.09.2026).
14. Обзор платформенных сервисов в России: операторы инвестиционных платформ, операторы информационных систем, операторы финансовых платформ. 2025 год. - Банк России. – М., 2026.
15. Петраков А. Ю. Совершенствование правового положения малых инновационных предприятий // Актуальные проблемы российского права. – 2024. – № 12. – c. 81-90. – doi: 10.17803/1994-1471.2024.169.12.081-090.
16. Петрова В. Венчур с упором на прибыль. Коммерсантъ. 14.03.2025. [Электронный ресурс]. URL: https://www.kommersant.ru/doc/7567037 (дата обращения: 17.09.2026).
17. Публичные размещения и предложения акций: итоги 2025 года. - Банк России. – М., 2026.
18. Пятаева О. А., Евдокимова М. И., Иванов Г. В. Кредитование под залог интеллектуальной собственности ключевые барьеры развития национальной модели // Банковские услуги. – 2026. – № 1. – c. 34-43. – doi: 10.36992/2075-1915_2026_1_34.
19. Рузакова О. А. Проблемы кредитования под залог интеллектуальных прав // Банковское право. – 2024. – № 3. – c. 72-78. – doi: 10.18572/1812-3945-2024-3-72-78.
20. Савиных В. А. Правовой режим результатов интеллектуальной деятельности бюджетных учреждений в научной сфере и сфере образования // Актуальные проблемы российского права. – 2018. – № 12. – c. 123-130. – doi: 10.17803/1994-1471.2018.97.12.123-130.
21. Смирнова В. Р. Механизмы государственного управления сферой интеллектуальной собственности как объектом налогового стимулирования // IP теория и практика. – 2025. – № 4. – c. 225–235.
22. Ставка по кредиту для МСП под залог интеллектуальных прав составит 3%. Роспатент. 18.08.2023. [Электронный ресурс]. URL: https://rospatent.gov.ru/ru/news/stavka-po-kreditu-dlya-msp-18082023 (дата обращения: 17.09.2026).
23. Статистика государственного учёта и сбора сведений о деятельности малых инновационных предприятий. ФГБНУ НИИ РИНКЦЭ. [Электронный ресурс]. URL: https://mip.extech.ru/statistics.php (дата обращения: 17.09.2026).
24. Цянь Шу, Волков А. Т. Риски при секьюритизации права на интеллектуальную собственность // Инновации. – 2022. – № 3. – c. 56-61. – doi: 10.26310/2071-3010.2022.281.3.008.
25. Чемыхин В. К. Детерминанты эффективности корпоративных практик устойчивого развития в контексте планирования инновационных проектов // Финансовые рынки и банки. – 2024. – № 11. – c. 305–311. – doi: 10.24412/2658-3917-2024-11-305-311.
26. Шайденко А. Инвестиционное товарищество: 2011–2026. Закон.ру. 18.08.2026. [Электронный ресурс]. URL: https://zakon.ru/blog/2026/8/18/investicionnoe_tovarischestvo_20112026 (дата обращения: 17.09.2026).
27. Esty B. C. Why study large projects? An introduction to research on project finance // European Financial Management. – 2004. – № 2. – p. 213–224. – doi: 10.1111/j.1354-7798.2004.00247.x.
28. Fischer T., Ringler P. What patents are used as collateral? – An empirical analysis of patent reassignment data // Journal of Business Venturing. – 2014. – № 5. – p. 633-650. – doi: 10.1016/j.jbusvent.2014.04.002.
29. Haeussler C. Harhoff D. Mueller E. How patenting informs VC investors – The case of biotechnology // Research Policy. – 2014. – № 8. – p. 1286–1298. – doi: 10.1016/j.respol.2014.03.012.
30. Hochberg Y. V., Serrano C. J., Ziedonis R. H. Patent collateral, investor commitment, and the market for venture lending // Journal of Financial Economics. – 2018. – № 1. – p. 74–94. – doi: 10.1016/j.jfineco.2018.06.003.
31. Korea Invention Promotion Association. IP Business: IP Finance. [Электронный ресурс]. URL: https://www.kipa.org/eng/ip_business.html (дата обращения: 17.09.2026).
32. Korean Intellectual Property Office. 03.03.2021. IP Finance Transactions of South Korea Surpass KRW 2 Trillion. [Электронный ресурс]. URL: https://www.kipo.go.kr/en/BoardApp/UEngBodApp?c=1003&board_id=kiponews&catmenu=ek06_01_01&seq=1712 (дата обращения: 17.09.2026).
33. IP-based financing of innovative firms. Enquiries into Intellectual Property\'s Economic Impact. – Paris: OECD, 2015. – Ch. 9. [Электронный ресурс]. URL: https://one.oecd.org/document/DSTI/ICCP(2014)17/CHAP9/FINAL/en/pdf (дата обращения: 17.09.2026).
34. Mann W. Creditor rights and innovation Evidence from patent collateral // Journal of Financial Economics. – 2018. – № 1. – p. 25–47. – doi: 10.1016/j.jfineco.2018.07.001.
35. Unlocking IP-backed Financing: Country Perspectives. China\'s Journey. - Geneva: WIPO, 2024.
36. Unlocking IP-backed Financing: Country Perspectives. Singapore\'s Journey. - Geneva: WIPO, 2021.
37. 提升知识产权质押融资,助益营商环境优化 [Развитие финансирования под залог интеллектуальной собственности для улучшения деловой среды]. 国家知识产权局 (Национальное управление интеллектуальной собственности КНР). 19.03.2024. [Электронный ресурс]. URL: https://www.cnipa.gov.cn/art/2024/3/19/art_3357_191075.html (дата обращения: 17.09.2026).
Страница обновлена: 12.10.2026 в 23:32:14
Mechanisms of project and equity financing in intellectual property: comparative analysis and application conditions for small innovative companies and budget organizations
Smirnova V.R., Chemykhin V.K.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 12 (december 2026)
Abstract:
The relevance of the study is determined by the gap between the growth of investments in intangible assets and the volume of external capital raised for intellectual property: in 2025, 193 agreements on the pledge of exclusive rights were registered in Russia, and about 2 billion rubles were issued under the preferential lending program for such collateral. The article aims to compare the mechanisms of project and equity financing in intellectual property, determine the conditions of their applicability and propose measures to expand access to them for small innovative companies and budget organizations of science and education. The methodology includes comparative legal analysis, classification, and morphological analysis; the empirical base consists of data from the Federal Service for Intellectual Property, the Bank of Russia, the accounting system for small innovative companies, and industry surveys for 2020-2026.
Twelve mechanisms (five project and seven joint-stock) are systematized, and a matrix of mechanism selection is constructed according to the type of facility, the stage of development readiness and the type of entity.
There are four groups of barriers: accounting, valuation, collateral and legal. It is shown that most of the mechanisms are inaccessible to a small innovative company created by a higher educational institution or a scientific organization, since it holds a license rather than an exclusive right, while a budget-funded organization mainly has access to mechanisms unrelated to borrowing. The results are applicable in the development of the Concept of Investments in Intellectual Property.
Keywords: intellectual property, project financing, equity financing, pledge of exclusive rights, small innovative company, budget organizations
Funding:
JEL-classification: O31, O34, K11, G31, M13
References:
Unlocking IP-backed Financing: Country Perspectives. China\'s Journey (2024).
Unlocking IP-backed Financing: Country Perspectives. Singapore\'s Journey (2021).
Overview of platform services in Russia: investment platform operators, information system operators, financial platform operators. 2025 (2026).
Public offerings and share offerings: results of 2025 (2026).
Buzova N. V. (2022). Digital Assets and Intellectual Property. Works on intellectual property. 43 (4). 61-70. doi: 10.17323/tis.2022.16353.
Chemyhin V. K. (2024). Determinants of the Effectiveness of Corporate Sustainable Development Practices in the Context of Innovative Project Planning. Financial markets and banks. (11). 305–311. doi: 10.24412/2658-3917-2024-11-305-311.
Esty B. C. (2004). Why study large projects? An introduction to research on project finance European Financial Management. (2). 213–224. doi: 10.1111/j.1354-7798.2004.00247.x.
Fischer T., Ringler P. (2014). What patents are used as collateral? – An empirical analysis of patent reassignment data Journal of Business Venturing. 29 (5). 633-650. doi: 10.1016/j.jbusvent.2014.04.002.
Haeussler C. Harhoff D. Mueller E. (2014). How patenting informs VC investors – The case of biotechnology Research Policy. 43 (8). 1286–1298. doi: 10.1016/j.respol.2014.03.012.
Hochberg Y. V., Serrano C. J., Ziedonis R. H. (2018). Patent collateral, investor commitment, and the market for venture lending Journal of Financial Economics. 130 (1). 74–94. doi: 10.1016/j.jfineco.2018.06.003.
IP-based financing of innovative firmsEnquiries into Intellectual Property\'s Economic Impact. – Paris: OECD, 2015. – Ch. 9. Retrieved September 17, 2026, from https://one.oecd.org/document/DSTI/ICCP(2014)17/CHAP9/FINAL/en/pdf
Korea Invention Promotion AssociationIP Business: IP Finance. Retrieved September 17, 2026, from https://www.kipa.org/eng/ip_business.html
Korean Intellectual Property Office. 03.03.2021IP Finance Transactions of South Korea Surpass KRW 2 Trillion. Retrieved September 17, 2026, from https://www.kipo.go.kr/en/BoardApp/UEngBodApp?c=1003&board_id=kiponews&catmenu=ek06_01_01&seq=1712
Kvashnyova A. E. (2025). On the State and Development of Small Innovative Enterprises in the Scientific and Educational Sphere. Regional problems of economic transformation. (6). 355-366. doi: 10.26726/rppe2025v6otsad.
Mamadzhanov Kh. A., Perepechko O. V., Malashenko E. A. (2025). Problematic Issues of Intellectual Property and Intangible Asset Valuation in Light of the Introduction of New Federal Valuation and Accounting Standards. Property relations in the Russian Federation. (6). 23-30. doi: 10.24412/2072-4098-2025-5284-21-34.
Mann W. (2018). Creditor rights and innovation Evidence from patent collateral Journal of Financial Economics. 130 (1). 25–47. doi: 10.1016/j.jfineco.2018.07.001.
Manusadzhyan O. V., Mikhina E. V., Lisina M. I. (2024). IMPROVING INSTRUMENTS FOR REGULATING THE ACTIVITIES OF THE "PROJECT FINANCE FACTORY" IN RUSSIA: DIRECTIONS AND PROSPECTS. Bulletin of the Altai Academy of Economics and Law. (7). 318-325. doi: 10.17513/vaael.3600.
Mazur N. Z., Popova A. V. (2025). Exclusive Rights to the Results of Intellectual Activity as Politural. Property relations in the Russian Federation. (1). 37-42.
Petrakov A. Yu. (2024). Improving the Legal Status of Small Innovative Enterprises. Current problems of Russian law. 19 (12). 81-90. doi: 10.17803/1994-1471.2024.169.12.081-090.
Pyataeva O. A., Evdokimova M. I., Ivanov G. V. (2026). Intellectual Property-Backed Lending: Key Barriers to the Development of the National Model. Banking services. (1). 34-43. doi: 10.36992/2075-1915_2026_1_34.
Ruzakova O. A. (2024). Challenges of Intellectual Property-Backed Lending. Banking law. (3). 72-78. doi: 10.18572/1812-3945-2024-3-72-78.
Savinyh V. A. (2018). Legal Regime of the Results of Intellectual Activities of Budgetary Institutions in Science and Education. Current problems of Russian law. (12). 123-130. doi: 10.17803/1994-1471.2018.97.12.123-130.
Smirnova V. R. (2025). Mechanisms of State Management of Intellectual Property as an Object of Tax Incentives. IP theory and practice. (4). 225–235.
Tsyan Shu, Volkov A. T. (2022). Risks in Securitization of Intellectual Fraud Rights. Innovation. (3). 56-61. doi: 10.26310/2071-3010.2022.281.3.008.
Voronov V. S., Smirnova V. R. (2026). Bayesian Model for Entering a Small Technology Company into the Public Market. Basic research. (6). 30-39. doi: 10.17513/fr.44040.
Zubov Yu. S., Neretin O. P. (2026). The annual report of the Federal Service for Intellectual Property for 2025