
Фиксированная выплата к страховой пенсии: страховой элемент или социальная гарантия?
Орещенкова Ю.А.1 
1 Финансовый университет при Правительстве Российской Федерации, Москва, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 12 (Декабрь 2026)
Аннотация:
Статья посвящена правовой природе и функциональной роли фиксированной выплаты к страховой пенсии, а также оценке её экономической эффективности. Научная проблема заключается в системном противоречии между формально страховым статусом выплаты и её фактической социально-распределительной сущностью, не связанной с трудовым вкладом. Новизна работы состоит в обосновании направлений трансформации фиксированной выплаты и расчётах тарифной потребности при доведении её до прожиточного минимума пенсионера. Доказано, что выплата, несмотря на включение в страховую пенсию, не обеспечивает гарантии от бедности, поскольку её размер ниже прожиточного минимума пенсионера. Установлено, что повышенный размер выплаты не имеет целевого источника финансирования и покрывается за счёт перераспределения страховых взносов, а солидарного тарифа для этого недостаточно. Показано, что в международной практике к схожим элементам пенсионной системы, установлены более жесткие требования по стажу или резидентству. Выявлено, что установленной доли тарифа страховых взносов на солидарную часть, финансирующую фиксированную выплату, недостаточно для покрытия расходов по ней. Практическая значимость: результаты представляют интерес представителям органов власти и СФР для реализации мер по совершенствованию российской пенсионной и уточнению целевых параметров ее развития, а также в учебном процессе и дальнейших исследованиях пенсионных реформ
Ключевые слова: фиксированная выплата, страховая пенсия, обязательное пенсионное страхование, минимальная пенсия, страховые взносы, прожиточный минимум, базовый доход, бедность
JEL-классификация: I38, H24, D63, H55, J26
Благодарности:
Статья подготовлена по результатам исследований, выполненных за счет бюджетных средств по государственному заданию Финуниверситета
Введение
Прототип фиксированной выплаты к страховой пенсии был введен пенсионной реформой 2002 года, когда в России была создана трехуровневая пенсионная. Следует отметить, что за столь продолжительное время существования данного элемента в системе обязательного пенсионного страхования (ОПС) научных исследований, рассматривающих проблемы его функционирования обособлено как отдельную научную проблему, практически не было. Как правило, фиксированную выплату или ее про прототипы анализировали в совокупности проблем либо в контексте оценки эффективности пенсионной системы (реформы) в целом, либо – в контексте защиты от бедности и минимальных социальных гарантий, либо – в рамках возможности внедрения концепции базового дохода. Таким образом, в этом многообразии подходов также отражается гибридность фиксированной выплаты и оценки ее в научной литературе как со страховой точки зрении, так и с позиции социального права. Проблемы функционирования фиксированной выплаты в контексте институциональных изменений пенсионной системы наиболее проработанное направление, здесь следует отметить работы Соловьева А.К. [14], Горлина Ю.М., Ляшка В.Ю. [4], Малевой Т.М. [6], Гурвича Е.Т. [5], Синявская О.В., Якушев Е.Л. [11] Омельчук Т.Г. [8]. Здесь также следует отметить работы, посвященные правовым аспектам пенсионного обеспечения, в частности, и социального обеспечения в целом, где в том числе анализируется природа и функции фиксированной выплаты. Такие вопросы освещаются в исследованиях Воронина Ю.В. [2], Захарова М.Л., Тучковой Э.Г. [17] Так, Воронин Ю.В. считает, что роль отсутствующего минимального размера страховой пенсии «выполняет фиксированная выплата. Такой подход не должен нас удивлять. Законодатель осознанно не установил правовой нормы о том, что страховая пенсия не может быть ниже прожиточного минимума» [2, с. 5]. С позиции оценки проблем бедности и установления минимальных социальных гарантий можно отметить работы экспертов ВШЭ [16], а также Соловьева А.К. [13] и Орещенковой Ю.А. [9]. Так, Соловьев А.К. считает, что фиксированная выплата к страховой пенсии является «государственной гарантией минимального уровня потребления пенсионеров», а ее функция « заключается в обеспечении минимальной выживаемости для заработавших законодательно установленный трудовой стаж и должна финансироваться за счет государства» [15, с. 6]. Отдельным новым направлением, зачастую затрагивающем фиксированные выплаты, выступает исследования, посвященные идеям внедрения в России базового дохода. Наиболее значимыми работами здесь являются публикации Бобкова В.Н., Одинцовой Е.В. [1], Некрасова Ф.О. [7], Смирновой Е.А. [12], Гонтмахера Е.Ш. [3]. Так, Смирнова Е.А. полагает, что «введение универсального базового пенсионного дохода, который по сути заменит собой фиксированную выплату к страховой пенсии и социальные доплаты к пенсии, в структуру пенсий позволит установить минимальный уровень пенсии для всех пенсионеров путем одной выплаты (универсального базового пенсионного дохода), что сделает российскую систему пенсионного обеспечения более прозрачной, открытой, понятной и позволяющей иметь пенсионеру доход на уровне не ниже прожиточного минимума пенсионера» [12, с. 385].
Здесь следует также отметить исследования ведущих международных аналитических центров – МОТ [23], ОЭСР [20], МАСО [21] и Всемирного банка [22], которые часто посвящают свои работы проблемам развития многокомпонентных пенсионных систем и необходимости внедрения обязательного нулевого минимального (нецелевого) уровня, обеспечивающего базовую гарантию дохода для пожилых людей, обеспечивают равенство и защиту для низкодоходных работников [18 .с. 15].
Проведенный анализ научной литературы показывает, что проблемы функционирования такого института российской пенсионной системы как фиксированная выплата к страховой пенсии не рассматриваются в качестве самостоятельного объекта исследования, что является полностью обоснованным. Однако внедрение данной выплаты в систему обязательного пенсионного страхования (ОПС) в России порождает обширный пласт экономических, социальных и правовых парадоксов и проблем, которые не решаются с годами, а скорее, наоборот, имеют нарастающий эффект. В связи с этим было принято решение посвятить данное исследование обособленному анализу фиксированной выплаты как базовому уровню системы ОПС.Целью работы на основе комплексного правового, экономического и социального анализа раскрыть двойственную природу фиксированной выплаты к страховой пенсии, определить соотношение в ней страхового элемента и социальной гарантии, выработать критерии их разграничения и оценки баланса, а также обосновать направления совершенствования правового регулирования фиксированной выплаты в системе обязательного пенсионного страхования.
Актуальность исследования обусловлена завершающим этапом реализации Стратегии долгосрочного развития пенсионной системы, в ходе которой целевые ориентиры повышения уровня пенсионного обеспечения не были достигнуты, а коэффициент замещения утраченного заработка продолжает снижаться, оставаясь существенно ниже международных стандартов и показателей. Кроме того, в условиях распространения критики страховых принципов построения пенсионной системы и идей внедрения базового дохода для населения, исследование правовой природы фиксированной выплаты и ее роли в страховой системе являются своевременным и практически востребованным.
Научная новизна. В исследовании принципиально новым являются предложенные варианты трансформации фиксированной выплаты в целях повышения эффективности ее социально-экономической функции. Также произведены расчеты потребности тарифа страховых взносов на финансирование фиксированной выплаты при доведении ее до прожиточного минимума пенсионера.
Методология исследования. Исследование строится на комплексном междисциплинарном подходе, обусловленном социально-экономической значимостью фиксированной выплаты и её двойственной природой, проявляющейся на стыке страховых и социально-гарантийных начал. Логика работы выстроена от теоретико-правового осмысления сущности фиксированной выплаты к анализу её фактического места в структуре страховой пенсии и оценке соответствия правового регулирования заявленным целям. Правовой анализ направлен на выявление нормативных характеристик выплаты, её функций, оснований установления и правил индексации, а также на сопоставление российских подходов с зарубежными моделями организации базовых элементов пенсионных систем. Эмпирическую основу составляют данные Социального фонда России, Росстата и международная статистика.
Основная часть
Фиксированная выплата как элемента системы обязательного пенсионного страхования была подвержена частым трансформациям, которые существенно сказывались как на сбалансированность всей системы, так и на материальное обеспечение пенсионеров и фискальную нагрузку на бизнес.
Поэтому анализируя сущность фиксированной выплаты к страховой пенсии, следует проанализировать историю ее внедрения и становления в российской пенсионной системе.
Ретроспективный анализ. Пенсионной реформой 2002 года в России трудовая пенсия, выплачиваемая в рамках обязательного пенсионного страхования, была разделена на три части: базовая, страховая и накопительная. Базовая часть трудовой пенсии (БЧТП) представляла собой гарантированную государством фиксированную сумму. При этом для отдельных категорий пенсионеров она выплачивается в повышенном размере, например, лицам старше 80 лет, инвалидам I группы, при наличии иждивенцев или «северном» стаже.
Первоначально источником финансирования выступал единый социальный налог, уплачиваемый в федеральный бюджет, тогда как страховая и накопительная финансировалась за счет страховых взносов, вычленяемых из ЕСН и поступаемых в ПФР.
Следует отметить, что концепцией пенсионной реформы 1998 года базовая пенсия рассматривалась как минимальный размер трудовой пенсии и не должна была выплачиваться работающим гражданам, кроме того, предполагалось, что размер этих выплат должен был быть доведен до уровня прожиточного минимума пенсионера (ПМП). Соответственно, касательно базовой части реформа доведена до конца не была. В 2002 году соотношение БЧТП и ПМП составило 37,9%.
Кроме того, до 2010 года базовая часть трудовой пенсии служила расчетной базой (эталоном) для определения размера социальной пенсии (выплачиваемой в рамках государственного пенсионного обеспечения для тех, кто не сформировал права на пенсию в рамках ОПС), но сами эти выплаты были разными по своей сути. Социальная пенсия либо приравнивалась к базовой части (100%), либо составляла ее долю (85%).
В период 2002-2004 основной тариф страховых взносов на базовую часть (до первой шкалы облагаемости в 100 тыс. рублей) составлял 14%, то есть половину от действующего тогда тарифа отчислений на финансирование пенсий. Установление такой ставки на БЧТП, привело к возникновению профицита в части ее финансирования, поскольку размер отчислений превышал текущие расходные обязательства по ней: первоначальная величина составляла 450 рублей.
В 2005 году ЕСН был существенно снижен с 28% до 20% за счет сокращения части тарифа, направляемого на финансирование БЧТП с 14% до 6% (в 2,3 раза). Если до 2005 года средства ЕСН на финансирование БЧТП существенно превышали расходы на ее выплату и профицит был сопоставим с недостатком страховых взносов на СЧТП, то начиная с 2005 года, этих средств стало резко не хватать. Таким образом, пересмотр тариф на БЧТП привел к разбалансировке бюджета СФР и возникновению потребности в существенном трансферте федерального бюджета. Фактически начиная с 2005 года, ПФР начал получать межбюджетные трансферты из федерального бюджета, которые, в первую очередь, шли на покрытие расходов на базовую часть.
Согласно действующему до 2010 года законодательству, размер БЧТП должен был индексироваться отдельно от страховой части с учетом темпов роста инфляции «в пределах средств, предусмотренных на эти цели в федеральном бюджете и бюджете ПФР на соответствующий финансовый год», при этом коэффициент индексации и ее периодичность определялись Правительством РФ. Отсутствие четких правил и порядка индексации базовой части трудовой пенсии привело к хаотичной корректировке размера данной выплаты: темпы ее индексации в период 2002-2004 гг. практически соответствовали ИПЦ за предыдущий период, а с 2005 гг. (за исключением 2006 года) - значительно ее опережали, а также опережали темп роста страховой части. В итоге благодаря опережающей индексации БЧТП, соотношение ее размера с ПМП увеличилось с 37,9% в 2006 году до 62,5% в 2009 году, что требовало увеличения размеров трансферта на ее финансирование. Как итог, в 2008 году трансферт достиг 1,4 трлн. рублей.
В 2010 году БЧТП была преобразована в фиксированный базовый размер (ФБР), который стал составным элементом страховой части трудовой пенсии (СЧТП). ФБР соответствовал размерам базовой части трудовой пенсии, а его индексация стала производиться одновременно с СЧТП. В связи с отменой ЕСН в 2010 году, источником финансирования ФБР стали совокупные страховые взносы, направляемые в ПФР. Соответственно, тариф страховых взносов перестал дифференцироваться внутри СЧТП, ФБР стал финансироваться из общего тарифа. При этом собранных объемов страховых взносов все равно не хватало и требовалась вливание бюджетных средств.
С 2012 года тариф страховых взносов был разделен на две части: солидарную и индивидуальную. Солидарная часть направлялась на формирование средств для выплаты фиксированного базового размера, индивидуальная - учитывалась на лицевом счете конкретного застрахованного лица и определяла его будущий пенсионный капитал. В период 2012-2022 гг. солидарная часть составляла 6% из общего тарифа в 22% в пределах взносооблагаемой шкалы. Сверхустановленной шкалы взносы на индивидуальную часть не перечислялись, но уплачивались на солидарную в размере 10%. Таким образом, для финансирования ФБР была установлена прогрессивная шкала уплаты страховых взносов, которая сохраняется до сих пор.
Пенсионной реформой 2015 года понятие трудовой пенсии было упразднено, взамен ей были введены: страховая и накопительные пенсии. Понятие ФБР также было упразднено: вместо него введен термин «фиксированная выплата» (ФВ), которая стала устанавливаться в твердой сумме к страховой пенсии. Таким образом, здесь мы видим попытки разграничить солидарные и страховые элементы обязательного пенсионного страхования, а также источники финансирования. Так, с 2015 года был упразднен трансферт на сбалансированность бюджета ПФР, который определялся балансовым методом, в рамках пенсионной реформы была внедрена трансфертная модель финансирования дефицита. Поскольку, в систему ОПС внедрены нестраховые элементы, не имеющие конкретных источников покрытия, трансфертная модель финансирования дефицита бюджета ПФР предусматривала компенсацию экономических потерь от таких элементов за счет трансферта на обязательное пенсионное страхование. В частности, трансферт на ОПС должен был обеспечить покрытие расходов на фиксированную выплату к страховой пенсии в повышенном размере отдельным категориям граждан. Такая модель финансирования дефицита бюджета Фонда должна была обеспечить более экономически обоснованное финансирование внутренних искусственных (нестраховых) источников дефицита бюджета СФР. В реальности, трансфертная модель финансирования ОПС так и не заработала, а в 2024-2025 гг. он вообще был сведен к нулю.
Следует также отметить, что с выделением фиксированной выплаты в отдельный элемент ОПС способствовало тому, что механизм ее индексации опять претерпел изменения: дополнительная индексация в апреле по росту заработной платы и/или доходов бюджета СФР была отменена, но могла проводиться по решению правительства. Однако ухудшение макроэкономической ситуации привело к тому, что фактически вторая индексация с 2016 года перестала проводится и для страховой пенсии. На период 2019-2024 гг. размер ФВ вообще устанавливался заранее, и его корректировка была оторвана от реального уровня инфляции.
В 2023 году был установлен единый тариф страховых взносов в государственные внебюджетные фонды, вследствие чего взносы стали распределяться по видам обязательного социального страхования в соответствии с установленными долями, а не в виде конкретного процента, как было ранее. При этом установленные доли в отдельных случаях привели к некоторой корректировки объема отчислений, в том числе на фиксированную выплату. Так, расчетное значение солидарной части тарифа до взносооблагаемой шкалы соответствует 5,82% (доля единого тарифа 19,4%), а сверх шкалы – 10,99% (доля единого тарифа 72,8%). Следовательно, почти на 1% увеличился тариф на ФВ, уплачиваемый сверх взносооблагаемой базы. Значит, работники с высокими зарплатами вынуждены финансировать ФВ низкодоходным и ее выплату в повышенном размере. Расчеты показывают, что доля страховых взносов, уплаченных сверх предельной величины базы на ФВ по тарифу выше 5,82% (10,99%-5,82%=5,17%) составляет 7,8%. Такая прогрессивная шкала для финансирования универсальной выплаты первого уровня пенсионной системы не имеет страховой природы и создает дополнительную нагрузку для работников, для которых, итак, сейчас действуют более высокие ставки НДФЛ, при этом на объем пенсионных прав данная прогрессия никак не влияет.
В 2026 году размер фиксированной выплаты достиг 9 585 рублей или 59% от прожиточного минимума пенсионера (рисунок 1). При этом в период 2015-2024 гг. размер ФВ относительно ПМП увеличивался (за исключением 2021-2022 гг.), но в 2025-2026 гг. наблюдалось снижение. Следовательно, размер ФВ существенно уступает ПМП и говорит о том, что он не выполняет социальную функцию защиты от бедности, которую на него часто возлагают эксперты. При этом он практически соответствует размеру социальной пенсии по старости (9424 рубля). Доля фиксированной выплаты в страховой пенсии по старости составляет 35,2% в 2026 году, при этом она имеет тенденцию к снижению с 2022 года.
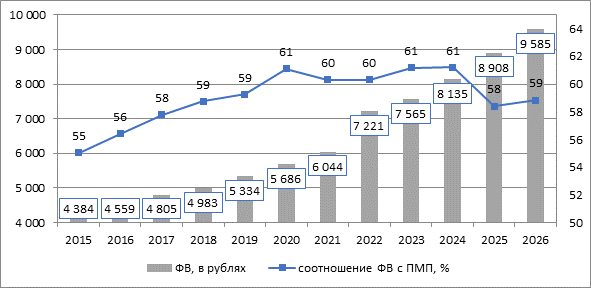
Рисунок 1 – Динамика размера фиксированной выплаты к страховой пенсии по старости
Источник: составлено автором по данным Росстата URL https://rosstat.gov.ru/vpm (дата обращения 20.09.2026)
Ретроспективный анализ показал, что несмотря на регулярную трансформацию института фиксированной выплаты, связанные с ее положением относительно страховой пенсии, тарифом на ее финансирование, порядком индексации, проблемы, заложенные еще на этапе ее становления, решены не были, а только усугублялись и накапливались с годами.
Международный опыт.
Ведущие международные организации – Международная организация труда (МОТ), Международная ассоциация социального обеспечения (МАСО), Всемирный банк (ВБ) – выступают за то, что базовые пенсии по старости и инвалидности устанавливались для всех, имеющих на них право. Это является частью их концепции минимальной базовой социальной защиты. Конвенция № 202 МОТ устанавливает, что базовые гарантии получения доходов должны обеспечивать в своей совокупности фактический доступ к товарам и услугам, определяемым как необходимые на национальном уровне. При этом Всемирный банк отмечает, что гарантированные пенсии нулевого уровня пенсионной системы, весьма вероятно, подвержены политическим, социальным и бюджетным рискам, потому как реализуются при «условии, допускаемом фискальными возможностями» [22, с. 12].
Анализ структур пенсионных систем стран ОЭСР показал, что до сих общераспространенной практикой выступает наличие базовых/минимальных нецелевых элементов, однако принципы их финансирования и требования для их назначения существенно варьируются (таблица 1). Наиболее распространенными (19 стран ОЭСР) являются внедрение минимальных гарантированных выплат в рамках первого уровня пенсионной системы, финансируемого за счет страховых взносов. Размер таких минимальных пенсионных выплат существенно варьируется от 4% в Венгрии до 52% в Колумбии относительно среднего размера заработной платы в стране. При этом размер выплаты может дифференцироваться в зависимости от стажа или заработной платы. Базовые страховые выплаты получили распространение в 10 странах, но размер их ниже – от 14% в Израиле до 24% в Ирландии. Их размер не зависит от заработка, но финансируются за счет страховых взносов и часто определяются, как и в случае с минимальными, объемом накопленного страхового стажа. Гарантированные базовые пенсии (8 стран) финансируются за счет государственного бюджета и устанавливаются при выполнении требования по резидентству в стране.
Таблица 1 – Международная практика внедрения базовых универсальных элементов в пенсионные системы
|
Тип
|
Источник финансирования
|
Размер (относительно средней зарплаты)
|
Зависимость от стажа/резидентства
|
Количество стран
|
|
Базовые
пенсии по резидентству
|
Государственный бюджет
|
20% (в среднем); максимум 39% (Новая Зеландия)
|
Только резидентство. Стаж работы не важен
|
8 стран
|
|
Базовые
страховые пенсии
|
Социальные взносы
|
14% (в среднем по 9 странам); от 5% (Израиль) до 24% (Ирландия)
|
Стаж. Взносы обязательны, но размер не зависит от заработка
|
10 стран
|
|
Минимальные
страховые пенсии
|
Социальные взносы
|
26% (в среднем); от 4% (Венгрия) до 52% (Колумбия)
|
Стаж. В среднем нужно 18 лет для частичной и 31 год для полной
пенсии
|
19 стран
|
|
Адресные пенсии
|
Государственный бюджет
|
Зависит от нуждаемости
|
Резидентство + проверка доходов. Бедные получают
больше
|
почти
везде
|
Примечательно, что в Швеции, модель пенсионной системы которой была скопирована в 2002 году в России, внедрена гарантированная пенсия, аналог фиксированной выплаты, но источником ее финансирования выступает государственный бюджет.
Следует отметить опыт Германии, где с 2021 года внедрена базовая пенсия за стаж —надбавка к страховой пенсии для тех, кто долго работал, но имел низкую зарплату. Источником ее финансирования выступает государственный бюджет. Для ее получения требуется не менее 33 лет стажа, для полной надбавки - 35 лет. Ее размер определяется в зависимость от заработной платы в течение страхового стажа: если застрахованный зарабатывал в среднем 30–80% от средней зарплаты, его пенсионные баллы за эти годы «удваиваются» до 80% средней зарплаты. При этом действует проверка дохода: при доходе свыше 1491 евро надбавка снижается, выше 1909 евро — вообще не выплачивается. Также интерес представляет опыт Казахстана, где действует базовая пенсионная выплата, финансируемая из государственного бюджета. Она назначается всем при достижении пенсионного возраста, но ее размер напрямую зависит от стажа участия в пенсионной системе: трудовой стаж до 1998 года + периоды, за которые уплачивались обязательные пенсионные взносы после 1998 года. Кроме того, ее размер привязан к прожиточному минимуму. 70% за 10 лет стажа или менее, и плюс 2% за каждый год сверх 10 лет, но не более 118% ПМ (по данным на 2026 год). В 2026 году минимальная базовая пенсия составляет 35 596 тенге (6 653 рубля), максимальная — 60 005 тенге (11 215 рублей).
Таким образом, международный опыт показывает, что в современные пенсионные системы активно внедряются гарантированные базовые или минимальные элементы, в том числе финансируемые за счет страховых взносов, но часто их размер и право на получение определяется наличием продолжительного страхованного стажа. Пенсионные системы с фиксированным базовым размером пенсией в международной практике обеспечивают сильный перераспределительный эффект: низкодоходные группы работников получают больше относительно высокодоходных. Это эффективный инструмент борьбы с бедностью, но он ослабляет страховые стимулы.
В России минимальными требованиями для назначения страховой пенсии по старости и фиксированной выплаты к ней является наличие 15 лет страхового стажа и 30 индивидуальных пенсионных коэффициентов (ИПК). Для получения страховых пенсий по инвалидности и потери кормильца требуется наличие хотя бы 1 дня страхового стажа.
Привязка размера фиксированной выплаты к продолжительности страхового стажа позволила компенсировать чрезмерную зависимость страховой пенсии от уровня заработной платы: позволить низкодоходным работникам обеспечить себе достойную старость.
Фиксированную выплату часто называют минимальной гарантией страховой пенсии, однако расчеты показывают: наличие 30 ИПК позволяет обеспечить себе страховую пенсию по старости в размере 14 287 рублей или 87,7% ПМП.
На основе проведенного анализа далее рассмотрим проблемы, выявленные при функционировании фиксированной выплаты с позиции реализации ее страховой функции.
Как показал международный опыт, само по себе наличие минимально гарантированного элемента, финансируемого за счет страховых взносов, является распространенным явлением. Однако российская фиксированная выплата внедрена в систему ОПС, полностью нарушая страховые принципы.
1. Ключевой проблемой здесь выступает экономически и актуарно необоснованный механизм финансирования. Во-первых, действие прогрессивной шкалы уплаты взносов на солидарную часть, во-вторых, недостаточность тарифа. При численности получателей страховой пенсии 36,3 млн человек, и фонде заработной платы 36,7 трлн. рублей потребность в расходах на фиксированную выплату можно оценить в 4,1 трлн. рублей (без учета выплаты в повышенном размере), что соответствует требуемому тарифу 7,24%. Средний расчетный тариф страховых взносов с учетом более высокой ставки сверх предельной величины базы составляет 6,3%. Таким образом, недостаток возникает уже на этапе назначения ФВ в общеустановленном размере.
2. Второй проблемой здесь выступает назначение ФВ, уплачиваемой в повышенном размере, которая может достигать 31 150 рублей (191% ПМП) для пенсионеров, не достигших 80 лет, и для старожилов – 47 648 рублей (293% ПМП). Такие отклонения в размерах объясняются тем, что размер ФВ удваивается при достижении 80 лет или установлении инвалидности I группы. Именно долгожители являются основными получателями фиксированной выплаты в повышенном размере. При наличии иждивенцев ФВ повышается на треть за каждого нетрудоспособного члена семьи, но не более чем на трех. Также в отношении ФВ действуют повышающие коэффициента за работу в районах Крайнего Севера. Повышенный размер ФВ по разным основаниям суммируются. Если одно и то же повышение положено по нескольким основаниям, оно применяется однократно. Такой высокий размер повышенной ФВ существенно превышает среднюю страховую пенсию в стране – 27 117 рублей и не имеет целевого источника финансирования, покрывая из общего объема поступаемых страховых взносов. Данные о численности получателей ФВ в повышенном размере нет, однако по грубым расчетам она может достигать 8-9 млн. человек. В 2023 году доля ФВ в повышенном размере в среднем размере пенсии составляла 7,76%, учитывая это, оценочная потребность в расходах только на ФВ в повышенном размере составляет 953 млрд. рублей в 2026 году. Для покрытия этих расходов требует еще дополнительно 1,69% страховых взносов. По своей природе основания для назначения ФВ в повышенном размере носит исключительно социальный характер и должны быть выведены из системы ОПС или обеспечены самостоятельным целевым источником финансирования – трансфертов из федерального бюджета. Так как в 2026 году трансферт на ОПС, идущий на покрытие дефицита бюджета СФР, установлен в размере 411 млрд. рублей, то очевидно, что он не покрывает потребности даже финансирования повышенного размера, не говоря уже о других нестраховых причинах разбалансированности.
3. Внедрение ФВ в систему ОПС и использование страховых взносов как источника финансирования требуют, чтобы индексация данной выплаты происходила по уровню средней заработной платы в стране или уровню доходов СФР, по аналогии со страховой пенсией. Однако с 2015 года по настоящее время страховая пенсия также перестала индексироваться с 1 апреля по уровню дохода. Ожидаемое возвращение старых доходоориентированных механизмов индексации страховых пенсий ежегодно откладывается. Отставание в темпах индексации страховой пенсии и фиксированной выплаты приводит к изменению структуры пенсии и размыванию страховой роли ФВ.
4. Фиксированная выплата имеет слабую социальную эффективность, так как ее размер существенно уступает прожиточному минимуму и практически соответствует социальной пенсии, что снижает стимул участия в системе ОПС для низкодоходных работников и лиц, получающих серую зарплату, и самозанятых: размер уплаченных взносов несопоставим с размером выплат. Таким образом, фиксированная выплата сама по себе не обеспечивает минимальных социальных гарантий — она является лишь частью сложной системы социальной поддержки, включающей также доплаты до уровня прожиточного минимума. Именно доплаты, федеральные и региональные, а не фиксированная выплата, выполняют роль подлинного социального гаранта. Здесь видится, что проблема низкой социальной эффективности ФВ заключается в общих проблемах ОПС, что человек, который обеспечивается выполнение минимальных требований для назначения страховой пенсии, не может гарантировать себе ее размер на уровне прожиточного минимума. То есть минимальные требования должны быть пересмотрены, чтобы эти условия выполнялись.
5. Фиксированная выплата предоставляется к страховой пенсии, но для отдельных категорий граждан (например, военных пенсионеров) право на получение фиксированной выплаты не предусмотрено, несмотря на уплату страховых взносов. Таким образом, ее гарантированность при уплате страховых взносов работает не всегда.
Выявленные проблемы показывают, что фиксированная выплата, будучи формально страховым элементом системы ОПС, фактически утратила страховую природу: она финансируется по недостаточному тарифу, включает социальные надбавки без целевого источника, индексируется вне страховых принципов и не обеспечивает даже минимальных социальных гарантий.
Выводы.
Проведенный анализ показал преемственность между фиксированной выплатой и ее прототипами, существовавшими до 2015 года. Несмотря на изменение терминологии и порядка финансирования, функциональное назначение этих элементов остается неизменным:
1. Обеспечение некоторого базового уровня пенсионного дохода;
2. Предоставление повышений при наличии особых обстоятельств (достижение 80 лет, наличие иждивенцев, работа в районах Крайнего Севера и сельском хозяйстве);
3. Выполнение социально-распределительной функции, не связанной с оценкой страхового вклада конкретного лица.
В настоящее время фиксированную выплату все чаще рассматривают как прообраз базового пенсионного дохода для пенсионеров — универсальной выплаты, которая должна заменить собой и ФВ, и социальные доплаты к пенсии, обеспечив всем пенсионерам доход на уровне не ниже прожиточного минимума пенсионера. Однако реализация такой модели требует перехода на полное бюджетное финансирование данного элемента, что в текущих экономических условиях представляется затруднительным.
Расчеты показывают, что для доведения фиксированной выплаты до уровня прожиточного минимума пенсионера (в 2026 году — 16 288 рублей) при численности получателей страховой пенсии 36,3 млн человек и плановых расходах на федеральную доплату 164 млрд рублей потребуется дополнительно около 2,76 трлн рублей или 23% от всех расходов на выплату страховых пенсий ежегодно в качестве межбюджетного трансферта.
В текущей макроэкономической ситуации следует рассмотреть трансформацию фиксированной выплаты в базовый страховой элемент ОПС. При этом предоставление ФВ в повышенном размере следует перенести в меры социальной поддержки и финансировать исключительно из федерального бюджета. Для финансирования ФВ в размере ПМП при установлении плоской шкалы уплаты страховых взносов на нее со всего заработка потребуется 12,56% от фонда заработной платы, что существенно выше текущего уровня страхового обеспечения. В то же время установление актуарно обоснованного тарифа, который гарантированно обеспечивает выплату ФВ в размере не ниже ПМП, снизит сверхперераспределение внутри системы ОПС. Уплата страховых взносов на новую ФВ только в пределах взносооблагаемой базы потребует тариф на уровне 17,4%. Учитывая универсальный характер данной выплаты, более справедливым видится ее финансирование со всего фонда заработной платы по плоской шкале.
Потребность в увеличение тарифа страховых взносов на ФВ можно компенсировать за счет переопределения тарифа на страховую пенсию, в том числе с учетом пересмотра порядка уплаты взносов сверх предельной величины базы.
Так как, страховая пенсия главным образом определяется уровнем дохода работника, размер фиксированной выплаты, с учетом лучших международных практик, может устанавливаться с учетом страхового стажа застрахованного лица. В частности, ФВ в размере ПМП может устанавливаться на уровне ПМП при условии наличия страхового стажа 30 лет. В случае если страховой стаж ниже, размер ФВ снижается на 1% за каждый недостающий год стажа до 85% при 15 лет. Следует отметить, что Стратегия долгосрочного развития пенсионной системы [1] определяет нормативный стаж на уровне 35 лет, однако в действующей системе ОПС он по факту не используется, и его применение здесь приведет, что доступ к повышенному ПМП будут иметь очень ограниченное количество получателей. За сверхстаж свыше 30 лет может устанавливаться дополнительные повышающие коэффициенты 1,5% за каждый год стажа. Так, при 40-летнем страховом стаже ФВ может достигнуть 115% ПМП. Установление дифференцированного подхода к ФВ позволит снизить страховую нагрузку, но потребует совершенствование статистического учета для обеспечения регулярного актуарного оценивания достаточности тарифа. Также должно быть предусмотрено, что в случае дефицита страховых взносов на ФВ, покрытие дефицита должно строго обеспечиваться за счет трансферта из федерального бюджета, а не из индивидуальной части тарифа.
Здесь следует отметить, что привязка размера ФВ к ПМП приведет к тому, что темпы роста будут отличаться от страховой пенсии, если вернется двухэтапная индексация по уровню дохода. Размер ПМП корректируется по уровню инфляции. Однако видится целесообразным вернуться к пересмотру методологии расчета ПМП и привязать его либо к минимальной заработной плате, которая индексируются повышенными темпами в настоящее время и между этими показателями образовался уже большой разрыв, либо, как это принято в международной практике, он должен определяся в процентах от медианного среднедушевого дохода. Попытки такие предпринимались в период 2021-2025 гг.
Таким образом, фиксированная выплата, будучи формально страховым элементом системы ОПС, фактически утратила страховую природу. Ее дальнейшее функционирование в неизменном виде лишь углубляет системное противоречие между страховыми принципами финансирования и социальной сущностью выплаты. Решение этого противоречия возможно либо через полный перенос ФВ на бюджетное финансирование (что в текущих условиях нереализуемо), либо через ее трансформацию в страховой элемент, обусловленный стажем, с одновременным доведением ее до уровня ПМП.
[1] Об утверждении Стратегии долгосрочного развития пенсионной системы Российской Федерации: [расп. Правительства РФ от 25.12.2012 № 2524-р] // Собрание законодательства РФ. – 2012. – № 53. – Ст. 8029
Источники:
2. Воронин Ю.В. Некоторые размышления о социально-правовой природе пенсии и проблемах ее дефинирования // Социальное и пенсионное право. – 2026. – № 1. – c. 5-13. – doi: 10.18572/2070-2167-2026-1-5-13.
3. Гонтмахер Е.Ш. Базовый доход пролог к социальной политике XXI века? // Экономическая политика. – 2019. – № 2. – c. 156–177. – doi: 10.18288/1994-5124-2019-2-156-177.
4. Горлин Ю.М., Ляшок В.Ю. Факторы роста пенсий в долгосрочной перспективе // Факторы роста пенсий в долгосрочной перспективе. – 2022. – № 12. – c. 98–117. – doi: 10.32609/0042-8736-2022-12-98-117.
5. Гурвич Е.Т. Развилки пенсионной реформы российский и международный опыт // Вопросы экономики. – 2019. – № 9. – c. 5-39. – doi: 10.32609/0042-8736-2019-9-5-39.
6. Малева Т.М., Горлин Ю.М., Ляшок В.Ю. Пенсионная система России: долгосрочные вызовы и развилки развития. / (РАНХиГС). - М.: Дело, 2020.
7. Некрасов Ф.О. Безусловный базовый доход: от утопии к реальности // Научные труды: Институт народнохозяйственного прогнозирования РАН. – 2020. – № 18. – c. 108-118. – doi: 10.47711/2076-318-2020-108-118.
8. Омельчук Т.Г. Проблемы и риски предлагаемых изменений пенсионной формулы и формирования доходной части пенсионной системы. Альтернативные пути развития пенсионной системы // О реализации Стратегии долгосрочного развития пенсионной системы Российской Федерации : (материалы к «правительственному часу» 340-го заседания Совета Федерации Федерального Собрания Российской Федерации, 20 ноября 2013 года) : аналитический вестник № 26 (510) / Совет Федерации Федерального Собрания Российской Федерации, Аналитическое управление Аппарата Совета Федерации ; ред.-сост.: О. Б. Аникеева, С. И. Иваненко, С. Н. Титов. – Москва : [б. и.], 2013. С. 28-39
9. Орещенкова Ю.А. О проблемах определения минимального гарантированного размера пенсионных выплат в России // Дискуссия. – 2025. – № 6. – c. 229–236. – doi: 10.46320/2077-7639-2025-6-139-229-236.
10. Рекомендация № 202 Международной организации труда о минимальных уровнях социальной защиты, 2012. International Labour Organization: официальный сайт. [Электронный ресурс]. URL: https://www.ilo.org/dyn/normlex/en/f?p=NORMLEXPUB:12100:0::NO::P12100_ILO_CODE:R202 (дата обращения: 11.09.2026).
11. Синявская О.В., Якушев Е.Л., Червякова А.А. Российская пенсионная система в контексте долгосрочных вызовов и национальных целей развития. - М.: Изд. дом ВШЭ, 2021. – 120 c.
12. Смирнова Е.А. Динамика постсоветской системы обязательного пенсионного страхования и базовый пенсионный доход // Уровень жизни населения регионов России. – 2024. – № 3. – c. 385–396. – doi: 10.52180/1999-9836_2024_20_3_5_385_396.
13. Соловьёв А.К. Задачи повышения эффективности пенсионной системы в РФ для преодоления бедности пенсионеров // Проблемы прогнозирования. – 2021. – № 2. – c. 98-112. – doi: 10.47711/0868-6351-185-98-112.
14. Соловьев А.К. Проблемы развития государственной пенсионной системы для достижения национальных целей. Часть 1 // Социальное и пенсионное право. – 2025. – № 3. – c. 24–32. – doi: 10.18572/2070-2167-2025-3-24-32.
15. Соловьев А.К., Мележик Н.В. Актуарный анализ бюджетно-финансовой самостоятельности пенсионной системы России в условиях ее реформирования // О реализации Стратегии долгосрочного развития пенсионной системы Российской Федерации РФ: (материалы к «правительственному часу» 340-го заседания Совета Федерации Федерального Собрания рф, 20 ноября 2013 года) : аналитический вестник № 26 (510) / Совет Федерации Федерального Собрания РФ, Аналитическое управление Аппарата Совета Федерации ; ред.-сост.: О. Б. Аникеева, С. И. Иваненко, С. Н. Титов. – Москва: [б. и.], 2013. С. 4-27.
16. Кузьминов Я.И., Овчарова Л. Н., Якобсон Л. И. Социальная политика в России: долгосрочные тенденции и изменения последних лет. / доклад ; Нац. исслед. ун-т Высшая школа экономики. - М.: Изд. дом Высшей школы экономики, 2015. – 295-313 c.
17. Тучкова Э.Г. Итоги реформ и перспективы формирования многоуровневой национальной пенсионной системы // Вестник Университета имени О.Е. Кутафина (МГЮА). – 2017. – № 10. – c. 16–25. – doi: 10.17803/2311-5998.2017.38.10.016-025.
18. Aidoo Mensah D. Pension Systems – A General Overview: Occasional Paper №. 15. Institute for Fiscal Studies (IFS). – Accra, Ghana: IFS, 2016. – 29 p. [Электронный ресурс]. URL: https://ifsghana.org/wp-content/uploads/2018/10/Occasional-No-15new-.pdf (дата обращения: 14.09.2026).
19. Country profiles. International Social Security Association (ISSA) : [сайт]. — Geneva: ISSA. [Электронный ресурс]. URL: https://www.issa.int/databases/country-profiles (дата обращения: 14.09.2026).
20. Pensions at a Glance 2025: OECD and G20 Indicators, OECD Publishing, Paris. OECD (2025). [Электронный ресурс]. URL: https://www.oecd.org/en/publications/pensions-at-a-glance-2025_e40274c1-en.html (дата обращения: 11.09.2026).
21. Overview of social security systems in Europe. International Social Security Association. — Geneva : ISSA, 2025. [Электронный ресурс]. URL: https://www.issa.int/node/269758 (дата обращения: 11.09.2026).
22. Understanding Income Security for Older Adults: Rethink Social Protection and Jobs in an Actively Aging World [Electronic resource]. — Washington, DC: World Bank, 2025. World Bank. [Электронный ресурс]. URL: http://documents.worldbank.org/curated/en/099120924111611730/P176617192f3060f21b3ca1481481f5afd4 (дата обращения: 11.09.2026).
23. World Social Protection Report 2024–26: Universal Social Protection for Climate Action and a Just Transition. International Labour Organization. — Geneva: ILO, 2024. [Электронный ресурс]. URL: https://www.ilo.org/sites/default/files/2024-09/WSPR_2024_EN_WEB_1.pdf (дата обращения: 11.09.2026).
Страница обновлена: 08.10.2026 в 22:52:18
Fixed payment for an insurance pension: an insurance element or a social guarantee?
Oreshenkova Y.A.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 12 (december 2026)
Abstract:
The article examines the legal nature and functional role of the fixed supplement to the insurance pension, alongside an assessment of its economic efficiency. The core scientific problem lies in the systemic contradiction between the formally insurance-based status of the payment and its actual socio-redistributive nature, which is detached from the individual labor contribution. The novelty of the research consists in substantiating transformation pathways for the fixed supplement and calculating the required contribution rate to raise it to the pensioner's subsistence level.
The study proves that the supplement, despite being included in the insurance pension, fails to provide poverty prevention guarantees, as its amount falls below the subsistence minimum for pensioners. It is established that the increased size of the supplement lacks a dedicated funding source and is covered by the redistribution of insurance contributions, for which the solidarity rate is insufficient. The analysis shows that international practice imposes stricter requirements regarding residence periods or qualifying service for similar elements of pension systems. Furthermore, it is revealed that the current share of the contribution rate allocated to the solidarity component financing the fixed supplement is inadequate to cover its expenditures.
The research results are of interest to government authorities and the Social Fund of Russia for implementing measures to refine the Russian pension system and clarify its strategic development targets. The results are also applicable in academic settings and for further research into pension reforms.
Keywords: fixed payment, insurance pension, mandatory pension insurance, minimum pension, insurance contributions, subsistence minimum, basic income, poverty
JEL-classification: I38, H24, D63, H55, J26
References:
Aidoo Mensah D. Pension Systems – A General Overview: Occasional Paper №. 15Institute for Fiscal Studies (IFS). – Accra, Ghana: IFS, 2016. – 29 p.. Retrieved September 14, 2026, from https://ifsghana.org/wp-content/uploads/2018/10/Occasional-No-15new-.pdf
Bobkov V.N., Odintsova E.V. (2025). The Russian Pensioners Standard of Living and Its Dynamics with the Introduction of Basic Pension Income. Sociological research. (11). 110-122. doi: 10.7868/S3034577X25110091.
Gontmakher E.Sh. (2019). Is basic income a prologue to the social policy of the 21st century?. Economic policy. 14 (2). 156–177. doi: 10.18288/1994-5124-2019-2-156-177.
Gorlin Yu.M., Lyashok V.Yu. (2022). Drivers of Pension Growth in the Long Term. Long-term pension growth factors. (12). 98–117. doi: 10.32609/0042-8736-2022-12-98-117.
Gurvich E.T. (2019). The Junctions of Pension Reforms: Russian and International Experience. Economic issues. (9). 5-39. doi: 10.32609/0042-8736-2019-9-5-39.
Kuzminov Ya.I., Ovcharova L. N., Yakobson L. I. (2015). Social policy in Russia: long-term trends and changes in recent years
Maleva T.M., Gorlin Yu.M., Lyashok V.Yu. (2020). The Russian pension system: long-term challenges and development forks
Nekrasov F.O. (2020). Unconditional basic income: from utopia to reality. Scientific works Institute for Economics and Forecasting RAS. 18 (18). 108-118. doi: 10.47711/2076-318-2020-108-118.
Oreschenkova Yu.A. (2025). On the problems of determining the minimum guaranteed amount of pension payments in Russia. Discussion. (6). 229–236. doi: 10.46320/2077-7639-2025-6-139-229-236.
Overview of social security systems in EuropeInternational Social Security Association. — Geneva : ISSA, 2025. Retrieved September 11, 2026, from https://www.issa.int/node/269758
Pensions at a Glance 2025: OECD and G20 Indicators, OECD Publishing, ParisOECD (2025). Retrieved September 11, 2026, from https://www.oecd.org/en/publications/pensions-at-a-glance-2025_e40274c1-en.html
Sinyavskaya O.V., Yakushev E.L., Chervyakova A.A. (2021). The Russian pension system in the context of long-term challenges and national development goals
Smirnova E.A. (2024). Dynamics of the Post-Soviet Mandatory Pension Insurance System and Basic Pension Income. The standard of living of the population of the Russian regions. 20 (3). 385–396. doi: 10.52180/1999-9836_2024_20_3_5_385_396.
Solovev A.K. (2025). Problems of Development of the State Pension System Aimed at Achieving National Goals. Part 1. Social and pension law. (3). 24–32. doi: 10.18572/2070-2167-2025-3-24-32.
Solovyov A.K. (2021). Tasks of increasing the efficiency of the pension system in the Russian Federation to overcome the poverty of pensioners. Problems of forecasting. (2). 98-112. doi: 10.47711/0868-6351-185-98-112.
Tuchkova E.G. (2017). The Results of Reforms and Prospects of Formation of Tiered National Pension System. Bulletin of the O.E. Kutafin University (MGUA). (10). 16–25. doi: 10.17803/2311-5998.2017.38.10.016-025.
Understanding Income Security for Older Adults: Rethink Social Protection and Jobs in an Actively Aging World [Electronic resource]. — Washington, DC: World Bank, 2025World Bank. Retrieved September 11, 2026, from http://documents.worldbank.org/curated/en/099120924111611730/P176617192f3060f21b3ca1481481f5afd4
Voronin Yu.V. (2026). Some Reflections on the Social and Labor Nature of Pensions and the Problems of Its Definition. Social and pension law. (1). 5-13. doi: 10.18572/2070-2167-2026-1-5-13.
World Social Protection Report 2024–26: Universal Social Protection for Climate Action and a Just TransitionInternational Labour Organization. — Geneva: ILO, 2024. Retrieved September 11, 2026, from https://www.ilo.org/sites/default/files/2024-09/WSPR_2024_EN_WEB_1.pdf