Ценовая трансмиссия нефтяного шока 2026 года на мировые товарные рынки
Поплавский В.С.1 
1 Санкт-Петербургский государственный экономический университет, Санкт-Петербург, Россия
Статья в журнале
Экономические отношения (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 4 (Октябрь-декабрь 2026)
Аннотация:
Исследование посвящено ценовой трансмиссии нефтяного шока на различные сегменты мирового товарного рынка в 2026 г. Эмпирическая база включает дневные долларовые ряды Brent, европейского природного газа TTF, аммиака, пшеницы, пальмового масла, золота и меди. Связь оценивается по логарифмическим изменениям цен с использованием корреляций Пирсона и Спирмена, текущих и лаговых регрессий, робастных стандартных ошибок и сравнительного анализа предшокового и стрессового режимов. Результаты показывают устойчивую положительную связь Brent с европейским газом и пальмовым маслом. Для золота после начала мартовского шока установлена смена знака взаимосвязи с положительного на отрицательный, что соответствует финансово-ликвидностному каналу. Медь также демонстрирует отрицательную взаимосвязь с нефтью в стрессовом режиме, однако совместная модель нефти с золотом указывает на существенную роль общего финансового фактора. Для пшеницы и аммиака связь слабее; по аммиаку дополнительная проверка подтверждает более тесную связь с TTF, что соответствует его роли сырья для производства мочевины и других азотных удобрений
Ключевые слова: мировые товарные рынки; нефть Brent; ценовая трансмиссия; нефтяной шок; межрыночные связи; золото
JEL-классификация: F44, Q02, Q41, G15
Введение
Нефтяной рынок в 2026 г. прошел через крупный шок предложения, связанный с нарушением перевозок через Ормузский пролив. Всемирный банк оценивал первоначальное выпадение поставок примерно в 10 млн баррелей в сутки и относил этот эпизод к крупнейшим нарушениям нефтяного предложения последних десятилетий [26]. Сентябрьский обзор Международного энергетического агентства также фиксировал сохранявшееся сокращение добычи и запасов на фоне ограниченных поставок из региона [13]. В такой ситуации изменение цены Brent воздействует на другие товарные рынки через неодинаковые механизмы, проявляющиеся в виде общего энергетический баланс, стоимости природного газа, производственных издержек, транспорта, биотопливного спроса, мирового промышленного цикла и финансовых условий рынков.
Стоит сказать о том, что единый нефтяной шок не предполагает одинаковой реакции остальных товаров. Прямо связанные энергетические рынки способны переоцениваться в том же направлении и в тот же торговый день, тогда как аграрные и промышленные товары одновременно зависят от собственных балансов спроса и предложения. Финансовые активы реагируют еще сложнее. В марте 2026 г. рост нефти сопровождался снижением золота на фоне сокращения заемных позиций и повышенного спроса на ликвидность [28]. Поэтому знак и сила межрыночной связи зависят от экономического канала и режима рынка.
Исследования межтоварной связанности развиваются по нескольким направлениям. Р. Пиндайк и Х. Ротемберг выявили избыточное совместное движение цен разных товаров [23]. Б. Бюйюкшахин и М. Робе связали усиление межрыночных зависимостей с присутствием финансовых участников [8], а К. Тан и В. Сюн показали, что индексные инвестиции усиливают сопряженность товарных фьючерсов с финансовыми рынками [24]. Ц. Цзи и И. Фань установили передачу нефтяной волатильности на неэнергетические товары [14]. Для аграрного сегмента С. Назлыоглу и У. Сойташ, а позднее С. Назлыоглу, Дж. Эрдем и У. Сойташ исследовали связи нефти с сельскохозяйственными ценами и передачу волатильности [20; 21; 22].
Второе направление связано с природой самого нефтяного шока. Л. Килиан разграничил шоки предложения, глобального спроса и специфического спроса на нефть [15]. К. Баумайстер и Дж. Гамильтон показали, что выводы о роли нефтяных шоков чувствительны к структурной идентификации [6]. Методы Ф. Диболда и К. Йылмаза позволяют измерять направленную связанность и перетоки волатильности [11; 12], а Я. Баруник и Т. Крехлик разделяют связанность по временным горизонтам [5]. М. Балджылар, Д. Габауэр и З. Умар применили изменяющуюся во времени систему VAR к нефтяным фьючерсам и другим товарным рынкам [4].
Для золота литература подчеркивает зависимость от режима. Д. Баур и Б. Люси показали, что защитная функция золота усиливается в экстремальных состояниях финансовых рынков [7]. К. Мокни и соавторы выявили динамическую связанность нефтяных шоков и золота, зависящую от экономической неопределенности [19]. М.А. Мадани и З. Фтити также получили режимную зависимость защитной функции золота [16]. Работы В. Менси и соавторов показывают асимметричные и экстремальные перетоки между нефтью, золотом и финансовыми рынками [17; 18]. Х. Кунадо и соавторы исследовали динамические перетоки реализованной волатильности между нефтью и драгоценными металлами [10]. Я.-Дж. Чжан и И.-М. Вэй анализировали долгосрочную связь, причинность и ценовое лидерство между нефтяным и золотым рынками [29].
Для азотных удобрений связь с энергетическим рынком имеет производственную основу. О. Вонгпиябоворн и Ч. Харт показывают, что природный газ является основным сырьем для производства аммиака, а изменения его цены в отдельные периоды существенно передаются на цены азотных удобрений [25]. Это позволяет рассматривать аммиак как промежуточное звено между газовым рынком и рынками мочевины и других азотных удобрений, а не как общий индикатор химического сектора.
В российской литературе нефтяная динамика рассматривается через финансовые, геополитические и общеэкономические факторы. А.В. Иванищев и А.А. Пермяков исследуют влияние глобального денежного предложения на цену и волатильность нефтяных фьючерсов [1]. И.М. Попова систематизирует влияние геополитических факторов на мировой нефтяной рынок [2]. С.М. Смагулова анализирует взаимосвязь волатильности мировых сырьевых цен с глобальным экономическим ростом [3]. Эти работы дополняют зарубежную литературу, поскольку указывают на необходимость учитывать одновременно физический баланс, финансовые условия и мировой деловой цикл.
На этой основе в исследовании выделяются три канала. Энергетико-производственный контур охватывает Brent, TTF и аммиак. Аграрный контур включает пшеницу и пальмовое масло, причем пальмовое масло дополнительно связано с энергетическим рынком через биотопливный спрос. Финансово-циклический контур представлен золотом и медью: золото реагирует на процентные, валютные и ликвидностные условия, а медь сочетает чувствительность к промышленному спросу и финансовому циклу.
Исследование направлено на сопоставление реакции товарных рынков, различающихся по характеру экономической связи с нефтяным шоком. Цена Brent используется как исходный индикатор нефтяного рынка. Европейский природный газ TTF отражает энергетический канал передачи ценового импульса. Аммиак включен в анализ как исходное сырье для производства мочевины и других азотных удобрений, что позволяет проследить связь энергетического шока с агрохимической производственной цепочкой. Пшеница и пальмовое масло характеризуют два различных сегмента аграрного рынка: для пшеницы связь с нефтяными ценами формируется преимущественно через затраты на топливо, транспортировку и агрохимические ресурсы, тогда как для пальмового масла дополнительное значение имеет его использование в производстве биодизеля. Медь включена как промышленный металл, динамика которого зависит от состояния глобального спроса и финансовых условий. Золото рассматривается как финансовый и резервный актив, реакция которого на нефтяной шок связана с изменением спроса на защитные активы, процентных условий и потребности участников рынка в ликвидности. Использование единой дневной выборки позволяет сопоставить силу и направление связей между Brent и выбранными рынками, а также оценить изменение этих связей в период усиления нефтяного шока.
Основная часть
В анализ включены дневные ценовые ряды Brent, TTF, аммиака, пшеницы, пальмового масла, меди и золота за период с 2 января по 1 октября 2026 г. Все показатели выражены в долларах США; источником ценовых данных выступает база индексов Cbonds [9]. Для сопоставления рядов используются даты, по которым доступны наблюдения по всем рассматриваемым рынкам. Расчеты выполняются на основе дневных логарифмических изменений цен. Для аммиака, котировка которого пересматривается реже остальных рядов, дополнительно анализируются даты фактического изменения цены и недельные изменения.
Таблица 1. Обоснование выбора товарных рядов и каналов трансмиссии
|
Товарный
ряд
|
Канал
|
Аналитическая
роль
|
|
Brent
|
Исходный
нефтяной импульс
|
Базовая объясняющая
переменная и международный нефтяной ориентир.
|
|
Газ TTF
|
Прямой
энергетический
|
Передача импульса внутри
энергетического сегмента.
|
|
Аммиак
|
Агрохимический
|
Сырье для производства
мочевины и других азотных удобрений; связь с ценой и доступностью газа.
|
|
Пшеница
|
Аграрный
|
Опосредованная связь через
топливо, транспорт, удобрения и собственный зерновой баланс.
|
|
Пальмовое масло
|
Аграрный /
биотопливный
|
Сочетание
продовольственного и энергетического спроса на растительное масло.
|
|
Медь
|
Промышленный /
макрофинансовый
|
Чувствительность к
мировому промышленному спросу и общим финансовым условиям.
|
|
Золото
|
Финансово-ликвидностный
|
Реакция резервного и
защитного актива на ставки, валютный курс, риск и спрос на ликвидность.
|
Для сопоставления динамики ценовых рядов, различающихся по уровню и масштабу, рассчитываются дневные логарифмические изменения цен:
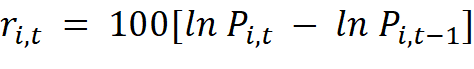 (1) |
Для каждого рассматриваемого рынка оценивается связь дневного изменения его цены с изменением Brent в тот же торговый день и с изменением Brent предыдущего торгового дня. Это позволяет сопоставить текущую реакцию рынка на нефтяной ценовой импульс с возможным краткосрочным запаздывающим эффектом:
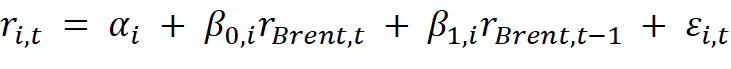 (2) |
Для сопоставления характера межрыночных связей до и после начала мартовского нефтяного шока выборка разделяется на два периода: с 5 января по 27 февраля и со 2 марта по 1 октября 2026 г. Граница между периодами соответствует началу резкого изменения ценовой динамики Brent в первых торговых днях марта. Дополнительно анализируется период с 27 февраля по 20 марта, охватывающий наиболее интенсивную фазу изменения нефтяных цен и первоначальную реакцию остальных рассматриваемых рынков.
Для дополнительной оценки роли финансового фактора используется модель, в которую одновременно включаются изменения Brent и золота. Такая спецификация позволяет установить, сохраняется ли связь рассматриваемого товарного рынка с изменением нефтяной цены после учета динамики золота, отражающей финансово-ликвидностную составляющую рыночных изменений:
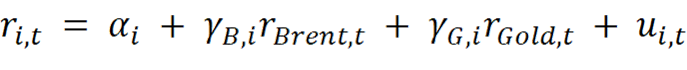 (3) |
Событийный анализ периода с 27 февраля по 20 марта 2026 г. позволяет сопоставить первичную реакцию рынков в наиболее острой фазе нефтяного шока. Наиболее сильное однонаправленное движение наблюдалось в энергетическом сегменте: рост Brent сопровождался еще более выраженным повышением TTF. Существенно выросла и цена аммиака, что согласуется с зависимостью его производства от стоимости природного газа. Реакция аграрных товаров оказалась неоднородной: пальмовое масло заметно подорожало, тогда как изменение цены пшеницы было минимальным. Одновременно золото и медь двигались в противоположном Brent направлении. Такое сочетание результатов позволяет предварительно выделить прямой энергетический канал передачи шока, более слабую реакцию аграрных рынков и отдельную отрицательную реакцию финансовых и промышленных активов, которая далее проверяется на всей дневной выборке.
Таблица 2. Динамика цен в событийном окне 27 февраля - 20 марта 2026 г.
|
Товарный
ряд
|
27.02.2026
|
20.03.2026
|
Лог.
изменение, %
|
|
Brent,
долл./барр.
|
72,87
|
112,19
|
+43,2
|
|
TTF, долл./MBTU
|
37,79
|
68,57
|
+59,6
|
|
Аммиак, долл./т
|
603,00
|
850,00
|
+34,3
|
|
Пшеница,
долл./т
|
217,25
|
218,72
|
+0,7
|
|
Пальмовое
масло, долл./т
|
1 051,05
|
1 162,30
|
+10,1
|
|
Золото,
долл./унц.
|
5 222,30
|
4 562,55
|
-13,5
|
|
Медь, долл./т
|
13 439
|
12 021
|
-11,2
|
Наиболее нетипичный результат событийного анализа связан с золотом. Несмотря на усиление геополитической напряженности и резкий рост нефтяных цен, в марте 2026 г. золото снижалось. World Gold Council связывает эту динамику прежде всего с ростом потребности участников финансового рынка в ликвидности, когда инвесторы сокращали заемные позиции, фиксировали прибыль по ранее выросшим активам и выводили средства из обеспеченных золотом биржевых фондов [28]. Дополнительное давление формировали операции официального сектора. В I квартале 2026 г. золотые резервы Турции сократились примерно на 70 тонн, причем основная часть снижения пришлась на март; одновременно Центральный банк Турции использовал дополнительный объем золота в своповых операциях для привлечения валютной ликвидности [27; 28]. В рассматриваемом эпизоде золото, следовательно, реагировало на нефтяной шок через финансовые условия и спрос на ликвидность, что дает экономическое объяснение его противоположной Brent динамике.
Корреляционный анализ на полной дневной выборке подтверждает, что наиболее тесная положительная связь с изменениями Brent наблюдается для TTF, где коэффициенты Пирсона и Спирмена составляют 0,589 и 0,566 соответственно при p<0,001. Это соответствует наиболее прямому характеру связи между нефтяным и газовым рынками в рассматриваемый период. Для пальмового масла связь также положительна и статистически значима, однако заметно слабее: 0,384 по Пирсону и 0,344 по Спирмену при p<0,001.
Для золота выявлена устойчивая отрицательная связь с Brent. Коэффициенты составляют -0,203 и -0,216 и статистически значимы. Это согласуется с противоположной реакцией золота, наблюдавшейся в острой фазе мартовского шока. По меди отрицательная связь выражена слабее, что требует дополнительной проверки того, сохраняется ли она после учета динамики золота и общего финансового фактора.
Связь Brent с пшеницей оказывается слабой и зависит от используемого коэффициента корреляции, то есть оценка Пирсона не достигает 5%-го уровня значимости, тогда как ранговая корреляция Спирмена статистически значима. Это указывает на отсутствие устойчивой линейной зависимости между дневными изменениями цен на нефть и пшеницу. Для аммиака положительная дневная корреляция также не дает достаточных оснований для самостоятельной интерпретации из-за высокой доли дней без изменения котировки, поэтому этот ряд далее анализируется отдельно на датах фактического пересмотра и на недельной частоте.
Таблица 3. Связь дневных изменений Brent с выбранными товарными рынками
|
Товарный
ряд
|
Пирсон r
|
Спирмен ρ
|
β₀
Brent(t), p HAC
|
β₁
Brent(t-1), p HAC
|
R²
|
|
TTF
|
0,589
|
0,566
|
0,826
(<0,001)
|
0,059 (0,521)
|
0,353
|
|
Аммиак
|
0,180
|
0,185
|
0,106 (0,057)
|
0,024 (0,404)
|
0,034
|
|
Пшеница
|
0,126
|
0,158
|
0,066 (0,109)
|
0,032 (0,367)
|
0,019
|
|
Пальмовое масло
|
0,384
|
0,344
|
0,122
(<0,001)
|
0,015 (0,508)
|
0,150
|
|
Золото
|
-0,203
|
-0,216
|
-0,101 (0,004)
|
0,005 (0,867)
|
0,043
|
|
Медь
|
-0,142
|
-0,147
|
-0,054 (0,021)
|
0,001 (0,943)
|
0,022
|
Регрессионные оценки также показывают, что наиболее выраженная текущая связь с изменениями Brent наблюдается для TTF. Коэффициент β₀=0,826 означает, что увеличение дневного логарифмического изменения Brent на 1 п.п. связано в среднем с увеличением дневного изменения TTF примерно на 0,83 п.п. при прочих равных условиях модели. Для пальмового масла коэффициент значительно ниже и составляет 0,122, что соответствует более слабой положительной реакции.
Для золота и меди коэффициенты при текущем изменении Brent отрицательны. Значение β₀=-0,101 для золота означает, что увеличение дневного изменения Brent на 1 п.п. связано в среднем со снижением дневного изменения золота примерно на 0,10 п.п. Для меди коэффициент составляет -0,054, то есть обратная связь выражена слабее. Все четыре оценки статистически значимы на 5%-м уровне при использовании HAC-стандартных ошибок.
Коэффициенты при однодневном лаге Brent статистически незначимы во всех моделях. Это показывает, что выявленная связь с нефтяной ценой в основном проявляется в тот же торговый день и не сохраняется как устойчивый дополнительный эффект на следующий день.
Сопоставление двух периодов показывает, что после начала мартовского нефтяного шока изменилась структура связей Brent с другими рынками. Наиболее заметный сдвиг наблюдается по золоту: корреляция с Brent меняется с положительной, 0,483, до отрицательной, -0,355. Аналогичная смена знака происходит по меди: с +0,348 до -0,265. Для TTF, напротив, положительная связь усиливается с 0,311 до 0,644, что указывает на более тесную синхронизацию нефтяного и газового рынков в стрессовый период. Положительная корреляция пальмового масла с Brent также возрастает, тогда как по пшенице связь ослабевает. Эти различия позволяют проверить, насколько характер межрыночной реакции зависит от состояния рынка, а не остается постоянным на протяжении всей выборки.
Таблица 4. Корреляция Brent с выбранными рынками до и после начала мартовского шока
|
Товарный
ряд
|
Янв.-фев.
r
|
p
|
Март-1
окт. r
|
p
|
β Brent в стрессовом периоде, p HAC
|
|
TTF
|
0,311
|
0,051
|
0,644
|
<0,001
|
0,823
(<0,001)
|
|
Аммиак
|
0,067
|
0,682
|
0,194
|
0,016
|
0,110 (0,074)
|
|
Пшеница
|
0,237
|
0,141
|
0,116
|
0,153
|
0,059 (0,164)
|
|
Пальмовое масло
|
0,289
|
0,071
|
0,399
|
<0,001
|
0,120
(<0,001)
|
|
Золото
|
0,483
|
0,002
|
-0,355
|
<0,001
|
-0,143
(<0,001)
|
|
Медь
|
0,348
|
0,028
|
-0,265
|
0,001
|
-0,078
(<0,001)
|
Сопоставление двух периодов показывает, что отрицательная связь Brent с золотом на полной выборке формируется главным образом после начала мартовского шока. До марта изменения Brent и золота в среднем были однонаправленными, тогда как в последующий период связь стала отрицательной. Это согласуется с рассмотренным выше финансово-ликвидностным механизмом, при котором рост потребности в ликвидности и сокращение заемных позиций сопровождаются продажами золота [28].
По меди наблюдается сходная смена знака, однако ее экономическая интерпретация требует дополнительной проверки. Само изменение корреляции с положительной на отрицательную еще не позволяет отделить прямую связь с нефтяным шоком от влияния общих финансовых факторов. Поэтому далее для меди используется совместная модель с Brent и золотом, позволяющая проверить, сохраняется ли самостоятельная связь с нефтяной ценой после учета динамики золота.
Совместная модель с включением изменений Brent и золота используется для проверки того, сохраняется ли связь отдельных товарных рынков с нефтяной ценой после учета финансового фактора, отражаемого динамикой золота. Для TTF и пальмового масла коэффициенты при Brent остаются положительными и статистически значимыми и составляют 0,798 и 0,124 соответственно, тогда как коэффициенты при золоте статистической значимости не имеют. Это показывает, что выявленные ранее связи TTF и пальмового масла с Brent сохраняются и после включения в модель динамики золота.
Для аммиака и пшеницы статистически значимой связи не выявлено ни с Brent, ни с золотом. Коэффициенты при Brent составляют 0,108 для аммиака и 0,075 для пшеницы, а при золоте 0,022 и 0,088 соответственно. Для аммиака этот результат следует рассматривать с учетом дискретности дневного ценового ряда, тогда как для пшеницы он согласуется с ранее выявленной слабой и неустойчивой связью с нефтяной ценой.
Для меди результат принципиально иной. После включения золота коэффициент при Brent сокращается до -0,009 и теряет статистическую значимость, тогда как коэффициент при золоте возрастает до 0,450 и становится статистически значимым. Следовательно, отрицательная парная связь меди с Brent, выявленная ранее, не сохраняется после учета динамики золота. Содержательно такой результат допускает последовательность передачи в формате «нефтяной шок - изменение финансовых условий и динамики золота - реакция меди».
Таблица 5. Совместная регрессия дневных изменений целевой цены на Brent и золото
|
Товарный
ряд
|
γ
Brent
|
p
HAC
|
γ
Золото
|
p
HAC
|
R²
|
|
TTF
|
0,798
|
<0,001
|
-0,251
|
0,313
|
0,354
|
|
Аммиак
|
0,108
|
0,065
|
0,022
|
0,852
|
0,033
|
|
Пшеница
|
0,075
|
0,061
|
0,088
|
0,143
|
0,022
|
|
Пальмовое масло
|
0,124
|
<0,001
|
0,024
|
0,596
|
0,149
|
|
Медь
|
-0,009
|
0,599
|
0,450
|
<0,001
|
0,352
|
Исключение пяти торговых дней, характеризовавшихся наибольшими абсолютными изменениями цены Brent, не изменило основные результаты анализа. Коэффициент при Brent сохраняет положительный и статистически значимый знак для TTF и пальмового масла: 0,758 (p<0,001) и 0,117 (p<0,001) соответственно. Для золота коэффициент остается отрицательным и статистически значимым и составляет -0,096 (p=0,020). В модели для меди отрицательный знак сохраняется, однако статистическая значимость снижается: коэффициент равен -0,048 при p=0,092. Следовательно, выявленная связь Brent с TTF, пальмовым маслом и золотом сохраняется после исключения наиболее резких изменений нефтяной цены, тогда как результат по меди в большей степени зависит от отдельных периодов повышенной волатильности Brent.
Ряд цен на аммиак имеет выраженную дискретность, в 71,5% рассматриваемых торговых дней его значение не изменялось. По этой причине оценка связи на дневной частоте требует дополнительной проверки, поскольку последовательность нулевых изменений отражает периодичность пересмотра котировки наряду с собственно рыночной динамикой. На 55 датах фактического изменения цены аммиака корреляция с накопленным изменением Brent между последовательными пересмотрами составила 0,178 и оказалась статистически незначимой. В то же время корреляция с накопленным изменением TTF достигла 0,340 при p=0,011. При переходе к недельной частоте коэффициент корреляции аммиака с Brent составил 0,423 (p=0,007), а с TTF 0,405 (p=0,010). Полученные результаты указывают на более тесную связь динамики аммиака с рынком природного газа. Такой результат соответствует структуре производственной цепочки азотных удобрений, в которой природный газ используется как ключевое сырье для производства аммиака, а аммиак, в свою очередь, служит исходным сырьем для производства мочевины и других азотных удобрений [25].
Полученные результаты показывают, что передача нефтяного ценового шока существенно различается между рассматриваемыми товарными рынками. Наиболее устойчивая связь выявлена внутри энергетического сегмента. Изменения TTF тесно связаны с изменениями Brent в тот же торговый день, причем после начала мартовского шока эта связь заметно усиливается. Отсутствие статистически значимого однодневного лага указывает на то, что основная переоценка газового рынка происходила практически одновременно с изменением нефтяных цен. В рассматриваемом эпизоде это согласуется с одновременным воздействием геополитических и логистических факторов на нефтяной и европейский газовый рынки.
Пальмовое масло также сохраняет положительную связь с Brent в разных спецификациях модели. В отличие от TTF величина коэффициентов существенно ниже, однако связь остается статистически значимой и после исключения пяти торговых дней с наибольшими изменениями Brent. Для пшеницы подобной устойчивости не наблюдается: линейная корреляция с Brent слаба и статистически незначима на 5%-м уровне, а положительная ранговая связь остается небольшой. Различие между этими аграрными товарами согласуется с более непосредственной связью пальмового масла с рынком биотоплива, тогда как динамика пшеницы в большей степени определяется собственными факторами зернового рынка [20; 21].
Результаты по аммиаку требуют отдельной интерпретации из-за дискретного характера его котировок. На дневной частоте связь с Brent остается слабой, а стандартная регрессионная оценка ограниченно отражает движение такого ряда. При переходе к датам фактического пересмотра цены более выраженная связь наблюдается с TTF, а на недельной частоте положительная корреляция сохраняется как с Brent, так и с природным газом. Это соответствует структуре производственной цепочки азотных удобрений, в которой природный газ служит ключевым сырьем для производства аммиака, а аммиак используется для выпуска мочевины и других азотных удобрений [25]. Следовательно, связь аммиака с нефтяным шоком в рассматриваемом периоде проявляется преимущественно через газовый рынок, а не как самостоятельная прямая реакция на Brent.
Наиболее заметное изменение характера связи выявлено для золота. До начала мартовского шока корреляция с Brent была положительной, тогда как после его начала стала отрицательной. Такая динамика согласуется с наблюдавшимся в марте ростом потребности в ликвидности, сокращением заемных позиций и продажами золотых активов, описанными World Gold Council [28]. Результат показывает, что в острой фазе шока финансовые условия могли оказывать на золото более сильное влияние, чем спрос на него как на защитный актив.
Для меди первоначальная отрицательная связь с Brent также оказывается зависимой от более широкого финансового контекста. После одновременного включения Brent и золота коэффициент при нефтяной цене практически исчезает и теряет статистическую значимость, тогда как коэффициент при золоте становится положительным и значимым. Это означает, что выявленная ранее отрицательная парная связь Brent и меди не сохраняется после учета динамики золота. Полученный результат допускает последовательность передачи, при которой нефтяной шок сопровождается изменением финансовых условий, отражающимся в динамике золота, а затем совпадает с изменением цены меди.
В целом результаты показывают, что нефтяной шок 2026 г. не формировал единого механизма передачи для всех товарных рынков. Наиболее устойчивое совместное движение наблюдается внутри энергетического сегмента и, в меньшей степени, для пальмового масла. Для аммиака существенным оказывается газовый канал. По золоту и меди характер связи меняется после начала стрессового периода, причем совместная модель показывает, что отрицательная связь меди с Brent исчезает после учета динамики золота. Поэтому оценка ценовой трансмиссии на дневных данных требует учитывать как различия между производственными цепочками, так и изменение структуры межрыночных связей в стрессовые периоды.
Интерпретация результатов ограничена временными границами выборки с января по начало октября 2026 г. и высокой концентрацией наблюдений вокруг одного крупного стрессового эпизода. Дневная частота позволяет выявить краткосрочные изменения силы и направления межрыночных связей. На рассматриваемые рынки также могли одновременно влиять геополитические события, валютные и процентные условия, изменения глобального спроса и другие общие факторы. Дополнительное ограничение связано с дискретностью котировок аммиака, поэтому для него использованы отдельные проверки на датах фактического изменения цены и на недельной частоте. Полученные оценки характеризуют структуру межрыночных связей в конкретном эпизоде 2026 г. и не могут интерпретироваться как универсальные долгосрочные коэффициенты передачи.
Заключение
Проведенный анализ показывает, что нефтяной шок 2026 г. не формировал единой модели передачи ценового импульса на мировые товарные рынки. Характер связи зависел как от экономической близости конкретного рынка к энергетическому сектору, так и от состояния рынка в период усиления шока. Наиболее устойчивые связи наблюдались там, где нефтяные и газовые цены включены в близкие производственные и ценовые цепочки. Для рынков с более опосредованной связью с энергетическим сектором результаты были слабее либо зависели от частоты наблюдений и используемой спецификации.
Отдельный результат исследования связан с изменением межрыночных связей после начала мартовского шока. Для части активов менялась не только сила, но и направление связи с Brent. Совместная модель с Brent и золотом также показала, что наблюдаемая парная связь с нефтяной ценой в отдельных случаях может отражать влияние более широких финансовых факторов.
Использование дневных данных позволило выявить изменения, которые сглаживаются при работе с более крупной временной агрегацией: синхронность реакции рынков, отсутствие устойчивого однодневного лага и смену направления отдельных связей после начала шока. Полученные результаты поэтому дополняют представление о ценовой трансмиссии как о процессе, параметры которого зависят от структуры конкретного рынка и текущего рыночного режима.
Ввиду того, что результаты относятся к стрессовому эпизоду 2026 г. и не могут автоматически переноситься на другие периоды, дальнейшее исследование целесообразно направить на проверку выявленных механизмов на более продолжительных выборках и с использованием моделей, позволяющих отдельно оценивать прямые и опосредованные каналы межрыночной передачи.
Источники:
2. Попова И.М. Роль геополитических факторов в формировании мирового нефтяного рынка. Анализ и систематизация литературы // Вестник международных организаций: образование, наука, новая экономика. – 2020. – № 3. – c. 282-306. – doi: 10.17323/1996-7845-2020-03-11.
3. Смагулова С.М. Волатильность цен на мировых рынках сырья и её взаимосвязи с глобальным экономическим ростом // Российский внешнеэкономический вестник. – 2023. – № 5. – c. 17-32. – doi: 10.24412/2072-8042-2023-5-17-32.
4. Balcilar M., Gabauer D., Umar Z. Crude Oil futures contracts and commodity markets: New evidence from a TVP-VAR extended joint connectedness approach // Resources Policy. – 2021. – p. 102219. – doi: 10.1016/j.resourpol.2021.102219.
5. Barunik J., Krehlik T. Measuring the Frequency Dynamics of Financial Connectedness and Systemic Risk // Journal of Financial Econometrics. – 2018. – № 2. – p. 271-296. – doi: 10.1093/jjfinec/nby001.
6. Baumeister C., Hamilton J.D. Structural Interpretation of Vector Autoregressions with Incomplete Identification: Revisiting the Role of Oil Supply and Demand Shocks // American Economic Review. – 2019. – № 5. – p. 1873-1910. – doi: 10.1257/aer.20151569.
7. Baur D.G., Lucey B.M. Is Gold a Hedge or a Safe Haven? An Analysis of Stocks, Bonds and Gold // Financial Review. – 2010. – № 2. – p. 217-229. – doi: 10.1111/j.1540-6288.2010.00244.x.
8. Buyuksahin B., Robe M.A. Speculators, commodities and cross-market linkages // Journal of International Money and Finance. – 2014. – p. 38-70. – doi: 10.1016/j.jimonfin.2013.08.004.
9. Индексы товарных и финансовых рынков. Cbonds. [Электронный ресурс]. URL: https://cbonds.ru/indexes/ (дата обращения: 01.10.2026).
10. Cunado J., Chatziantoniou I., Gabauer D., Perez de Gracia F., Marfatia H. Dynamic spillovers across precious metals and oil realized volatilities: Evidence from quantile extended joint connectedness measures // Journal of Commodity Markets. – 2023. – p. 100327. – doi: 10.1016/j.jcomm.2023.100327.
11. Diebold F.X., Yilmaz K. Better to give than to receive: Predictive directional measurement of volatility spillovers // International Journal of Forecasting. – 2012. – № 1. – p. 57-66. – doi: 10.1016/j.ijforecast.2011.02.006.
12. Diebold F.X., Yilmaz K. On the network topology of variance decompositions Measuring the connectedness of financial firms // Journal of Econometrics. – 2014. – № 182. – p. 119–134. – doi: 10.1016/j.jeconom.2014.04.012.
13. International Energy Agency. Oil Market Report. September 2026. Paris: IEA, 2026. [Электронный ресурс]. URL: https://www.iea.org/reports/oil-market-report-september-2026 (дата обращения: 29.09.2026).
14. Ji Q., Fan Y. How does oil price volatility affect non-energy commodity markets? // Applied Energy. – 2012. – № 89. – p. 273–280. – doi: 10.1016/j.apenergy.2011.07.038.
15. Kilian L. Not All Oil Price Shocks Are Alike Disentangling Demand and Supply Shocks in the Crude Oil Market // American Economic Review. – 2009. – № 3. – p. 1053–1069. – doi: 10.1257/aer.99.3.1053.
16. Madani M.A., Ftiti Z. Is gold a hedge or safe haven against oil and currency market movements? // Annals of Operations Research. – 2022. – № 1. – p. 367–400. – doi: 10.1007/s10479-020-03806-2.
17. Mensi W. Yousaf I. Vo X.V. Kang S.H. Asymmetric spillover and network connectedness between gold, BRENT oil and EU subsector markets // Journal of International Financial Markets, Institutions and Money. – 2022. – p. 101487. – doi: 10.1016/j.intfin.2021.101487.
18. Mensi W., Ziadat S.A., Al Rababa\'a A.R., Vo X.V., Kang S.H. Oil, gold and international stock markets Extreme spillovers, connectedness and its determinants // Quarterly Review of Economics and Finance. – 2024. – p. 97-113. – doi: 10.1016/j.qref.2024.03.002.
19. Mokni K., Hammoudeh S., Ajmi A.N., Youssef M. Does economic policy uncertainty drive the dynamic connectedness between oil price shocks and gold price? // Resources Policy. – 2020. – p. 101819. – doi: 10.1016/j.resourpol.2020.101819.
20. Nazlioglu S., Soytas U. World oil prices and agricultural commodity prices: Evidence from an emerging market // Energy Economics. – 2011. – № 3. – p. 488-496. – doi: 10.1016/j.eneco.2010.11.012.
21. Nazlioglu S., Soytas U. Oil price, agricultural commodity prices, and the dollar A panel cointegration and causality analysis // Energy Economics. – 2012. – № 4. – p. 1098–1104. – doi: 10.1016/j.eneco.2011.09.008.
22. Nazlioglu S., Erdem C., Soytas U. Volatility spillover between oil and agricultural commodity markets // Energy Economics. – 2013. – p. 658-665. – doi: 10.1016/j.eneco.2012.11.009.
23. Pindyck R.S., Rotemberg J.J. The Excess Co-movement of Commodity Prices // Economic Journal. – 1990. – № 403. – p. 1173-1189. – doi: 10.2307/2233966.
24. Tang K., Xiong W. Index Investment and the Financialization of Commodities // Financial Analysts Journal. – 2012. – № 6. – p. 54–74. – doi: 10.2469/faj.v68.n6.5.
25. Wongpiyabovorn O., Hart C. Examining the factors of fertilizer pricing // Journal of the Agricultural and Applied Economics Association. – 2024. – № 3. – p. 572–583. – doi: 10.1002/jaa2.133.
26. Commodity Markets Outlook: April 2026. Washington, DC: World Bank, 2026. World Bank. [Электронный ресурс]. URL: https://www.worldbank.org/en/research/commodity-markets (дата обращения: 29.09.2026).
27. Gold Demand Trends: Q1 2026. Central Banks. London: World Gold Council, 2026. World Gold Council. [Электронный ресурс]. URL: https://www.gold.org/goldhub/research/gold-demand-trends/gold-demand-trends-q1-2026/central-banks (дата обращения: 01.10.2026).
28. Gold Market Commentary: Anatomy of a fall. London: World Gold Council, 8 April 2026. World Gold Council. [Электронный ресурс]. URL: https://www.gold.org/goldhub/research/gold-market-commentary-march-2026 (дата обращения: 01.10.2026).
29. Zhang Y.-J., Wei Y.-M. The crude oil market and the gold market Evidence for cointegration, causality and price discovery // Resources Policy. – 2010. – № 3. – p. 168–177. – doi: 10.1016/j.resourpol.2010.05.002.
Страница обновлена: 07.10.2026 в 19:06:27
Price transmission of the 2026 oil shock to global commodity markets
Poplavsky V.S.Journal paper
Journal of International Economic Affairs
Volume 16, Number 4 (October-December 2026)
Abstract:
The article examines price transmission from the oil market to different segments of global commodity markets during the 2026 oil shock. The empirical dataset contains daily US-dollar price series for Brent crude oil, European TTF natural gas, ammonia, wheat, palm oil, gold and copper. The analysis uses log price changes, Pearson and Spearman correlations, contemporaneous and lagged regressions, robust standard errors, and a comparison of pre-shock and stress regimes. The results reveal a stable positive relationship of Brent with European natural gas and palm oil. For gold, the relationship changes from positive before March to negative after the shock, which is consistent with a financial-liquidity channel. Copper also exhibits a negative relationship in the stress regime, while a joint model with gold indicates the importance of a common financial factor. Wheat and ammonia show weaker links; additional tests for ammonia point to a closer relationship with TTF, consistent with ammonia being a feedstock for urea and other nitrogen fertilizers.
Keywords: global commodity markets, Brent crude oil, price transmission, oil shock, cross-market linkages, gold
JEL-classification: F44, Q02, Q41, G15
References:
Balcilar M., Gabauer D., Umar Z. (2021). Crude Oil futures contracts and commodity markets: New evidence from a TVP-VAR extended joint connectedness approach Resources Policy. 73 102219. doi: 10.1016/j.resourpol.2021.102219.
Barunik J., Krehlik T. (2018). Measuring the Frequency Dynamics of Financial Connectedness and Systemic Risk Journal of Financial Econometrics. 16 (2). 271-296. doi: 10.1093/jjfinec/nby001.
Baumeister C., Hamilton J.D. (2019). Structural Interpretation of Vector Autoregressions with Incomplete Identification: Revisiting the Role of Oil Supply and Demand Shocks American Economic Review. 109 (5). 1873-1910. doi: 10.1257/aer.20151569.
Baur D.G., Lucey B.M. (2010). Is Gold a Hedge or a Safe Haven? An Analysis of Stocks, Bonds and Gold Financial Review. 45 (2). 217-229. doi: 10.1111/j.1540-6288.2010.00244.x.
Buyuksahin B., Robe M.A. (2014). Speculators, commodities and cross-market linkages Journal of International Money and Finance. 42 38-70. doi: 10.1016/j.jimonfin.2013.08.004.
Commodity Markets Outlook: April 2026. Washington, DC: World Bank, 2026World Bank. Retrieved September 29, 2026, from https://www.worldbank.org/en/research/commodity-markets
Cunado J., Chatziantoniou I., Gabauer D., Perez de Gracia F., Marfatia H. (2023). Dynamic spillovers across precious metals and oil realized volatilities: Evidence from quantile extended joint connectedness measures Journal of Commodity Markets. 30 100327. doi: 10.1016/j.jcomm.2023.100327.
Diebold F.X., Yilmaz K. (2012). Better to give than to receive: Predictive directional measurement of volatility spillovers International Journal of Forecasting. 28 (1). 57-66. doi: 10.1016/j.ijforecast.2011.02.006.
Diebold F.X., Yilmaz K. (2014). On the network topology of variance decompositions Measuring the connectedness of financial firms Journal of Econometrics. (182). 119–134. doi: 10.1016/j.jeconom.2014.04.012.
Gold Demand Trends: Q1 2026. Central Banks. London: World Gold Council, 2026World Gold Council. Retrieved October 01, 2026, from https://www.gold.org/goldhub/research/gold-demand-trends/gold-demand-trends-q1-2026/central-banks
Gold Market Commentary: Anatomy of a fall. London: World Gold Council, 8 April 2026World Gold Council. Retrieved October 01, 2026, from https://www.gold.org/goldhub/research/gold-market-commentary-march-2026
International Energy AgencyOil Market Report. September 2026. Paris: IEA, 2026. Retrieved September 29, 2026, from https://www.iea.org/reports/oil-market-report-september-2026
Ivanischev A.V., Permyakov A.A. (2018). Investigation of the influence of money supply factors in the global financial market on the price dynamics and volatility of oil futures. Innovation and investment. (7). 79-88.
Ji Q., Fan Y. (2012). How does oil price volatility affect non-energy commodity markets? Applied Energy. (89). 273–280. doi: 10.1016/j.apenergy.2011.07.038.
Kilian L. (2009). Not All Oil Price Shocks Are Alike Disentangling Demand and Supply Shocks in the Crude Oil Market American Economic Review. 99 (3). 1053–1069. doi: 10.1257/aer.99.3.1053.
Madani M.A., Ftiti Z. (2022). Is gold a hedge or safe haven against oil and currency market movements? Annals of Operations Research. 313 (1). 367–400. doi: 10.1007/s10479-020-03806-2.
Mensi W. Yousaf I. Vo X.V. Kang S.H. (2022). Asymmetric spillover and network connectedness between gold, BRENT oil and EU subsector markets Journal of International Financial Markets, Institutions and Money. 76 101487. doi: 10.1016/j.intfin.2021.101487.
Mensi W., Ziadat S.A., Al Rababa\'a A.R., Vo X.V., Kang S.H. (2024). Oil, gold and international stock markets Extreme spillovers, connectedness and its determinants Quarterly Review of Economics and Finance. 95 97-113. doi: 10.1016/j.qref.2024.03.002.
Mokni K., Hammoudeh S., Ajmi A.N., Youssef M. (2020). Does economic policy uncertainty drive the dynamic connectedness between oil price shocks and gold price? Resources Policy. 69 101819. doi: 10.1016/j.resourpol.2020.101819.
Nazlioglu S., Erdem C., Soytas U. (2013). Volatility spillover between oil and agricultural commodity markets Energy Economics. 36 658-665. doi: 10.1016/j.eneco.2012.11.009.
Nazlioglu S., Soytas U. (2011). World oil prices and agricultural commodity prices: Evidence from an emerging market Energy Economics. 33 (3). 488-496. doi: 10.1016/j.eneco.2010.11.012.
Nazlioglu S., Soytas U. (2012). Oil price, agricultural commodity prices, and the dollar A panel cointegration and causality analysis Energy Economics. 34 (4). 1098–1104. doi: 10.1016/j.eneco.2011.09.008.
Pindyck R.S., Rotemberg J.J. (1990). The Excess Co-movement of Commodity Prices Economic Journal. 100 (403). 1173-1189. doi: 10.2307/2233966.
Popova I.M. (2020). Geopolitical factors and their role in the development of the international oil market: a literature review. International Organisations Research Journal: education, science, new economy. 15 (3). 282-306. doi: 10.17323/1996-7845-2020-03-11.
Smagulova S.M. (2023). Price Volatility in Commodity Markets and Global Economic Growth. Russian Foreign Economic Bulletin. (5). 17-32. doi: 10.24412/2072-8042-2023-5-17-32.
Tang K., Xiong W. (2012). Index Investment and the Financialization of Commodities Financial Analysts Journal. (6). 54–74. doi: 10.2469/faj.v68.n6.5.
Wongpiyabovorn O., Hart C. (2024). Examining the factors of fertilizer pricing Journal of the Agricultural and Applied Economics Association. 3 (3). 572–583. doi: 10.1002/jaa2.133.
Zhang Y.-J., Wei Y.-M. (2010). The crude oil market and the gold market Evidence for cointegration, causality and price discovery Resources Policy. 35 (3). 168–177. doi: 10.1016/j.resourpol.2010.05.002.