Угольная генерация в энергосистеме Китая на современном этапе
Влазнева С.А.1 
1 Пензенский государственный университет, Пенза, Россия
Статья в журнале
Экономические отношения (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 4 (Октябрь-декабрь 2026)
Аннотация:
Исследование посвящено проблеме ускоренного расширения возобновляемой энергетики и продолжающегося ввода угольных генерирующих мощностей в Китае. На основе анализа статистических данных и нормативных документов установлено, что при росте общего спроса на электроэнергию выработка угольных электростанций снизилась, что свидетельствует о структурном разрыве между установленной мощностью и фактической загрузкой. Показано, что высокие темпы ввода угольных мощностей определяются инерцией ранее одобренных проектов и особенностями механизма платы за мощность. Предложена типология региональных моделей энергетического перехода на примере провинций Шаньси, Внутренняя Монголия, Шэньси и Синьцзян, обосновывающая необходимость дифференцированного подхода к сокращению угольной зависимости. Сделан вывод о постепенной трансформации угольной генерации из основного источника прироста предложения электроэнергии в резервный ресурс. Статья представляет интерес для исследователей энергетического перехода, климатической политики, экономики Китая.
КЛЮЧЕВЫЕ СЛОВА: угольная генерация, возобновляемые источники энергии, энергетический переход, декарбонизация, энергетическая безопасность, Китай
Ключевые слова: угольная генерация, возобновляемые источники энергии, энергетический переход, декарбонизация, энергетическая безопасность, Китай
JEL-классификация: F64, O13, P28
Введение
Китайская Народная Республика, являясь одной из крупнейших экономик мира и входя в число ведущих потребителей энергии, находится в центре глобального энергетического перехода. С одной стороны, страна приняла на себя обязательства по борьбе с изменением климата: достижение пика выбросов углекислого газа до 2030 г. и углеродной нейтральности к 2060 г. С другой стороны, энергетическая система КНР исторически опирается на уголь, который до сих пор обеспечивает более половины выработки электроэнергии и остается фундаментом энергетической безопасности. К 2025 г. противоречие между климатическими целями и ролью угля стало особенно заметным: рекордный ввод ветровых и солнечных станций не привел к уменьшению ввода угольных мощностей.
Актуальность исследования обусловлена несколькими обстоятельствами. Во-первых, 2025 г. завершает 14-ю пятилетку, в рамках которой Китай должен был существенно продвинуться в достижении климатических целей и структурной трансформации энергетики. Во-вторых, именно в этот период страна вышла на беспрецедентные темпы ввода возобновляемых источников энергии (ВИЭ). Однако, несмотря на эти достижения, угольные электростанции продолжают играть ключевую роль в покрытии базовой нагрузки, балансировании энергосистемы и обеспечении надежности электроснабжения в условиях быстрорастущего спроса.
Наблюдаемая динамика порождает исследовательский вопрос: почему рекордный ввод ВИЭ в Китае не приводит к пропорциональному вытеснению угольной генерации, и какое место уголь занимает в процессе декарбонизации экономики на современном этапе. Ответ на этот вопрос требует комплексного анализа статистических данных, нормативной базы и технологических возможностей, а также учета системных особенностей китайской энергетики.
Основная масса научных публикаций о китайской энергетике сосредоточена на возобновляемых источниках энергии (ВИЭ). Энергетический сектор, являясь источником около трех четвертей выбросов парниковых газов, нуждается в трансформации, и важную роль в этом процессе играют инвестиции в развитие ВИЭ и работа сетевых организаций, обеспечивающих стабильное электроснабжение (Устинова, 2025) [7]. В условиях глобального изменения климата, геополитической нестабильности и дефицита ископаемых ресурсов Китай как крупнейший в мире производитель и потребитель энергии вынужден форсировать переход к устойчивой энергетике на фоне целей достижения пика выбросов к 2030 г. и углеродной нейтральности к 2060 г. Опираясь на богатые ресурсы солнечной и ветровой энергии, Китай прошел различные этапы развития возобновляемой энергетики – от ранних пилотных проектов до формирования полных производственных цепочек и мирового лидерства в ветро- и фотоэнергетике (Дун Чэнь, 2025) [2].
В работе Гао Хуэй (2025) проводится комплексный обзор развития возобновляемых источников энергии в Китае с акцентом на эволюцию государственной политики, и выделяются системные проблемы технологического, рыночного и инфраструктурного характера [1].
Ряд исследователей акцентируют свое внимание на солнечную генерацию и ветроэнергетику в энергосистеме Китая как успешные примеры внедрения возобновляемой энергетики в мире (Лукашенко, 2025; Чжао Цзелинь, Хуан Яньфу, 2025) [5; 8].
В отличие от предыдущих работ, фокусировавшихся на технологических, экономических и геополитических аспектах, Куликов А. М. и Никитин Е. Н. (2026) дополняют картину правовым измерением китайского энергоперехода. Авторы показывают, что успехи Китая в ВИЭ обеспечены не только промышленной политикой и инвестициями, но и сложной многоуровневой правовой системой, которая демонстрирует значительный прогресс в институционализации экологических целей [4].
Комплексный анализ правовых и технологических аспектов развития ВИЭ в Китае позволяет увидеть масштаб проделанной работы. Однако пристальное внимание исследователей к «зеленой» составляющей китайской энергетики акцентирует лишь одно из направлений стратегии КНР. Статья А. А. Попова (2025) обращается к парадоксальному феномену: Китай не только не отказывается от угля, но и инвестирует в его технологическое обновление. Автор систематизирует перечень инновационных технологий, анализирует экономические и геополитические мотивы Китая и показывает, что стратегия страны представляет подход, сочетающий развитие ВИЭ с модернизацией угольной энергетики [6].
Несмотря на значительный объем научных публикаций, посвященных китайской энергетике, основное внимание исследователей сосредоточено на возобновляемых источниках энергии, их технологическом развитии, государственной политике и правовом регулировании. Работы, рассматривающие угольную генерацию, чаще ограничиваются анализом инновационных технологий, однако недостаточно исследований, объясняющих рекордное увеличение ВИЭ и продолжающееся расширение угольных мощностей в период ускоренной декарбонизации.
Целью работы является определение места и роли угольной генерации в энергосистеме Китая в условиях ускоренной декарбонизации и рекордного ввода ветровых и солнечных мощностей.
Научная новизна исследования заключатся в том, что на основе актуальных статистических данных показано совпадение рекордного ввода угольных генерирующих мощностей с падающей загрузкой существующих станций, что свидетельствует о структурном разрыве между установленной мощностью и фактической выработкой. Выявлены причины этого явления, включая эффект отложенных разрешений 2022–2023 гг. и особенности механизма платы за мощность. Кроме того предложена региональная типология моделей энергетического перехода на примере четырех угольных провинций (Шаньси, Внутренняя Монголия, Шэньси, Синьцзян), демонстрирующая невозможность применения единого подхода к сокращению угольной зависимости.
Авторская гипотеза состоит в том, что рекордный ввод ветровых и солнечных мощностей не приводит к пропорциональному вытеснению угольной генерации, поскольку уголь продолжает выполнять системные функции по обеспечению надежности и балансированию энергосистемы. Продолжающееся расширение угольных мощностей обусловлено инерцией ранее принятых административных решений и действием экономических стимулов, ориентированных на установленную мощность.
Методология исследования основана на комплексном анализе статистических данных о производстве и потреблении угля, структуре энергопотребления, вводе генерирующих мощностей. Применены методы сравнительного и структурного анализа, а также интерпретации нормативных документов и программных установок 14-го и 15-го пятилетних планов. Системный подход позволил учесть технологические, экономические и региональные особенности функционирования угольной энергетики в контексте процессов декарбонизации китайской экономики. Использованы данные Государственного статистического бюро КНР, Международного энергетического агентства и профильных исследовательских центров.
Основная часть
В энергобалансе страны доминирует уголь, что приводит к определенным противоречиям и определяет специфику энергетического перехода в Китае. Уголь является дешевым и доступным энергетическим ресурсом, что послужило основной причиной резкого роста выбросов углекислого газа в стране. По данным Государственного статистического бюро, в 2025 г. доля угля в энергобалансе составила 51,4%. Кроме того, в стране продолжают выдаваться разрешения на строительство новых угольных электростанций. В краткосрочной перспективе правительство не планирует отказываться от угля в Китае, намереваясь контролировать угольные проекты в течение 15-й пятилетки (2026–2030 гг.) и ограничивать потребление угля до тех пор, пока жизнеспособность возобновляемых источников энергии не будет полностью доказана и не будет продемонстрирована их способность заменить уголь. Проведенный исследователями комплексный анализ (Ван, Лу и др., 2025) [27], показал, что немедленный отказ от угля может быть контрпродуктивным, поскольку это может привести к нестабильности энергосистемы Китая, особенно из-за волатильности возобновляемых источников энергии. Вместо этого предлагается поэтапный подход для изменения угольной генерации при одновременной поддержке расширения возобновляемых источников и инфраструктуры хранения энергии.
Анализ трансформации структуры энергопотребления выявляет устойчивый тренд на диверсификацию энергобаланса и постепенное снижение доминирования ископаемого топлива (рисунок 1). Количественная динамика долей угля, нефти, газа и альтернативных источников позволяет оценить не только темпы происходящих сдвигов, но и их качественные особенности в контексте реализуемой политики декарбонизации.
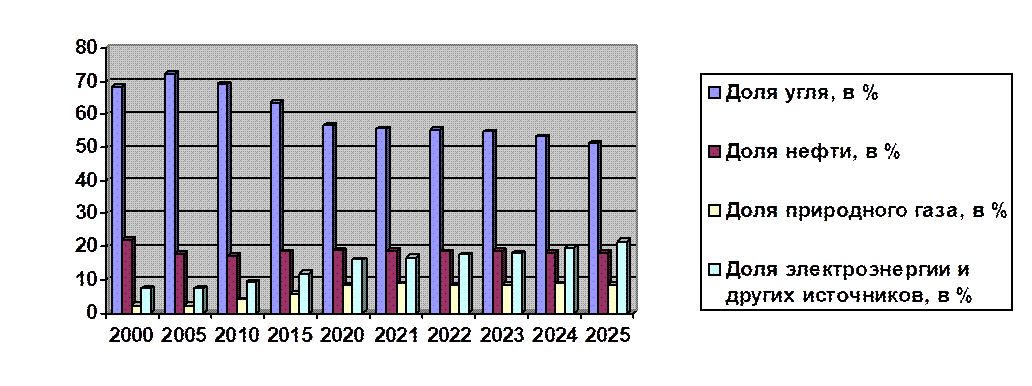
Рисунок 1. Структура энергопотребления в Китае [составлено автором по: 22]
Figure 1. China’s energy consumption structure [complied by the author based on: 22]
Показатель доли угля демонстрирует устойчивую нисходящую тенденцию. Со значения в 68,5% в 2000 г. доля угля снижается до 51,4% в 2025 г. Основное сокращение приходится на интервал 2010–2020 гг. (с 69,2% до 56,7%), после чего темп снижения замедляется. В 2025 г. уголь сохраняет доминирующее положение, однако его относительная значимость уменьшилась более чем на 17 процентных пунктов за 25 лет. Доля нефти в 2015–2025 гг. стабилизируется на уровне 18%. Доля газа в структуре энергопотребления растет с 2,2% в 2000 г. до 8,7% в 2025 г. Доля электроэнергии и других источников показывает наиболее выраженный рост с 7,3% в 2000 г. до 21,7% в 2025 г.
Представленные данные свидетельствуют о последовательной диверсификации энергобаланса с замещением традиционных ископаемых видов топлива более экологичными и технологически новыми источниками. Уголь остается ведущим в энергобалансе страны, но его роль сокращается, природный газ умеренно растет, наиболее динамично увеличивается сегмент электроэнергии и альтернативных источников.
В 2025 г. уголь оставался основой энергетической системы Китая, несмотря на то, что его относительная доля в структуре генерации продолжает постепенно снижаться на фоне рекордного ввода ветровых и солнечных мощностей. На спрос со стороны угольных электростанций приходилось около 73% спроса Китая на энергетический уголь, что делает электроэнергетический сектор главным драйвером внутреннего потребления угля. Выработка электроэнергии на угле в 2025 г. оставалась в целом стабильной, снизившись примерно на 0,2% в годовом исчислении, в то время как общий спрос на электроэнергию вырос примерно на 5% в годовом исчислении [18].
Чтобы количественно оценить, насколько устойчиво уголь удерживает первенство в структуре энергопотребления, рассмотрим динамику его добычи и внутреннего спроса (рисунок 2).
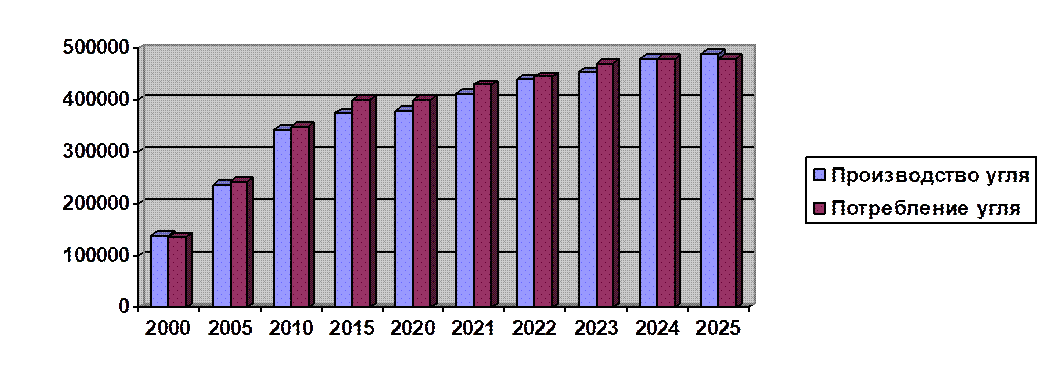
Рисунок 2. Производство и потребление угля в Китае, 10000 т [составлено автором по: 22; 25; 26]
Figure 2. Coal production and consumption in China, 10000 tons [complied by the author based on: 22; 25; 26]
Данные рисунка показывают, что траектории роста производства и потребления угля претерпели несколько качественно разных этапов, отражающих как внутреннюю промышленную политику Китая, так и внешние шоки.
В период 2000–2010 гг. наблюдался наиболее быстрый подъем. Производство выросло на 70,8% к 2005 г. и еще на 45% к 2010 г. Потребление росло более быстрыми темпами, стремительная индустриализация, урбанизация и наращивание энергоемких производств требовали все больше угля, и внутренняя добыча не всегда успевала за спросом. В следующем десятилетии (2010–2020 гг.) производство и потребление продолжили рост в абсолютном выражении, но ознаменовались резким замедлением приростов. Это связано с тем, что китайское правительство начало ужесточать экологическую политику, особенно после 2013–2018 гг., и сокращать долю угля в первичной энергетике в пользу газа и возобновляемых источников, одновременно с этим спрос со стороны металлургии и химической промышленности оставался устойчивым. С начала 2021 г. начинается новый этап, вызванный постковидным восстановлением экономики и стремлением Пекина гарантировать национальную энергобезопасность. Производство начинает расти более быстрыми темпами, чем потребление. В 2025 г. Китай как крупнейший в мире потребитель угля использовал около 4953 млн т угля, что осталось примерно на уровне предыдущего года и составило около 56% мирового потребления угля [18]. Таким образом, представленные данные демонстрируют, что уголь остается краеугольным камнем китайской энергетики.
В марте 2026 г. Китай утвердил 15-й пятилетний план в качестве продолжения 14-й пятилетки. Являясь главным программным документом, определяющим развитие Китая на период с 2026 по 2030 гг., пятилетний план оказывает существенное влияние на результаты «зеленого» развития страны. Стратегия Китая в области ископаемого топлива смещается в сторону «энергетической безопасности» за счет максимизации внутренней добычи параллельно с «зеленым» переходом. В последние годы Китай наращивал внутренние мощности по добыче и переработке ископаемого топлива для снижения геополитических рисков, в том числе реализуя проекты «уголь-в-химию», «уголь-в-жидкости», «уголь-в-газ» для преобразования обильных запасов угля в транспортное топливо и промышленное сырье. Текущие энергетические ориентиры 15-й пятилетки предполагают увеличение потребления ископаемого топлива в энергетических целях примерно на 13%. Кроме того, план поддерживает использование ископаемого топлива для химических процессов, в частности производство синтетического жидкого топлива и газа из угля. Руководствуясь целью обеспечения энергетической безопасности, 15-й пятилетний план подчеркивает, что Китай будет «настойчиво придерживаться внутренней самообеспеченности по основным потребностям в нефти и газе, реализовывать средне- и долгосрочные стратегические действия по наращиванию запасов и добыче нефти и газа». Задача достижения национальной самообеспеченности в производстве энергии также была возведена в ранг одного из главных целевых показателей с планом нарастить мощности по производству энергии с 5,13 млрд до 5,8 млрд т условного топлива [16].
В 2025 г. совокупный ввод угольных генерирующих мощностей в Китае достиг 78 ГВт, что является максимальным годовым значением за последнее десятилетие. Данный всплеск обусловлен разрешениями, выданными в период интенсивного согласования проектов в 2022–2023 гг., когда на фоне обострившихся опасений, вызванных дефицитом электроэнергии в 2021–2022 гг., был одобрен значительный портфель угольных проектов. Решения того времени формировались под влиянием обеспокоенности относительно достаточности энергоснабжения, и новые угольные проекты продвигались, исходя из предпосылки о необходимости дополнительных мощностей для покрытия пикового спроса. Анализ, проведенный Центром исследований энергетики и чистого воздуха, показал, что указанный дефицит был обусловлен преимущественно недостаточной гибкостью энергосистемы, а не абсолютной нехваткой генерирующих мощностей [17]. После получения разрешений угольные проекты перешли в фазу строительства, чему способствовали инвестиционные стимулы в угольной отрасли и административные обязательства региональных властей, что существенно затруднило отказ от их реализации. После энергетического дефицита 2021 г. в 2022–2023 гг. было одобрено более 200 ГВт, 67 ГВт в 2024 г. и 42 ГВт в первые три квартала 2025 г. С учетом вывода из эксплуатации неэффективных старых энергоблоков мощность угольной генерации к 2030 г. составит около 1400 ГВт [11]. Всплеск ввода мощностей сосредоточен в нескольких провинциях – прежде всего в Синьцзяне, Внутренней Монголии и Шэньси, с дополнительными кластерами в Цзянсу и Шаньдуне, что отражает развитие северо-западных энергетических баз и промышленных центров нагрузки.
К моменту завершения большинства указанных проектов в 2025 г. условия функционирования энергосистемы претерпели значительные изменения. Ускоренное развертывание ветровой и солнечной генерации позволило покрыть 94% чистого прироста спроса на электроэнергию, не создавая потребности в дополнительной выработке на угле. Кроме этого, в 2025 г. производство электроэнергии угольными станциями сократилось одновременно со снижением потребления угля в электроэнергетике [15]. Таким образом, рекордный ввод угольных мощностей совпал с падающей загрузкой, что принципиально отличает текущую ситуацию от предшествующих циклов расширения угольной генерации. Впервые в истории Китая годовой ввод мощностей хранения энергии (74ГВт) оказался практически равен вводу новых угольных электростанций (78ГВт) [11]. Это означает, что с точки зрения инвестиционных приоритетов и темпов строительства системы накопления вышли на один уровень с традиционной угольной генерацией, которая еще недавно доминировала в энергетическом планировании.
В 2025 г. сохраняется высокая инвестиционная активность в сегменте угольной генерации: начато строительство новых мощностей суммарным объемом 83 ГВт, поэтому 2026 г. может стать еще одним годом значительного ввода угольных мощностей, что продлит последствия всплеска выданных разрешений 2022–2023 гг. на период 15-й пятилетки. Фактический вывод угольной генерации из работы заметно отстает от ввода новых мощностей в эксплуатацию. За период 14-й пятилетки объем выведенных из эксплуатации угольных мощностей лишь приблизился к целевому уровню в 30 ГВт, установленному Национальной энергетической администрацией, и остается незначительным по сравнению с мощностями, введенными только в 2025 г. [11].
Угольная энергетика Китая вступает в фазу, при которой установленная мощность продолжает расти, тогда как выработка электроэнергии уже не увеличивается. В 2025 г. выработка угольных электростанций впервые снизилась, несмотря на продолжающийся рост спроса на электроэнергию, что свидетельствует о структурном разрыве с предыдущими периодами, когда динамика угольной генерации и спроса на электроэнергию в основном совпадала. При сохранении данной динамики ожидается, что общенациональное потребление угля в электроэнергетике достигнет пика примерно в 2027 г. [19]. В результате формируется все более заметный разрыв между установленной мощностью угольной генерации и ее фактическим использованием.
Согласно действующим правительственным планам, доля ветровой и солнечной энергии в энергобалансе к 2030 г. должна достичь примерно 30%, при этом акцентируется необходимость дальнейшего увеличения доли ветровой и солнечной генерации в структуре энергоснабжения при одновременном обеспечении поэтапного замещения ископаемых видов [21]. Поэтому центральная проблема угольной энергетики заключается не в том, сколько электроэнергии она может произвести, а в том, как она будет функционировать в рамках все более ограниченной роли в энергосистеме. В этих условиях угольная генерация будет постепенно вытесняться и сконцентрируется на выполнении вспомогательной функции в периоды пикового спроса и повышенной нагрузки на энергосистему.
В 2025 г. основная часть введенных в эксплуатацию угольных генерирующих мощностей пришлась на крупные блоки мощностью 1 ГВт и выше – в строй вошло 52 таких энергоблока (рисунок 3).
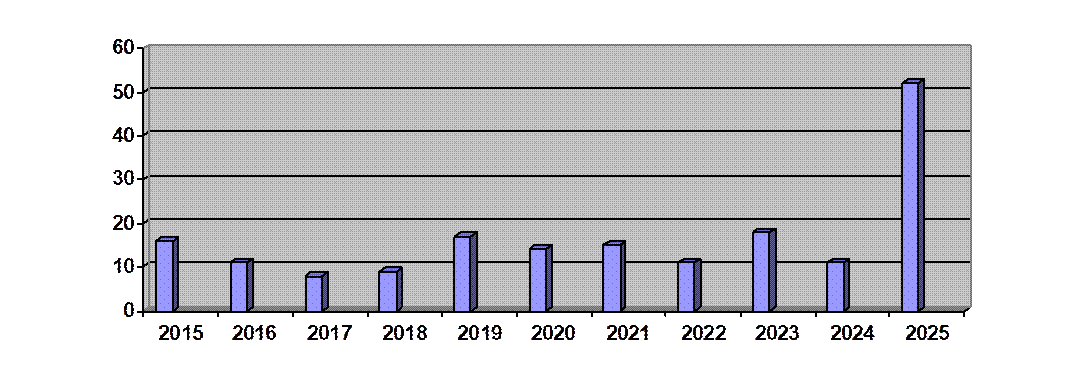
Рисунок 3. Ежегодный ввод в эксплуатацию угольных энергоблоков мощностью более 1 ГВт в Китае [11]
Figure 3. Annual commissioning of coal power units over 1 GW in China [11]
Рост количества крупных угольных энергоблоков в Китае объясняется не столько реальными потребностями энергосистемы, сколько особенностями действующего механизма платы за мощность, который создает устойчивые экономические стимулы к наращиванию установленной мощности. Предполагается, что потребители платят за готовность генерирующих объектов обеспечить балансирование сети, однако на практике размер этих платежей в значительной степени определяется общей установленной мощностью угольных электростанций в регионе. В этих условиях крупные энергоблоки мощностью 1 ГВт и выше оказываются в более выгодном положении, поскольку компенсация устанавливается пропорционально установленной мощности.
В угольной энергетике Китая наблюдается ускорение ввода новых мощностей, тогда как процесс вывода из эксплуатации развивается менее динамично. В условиях продолжающегося ввода новых объектов пока не сформирована скоординированная система управления выводом из эксплуатации по мере снижения коэффициента использования. Использование угля в электроэнергетике формируется под влиянием следующих факторов. Во-первых, существенный рост добычи угля снизил риски перебоев с поставками и ограничил потребность в импорте. Во-вторых, серьезное влияние оказывает сезонный фактор, поскольку в зимние месяцы способность ветровой и солнечной генерации замещать угольную снижается из-за меньшей солнечной выработки и изменчивости ветрового режима.
В период 15-й пятилетки роль угольной энергетики принципиально меняется: ветровая и солнечная генерация становятся основным источником прироста предложения электроэнергии. Ставка на возобновляемые источники энергии отвечает не только задачам декарбонизации, но и снижает зависимость от волатильности цен на ископаемое топливо, уменьшает импортные риски и ослабляет ценовое давление на энергосистему.
Накопленный международный опыт и результаты исследований дают сопоставимые данные о путях отказа от угля в регионах с высокой зависимостью от этого топлива. В США переход осуществлялся по траектории «уголь–газ–возобновляемые источники», что было обусловлено сланцевой революцией и рыночно-ориентированным расширением возобновляемой энергетики [3; 9; 20]. Европейский союз, опираясь на углеродные рынки, стратегию «зеленого курса» и обязательные графики отказа от угля, ускорил электрификацию на основе возобновляемой электроэнергии и водорода [3; 10]. Опыт Великобритании, Германии, Польши, уже реализующих политику отказа от угля, выявляет ключевые направления, среди которых защита работников, обеспечение долгосрочной последовательной политики и формирование механизмов финансирования переходного периода [10].
Китай отличается значительной внутренней неоднородностью, что в полной мере проявляется и в структуре его энергетической системы. Особенно наглядно это видно в угольных регионах, где энергетический сектор характеризуется большими масштабами, ограниченностью собственных ресурсов природного газа, высокой зависимостью промышленности от угледобывающих и углеперерабатывающих отраслей. Подобная региональная специфика свидетельствует о том, что прямой перенос международного опыта угольного перехода без учета локальных условий затруднен и требует адаптированных подходов. Региональная угольная специфика наиболее ярко прослеживается в провинциях Шаньси, Внутренняя Монголия, Шэньси и Синьцзян, которые являются бесспорными лидерами по добыче и обеспечивают большую часть внутренних поставок.
Шаньси демонстрирует наиболее выраженную зависимость региональной экономики от угледобывающего и углеперерабатывающего секторов. Хозяйственная структура и занятость населения в провинции привязаны к процессам добычи, обогащения, коксования угля, а также к сопряженным отраслям [12]. Несмотря на предпринимаемые по расширению использования возобновляемой энергии, развитию торговли «зеленой» энергией и внедрению технологий «умных» шахт, имеющиеся данные свидетельствуют о том, что указанные инициативы не привели к существенному ослаблению углецентричной модели развития провинции. Кроме того, по сравнению с Внутренней Монголией, Шаньси располагает относительно меньшим потенциалом ветровой и солнечной энергетики, что объективно ограничивает возможность реализации исключительно локального сценария замещения угля возобновляемыми источниками [14]. В сложившихся условиях важной стратегической задачей для провинции становится диверсификация промышленной базы и структурная перестройка рынка труда.
Внутренняя Монголия демонстрирует альтернативную модель энергетического перехода, отличающуюся сочетанием масштабных обязательств по обеспечению поставок угля с наличием одних из наиболее значительных в Китае ресурсов ветровой и солнечной энергии [23]. Данная конфигурация формирует значительный потенциал для замещения угля возобновляемыми источниками, однако реализация этого потенциала зависит от гибкости электрических сетей, координации межрегиональной передачи электроэнергии, проведения реформы энергетического рынка и развития локального промышленного спроса на низкоуглеродную электроэнергию. Таким образом, переход Внутренней Монголии представляет собой задачу согласования двух направлений: поддержания надежности угольных поставок, с одной стороны, и интеграции возобновляемой энергетики в единую энергосистему – с другой. Ключевым вопросом при этом становится определение оптимальной последовательности и темпов реализации соответствующих мер.
Шэньси в большей степени характеризуется углехимической специализацией. Ее перерабатывающая система, сосредоточенная вокруг Юйлиня и включающая цепочки производства полукокса и углехимической продукции, предоставляет возможности для извлечения более высокой добавленной стоимости из угля, однако усиливает интеграцию угля в структуру перерабатывающих промышленных комплексов [13]. Согласно существующим оценкам, Шэньси рассматривается как потенциальная площадка для модернизации на основе внедрения технологий улавливания, использования и хранения углерода, особенно на тех углехимических предприятиях, где образуются концентрированные потоки углекислого газа, работают установки по производству водорода из угля и имеются подходящие геологические структуры для хранения [24]. Таким образом, Шэньси иллюстрирует поэтапный путь промышленной декарбонизации, а не модель быстрого отказа от угля.
Синьцзян представляет собой стратегический угольный резерв Китая, обладающий около 40% общенациональных запасов угля и стремительно наращивающий добычу. Регион целенаправленно развивает углехимическую переработку, что встраивает уголь не только в энергетику, но и в промышленную систему страны. Одновременно Синьцзян располагает колоссальным потенциалом возобновляемой энергетики, как по солнечным, так и по ветровым ресурсам. В отличие от Шаньси, Внутренней Монголии и Шэньси, Синьцзян находится в фазе расширения и технологической модернизации угольного сектора. Его переходная траектория складывается как модель с одновременным наращиванием угледобычи и углехимии с развертыванием крупномасштабной возобновляемой энергетики.
Таким образом, единой модели угольного перехода для Китая не существует: каждая провинция идет своим путем, определяемым ресурсной базой, промышленной структурой, экологическими ограничениями. Это подтверждает исходный тезис о том, что прямой перенос международных практик без учета локальной специфики малоэффективен и требует разработки стратегий для каждого региона.
Заключение
Проведенный анализ позволяет сделать вывод о том, что энергетическая система Китая находится в состоянии структурной трансформации, ключевой характеристикой которой является рекордное расширение возобновляемой энергетики и продолжающегося наращивания угольных мощностей. Исследование подтвердило, что несмотря на достигнутый прогресс в декарбонизации и беспрецедентные темпы ввода ВИЭ, угольная генерация сохраняет свои позиции в качестве фундамента энергетической безопасности и базового источника генерации, хотя ее функциональная роль изменяется. В работе установлено, что наблюдаемое противоречие между климатическими целями и вводом угольных электростанций во многом обусловлено эффектом отложенных решений. Всплеск ввода мощностей в 2025 г. является следствием разрешений, выданных в 2022–2023 гг. Данный процесс демонстрирует инерционность угольного сектора: даже при изменении текущей конъюнктуры административные обязательства и инвестиционные стимулы затрудняют отказ от ранее одобренных проектов. Структурный разрыв между динамикой установленной мощности и фактической выработкой свидетельствует о переходе угольной энергетики Китая в новую фазу, где наращивание мощностей служит не столько для покрытия прироста нагрузки, сколько для выполнения резервных и балансирующих функций. Анализ показывает, что экономические механизмы продолжают стимулировать строительство крупных энергоблоков. Проведенный анализ регионального аспекта показывает, что единой модели отказа от угля для Китая не существует. Сравнение провинций Шаньси, Внутренней Монголии, Шэньси и Синьцзяна выявляет разные стартовые условия: от высокой социально-экономической зависимости от угольной промышленности до модели параллельного развития угледобычи и мощной базы возобновляемых источников. Учитывая значительную неоднородность энергетической системы, разработка и реализация политики сокращения угольной зависимости требует дифференцированного подхода.
В целях преодоления выявленных структурных диспропорций представляется целесообразным скорректировать действующие экономические механизмы стимулирования угольной генерации. Существующая система платы за мощность, привязанная к установленной мощности энергоблоков, в настоящее время мотивирует к экстенсивному наращиванию валовых мощностей, а не к повышению гибкости и эффективности существующего оборудования. В этой связи требуется пересмотр принципов тарификации с переносом акцента на готовность к быстрому изменению нагрузки и участию в балансировании энергосистемы. Одновременно назрела необходимость формирования скоординированной на национальном уровне системы управления выводом из эксплуатации старых угольных энергоблоков. Поэтому ключевыми направлениями дальнейшего развития должны стать модернизация существующих угольных энергоблоков для повышения их маневренных характеристик, наращивание инфраструктуры хранения энергии и развитие межрегиональных электрических сетей.
Источники:
2. Дун Ч. Проекты в области устойчивой энергетики в Китае положительный и отрицательный опыт и перспективы // Азиатско-тихоокеанский регион: Экономика, политика, право. – 2025. – № 1. – c. 30–43.
3. Жуков С.В., Резникова О.Б. Энергетический переход в США, Европе и Китае: новейшие тенденции // Проблемы прогнозирования. – 2023. – № 4. – c. 15-31. – doi: 10.47711/0868-6351-199-15-31.
4. Куликов А. М., Никитин Е. Н. Правовые основы зеленого энергоперехода в Китайской Народной Республике // Азиатско-тихоокеанский регион: Экономика, политика, право. – 2026. – № 1. – c. 51–65.
5. Лукашенко И. В. Солнечная генерация в составе энергетической системы Китая // Экономика устойчивого развития. – 2025. – № 1. – c. 293–297.
6. Попов А. А. Перспективность инвестиций в угольную энергетику Китаем в рамках принятых обязательств по достижению углеродной нейтральности // Экономика и управление: проблемы, решения. – 2025. – № 5. – c. 90–98.
7. Устинова О. Е. Энергетический переход производство и потребление электроэнергии и возобновляемых источников энергии // Энергетический переход производство и потребление электроэнергии и возобновляемых источников энергии. – 2025. – № 1. – c. 145–154. – doi: 10.18334/vinec.15.1.122693.
8. Чжао Ц., Хуан Я. Развитие ветроэнергетики в мире и Китае // Горизонты экономики. – 2025. – № 1. – c. 197–205.
9. Adebayo T. S., Alola A. A. Drivers of natural gas and renewable energy utilization in the USA: how about household energy efficiency-energy expenditure and retail electricity prices? // Energy. – 2023. – p. 129022. – doi: 10.1016/j.energy.2023.129022.
10. Barani M., Löffler K., Crespo del Granado P., Moskalenko N., Panos E., Hoffart F. M., Hirschhausen Ch. European energy vision 2050 and beyond: Designing scenarios for Europe’s energy transition // Renewable and Sustainable Energy Reviews. – 2026. – p. 116074. – doi: 10.1016/j.rser.2025.116074.
11. Built to peak: coal power expansion runs out of room in China. [Электронный ресурс]. URL: https://energyandcleanair.org/publication/built-to-peak-coal-power-expansion-runs-out-of-room-in-china/ (дата обращения: 13.08.2026).
12. Chen W., Ruan Z., Cai B., Chen D., Li Y., Zhang L., Jiang R., Yin Z., Zhang Zh., Guo J., Lei Y., Wang J. Structural lock-in and low-carbon transition in coal-dependent regions: Insights from China\\\'s coal triangle region // Energy Strategy Reviews. – 2026. – doi: 10.1016/j.esr.2026.102320.
13. China – Shaanxi energy transition and innovation demonstration in the heating sector project. [Электронный ресурс]. URL: https://documents.worldbank.org/en/publication/documents-reports/documentdetail/099061024185522910 (дата обращения: 18.08.2026).
14. China continues to lead the world in wind and solar. Global Energy Monitor. [Электронный ресурс]. URL: https://globalenergymonitor.org/research/china-continues-lead-world-wind-and-solar-twice-much-capacity-under-construction-rest (дата обращения: 18.08.2026).
15. China energy and emissions trends: January 2026 snapshot. [Электронный ресурс]. URL: https://energyandcleanair.org/china-energy-and-emissions-trends-january-2026-snapshot/ (дата обращения: 15.08.2026).
16. China’s 15th five-year plan 2026–2030 – a comprehensive analysis for China’s green transition in climate emissions, energy, industry, metals and finance. [Электронный ресурс]. URL: https://greenfdc.org/chinas-15th-five-year-plan-2026-2030-a-comprehensive-analysis-for-chinas-green-transition-in-climate-emissions-energy-industry-metals-and-finance/ (дата обращения: 12.08.2026).
17. China’s new coal power spree continues as more provinces jump on the bandwagon. [Электронный ресурс]. URL: https://energyandcleanair.org/publication/chinas-new-coal-power-spree-continues-as-more-provinces-jump-on-the-bandwagon/ (дата обращения: 15.08.2026).
18. Analysis and forecast to 2030. Coal 2025. [Электронный ресурс]. URL: https://www.iea.org/reports/coal-2025 (дата обращения: 11.08.2026).
19. Explainer: How will China peak coal, oil use in its climate push. [Электронный ресурс]. URL: https://english.news.cn/20251124/4a0c42582818473b880e9d9d1d654169/c.html (дата обращения: 17.08.2026).
20. Fam A., Fam S. Review of the US 2050 long term strategy to reach net zero carbon emissions // Energy Reports. – 2024. – p. 845–860.
21. Guiding opinions on promoting the high-quality. Development of the power grid. Development and Reform of Energy, 2025. [Электронный ресурс]. URL: https://cwrrr.org/regulation/guiding-opinions-on-promoting-high-quality-development-of-power-grid/ (дата обращения: 17.08.2026).
22. National Bureau of Statistics of China. [Электронный ресурс]. URL: https://data.stats.gov.cn/dg/website/page.html#/pc/national/en/yearData (дата обращения: 11.08.2026).
23. Kwan C. L. The Inner Mongolia autonomous region: a major role in China\\\'s renewable energy future // Utilities Policy. – 2010. – p. 46-52. – doi: 10.1016/j.jup.2009.07.002.
24. Opportunities for hydrogen production with CCUS in China. International Energy Agency. 2022. [Электронный ресурс]. URL: https://www.iea.org/reports/opportunities-for-hydrogen-production-with-ccus-in-china (дата обращения: 20.08.2026).
25. Summary of China’s energy and power sector statistics in 2024. [Электронный ресурс]. URL: https://www.cet.energy/2025/03/13/summary-of-chinas-energy-and-power-sector-statistics-in-2024/ (дата обращения: 12.08.2026).
26. Summary of China’s energy and power sector statistics in 2025. [Электронный ресурс]. URL: https://www.cet.energy/2026/03/18/summary-of-chinas-energy-and-power-sector-statistics-in-2025/ (дата обращения: 12.08.2026).
27. Wang J., Lu X., Wang H., Ou Y., Wang J., Tong D., Li Y., Ruan Z., Yin Z., Zhou W., McLellan B., Xing E., MacLennan A. M. Reassessing immediate coal phase-out: dual imperatives of capacity control and renewables expansion in China’s net-zero strategy // Nexus. – 2025. – doi: 10.1016/j.ynexs.2025.100081.
Страница обновлена: 23.10.2026 в 18:37:47
Coal-fired generation in China's energy system at the present stage
Vlazneva S.A.Journal paper
Journal of International Economic Affairs
Volume 16, Number 4 (October-December 2026)
Abstract:
The article addresses the issue of the accelerated expansion of renewable energy and the continued commissioning of coal-fired generating capacity in China.
Based on an analysis of statistical data and regulatory documents, it is established that despite growth in overall electricity demand, coal-fired power generation has declined, indicating a structural gap between installed capacity and actual utilization.
It is shown that the high rate of coal capacity additions is driven by the inertia of previously approved projects and the specifics of the capacity payment mechanism.
The article proposes a typology of regional energy transition models, which substantiates the need for a differentiated approach to reducing coal dependence. The cases of the provinces of Shanxi, Inner Mongolia, Shaanxi and Xinjiang are examined. It is concluded that coal-fired generation is gradually transforming from the main source of electricity supply growth into a reserve resource. The article is of interest to researchers in the fields of energy transition, climate policy and the Chinese economy.
Keywords: coal-fired generation, renewable energy sources, energy transition, decarbonization, energy security, China
JEL-classification: F64, O13, P28
References:
Adebayo T. S., Alola A. A. (2023). Drivers of natural gas and renewable energy utilization in the USA: how about household energy efficiency-energy expenditure and retail electricity prices? Energy. 283 129022. doi: 10.1016/j.energy.2023.129022.
Analysis and forecast to 2030Coal 2025. Retrieved August 11, 2026, from https://www.iea.org/reports/coal-2025
Barani M., Löffler K., Crespo del Granado P., Moskalenko N., Panos E., Hoffart F. M., Hirschhausen Ch. (2026). European energy vision 2050 and beyond: Designing scenarios for Europe’s energy transition Renewable and Sustainable Energy Reviews. 225 116074. doi: 10.1016/j.rser.2025.116074.
Built to peak: coal power expansion runs out of room in China. Retrieved August 13, 2026, from https://energyandcleanair.org/publication/built-to-peak-coal-power-expansion-runs-out-of-room-in-china/
Chen W., Ruan Z., Cai B., Chen D., Li Y., Zhang L., Jiang R., Yin Z., Zhang Zh., Guo J., Lei Y., Wang J. (2026). Structural lock-in and low-carbon transition in coal-dependent regions: Insights from China\\\'s coal triangle region Energy Strategy Reviews. 66 doi: 10.1016/j.esr.2026.102320.
China continues to lead the world in wind and solarGlobal Energy Monitor. Retrieved August 18, 2026, from https://globalenergymonitor.org/research/china-continues-lead-world-wind-and-solar-twice-much-capacity-under-construction-rest
China energy and emissions trends: January 2026 snapshot. Retrieved August 15, 2026, from https://energyandcleanair.org/china-energy-and-emissions-trends-january-2026-snapshot/
China – Shaanxi energy transition and innovation demonstration in the heating sector project. Retrieved August 18, 2026, from https://documents.worldbank.org/en/publication/documents-reports/documentdetail/099061024185522910
China’s 15th five-year plan 2026–2030 – a comprehensive analysis for China’s green transition in climate emissions, energy, industry, metals and finance. Retrieved August 12, 2026, from https://greenfdc.org/chinas-15th-five-year-plan-2026-2030-a-comprehensive-analysis-for-chinas-green-transition-in-climate-emissions-energy-industry-metals-and-finance/
China’s new coal power spree continues as more provinces jump on the bandwagon. Retrieved August 15, 2026, from https://energyandcleanair.org/publication/chinas-new-coal-power-spree-continues-as-more-provinces-jump-on-the-bandwagon/
Chzhao Ts., Khuan Ya. (2025). Wind Energy Development in the World and China. Economic horizons. (1). 197–205.
Dun Ch. (2025). Sustainable Energy Projects in China: Positive and Negative Experiences and Prospects. Asia-Pacific region: Economics, politics, law. 27 (1). 30–43.
Explainer: How will China peak coal, oil use in its climate push. Retrieved August 17, 2026, from https://english.news.cn/20251124/4a0c42582818473b880e9d9d1d654169/c.html
Fam A., Fam S. (2024). Review of the US 2050 long term strategy to reach net zero carbon emissions Energy Reports. 12 845–860.
Gao Kh (2025). Theoretical and Practical Aspects of China’s Renewable Energy Development. Economic horizons. (2). 175–181.
Guiding opinions on promoting the high-qualityDevelopment of the power grid. Development and Reform of Energy, 2025. Retrieved August 17, 2026, from https://cwrrr.org/regulation/guiding-opinions-on-promoting-high-quality-development-of-power-grid/
Kulikov A. M., Nikitin E. N. (2026). Legal Foundations of the Green Energy Transition in the People’s Republic of China. Asia-Pacific region: Economics, politics, law. 28 (1). 51–65.
Kwan C. L. (2010). The Inner Mongolia autonomous region: a major role in China\\\'s renewable energy future Utilities Policy. 18 46-52. doi: 10.1016/j.jup.2009.07.002.
Lukashenko I. V. (2025). Solar Generation as Part of China's Energy System. Economics of sustainable development. (1). 293–297.
National Bureau of Statistics of China. Retrieved August 11, 2026, from https://data.stats.gov.cn/dg/website/page.html#/pc/national/en/yearData
Opportunities for hydrogen production with CCUS in ChinaInternational Energy Agency. 2022. Retrieved August 20, 2026, from https://www.iea.org/reports/opportunities-for-hydrogen-production-with-ccus-in-china
Popov A. A. (2025). Prospects of Investments in Coal-Fired Power by China Within the Framework of Commitments Made to Achieve Carbon Neutrality. Economics and management: problems, solutions. 3 (5). 90–98.
Summary of China’s energy and power sector statistics in 2024. Retrieved August 12, 2026, from https://www.cet.energy/2025/03/13/summary-of-chinas-energy-and-power-sector-statistics-in-2024/
Summary of China’s energy and power sector statistics in 2025. Retrieved August 12, 2026, from https://www.cet.energy/2026/03/18/summary-of-chinas-energy-and-power-sector-statistics-in-2025/
Ustinova O. E. (2025). Energy Transition: Electricity and Renewable Energy Production and Consumption. Energy transition production and consumption of electricity and renewable energy sources. 15 (1). 145–154. doi: 10.18334/vinec.15.1.122693.
Wang J., Lu X., Wang H., Ou Y., Wang J., Tong D., Li Y., Ruan Z., Yin Z., Zhou W., McLellan B., Xing E., MacLennan A. M. (2025). Reassessing immediate coal phase-out: dual imperatives of capacity control and renewables expansion in China’s net-zero strategy Nexus. 2 doi: 10.1016/j.ynexs.2025.100081.
Zhukov S.V., Reznikova O.B. (2023). Energy transition in the United States, Europe and China: latest trends. Problems of forecasting. (4). 15-31. doi: 10.47711/0868-6351-199-15-31.