
Трансформация мясного подкомплекса агропромышленного комплекса России: факторы эффективности в условиях структурных экономических сдвигов
Мороз О.Н.1  , Медведский Д.А.1
1 Сибирский университет потребительской кооперации, Новосибирск, Россия
Статья в журнале
Продовольственная политика и безопасность (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 14, Номер 1 (Январь-март 2027)
Аннотация:
В условиях глубоких структурных изменений российской экономики, вызванных санкционным давлением, разрывом устоявшихся логистических и торговых связей, необходимостью ускоренного импортозамещения и технологической перестройки производственных цепочек, агропромышленный комплекс страны вынужден адаптироваться к новым условиям хозяйствования, пересматривая подходы к обеспечению продовольственной безопасности и устойчивости отдельных отраслевых сегментов. Особую значимость приобретают вопросы повышения эффективности производственных процессов, оптимизации ресурсного обеспечения и укрепления конкурентных позиций отечественных производителей на внутреннем и внешнем рынках. В работе раскрыты сущность и специфика мясной отрасли как структурного элемента АПК России, определяющие ее значимость в системе продовольственного обеспечения страны и особенности организации производственных процессов. Проведен анализ современного состояния и динамики развития мясной отрасли в России за последние годы, в рамках которого исследованы объемы производства мяса в разрезе категорий хозяйств, представлен рейтинг крупнейших производителей мяса в России, оценены показатели импорта и экспорта мяса и мясопродуктов, а также рассмотрена динамика среднерыночных ценовых показателей мяса в стране. Определены проблемы и ограничения, сдерживающие ее эффективное развитие, в числе которых технологические, ресурсные, логистические и институциональные барьеры. Выявлены ключевые тенденции, оказывающие влияние на эффективность функционирования мясной отрасли в текущих экономических условиях, включая изменение структуры спроса, переориентацию торговых потоков и усиление роли импортозамещения. Научная новизна исследования заключается в разработке комплекса научно обоснованных мер по повышению эффективности функционирования мясной отрасли российского АПК, учитывающих выявленные системные ограничения и тенденции ее развития в условиях структурной трансформации и санкционного давления на российскую экономику
Ключевые слова: агропромышленный комплекс, аграрная сфера, аграрная отрасль, мясной подкомплекс, рынок мяса, мясная продукция, факторы эффективности, трансформационные процессы, проблемы развития, ключевые тенденции
JEL-классификация: Q01, Q13, Q18
Введение
Продовольственное обеспечение населения занимает особое место, выступая одной из наиболее значимых и социально чувствительных областей общественной жизнедеятельности. Данная сфера непосредственно соотносится с фундаментальными жизненными потребностями каждого члена общества, что обуславливает ее всеобъемлющий и системообразующий характер. Центральным звеном в системе продовольственного снабжения, обеспечивающим население необходимыми продуктами питания в достаточных объемах и разнообразном ассортименте для формирования рационального и сбалансированного питания, выступает агропромышленный комплекс [23].
Снабжение населения высококачественными продовольственными товарами представляет собой одну из приоритетных государственных задач, эффективное решение которой предполагает организацию расширенного воспроизводства и стимулирование развития продовольственного рынка. Формирование устойчивого товарного предложения на данном рынке, достигаемое благодаря расширенному процессу воспроизводства, направлено на удовлетворение потребностей населения продукцией отечественных производителей, что в совокупности способствует обеспечению национальной продовольственной безопасности [6].
Одним из ключевых элементов аграрного сектора экономики выступает мясная промышленность, основное функциональное назначение которой состоит в поддержании продовольственной безопасности государства в области производства мяса и мясной продукции. Существенную роль в отечественной системе продовольственного обеспечения играет рынок мяса и продуктов его переработки, представляющий собой совокупность экономических связей между хозяйствующими субъектами (участниками производственных, перерабатывающих и распределительных процессов) и конечными потребителями, преимущественно представленными частными лицами. Данный рыночный сегмент выделяется среди прочих составляющих продовольственного рынка существенными масштабами, включая значительные показатели реализации продукции, разнообразие товарных категорий и широкий круг вовлеченных участников [14]. На глобальном уровне мясная продукция сохраняет статус одного из наиболее востребованных видов продовольствия. Отечественная традиция питания характеризуется широким использованием мяса в составе большинства блюд, что определяет его значение как одного из ведущих источников белка животного происхождения для человеческого организма [6].
Рынок мяса и мясной продукции характеризуется не только значительными объемами производства и потребления, но и выполняет двойственную функцию в системе национальной экономики. С одной стороны, данный рынок рассматривается как один из показателей продовольственной безопасности государства, а с другой – выступает специфическим маркером социального благополучия, поскольку служит источником поступления в организм человека животного белка, а также витаминов и микроэлементов, необходимых для полноценного функционирования организма. Указанные факторы напрямую определяют качество жизни населения, показатели индекса развития человеческого потенциала и создают предпосылки для формирования процессов устойчивого воспроизводства интеллектуального капитала [6], [14]. В соответствии с приказом Министерства здравоохранения Российской Федерации от 19 августа 2016 года №614 «Об утверждении рекомендаций по рациональным нормам потребления пищевых продуктов, отвечающих современным требованиям здорового питания», для мяса и мясной продукции определена научно обоснованная норма потребления, соответствующая принципам здорового питания, составляющая 73 кг в год на человека, из которых на говядину приходится 20 кг, на баранину – 3 кг, на свинину – 18 кг, на птицу (цыплята, куры, индейка, утки, гуси и др.) – 31 кг, на мясо прочих животных (конина, оленина и др.) – 1 кг [1].
Вопросу развития мясной отрасли России как одному из ведущих компонентов АПК и основного источника продовольственного обеспечения регионов уделяется особое внимание со стороны российских ученых, среди которых важно отметить Еремееву Н.А., Мырксину Ю.А. и Сычеву И.Н. [10], Хайруллину О.И. [41], Зимнякова В.М., Зимнякова А.В., Курочкина А.А. и Зимнякова А.М. [37], Кондратьеву Н. Н. [19], Осинину А.Ю. [27], Ибрагимова А.Г., Платоновского Н.Г. и Шулдякова А.В. [13], Чарыкову О.Г., Полунину Н.Ю., Попову Е.А. и Зайцеву Е.А. [7], Гринченко М.Д. [9], Шевхужева А.Ф., Погодаева В.А., Голембовского В.В. и Гостищева С.С. [25], Кучеренко О.И. и Попкову Е.В. [21], Петрунину И.В. и Осянина Д.Н. [28], Яковенко Н.А. и Иваненко И.С. [42], Бирюкову Т.В., Чутчеву Ю.В., Ашмарину Т.И. и Ягудаеву Н.А. [40], Курашову Е.А. и Шолохову К.А. [20] и др.
Цель научного исследования состоит в оценке эффективности функционирования мясной отрасли агропромышленного комплекса России в современных экономических условиях, а также разработке научно обоснованных рекомендаций, направленных на повышение результативности ее деятельности и укрепление продовольственной безопасности страны в условиях структурных экономических сдвигов.
Задачи научного исследования:
1. Раскрыть сущность и специфику мясной отрасли как структурного элемента АПК России.
2. Провести анализ современного состояния и динамики трансформации мясного подкомплекса в России за последние годы.
3. Определить проблемы и ограничения, сдерживающие эффективное развитие мясной отрасли в России.
4. Выявить ключевые тенденции, влияющие на эффективность функционирования мясной отрасли в условиях структурных экономических сдвигов.
5. Разработать научно обоснованные рекомендации по повышению эффективности функционирования мясной отрасли АПК России.
Методы исследования: системный метод, метод теоретического анализа и синтеза, метод сравнительного анализа, абстрактно-логический метод, статистический метод, метод контент-анализа, метод экспертных оценок, метод графической интерпретации данных.
Новизна научного исследования заключается в разработке научно обоснованных мер по повышению эффективности функционирования мясной отрасли российского АПК, учитывающих выявленные системные ограничения и тренды ее развития в условиях структурной трансформации и санкционного давления на российскую экономику.
Основная часть
Мясопродуктовый подкомплекс выступает одной из системообразующих отраслей АПК России, обладающей стратегической значимостью для национальной экономики. Данная отрасль сочетает в себе полный производственный цикл – от выращивания и переработки животноводческого сырья до реализации готовой мясной продукции конечному потребителю, тем самым удовлетворяя потребности населения в жизненно необходимых продуктах питания [12]. Как отмечается в научной литературе, гармоничное и пропорциональное развитие структурных элементов мясного подкомплекса создает предпосылки для формирования внутреннего рынка мяса, структура и объемы которого соответствуют научно аргументированным медицинским нормам потребления [39].
Специфические особенности функционирования мясопродуктового подкомплекса как структурного элемента агропромышленного комплекса выражаются в стабилизации потребительского спроса на продукцию отрасли, насыщении внутреннего рынка мясным сырьем, переориентации производственных процессов на экспортные направления, а также реструктуризации рыночной среды с перераспределением долей в пользу крупных вертикально интегрированных агрохолдингов. Устойчивое развитие подкомплекса и рост его экономической эффективности находятся в непосредственной зависимости от укрепления сырьевой базы отрасли, формирования благоприятных условий для реализации политики импортозамещения и увеличения экспортного потенциала, а также от модернизации инфраструктурного обеспечения (систем хранения, транспортировки и логистического сопровождения продукции) [36].
В 2025 году производственные объемы мяса в хозяйствах всех категорий в России возросли на 1,6% (+0,2 млн. тонн), достигнув 12,4 млн. тонн. Производство свиней и птицы увеличилось на 2,1% (+0,1 млн. тонн) и 3,6% (+0,2 млн. тонн) до 4,9 млн. тонн и 5,7 млн. тонн соответственно, в то время как выпуск крупного рогатого скота (КРС) сократился на 5,9% (-0,1 млн. тонн) до 1,6 млн. тонн, а производство овец и коз сохранилось на прежнем уровне относительно показателей 2024 года. Рост объемов производства мяса в России объясняется дальнейшим наращением производственных мощностей птицеводческого и свиноводческого секторов на фоне устойчивого сокращения поголовья и выпуска КРС (рис. 1).
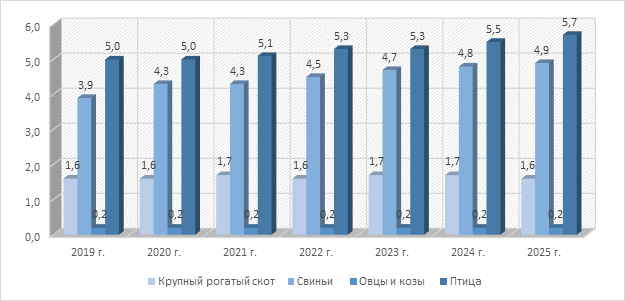
Рисунок 1. Показатели производства мяса в хозяйствах всех категорий в России в убойной массе за 2019-2025 гг., млн. тонн
Источник: составлено авторами по данным Росстата [32].
Производство мяса в 2025 году в сельскохозяйственных организациях в России увеличилось на 2,9% (+0,3 млн. тонн) и составило 10,6 млн. тонн в результате наращения выпуска птицы – на 3,9% (+0,2 млн. тонн) до 5,3 млн. тонн и свиней – на 2,2% (+0,1 млн. тонн) до 4,6 млн. тонн. При этом объем производства крупного рогатого скота продемонстрировал неизменную динамику, составив 0,7 млн. тонн, а выпуск овец и коз незначительно сократился на 5,6%. Данная категория агропредприятий выступает основным драйвером роста АПК, компенсируя сокращение производства в малых формах хозяйствования и подтверждая продолжение вертикальной интеграции мясного производства (рис. 2).
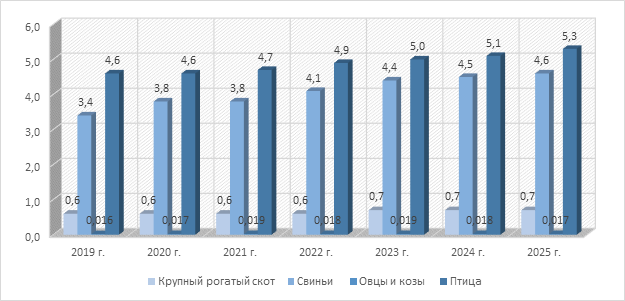
Рисунок 2. Показатели производства мяса в сельскохозяйственных организациях в России в убойной массе за 2019-2025 гг., млн. тонн
Источник: составлено авторами по данным Росстата [32].
В 2025 году производственные показатели мяса в хозяйствах населения в России продолжили спад, снизившись на 6,7% (-0,1 млн. тонн) и составив около 1,4 млн. тонн. Такая тенденция обусловлена сокращением выпуска крупного рогатого скота на 12,5% до 0,7 млн. тонн, тогда как производство свиней, овец и коз, а также птицы сохранилось на уровне 2024 года. Устойчивое снижение объемов в данной категории хозяйств отражает продолжающийся отток мясного производства из личных подсобных хозяйств в сторону промышленного сектора, а спад по КРС согласуется со стагнацией этого показателя в сельхозорганизациях, то есть скотоводство в целом переживает структурную стагнацию независимо от формы хозяйствования (рис. 3).
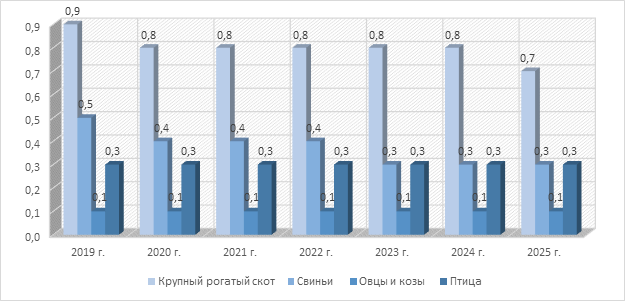
Рисунок 3. Показатели производства мяса в хозяйствах населения в России в убойной массе за 2019-2025 гг., млн. тонн
Источник: составлено авторами по данным Росстата [32].
Мясное производство крестьянских (фермерских) хозяйств в России в 2025 году показало отрицательную динамику, сократившись на 3,3% (-12 тыс. тонн) до 352 тыс. тонн. Данное снижение обусловлено спадом производственных объемов крупного рогатого скота на 3,7% (-8 тыс. тонн) до 209 тыс. тонн, птицы – на 6,2% (-4 тыс. тонн) до 60 тыс. тонн и овец и коз – на 1,7% (-1 тыс. тонн) до 58 тыс. тонн. Тем не менее производство свиней продемонстрировало рост на 4,2% (+1 тыс. тонн) до 25 тыс. тонн, что повторяет общую отраслевую асимметрию: КРС стагнирует или показывает снижение, а свиноводство растет практически во всех сегментах (рис. 4).
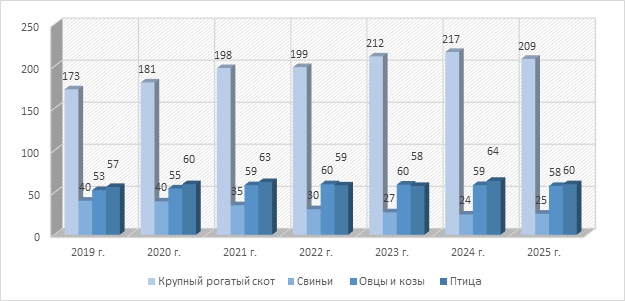
Рисунок 4. Показатели производства мяса в крестьянских (фермерских) хозяйствах в России в убойной массе за 2019-2025 гг., тыс. тонн
Источник: составлено авторами по данным Росстата [32].
По данным информационно-аналитического журнала «Агроинвестор», в 2025 году пять крупнейших российских производителей мяса выпустили 4 млн. 169,5 тыс. тонн мяса, что на 15,1% больше показателя 2024 года. Компания «Черкизово» продолжает удерживать лидерство в мясной отрасли, изготовив 1 млн. 161,7 тыс. тонн мяса, что на 3,7% (+41,7 тыс. тонн) больше, чем в 2024 году. Увеличение объемов обусловлено успешной интеграцией птицеводческого предприятия в Тюменской области, приобретенного в конце 2024 года, расширением мощностей в Алтайском крае, а также завершением реконструкции бройлерных площадок в Челябинской области, тогда как производство свинины сохранилось на уровне предыдущего года. На второй позиции расположилась компания «Мираторг», производство которой сократилось на 1,5% (-13,7 тыс. тонн) и оценивается в 917,7 тыс. тонн, что связано с потерей части свинокомплексов в Курской области и вынужденным убоем скота на приграничных территориях Брянской области. На третьей строчке, как и годом ранее, сохранила позицию компания «Ресурс», увеличив выпуск на 0,3% (+3 тыс. тонн) до 886 тыс. тонн [5], [29] (рис. 5).
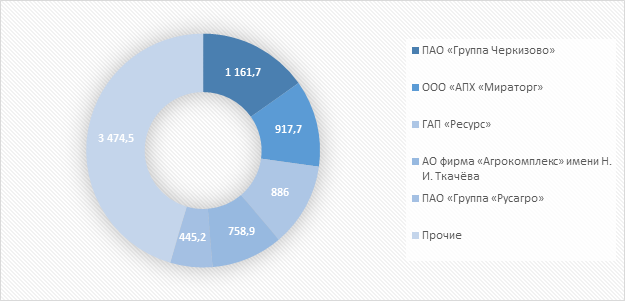
Рисунок 5. Рейтинг крупнейших производителей мяса в России за 2025 г., тыс. тонн (в убойном весе)
Источник: составлено авторами по данным Агроинвестор [5].
В 2025 году экспорт мясной продукции достиг рекордного показателя, увеличившись на 10,6% (+87 тыс. тонн) до 911 тыс. тонн, продолжив восходящую динамику предыдущих лет. Такой рост был вызван дальнейшим расширением внешних поставок свинины, мяса птицы, а также субпродуктов и готовой мясной продукции. По итогам 2019-2025 гг. экспорт мяса и мясопродуктов из России возрос на 571 тыс. тонн, или в 2,7 раза, что свидетельствует о расширении внешней конкурентоспособности российской мясной продукции и существенном усилении экспортной ориентации отрасли (рис. 6).
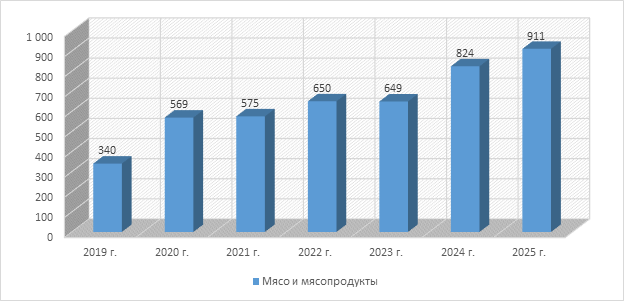
Рисунок 6. Показатели экспорта мяса и мясопродуктов из России за 2019-2025 гг., тыс. тонн
Источник: составлено авторами по данным АБ-Центр [3], Россельхознадзора [33], [34], [11].
Импорт мяса в Россию в 2025 году сократился на 1,3% (-9 тыс. тонн) и составил 700 тыс. тонн. По итогам 2019-2025 гг. импорт мяса и мясопродуктов в Россию уменьшился на 11 тыс. тонн, или на 1,5%, при этом его динамика имела U-образный характер: после последовательного сокращения в 2019-2022 гг. до минимального значения 530 тыс. тонн в 2023-2024 гг. наблюдалось восстановление до 709 тыс. тонн, после чего в 2025 году произошла стабилизация на уровне около 700 тыс. тонн. Это означает, что импортная зависимость не исчезла, но стала более гибкой и менее устойчивой, чем в начале периода (рис. 7).
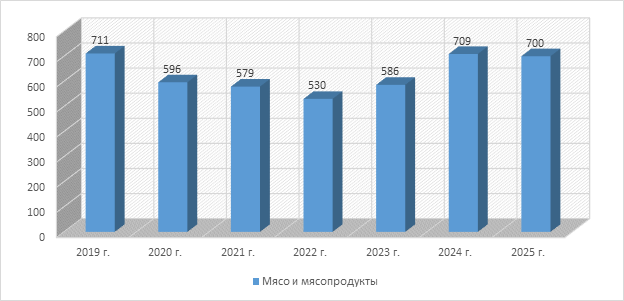
Рисунок 7. Показатели импорта мяса и мясопродуктов в Россию за 2019-2025 гг., тыс. тонн
Источник: составлено авторами по данным АБ-Центр [2], Института конъюнктуры аграрного рынка (ИКАР) [17], Россельхознадзора [33], [34].
В целом 2019-2025 гг. стали периодом качественной трансформации внешней торговли мясом и мясопродуктами России. Если в начале периода страна выступала преимущественно как нетто-импортер, то к 2025 году она сформировала устойчивую позицию нетто-экспортера. Дальнейшее развитие отрасли должно быть связано не только с количественным увеличением вывоза продукции, но и с повышением ее добавленной стоимости, диверсификацией рынков и устранением сохраняющейся зависимости по отдельным видам мяса.
В 2025 году средняя рыночная стоимость мяса в живом весе показала восходящую тенденцию по всем основным видам сельскохозяйственных животных. Цена крупного рогатого скота увеличилась на 14,7% (+25,5 руб./кг) до 198,6 руб./кг, свиней – на 12,2% (+14,6 руб./кг) до 134,1 руб./кг, овец и коз – на 48,1% (+84,9 руб./кг) до 261,3 руб./кг, а также птицы – на 4,4% (+5,1 руб./кг) до 122 руб./кг. Повышение цен обусловлено совокупным воздействием роста производственных и логистических издержек, удорожанием кормов, ветеринарных препаратов и оборудования, а также увеличением спроса на мясную продукцию. Наиболее заметное повышение стоимости наблюдается по мясу овец и коз, что связано с ограниченным предложением данной продукции, сезонными колебаниями и высокой стоимостью содержания животных (рис. 8).
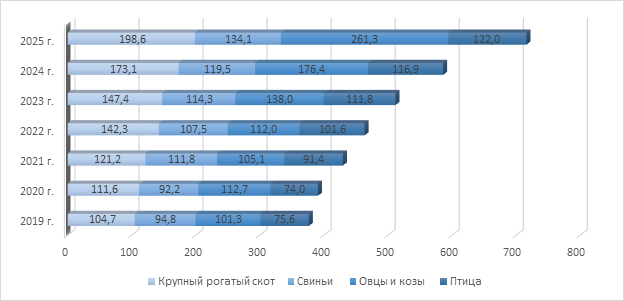
Рисунок 8. Ценовые показатели мяса в живом весе в России за 2019-2025 гг., руб./кг (без НДС)
Источник: составлено авторами по данным Росстата [38].
Эффективность функционирования мясной отрасли определяется состоянием всей производственно-сбытовой цепочки – от формирования сырьевой базы и материально-технического обеспечения до переработки, хранения и реализации продукции. Поэтому выявление ограничений должно учитывать не только отдельные недостатки аграрных предприятий, но и их взаимосвязь: сокращение ресурсной базы усиливает зависимость от внешних поставок, технологические ограничения повышают себестоимость, а недостаточное развитие инфраструктуры затрудняет доступ производителей к организованным каналам сбыта. К числу наиболее значимых проблем мясной отрасли России относятся:
1. Ограничения ресурсного обеспечения животноводства:
- дисбаланс в развитии сегментов производства (в сегменте производства говядины наблюдается острый дефицит маточного поголовья, вследствие чего данное направление хозяйственной деятельности характеризуется убыточностью, в то время как мощности по откорму молодняка используются с избытком, формируя дополнительную нагрузку на производственные издержки);
- слабое развитие племенной работы (отрасль сохраняет выраженную зависимость от импортных поставок высокопродуктивных пород животных и кроссов птицы, что ограничивает формирование устойчивой отечественной генетической базы животноводства);
- эпизоотические риски (возникновение вспышек таких заболеваний, как африканская чума свиней и птичий грипп, обуславливает необходимость усиления ветеринарного контроля, поскольку способно приводить к существенным экономическим потерям для предприятий отрасли);
- неравномерность развития отрасли по регионам (действующие ветеринарные требования, включая запрет на перемещение скота между «чистыми» и обычными по статусу территориями, создают дисбалансы в распределении сырьевых ресурсов между регионами) [4], [21], [26], [24], [31].
2. Проблемы переработки и логистического обеспечения отрасли:
– высокий износ и моральное устаревание перерабатывающих мощностей и материально-технической базы (значительная часть предприятий первичной переработки мяса нуждается в реконструкции и техническом обновлении);
– недостаточное развитие логистической инфраструктуры (отрасли свойственен дефицит современных холодильных складов, специализированного транспорта и распределительных центров, что приводит к увеличению логистических издержек и сроков доставки продукции);
– сложности внедрения технологических решений (значительная часть предприятий осуществляет автоматизацию и роботизацию производственных процессов без предварительного экономического обоснования финансового эффекта и срока окупаемости, что снижает общую результативность инвестиций) [4], [26].
3. Кадровые ограничения:
– дефицит квалифицированных кадров (отрасль испытывает острую нехватку обвальщиков, жиловщиков, технологов, инженеров и менеджеров среднего звена);
– низкая привлекательность рабочих специальностей (высокая физическая нагрузка, специфические условия труда (работа при пониженных температурах и повышенном уровне шума) снижают заинтересованность молодых специалистов в трудоустройстве) [30].
4. Финансово-экономические и конъюнктурные ограничения:
– волатильность цен на сырьевые ресурсы (резкие колебания цен на корма, энергоносители и иные ресурсы оказывают непосредственное влияние на себестоимость продукции и рентабельность предприятий отрасли);
– высокая стоимость заемных финансовых ресурсов (данный фактор затрудняет реализацию инвестиционных проектов и обслуживание ранее привлеченных кредитных обязательств);
– усиление рыночной власти федеральных торговых сетей (условия поставок, диктуемые крупными торговыми сетями, осложняют функционирование небольших региональных производителей);
– консолидация отраслевого рынка (крупные вертикально интегрированные холдинги обладают структурными преимуществами в формировании себестоимости продукции, конкурировать с которыми малым и средним предприятиям затруднительно) [26], [24].
5. Внешнеэкономические и институциональные ограничения:
– зависимость от импортных ресурсов (данная проблема затрагивает не только производственное оборудование, но и отдельные виды сырья и технологических компонентов, используемых в производственном процессе);
– ограничения экспортного потенциала отрасли (сохраняются риски, обусловленные колебаниями мировых цен на продовольствие, реализацией программ импортозамещения в странах-импортерах и усилением конкуренции со стороны других государств, в том числе Китая);
– административные ограничения государственного регулирования (недостаточная прозрачность механизмов распределения субсидий, бюрократическая сложность соответствующих процедур и ограниченность региональных бюджетов снижают результативность государственной поддержки отрасли) [24].
6. Структурно-потребительские вызовы развития отрасли:
– снижение уровня потребительского доверия (в отдельных сегментах рынка отмечается ослабление доверия потребителей к качеству мясной продукции);
– структурная трансформация потребительского спроса (потребители демонстрируют устойчивое предпочтение готовой продукции и товаров с высокой добавленной стоимостью, таких как полуфабрикатов, нарезок, однако не все участники рынка своевременно адаптируются к данным изменениям);
– низкая платежеспособность населения (низкий уровень доходов значительной части населения выступает фактором, сдерживающим рост внутреннего спроса на мясную продукцию) [26], [24], [22].
Преодоление указанных ограничений предполагает реализацию комплексного подхода, включающего усиление государственной поддержки отрасли, развитие селекционно-племенной работы, модернизацию перерабатывающей и логистической инфраструктуры, внедрение цифровых технологий и систем контроля качества, а также разработку программ привлечения и удержания квалифицированных кадров.
Текущий этап развития мясной отрасли России характеризуется переходом от экстенсивной модели роста, основанной на наращении поголовья, площадей и физических объемов производства, к модели, ориентированной на повышение операционной эффективности, глубину переработки и качество управления издержками. Эффективность функционирования мясной отрасли в текущих экономических условиях определяется совокупным действием как внешних, так и внутренних факторов, охватывающих технологическую, ресурсную, регуляторную и рыночную сферы деятельности предприятий. В этой связи к числу ключевых тенденций, определяющих развитие отрасли на современном этапе, следует отнести следующие:
1. Нестабильность сырьевой базы и рост производственных издержек. Динамика цен на корма, энергоносители и логистические услуги напрямую отражается на себестоимости мясной продукции, создавая устойчивое давление на маржинальность предприятий отрасли. В отдельных сегментах, в частности в специализированном мясном скотоводстве, данная проблема усугубляется зависимостью от импортных кормовых компонентов и племенного материала, что повышает чувствительность отрасли к внешнеэкономическим ограничениям [16].
2. Цифровизация и автоматизация производственных и бизнес-процессов. Внедрение технологий интернета вещей, систем обработки больших данных, искусственного интеллекта, компьютерного зрения и роботизированных производственных линий позволяет оптимизировать управление стадом, контролировать качество продукции, логистические операции и прогнозирование потребительского спроса. Использование данных технологических решений способствует снижению производственных потерь, повышению точности выполнения технологических операций и, соответственно, укреплению конкурентоспособности агропредприятий.
3. Трансформация потребительских предпочтений. Потребители демонстрируют возрастающий интерес к прозрачности происхождения продукции, ее безопасности, экологичности и условиям производства. Одновременно наблюдается расширение спроса на нишевые продуктовые категории (халяльную продукцию, товары премиального сегмента, полуфабрикаты и готовые блюда), что позволяет производителям диверсифицировать риски и повышать рентабельность деятельности.
4. Ориентация на принципы устойчивого развития (ESG). Предприятия отрасли последовательно внедряют мероприятия по снижению углеродного следа, включая энергосберегающие технологии, переход на перерабатываемую упаковку и оптимизацию логистических цепочек с учетом экологических требований. Указанные меры отвечают не только общественному запросу на экологическую ответственность бизнеса, но и формируют дополнительное конкурентное преимущество производителей [15].
5. Усиление конкуренции и консолидация рынка. В отдельных сегментах отрасли, прежде всего в свиноводстве и птицеводстве, продолжаются процессы укрупнения участников рынка, слияний и поглощений, что способствует формированию крупных вертикально интегрированных структур, обладающих более широкими возможностями управления цепочками поставок и инвестирования в инновационные разработки.
6. Развитие государственной поддержки и регуляторной среды. Меры государственной поддержки, включая льготное кредитование, субсидирование и реализацию целевых программ, способствуют модернизации производственных мощностей отрасли. Одновременно ужесточение стандартов безопасности пищевой продукции, в частности требований международных систем менеджмента качества, обуславливает необходимость дополнительных инвестиций предприятий в системы контроля и обеспечения соответствия установленным нормативам.
7. Расширение экспортной активности. В условиях насыщения внутреннего рынка в ряде отраслевых сегментов производители мясной продукции активно осваивают новые внешние рынки, включая страны Ближнего Востока, Юго-Восточной Азии и Африки [24], [15], [18].
8. Развитие технологических инноваций в смежных областях. Прогресс в области биотехнологий, включая генетическую селекцию животных и разработку кормовых добавок, а также появление альтернативных продуктовых решений (растительных аналогов мяса и клеточных технологий) формирует как дополнительные конкурентные вызовы, так и новые направления развития отрасли [35].
Результативность функционирования мясной отрасли в современных условиях представляет собой результат баланса между адаптацией предприятий к изменяющимся требованиям (экологическим, технологическим и потребительским) и управлением сопутствующими рисками. Наибольшую устойчивость демонстрируют компании, способные своевременно перераспределять ресурсы, в частности переориентировать производство с выпуска базовой мясной продукции на глубокую переработку и развитие нишевых продуктовых направлений, что подтверждает возрастающую значимость технологической и стратегической гибкости как фактора конкурентоспособности отраслевых предприятий.
Заключение
Результаты проведенного анализа трансформации современного состояния, ключевых ограничений и тенденций развития мясного подкомплекса агропромышленного комплекса России свидетельствуют о том, что дальнейшее повышение эффективности его функционирования не может быть достигнуто исключительно за счет экстенсивного наращения объемов производства. Отрасль перешла в фазу структурной зрелости, в рамках которой конкурентные позиции аграрных предприятий определяются не только масштабом выпуска продукции, но и глубиной ее переработки, уровнем технологического обновления производственных фондов, устойчивостью сырьевой базы животноводства, а также способностью хозяйствующих субъектов адаптироваться к изменяющимся регуляторным требованиям и внешнеэкономической конъюнктуре.
Указанные обстоятельства формируют объективную необходимость разработки дифференцированных научно обоснованных рекомендаций, ориентированных на устранение выявленных отраслевых ограничений и создание условий для устойчивого долгосрочного развития мясного подкомплекса России:
1) Технологическая модернизация:
– разработка и реализация программы технологической модернизации предприятий убоя и первичной переработки скота с увеличением доли автоматизированных линий, что позволит сократить ручной труд, повысить производительность и обеспечить соответствие продукции международным стандартам качества;
– стимулирование внедрения цифровых технологий (интернета вещей, систем мониторинга и оптимизации производственных циклов) в целях обеспечения снижения издержек и повышения конкурентоспособности продукции [28].
2) Укрепление сырьевой базы:
– расширение государственной поддержки селекционно-племенной работы в мясном скотоводстве, включая развитие геномной селекции отечественных пород, что снизит зависимость отрасли от импортного генетического материала;
– совершенствование механизмов государственного субсидирования производства говядины с учетом продуктивных показателей поголовья, стимулируя интенсивные технологии откорма [8].
3) Совершенствование инфраструктуры и логистики:
– развитие логистической инфраструктуры отрасли (оптово-распределительные центры, холодильные мощности, специализированный транспорт) для сокращения потерь сырья и транспортных издержек;
– оптимизация межотраслевых экономических отношений между производителями сырья, переработчиками и торговыми организациями для снижения логистических потерь на всех стадиях товародвижения.
4) Оптимизация регуляторного обеспечения:
– совершенствование технического и таможенно-тарифного регулирования отрасли, включая льготное налогообложение реинвестируемой прибыли и защиту внутреннего рынка говядины от избыточного импорта;
– развитие национальной системы прослеживаемости продукции и гармонизация отраслевых требований к контролю качества с международными стандартами.
5) Стимулирование глубокой переработки и диверсификации:
– увеличение глубины переработки скота и полноты использования продуктов убоя, включая вторичное сырье;
– стимулирование создания отраслевых кластеров и центров, обеспечивающих внедрение и коммерциализацию научно-технических разработок в сфере переработки;
– развитие агропродовольственного рынка с использованием механизмов кооперации, включая создание оптово-распределительных и маркетинговых центров [28].
Источники:
2. Анализ импорта мяса и мясопродуктов в Россию в 2001-2019 гг. АБ-Центр. [Электронный ресурс]. URL: https://ab-centre.ru/news/analiz-importa-myasa-i-myasoproduktov-v-rossiyu-v-2001-2019-gg?ysclid=mtxerr39341671374 (дата обращения: 26.09.2026).
3. Анализ экспорта мяса и мясопродуктов из России в 2001-2019 гг. АБ-Центр. [Электронный ресурс]. URL: https://ab-centre.ru/news/eksport-myasa-i-myasoproduktov-iz-rossii-v-2001-2019-gg?ysclid=mtxeti7h4949954688 (дата обращения: 26.09.2026).
4. Богомолова И. П., Котарев А. В., Котарева А. О. Функционирование и развитие перерабатывающей сферы мясопродуктового подкомплекса Российской Федерации // АПК: Экономика, управление. – 2019. – № 1. – c. 44-57. – doi: 10.33305/191-44.
5. Ведущие игроки растут быстрее рынка. Участники 11-го рейтинга крупнейших производителей выпустили более 7,6 млн т мяса. Агроинвестор. [Электронный ресурс]. URL: https://www.agroinvestor.ru/rating/article/45946-vedushchie-igroki-rastut-bystree-rynka-uchastniki-11-go-reytinga-krupneyshikh-proizvoditeley-vypusti/ (дата обращения: 26.09.2026).
6. Врублевская В.В., Мамаева А.И. Оценка состояния мясного рынка и воспроизводственного процесса в условиях обеспечения продовольственной безопасности // Статистика и Экономика. – 2022. – № 6. – c. 21-27. – doi: 10.21686/2500-3925-2022-6-21-27.
7. Чарыкова О. Г., Полунина Н. Ю., Попова Е. А., Зайцева Е. А. Глобальные тренды развития мясной отрасли // Russian Economic Bulletin. – 2022. – № 4. – c. 180–184. – url: https //www.elibrary.ru/item.asp?id=49189844.
8. Господдержка мясного скотоводства в 2026 году: новые правила и возможности для фермеров. Своё Фермерство. [Электронный ресурс]. URL: https://svoefermerstvo.ru/svoemedia/articles/gospodderzhka-mjasnogo-skotovodstva-v-2026-godu-novye-pravila-i-vozmozhnosti-dlja-fermerov?ysclid=muigtsyczt278484220 (дата обращения: 26.09.2026).
9. Гринченко М. Д. Анализ стратегических тенденций развития мясной промышленности России // Управленческое консультирование. – 2021. – № 1. – c. 117-126. – doi: 10.22394/1726-1139-2021-1-117-126.
10. Еремеева Н. А., Мырксина Ю. А., Сычева И. Н. Состояние отечественного рынка мяса в новых экономических условиях // Экономика сельского хозяйства России. – 2023. – № 5. – c. 90-94. – doi: 10.32651/235-90.
11. За 2025 год Россельхознадзор зафиксировал рост объемов экспорта мясной продукции, живых животных и овощей. Россельхознадзор. [Электронный ресурс]. URL: https://fsvps.gov.ru/news/za-2025-god-rosselhoznadzor-zafiksiroval-rost-obemov-jeksporta-mjasnoj-produkcii-zhivyh-zhivotnyh-i-kartofelja/?ysclid=mtvpqt814378770243 (дата обращения: 26.09.2026).
12. Зимняков А. В., Барышников Н. Г. Особенности развития мясопродуктового подкомплекса АПК России // Инновационная техника и технология. – 2025. – № 3. – c. 61-67. – url: https://www.elibrary.ru/item.asp?id=83175588.
13. Ибрагимов А. Г., Платоновский Н. Г., Шулдяков А. В. Состояние и перспективы мясной отрасли в России // Экономика и предпринимательство. – 2022. – № 7. – c. 355–359. – doi: 10.34925/EIP.2022.144.7.067.
14. Рязанцева А. О., Глотова И. А., Галочкина Н. А., Шахов С. В. Инновационный сценарий развития отечественного рынка мясных продуктов проблемы, факторы, тенденции // Вестник Воронежского государственного университета инженерных технологий. – 2019. – № 1. – c. 420-428. – doi: 10.20914/2310-1202-2019-1-420-428.
15. Итоги 2024 года в мясной отрасли России закрепили тенденции, которые обозначились еще в постпандемийный период. DairyTech. [Электронный ресурс]. URL: https://dairytech-expo.ru/ru/press-room/news/2025/may/29/myasnaya-otrasl-2025/?ysclid=muhchrc9a748377142 (дата обращения: 26.09.2026).
16. Итоги 2025 года и прогнозы на 2026: взгляд участников мясной отрасли. Группа компаний «Дамате». [Электронный ресурс]. URL: https://www.acdamate.com/press-center/press/itogi-2025-goda-i-prognozy-na-2026-vzglyad-uchastnikov-myasnoy-otrasli/?ysclid=muhckjx8b84872219 (дата обращения: 26.09.2026).
17. Итоги 2025 года. Мясо и птица. Институт конъюнктуры аграрного рынка (ИКАР). [Электронный ресурс]. URL: https://ikar.ru/lenta/818.html?ysclid=mtxfqeswtn260927149 (дата обращения: 26.09.2026).
18. Как будет меняться мясная индустрия в России: экспорт, переработка, нишевые продукты. Сбер Про. [Электронный ресурс]. URL: https://sber.pro/publication/kak-budet-menyatsya-myasnaya-industriya-v-rossii-eksport-pererabotka-nishevie-produkti/?ysclid=muhcxzvfd567841114 (дата обращения: 26.09.2026).
19. Кондратьева Н. Н. Современное состояние и тенденции производства и потребления мяса: региональный аспект // Вестник НГИЭИ. – 2025. – № 11. – c. 91-100. – doi: 10.24412/2227-9407-2025-11-91-100.
20. Курашова Е. А., Шолохова К. А. Анализ тенденций развития рынка мясной продукции в России // Финансовые рынки и банки. – 2024. – № 3. – c. 356-360. – url: https://elibrary.ru/item.asp?id=65607079.
21. Кучеренко О. И., Попкова Е. В. Функционирование мясного подкомплекса России: состояние, тенденции, проблемы // Вестник Воронежского государственного аграрного университета. – 2018. – № 1. – c. 221-227. – doi: 10.17238/issn2071-2243.2018.1.221.
22. Молибога Е.А., Леушкина В.В., Аракчеева К. П. Рынок мяса России в условиях санкций современные тенденции // Продовольственная политика и безопасность. – 2026. – № 1. – c. 211-228. – doi: 10.18334/ppib.13.1.124559.
23. Мороз О. Н., Медведский Д. А. Аналитический обзор тренд-изменений состояния экономической и организационно-технической бизнес-среды агропромышленного комплекса России // Продовольственная политика и безопасность. – 2025. – № 4. – c. 953-982. – doi: 10.18334/ppib.12.4.124071.
24. Мясная отрасль России в 2026 году: парадокс насыщения, экспортная гонка и кризис рентабельности. АгроСервер.ру. [Электронный ресурс]. URL: https://agroserver.ru/articles/7927.htm (дата обращения: 26.09.2026).
25. Шевхужев А. Ф., Погодаев В. А., Голембовский В. В., Гостищев С. С. Мясное скотоводство Росси и перспективы его развития // Сельскохозяйственный журнал. – 2021. – № 4. – c. 53-60. – doi: 10.25930/2687-1254/007.4.14.2021.
26. Мясопереработка определила, как отрасль теряет маржу и что с этим делать. РБК Компании. [Электронный ресурс]. URL: https://companies.rbc.ru/news/IpbmqnmwRz/myasopererabotka-opredelila-kak-otrasl-teryaet-marzhu-i-chto-s-etim-delat/ (дата обращения: 26.09.2026).
27. Осинина А. Ю. Развитие рынка мяса и мясных продуктов в условиях структурной трансформации аграрного сектора России // Экономика, труд, управление в сельском хозяйстве. – 2023. – № 8. – c. 155-162. – doi: 10.33938/238-155.
28. Петрунина И. В., Осянин Д. Н. Перспективы развития производства мяса и мясных продуктов до 2030 года // Все о мясе. – 2020. – № 5S. – c. 261-264. – doi: 10.21323/2071-2499-2020-5S-261-264.
29. Прибыль «Мираторга» снизилась на 40%. Агроинвестор. [Электронный ресурс]. URL: https://www.agroinvestor.ru/companies/news/44023-pribyl-miratorga-snizilas-na-40/ (дата обращения: 26.09.2026).
30. Прогноз дефицита кадров в мясопереработке в 2026 году: от кризиса к технологиям. Meat Industry PRO. [Электронный ресурс]. URL: https://meatindustry.pro/prognoz-defitsita-kadrov-v-myasopererabotke-2026/ (дата обращения: 26.09.2026).
31. Производство мяса в России — обзор отрасли. Едамапп. [Электронный ресурс]. URL: https://edamapp.ru/blog/proizvodstvo-myasa-v-rossii-obzor-otrasli/?ysclid=mu7fl0jl5836347482 (дата обращения: 26.09.2026).
32. Производство продуктов животноводства в Российской Федерации в 2025 году. Росстат. [Электронный ресурс]. URL: https://rosstat.gov.ru/storage/mediabank/PROD_2025.xlsx (дата обращения: 26.09.2026).
33. Россия в 2022 году экспортировала больше мяса, чем импортировала. Россельхознадзор. [Электронный ресурс]. URL: https://fsvps.gov.ru/news/rossija-v-2022-godu-jeksportirovala-bolshe-mjasa-chem-importirovala/ (дата обращения: 26.09.2026).
34. Россия в 2024 году увеличила экспорт мяса и мясопродуктов в 1,3 раза. Россельхознадзор. [Электронный ресурс]. URL: https://fsvps.gov.ru/news/rossija-v-2024-godu-uvelichila-jeksport-mjasa-i-mjasoproduktov-v-1-3-raza/ (дата обращения: 26.09.2026).
35. Сарсадских А. В., Эйрян Н. А. Перспективы развития глобального рынка биотехнологий: технологические инновации и региональные тренды // Фундаментальные исследования. – 2025. – № 3. – c. 84-88. – doi: 10.17513/fr.43800.
36. Родионова И.А., Ерюшев М. В., Торопова В. В., Зуева Е. И. Современное состояние и приоритеты устойчивого развития мясопродуктового подкомплекса // Национальные интересы: приоритеты и безопасность. – 2022. – № 2. – c. 277-299. – doi: 10.24891/ni.18.2.277.
37. Зимняков В. М.,Зимняков В. А., Курочкин А. А., Зимняков А. М. Состояние, проблемы и перспективы производства мяса в России // Техника и технологии в животноводстве. – 2024. – № 2. – c. 4-10. – doi: 10.22314/27132064-2024-2-4.
38. Средние цены производителей сельскохозяйственной продукции, реализованной сельскохозяйственными организациями, по Российской Федерации в 2010-2025 гг. Росстат. [Электронный ресурс]. URL: https://rosstat.gov.ru/storage/mediabank/cena_sx_07-2026.xlsx (дата обращения: 26.09.2026).
39. Стрекозов Н. И., Чинаров А. В. Наше видение развития мясного животноводства России до 2020 года // Достижения науки и техники АПК. – 2012. – № 8. – c. 3-4. – url: https://www.elibrary.ru/item.asp?id=17955715.
40. Бирюкова Т. В., Чутчева Ю. В., Ашмарина Т. И., Ягудаева Н. А. Тенденции развития производства и потребления мяса и мясной продукции в современных условиях // Известия Международной академии аграрного образования. – 2022. – № 63. – c. 73-78. – url: https://elibrary.ru/item.asp?id=50025850.
41. Хайруллина О.И. Тенденции производства и потребления основных видов мяса в России // Креативная экономика. – 2021. – № 5. – c. 2245-2260. – doi: 10.18334/ce.15.5.112098.
42. Яковенко Н.А., Иваненко И.С. Перспективы развития рынка мяса и мясной продукции России в условиях новых вызовов // Аграрный вестник Урала. – 2024. – № 6. – c. 838-848. – doi: 10.32417/1997-4868-2024-24-06-838-848.
Страница обновлена: 07.10.2026 в 14:12:48
Transformation of the meat subcomplex of the Russian agro-industrial complex: efficiency factors amidst structural economic shifts
Moroz O.N., Medvedskiy D.A.Journal paper
Food Policy and Security
Volume 14, Number 1 (January-March 2027)
Abstract:
Amidst profound structural changes in the Russian economy caused by sanctions pressure, the breakdown of well-established logistics and trade ties, the need for accelerated import substitution and technological restructuring of production chains, the country's agro-industrial complex is forced to adapt to new economic conditions, revising approaches to ensuring food security and sustainability of individual industry segments.
The issues of increasing the efficiency of production processes, optimizing resource provision and strengthening the competitive positions of domestic manufacturers in the domestic and foreign markets are of particular importance.
The article reveals the essence and specifics of the meat industry as a structural element of the Russian agro-industrial complex, which determine its importance in the country's food supply system and the specifics of the organization of production processes. The analysis of the current situation and dynamics of the development of the meat industry in Russia in recent years has been carried out, which examines the volume of meat production by household categories, presents a rankng of the largest meat producers in Russia, evaluates the import and export of meat and meat products, and examines the dynamics of average market price indicators of meat in the country. The problems and limitations hindering its effective development are identified.
They include technological, resource, logistical and institutional barriers. The article particularizes the key trends affecting the efficiency of the meat industry in the current economic conditions, such as changes in the structure of demand, the reorientation of trade flows and the strengthening of the role of import substitution. The article develops a set of scientifically based measures to improve the efficiency of the Russian meat industry, taking into account the identified systemic limitations and trends in its development amidst structural transformation and sanctions pressure on the Russian economy.
Keywords: agro-industrial complex, agricultural sector, agricultural sector, meat subcomplex, meat market, meat products, efficiency factors, transformational processes, development problems, key trends
JEL-classification: Q01, Q13, Q18
References:
Biryukova T. V., Chutcheva Yu. V., Ashmarina T. I., Yagudaeva N. A. (2022). ## Trends in the Development of Production and Consumption of Meat and Meat Products in Modern Conditions. Proceedings of the International Academy of Agrarian Education. (63). 73-78.
Bogomolova I. P., Kotarev A. V., Kotareva A. O. (2019). Functioning and Development of the Processing Sphere of Meat Sub Complex in the Russian Federation. Agro-industrial complex: Economics, management. (1). 44-57. doi: 10.33305/191-44.
Charykova O. G., Polunina N. Yu., Popova E. A., Zaytseva E. A. (2022). Global Trends in the Meat Industry. Russian Economic Bulletin. 5 (4). 180–184.
Eremeeva N. A., Myrksina Yu. A., Sycheva I. N. (2023). State of the Domestic Meat Market in New Economic Conditions. The economy of agriculture in Russia. (5). 90-94. doi: 10.32651/235-90.
Grinchenko M. D. (2021). Analysis of Strategic Trends in the Development of the Russian Meat Industry. Management consulting. (1). 117-126. doi: 10.22394/1726-1139-2021-1-117-126.
Ibragimov A. G., Platonovskiy N. G., Shuldyakov A. V. (2022). State and Prospects of the Meat Industry in Russia. Economics and entrepreneurship. (7). 355–359. doi: 10.34925/EIP.2022.144.7.067.
Khayrullina O.I. (2021). Trends in the production and consumption of the main types of meat in Russia. Creative economy. 15 (5). 2245-2260. doi: 10.18334/ce.15.5.112098.
Kondrateva N. N. (2025). Current State and Trends in Meat Production and Consumption: Regional Aspect. Bulletin of the NGIEI. (11). 91-100. doi: 10.24412/2227-9407-2025-11-91-100.
Kucherenko O. I., Popkova E. V. (2018). Functioning of the Meat Subcomplex of Russia: Its State, Trends and Problems. Bulletin of the Voronezh State Agrarian University. (1). 221-227. doi: 10.17238/issn2071-2243.2018.1.221.
Kurashova E. A., Sholokhova K. A. (2024). Analysis of Trends in the Development of the Meat Products Market in Russia. Financial markets and banks. (3). 356-360.
Moliboga E.A., Leushkina V.V., Arakcheeva K. P. (2026). Russian meat market under sanctions current trends. Food Policy and Security. 13 (1). 211-228. doi: 10.18334/ppib.13.1.124559.
Moroz O. N., Medvedskiy D. A. (2025). Analytical review of trend changes in the economic, organizational and technical business environment of the Russian agro-industrial industry. Food Policy and Security. 12 (4). 953-982. doi: 10.18334/ppib.12.4.124071.
Osinina A. Yu. (2023). Development of Meat and Meat Products Market Under Conditions of Structural Transformation of the Russian Agricultural Sector. Economics, labor, management in agriculture. (8). 155-162. doi: 10.33938/238-155.
Petrunina I. V., Osyanin D. N. (2020). Prospects for the Development of Meat and Meat Products Production Until 2030. All about meat. (5S). 261-264. doi: 10.21323/2071-2499-2020-5S-261-264.
Rodionova I.A., Eryushev M. V., Toropova V. V., Zueva E. I. (2022). Meat Production of Russia: The State-of-the-Art and Priorities of Sustainable Development. National interests: priorities and security. 18 (2). 277-299. doi: 10.24891/ni.18.2.277.
Ryazantseva A. O., Glotova I. A., Galochkina N. A., Shakhov S. V. (2019). Innovative Development Scenario of the Domestic Market of Meat Products: Problems, Factors, Trends. Bulletin of the Voronezh State University of Engineering Technologies. 81 (1). 420-428. doi: 10.20914/2310-1202-2019-1-420-428.
Sarsadskikh A. V., Eyryan N. A. (2025). Prospects for the Development of the Global Biotechnology Market: Technological Innovations and Regional Trends. Fundamental research. (3). 84-88. doi: 10.17513/fr.43800.
Shevkhuzhev A. F., Pogodaev V. A., Golembovskiy V. V., Gostischev S. S. (2021). Beef Cattle Breeding in Russia and Its Development Prospects. Agricultural Journal. (4). 53-60. doi: 10.25930/2687-1254/007.4.14.2021.
Strekozov N. I., Chinarov A. V. (2012). Our Vision of Development Meat Animal Husbandry of Russia till 2020. Achievements of science and technology of agriculture. (8). 3-4.
Vrublevskaya V.V., Mamaeva A.I. (2022). Assessment of the State of the Meat Market and the Reproductive Process in Terms of Ensuring Food Security. Statistika i Ekonomika. 19 (6). 21-27. doi: 10.21686/2500-3925-2022-6-21-27.
Yakovenko N.A., Ivanenko I.S. (2024). Prospects for the Development of the Russian Meat and Meat Products Market in the Context of New Challenges. Agrarian Bulletin of the Urals. 24 (6). 838-848. doi: 10.32417/1997-4868-2024-24-06-838-848.
Zimnyakov A. V., Baryshnikov N. G. (2025). Features of the Development of the Meat Product Subcomplex of the Russian Agro-Industrial Complex. Innovative machinery and technology. 12 (3). 61-67.
Zimnyakov V. M.,Zimnyakov V. A., Kurochkin A. A., Zimnyakov A. M. (2024). The State, Problems and Prospects of Russian Meat Production. Machinery and technologies in animal husbandry. 14 (2). 4-10. doi: 10.22314/27132064-2024-2-4.