Опыт онтологического подхода к построению универсума терминосистемы брендинга с ядром {бренд-капитал - клиент-капитал}
Черенков В.И.1  , Староверова И.И.1 , Шевчук Е.В.1
1 Санкт-Петербургский государственный университет, Санкт-Петербург, Россия
Статья в журнале
Креативная экономика (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 20, Номер 10 (Октябрь 2026)
Введение
Предметная область брендинга занимает в маркетинге центральное место, поскольку именно бренд выполняет роль медиатора между продавцом (производителем, владельцем бренда) и покупателем (потребителем, пользователем). В то же время терминосистема брендинга отличается высокой неконвенциональностью и неконсенсусностью [21] (Cherenkov, Staroverova, 2026), что препятствует развитию академического дискурса, снижает сопоставимость эмпирических исследований и порождает концептуальную неопределённость в учебной литературе. Проблема эта в России традиционна и обусловлена заимствованием маркетинговой теории, слабым владением основами терминоведения, недостаточной компетентностью переводчиков и
«синдромом монодисциплинарности» [22] (Cherenkov, Tanichev, 2026), из-за
которого «импортируемые» термины трактуются без учёта маркетинговой специфики [17] (Tutov, Shastitko, 2021).
Проблема существует не только в русскоязычной, но и в англоязычной терминосистеме маркетинга [19] (Cherenkov, 2016), однако в отечественной литературе усугубляется межъязыковой трансляцией, где механицистический«словарный перевод» меняет онтологический статус терминов [15] (Sultanov, 1996). Пример такого семантического конфуза [25] (Berkers et al., 2015): трактовка «liabilities» в определении brand equity [23] (Aaker, 1991) как
«обязательства» вместо «пассивы» или «негативные компоненты бренда». Нарушается заложенная в оригинале (по Аакеру) семантическая инверсия понятий «активы-пассивы» («assets-liabilities»), а с нею меняется понимание природы конструкта [14] (Staroverova, 2023).
Цель исследования: определить ключевую позицию семантического бинарного ядра, отвечающего функциональной взаимообусловленности конструктов «бренд-капитал» и «клиент-капитал»1, выявить закономерности онтологических сдвигов при их трансляции в русскоязычную терминосистему маркетинга и снизить лексическую энтропию [12] (Nekipelova, 2015) терминосистемы брендинга.Мы исходим из предположения, что центром универсума терминосистемы брендинга является дипольная конструкция {«бренд-
капитал»
⇔ «клиент-капитал»} (рис. 1) [20] (Cherenkov, Staroverova, 2026),
способная претерпеть онтологические трансформации/искажения [3] (Budenkova, 2006) при трансляции англоязычной терминосистемы брендинга в русскоязычную.
Задачи исследования: (1) Провести онтологический анализ исходных определений для терминов «brand equity» и «customer equity»; (2) выполнить семантическую декомпозицию терминов-аналогов «бренд-капитал» и«клиент-капитал»; (3) рассчитать индекс целостности семантического ядра

1 Авторское обоснование трансляции «brand equity» и «customer equity», соответственно, в «бренд-капитал» и «клиент-капитал» соответствует данному в [21, с. 4429] (Cherenkov, Staroverova, 2026)
терминов-аналогов «бренд-капитал» и «клиент-капитал»; (4) выявить и классифицировать обнаруженные типы онтологических трансформаций.
Анализ англоязычных работ (1989–2005) показывает, что «brand equity» в контексте брендового товара понимается трояко: через источник добавочной ценности (обобщённый рыночный эффект превосходства по спросу на брендовый товар над небрендовыми аналогами), через механизм дифференцированной реакции потребителей и через финансовый результат приращения денежного потока; полная типология с источниками дана в табл.1. Это отражает смешение уровней анализа: источник, механизм и результат.
Конструкт «customer equity» развивался не через конкуренцию трёх подходов, а через последовательную смену трактовок в рамках единого стоимостного подхода к оценке клиентской базы бренда: (1) как управляемого актива [28, 33] (Blattberg, Deighton, 1996; Dwyer, 1997); (2) через агрегированную пожизненную ценность клиента (CLV) [38, 50, 51] (Hogan et al., 2002; Srivastava et al., 2001; Srivastava et al., 1998); (3) через стоимость отношений с клиентом [46, 47, 30] (Rust et al., 2004a; Rust et al., 2004b; Bruhn et al., 2008); (4) по вероятностным моделям управления клиентской базой [34, 24,
31] (Fader, Hardie, 2009; Ascarza et al., 2017; Buttle, Groeger, 2015).
Русскоязычное освоение этих конструктов, начавшееся позже и на основе заимствований, происходило иначе. «Бренд-капитал» осмысливался при доминировании бухгалтерско-финансового подхода и положений теории интеллектуального капитала [4,18,6] (Gvozdetskaya, 2008; Khotinskaya, 2011; Domnin & Starov, 2017). «Клиент-капитал» получил многомерную трактовку, интегрирующую экономические, поведенческие и управленческие перспективы [7, 16] (Dyachenko, 2016; Tikhonov & Kalinina, 2025); характерной чертой стала устойчивая связь с интеллектуальным капиталом и внимание к неоднородности клиентской базы [9, 5, 2] (Kopytov & Puchkov, 2015; Daineko & Daineko, 2022; Bazhenov et al., 2022). Детальная типология обоих контуров дана в разделе «Результаты».
Взаимосвязь между бренд-капиталом и клиент-капиталом отчасти прослеживают [49] (Sreejesh, Roy, 2016) через выделение концепта аспирационный (нерационально сильного) запрос потребителя (consumer`s brand aspiration): потребители замечают бренд, воспринимают его как отличный от конкурентов и выбирают его потому, что он посылает сигналы, отвечающие этому запросу. [45] (Poulis, Rizomyliotis, 2026) развивают эту мысль и отмечают, что идентичность бренда (brand identity) и, в большей степени, аспирационный запрос положительно связаны с имиджем бренда, а имидж положительно связан с намерением потребителя совершить покупку. Бренд-капитал создается усилиями не только бренд-менеджеров, но и работниками других подразделений компании-владельца бренда, создающими идентичность бренда, а клиент-капитал увеличивает (или уменьшает его) его за счет проявления новых позитивных (негативных) смыслов, образов и ассоциаций, возникающих и реверберирующих среди клиентов данного бренда (рис. 1).Сопоставление основных проявлений обоих конструктов позволяет сформулировать рабочую гипотезу: понятийно-терминологическое ядро предметной области брендинга образует бинарный конструкт, или диполь
{«бренд-капитал» «клиент-капитал»}, который структурно сохраняется в англоязычной и русскоязычной терминосистемах брендинга, но при межъязыковом / межкультурной трансляции претерпевает онтологические трансформации/искажения.
Компания владелец бренда
«brand equity»
Опыт взаимодействия клиента с брендом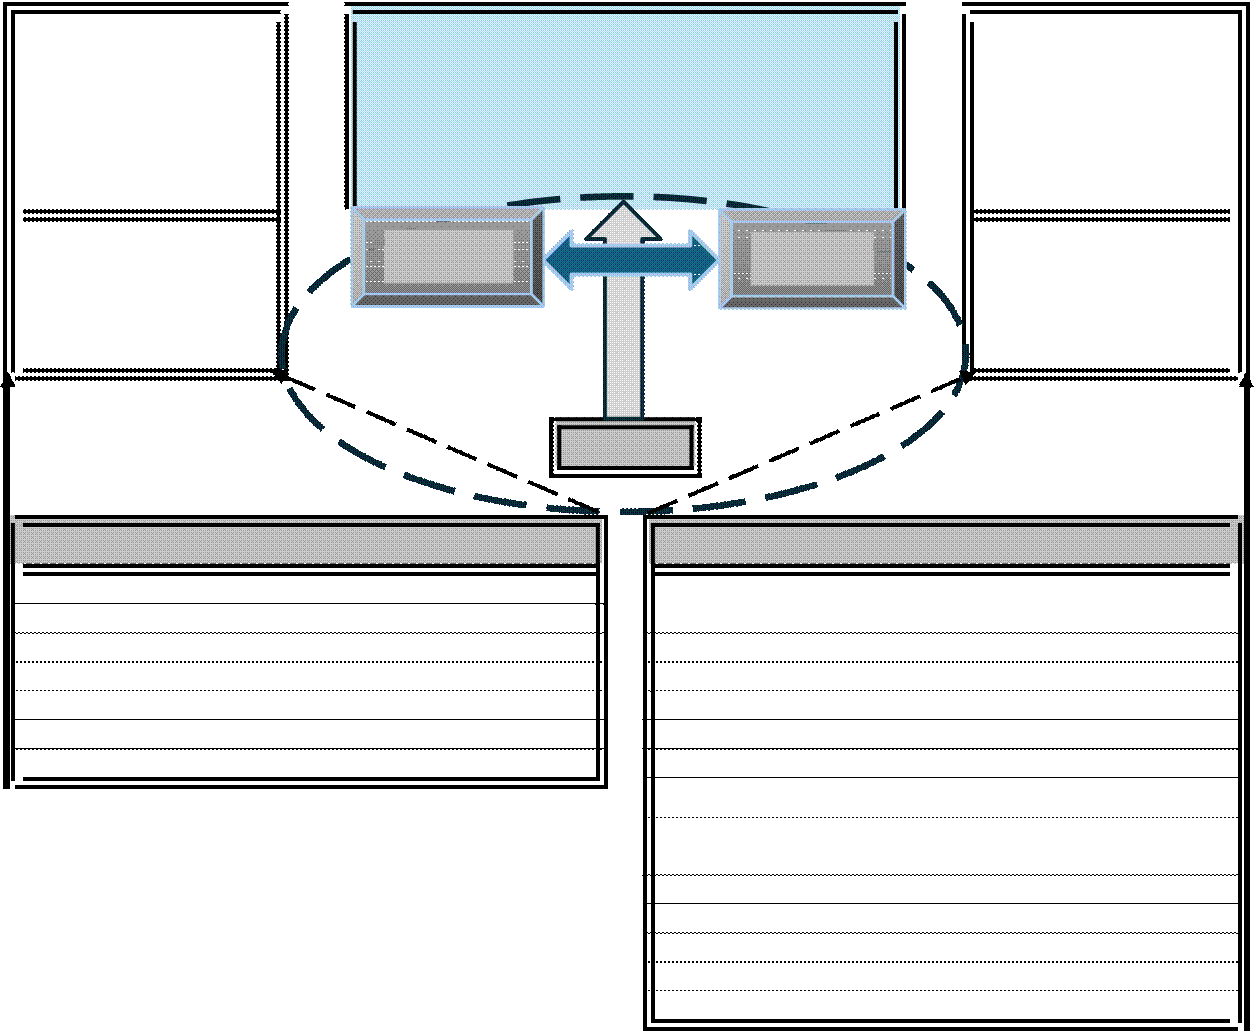 [29]
(Brakus et al., 2009)
Настоящие и перспективные потребители
«brand image»
«brand equity»
[35, 23]
(Farquhar, 1989; Aaker,1991)
Бренд- капитал
Клиент- капитал
«client equity» [28] (Blattberg,
Deighton, 1996)
БРЕНД
Проявления бренд-капитала Проявления клиент-капитала
Наследие (heritage) [52] (Urde et al., 2007) Аспирация потребителя (Consumer’s aspiration)
Ценность (value) [43] (Keller, Lehmann, 2006)
[49] (Sreejesh, Roy, 2016)
Аутентичность (authenticity) [27] (Beverland, 2005) Поддержка (advocacy) [53] (Wilder, 2015)
Обещание (promise) [26] (Berry, 2000) Опыт (experience) [29] (Brakus et al., 2009)
Атрибуты (attributes) [41] (Keller, 1993) Доверие (trust) [32] (Chaudhuri, Holbrook, 2001)
Идентичность (identity) [40] (Kapferer, 1992) Резонанс (resonance) [42] (Keller, 2001)
Конгруэнтность (congruence) [48] (Sirgy, 1982) Взаимоотношения (relationship) [36] (Fournier, 1998)
Преимущества (benefits) [41] (Keller, 1993) Воспринимаемое качество (perceived quality) [54] (Zeithaml, 1988)
Ассоциации (association) [23] (Aaker, 1991)
Осведомленность (awareness) [23] (Aaker, 1991)
Отношекние (attitude) [44] (Mitchell, Olson, 1981)
Лояльность (loyalty) [39] (Jacoby, Kyner, 1973)
Имидж (image) [37] (Gardner, Levy, 1955)
Рисунок 1. Диполь {«бренд-капитал ⇔ клиент-капитал»} в контексте его основных проявлений
Источник: разработка авторов
Методы
В исследовании применён метод онтологического инжиниринга с семантической декомпозицией определений2. Англоязычный корпус включал 10 определений brand equity и 8 определений customer equity; русскоязычный: 7 определений «бренд-капитал» и 14 определений «клиент-капитал». Каждое определение анализировалось по шести компонентам: онтология, субъект, механизм, бенефициар, локус и измеримость. Англоязычный контур принят за исходный (baseline) с индексом целостности 100%; для русскоязычного

2 Подробное описание методики настоящего исследования представлено в отдельной статье авторов [Шевчук Е.В., Староверова И.И. // Проблемы современной экономики. – 2017. – №1. – принято в печать]; в настоящей работе приведены только основные параметры анализа
контура сохранность каждого компонента оценивалась по шкале от 0,0 (полная утрата) до 1,0 (полное сохранение), после чего рассчитывался интегральный индекс целостности ядра. Надёжность декомпозиции проверена двойным слепым кодированием на тестовой выборке (3 термина, 21 компонент): коэффициент межкодерской согласованности K = 85% при пороге 80%, принятом в контент-анализе.
РезультатыДля проверки гипотезы о структурной сохранности бинарного ядра
(диполя) {brand equity ⇔ customer equity} сопоставлены исходные и русскоязычные дефиниции по шести аналитическим компонентам: онтология, субъект, механизм, бенефициар, локус и измеримость. В англоязычном контуре каждый компонент принят за baseline со значением 1,0. Для русского контура экспертное оценивалась степень сохранности семантического содержания компонента по шкале 0–1 с шагом 0,1. Значение отражает не долю авторов, упомянувших компонент, а степень сохранения его семантического содержания при трансляции. Полученные результаты представлены в Таблице 1.
Итоговое значение индекса целостности brand equity для русскоязычного контура составляет 65% (3,9 из 6,0), это свидетельствует о частичной онтологической трансформации понятия «бренд-капитал» в русскоязычном контуре по сравнению с baseline. Наиболее критично положение компонента
«Бенефициар» (0,4). Авторы отмечают, что в исходных определениях [23, 35] (Aaker, 1991; Farquhar, 1989) ценность создаётся и для компании, и для потребителей, однако в большинстве русских адаптаций [18, 1, 10]
(Khotinskaya, 2011; Antoshkin, 2014; Korzun & Zhukov, 2014) бенефициаром выступает только компания. Это подтверждает сдвиг в финансизацию в русскоязычном поле.
Таблица 1
Сохранность шести аналитических компонентов в русскоязычном контуре|
Компонент
|
Brand equity: RU
|
Статус / трансформация
|
Custome r equity: RU
|
Статус / трансформация
|
|
Онтология |
0,8 |
Сохранено со сдвигом: финансизация
|
0,8 |
Сохранено со
сдвигом: интеграция с интеллектуальным капиталом
|
|
Субъект |
0,6 |
Частично редуцирован; когнитивная редукция
|
0,9 |
Сохранено с минимальным расхождением; субъект различается как фирма или клиент
|
|
Механизм |
0,7 |
Частично редуцирован; когнитивная редукция
|
0,6 |
Частично редуцирован; когнитивная редукция |
|
Бенефициар |
0,4 |
Существенно искажён; финансизация
|
1,0 |
Сохранено полностью |
|
Локус
|
0,8
|
Сохранено
|
0,6
|
Частично редуцирован; онтологическое смешение
|
|
Измеримость |
0,6 |
Частично редуцирована; когнитивная редукция
|
0,5 |
Существенно искажена; финансизация / упрощение |
|
Σ = 3,9 / 6,0 IRU = 65%
|
Σ = 4,4 / 6,0 IRU = 73%
| |||
Индекс целостности ядра customer equity (73%) выше, чем у brand equity (65%): в исходном customer equity двусторонняя стейкхолдерская ориентация изначально отсутствовала (бенефициаром была только компания), тогда как у brand equity она утрачивается при адаптации. Собственная критическая зона customer equity, измеримость, имеет вес всего 0,5: строгая операционализация через CLV, чистую приведённую стоимость (NPV) и дисконтированные денежные потоки сохраняется примерно у 29% авторов, например, [11, 13, 8]
(Makarova, 2016; Plotnikov & Azrakuliev, 2017; Kozyr, 2020); остальные смещают трактовку к качественным категориям, что снижает управленческую применимость конструкта. Также выявлено онтологическое смешение в локусе (его вес 0,6). Если в каноне customer equity локализован вовне компании (клиентская база, портфель), то в русской традиции он переносится внутрь как компонент интеллектуального капитала или гудвилла. Будучи изначальноболее «финансовым» и ориентированным на компанию, customer equity легче вписался в русскоязычную бухгалтерско-управленческую парадигму.
Для наглядной оценки структурных искажений при межъязыковом трансфере на основе данных таблиц 5 и 6 был построен профиль
семантической целостности (рис. 3).
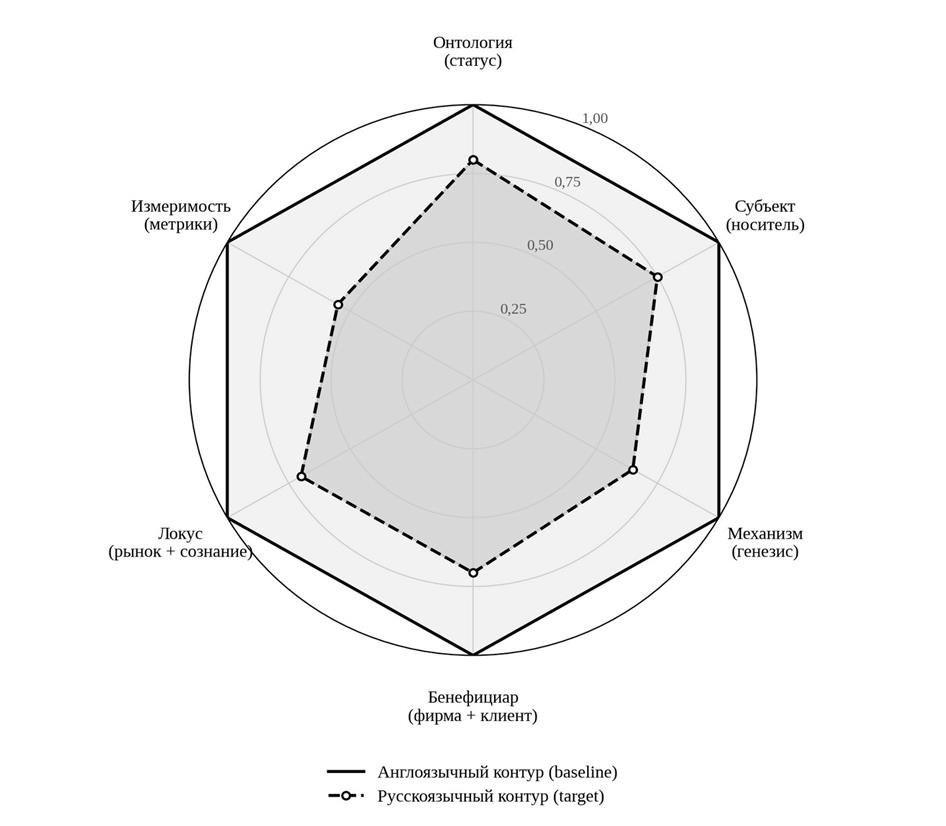
Рисунок 2. Профиль семантической целостности англоязычного контура (baseline) и русскоязычного контура (target) терминосистемы брендинга.
Источник: разработка авторов.
Англоязычный контур (сплошной шестиугольник на рис. 2) образует правильный профиль с равномерным покрытием по всем шести осям. По контуру адаптации (штриховой) паритет осей нарушается: возникает
«сплющенный» многоугольник с асимметрией слева. Сравнительно сохранны онтология (0,8) и субъект (0,75), тогда как критические провалы приходятся на измеримость (0,55) и механизм (0,65). Деформация отражает структурную редукцию: доминирование описательно-концептуальной парадигмы над управленческой операционализацией. Ось «бенефициар» ведёт себяконтрастно: критический провал у brand equity (0,4) компенсируется полным сохранением у customer equity (1,0), давая в усреднённом профиле 0,7.
Детальный анализ 21 русскоязычной адаптации (7 для brand equity и 14 для customer equity) показывает, что за провалами на рисунке 3 стоят три устойчивых механизма искажения семантического ядра, системно воспроизводящихся при межъязыковом трансфере (табл. 7).
Таблица 2
Типология онтологических трансформаций/искажений|
Тип трансформации
|
Суть
|
Примеры
|
Последствия
|
|
1. Финансизация – редукция маркетинговой категории
«ценность» к бухгалтерской категории «стоимость» |
equity трактуется как стоимость |
Потеря компонентов value to company и value to customers |
Brand
equity
воспринимается как финансовая категория, а не совокупность когнитивно- рыночных активов.
Сопровождается утратой двусторонней стейкхолдерской ориентации. |
|
2. Онтологическое смешение – размывание границ между уровнями анализа |
Актив → показатель → результат |
liabilities → «обязательства» (бухгалтерская трактовка вместо маркетинговой) |
Источники (активы), механизмы (когнитивно- поведенческие процессы) и результаты (рыночные/финансовые показатели) систематически объединяются в рамках
единого термина.
|
|
3. Когнитивная редукция – схлопывание многомерных моделей до описательных характеристик
|
Сложные модели сводятся к общим формулировкам |
lifetime
value
→
«маржинальный доход»; brand knowledge → «знание бренда» (без структуры awareness + image) |
Потеря причинно- следственных связей и операциональной строгости |
Итоговый индекс целостности бинарного ядра {brand equity U customer equity} для русскоязычного контура
 Индекс ЯДРА= 3,9+ 4,4 × 100 %=69 % 6,0+6,0
, что свидетельствует о частичной онтологической трансформации при сохранении структурной основы ядра.
Русскоязычная терминосистема сохраняет терминологическую оболочку, базовую онтологию (актив/ценность, субъект-носитель) ионтологическое ядро («что это»), но систематически утрачивает операциональную и стейкхолдерскую периферию («как это измерить и для кого это создаёт ценность»). Этот вывод задаёт направление онтологической реконструкции терминосистемы через явное разграничение трёх уровней анализа: источников, механизмов и результатов.
Дискуссия
Гипотеза о бинарном семантическом ядре {brand equity U customer equity} подтверждена структурно: оба конструкта присутствуют в русскоязычной терминосистеме, сохраняют базовые онтологические компоненты (активы, связь с брендом, клиенты) и образуют основу предметной области.
Системный характер трансформаций объясняется когнитивными установками сообщества. Доминирование бухгалтерско-финансовой парадигмы ведёт к тому, что любой нематериальный актив интерпретируется через стоимостную оценку и постановку на баланс; этим объясняется утрата стейкхолдерской двусторонности в brand equity («Бенефициар» = 0,4) и перенос локуса customer equity внутрь компании как компонента интеллектуального капитала.
«Синдром монодисциплинарности» проявляется в интерпретации маркетинговых конструктов через понятийный аппарат смежных дисциплин (бухгалтерского учёта, финансов, теории интеллектуального капитала) без учёта их маркетинговой специфики. Это подтверждает отмеченная выше связь
«клиент-капитала» с интеллектуальным капиталом и гудвиллом (11 из 14 определений).
Тенденция к когнитивной редукции отражает установку на упрощение сложных моделей: каузальные цепочки (brand knowledge → consumer response) по [41] (Keller, 1993)) и многомерные структуры (агрегированный CLV по [46] (Rust et al., 2004)) замещаются общими формулировками («добавленная стоимость», «лояльность», «конкурентное преимущество»), что снижает объяснительную силу конструктов.
Онтологически же гипотеза опровергнута: совокупный индекс свидетельствует о частичной трансформации. Такие сдвиги снижают сопоставимость эмпирических исследований, размывают причинно- следственные связи и порождают концептуальную несогласованность в моделях управления маркетинговыми активами.
Работа имеет ряд ограничений. Эмпирический корпус ограничен четырьмя конструктами (brand equity, customer equity и их русскоязычными репрезентациями), что не позволяет распространить выводы на всю терминосистему. Оценка весов компонентов носила экспертный характер, несмотря на двойное кодирование (K = 85%). Объём адаптаций (7 и 14 определений) может не исчерпывать всех трактовок. Наконец, онтологический инжиниринг фиксирует структурные сдвиги, но не объясняет их институциональные и культурные детерминанты.
Заключение
Центральным итогом стало подтверждение гипотезы о бинарном семантическом ядре-диполе: {brand equity U customer equity} образуют структурно устойчивую пару в обеих терминосистемах. Однако на онтологическом уровне выявлена асимметрия: при сохранении терминологической оболочки внутреннее содержание глубоко трансформируется, что согласуется с тезисом о концептуальной энтропии при межъязыковом/межкультурном трансфере маркетинговых конструктов.
Расхождения не случайны, а группируются вокруг трёх системных типов трансформаций: финансизации, онтологического смешения и когнитивной редукции. Наиболее критичны утрата стейкхолдерской двусторонности (firm and/or customers) и стратегического временного горизонта в brand equity, а также подмена негативных компонентов бренда (liabilities) бухгалтерской трактовкой «обязательств». Фрагментация периферии есть следствие бифуркации исследовательских траекторий, а не отрицание феномена.
Практические рекомендации: онтологическое разграничение трёх уровней анализа, сохранение стейкхолдерской двусторонности, отказ от
бухгалтерских трактовок и включение шести ключевых компонентов в определения.
Перспективы дальнейших исследований включают расширение корпуса на другие конструкты (market-based assets, brand value, brand strength); машинное построение полной онтологической карты брендинга средствами онтологического инжиниринга (Gephi, yEd) с расчётом метрик центральности узлов; экспертную валидацию разграничений методами консенсуса (Delphi- метод); разработку двуязычных онтологических справочников с фиксацией сохранных значений и типов сдвигов.
Принципиальный методологический вывод: при всех возможностях онтологического инжиниринга и корпусного анализа окончательное слово в формировании конвенциональной терминологической онтологии остаётся за консенсусом авторитетных экспертов предметной области. Исследовательским полем для выработки такового консенсуса могла бы стать специализированная wiki-платформа для коллективной выработки и актуализации согласованных определений.
Страница обновлена: 30.09.2026 в 12:09:56
Opyt ontologicheskogo podkhoda k postroeniyu universuma terminosistemy brendinga s yadrom {brend-kapital - klient-kapital}
Cherenkov V.I., Staroverova I.I., Shevchuk E.V.Journal paper