Устойчивая стоимость нефтегазовых компаний в контексте инвестиционного горизонта акционера
Степнов И.М.1  , Марьина Е.Д.1
1 Московский государственный институт международных отношений (Университет) Министерства иностранных дел Российской Федерации, Москва, Россия
Статья в журнале
Лидерство и менеджмент (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 13, Номер 10 (Октябрь 2026)
Введение
Энергетический переход и ужесточение климатической политики неизбежно меняют представления о том, из чего складывается стоимость компании, особенно если ее активы связаны с добычей углеводородов. Одним из проявлений этих перемен стал переход от оценки деятельности компаний по критериям устойчивого развития к оценке их способности создавать стоимость в долгосрочной перспективе. Если на раннем этапе компании раскрывали нефинансовую информацию прежде всего для поддержания деловой репутации, то сегодня акционеры и кредиторы все чаще рассматривают экологические, социальные и управленческие характеристики компании как переменные, влияющие на ее денежные потоки и стоимость капитала. Иначе говоря, вопрос смещается от устойчивого развития как такового к устойчивой стоимости.
Для нефтегазовых компаний такой сдвиг имеет особое значение. Их стоимость в значительной мере определяется запасами углеводородов, которые будут добываться десятилетиями, а климатическая политика и технологические изменения повышают вероятность того, что часть этих запасов не будет извлечена. Оценка компании при этом зависит от того, на каком горизонте смотрит на нее акционер. Для инвестора, рассчитывающего на краткосрочное изменение курса акций, долгосрочные риски и возможности второстепенны. Для акционера, намеренного владеть бумагами долго, они становятся главными.
Вместе с тем в российской литературе по управлению стоимостью связь между факторами устойчивого развития, горизонтом акционера и раскрытием информации нефтегазовыми компаниями остается малоизученной. Зарубежные исследования накопили значительный эмпирический материал о том, как рынок оценивает климатические и иные риски компаний, однако эти результаты не сведены в систему факторов стоимости, пригодную для принятия управленческих решений в конкретной отрасли. Цель статьи состоит в обосновании состава факторов устойчивой стоимости нефтегазовой компании и критерия их отбора, связанного с инвестиционным горизонтом акционера. Для этого уточнено понятие устойчивой стоимости, ее факторы систематизированы по каналу и горизонту влияния, их отражение проверено на отчетности трех российских нефтегазовых компаний и разработана процедура отбора факторов для раскрытия долгосрочному акционеру.
Понятие устойчивой стоимости и выбор подхода
Термин «устойчивая стоимость» используется в экономической литературе в двух значениях. В традиции управления стоимостью компании устойчивость означает прежде всего устойчивость самого процесса создания стоимости. И.В. Ивашковская определяет управление стоимостью как целенаправленный процесс достижения устойчивого положительного потока свободных денежных средств, превышающего требуемый за инвестиционный риск доход на протяжении горизонта прогнозирования [1, с. 118–119]. Устойчивость здесь характеризует стабильность экономической прибыли во времени и не связана с экологической или социальной проблематикой.
Во втором значении устойчивая стоимость связана с устойчивым развитием. С.Л. Харт и М.Б. Милштейн определяют создание устойчивой стоимости как выбор стратегий и практик, которые одновременно способствуют более устойчивому развитию и увеличивают акционерную стоимость [16, p. 57]. Их модель соединяет два измерения. Первое противопоставляет результаты сегодняшнего дня и возможности будущего роста, второе противопоставляет внутренние возможности компании и внешних стейкхолдеров. Из их сочетания авторы выводят четыре стратегии с разным результатом для акционера, а именно снижение затрат и рисков, укрепление репутации и легитимности, инновации и перепозиционирование, траекторию будущего роста [16, p. 58].
Следует отметить, что временное измерение встроено в само определение устойчивой стоимости. Две из четырех стратегий в модели Харта и Милштейна, создание чистых технологий и формирование видения устойчивого развития, относятся к «завтрашнему» бизнесу, и авторы специально оговаривают, что такие проекты плохо поддаются оценке традиционным дисконтированием денежных потоков и требуют метода реальных опционов [16, p. 65]. Таким образом, устойчивая стоимость по своей природе является категорией долгосрочного горизонта.
Для измерения устойчивой стоимости возможны два решения. Первое решение состоит в формировании самостоятельной меры, отличной от классических показателей стоимости. Такой путь предложили Ф. Фигге и Т. Хан. Их показатель устойчивой добавленной стоимости основан на альтернативных издержках и показывает, сколько дополнительной стоимости создает компания благодаря тому, что использует экологические и социальные ресурсы эффективнее эталона [12, p. 173]. Показатель опирается на концепцию сильной устойчивости (strong sustainability), требующую сохранения неизменной каждой формы капитала, а эталоном служит эффективность использования ресурса национальной экономикой [12, p. 173, 180]. Второе решение предполагает сохранение классической модели управления стоимостью и включение факторов устойчивого развития в состав ее рычагов. В этом случае фактором стоимости остается, по классическому определению, любая переменная, влияющая на стоимость компании [2], и вопрос сводится к тому, какие переменные устойчивого развития удовлетворяют этому определению.
Признавая практическую возможность обоих решений, мы отдаем предпочтение второму. Во-первых, такая мера требует сопоставления с эталоном по каждому виду воздействия, а для нефтегазовой компании, извлекающей невозобновимые ресурсы, требование сохранять неизменной каждую форму капитала трудно совместить с самой добычей. Во-вторых, И.М. Степнов и Ю.А. Ковальчук показали, что при появлении новых источников стоимости целесообразно сохранять известные модели ее создания и учитывать новые рычаги стоимости, отбирая их из множества переменных по фактическому влиянию на стоимость, а при расхождении оценок отдавать приоритет подходам, основанным на генерировании денежных потоков [3, с. 70–72]. В-третьих, такое решение позволяет использовать накопленный эмпирический материал о рыночной оценке климатических и иных рисков.
Выбранный подход не означает отказа от интересов других стейкхолдеров. Дж.В. Стулхорст показывает, что доходность акционеров выше нормальной (above-normal returns) объясняется их привилегированным положением в системе управления фирмой, а не конкурентной рыночной логикой, и что первенство акционеров вряд ли эффективно там, где стоимость создается при высокой взаимозависимости стейкхолдеров [23, p. 1490–1491]. Качество управления, обеспечивающее справедливое с точки зрения стейкхолдеров распределение прибыли, само становится источником экономической прибыли [23, p. 1509]. Для нефтегазовой компании, стоимость которой зависит от отношений с государством как собственником недр и с регионами присутствия, это означает, что распределение созданной стоимости следует рассматривать как самостоятельный фактор устойчивой стоимости. Близкую позицию занимает М. Дженсен. В его концепции «просвещенной» максимизации стоимости (enlightened value maximization) фирма учитывает интересы стейкхолдеров, а критерием выбора между ними служит максимизация долгосрочной рыночной стоимости фирмы [18, p. 16].
Итак, под устойчивой стоимостью нефтегазовой компании мы понимаем стоимость для акционеров, оцененную с учетом влияния факторов устойчивого развития на денежные потоки и стоимость капитала компании на длинном горизонте, включая риски, которые проявятся за пределами текущего горизонта планирования.
Факторы устойчивой стоимости нефтегазовой компании
Типология С.Л. Харта и М.Б. Милштейна позволяет связать стратегии устойчивого развития с результатом для акционера [16, p. 58], однако для отбора факторов устойчивой стоимости она, на наш взгляд, недостаточна. Во-первых, она группирует стратегии компании, а не переменные, влияние которых на стоимость можно проверить на рыночных данных. Во-вторых, снижение затрат и снижение рисков объединены в ней в одну группу, тогда как первое действует через денежные потоки, а второе через ставку дисконтирования. В-третьих, временное измерение в ней сведено к противопоставлению сегодняшнего и завтрашнего дня, что не позволяет сопоставить горизонт влияния фактора с горизонтом акционера. Поэтому мы заменяем стратегическую типологию систематизацией факторов по направлению, каналу и горизонту их влияния на стоимость.
Систематизация факторов устойчивой стоимости опирается на эмпирические исследования, в которых влияние переменных устойчивого развития на стоимость проверено на рыночных данных. Метаанализ Г. Фриде, Т. Буша и А. Бассена, обобщивший около 2200 первичных исследований, показал, что примерно 90% из них фиксируют неотрицательную связь показателей устойчивого развития с финансовыми результатами компаний, а на развивающихся рынках доля положительных результатов выше, чем на развитых [14, p. 210, 223]. Однако для управленческих решений важна не общая связь, а конкретный канал, через который переменная влияет на стоимость, и горизонт, на котором это влияние проявляется.
Первым фактором являются уровень и динамика выбросов парниковых газов. П. Болтон и М. Качперчик обнаружили, что акции компаний с большим объемом выбросов и более быстрым их ростом приносят более высокую доходность, что соответствует требованию инвесторов о компенсации за переходный риск [6]. На выборке из 14 400 компаний 77 стран они установили, что премия, связанная с ростом выбросов, выше в странах с более крупным энергетическим сектором, более низким уровнем развития и менее инклюзивной политической системой (less inclusive political systems) [7]. Теоретическое объяснение этой премии дают К. Хамбель и Ф. ван дер Плуг, по модели которых вероятностная смена климатической политики порождает премию за углеродоемкие активы и ускоряет переход к низкоуглеродной экономике [15]. Банки также учитывают риск климатической политики для компаний, владеющих запасами ископаемого топлива, в ставках по кредитам, особенно после 2015 г., и этот эффект сильнее для кредитов с более длинным сроком [9]. Таким образом, выбросы влияют на стоимость прежде всего через ставку дисконтирования и стоимость заемного капитала.
Вторым фактором выступает структура запасов. К. Атанасова и Э. Шварц показали на данных 572 североамериканских нефтегазовых компаний за 2000–2024 гг., что разбуренные запасы (developed reserves), то есть запасы, для извлечения которых скважины уже пробурены, по-прежнему повышают стоимость компании, тогда как прирост неразбуренных запасов (undeveloped reserves), требующих крупных вложений и длительного срока освоения, ее снижает [5, p. 1–2, 5]. Этот дисконт появился только после 2015 г., и в этот период рост неразбуренных запасов на одно стандартное отклонение связан со снижением стоимости компании примерно на 2,6% [5, p. 12]. Авторы подчеркивают, что рынок дисконтирует именно долгосрочные запасы, закладывая вероятность того, что часть из них не будет извлечена никогда, а значит, фактор действует через ожидаемые денежные потоки [5, p. 2]. Масштаб проблемы показывает оценка Г. Семенюка и соавторов, согласно которой потери от обесценивающихся активов в добыче нефти и газа при реалистичном пересмотре ожиданий превышают 1 трлн долл. США [21, p. 532]. Физическое обесценение активов по их расчетам наиболее велико в США и России, около 300 млрд долл. США в каждой из стран, а большую часть потерь несут публичные нефтегазовые компании [21, p. 534]. Под обесценивающимися активами при этом понимаются активы, понесшие непредвиденные или преждевременные списания, уценку или превращение в обязательства [8, p. 418].
Третьим фактором является результативность компании по существенным для отрасли вопросам устойчивого развития. М. Хан, Дж. Серафейм и А. Юн, сопоставив отраслевую классификацию существенности Совета по стандартам учета в области устойчивого развития (Sustainability Accounting Standards Board, SASB) с рейтингами компаний, установили, что компании с высокими оценками по существенным вопросам значимо опережают остальные по доходности акций и росту рентабельности, тогда как вложения в несущественные вопросы такого эффекта не дают [19]. Эффект реализуется на длинном горизонте, по мере того как вложения окупаются через наблюдаемые финансовые показатели [19]. Для нефтегазовой отрасли отраслевой стандарт Глобальной инициативы по отчетности (Global Reporting Initiative, GRI) GRI 11 относит к вероятно существенным темам, в частности, выбросы парниковых газов и загрязняющих веществ в атмосферу, целостность активов и предотвращение аварий, охрану труда и промышленную безопасность, отношения с местными сообществами [1].
Четвертым фактором выступают ESG-рейтинг (рейтинг по экологическим, социальным и управленческим критериям, environmental, social and governance) и качество нефинансового раскрытия, влияющие на стоимость капитала. А. Егорова на выборке из 1859 компаний 57 стран за 2014–2022 гг. показала, что повышение ESG-рейтинга увеличивает коэффициент Тобина и снижает средневзвешенную стоимость капитала компаний стран БРИКС [11, p. 5]. Автор интерпретирует этот результат как свидетельство того, что инвесторы на рынках стран БРИКС рассматривают ESG-рейтинг в качестве сигнала устойчивой стоимости [11, p. 11]. Следует, однако, учитывать, что Россия представлена в выборке лишь четырьмя компаниями [11, p. 9]. На российских данных А. Абрамов, М. Чернова и А. Щербак выявили значимое влияние рэнкингов рейтингового агентства RAEX на кредитные спреды по 2646 выпускам облигаций 328 производственных компаний и 76 финансовых организаций со второй половины 2019 г. по конец 2023 г. Компании, поднимающиеся в ESG-рэнкинге, снижают стоимость облигационных заимствований [4, p. 38], и первой причиной такого дисконта авторы называют информационную прозрачность компании [4, p. 46]. Следовательно, для российских компаний этот канал подтвержден и после 2022 г.
Пятым фактором является качество корпоративного управления и распределения созданной стоимости между стейкхолдерами. И. Фрекаутан и И.В. Ивашковская на выборке из 283 выпусков зеленых облигаций 125 компаний 16 развивающихся рынков показали, что механизмы корпоративного управления значимо влияют на доходность зеленых облигаций [13].
Шестым фактором выступает привязка вознаграждения менеджмента к показателям устойчивого развития. Р. Экклз, И. Иоанну и Дж. Серафейм установили, что в компаниях с развитыми политиками устойчивого развития совет директоров чаще формально отвечает за устойчивое развитие, а вознаграждение высшего менеджмента чаще зависит от экологических и социальных показателей [10]. Направление влияния этого фактора определяется выбором показателей. К. Атанасова и Э. Шварц обращают внимание на то, что в нефтегазовой отрасли вознаграждение руководителей исторически связывалось с объемом добычи и приростом запасов, что поощряет наращивание запасов даже при нулевой или отрицательной чистой приведенной стоимости новых проектов [5, p. 4]. Привязка вознаграждения к приросту запасов может, таким образом, разрушать устойчивую стоимость, а привязка к существенным показателям устойчивого развития способна ее создавать.
Систематизация факторов по направлению, каналу и горизонту влияния приведена в таблице 1.
Таблица 1. Факторы устойчивой стоимости нефтегазовой компании
|
Фактор
|
Направление влияния на стоимость
|
Канал влияния
|
Горизонт проявления
|
Источник
|
|
1. Уровень и динамика
выбросов парниковых газов
|
Разрушение стоимости при
высоком уровне и росте выбросов
|
Ставка дисконтирования
(премия за переходный риск), стоимость заемного капитала
|
Средне- и долгосрочный
|
[6; 7; 9; 15]
|
|
2. Структура запасов (доля
неразбуренных запасов и срок их освоения)
|
Разрушение стоимости при
приросте неразбуренных запасов
|
Ожидаемые денежные потоки
(вероятность того, что запасы не будут извлечены)
|
Долгосрочный
|
[5; 8; 21]
|
|
3. Результативность по
существенным для отрасли вопросам устойчивого развития
|
Рост стоимости при высоких
оценках
|
Ожидаемые денежные потоки и
рентабельность
|
Долгосрочный
|
[19]
|
|
4. ESG-рейтинг и качество
нефинансового раскрытия
|
Рост стоимости при
повышении рейтинга
|
Стоимость собственного и
заемного капитала
|
Среднесрочный
|
[4; 11; 14]
|
|
5. Качество корпоративного
управления и распределения созданной стоимости между стейкхолдерами
|
Рост стоимости
|
Условия совместного
создания стоимости, стоимость заемного капитала
|
Долгосрочный
|
[13; 23]
|
|
6. Привязка вознаграждения
менеджмента к показателям устойчивого развития
|
Рост стоимости при привязке
к существенным показателям, разрушение при привязке к приросту запасов
|
Согласование горизонтов
менеджмента и акционера
|
Долгосрочный
|
[1; 5; 10]
|
Шесть факторов неоднородны по своей природе. Первые три характеризуют деятельность компании и ее активы и являются факторами устойчивой стоимости в собственном смысле. Последние три, то есть ESG-рейтинг и качество раскрытия, корпоративное управление и вознаграждение менеджмента, представляют собой механизмы управления, с помощью которых компания и акционеры воздействуют на первые три фактора и на их оценку рынком. Горизонт проявления в таблице 1 мы считаем среднесрочным при сроке до пяти лет и долгосрочным при сроке свыше пяти лет.
Инвестиционный горизонт акционера как критерий отбора факторов
Из таблицы 1 видно, что большинство факторов устойчивой стоимости проявляет себя на длинном горизонте. Это ставит вопрос о том, чей горизонт следует принимать при их отборе.
Под инвестиционным горизонтом акционера (далее — горизонт акционера) мы понимаем ожидаемый срок владения акциями компании, определяющий, на каком интервале акционер оценивает ее денежные потоки и риски. В англоязычной литературе близкое понятие обозначается как горизонт инвестора (investor horizon), и по этому признаку разделяют инвесторов, в частности, Л. Старкс, П. Венкат и Ц. Чжу [22, p. 1847], а И.В. Ивашковская различает краткосрочный и долгосрочный горизонты ожиданий инвесторов [1, с. 129].
И.В. Ивашковская указывает, что расхождение интересов менеджмента и собственника может основываться на конфликте горизонтов, поскольку менеджменту, как правило, свойственен краткосрочный горизонт, а собственнику необходим долгосрочный [1, с. 122]. Концепция управления стоимостью сфокусирована именно на долгосрочных интересах собственников [1, с. 122]. Отсюда следует, что факторы, влияние которых выходит за пределы горизонта планирования менеджмента, должны отбираться с позиции акционера.
Инструментом согласования горизонтов менеджмента и акционера служит интегрированное мышление. Международная концепция интегрированной отчетности определяет его как активное рассмотрение организацией взаимосвязей между ее операционными и функциональными подразделениями и капиталами, которые она использует или на которые влияет, и указывает, что интегрированное мышление ведет к решениям, учитывающим создание стоимости в краткосрочной, среднесрочной и долгосрочной перспективе [2]. Основным адресатом интегрированного отчета концепция называет поставщиков финансового капитала [3], поэтому она согласуется с выбранным нами подходом, при котором устойчивая стоимость рассматривается с позиции акционера.
Однако акционеры неоднородны. Л. Старкс разграничивает мотивы стоимости и ценностей. Инвесторы первого типа учитывают экологические, социальные и управленческие характеристики компании потому, что они влияют на риск и доходность, а инвесторы второго типа руководствуются нефинансовыми предпочтениями [22, p. 1838–1839]. Для факторного подхода значим первый мотив, и Л. Старкс делает вывод о том, что устойчивое развитие может иметь финансовое значение прежде всего для долгосрочных инвесторов [22, p. 1865–1866]. Ссылаясь на исследование Л. Старкс, П. Венката и Ц. Чжу, она отмечает, что инвесторы с более длинным горизонтом сильнее предпочитают компании с высокими ESG-оценками и что эти предпочтения объясняются соображениями стоимости [22, p. 1847].
Эмпирическое подтверждение дают и Р. Экклз с соавторами. Компании с развитыми политиками устойчивого развития привлекают больше «преданных» (dedicated) институциональных инвесторов с низкой оборачиваемостью портфеля и меньше «транзитных» (transient) инвесторов, часто меняющих состав портфеля, а в их общении с аналитиками больше долгосрочной информации [10]. Авторы приводят пример Unilever, где после перехода к плану устойчивого развития и отказа от квартальной отчетности доля хедж-фондов в капитале за три года снизилась с 15 до 5% [10]. Г. Фриде и соавторы делают из своего метаанализа вывод о том, что ориентация на долгосрочное ответственное инвестирование должна быть важна для всех рациональных инвесторов при исполнении фидуциарных обязанностей [14, p. 227].
Вместе с тем мы не считаем, что устойчивую стоимость учитывают только долгосрочные акционеры. К. Атанасова и Э. Шварц проверили, не объясняется ли дисконт по неразбуренным запасам долей институциональных владельцев, аналитическим покрытием или ликвидностью акций, и не нашли такой зависимости [5, p. 17]. Долгосрочные риски закладывает в цену рынок в целом. Горизонт акционера определяет, следовательно, не то, будут ли учтены факторы устойчивой стоимости, а то, какие решения акционер принимает на их основе. О. Харт и Л. Зингалес показывают, что максимизация благосостояния акционеров не совпадает с максимизацией рыночной стоимости, и предлагают, чтобы менеджеры компаний и управляющие активами следовали предпочтениям инвесторов, в частности через голосование акционеров по общим направлениям корпоративной политики [17, p. 247, 270]. Л. Старкс также различает два способа воздействия акционера на компанию, «голос» (voice) и «выход» (exit), то есть влияние через голосование и взаимодействие с менеджментом и продажу акций [22, p. 1860]. П. Болтон и М. Качперчик обнаружили, что исключение компаний из портфелей институциональных инвесторов применяется лишь по интенсивности прямых выбросов в немногих заметных отраслях, включая нефтегазовую [6]. Для долгосрочного акционера нефтегазовой компании основным каналом влияния оказывается поэтому «голос», то есть голосование и взаимодействие с советом директоров.
Горизонт акционера мы рассматриваем как критерий отбора факторов устойчивой стоимости. Фактор подлежит приоритетному раскрытию долгосрочному акционеру, если его влияние на стоимость подтверждено по одному из каналов таблицы 1, если это влияние проявляется за пределами горизонта ключевых показателей эффективности менеджмента и если фактор относится к существенным для отрасли вопросам.
Материалы и методы
Проверка того, как факторы устойчивой стоимости отражаются в раскрытии российских нефтегазовых компаний, выполнена на примере публичных акционерных обществ (ПАО) «НОВАТЭК», «ЛУКОЙЛ» и «Нефтяная компания «Роснефть» (далее — ПАО «НК «Роснефть»). Выбор компаний обусловлен тем, что они относятся к крупнейшим публичным нефтегазовым компаниям России, регулярно публикуют годовые отчеты и отчеты об устойчивом развитии и различаются по структуре бизнеса и составу акционеров. Материалом послужили годовые отчеты и отчеты об устойчивом развитии компаний за 2024 и 2025 гг. Использован метод анализа содержания по единой сетке из восьми признаков. Первые три признака характеризуют горизонт компании и раскрытие факторов, связанных с запасами, а именно обеспеченность запасами, раскрытие структуры запасов по степени освоенности и раскрытие потенциальных выбросов парниковых газов, заложенных в запасах. Следующие три признака характеризуют горизонт целей и горизонт менеджмента, а именно горизонт целевых показателей в области устойчивого развития, включение этих показателей в ключевые показатели эффективности (КПЭ) и наличие долгосрочной мотивации менеджмента по критериям принципа 4.3.2 Кодекса корпоративного управления [4]. Последние два признака характеризуют заверение, а именно исполнителя, предмет и адресата заключения о заверении отчета об устойчивом развитии и наличие заверения выполнения КПЭ. Сопоставление двух последовательных лет позволяет отделить устойчивые практики раскрытия от разовых изменений. Обеспеченность запасами представляет собой отношение запасов на конец года к годовой добыче и выражается в годах, ее значения приведены по данным компаний. ПАО «НОВАТЭК» и ПАО «ЛУКОЙЛ» раскрывают доказанные запасы по правилам Комиссии по ценным бумагам и биржам США (SEC) [5], а ПАО «НК «Роснефть» раскрывает запасы категории 2P по Системе управления углеводородными ресурсами (Petroleum Resources Management System, PRMS), которая, помимо доказанных запасов, извлекаемых с вероятностью не менее 90%, включает вероятные запасы, извлекаемые с вероятностью не менее 50% [6]. Проверка выполнена со стороны раскрытия компаний, а не со стороны состава их акционеров, поскольку после 2022 г. эмитенты ограничили раскрытие структуры собственности в связи с антисанкционными мерами [4, p. 41].
Результаты и обсуждение
Результаты сопоставления приведены в таблице 2.
Таблица 2. Раскрытие факторов устойчивой стоимости и горизонтов в отчетности ПАО «НОВАТЭК», ПАО «ЛУКОЙЛ» и ПАО «НК «Роснефть» (2025 г.)
|
Признак
|
ПАО «НОВАТЭК»
|
ПАО «ЛУКОЙЛ»
|
ПАО «НК
«Роснефть»
|
|
1. Обеспеченность запасами
|
25 лет (доказанные, SEC)
|
19 лет (доказанные, SEC, Россия)
|
49 лет (категория 2P, PRMS)
|
|
2. Структура запасов по степени освоенности
|
не раскрывается
|
58% разбуренных (Россия)
|
не выявлено
|
|
3. Потенциальные выбросы парниковых газов в доказанных
запасах
|
4 785 млн т CO₂-экв.
|
не раскрываются
|
не выявлено
|
|
4. Горизонт целей в области устойчивого развития
|
2030 г. (база 2019 г.)
|
2030 г. (база 2017 г.)
|
2030 г.; углеродная нейтральность по охватам 1 и 2 к 2050
г.
|
|
5. Показатели устойчивого развития в КПЭ
|
индекс ООС, ПБ и ОТ — 10–15% КПЭ; климатические показатели
— непревышение базового года
|
интегральный КПД в области ПБ, ОТ и ОС; климатические КПД
в тестовом режиме до 2027 г.
|
связь с КПЭ правления и топ-менеджеров, вес не раскрыт
|
|
6. Долгосрочная мотивация (п. 4.3.2 Кодекса корпоративного
управления)
|
не соблюдается
|
частично соблюдается
|
соблюдается
|
|
7. Заверение отчета об устойчивом развитии (исполнитель,
предмет, адресат)
|
АО «Технологии Доверия – Аудит»; выборочная информация;
руководство группы
|
АО «Кэпт»; отчет в целом; акционеры
|
ООО «Б1 – Аудит»; существенные показатели; совет
директоров
|
|
8. Заверение выполнения КПЭ
|
не выявлено
|
не выявлено
|
проводится
|
Источник: составлено авторами по годовым отчетам и отчетам об устойчивом развитии компаний за 2024–2025 гг. (ссылки на страницы приведены в тексте).
Сопоставление горизонтов в пределах каждой компании подтверждает конфликт горизонтов, о котором пишет И.В. Ивашковская [1, с. 122]. Обеспеченность доказанными запасами составляет у ПАО «НОВАТЭК» 25 лет [7], у ПАО «ЛУКОЙЛ» 19 лет [8], а ПАО «НК «Роснефть» оценивает обеспеченность запасами категории 2P в 49 лет [9]. Целевые показатели в области устойчивого развития установлены преимущественно на 2030 г., то есть на горизонт около пяти лет, и лишь ПАО «НК «Роснефть» ставит цель достижения углеродной нейтральности по выбросам охватов 1 и 2 к 2050 г. [10]. Вознаграждение менеджмента во всех трех компаниях привязано прежде всего к годовым КПЭ. Горизонт факторов устойчивой стоимости, связанных с запасами, превышает горизонт целей в 4–10 раз, а горизонт годовой мотивации менеджмента примерно в 20–50 раз. Следует оговорить, что обеспеченность ПАО «НК «Роснефть» рассчитана по запасам категории 2P, включающей вероятные запасы, тогда как у ПАО «НОВАТЭК» и ПАО «ЛУКОЙЛ» она рассчитана только по доказанным запасам по классификации SEC, поэтому прямое сопоставление этих значений некорректно. Само расхождение классификаций затрудняет для акционера сравнение компаний по одному из ключевых факторов устойчивой стоимости. Соотношение горизонтов показано на рисунке 1.
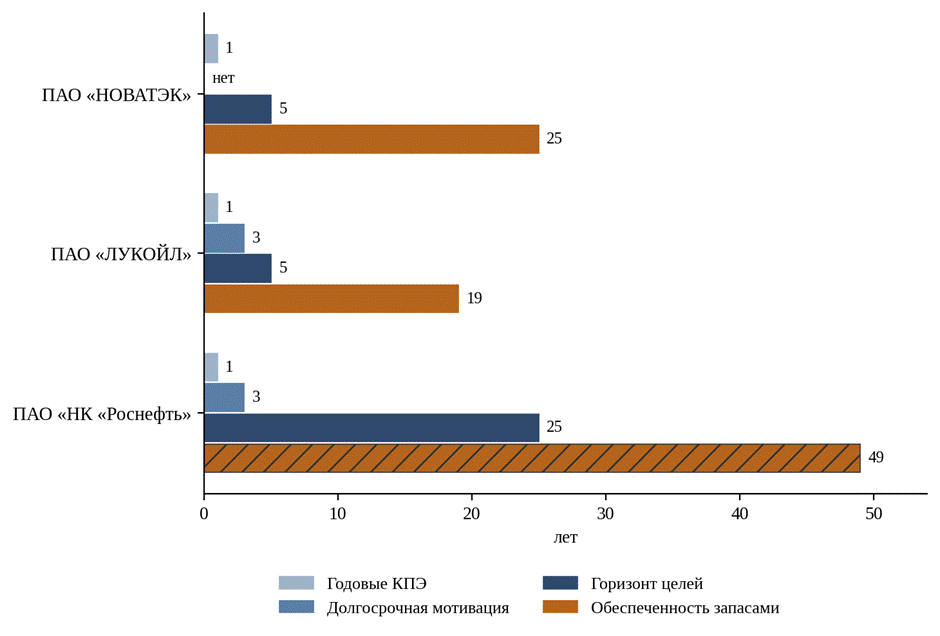
Рисунок 1. Горизонты мотивации менеджмента, целей и запасов в ПАО «НОВАТЭК», ПАО «ЛУКОЙЛ» и ПАО «НК «Роснефть», лет
Примечание. Горизонт целей — число лет от 2025 г. до срока наиболее отдаленной цели в области устойчивого развития; долгосрочная мотивация — минимальный срок по критерию п. 4.3.2 Кодекса корпоративного управления или срок действующей программы; обеспеченность запасами ПАО «НК «Роснефть» (штриховка) рассчитана по запасам категории 2P и не сопоставима напрямую с данными по доказанным запасам.
Источник: составлено авторами по годовым отчетам и отчетам об устойчивом развитии компаний за 2024–2025 гг.
Долгосрочная мотивация менеджмента, способная частично сблизить горизонты, представлена в компаниях неодинаково. ПАО «НОВАТЭК» указывает, что принцип 4.3.2 Кодекса корпоративного управления не соблюдается [11]. ПАО «ЛУКОЙЛ» оценивает его соблюдение как частичное, ссылаясь на Программу долгосрочного стимулирования ключевых работников Группы «ЛУКОЙЛ» в 2023–2025 годах, внедренную с иными условиями мотивации [12]. ПАО «НК «Роснефть» заявляет о соблюдении принципа [13]. Таким образом, инструмент, удлиняющий горизонт менеджмента хотя бы до трех лет, в полной мере формально предусмотрен лишь в одной компании из трех, но и в этом случае он остается многократно короче горизонта запасов.
Включение показателей устойчивого развития в КПЭ компании раскрывают с разной степенью конкретности. ПАО «НОВАТЭК» указывает вес индекса эффективности системы охраны окружающей среды, промышленной безопасности и охраны труда, составляющий 10–15% общего объема КПЭ топ-менеджеров [14]. При этом условием выполнения климатических показателей служит непревышение удельных выбросов по сравнению с базовым годом, а не движение к целевым значениям 2030 г. [15]. ПАО «ЛУКОЙЛ» использует мотивационный интегральный показатель в области промышленной безопасности, охраны труда и окружающей среды [16], а климатические показатели в виде пороговых значений выбросов с 2023 г. применяет в тестовом режиме и планирует принять решение об их включении в мотивацию по окончании тестового периода в 2027 г. [17]. ПАО «НК «Роснефть» сообщает о связи целевых показателей в области устойчивого развития с КПЭ и вознаграждением членов правления и топ-менеджеров, не раскрывая веса этих показателей [18].
Сопоставление долгосрочных целей в области устойчивого развития с их выполнением приведено в таблице 3.
Таблица 3. Долгосрочные цели в области устойчивого развития и их выполнение
|
Компания
|
Цель
|
База
|
2024 г.
|
2025 г.
|
Состояние
|
|
ПАО «НОВАТЭК»
|
Полезное использование ПНГ 99% к 2030 г.
|
83,3% (2019)
|
98,6%
|
98,6%
|
не достигнута
|
|
ПАО «НОВАТЭК»
|
Удельные выбросы загрязняющих веществ 0,102 т/тыс. бнэ к
2030 г.
|
0,128 (2019)
|
0,084
|
0,119
|
достигнута в 2024 г., превышена в 2025 г.
|
|
ПАО «НОВАТЭК»
|
Удельные выбросы ПГ в добыче 11,71 т CO₂-экв./тыс. бнэ к
2030 г.
|
12,58 (2019)
|
8,40
|
8,68
|
достигнута досрочно
|
|
ПАО «НОВАТЭК»
|
Удельные выбросы ПГ при производстве СПГ 0,249 т
CO₂-экв./т к 2030 г.
|
0,263 (2019)
|
0,224
|
0,240
|
достигнута досрочно
|
|
ПАО «НОВАТЭК»
|
Удельный выброс метана 9,96 т/млн бнэ к 2030 г.
|
10,44 (2019)
|
7,87
|
8,48
|
достигнута досрочно
|
|
ПАО «НОВАТЭК»
|
Доля отходов на утилизацию и обезвреживание 90% к 2030 г.
|
75% (2019)
|
95%
|
92%
|
достигнута досрочно
|
|
ПАО «ЛУКОЙЛ»
|
Сокращение выбросов ПГ (охваты 1 и 2) не менее чем на 20%
к 2017 г. к 2030 г.
|
45,1 млн т CO₂-экв. (2017)
|
36,3 (−19,5%)
|
36,1 (−20,1%)
|
достигнута досрочно
|
|
ПАО «ЛУКОЙЛ»
|
Нулевое рутинное сжигание ПНГ к 2030 г.
|
506,9 млн м³ (2017)
|
287,0 млн м³
|
252,5 млн м³
|
не достигнута
|
|
ПАО «НК «Роснефть»
|
Нулевое рутинное сжигание ПНГ к 2030 г. (использование ПНГ
по зрелым активам)
|
—
|
93,3%
|
92,2%
|
не достигнута, показатель снижается
|
|
ПАО «НК «Роснефть»
|
Углеродная нейтральность по охватам 1 и 2 к 2050 г. (выбросы
охватов 1 и 2)
|
77,2 млн т CO₂-экв. (2023)
|
80,1
|
81,7
|
выбросы растут
|
Источник: составлено авторами по отчетам об устойчивом развитии компаний за 2024–2025 гг. и справочнику показателей ПАО «ЛУКОЙЛ» за 2025 г. (ссылки на страницы приведены в тексте).
Из таблицы 3 видно, что в двух компаниях из трех долгосрочные цели в значительной части достигнуты досрочно. У ПАО «НОВАТЭК» четыре климатические и две экологические цели на период до 2030 г. утверждены советом директоров в 2020 г. при базовом 2019 г. [19], и по пяти из шести показателей цели были достигнуты уже в 2024 г., однако в отчете за 2025 г. они не пересмотрены [20]. По тем же пяти показателям результат 2025 г. хуже результата 2024 г., а по удельным выбросам загрязняющих веществ компания в 2025 г. вышла за пределы целевого значения [21]. Годовые колебания компания объясняет в общем виде запуском новых проектов, загрузкой мощностей и ремонтными работами, не связывая их с конкретными показателями [22]. ПАО «ЛУКОЙЛ» сократило выбросы парниковых газов охватов 1 и 2 на 20,1% относительно 2017 г., выполнив цель, установленную на 2030 г., и в отчете за 2025 г. эта цель сохраняется в прежней формулировке [23]. Цель нулевого рутинного сжигания попутного нефтяного газа к 2030 г. ПАО «ЛУКОЙЛ» пока не достигло, хотя объем рутинного сжигания за 2017–2025 гг. сократился примерно вдвое [24]. ПАО «НК «Роснефть», напротив, ставит наиболее отдаленную цель, углеродную нейтральность по выбросам охватов 1 и 2 к 2050 г. [25], однако выбросы охватов 1 и 2 в 2023–2025 гг. росли с 77,2 до 81,7 млн т CO₂-экв. [26], а уровень рационального использования попутного нефтяного газа по зрелым активам снизился с 93,3 до 92,2% [27]. Количественных промежуточных ориентиров, связывающих цель 2050 г. с текущими результатами, в отчете за 2025 г. не выявлено. Таким образом, цели на 2030 г. в двух компаниях досрочно достигнуты и не пересмотрены, а цель на 2050 г. в третьей компании не подкреплена промежуточными ориентирами. В обоих случаях для долгосрочного акционера целевые показатели перестают служить ориентиром будущих денежных потоков.
Раскрытие факторов, связанных с запасами, у компаний не совпадает. ПАО «ЛУКОЙЛ» раскрывает структуру доказанных запасов по степени освоенности, и на конец 2025 г. разбуренные запасы составляли 58% доказанных запасов в России [28]. В 2025 г. компания приводит запасы только по России, тогда как в 2024 г. приводила их по Группе в целом [29]. ПАО «НОВАТЭК» структуры запасов не раскрывает, но раскрывает потенциальные выбросы парниковых газов, заложенные в доказанных запасах, по показателю SASB EM-EP-420a.2, которые составили 4 785 млн т CO₂-экв. в 2025 г. [30]. В рассмотренных отчетах ПАО «НК «Роснефть» не выявлено раскрытия ни структуры запасов по степени освоенности, ни потенциальных выбросов в запасах.
Наиболее отчетливые различия выявлены в заверении. Все три компании получают заключение с ограниченной уверенностью, однако предмет и адресат заключения различаются. Заключение по отчету ПАО «НОВАТЭК» подготовлено исключительно для руководства группы, ответственность перед иными лицами прямо исключена, а заверение охватывает только выборочную информацию за отчетный год [31]. Заключение по отчету ПАО «НК «Роснефть» адресовано совету директоров и охватывает перечень существенных показателей [32]. Заключение по отчету ПАО «ЛУКОЙЛ» адресовано акционерам и охватывает отчет в целом на соответствие стандартам GRI [33]. В каждой компании адресат заключения в 2024 и 2025 гг. не менялся [34]. Кроме того, ПАО «НК «Роснефть» получает заверение отчета о реализации долгосрочной программы развития и выполнении КПЭ [35], что повышает для акционера достоверность сведений о связи вознаграждения менеджмента с результатами. Пример ПАО «ЛУКОЙЛ» показывает, что адресовать заключение акционерам российская нефтегазовая компания вполне может.
Выявленные расхождения квалифицируются как неконнективность раскрываемой информации, то есть отсутствие связи между отдельными раскрытиями компаний. Стандарт IFRS S1 (International Financial Reporting Standards) «Общие требования к раскрытию финансовой информации, связанной с устойчивым развитием» требует раскрывать информацию так, чтобы пользователи понимали связи между раскрытиями об управлении, стратегии, управлении рисками, показателях и целевых значениях, а также между раскрытиями об устойчивом развитии и финансовой отчетностью [36]. На уровне отдельной компании неконнективность проявляется в том, что целевые показатели и условия выполнения КПЭ опираются на разные ориентиры, а цели не пересматриваются после их достижения. На уровне отрасли она проявляется в том, что компании раскрывают разные наборы факторов устойчивой стоимости и используют разные классификации запасов, вследствие чего долгосрочный акционер не может сопоставить их по одним и тем же факторам. Следует оговорить, что стандарт IFRS S1 в России не применяется, и мы используем его как ориентир, а не как обязательное требование.
Полученные результаты согласуются с выводом о том, что компании с развитыми политиками устойчивого развития связывают вознаграждение менеджмента с нефинансовыми показателями и больше раскрывают нефинансовой информации [10]. Российская специфика состоит в двух обстоятельствах. Во-первых, после введения санкций и ответных мер валютного контроля роль частных инвесторов на российском рынке акций резко возросла. По данным Банка России, в 2023 г. их доля в объеме торгов акциями достигла 79%, увеличившись за год на 20 п.п. [37]. Доля в объеме торгов характеризует активность, а не срок владения, поэтому прямых данных о горизонте российских акционеров этот показатель не дает. Вместе с тем рост доли частных инвесторов означает, что в объеме торгов снизилась относительная роль институциональных инвесторов, которые в зарубежных исследованиях выступают основными носителями долгосрочного горизонта [10; 22]. Сам Банк России относит создание условий для привлечения долгосрочного финансирования к важным задачам российского финансового рынка [38]. Во-вторых, государству принадлежит значительная доля в большинстве российских компаний, имеющих ESG-рэнкинги [4, p. 41], в том числе в части крупнейших нефтегазовых компаний, а государство как собственник, согласно оценке Г. Семенюка и соавторов, несет существенную часть потерь от обесценивающихся активов [21, p. 534]. Ориентиром для государства как акционера служат национальные цели развития, установленные на период до 2030 г. и на перспективу до 2036 г., в числе которых названо экологическое благополучие [39]. Для государства отдельные факторы устойчивой стоимости, прежде всего выбросы и обращение с отходами, связаны, следовательно, не только со стоимостью компании, но и с национальными приоритетами. Горизонт государства как акционера и его мотивы требуют отдельного исследования.
Процедура отбора факторов устойчивой стоимости для раскрытия
С учетом полученных результатов предлагается процедура отбора факторов устойчивой стоимости для раскрытия долгосрочному акционеру. Процедура включает шесть последовательных действий.
1. Составление перечня переменных устойчивого развития по отраслевым стандартам существенности [40] и по перечню существенных тем, утвержденному советом директоров компании.
2. Отнесение каждой переменной к каналу влияния на стоимость (ожидаемые денежные потоки, ставка дисконтирования, стоимость заемного капитала) с опорой на эмпирические данные о рыночной оценке. Переменные, для которых канал влияния не подтвержден, остаются в общем нефинансовом раскрытии, но не включаются в состав факторов устойчивой стоимости.
3. Определение горизонта проявления влияния каждой переменной и сопоставление его с горизонтом ключевых показателей эффективности менеджмента. Переменные, влияние которых выходит за пределы этого горизонта, получают приоритет при раскрытии акционерам.
4. Группировка переменных на базовые переменные, драйверы роста стоимости и драйверы ее разрушения по аналогии с процедурой, предложенной И.М. Степновым и Ю.А. Ковальчук для цифровых бизнес-моделей, в которой выделяется также группа факторов организационных изменений [3, с. 72], и выделение ключевых факторов устойчивой стоимости. При невозможности однозначно отнести переменную к группе следует вернуться ко второму действию и уточнить канал ее влияния.
5. Закрепление ключевых факторов в ключевых показателях эффективности менеджмента и в целевых показателях с правилом пересмотра цели после ее достижения и с увязкой условий выполнения КПЭ с целевыми показателями.
6. Раскрытие ключевых факторов акционерам с указанием горизонта целевых показателей и с заверением, заключение по которому адресовано акционерам, а не только руководству.
Применение процедуры к рассмотренным компаниям показано в таблице 4.
Таблица 4. Применение процедуры отбора факторов устойчивой стоимости к рассмотренным компаниям
|
Действие процедуры
|
Результат для рассмотренных компаний
|
|
1. Перечень переменных
|
Все три компании определяют
существенные темы с опорой на стандарты GRI, что позволяет сформировать
перечень по GRI 11 и таблице 1
|
|
2. Канал влияния
|
Для выбросов и структуры
запасов канал влияния подтвержден эмпирическими исследованиями (табл. 1)
|
|
3. Горизонт влияния
|
Горизонт факторов,
связанных с запасами (19–49 лет), многократно превышает горизонт годовых КПЭ
и долгосрочной мотивации (не более трех лет), поэтому эти факторы получают
приоритет при раскрытии
|
|
4. Группировка
|
Выбросы и прирост
неразбуренных запасов относятся к драйверам разрушения стоимости,
результативность по существенным темам — к драйверам ее роста
|
|
5. Закрепление в КПЭ и
целях
|
У ПАО «НОВАТЭК» и ПАО
«ЛУКОЙЛ» цели на 2030 г. достигнуты досрочно и требуют пересмотра; условия
климатических КПЭ ПАО «НОВАТЭК» требуют увязки с целями 2030 г.;
климатические КПД ПАО «ЛУКОЙЛ» пока не включены в мотивацию
|
|
6. Раскрытие и заверение
|
Требуется единообразное
раскрытие обеспеченности, структуры запасов и потенциальных выбросов в
запасах; практика ПАО «ЛУКОЙЛ» показывает возможность адресовать заключение о
заверении акционерам
|
Следует подчеркнуть, что процедура не может быть применена в обобщенном виде и требует адаптации к конкретной компании с учетом структуры ее запасов, состава акционеров и регуляторных условий.
Заключение
Проведенное исследование позволяет сделать следующие выводы. Во-первых, термин «устойчивая стоимость» имеет в экономической литературе два значения, и для управления стоимостью нефтегазовой компании целесообразно трактовать факторы устойчивого развития как драйверы роста и разрушения стоимости в рамках классической модели. Во-вторых, систематизированы шесть факторов устойчивой стоимости нефтегазовой компании, большинство из которых влияет на стоимость на длинном горизонте через ожидаемые денежные потоки или стоимость капитала. В-третьих, горизонт акционера выступает критерием отбора этих факторов для раскрытия, при этом долгосрочные риски закладывает в цену рынок в целом, а горизонт определяет прежде всего способ воздействия акционера на компанию. В-четвертых, сопоставление ПАО «НОВАТЭК», ПАО «ЛУКОЙЛ» и ПАО «НК «Роснефть» подтвердило конфликт горизонтов в числах. Горизонт запасов составляет от 19 до 49 лет, горизонт целей в основном ограничен 2030 г., а мотивация менеджмента привязана к годовым показателям и лишь в одной компании в полной мере дополнена долгосрочной программой по критериям Кодекса корпоративного управления. В-пятых, компании раскрывают разные наборы факторов устойчивой стоимости и по-разному адресуют заключение о заверении, от руководства до акционеров, что свидетельствует о неконнективности раскрытия на уровне отрасли.
Статья носит исследовательский характер и не претендует на полный охват факторов устойчивой стоимости. Перспективы дальнейших исследований связаны с расширением ряда лет и числа компаний, с количественной оценкой горизонта раскрытия по текстам отчетов и материалов для инвесторов, по аналогии с тем, как З. Саутнер и соавторы оценивают подверженность компаний климатическим рискам по текстам их телефонных конференций с аналитиками [20] и с изучением горизонта государства как акционера.
[1]GRI 11: Oil and Gas Sector 2021 / Global Sustainability Standards Board. Amsterdam: Global Reporting Initiative, 2021. P. 13, 20, 30, 32, 44.
[2]International <IR> Framework. January 2021 / International Integrated Reporting Council. 2021. URL: https://integratedreporting.org/wp-content/uploads/2021/01/InternationalIntegratedReportingFramework.pdf (дата обращения: 24.09.2026).
[3]International <IR> Framework. January 2021 / International Integrated Reporting Council. 2021. URL: https://integratedreporting.org/wp-content/uploads/2021/01/InternationalIntegratedReportingFramework.pdf (дата обращения: 24.09.2026).
[4]Кодекс корпоративного управления : письмо Банка России от 10.04.2014 № 06-52/2463 «О Кодексе корпоративного управления». Доступ из справ.-правовой системы «КонсультантПлюс».
[5]Modernization of Oil and Gas Reporting : Final Rule / U.S. Securities and Exchange Commission. Release No. 33-8995. 2008 ; 17 CFR § 210.4-10.
[6]Petroleum Resources Management System (PRMS). Revised June 2018 / Society of Petroleum Engineers [et al.]. 2018.
[7]Годовой отчет 2025 / ПАО «НОВАТЭК». 2026. С. 23. URL: https://www.novatek.ru/ (дата обращения: 25.09.2026).
[8]Годовой отчет за 2025 год / ПАО «ЛУКОЙЛ». 2026. С. 3. URL: https://lukoil.ru/ (дата обращения: 25.09.2026).
[9]Годовой отчет 2025 / ПАО «НК «Роснефть». 2026. С. 15. URL: https://www.rosneft.ru/ (дата обращения: 25.09.2026).
[10]Отчет об устойчивом развитии 2024 / ПАО «НК «Роснефть». 2025. С. 114. URL: https://www.rosneft.ru/ (дата обращения: 25.09.2026).
[11]Годовой отчет 2025 / ПАО «НОВАТЭК». 2026. С. 112. URL: https://www.novatek.ru/ (дата обращения: 25.09.2026).
[12]Годовой отчет за 2025 год / ПАО «ЛУКОЙЛ». 2026. С. 114–115. URL: https://lukoil.ru/ (дата обращения: 25.09.2026).
[13]Годовой отчет 2025 / ПАО «НК «Роснефть». 2026. С. 123. URL: https://www.rosneft.ru/ (дата обращения: 25.09.2026).
[14]Отчет об устойчивом развитии 2024 / ПАО «НОВАТЭК». 2025. С. 37. URL: https://www.novatek.ru/ (дата обращения: 25.09.2026). Отчет об устойчивом развитии 2025 / ПАО «НОВАТЭК». 2026. С. 34. URL: https://www.novatek.ru/ (дата обращения: 25.09.2026).
[15]Отчет об устойчивом развитии 2025 / ПАО «НОВАТЭК». 2026. С. 34. URL: https://www.novatek.ru/ (дата обращения: 25.09.2026).
[16]Отчет об устойчивом развитии Группы «ЛУКОЙЛ» за 2025 год / ПАО «ЛУКОЙЛ». 2026. С. 22. URL: https://lukoil.ru/ (дата обращения: 25.09.2026).
[17]Отчет об устойчивом развитии Группы «ЛУКОЙЛ» за 2024 год / ПАО «ЛУКОЙЛ». 2025. С. 33. URL: https://lukoil.ru/ (дата обращения: 25.09.2026).
[18]Отчет об устойчивом развитии 2025 / ПАО «НК «Роснефть». 2026. С. 17. URL: https://www.rosneft.ru/ (дата обращения: 25.09.2026).
[19]Отчет об устойчивом развитии 2025 / ПАО «НОВАТЭК». 2026. С. 20. URL: https://www.novatek.ru/ (дата обращения: 25.09.2026).
[20]Отчет об устойчивом развитии 2024 / ПАО «НОВАТЭК». 2025. С. 22. URL: https://www.novatek.ru/ (дата обращения: 25.09.2026). Отчет об устойчивом развитии 2025 / ПАО «НОВАТЭК». 2026. С. 21. URL: https://www.novatek.ru/ (дата обращения: 25.09.2026).
[21]Отчет об устойчивом развитии 2025 / ПАО «НОВАТЭК». 2026. С. 21. URL: https://www.novatek.ru/ (дата обращения: 25.09.2026).
[22]Отчет об устойчивом развитии 2025 / ПАО «НОВАТЭК». 2026. С. 20. URL: https://www.novatek.ru/ (дата обращения: 25.09.2026).
[23]Отчет об устойчивом развитии Группы «ЛУКОЙЛ» за 2025 год / ПАО «ЛУКОЙЛ». 2026. С. 57. URL: https://lukoil.ru/ (дата обращения: 25.09.2026). Справочник показателей в области устойчивого развития (приложение 6 к Отчету об устойчивом развитии Группы «ЛУКОЙЛ» за 2025 год). Лист «Климат». URL: https://lukoil.ru/ (дата обращения: 25.09.2026).
[24]Справочник показателей в области устойчивого развития (приложение 6 к Отчету об устойчивом развитии Группы «ЛУКОЙЛ» за 2025 год). Лист «Климат». URL: https://lukoil.ru/ (дата обращения: 25.09.2026).
[25]Отчет об устойчивом развитии 2024 / ПАО «НК «Роснефть». 2025. С. 114. URL: https://www.rosneft.ru/ (дата обращения: 25.09.2026).
[26]Отчет об устойчивом развитии 2025 / ПАО «НК «Роснефть». 2026. С. 184–185. URL: https://www.rosneft.ru/ (дата обращения: 25.09.2026).
[27]Отчет об устойчивом развитии 2024 / ПАО «НК «Роснефть». 2025. С. 124–125. URL: https://www.rosneft.ru/ (дата обращения: 25.09.2026). Отчет об устойчивом развитии 2025 / ПАО «НК «Роснефть». 2026. С. 138–139. URL: https://www.rosneft.ru/ (дата обращения: 25.09.2026).
[28]Годовой отчет за 2025 год / ПАО «ЛУКОЙЛ». 2026. С. 3. URL: https://lukoil.ru/ (дата обращения: 25.09.2026).
[29]Годовой отчет за 2024 год / ПАО «ЛУКОЙЛ». 2025. С. 3. URL: https://lukoil.ru/ (дата обращения: 25.09.2026).
[30]Отчет об устойчивом развитии 2025 / ПАО «НОВАТЭК». 2026. С. 206. URL: https://www.novatek.ru/ (дата обращения: 25.09.2026).
[31]Отчет об устойчивом развитии 2025 / ПАО «НОВАТЭК». 2026. С. 231. URL: https://www.novatek.ru/ (дата обращения: 25.09.2026).
[32]Отчет об устойчивом развитии 2025 / ПАО «НК «Роснефть». 2026. С. 182. URL: https://www.rosneft.ru/ (дата обращения: 25.09.2026).
[33]Отчет об устойчивом развитии Группы «ЛУКОЙЛ» за 2025 год / ПАО «ЛУКОЙЛ». 2026. С. 223. URL: https://lukoil.ru/ (дата обращения: 25.09.2026).
[34]Отчет об устойчивом развитии 2024 / ПАО «НОВАТЭК». 2025. С. 244–245. URL: https://www.novatek.ru/ (дата обращения: 25.09.2026). Отчет об устойчивом развитии 2024 / ПАО «НК «Роснефть». 2025. С. 222. URL: https://www.rosneft.ru/ (дата обращения: 25.09.2026). Отчет об устойчивом развитии Группы «ЛУКОЙЛ» за 2024 год / ПАО «ЛУКОЙЛ». 2025. С. 224. URL: https://lukoil.ru/ (дата обращения: 25.09.2026).
[35]Годовой отчет 2024 / ПАО «НК «Роснефть». 2025. С. 7. URL: https://www.rosneft.ru/ (дата обращения: 25.09.2026). Годовой отчет 2025 / ПАО «НК «Роснефть». 2026. С. 9. URL: https://www.rosneft.ru/ (дата обращения: 25.09.2026).
[36]IFRS S1 General Requirements for Disclosure of Sustainability-related Financial Information / International Sustainability Standards Board. London: IFRS Foundation, 2023. Para. 21. URL: https://www.ifrs.org/content/dam/ifrs/publications/html-standards-issb/english/2023/issued/issbs1.html (дата обращения: 25.09.2026).
[37]Обзор рисков финансовых рынков. № 2 (83). Февраль 2024 / Банк России. М., 2024. С. 12. URL: https://cbr.ru/collection/collection/file/48958/orfr_2024-02.pdf (дата обращения: 25.09.2026).
[38]Обзор рисков финансовых рынков. № 2 (83). Февраль 2024 / Банк России. М., 2024. С. 12. URL: https://cbr.ru/collection/collection/file/48958/orfr_2024-02.pdf (дата обращения: 25.09.2026).
[39]О национальных целях развития Российской Федерации на период до 2030 года и на перспективу до 2036 года : Указ Президента Российской Федерации от 07.05.2024 № 309. Доступ из справ.-правовой системы «КонсультантПлюс».
[40]GRI 11: Oil and Gas Sector 2021 / Global Sustainability Standards Board. Amsterdam: Global Reporting Initiative, 2021.
Страница обновлена: 28.09.2026 в 15:54:00
Ustoychivaya stoimost neftegazovyh kompaniy v kontekste investitsionnogo gorizonta aktsionera
Stepnov I.M., Marina E.D.Journal paper
Leadership and Management
Volume 13, Number 10 (October 2026)