
Региональная дифференциация цен производителей продукции лесопромышленного комплекса России
Ефимова М.В.1 
1 Российский экономический университет им. Г.В. Плеханова, Москва, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 12 (Декабрь 2026)
Аннотация:
Статья посвящена анализу ценовой динамики на продукцию лесопромышленного комплекса России и оценке ее региональной дифференциации. Исследование проведено на ежемесячных данных о средних ценах производителей за период с января 2017 по октябрь 2023 годf по 52 товарным позициям в разрезе восьми федеральных округов. Для 22 позиций, представленных не менее чем в пяти федеральных округах, рассчитаны коэффициенты вариации цен; по шести федеральных округам построен индекс относительного уровня цен, опирающийся на набор одинаковых товарных позиций, который используется для сопоставления цен между федеральными округами и Россией в целом, и проверены гипотезы сигма- и бета-конвергенции. Разброс цен между федеральными округами составляет в среднем 43%. За семь лет он существенно сократился: отношение цен наиболее дорогого и наиболее дешевого округов снизилось с 2,10 до 1,48 раза, стандартное отклонение логарифма индекса сократилось с 0,288 до 0,154. В рамках исследования выявлена устойчивость состава федеральных округов с низкими и высокими ценами на продукцию лесопромышленного комплекса на всем интервале наблюдения, что обосновывается коэффициентом конкордации Кендалла, равному 0,827. Установлено также, что позиции с внешним ценовым ориентиром и позиции локального спроса образуют два ценовых режима с различающейся дисперсией
Ключевые слова: цены производителей, лесопромышленный комплекс, межрегиональная дифференциация, конвергенция цен, федеральные округа
JEL-классификация: R12, R32, L73, Q23, C53
Введение
Лесные ресурсы выступают в качестве важной основы для множества промышленных сфер. Лесная продукция играет ключевую роль как в хозяйственной деятельности, так и в конечном потреблении. Актуальность темы определяется неоднородностью цен на продукцию лесопромышленного комплекса на территории России, что обусловлено особенностями ресурсной базы, структурой производства, транспортной доступностью и условиями реализации. В период с 2021 по 2023 годы лесопромышленный комплекс России прошел ценовой пик, утрату европейского направления сбыта и переориентацию товарных потоков на восточные рынки. Подобная концентрация структурных сдвигов во времени создает благоприятные условия для их количественного анализа.
Сложившаяся практика описания этой динамики ограничивается общероссийским либо мировым уровнем. Между тем размещение лесопромышленного комплекса по территории страны крайне неравномерно, и единый ценовой сигнал воспринимается регионами по-разному: различаются структура переработки, транспортное плечо, доля экспорта в структуре сбыта. Масштаб возникающего межрегионального расхождения цен и его устойчивость во времени количественной оценки до сих пор не получили. Именно от нее, однако, зависит, допустимо ли использовать среднероссийские ценовые ориентиры при обосновании управленческих решений на региональном уровне.
Отставание эффективности функционирования ЛПК России от развитых лесопромышленных стран проявляется в значительном разрыве уровня добавленной стоимости продукции перерабатывающих отраслей, в которой преобладают товары низких переделов: пиломатериалы естественной влажности, устаревшие виды плитной и бумажной продукции. Проблемы неэффективного функционирования ЛПК обусловлены многими взаимосвязанными факторами: существенным дефицитом инвестиций, недостаточным развитием инфраструктуры, использованием устаревшего оборудования и др.
Исследование нацелено на измерение масштаба и динамику межрегиональной дифференциации цен производителей продукции ЛПК в 2017–2023 годах и выяснить, сближаются ли территориальные уровни цен.
Для достижения предполагаемого результата автору было важно:
- сформировать сопоставимый массив региональных ценовых рядов на основе данных информационно-аналитического портала «Лесонлайн»;
- оценить масштаб дифференциации цен по федеральным округам Российской Федерации и ее динамику;
- построить индекс относительного уровня цен федерального округа и проверить на нем гипотезы сигма- и бета-конвергенции;
- оценить устойчивость пространственной ранговой структуры;
- выделить сегменты продукции с различающимся режимом ценообразования; соотнести полученную картину с прогнозными оценками на ближайший год.
Дифференциация цен производителей продукции лесопромышленного комплекса в разрезе федеральных округов России впервые оценена количественно на сплошном массиве товарных позиций и разложена на две самостоятельные составляющие, такие как масштаб ценовых разрывов и их пространственная конфигурация. Автором показано, что эти составляющие ведут себя по-разному, так как масштаб сокращается, а конфигурация сохраняется.
Обзор литературы
Исследования ценообразования в лесном комплексе России опираются на прочную методическую традицию. Системное изложение теории и практики отраслевого ценообразования дано В. И. Мосягиным [1], им же предложены приемы элиминирования при анализе факторов цены [2] и рассмотрены особенности ценообразования в целлюлозно-бумажном производстве [3]. Более ранняя работа В. А. Слепова и В. Г. Князева [4] заложила отраслевую классификацию цен, которая используется до сих пор. Н. А. Моисеев [5] разработал методические рекомендации по определению рыночной стоимости древесины на корню, связав ценовой механизм с задачами устойчивого лесоуправления. Сопоставимый зарубежный опыт оценки стоимости леса на корню описан В. Н. Петровым и Т. Е. Катковой на материале Финляндии [6].
Факторная сторона вопроса разрабатывалась Т. Г. Рябовой с соавторами [7], где выделены детерминанты стоимости лесоматериалов, и И. В. Евсеевой и А. Н. Махаловым [8], зафиксировавшими основные тенденции отраслевого ценообразования. З. И. Фетищева и И. Н. Назаренко рассмотрели проблемы ценообразования в ЛПК [9] и влияние инфляции на ценовую политику предприятий сектора [10]. Затратная составляющая цены детально проанализирована Е. С. Замбржицкой и Е. Ю. Щепотьевой [11]. Отраслевой анализ лесозаготовительного звена выполнен М. В. Сергеевой [12], общая экономическая диагностика отрасли — В. Т. Панченко [13]. Теоретические основания ценообразования систематизированы П. Н. Шуляком [14].
Связь внутренних цен с внешней конъюнктурой изучена подробнее всего. А. В. Пластинин и О. П. Сушко обнаружили совмещенную динамику цен на целлюлозу и пиломатериалы [15], О. П. Сушко показала согласованность внутренних, экспортных и мировых цен лесопродукции [16] и проследила общие ценовые тренды на лесные товары [17]. Конъюнктура мирового рынка лесоматериалов в ее связи с российским экспортом рассмотрена Л. В. Кривокоченко [18]. Сравнительный анализ лесопромышленных комплексов лесообеспеченных стран проведен О. П. Сушко и М. В. Ефимовой [19]. Трансформация цепочек добавленной стоимости в отрасли описана В. И. Григорьевым и Н. А. Ермаковой [20], зависимость отраслевой эффективности от форм собственности — Д. А. Литвиным и Г. В. Давыдовой [21].
Прогнозный инструментарий для отраслевых ценовых рядов развивается в русле классической методологии Бокса и Дженкинса [22]. Гибридные схемы, сочетающие линейную и нелинейную компоненты ряда, предложены M. Khashei и M. Bijari [23]. Применительно к лесопродукции модели ARIMA реализованы в работах О. П. Сушко и М. В. Ефимовой [24]; эвристический подход к прогнозной оценке развития лесного комплекса рассмотрен О. П. Сушко [25], финансовые инструменты торговли лесными товарами — в ее же работе [26].
Региональный срез проблемы разрабатывался в основном вне лесной тематики. Наиболее близкая к настоящему исследованию по постановке работа Ю. Н. Перевышина, С. Г. Синельникова-Мурылева и П. В. Трунина [27] показала на данных 76 регионов за 2000–2015 годы, что различия потребительских цен между российскими регионами достигают двукратных и объясняются эффектом Балассы — Самуэльсона, издержками межрегиональной торговли и уровнем монополизации розничной торговли. Модель автора объясняет 70–80% вариации региональных цен. Отдельные региональные рынки лесобумажной продукции изучались О. Медведевой [28], особенности ценообразования в ЛПК отдельных субъектов — Э. У. Османовой и А. В. Кулаковой [29].
Материалы и методы
Информационную базу исследования составил ежемесячный массив средних цен производителей продукции лесного комплекса, публикуемый информационно-аналитическим порталом «Лесонлайн» [30]. Наблюдения охватывают период с января 2017 по октябрь 2023 года и включают 52 товарные позиции в разрезе восьми федеральных округов и Российской Федерации в целом.
Позиции измеряются в разных единицах (плотный кубический метр, кубический метр, квадратный метр, тонна, штука, тысяча штук, тысяча рулонов, условный ящик), что исключает прямое сравнение уровней цен между позициями. Внутри одной позиции единица измерения единообразна во всех округах, поэтому сопоставления федеральных округов по данному показателю корректны.
Для оценки ценовой дифференциации отобраны 22 товарные позиции, представленные не менее чем в пяти федеральных округах. Коэффициент вариации рассчитывался для каждой пары «позиция – месяц» при наличии данных минимум по четырем округам; всего получен 1 441 срез.
Для сравнения уровня цен использован сводный индекс, рассчитанный как среднее геометрическое отношений региональных цен к среднероссийским по фиксированной товарной корзине. В нее вошли позиции, представленные в округе и России на протяжении всего периода исследования. Корзины (набор позиций продукции лесопромышленного комплекса) сформированы для шести округов, для ПФО (28 позиций), ЦФО (26 позиций), СЗФО (24 позиции), СФО (19 позиций), ДФО (7 позиций) и УФО (7 позиций). Для СКФО и ЮФО индекс не рассчитывался из-за недостаточного числа наблюдений.
Конвергенция оценивалась по показателям σ- и β-конвергенции. Пространственная устойчивость ценовой структуры определялась с помощью ранговой корреляции Спирмена и коэффициента конкордации Кендалла. Различия между сегментами продукции проверялись критерием Манна — Уитни.
Результаты исследования
На рисунке 1 собрана помесячная динамика по четырем укрупненным группам. Каждый ряд нормирован на свой средний уровень 2017 года; внутри группы взята медиана индексов входящих в нее позиций.
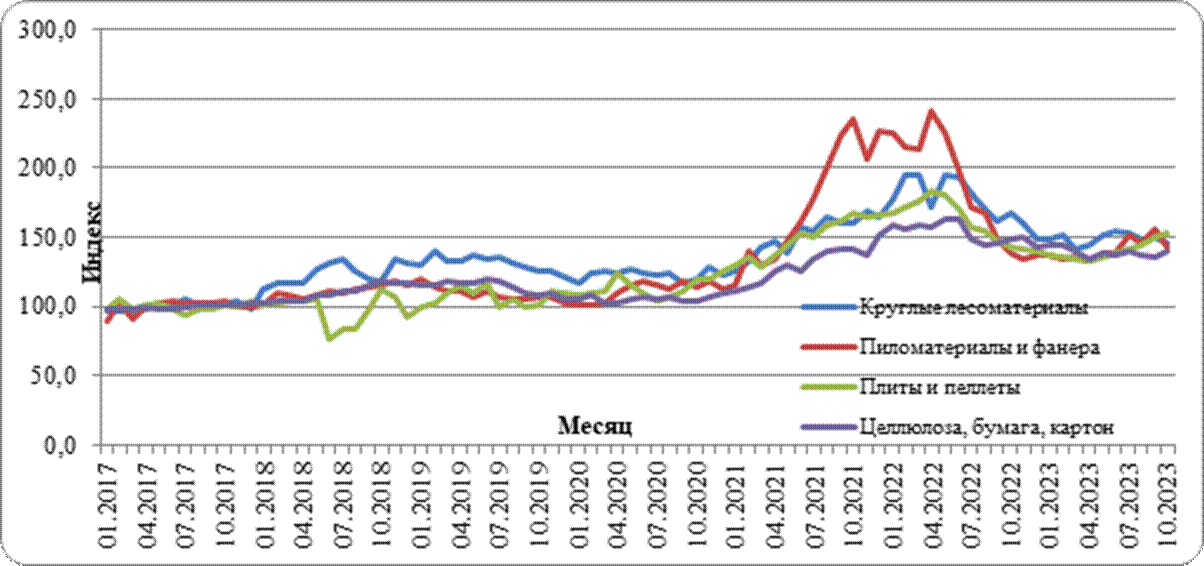
Рисунок 1 — Индексы цен производителей продукции ЛПК по группам, Российская Федерация, январь 2017 — октябрь 2023 гг.
Источник: составлено автором по данным информационно-аналитического портала «Лесонлайн».
Первая фаза продолжается до середины 2020 года и характеризуется слабой динамикой, где цены на круглые лесоматериалы удерживаются в диапазоне 115-140 % к уровню 2017 года, остальные группы находятся в пределах 100–120 %. Вторая фаза короткая и интенсивная, ее пик приходится на вторую половину 2021 года и первый квартал 2022 года; наибольший прирост показывают пиломатериалы и фанера, индекс группы превышает 235 %. Третья фаза представляет собой спад, начавшийся весной 2022 года; к октябрю 2023 года все четыре группы сходятся в узком интервале 140–152 %.
Наиболее содержательным представляется расхождение траекторий на фазе спада изучаемого динамического ряда. Для его анализа период в таблице 1 разделен на подъем (2017–2021) и коррекцию (2021–2023).
Таблица 1 — Изменение цен производителей по группам продукции ЛПК, Российская Федерация, медиана по позициям группы, %
|
Группа продукции
|
Позиций
|
2017–2021
|
2021–2023
|
2017–2023
|
|
Лесозаготовка, круглые
лесоматериалы
|
12
|
+55,3
|
−7,0
|
+49,9
|
|
Пиломатериалы и фанера
|
3
|
+75,5
|
−8,2
|
+41,2
|
|
Плиты и топливные гранулы
|
3
|
+49,6
|
−6,3
|
+40,1
|
|
Строительные и столярные
изделия
|
7
|
+43,5
|
+40,8
|
+112,8
|
|
Деревянная тара
|
2
|
+68,5
|
+46,7
|
+56,5
|
|
Мебель
|
4
|
+59,9
|
+2,8
|
+41,1
|
|
Целлюлоза, бумага, картон
|
16
|
+33,3
|
−3,6
|
+40,7
|
|
Оборудование и прочее
|
3
|
+39,3
|
+7,6
|
+47,6
|
После 2021 года сырьевые и полуфабрикатные группы, ориентированные на внешний сбыт, демонстрируют снижение. Так, круглые лесоматериалы теряют 7,0%, пиломатериалы и фанера 8,2%, плиты и топливные гранулы 6,3%, целлюлоза, бумага и картон 3,6%. Продукция конечных переделов, ориентированная на внутренний спрос, в тот же период продолжает дорожать. Например, строительные и столярные изделия прибавили в стоимости 40,8 %, цены на деревянную тару увеличилась на 46,7 %. По итогам семи лет строительные изделия подорожали более чем в два раза, тогда как медиана сырьевых групп выросла примерно в 1,5 раза.
При укрупненном разделении на сырье и продукцию переработки медианный прирост за 2017-2021 годы составил 55,3 % по сырьевым позициям против 43,0 % по переработке, за 2021–2023 годы сырье потеряло 7,0%, тогда как переработка прибавила 2,8 %.
Сезонность заметна прежде всего у продукции с выраженным отопительным или строительным циклом. Амплитуда средней сезонной волны составляет 18,4 % у топливных гранул (максимум в ноябре, минимум в июле) и 18,3 % у топливной древесины (максимум в сентябре). У фанеры амплитуда 9,3%, у хвойного пиловочника 8,5 %, у хвойных пиломатериалов 6,5 %, у древесной целлюлозы 4,7 %.
На рисунке 2 представлены коэффициент вариации по позициям и стандартное отклонение логарифма индекса, отражающие разброс показателей.
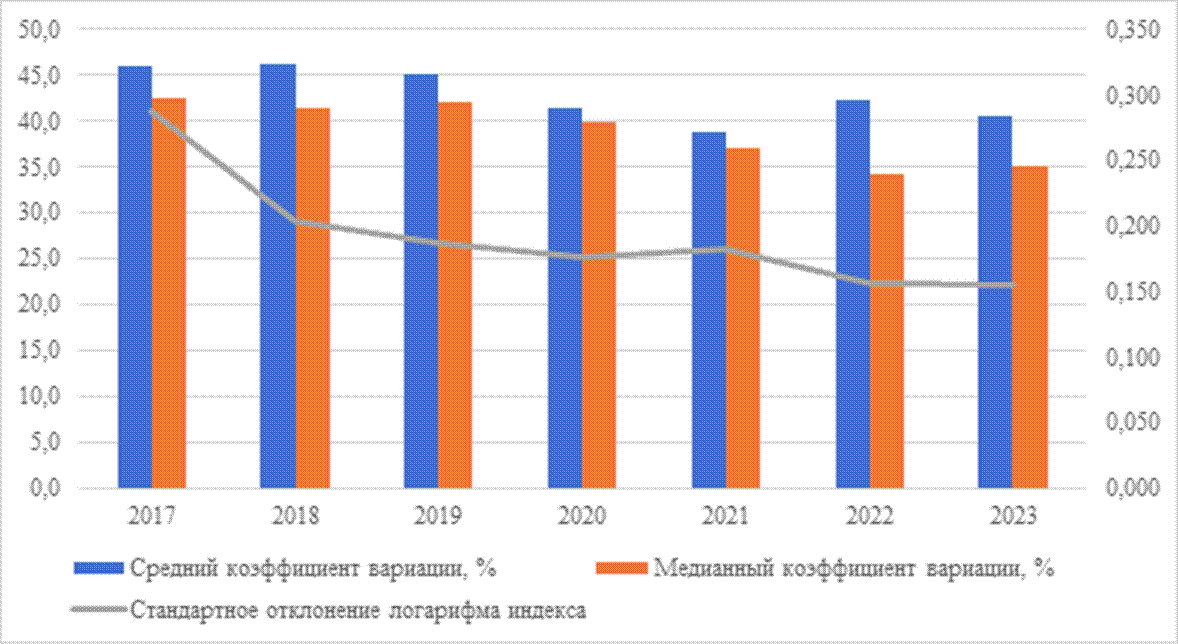
Рисунок 2 — Динамика дифференциации цен на продукцию ЛПК по федеральным округам Российской Федерации, 2017–2023 гг.
Источник: рассчитано автором по данным информационно-аналитического портала «Лесонлайн».
Средний коэффициент вариации за семь лет опустился с 46% до 40,5%, медианный упал с 42,6% до 35,2%. В 2022 году наблюдалось снижение до 42,3 %.
Более спокойную картину демонстрирует индекс уровня цен округов (таблица 2).
Отношение цен в федеральных округах с наиболее дешевыми и дорогими ценами на продукцию лесопромышленного комплекса сократилось с 2,10 до 1,48 раза. Стандартное отклонение логарифма индекса упало почти вдвое, с 0,288 до 0,154, линейный тренд составляет -0,0177 в год при p = 0,016 и коэффициенте детерминации 0,716. Гипотеза сигма-конвергенции подтверждается.
Таблица 2 — Индекс относительного уровня цен производителей продукции ЛПК по федеральным округам (Российская Федерация = 1,00)
|
Федеральный округ
|
Позиций в корзине
|
2017
|
2018
|
2019
|
2020
|
2021
|
2022
|
2023
|
|
Дальневосточный
|
7
|
1,680
|
1,368
|
1,420
|
1,336
|
1,351
|
1,292
|
1,344
|
|
Северо-Западный
|
24
|
1,139
|
1,118
|
1,158
|
1,147
|
1,120
|
1,225
|
1,178
|
|
Уральский
|
7
|
1,230
|
1,047
|
0,953
|
1,048
|
0,881
|
0,953
|
1,008
|
|
Сибирский
|
19
|
0,800
|
0,755
|
0,840
|
0,825
|
0,841
|
0,897
|
0,983
|
|
Приволжский
|
28
|
0,866
|
0,985
|
0,946
|
0,886
|
0,919
|
0,906
|
0,916
|
|
Центральный
|
26
|
0,839
|
0,884
|
0,983
|
0,970
|
0,904
|
1,008
|
0,911
|
|
Отношение максимума к
минимуму, раз
|
—
|
2,100
|
1,812
|
1,691
|
1,619
|
1,606
|
1,441
|
1,476
|
|
Стандартное отклонение логарифма
индекса
|
—
|
0,288
|
0,203
|
0,187
|
0,176
|
0,182
|
0,157
|
0,154
|
Рисунок 3 показывает, за счет каких округов произошло сближение.
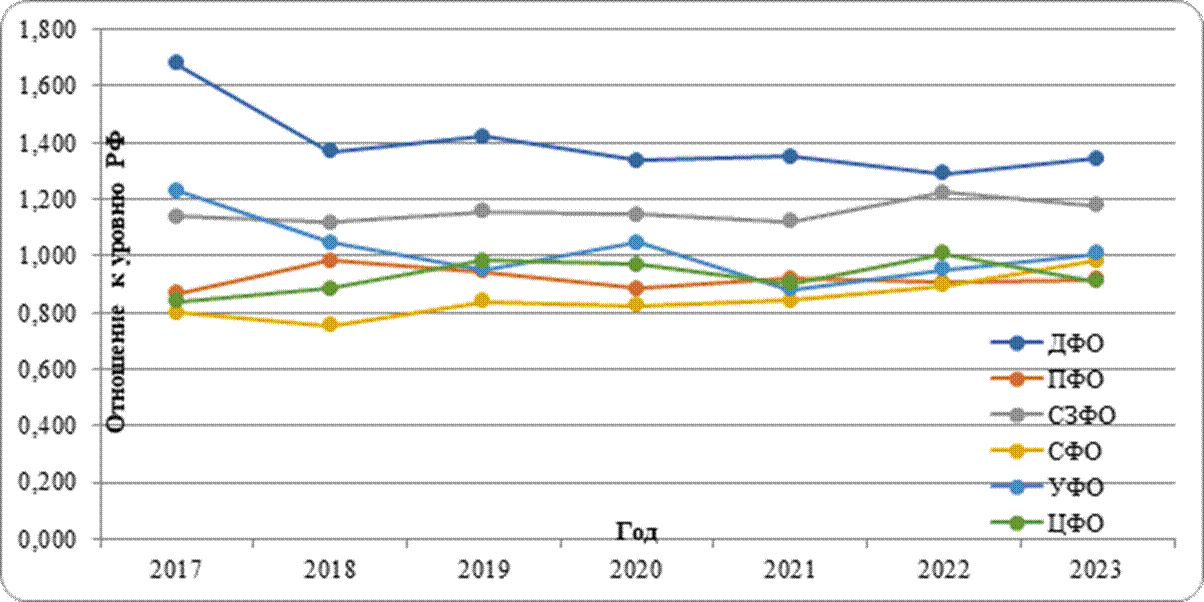
Рисунок 3 — Относительный уровень цен производителей продукции ЛПК по федеральным округам, 2017–2023 гг.
Источник: рассчитано автором по данным информационно-аналитического портала «Лесонлайн».
Сжатие обеспечивается за счет Дальневосточного федерального округа, стоявшего в 2017 году на 68 % выше среднероссийского уровня, который в 2023 году превышал лишь на 34 %. Относительный уровень цен в Уральском федеральном округе снизился с 1,230 до 1,008. Одновременно с этим, Сибирский округ (0,800 - 2017 г.) повысил свой индекс почти до среднероссийского значения (0,983). Северо-Западный федеральный округ единственным с незначительными изменениям по этой позиции (с 1,139 до 1,178).
За период с 2017 по 2023 годы медианная позиция сбалансированной корзины товаров ЛПК подорожала в Уральском округе на 75,7%, в Центральном федеральном округе на 72,7%, в Сибирском на 71,6%, тогда как в Приволжском на 59,4%, в Дальневосточном на 43,9% и в Северо-Западном на 41,7%. На этапе 2021 - 2023 годов различия в динамике сохранились. Уральский округ прибавил 18,5%, Сибирский 10,7%, а Приволжский и Северо-Западный, наоборот, потеряли 6,2% и 5,6 %.
Результаты проверки гипотезы β-конвергенции выглядят еще более однозначными. Регрессия по 111 парам «федеральный округ - товарная позиция» дала коэффициент - 0,630 при стандартной ошибке 0,086 (p < 0,001, R² = 0,333). Отрицательный знак коэффициента означает, что позиции, цены которых в 2017 году превышали среднероссийский уровень, в последующие шесть лет росли медленнее остальных. Диаграмма рассеяния и линия регрессии представлены на рисунке 4.
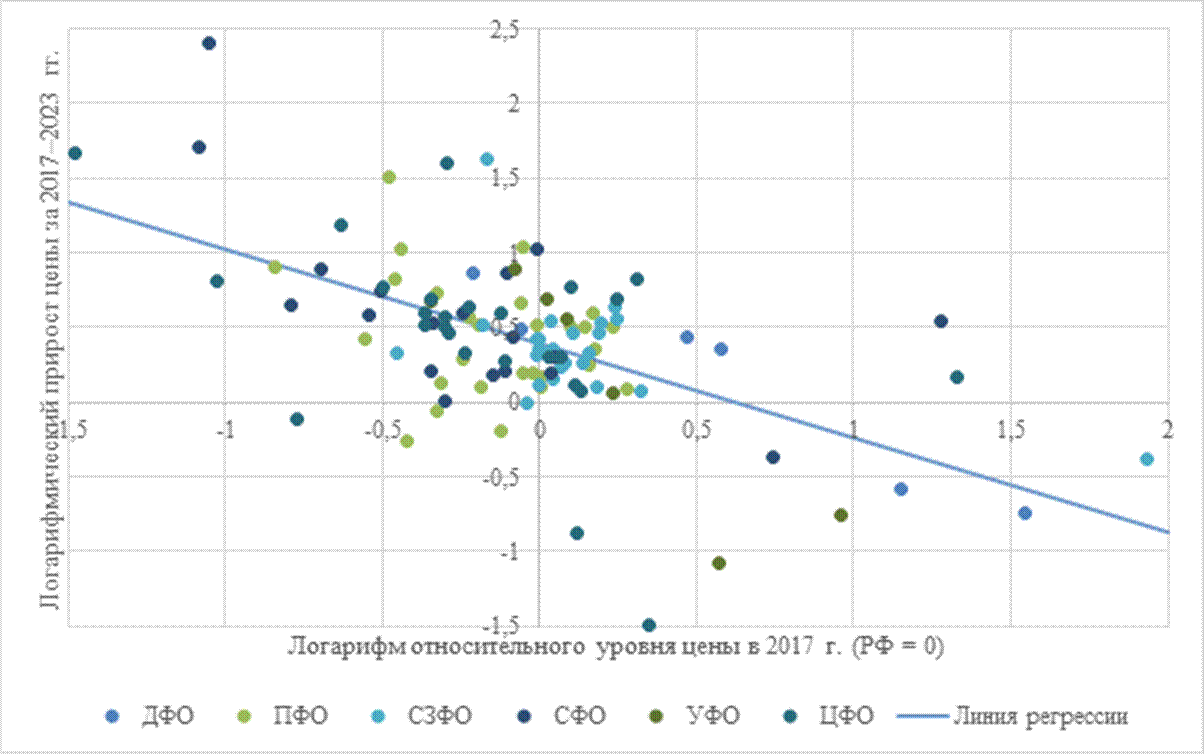
Рисунок 4 — Бета-конвергенция цен производителей продукции ЛПК по парам «федеральный округ — товарная позиция», 2017–2023 гг.
Источник: рассчитано автором по данным информационно-аналитического портала «Лесонлайн».
Важно отметить, что регрессия прироста на исходный уровень чувствительна к ошибке измерения начального значения. Это значит, что случайно завышенная цена 2017 года автоматически дает заниженный прирост, создавая видимость сходимости там, где ее нет. Этот эффект, известный как ошибка Гальтона, здесь смягчен тем, что исходные значения представляют из себя среднегодовые, а не месячные, и тем, что независимое подтверждение дает сигма-конвергенция, свободная от этого смещения.
Сходимость уровней цен могла бы сопровождаться изменением иерархии округов. Однако, фактические данные этой гипотезы не подтверждаются.
Ранговые корреляции Спирмена между смежными годами составляют 0,943 (2017–2018), далее 0,829, 0,943, 0,771, 0,829 и 0,600 (2022–2023). Корреляция между первым и последним годами периода равна 0,771 при p = 0,072, что для выборки из шести округов представляет собой высокое значение на границе значимости. Коэффициент конкордации Кендалла, рассчитанный по семи годовым ранжировкам шести округов, равен 0,827, проверка по критерию Фридмана дает значение статистики 28,96 при пяти степенях свободы и p < 0,001, то есть согласованность ранжировок статистически значима.
Состав округов с высоким и низким уровнем цен за семь изучаемых лет практически не изменился. Дальневосточный округ сохранял позицию самого дорогого на всем протяжении периода, а Северо-Западный начиная с 2018 года устойчиво занимал второе место. Единственное заметное перемещение показывает Сибирский федеральный округ, который поднялся с последнего места на четвертое к 2023 году, чем и объясняется снижение ранговой корреляции в последней паре лет.
Сжатие разрывов и устойчивость их конфигурации следует рассматривать как два самостоятельных эффекта, за которыми стоят разные механизмы. Величина разрывов определяется интенсивностью межрегиональной работы транспорта, торговых посредников, биржевых площадок.
Товарные позиции, по произведенным расчетам, разделаются на две группы, различие дисперсии между которыми сохраняется на всем интервале наблюдения. Первую группу образуют шесть позиций, обладающих внешним ценовым ориентиром (хвойный пиловочник, хвойные и лиственные балансы, хвойные лесоматериалы, хвойные пиломатериалы и фанера). Ко второй отнесены остальные шестнадцать позиций, оборот которых производится преимущественно на внутреннем рынке.
Средний коэффициент вариации в первой группе равен 27,6 %, во второй группе составляет 50,1 %. Различие значимо по критерию Манна — Уитни (p < 0,001) и не размывается во времени, так как в 2017 - 2021 годах соотношение составляло 27,7% против 50,9 %, а в 2022 - 2023 годах составило 27,5 против 48,2 %.
Данное различие обуславливается экспортноориентированной позицией, которая котируется на внешней площадке, и отклонением региональной цены от мировой на величину, превышающую транспортные издержки. У продукции локального спроса отсутствует внешний ценовой ориентир, так как ее цена складывается под влиянием только местного спроса и предложения. В связи с этим ценовые отклонения могут сохраняться сколь угодно долго.
Заключение
Межрегиональные различия цен производителей продукции ЛПК в 2017 - 2023 годах значительны и сохраняются. Средний коэффициент вариации между федеральными округами равен 43%, а в сегменте продукции локального спроса достигает 50 %.
Сами разрывы за изучаемый период сократились. Отношение максимального индекса цен к минимальному снизилось с 2,10 до 1,48 раза, стандартное отклонение логарифма индекса упало с 0,288 до 0,154, отрицательный тренд значим. Бета-конвергенция дает коэффициент -0,630 и полупериод сходимости порядка четырех лет.
География цен при этом осталась прежней, конкордация Кендалла равна 0,827. Состав округов с высоким и низким уровнем цен по сводному индексу за семь лет практически не изменился. Дальневосточный округ стабильно занимал первое место, единственным существенным перемещением стал рост Сибирского округа с последнего на четвертое место.
Источники:
2. Мосягин В. И. Анализ цен с использованием приемов элиминирования // Известия Санкт-Петербургской лесотехнической академии. – 2013. – № 203. – c. 175–182. – url: (нет в исходной записи).
3. Мосягин В. И. Совершенствование ценообразования в ЦБП // Леса России: политика, промышленность, наука, образование: материалы Второй международной научно-технической конференции, Санкт-Петербург, 24–26 мая 2017 г. Т. 3. — СПб.: СПбГЛТУ им. С. М. Кирова. Санкт-Петербург, 2017. – c. 218–220.
4. Слепов В. А., Князев В. Г. Ценообразование в отраслях лесопромышленного комплекса. - М.: МИНХ, 1983. – 83 c.
5. Моисеев Н. А. Методические рекомендации по определению рыночных цен древесины на корню и совершенствованию экономического механизма устойчивого управления лесами // Лесной вестник. Forestry Bulletin. – 2018. – № 2. – c. 35–40. – doi: 10.18698/2542-1468-2018-2-35-40.
6. Петров В. Н., Каткова Т. Е. Стоимость леса на корню в Финляндии // Известия Санкт-Петербургской лесотехнической академии. – 2014. – № 208. – c. 249–266.
7. Рябова Т.Г., Мохирев А.П., Медведев С.О., Лышко А.С. Динамика и факторы стоимости лесоматериалов в лесной промышленности России // Фундаментальные исследования. – 2020. – № 4. – c. 94-98. – doi: 10.17513/fr.42730.
8. Евсеева И. В., Махалов А. Н. Тенденции ценообразования лесопромышленного комплекса // Микроэкономика. – 2009. – № 6. – c. 290–298.
9. Фетищева З. И., Назаренко И. Н. О проблемах ценообразования в лесопромышленном комплексе // Вестник Московского государственного университета леса — Лесной вестник. – 2007. – № 3. – c. 166–172.
10. Фетищева З. И., Назаренко И. Н. Инфляция и ценовая политика на предприятиях лесного сектора экономики // Современные тенденции в экономике и управлении: новый взгляд. – 2016. – № 40-1. – c. 167–174.
11. Замбржицкая Е. С., Щепотьева Е. Ю. Совершенствование методики учета затрат и калькулирования себестоимости продукции в деревообрабатывающей промышленности // Корпоративная экономика. – 2015. – № 3. – c. 30–37.
12. Сергеева М. В. Анализ ценообразования в лесозаготовительной отрасли Российской Федерации // Экономика и управление: проблемы, решения. – 2017. – № 10. – c. 63–72.
13. Панченко В. Т. Экономический анализ лесной промышленности России: тенденции и перспективы // Экономико-математические методы анализа деятельности предприятий АПК: материалы VI Международной научно-практической конференции, Саратов, 15 апреля 2022 г. — Саратов: ЦеСАин. Саратов, 2022. – c. 321–328.
14. Шуляк П. Н. Ценообразование. - М.: Издательский дом Дашков и К, 2000. – 192 c.
15. Пластинин А. В., Сушко О. П. Исследование совмещенной динамики цен на целлюлозу и пиломатериалы // Проблемы прогнозирования. – 2017. – № 6. – c. 87–92.
16. Сушко О. П. Согласованность внутренних, экспортных и мировых цен лесопродукции // Инновации и технологии в лесном хозяйстве: материалы Всероссийской научно-практической конференции, посвященной 95-летию СПбНИИЛХ, Санкт-Петербург, 16–17 мая 2024 г. — СПб.: СПбНИИЛХ. Санкт-Петербург, 2024. – c. 336–340.– doi: 10.21178/160524.335.
17. Sushko O. Price trends for forest products // E3S Web of Conferences. – 2024. – p. 05028. – doi: 10.1051/e3sconf/202453105028.
18. Кривокоченко Л. В. Конъюнктура мирового рынка лесоматериалов и перспективы развития российского экспорта // Российский внешнеэкономический вестник. – 2016. – № 2. – c. 71–81.
19. Sushko O. P., Efimova M. V. Analysis of the Timber Industry Complex of Forest-Rich Countries // RNA. – 2025. – № 2. – p. 154–171. – doi: 10.37482/0536-1036-2025-2-154-171.
20. Григорьев В. И., Ермакова Н. А. Трансформация цепочек добавленной стоимости в российской лесной промышленности // Инновационная экономика. – 2020. – № 4. – c. 4–19.
21. Литвин Д. А., Давыдова Г. В. Зависимость эффективности лесной промышленности и лесного хозяйства от форм собственности: международное сравнение // Социальные и экономические системы. – 2022. – № 6-2(30.2). – c. 242–263.
22. Box G. E. P., Jenkins G. M. Time Series Analysis: Forecasting and Control. - San Francisco: Holden-Day, 1970.
23. Khashei M., Bijari M. A novel hybridization of artificial neural networks and ARIMA models for time series forecasting // Applied Soft Computing. – 2011. – № 2. – p. 2664–2675. – doi: 10.1016/j.asoc.2010.10.015.
24. Сушко О. П., Ефимова М. В. Прогноз цен на лесопродукцию на основании модели ARIMA с использованием языка Python // Свидетельство о государственной регистрации программы для ЭВМ № 2025665374, опубл. 17.06.2025.
25. Сушко О. П. Прогнозная оценка развития лесного комплекса на основе эвристического метода // Экономика, предпринимательство и право. – 2023. – № 12. – c. 5849-5868.
26. Сушко О. П. Финансовые инструменты в торговле лесными товарами // Экономика, предпринимательство и право. – 2023. – № 9. – c. 3851-3866. – doi: 10.18334/epp.13.9.118929.
27. Перевышин Ю. Н., Синельников-Мурылев С. Г., Трунин П. В. Факторы дифференциации цен в российских регионах // Экономический журнал Высшей школы экономики. – 2017. – № 3. – c. 361–384.
28. Медведева О. Специфика проведения маркетингового исследования рынка лесобумажной продукции Калужской области // Предпринимательство. – 2014. – № 5. – c. 111–118.
29. Османова Э. У., Кулакова А. В. Особенности ценообразования в лесопромышленном комплексе Российской Федерации, Республики Крым // Проблемы национальной экономики в цифрах статистики: материалы VIII международной научно-практической конференции. В 2 т. Т. 2. Тамбов, 7 декабря 2021 г. — Тамбов: Издательский дом им. Г. Р. Державина. Тамбов, 2022. – c. 102–110.
30. Цены производителей лесопродукции: статистический раздел ЛЕССТАТ. Лесная промышленность: информационно-аналитический портал «Лесонлайн». [Электронный ресурс]. URL: https://www.lesonline.ru/ (дата обращения: 15.09.2026).
Страница обновлена: 29.09.2026 в 20:45:57
Regional differentiation of producer prices for Russian timber industry products
Efimova M.V.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 12 (december 2026)
Abstract:
The article analyzes price dynamics for the products of the Russian timber industry and the assesses its regional differentiation. The study was conducted on monthly data on average producer prices for the period from January 2017 to October 2023 for 52 commodity items in eight federal districts. Coefficients of price variation were calculated for 22 items represented in at least five federal districts.
An index of relative price levels was built for six federal districts based on a set of identical product items, which is used to compare prices between federal districts and Russia as a whole, and the hypotheses of sigma and beta convergence were tested. The average price spread between federal districts is 43%. Over the past seven years, it has significantly decreased: the ratio of prices of the most expensive and cheapest districts decreased from 2.10 to 1.48 times, the standard deviation of the logarithm of the index decreased from 0.288 to 0.154. The study revealed the stability of the composition of federal districts with low and high prices for timber products over the entire observation interval, which is justified by the Kendall concordance coefficient, equal to 0.827. It is also established that positions with an external price reference and positions of local demand form two price regimes with differing variance.
Keywords: producer prices, timber industry, interregional differentiation, convergence of prices, federal districts
JEL-classification: R12, R32, L73, Q23, C53
References:
Box G. E. P., Jenkins G. M. (1970). Time Series Analysis: Forecasting and Control
Evseeva I. V., Makhalov A. N. (2009). Pricing trends in the timber industry. Microeconomics. (6). 290–298.
Fetischeva Z. I., Nazarenko I. N. (2007). About the problems of pricing in the timber industry. Bulletin of the Moscow State University of Forests - Lesnoy Vestnik. (3). 166–172.
Fetischeva Z. I., Nazarenko I. N. (2016). Inflation and pricing policy at enterprises of the forestry sector of the economy. Current trends in economics and management: a new perspective. (40-1). 167–174.
Grigorev V. I., Ermakova N. A. (2020). Transformation of Value-Added Chains in the Russian Forest Industry. Innovative economy. (4). 4–19.
Khashei M., Bijari M. (2011). A novel hybridization of artificial neural networks and ARIMA models for time series forecasting Applied Soft Computing. 11 (2). 2664–2675. doi: 10.1016/j.asoc.2010.10.015.
Krivokochenko L. V. (2016). World Timber Markets: State and Prospects for Russia’s Exports. Russian Foreign Economic Bulletin. (2). 71–81.
Litvin D. A., Davydova G. V. (2022). Dependence of the Timber Industry and Forest Sector Efficiency on the Ownership Form: An International Comparison. Social and economic systems. (6-2(30.2)). 242–263.
Medvedeva O. (2014). The Specifics of Carrying Out of Marketing Research of the Market of Timber and Paper Products Kaluga Region. Entrepreneurship. (5). 111–118.
Moiseev N. A. (2018). METHODOLOGICAL RECOMMENDATIONS FOR THE DETERMINATION OF THE MARKET PRICES OF WOOD TO THE ROOT AND IMPROVEMENT OF THE ECONOMIC MECHANISM OF SUSTAINABLE FOREST MANAGEMENT. Forest bulletin. Forestry Bulletin. 22 (2). 35–40. doi: 10.18698/2542-1468-2018-2-35-40.
Mosyagin V. I. (2012). Prices and pricing in the forest complex
Mosyagin V. I. (2013). The Analysis of the Prices with Use of Receptions of Eliminirovaniye. Proceedings of the St. Petersburg Forestry Academy. (203). 175–182.
Mosyagin V. I. (2017). Improving pricing in the Central Bank Forests of Russia: politics, industry, science, education. 218–220.
Osmanova E. U., Kulakova A. V. (2022). Features of pricing in the timber industry of the Russian Federation and the Republic of Crimea Problems of the national economy in statistical figures. 102–110.
Panchenko V. T. (2022). Economic analysis of the Russian timber industry: trends and prospects Economic and mathematical methods of analyzing the activities of agricultural enterprises. 321–328.
Perevyshin Yu. N., Sinelnikov-Murylev S. G., Trunin P. V. (2017). Determinents of Price Differentiation Across Russian Regions. The Economic Journal of the Higher School of Economics. 21 (3). 361–384.
Petrov V. N., Katkova T. E. (2014). Wood Cost on the Root in Finland. Proceedings of the St. Petersburg Forestry Academy. (208). 249–266.
Plastinin A. V., Sushko O. P. (2017). Survey of the Combined Dynamics of Prices for Pulp and Timber. Forecasting problems. (6). 87–92.
Ryabova T.G., Mokhirev A.P., Medvedev S.O., Lyshko A.S. (2020). Dynamics and factors of the cost of timber in the Russian forest industry. Fundamental research. (4). 94-98. doi: 10.17513/fr.42730.
Sergeeva M. V. (2017). Pricing Analysis for the Forest Industry of the Russian Federation. Economics and management: problems, solutions. 6 (10). 63–72.
Shulyak P. N. (2000). Pricing
Slepov V. A., Knyazev V. G. (1983). Pricing in the timber industry
Sushko O. (2024). Price trends for forest products E3S Web of Conferences. 531 05028. doi: 10.1051/e3sconf/202453105028.
Sushko O. P. (2023). Financial instruments in forest products trading. Journal of Economics, Entrepreneurship and Law. 13 (9). 3851-3866. doi: 10.18334/epp.13.9.118929.
Sushko O. P. (2023). Predictive Assessment of the Forest Complex Development Based on the Heuristic Method. Economics, entrepreneurship and law. 13 (12). 5849-5868.
Sushko O. P. (2024). Consistency of domestic, export and world prices of timber products Innovations and technologies in forestry. 336–340. doi: 10.21178/160524.335.
Sushko O. P., Efimova M. V. (2025). Analysis of the Timber Industry Complex of Forest-Rich Countries RNA. (2). 154–171. doi: 10.37482/0536-1036-2025-2-154-171.
Zambrzhitskaya E. S., Schepoteva E. Yu. (2015). Improvement the Cost Accounting Methods and Net Cost Calculation for Timber Industry. Corporate economics. (3). 30–37.