Влияние условий банковского кредитования на характер трансмиссионного механизма денежно-кредитной политики Европейского центрального банка
Пашковская И.В.1 
1 Финансовый университет при Правительстве Российской Федерации, Москва, Россия
Статья в журнале
Вопросы инновационной экономики (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 4 (Октябрь-декабрь 2026)
Аннотация:
В статье рассматриваются особенности и основные каналы влияния трансмиссионного механизма денежно-кредитной политики Европейского центрального банка на реальный сектор экономики. Проведенный анализ степени влияния инструментов денежно-кредитной политики показывает, что наибольшее различие проявляется на уровне коммерческих банков и условий предоставления ими кредитов своим клиентам. Автор обращает внимание на то, что сегментация денежно-кредитной политики связана с сохраняющимися институциональными особенностями европейских банковских систем, зависит от бизнес-моделей банков и характера взаимоотношений банков с клиентами. Помимо специфики деятельности банков следует учитывать особенности клиентской базы коммерческих банков, а также характер кредитных соглашений между банками и их заемщиками.
В статье анализируется набор инструментов денежно-кредитного регулирования, который центральный банк может использовать для предотвращения системных кризисов и диспропорций в экономике. В настоящее время на европейском рынке намечается ужесточение условий банковского кредитования и рост просроченной задолженности по банковским кредитам, что сопровождается ростом уровня рисков у банков и их клиентов, а это подразумевает расширение использования нетрадиционных инструментов регулирования для поддержания необходимого уровня ликвидности в экономике. Изучение опыта использования инструментария Европейского центрального банка может быть полезным для повышения эффективности денежно-кредитного регулирования в России.
Ключевые слова: трансмиссия денежно-кредитной политики; канал банковского кредитования; финансовая фрагментация; банковские риски; стандарты кредитования; проблемные кредиты
Финансирование:
Статья подготовлена по результатам исследований, выполненных за счет бюджетных средств по государственному заданию Финуниверситету, в рамках темы ПИ-1 (1025031300077-5) «Механизм влияния структурных и динамических особенностей инфляционного процесса на социально-экономическое развитие субъектов Российской Федерации)».
JEL-классификация: E52, E58, G21, G28, G32
Введение.
Вопросы эффективности проводимой денежно-кредитной политики приобретают особую актуальность в условиях внешних шоков и усиления волатильности мировой экономики. Европейский центральный банк создал исследовательскую сеть ChaMP, а также регулярно публикует материалы по отдельным проблемам реализации денежно-кредитной политики в государствах зоны евро. Проблема эффективности трансмиссионного механизма в Европе заключается в многообразии условий её реализации по отдельным странам, поэтому не всегда единые стандарты регулирования приемлемы на уровне отдельной страны. Факторы неоднородности в некоторых случаях могут накапливаться, вызывать синергетические эффекты и совокупные последствия для всей европейской экономики. Национальные стандарты проведения денежно-кредитной политики проявляются в суверенных рисках, институциональных подходах и сложившейся практике кредитования. Кроме того, страновые аспекты денежно-кредитной политики зависят от состояния и потенциала банковской системы, принятых бизнес-моделей финансирования реального сектора экономики. В частости, структура обязательств региональных коммерческих банков определяет скорость и масштабы перераспределения средств по каналам трансмиссионного механизма. Характеристика и деловая репутация фирм и компаний могут оказывать значительное влияние на специфику трансмиссионного механизма в национальной экономике, а также на структуру получаемого компаниями финансирования и доступность требуемой им ликвидности. На уровне отдельных контрактов выбранная система процентных ставок, их фиксация или степень влияния залогового обеспечения при получении кредитов определяют величину и структуру денежных потоков в рамках реализации денежно-кредитного регулирования экономики. Все эти факторы в большей или меньшей степени оказывают влияние на уровень эффективности единого трансмиссионного механизма еврозоны.
Роль европейских коммерческих банков в трансмиссионном механизме зоны евро.
Сегментация денежно-кредитной политики на страновом уровне в ЕС особенно проявляется в практике кредитования в условиях экономических кризисов, когда возрастает уязвимость компаний и банков и усиливается асимметрия информации между участниками рынка. До последнего времени в Европе существовали значительные отличия в механизме формирования доходов банков и характере применяемых ставок — плавающих или фиксированных. Отличия в кредитовании значительно превышают существующие в ЕС различия по странам на рынке корпоративных ценных бумаг, так как спреды по корпоративным облигациям формируются на уровне компаний, а местоположение эмитента не играет существенной роли в вопросах ценообразования этого сегмента финансового рынка. [2]
Финансовое состояние региональных банков и степень их участия в трансмиссионном механизме определяется также спецификой их ресурсной базы. Исследования сети ChaMP показали, как на работу трансмиссионного механизма влияет структура ресурсной базы банков. [13] Скорость работы трансмиссионного механизма обуславливается и тем, на каком рынке данный банк привлекает ресурсы. Для банков, работающих преимущественно на оптовых рынках финансирования и формирующих значительную часть своих средств за счет операций с ценными бумагами, передача импульсов денежно-кредитной политики происходит быстрее, чем для розничных банков, привлекающих свою ресурсную базу за счет депозитов частных лиц. Такое различие в реагировании на импульсы денежно-кредитной политики объясняется тем, что оптовые банки быстрее пересматривают ставки после изменения условий регулирования и быстрее передают импульсы денежно-кредитной политики реальному сектору экономики.
Розничные банки в трансмиссионном механизме в большей степени зависят от притока денежных средств в результате волатильности процентных ставок по депозитам, что увеличивает объемы ликвидности и расширяет возможности банков предоставлять новые кредиты своим клиентам. В условиях ужесточения денежно-кредитной политики Европейского центрального банка в 2022–2023 гг. банки, которые подняли процентные ставки на величину, меньшую чем в целом по рынку, столкнулись с оттоком средств, что привело к сокращению их объемов кредитования. [3]
Следует также учитывать, что эффективность работы трансмиссионного механизма в значительной степени зависит от структуры финансирования компаний реального сектора экономики, доступности для них местных и международных рынков капитала, а также степени их финансовой устойчивости. Денежно-кредитная политика обычно оказывает более сильное влияние на небольшие, молодые и зависимые от банков компании, а также на предпринимателей с ограниченным доступом к источникам финансирования. Крупные фирмы, которые способны привлекать ресурсы, в том числе и путем выпуска облигаций, в значительной степени защищены от сокращения банковского кредитования благодаря доступу на альтернативные рынки капитала.
Кроме того, характер кредитных договоров компаний с банками также влияет на региональные особенности трансмиссионного механизма в Евросоюзе. Уровень обеспечения по кредитам зависит от национальных особенностей регулирования кредитных отношений и формирует фактор неоднородности в рамках ЕС. Следует учитывать, что в условиях кризисов обеспечение по кредиту может усиливать факторы цикличности экономики и вносит определенные дисбалансы в трансмиссионный механизм, так как в результате меняется характер оценки и рыночная стоимость активов, принятых в качестве обеспечения по кредитам. В кризисных условиях также решающее значение для банков и их заемщиков имеет характер процентных ставок, которые были определены в заключенных кредитных договорах. [20]
Денежно- кредитная политика в еврозоне реализуется через развитую и разнообразную финансовую систему, которая охватывает финансовые институты, фирмы и домохозяйства. На протяжении длительного времени при рассмотрении характера взаимосвязей между участниками финансовых отношений в рамках трансмиссионного механизма аналитики центрального банка аналитики использовали усредненные условия, предполагая, что изменения уровня процентных ставок через определенный интервал времени отражается равномерно на всей экономике и в целом затрагивает всех экономических субъектов. Однако усложнение отношений между участниками финансовой системы, экономические потрясения в глобальной экономике последнего времени, а также повышение уровня финансовой отчетности и доступности данных позволяют оценить специфические особенности механизма трансмиссии денежно-кредитной политики и скорость передачи её импульсов отдельным субъектам экономики.
Неоднородность влияния трансмиссионного механизма в еврозоне объясняется как остающейся сегментацией отдельных стран, так и спецификой реализации суверенных рисков, институциональными особенностями их финансовой системы, местными условиями конкуренции между различными финансовыми посредниками на национальном уровне. Наличие факторов неоднородности условий при реализации денежно-кредитной политики требует применение широкого и гибкого набора инструментов её реализации. Покупка активов у банков и использование долгосрочных операций рефинансирования с целью оказания помощи рынку в кризисных условиях, оказываются достаточно эффективными для устранения возникающих проблем. [10] В этих условиях следует учитывать принцип пропорциональности, а также проводить отбор инструментов с учетом их применения и возможных последствий для других участников рынка и в целом для экономики. При разработке эффективного трансмиссионного механизма следует учитывать различные условия и инструменты, включая динамику банковских ставок по кредитам, стандарты и объемы банковского кредитования, условия заключения кредитных договоров, а также возможности привлечения альтернативных инвестиций участниками рынка, уровень инфляционных ожиданий в экономике. [8] Гармонизация правовых, договорных и финансовых условий не устранит фактор неоднородности европейской экономики, но уменьшит разброс в условиях её реализации и силу трений при её проведении на уровне стран-участниц. В перспективе рассматриваются вопросы создания Союза сбережений и инвестиций для облегчения доступа к источникам финансирования по различным странам, что приведет к росту инвестиционного потенциала во всей еврозоне. Также предусматривается завершение создания единого банковского союза для устранения различий в условиях кредитования по отдельным странам. Реализация комплекса мер по повышению эффективности трансмиссионного механизма европейской экономики позволит ускорить доведение её импульсов до различных участников реального сектора экономики и должно благотворно отразиться на ценовой стабильности.
Специфика кредитного канала трансмиссионного механизма Европейского центрального банка.
Международные исследования показывают, что кредитный канал в современном трансмиссионном механизме остаётся одним из основных проводников денежно-кредитной политики. Результаты проведенного Европейским центральным банком анализа уровня влияния изменения процентных ставок на объемы банковского кредитования показывают, что повышение процентной ставки на 1 процентный пункт снижает объемы кредитования на 0,9 процента, а сокращение объемов кредитования через четыре года после изменения учетной ставки снижает рост кредитования примерно на 2,7 процентных пункта, что наблюдается во всех странах Евросоюза. Однако реакция рынка на спрос и предложение кредитов по различным странам может определяться макроэкономическими условиями, особенностями взаимоотношений банков с клиентами, а также уровнем суверенного спреда и возможностью привлекать внешние кредиты в национальную экономику. [21]
Отличия в условиях кредитования по различным странам участницам проявляются по нескольким направлениям:
a) долей кредитов с фиксированной ставкой в кредитном портфеле банков;
b) длительностью периода фиксации процентов
c) спецификой базовых ставок, на основе которых выстраивается процесс кредитования.
Национальные особенности в кредитовании можно отследить по отдельным странам, так в Латвии, Литве, Эстонии, Финляндии и Ирландии корпоративное кредитование базируется преимущественно на плавающей ставке, которая индексируется на основе изменений базовых ставок ( ставки овернайт или 12-месячные EURIBOR). Однако большинство новых кредитов в Нидерландах, Бельгии, Германии, Франции и Италии, особенно предоставленных на инвестиционные цели, оформляется по фиксированным ставкам. Кроме того, в европейских странах существует существенный разброс по срокам погашения кредитов: в Италии они обычно погашаются в течение одного года, а во Франции и Нидерландах сроки погашения могут превышать десять лет. Преодолеть указанные различия возможно, если разделить процентную ставку по кредиту на безрисковую ставку и соответствующую премию, однако изменение стандартов регулирования по этим вопросам пока находится на стадии обсуждения. [22]
Изменение импульсов денежно-кредитного регулирования оказывает влияние главным образом на безрисковые ставки кривой доходности. Так, ужесточение регулирования в 2022–2023 гг. повысило краткосрочные безрисковые ставки на 4,5 процентных пункта, но в то же время долгосрочные ставки отреагировали на изменение политики гораздо слабее. Общее повышение процентных ставок привело к росту стоимости заимствований в размере от 2,85 до 4 процентных пунктов по отдельным странам. Однако некоторые банки смогли сами скорректировать волатильность процентов за счет снижения премий за риск по отдельным видам кредитам, поэтому в целом динамика ставок оказалась несколько сглаженной по сравнению с расчетными показателями. [5]
Следует также учитывать, что банки могут выступать в качестве фильтров денежно-кредитной политики, так как их финансовая устойчивость, ресурсная база и конкурентные преимущества могут оказывать существенное влияние на уровень кредитных ставок и определять объемы кредитования заемщиков. [14] Капитал коммерческих банков является основным условием, обеспечивающим его кредитный потенциал. Как показывают исследования европейских аналитиков, влияние денежно-кредитной политики в большей степени проявляется на банки с меньшей капитализацией, так как при ужесточении условий регулирования они в большей степени меняют порядок предоставления новых кредитов и отбора потенциальных заемщиков, что оказывает наибольшее влияние на малый и средний бизнес. [9] Однако разрыв между банками с разным уровнем капитализации сокращается при снижении потенциальных рисков заемщиков. Эти факторы также влияют на неоднородность трансмиссионного механизма в рамках Европейского союза.
Следует учитывать позицию национальных государств и их готовность поддержать свои банки в кризисных условиях. В период пандемии COVID-19 некоторые страны разрешили своим банкам использование антициклических резервов капитала, для поддержания финансовой устойчивости суверенных банков. [4] Взаимодействие пруденциальной надзорной политики и денежно-кредитной политики даёт определенный синергетический эффект, который определяет характер трансмиссионного механизма. Однако только регулятивный капитал не может служить основанием устойчивости банков в рамках денежно-кредитного регулирования. В европейской экономической литературе предлагается внедрение более широкого показателя, называемого «банковским преимуществом» (“bank edge”), который показывает, как структура баланса коммерческого банка и его кредитный аппетит отражаются на финансовых результатах банка и его кредитном потенциале. [7] Можно сказать, что капитал банка показывает его уровень платежеспособности, а показатель банковского преимущества отражает устойчивость банков к монетарным и финансовым потрясениям. Банки с более высоким уровнем «преимущества» предоставляют больший объем кредитов, и поэтому в большей степени обеспечивают передачу импульсов денежно-кредитной политики.
Состояние банковской ликвидности также находит своё отражение в структуре трансмиссионного механизма Евросоюза. Ужесточение денежно-кредитной политики в большей степени отражается на банках с низкой ликвидностью, а также заемщиков из малого бизнеса. Однако и у крупных банков могут возникать проблемы с ликвидностью в условиях ужесточения монетарного регулирования. Волатильность на рынке ценных бумаг понижает возможности банков использовать ценные бумаги в качестве обеспечения на рынке межбанковского кредитования, что сокращает кредитный потенциал таких банков. В настоящее время перераспределение ликвидности также сегментировано по странам Европы, но в некоторых странах до настоящего времени наблюдается избыток ликвидности. Изменение позиции Европейского центрального банка, проведенное им изъятие ликвидности и отмена механизма TLTRO III, действовавшего в условиях пандемии, привели к тому, что банки были вынуждены заменить дешевые ресурсы центрального банка на более дорогое рыночное финансирование, что привело к снижению объемов кредитования.
В рамках передачи импульсов денежно-кредитной политики следует рассматривать характер ресурсной базы банков, поскольку изменения на рынке ценных бумаг происходят почти сразу после изменения учетной ставки, оптовые банки быстрее реагируют на импульсы денежно-кредитной политики. Однако некоторые суверенные рынки в качестве обеспечения по операциям РЕПО определяют приоритетный список ценных бумаг. Поэтому в отдельных случаях может возникать дефицит на определенные виды ценных бумаг, что также меняет структуру процентных ставок. Если центральный банк пассивно работает с суверенными ценными бумагами отдельных стран, то может наблюдаться искажение ставок по более широкому набору активов, включая не только долговые, но и сложные производные инструменты. [15]
Оказать влияние на характер трансмиссионного механизма может концентрация рынка банковского кредитования. Возможность банков защищать своих клиентов от повышения процентных ставок создаёт региональные особенности и сегментацию европейского кредитного рынка. Если клиенты недовольны установленными банками ставками, они могут найти другой банк, который будет соответствовать их запросам, в том числе и в другой стране Европы. В странах с высокой концентрацией банков и посредников компании реже переходят на обслуживание в другие банки. Переход клиента в другой банк может приносить ему временные преимущества, так как последующие кредиты могут быть дороже первоначального. Кроме того, банки, работающие с определенными отраслями экономики, для своих клиентов, как правило, устанавливают более лояльные условия обслуживания. В отдельных странах Европы развиты небанковские кредитные институты, которые составляют конкуренцию банкам в борьбе за клиентов, однако это условие зависит не только от численности представленных на рынке посредников, но и от их специализации и масштабов деятельности самих банков.
Еще одним испытанием для европейских коммерческих банков являются геополитические факторы и введенные экономические санкции против России и банков, которые продолжают свою деятельность на российском рынке. Европейский центральный банк принял «негласное ужесточение» условий рефинансирования для таких банков, что привело к повышению процентной ставки на 57 базисных пунктов, а это решение вызвало непропорционально высокое увеличение стоимости финансирования и ставок по кредитам для таких банков. Этот фактор также свидетельствует о том, что геополитическая фрагментация может деформировать единый трансмиссионный механизм ЕС и противоречит заявленным целям о создании единых стандартов денежно-кредитного регулирования для всех европейских банков. [12]
Таким образом, эффективность трансмиссионного механизма определяется финансовым состоянием самих банков и связана как с размерами регуляторного капитала, так и с каналами получения прибыли самими банками. Трансмиссионный механизм работает четче и быстрее в крупных банках, которые имеют возможность привлечения оптового финансирования. Кроме того, небольшие банки более подвержены влиянию негативных тенденций усложнения профиля банковских рисков за счет включения в него экологических и геополитических факторов. Можно отметить, что в настоящее время проявляется тенденция «двухскоростного» финансирования экономик европейских банков. Однако последствия этого явления зависят от структуры банковского рынка, наличия капитализированных посредников, которые сочетают доступность розничных и оптовых источников пополнения своей ресурсной базы. Несмотря на предпринимаемые меры по трансграничной консолидации, создание единого банковского союза и системы страхования вкладов, разрыв между особенностями кредитования местных банков продолжает влиять на единый трансмиссионный механизм денежно-кредитной политики в Европе.
Политика количественного смягчения и её воздействие на объемы кредитования и характер трансмиссионного механизма ЕЦБ.
В настоящее время процентные ставки остаются основным инструментом регулирования денежно-кредитной политикой, однако для смягчения проводимой политики Европейский центральный банк может задействовать дополнительные инструменты, которые призваны обеспечить рост объемов банковского кредитования и ускорить динамику европейской экономики. Целевые операции долгосрочного рефинансирования (Targeted Longer-Term Refinancing Operations, TLTRO) показали свою эффективность для стимулирования экономического роста и регулирования инфляционных процессов.
Проводимая политика отрицательных процентных ставок также оказалась эффективной для стимулирования кредитования и экономической активности, однако ее влияние в значительной степени определялось уровнем зависимости банков от вкладов физических лиц. Отрицательные ставки наблюдались в оптовом финансировании, а понизить ставки по вкладам физических лиц банкам оказалось значительно труднее, поэтому инструмент отрицательных ставок оказал в большей степени влияние на корпоративный бизнес в Европе. [19]
Количественное смягчение (QE) также способствовало росту денежной массы в экономике через покупку активов и предоставляло ей дополнительную ликвидность. В условиях снижения ставок, по оценкам европейских аналитиков, некоторые банки увеличили объемы кредитования более рисковых заемщиков и этим обеспечили себе приемлемый уровень прибыли. [11] Однако этот сглаживающий эффект был менее выражен для кредитов с длительными сроками погашения, что способствовало в целом согласованности всего трансмиссионного механизма.
Применение политики количественного смягчения в 2015-2018гг. проводилось ЕЦБ с целью стимулирования экономического роста, борьбы с дефляционным давлением и снижения процентных ставок для клиентов коммерческих банков. Однако она породила побочный эффект в виде значительного роста денежной массы (М3), что видно из данных рис.2. Политика количественного смягчения также способствовала росту цен на активы и возникновению риска пузыря на этом сегменте рынка, поэтому она неоднозначно воспринималась национальными центральными банками, Бундесбанк был против её введения.
Во время пандемии COVID-19 Европейский центральный банк запустил программу PEPP (Pandemic Emergency Purchase Programme), которая также предусматривала выкуп государственных и частных ценных бумаг, но на меньшую сумму -750 млрд.евро.
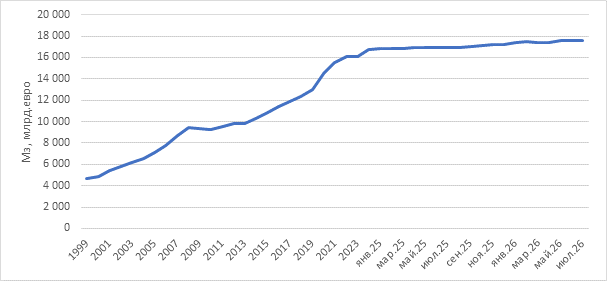
Рисунок 2. Динамика денежной массы М3 в еврозоне с 1999 года по июль 2026 года (млрд.евро).
Источник: составлено автором на основе [18]
Другие инструменты, применяемые ЕЦБ, послужили дополнением для целевых операций долгосрочного рефинансирования, определяя снижение затрат и увеличение предложения кредитов для стимулирования объемов производства. [1]
Роль центрального банка в предоставлении ликвидности и стимулировании экономики может проявляться по нескольким направлениям:
Во-первых, в 2007 году была проведена реформа, в соответствии с которой международные банковские кредиты могли приниматься в качестве обеспечения сделок. Поэтому банки, обладающие такими активами, увеличили предложение кредитов компаниям реального сектора экономики.
Во- вторых, центральный банк в дополнение к действующим инструментам ввел политику количественного смягчения, которое оказало большее стимулирующее воздействие на рост объемов кредитования, чем традиционные механизмы рефинансирования банков. Однако такие операции центрального банка существенно увеличили размер его баланса и изменили характер проводимой им денежно-кредитной политики, что не согласовывается с основными положениями новокейнсианских моделей.
В-третьих, следует учитывать, что количественное смягчение повлияло на механизм ценообразования между фирмами. QE ослабило установленные кредитные ограничения, аналогично снижению процентных ставок, тем самым уменьшив потребность компаний в срочных распродажах, что стабилизировало цены.
Следует отметить, что политика количественного смягчения во многом зависела от внутренних факторов отдельных стран, однако в целом она оказала положительное влияние на ВВП, снизило уровень безработицы, системные риски в экономике и кредитные спреды. Шоки ликвидности распространялись по всей кривой доходности и сглаживали её наклон в большей степени, чем в условиях проведения традиционной денежно-кредитной политики.
Изменение стандартов кредитования европейских банков в первом полугодии 2026г.
Волатильность мирового рынка в первом полугодии 2026 года пока не оказала существенного влияния в целом на условия кредитования и характер проводимой денежно-кредитной политики, однако данные Европейского центрального банка свидетельствуют о наметившихся тенденциях снижения спроса и предложения на некоторые виды банковского кредитования.
Ежеквартальный опрос разработан Евросистемой для лучшего понимания особенностей банковского кредитования в еврозоне. В последнем раунде опроса принимали участие 159 крупнейших европейских коммерческих банков. Результаты проведенного исследования позволяют выделить основные тенденции развития процессов кредитования и выявить степень их влияния на эффективность проводимой политики ЕЦБ.
Согласно опросу в первом полугодии на фоне возросших макроэкономических рисков банки ужесточали стандарты: установленные внутренние правила банков и критерии одобрения кредитов для заемщиков. Условия кредитования по кредитным линиям во втором квартале 2026 года пересмотрели около 7% европейских банков, а потребительские кредиты и прочие виды кредитования для домохозяйств стали более жесткими у банков от 9 до 12% ( в зависимости от вида кредитования). Основными факторами, повлиявшими на кредитную политику банков стали риски перспектив экономического развития, вызванные геополитическими и макроэкономическими факторами, а также ситуацией в европейской энергетике. Можно предположить, что эта тенденция сохраниться в третьем квартале 2026 года по всем категориям заемщиков. [18]
Ужесточение условий предоставления кредитов привели к повышению процентных ставок по новым кредитным договорам. Кроме того, банки сообщили о росте числа отклоненных кредитных заявок по всем группам клиентов. Однако доля отклоненных заявок отличается по видам кредитов и отдельным странам. В среднем процент отклонения заявок составил 6%, что в два раза превышает средний показатель за 2024г. Коммерческие банки Германии и Испании сообщили об увеличении доли отклоненных заявок на кредиты для бизнеса, в то время как банки Франции и Италии не зафиксировали существенных изменений. Рост отклоненных заявок в Германии продолжается с четвертого квартала 2022г. и стал устойчивой тенденцией. [6]
Спрос на кредиты по кредитным линиям для компаний возрос, что связано с необходимостью получить средства на оборотный капитал и товарные запасы компаниями, а также потребностью крупных компаний по рефинансированию и реструктуризацией задолженности. Спрос на потребительские кредиты сократился почти на 15%, что объясняется ростом процентных ставок, снижением потребительской уверенности у клиентов банков, сокращением расходов на товары длительного пользования. [16]
Можно предположить, что в третьем квартале текущего года снижение спроса на потребительские и жилищные кредиты сохранится на фоне наметившейся стагнации в экономике. Тенденции снижения спроса на потребительские кредиты в Еврозоне представлены в табл. 1
Таблица 1. Факторы, влияющие на изменение спроса на потребительские кредиты и другие виды кредитования домохозяйств (в процентах от числа опрошенных банков).
|
Страна
|
Расходы
домохозяйств на товары длительного пользования
|
Потребительская
уверенность
|
Общий уровень
процентных ставок
|
Использование
альтернативных источников финансирования
| ||||
|
1-й квартал 2026
года
|
2-й квартал 2026
года
|
1-й квартал 2026
года
|
2-й квартал 2026
года
|
1-й квартал 2026
года
|
2-й квартал 2026
года
|
1-й квартал 2026
года
|
2-й квартал 2026
года
| |
|
Еврозона
|
-10
|
-4
|
-8
|
-11
|
-5
|
-2
|
0
|
-1
|
|
Германия
|
-14
|
-18
|
-7
|
-18
|
-7
|
-4
|
0
|
0
|
|
Испания
|
0
|
8
|
-8
|
0
|
0
|
-8
|
0
|
0
|
|
Франция
|
-31
|
-8
|
-23
|
-31
|
-15
|
0
|
0
|
-3
|
|
Италия
|
15
|
18
|
8
|
18
|
0
|
9
|
0
|
0
|
Следует отметить, что снижение спроса на потребительские кредиты отмечалось в целом по Еврозоне, но в большей степени по отдельным странам-участницам.
Ухудшение условий кредитования также привело к росту проблемной задолженности в целом по Еврозоне, что видно из данных таблицы 2.
Таблица 2. Динамика доли проблемных кредитов коммерческих банков( в процентах от числа опрошенных банков).
|
Виды кредитов
|
1-й квартал 2026
года
|
2-й квартал 2026
года
|
3-й квартал 2026
года
|
|
Кредиты
предприятиям
|
5
|
6
|
8
|
|
Потребительский
кредит и другие виды кредитования домохозяйств
|
7
|
10
|
5
|
Следует отметить, что европейские коммерческие банки за счет ужесточения стандартов кредитования по кредитам домохозяйствам ожидают снижения просроченной задолженности в третьем квартале 2026г. Можно предположить, что влияние факторов риска и давление со стороны надзорных или регуляторных требований окажут сдерживающий эффект на объемы кредитования европейских банков уже в конце 2026г.
Рост проблемной задолженности по корпоративным заемщикам в дальнейшем будет зависеть от их принадлежности определенным секторам европейской экономики. Наиболее заметное ужесточение следует ожидать в тех отраслях, которые особенно подвержены влиянию событий, связанных с энергетикой и геополитикой, таких как автомобилестроение и энергоемкие производства. В первом полугодии снижение роста кредитования наблюдалось в энергоемких отраслях обрабатывающей промышленности, строительстве, оптовой и розничной торговле, а это в дальнейшем может привести к ухудшению качества кредитных портфелей банков, работающих с клиентами из этих отраслей. Секторы экономики, зависящие от геополитических событий и ситуации в энергетике, потребуют пристального внимания надзорных органов, что необходимо учитывать в проводимой ЕЦБ денежно-кредитной политике.
Заключение.
Волатильность мировой экономики ставит под сомнение возможность дальнейшего использования традиционных инструментов денежно-кредитного регулирования в рамках единого трансмиссионного механизма для Евросоюза. Возникающая неоднородность и сегментация будут определять финансовое развитие в Европе на ближайшие несколько лет. В кризисных условиях возрастают суверенные риски, которые формируются на макроуровне, а затем реализуются в экономике всей зоны евро. В этих условиях влияние канала банковского кредитования будет определяться поведением отдельных посредников и их финансовыми возможностями. Волатильность экономики также в большей степени отражается на молодых фирмах, которые в случае роста рисков и процентных ставок оказываются отрезанными от банковского кредитования. Это может приводить к сокращению объемов производства и ценовой нестабильности.
В условиях разбалансировки экономики необходимо использовать нетрадиционные методы регулирования, что было продемонстрировано ЕЦБ в период проведения политики количественного смягчения (QE) и введения целевых операций долгосрочного рефинансирования (TLTRO). Опыт Европы показывает, что в кризисных условиях необходимо поддерживать объемы банковского кредитования и облегчать условия рефинансирования со стороны центрального банка. Применяемые инструменты должны различаться по уровню эффективности, поэтому их значимость оценивается с точки зрения результативности и наличия сопутствующих побочных эффектов.
Исследование трансмиссионного механизма ЕС показывает, что характер проводимой денежно-кредитной политики должен согласовываться с финансовой стабильностью местных банков и совокупным уровнем риска, возникающего при изменении ставок рефинансирования. В условиях нарастания макроэкономической нестабильности различия между странами-участницами зоны евро будут только нарастать, однако поддержка со стороны центрального банка и реализация политики на создание союза сбережений и инвестиций и банковского союза имеют позитивное значение в решении таких проблем.
Таким образом, признание региональной неоднородности в рамках проводимой денежно кредитной политики ЕС, учет состояния экономических агентов и структурных причин сегментации обеспечит прохождение импульсов денежно-кредитного регулирования до реального сектора экономики, что позволит обеспечить целевую задачу ЕЦБ- обеспечение стабильности цен в экономике. Опыт Европейского центрального банка в условиях экономических санкций и волатильности национальной экономики может быть полезен для корректировки механизма денежно-кредитного регулирования в России.
Источники:
2. Лисица А.В., Чувилин Д.В. Институциональная эволюция центральных банков: от исторических прообразов к современным вызовам денежно-кредитной политики и экономического роста // Экономическое развитие России. – 2026. – № 3. – c. 373-378.
3. Мухаметов О.Р. Неоднородное влияние нетрадиционной денежно-кредитной политики на финансовую стабильность в странах еврозоны // Современная Европа. – 2007. – № 2(130). – c. 79-91. – doi: 10.7868/S303459952502007X.
4. Синяков А. Денежно-кредитная политика в эпоху трансформации: обзор ежегодного форума Европейского центрального банка // Деньги и кредит. – 2024. – № 3. – c. 92-105.
5. Чижова М.К. Анализ динамики изменения процентных ставок в странах Европейского союза // Экономика, предпринимательство и право. – 2023. – № 9. – c. 3867-3879. – doi: 10.18334/epp.13.9.119053.
6. Albertazzi U., Ferrando A., Gori S., Rariga J. The cost channel of monetary policy: evidence from euro area firm-level survey data. Ecb.europa.eu. [Электронный ресурс]. URL: https://www.ecb.europa.eu/pub/pdf/scpwps/ecb.wp3097~5b10420116.en.pdf (дата обращения: 21.09.2026).
7. Altavilla, C., Begenau, J., Burlon, L. and Maruhn, F. Determinants of bank performance: evidence from replicating portfolios. Ecb.europa.eu. [Электронный ресурс]. URL: https://www.ecb.europa.eu/pub/pdf/scpwps/ecb.wp2937~7e22f4dc25.en.pdf (дата обращения: 19.09.2026).
8. Amberg N., Jacobson T., Quadrini V., Rogantini Picco A. Dynamic credit constraints: theory and evidence from credit lines. Riksbank.se. [Электронный ресурс]. URL: https://www.riksbank.se/globalassets/media/rapporter/working-papers/2023/no.-422-dynamic-credit-constraints-theory-and-evidence-from-credit-lines.pdf (дата обращения: 20.09.2026).
9. Bonfim D., Moretti L., Aguilar A., Auer S., Bandoni E., Briglevics T., Cucic D., Ferrando A., De Jonghe O., Kho S., Mendicino C., Rodríguez-Moreno M., Pica S., Moura A.S. Monetary policy transmission through the financial system to households. Ecb.europa.eu. [Электронный ресурс]. URL: https://www.ecb.europa.eu/pub/pdf/scpops/ecb.op390.en.pdf (дата обращения: 20.09.2026).
10. Navigating the housing channel of monetary policy across euro area regions // European Economic Review. – 2025. – p. 104797. – doi: 10.1016/j.euroecorev.2024.104897.
11. Bittner Ch., Bonfim D., Heider F., Saidi F., Schepens G., Soares C. The augmented bank balance-sheet channel of monetary policy // Social Science Research Network. – 2022. – doi: 10.2139/ssrn.4201912.
12. Bottero M., Cascarano M., Modica A., Signoretti F.M. The real effects of monetary policy transmission via the floating rate channel. Bancaditalia.it. [Электронный ресурс]. URL: https://www.bancaditalia.it/pubblicazioni/temi-discussione/2026/2026-1536/en_tema_1536.pdf?langage_id=1 (дата обращения: 20.09.2026).
13. Monetary policy transmission via banks to firms. Ecb.europa.eu. [Электронный ресурс]. URL: https://www.ecb.europa.eu/pub/pdf/scpops/ecb.op389.en.pdf?2a5c768930e39312511759e2b48c7d55, (дата обращения: 20.09.2026).
14. Core F., De Marco F., Eisert T., Schepens G. Inflation and floating-rate loans: evidence from the euro area. Ecb.europa.eu. [Электронный ресурс]. URL: https://www.ecb.europa.eu/pub/pdf/scpwps/ecb.wp3064~4d72f7af90.en.pdf (дата обращения: 21.09.2026).
15. Degryse H., De Jonghe O., Laeven L., Zhao T. Collateral and credit. Ecb.europa.eu. [Электронный ресурс]. URL: https://www.ecb.europa.eu/pub/pdf/scpwps/ecb.wp3095~0e81ee7f34.en.pdf (дата обращения: 21.09.2026).
16. De Jonghe O., Lewis D. Identifying relationship-level effects using covariance restrictions. Ecb.europa.eu. [Электронный ресурс]. URL: https://www.ecb.europa.eu/pub/pdf/scpwps/ecb.wp3238~5b04fbe5e5.en.pdf (дата обращения: 19.09.2026).
17. Delis M.D., Ferrando A., Mulier K., Ongena S. The poor, the rich, and the credit channel of monetary policy. Ecb.europa.eu. [Электронный ресурс]. URL: https://www.ecb.europa.eu/pub/pdf/scpwps/ecb.wp3058~019cb62fb6.en.pdf (дата обращения: 18.09.2026).
18. The euro area bank lending survey - Second quarter of 2026. Ecb.europa.eu. [Электронный ресурс]. URL: https://www.ecb.europa.eu/stats/ecb_surveys/bank_lending_survey/html/ecb.blssurvey2026q2~baa6b60429.en.html#toc6 (дата обращения: 12.09.2026).
19. Fungáčová Z., Kerola E., Laine O. Monetary policy transmission below zero. Econstor.eu. [Электронный ресурс]. URL: https://www.econstor.eu/bitstream/10419/273409/1/185246173X.pdf (дата обращения: 19.09.2026).
20. Kamps C., Bussière M., Niessner B., Tristani O. et al. Report on monetary policy tools, strategy and communication. Ecb.europa.eu. [Электронный ресурс]. URL: https://www.ecb.europa.eu/pub/pdf/scpops/ecb.op372.en.pdf (дата обращения: 22.09.2026).
21. Pfarrhofer M., Stelzer A. Working Paper Series, № 276. Are there asymmetries in euro area monetary policy?. Oenb.at. [Электронный ресурс]. URL: https://www.oenb.at/dam/jcr:c8110216-3c93-42af-a635-5a92d0994ca9/wp-276.pdf (дата обращения: 20.09.2026).
22. Volk M. The Transmission of Targeted Monetary Policy to Bank Credit Supply // Quarterly Review of Economics & Finance.. – 2024. – p. 104-112. – doi: 10.1016/j.qref.2024.01.003.
Страница обновлена: 13.10.2026 в 22:30:36
The impact of bank lending conditions on the nature of the transmission mechanism of the monetary policy of the European Central Bank
Pashkovskaya I.V.Journal paper
Russian Journal of Innovation Economics
Volume 16, Number 4 (October-December 2026)
Abstract:
The article examines the features and main channels of influence of the transmission mechanism of the monetary policy of the European Central Bank on the real sector of the economy. The analysis of the degree of influence of monetary policy instruments shows that the greatest difference is manifested at the level of commercial banks and the conditions under which they provide loans to their customers. The author draws attention to the fact that the segmentation of monetary policy is associated with the continuing institutional features of European banking systems, depends on banks’ business models and the nature of banks’ relationships with customers. In addition to the specifics of banks’ activities, it is necessary to take into account the specifics of the customer base of commercial banks, as well as the nature of loan agreements between banks and their borrowers.
The article analyzes a set of monetary regulation tools that the central bank can use to prevent systemic crises and imbalances in the economy. Currently, the European market is set to tighten bank lending conditions and increase overdue bank loans, which is accompanied by an increase in the level of risks for banks and their customers, which implies an expansion in the use of non-traditional regulatory instruments to maintain the necessary level of liquidity in the economy. Studying the experience of applying the tools of the European Central Bank may be useful for improving the effectiveness of monetary regulation in Russia.
Keywords: monetary policy transmission, bank lending channel, financial fragmentation, banking risks, lending standards, non‑performing loans
Funding:
JEL-classification: E52, E58, G21, G28, G32
References:
Navigating the housing channel of monetary policy across euro area regions (2025). European Economic Review. 171 104797. doi: 10.1016/j.euroecorev.2024.104897.
Albertazzi U., Ferrando A., Gori S., Rariga J. The cost channel of monetary policy: evidence from euro area firm-level survey dataEcb.europa.eu. Retrieved September 21, 2026, from https://www.ecb.europa.eu/pub/pdf/scpwps/ecb.wp3097~5b10420116.en.pdf
Altavilla, C., Begenau, J., Burlon, L. and Maruhn, F. Determinants of bank performance: evidence from replicating portfoliosEcb.europa.eu. Retrieved September 19, 2026, from https://www.ecb.europa.eu/pub/pdf/scpwps/ecb.wp2937~7e22f4dc25.en.pdf
Amberg N., Jacobson T., Quadrini V., Rogantini Picco A. Dynamic credit constraints: theory and evidence from credit linesRiksbank.se. Retrieved September 20, 2026, from https://www.riksbank.se/globalassets/media/rapporter/working-papers/2023/no.-422-dynamic-credit-constraints-theory-and-evidence-from-credit-lines.pdf
Bittner Ch., Bonfim D., Heider F., Saidi F., Schepens G., Soares C. (2022). The augmented bank balance-sheet channel of monetary policy Social Science Research Network. doi: 10.2139/ssrn.4201912.
Bonfim D., Moretti L., Aguilar A., Auer S., Bandoni E., Briglevics T., Cucic D., Ferrando A., De Jonghe O., Kho S., Mendicino C., Rodríguez-Moreno M., Pica S., Moura A.S. Monetary policy transmission through the financial system to householdsEcb.europa.eu. Retrieved September 20, 2026, from https://www.ecb.europa.eu/pub/pdf/scpops/ecb.op390.en.pdf
Bottero M., Cascarano M., Modica A., Signoretti F.M. The real effects of monetary policy transmission via the floating rate channelBancaditalia.it. Retrieved September 20, 2026, from https://www.bancaditalia.it/pubblicazioni/temi-discussione/2026/2026-1536/en_tema_1536.pdf?langage_id=1
Chizhova M.K. (2023). Analysis of interest rate dynamics in the European Union countries. Journal of Economics, Entrepreneurship and Law. 13 (9). 3867-3879. doi: 10.18334/epp.13.9.119053.
Core F., De Marco F., Eisert T., Schepens G. Inflation and floating-rate loans: evidence from the euro areaEcb.europa.eu. Retrieved September 21, 2026, from https://www.ecb.europa.eu/pub/pdf/scpwps/ecb.wp3064~4d72f7af90.en.pdf
Degryse H., De Jonghe O., Laeven L., Zhao T. Collateral and creditEcb.europa.eu. Retrieved September 21, 2026, from https://www.ecb.europa.eu/pub/pdf/scpwps/ecb.wp3095~0e81ee7f34.en.pdf
Delis M.D., Ferrando A., Mulier K., Ongena S. The poor, the rich, and the credit channel of monetary policyEcb.europa.eu. Retrieved September 18, 2026, from https://www.ecb.europa.eu/pub/pdf/scpwps/ecb.wp3058~019cb62fb6.en.pdf
De Jonghe O., Lewis D. Identifying relationship-level effects using covariance restrictionsEcb.europa.eu. Retrieved September 19, 2026, from https://www.ecb.europa.eu/pub/pdf/scpwps/ecb.wp3238~5b04fbe5e5.en.pdf
Fungáčová Z., Kerola E., Laine O. Monetary policy transmission below zeroEconstor.eu. Retrieved September 19, 2026, from https://www.econstor.eu/bitstream/10419/273409/1/185246173X.pdf
Kamps C., Bussière M., Niessner B., Tristani O. et al. Report on monetary policy tools, strategy and communicationEcb.europa.eu. Retrieved September 22, 2026, from https://www.ecb.europa.eu/pub/pdf/scpops/ecb.op372.en.pdf
Koshkin A.V. (2025). On the Role of Central Banks’ Communication in the Implementation of Monetary Policy Strategy. Teoreticheskaya i prikladnaya ekonomika. (4). 55-71. doi: 10.25136/2409-8647.2025.4.74406.
Lisitsa A.V., Chuvilin D.V. (2026). Institutional Evolution of Central Banks: From Historical Prototypes to Modern Challenges of Monetary Policy and Economic Growth. Ekonomicheskoe razvitie Rossii. 33 (3). 373-378.
Monetary policy transmission via banks to firmsEcb.europa.eu. Retrieved September 20, 2026, from https://www.ecb.europa.eu/pub/pdf/scpops/ecb.op389.en.pdf?2a5c768930e39312511759e2b48c7d55,
Mukhametov O.R. (2007). Heterogeneous Effects of Unconventional Monetary Policy on Financial Stability in the Euro Area. Sovremennaya Evropa. (2(130)). 79-91. doi: 10.7868/S303459952502007X.
Pfarrhofer M., Stelzer A. Working Paper Series, № 276. Are there asymmetries in euro area monetary policy?Oenb.at. Retrieved September 20, 2026, from https://www.oenb.at/dam/jcr:c8110216-3c93-42af-a635-5a92d0994ca9/wp-276.pdf
Sinyakov A. (2024). Monetary Policy in an Era of Transformation: A Review of ECB Forum on Central Banking. Dengi i kredit. 83 (3). 92-105.
The euro area bank lending survey - Second quarter of 2026Ecb.europa.eu. Retrieved September 12, 2026, from https://www.ecb.europa.eu/stats/ecb_surveys/bank_lending_survey/html/ecb.blssurvey2026q2~baa6b60429.en.html#toc6
Volk M. (2024). The Transmission of Targeted Monetary Policy to Bank Credit Supply Quarterly Review of Economics & Finance.. 94 104-112. doi: 10.1016/j.qref.2024.01.003.