
Финансовая грамотность: элементы и макроэкономические детерминанты
Дробот Е.В.1  , Макаров И.Н.2 , Воробьев Н.Н.2 , Манасян С.М.3 , Корякина Т.В.2
1 Первое экономическое издательство, Москва, Россия
2 Финансовый университет при Правительстве Российской Федерации, Липецкий филиал, Липецк, Россия
3 Российская академия народного хозяйства и государственной службы при Президенте Российской Федерации, Липецкий филиал, Липецк, Россия
Статья в журнале
Экономическая безопасность (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 9, Номер 9 (Сентябрь 2026)
Аннотация:
В условиях цифровой трансформации, которая охватила все сферы жизни общества, включая и финансовый рынок, способность человека принимать осознанные финансовые решения становится залогом сохранения его финансово-экономической самостоятельности и поддержания финансового благополучия. Обусловлено это также тем, что повсеместное распространение цифровых сервисов сопровождается ростом финансового мошенничества. Все это приводит к тому, что финансовая грамотность переходит в разряд базовых императивов, без которых обеспечить экономическую безопасность личности, общества и государства просто невозможно. В статье проведен анализ трех элементов финансовой грамотности, к которым отнесены финансовое поведение, финансовые знания и отношение граждан к финансовым вопросам. На основе анализа данных отчета Международной сети финансового образования при Организации экономического сотрудничества и развития определены страны с высоким уровнем финансовой грамотности (Германия, Таиланд, Ирландия, Гонконг) и страны с низким уровнем финансовой грамотности (Йемен, Камбоджа, Парагвай). В статье доказывается гипотеза о том, что чем выше валовым внутренним продуктом на душу населения, тем выше уровень финансовой грамотности. Выявлено наличие статистически значимой, но умеренной связь между валовым внутренним продуктом на душу населения и уровнем финансовой грамотности в странах мира. Авторами статьи сделан вывод о том, что для повышения уровня финансовой грамотности необходимо развивать финансовую культуру населения, основанную на стимулировании осознанного потребления, обязательном обучении правилам цифровой гигиены и защите персональных данных, а также поощрении сберегательного поведения.
Ключевые слова: операции без согласия клиента, финансовая безопасность, финансовая грамотность, финансовые знания, финансовое планирование, финансовое поведение, финансовое решение, финансовый риск, финансовый рынок
JEL-классификация: G00, G40, G41
Введение
В XXI в. финансовая грамотность была признана ключевым жизненным навыком, который необходим для расширения прав и возможностей граждан и поддержания финансового благополучия [35] (G20, 2021).
Существенное возрастание роли финансовой грамотности определяется процессами демократизации финансового рынка, в рамках которых финансовые продукты становится общедоступным для широких слоев населения. Данная тенденция подкрепляется также тем, что правительства многих стран стремятся расширить доступ к финансовым услугам, при этом число людей, имеющих банковские счета и доступ к кредитным продуктам, быстро растет. Кроме того, изменения в пенсионных системах многих стран, а именно, переход от распределительных пенсионных моделей к накопительным, приводит к радикальному смещению зон ответственности: бремя принятия стратегических решений в сфере обеспечения пенсионных накоплений переносится на самих участников пенсионной системы, которые утрачивают патерналистскую поддержку со стороны работодателей или государства в вопросах обеспечения своего материального благополучия после выхода на пенсию. В этих условиях дефицит финансовых знаний лишает индивида способности адекватно оценивать долгосрочные риски, что делает формирование финансовой грамотности необходимым условием сохранения финансового благополучия экономического субъекта (Klapper, Lusardi, van Oudheusden, 2015) [37, C. 4].
Еще один важный момент состоит в том, что «современные технологии дали жизнь цифровым банковским платформам, виртуальным финансовым консультантам, криптовалютам и новаторским финансовым продуктам» [24], которые, с одной стороны, предоставляют гражданам упрощенный доступ к широкому спектру финансовых возможностей, а с другой – приводит к появлению новых видов опасностей и угроз для финансов граждан (например, по данным Банка России, объем операций, совершенных без добровольного согласия клиентов финансовых организаций, является достаточно высоким; так в 2025 г. объем операций без добровольного согласия клиентов увеличился по сравнению с 2024 г. на 6,4%, а их количество – на 31,2% [19], а объем похищенных мошенниками средств в 2025 г. превысил 29 млрд руб. [30]). Все это делает проблему повышения финансовой грамотности населения одной из самых насущных.
Финансовая грамотность является основой финансового поведения населения [15, 25]. Причем, по мнению ученых, обучение базовым принципам финансовой грамотности следует начинать с детского возраста [18], именно в этом случае могут быть сформированы привычки эффективного финансового поведения [32].
Э. Платонова выделяет такие основы финансовой грамотности, как финансовое планирование и управление рисками [20]. О. Н. Суслякова в качестве одного из элементов финансовой грамотности человека рассматривает личные финансовые резервы [28].
Ученые полагают, что на уровне отдельных домохозяйств финансовая грамотность представляет собой основу финансовой независимости [7], финансовой устойчивости и благополучия населения [26] и обеспечения финансовой безопасности личности [22, 23]. На макроэкономическом уровне она является основой стабильности финансовой системы [33], «фундаментом эффективного потребления финансовых услуг» [8], фактором развития финансового рынка [2, 21] и основной финансовой безопасности государства [29, 31].
Среди основных проблем в сфере финансовой грамотности населения эксперты называют финансовые пирамиды [4], финансовую веру и финансовое мошенничество [6], а также недостаточную мотивацию населения к повышению уровня личной финансовой грамотности [17].
О. Ю. Дмитриева, Е. Н. Кадышев, П. Г. Горбунова, А. О. Патьянова в качестве инструмента повышения уровня финансовой грамотности и формирования финансовой культуры российских граждан рассматривают финансовое просвещение [9]. Другие экономисты (Р. О. Восканян [5], И. Ю. Евстафьева [10], С. В. Зобнина, Г. А. Фадейкин [11], Д. Ф. Касимова [13], Т. В. Сорокина, Т. В. Щукина, Ж. С. Кулижская [27]) пишут о том, что именно финансовая грамотность выступает условием формирования финансовой культуры, изменения финансового поведения и повышения финансовой активности населения. А. С. Башинская, Е. М. Филимонцева отмечают исключительно важную роль финансового права в повышение финансовой грамотности населения [1].
Все больше внимание в научной литературе в последнее время уделяется проблематике финансовой грамотности в цифровую эпоху [12]. Например, Ю. А. Кувшинова отмечает, что повышение финансовой грамотности населения выступает фактором доступности цифровых финансовых услуг [14].
Цель нашего исследования состоит в том, чтобы на основе анализа структурных элементов финансовой грамотности и данных отчета о финансовой грамотности в странах мира определить факторы, влияющие на уровень финансовой грамотности.
В рамках нашего исследования мы попытаемся доказать следующую гипотезу: чем выше валовым внутренним продуктом на душу населения, тем выше уровень финансовой грамотности.
Материалы и методы
Оценкой финансовой грамотности в странах мира занимается Международная сеть финансового образования при Организации экономического сотрудничества и развития (OECD International Network on Financial Education, далее – OECD/INFE).
С 2009 г. для оценки финансовой грамотности на международном уровне ОЭСР/INFE разрабатывает специальные методики и проводит опросы. Первая методика для измерения уровня финансовой грамотности, разработанная экспертами Организации экономического сотрудничества и развития (далее – ОЭСР) [34] (Kempson, 2009), была апробирована в рамках первого международного исследования ОЭСР/INFE по оценке финансовой грамотности и доступности финансовых услуг, результатом которого стала публикация рабочего документа «Измерение финансовой грамотности: результаты пилотного исследования ОЭСР/INFE» [36] (Atkinson, Messy, 2012). Эта методика была одобрен лидерами Большой двадцатки в 2013 г. Затем, в 2015 г., 2018 г. и 2022 г., методика несколько раз пересматривалась. И в 2023 г. был опубликован последний отчет ОЭСР/INFE о финансовой грамотности в странах мира за 2022 г. [38] (OECD, 2023). В отчете представлены данные о финансовой грамотности в 39 странах мира, из которых 20 являются странами – членами ОЭСР.
В нашем исследовании на основе отчета ОЭСР/INFE [38] (OECD, 2023) мы проведем анализ специфики финансовой грамотности в странах мира. Для 39 стран, представленных в отчете ОЭСР/INFE о финансовой грамотности, были собраны данные о валовом внутреннем продукте на душу населения за 2022 г. (по данным Международного валютного фонда). И на основе анализа полученных данных был проведен корреляционный анализ зависимости между уровнем финансовой грамотности и ВВП на душу населения стран мира.
Основная часть
По определению экспертов ОЭСР, финансовая грамотность – это сочетание финансовой осведомленности, знаний, навыков, установок и поведения, необходимых для принятия обоснованных финансовых решений и, в конечном счете, достижения финансового благополучия [38, С. 13] (OECD, 2023).
Согласно методике ОЭСР/INFE, финансовая грамотность включает в себя три элемента: 1) финансовое поведение; 2) финансовые знания и 3) отношение граждан к финансовым вопросам [38] (OECD, 2023).
Финансовые знания представляют собой совокупность усвоенных индивидом базовых знаний о финансовых концептах, принципах функционирования финансовых рынков и финансовых инструментах, а также владение методологией количественных вычислений в прикладном финансовом контексте. Финансовые знания позволяют гражданам управлять своими финансами, сравнивать финансовые продукты и услуги для принятия обоснованных финансовых решений и реагировать на события, которые могут повлиять на их финансовое благополучие [38, С. 17] (OECD, 2023). При принятии финансовых решений физическим лицам могут быть полезны финансовые знания о таких финансовых понятий, как инфляция (определение инфляции и понимание ценности денег во времени), преимущества долгосрочных сбережений и инвестирования, умение рассчитывать и сравнивать проценты по кредитам и депозитами, а также способность оценивать финансово-экономические риски и их последствия.
Финансовое поведение представляет собой второй элемент финансовой грамотности. Именно совокупность поведенческих паттернов и действий экономических агентов определяет их финансовое состояние, прежде всего, в таких концептах, как уровень текущего потребления и финансовое благополучие в долгосрочном периоде [38, С. 21–22] (OECD, 2023).
Ряд деструктивных стратегий, таких как систематическая просрочка обязательных налоговых и кредитных платежей, отсутствие бюджетирования будущих расходов или приобретение финансовых продуктов без предварительного сравнительного анализа цен на рынке, могут негативно сказаться на финансовом положении и благополучии человека.
В структуре финансового поведения принято выделять следующие ключевые направления:
Во-первых, это мониторинг денежных потоков. Данный аспект характеризует степень контроля индивида над личными финансами: регулярность отслеживания транзакций, соблюдение платежной дисциплины по обязательствам и способность предотвращать формирование просроченной задолженности.
Во-вторых, это аккумулирование сбережений и стратегическое планирование. Здесь речь идет о готовности экономического агента к формированию финансовых резервов, о его отношении к заемному капиталу (сознательный отказ от кредитования либо его использование в качестве инструмента управления краткосрочным дефицитом ликвидности), а также о наличии формализованных долгосрочных финансовых целей.
В-третьих, это рациональный выбор финансовых продуктов и услуг. Критериями здесь выступают опора на независимые источники информации или экспертные консультации, проведение компаративного анализа широкого спектра рыночных предложений и приоритет обоснованности решения перед выбором наиболее доступного по цене продукта.
Отношение граждан к финансовым вопросам выступает третьим элементом финансовой грамотности. По мнению экспертов ОЭСР, даже если человек обладает финансовыми знаниями и способностью действовать определенным образом в финансовой сфере, его отношение к деньгам также может влиять на его решения и поведение [38, С. 25–26] (OECD, 2023).
Установки индивидов в финансовой сфере отражают их склонность к текущему потреблению и стратегию «жизни сегодняшним днем». Для выявления этих когнитивно-аффективных конструктов в методике ОЭСР/INFE предлагаются следующие суждения, с которыми респонденты могут выразить степень своего согласия или несогласия:
· «Мне свойственно скорее расходовать денежные средства, нежели формировать сбережения на длительный срок».
· «Я отдаю приоритет удовлетворению текущих потребностей, полагая, что будущие периоды не требуют текущей проработки».
· «Основное предназначение денежных средств заключается в их немедленном потреблении».
Каждое из этих утверждений фокусируется на предпочтениях индивида в краткосрочной перспективе; такое отношение к финансовым вопросам может препятствовать поведению, которое могло бы способствовать повышению финансового благосостояния граждан.
Интересно проанализировать, какие страны мира являются лидерами по уровню финансовой грамотности, а какие отстают. Для этого воспользуемся данными отчета ОЭСР/INFE о финансовой грамотности в странах мира за 2022 г. [38]. Общий уровень финансовой грамотности – это показатель, который представляет собой сумму баллов по вопросам, оценивающим финансовые знания, финансовое поведение и отношение к финансовым вопросам населения стран мира. ОЭСР/INFE оценивает финансовую грамотности по 100-балльной шкале, где 100 – максимальный балл, а 0 – минимальный. Более высокие баллы отражают более высокий уровень финансовой грамотности. Поскольку вопросы отражают базовые аспекты финансовых знаний, поведения и установок, можно считать, что респонденты, набравшие 100 баллов, имеют базовое представление о финансовых концепциях и ведут себя осмотрительно как в отношении своих личных финансовых средств, так и на финансовом рынке в целом.
Итак, средний уровень финансовой грамотности по всем странам, представленным в отчете, составляет 60 баллов (63 балла – средний уровень финансовой грамотности в странах – членах ОЭСР) (рис. 1).
Лидером по уровню финансовой грамотности является Германия (76 баллов), за ней идут Таиланд (71 балл), Ирландия (70 баллов) и Гонконг (70 баллов). К странам с наихудшими показателями в сфере финансовой грамотности относятся Йемен (42 балла), Камбоджа (49 баллов) и Парагвай (50 баллов).
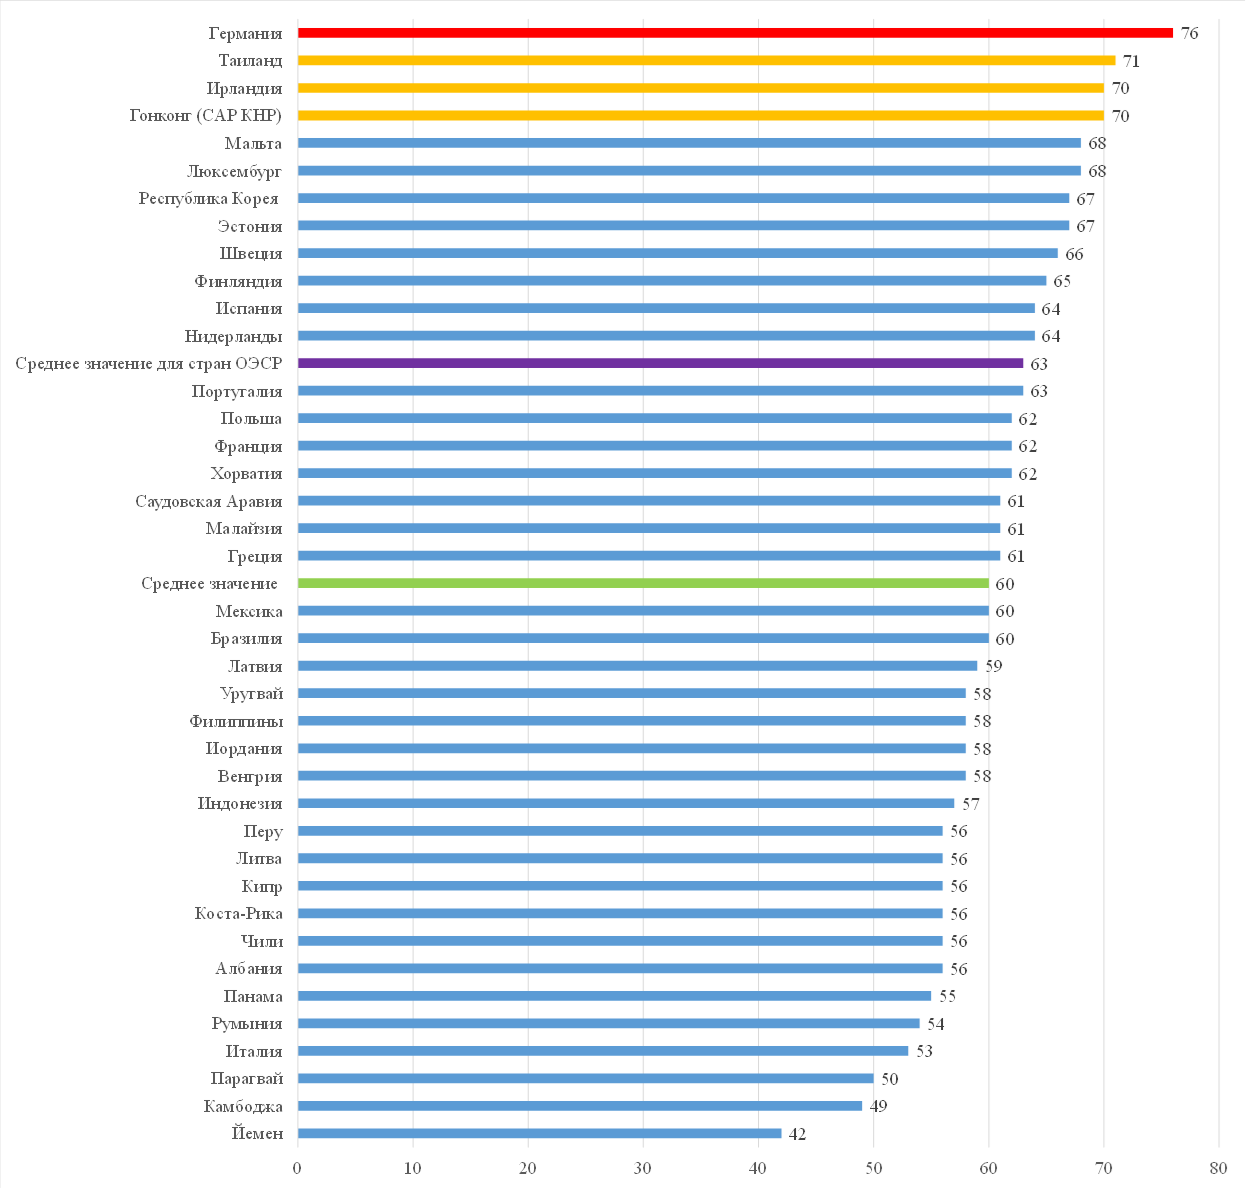
Рисунок 1. Общий уровень финансовой грамотности в странах мира, 2022 г.
Источник: составлено авторами по данным [38, С. 14].
Лидирующая позиция Германии, на наш взгляд, может объясняться несколькими аспектами. Во-первых, это так называемый «эффект исторической памяти». В 1920–1940-х гг. экономика Германия претерпела ряд серьезных экономических кризисов, сопровождавшихся гиперинфляцией и денежными реформами, включая нуллификацию. Все это стимулирует граждан Германия к активному поиску надежных инструментов сбережения и детальному изучению условий банковских продуктов. Во-вторых, Германия обладает одной из старейших и наиболее развитых банковских систем, которая включает сберегательные кассы, которые исторически выполняли не только коммерческую, но и просветительскую функцию на локальном уровне. В-третьих, немецкая модель финансового поведения характеризуется высокой степенью избегания неопределенности и низким уровнем принятия избыточной долговой нагрузки.
Высокий уровень финансовой грамотности Таиланда может объясняться реализацией масштабной государственной программы повышения финансовой грамотности, запущенной после Азиатского финансового кризиса 1997–1998 гг. Кроме того, для Таиланда характерно наличие множества мобильных платежных платформ, что делает необходимым обучение широких слоев населения практическим навыкам работы с цифровыми финансами.
Для Ирландии и Гонконга именно финансовый сектор является ключевым драйвером экономического роста. Кроме того, для Ирландии характерно развитие частного пенсионного страхования и инвестиционных фондов, что требует от граждан понимания принципов диверсификации финансовых средств, сложных процентов и налоговых вычетов. Гонконг является одним из крупнейших ф мире финансовых центров. Соответственно, потребители здесь постоянно сталкиваются со сложным инструментарием фондового рынка.
Низкий уровень финансовой грамотности таких стран, как Йемен, Камбоджа и Парагвай может объясняться, в первую очередь, доминирование теневой экономики и натурального обмена.
Научный интерес представляет выявление наличия взаимосвязи между ВВП на душу населения и уровнем финансовой грамотности (табл. 1, рис. 2).
Таблица 1
Исходные данные о ВВП на душу населения и уровне финансовой грамотности, 2022 г.
|
Страна
|
ВВП на душу населения, долл. США (в текущих ценах) (x)
|
Уровень финансовой грамотности, баллы (y)
|
|
Йемен
|
646,72
|
42
|
|
Камбоджа
|
2294
|
49
|
|
Парагвай
|
6658,35
|
50
|
|
Италия
|
35672,01
|
53
|
|
Румыния
|
15537,96
|
54
|
|
Панама
|
17399,8
|
55
|
|
Албания
|
6908,1
|
56
|
|
Чили
|
15385,38
|
56
|
|
Коста-Рика
|
13575,94
|
56
|
|
Кипр
|
33602,96
|
56
|
|
Литва
|
24963,4
|
56
|
|
Перу
|
7431,17
|
56
|
|
Индонезия
|
4784,21
|
57
|
|
Венгрия
|
18499,92
|
58
|
|
Иордан
|
4761,13
|
58
|
|
Филиппины
|
3644,79
|
58
|
|
Уругвай
|
20347,46
|
58
|
|
Латвия
|
20276,13
|
59
|
|
Бразилия
|
9256,48
|
60
|
|
Мексика
|
11287,53
|
60
|
|
Греция
|
20853,52
|
61
|
|
Малайзия
|
12490,21
|
61
|
|
Саудовская Аравия
|
38510,24
|
61
|
|
Хорватия
|
18479,47
|
62
|
|
Франция
|
41095,77
|
62
|
|
Польша
|
18859,8
|
62
|
|
Португалия
|
24558,61
|
63
|
|
Нидерланды
|
59540,88
|
64
|
|
Испания
|
30154,51
|
64
|
|
Финляндия
|
50551,8
|
65
|
|
Швеция
|
54656,48
|
66
|
|
Эстония
|
28362,68
|
67
|
|
Республика Корея
|
34822,41
|
67
|
|
Люксембург
|
125295,4
|
68
|
|
Мальта
|
36437,57
|
68
|
|
Гонконг (САР КНР)
|
47998,49
|
70
|
|
Ирландия
|
104719,8
|
70
|
|
Таиланд
|
6910,01
|
71
|
|
Германия
|
50943,63
|
76
|
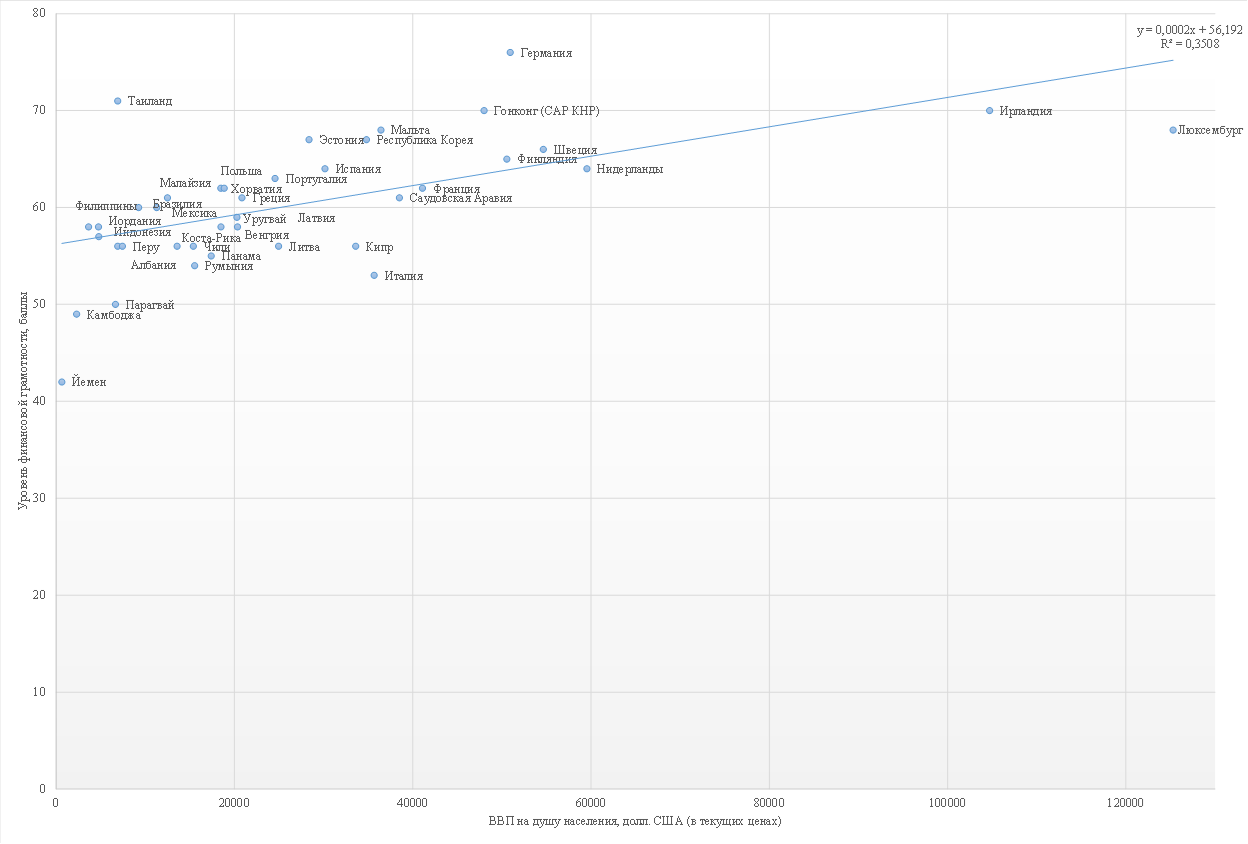
Рисунок 2. Анализ взаимосвязи между уровнем финансовой грамотности и ВВП на душу населения, 2022 г.
Источник: составлено авторами по данным [3; 38, С. 14].
Результаты корреляционного анализа показывают наличие статистически значимой, но умеренной связь между ВВП на душу населения и уровнем финансовой грамотности в странах мира.
Коэффициент корреляции, равный 0,592258, указывает на наличие заметной прямой линейной связи: с ростом ВВП на душу населения уровень грамотности в среднем повышается.
Коэффициент детерминации R2, равный 0,351, позволяет сделать вывод о том, что ВВП на душу населения объясняет лишь около 35% вариации уровня финансовой грамотности. Остальные 65% приходятся на прочие институциональные факторы, например, такие как качество школьного образования, культурные особенности и доступность финансовых услуг.
На основе анализа уравнения регрессии y = 0,0002x + 56,192, можно отметить, что при увеличении ВВП на душу населения на каждую дополнительную тысячу долларов США ожидаемый уровень финансовой грамотности возрастает примерно на 0,2 балла.
Для повышения уровня финансовой грамотности государства на 1 балл за счет
только экономического роста (при прочих равных условиях), ВВП на душу населения
должен увеличиться на 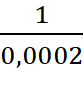 = 5 000 долл. США. Столь малый
размер коэффициента свидетельствует о низкой эластичности: финансовая
грамотность крайне слабо реагирует на абсолютные изменения денежного выражения
богатства. Это позволяет прийти к выводу о том, что само по себе наличие денег
не формирует навыки управления ими.
Заключение
Проведенное исследование позволяет сделать следующие выводы. Между макроэкономическим показателем (ВВП на душу населения) и микроэкономической характеристикой домохозяйств (финансовой грамотностью) существует прямая зависимость. Однако экономический рост сам по себе не гарантирует высокого уровня финансовой грамотности населения. Представляется, что большая часть различий в финансовой грамотности обусловлены факторами немонетарного характера. Для государственной политики это означает, что простое увеличение бюджетных расходов вслед за ростом ВВП неэффективно. Повышение финансовой грамотности требует целевого государственного вмешательства, включая реформы школьной программы, внедрение новых механизмов формирования пенсионных накоплений и развития цифровой инфраструктуры доступа к финансовым инструментам. Кроме того, на государственном уровне необходимо поддерживать доверие граждан страны к государственной финансово-экономической политике [16].
Необходимость повышения уровня финансовой грамотности обусловлено тем, что оно способствует принятию субъектами хозяйствования на микроуровне обоснованных финансовых решений и обеспечивает эффективный контроль над личными финансовыми потоками. Достаточный уровень компетенций в финансовой сфере выступает превентивным механизмом, минимизирующим риски вовлечения граждан в мошеннические схемы и обеспечивающим адекватную адаптацию к структурной трансформации современной финансовой системы, прежде всего, заключающейся в тех изменениях, которые приносит собой повсеместная цифровизация и внедрение технологий искусственного интеллекта. Кроме того, финансовая грамотность может стимулировать сбережения и инвестиции физических лиц, что позволяет нивелировать воздействие краткосрочной волатильности доходов и обеспечивать достижение долгосрочных финансовых целей домохозяйств.
Источники:
2. Белозеров С. А., Соколовская Е. В. Повышение финансовой грамотности населения как фактор развития национального финансового рынка (опыт Санкт-Петербургского государственного университета) // Известия Санкт-Петербургского государственного экономического университета. – 2023. – № 3-1. – c. 144-149.
3. ВВП на душу населения (данные МВФ). Доллары США – текущие цены. 2022. Statbase. [Электронный ресурс]. URL: https://statbase.ru/datasets/economics/gdp-per-capita-imf/?syear=2022&prod=557788&frmreq=0&sproc=sum&filter=&sort= (дата обращения: 23.09.2026).
4. Волосникова А. С. Финансовые пирамиды как основная проблема финансовой грамотности населения // Инновации. Наука. Образование. – 2021. – № 41. – c. 113-117.
5. Восканян Р. О. Финансовая грамотность как условие формирования финансовой культуры // Азимут научных исследований: экономика и управление. – 2018. – № 1. – c. 86-88.
6. Галанов В. А., Галанова А. В. Финансовая грамотность, финансовая вера и финансовое мошенничество // Вестник Российского экономического университета имени Г.В. Плеханова. – 2020. – № 3. – c. 157-165. – doi: 10.21686/2413-2829-2020-3-157-165.
7. Гилевич И. Финансовая грамотность как основа финансовой независимости // Банковский вестник. – 2011. – № 25. – c. 50-57.
8. Гречина И. В., Юдина В. С., Мелентьева О. В., Яковлева Ю. К. Финансовая грамотность как фундамент эффективного потребления финансовых услуг // Прогрессивная экономика. – 2023. – № 12. – c. 66-84. – doi: 10.54861/27131211_2023_12_66.
9. Дмитриева О.Ю., Кадышев Е.Н., Горбунова П.Г., Патьянова А.О. Финансовое просвещение как инструмент повышения уровня финансовой грамотности и формирования финансовой культуры российских граждан // Финансы и кредит. – 2025. – № 2. – c. 24-42. – doi: 10.24891/fc.31.2.24.
10. Евстафьева И. Ю. От финансовой грамотности к финансовой культуре // Известия Санкт-Петербургского государственного экономического университета. – 2024. – № 3. – c. 161-165.
11. Зобнина С. В., Фадейкин Г. А. Финансовая грамотность как условие формирования финансовой культуры, изменения финансового поведения и повышения финансовой активности населения // Научные записки НГУЭУ. – 2019. – № 2-11. – c. 4-11.
12. Инаркиева М. С., Дзарахова Б. Ю., Таршхоева М. М., Цороева М. И. Финансовая грамотность в цифровую эпоху // Финансовая экономика. – 2024. – № 10. – c. 38-42.
13. Касимова Д. Ф. Взаимосвязь финансовой грамотности и ответственного финансового поведения россиян // Образование: традиции и инновации. – 2025. – № 2. – c. 78-83.
14. Кувшинова Ю. А. Повышение финансовой грамотности населения как фактор доступности цифровых финансовых услуг // Инновационное развитие экономики. – 2023. – № 3. – c. 198-207. – doi: 10.51832/2223798420233198.
15. Куровский С. В., Мишин Д. А., Груднева А. А. Финансовая грамотность в системе детерминант финансового поведения // Russian Economic Bulletin. – 2025. – № 6. – c. 308-314.
16. Макаров И.Н., Дробот Е.В., Назаренко В.С., Кокорева А.А., Вишнякова А.И. Доверие и результативность государственной финансово-экономической политики: информационные аспекты // Креативная экономика. – 2023. – № 11. – c. 4385-4404. – doi: 10.18334/ce.17.11.119303.
17. Мурзакова А. А. Финансовая грамотность: причины недостаточной мотивации к повышению уровня личной финансовой грамотности // Наука и производство Урала. – 2026. – c. 41-43.
18. Обердерфер Д. Я. Финансовая грамотность детей как основа формирования финансовой грамотности // Аллея науки. – 2022. – № 9. – c. 210-214.
19. Обзор операций, совершенных без добровольного согласия клиентов финансовых организаций. Банк России, 2025. [Электронный ресурс]. URL: https://cbr.ru/analytics/ib/operations_survey/2025/?ysclid=mucuy00pwe379459872 (дата обращения: 22.09.2026).
20. Платонова Э. Финансовое планирование и управление рисками - основы финансовой грамотности // Современные страховые технологии. – 2023. – № 1. – c. 86-92.
21. Пригаро М. М. Финансовая грамотность как фактор развития финансового рынка РФ // Финансы, деньги, инвестиции. – 2012. – № 4. – c. 017-023.
22. Рогатенюк Э. В. Роль семьи в формировании финансовой грамотности как внутреннего фактора личной финансовой безопасности // Научные записки академии. – 2026. – № 2. – c. 28-36.
23. Рязанова О. А. Роль и место финансовой грамотности населения в обеспечении финансовой безопасности личности // Вестник Академии. – 2023. – № 4. – c. 134-141. – doi: 10.51409/v.a.2023.10.04.014.
24. Самигуллина А., Блоцкая Я., Думанова К. Впереди планеты всей: Таиланд догоняет Германию по уровню финграмотности населения. Изменения уровня финграмотности в странах с развитой и развивающейся экономикой за последние 9 лет. Tilda, 26 марта 2024 г. [Электронный ресурс]. URL: https://financial_literacy_exam.tilda.ws/ (дата обращения: 22.09.2026).
25. Сгибнев П. М. Влияние финансовой грамотности населения регионов Российской Федерации на их финансовое поведение // Финансовые рынки и банки. – 2024. – № 3. – c. 167-174.
26. Сипач И. М. Финансовая грамотность как основа финансовой устойчивости и благополучия населения // Политика, экономика и инновации. – 2026. – № 1.
27. Сорокина Т. В., Щукина Т. В., Кулижская Ж. С. К вопросу реализации стратегического перехода от финансовой грамотности к финансовой культуре населения // Известия Байкальского государственного университета. – 2024. – № 2. – c. 290-298. – doi: 10.17150/2500-2759.2024.34(2).290-298.
28. Суслякова О. Н. Личные финансовые резервы как один из элементов финансовой грамотности человека // Калужский экономический вестник. – 2022. – № 3. – c. 4-7.
29. Цакаев А. Х., Рассуханов У. А. А. Финансовая грамотность и финансовая культура в контексте финансовой безопасности России // Экономическая безопасность. – 2024. – № 7. – c. 1817-1830. – doi: 10.18334/ecsec.7.7.121406.
30. ЦБ: объем похищенных мошенниками средств в 2025 году превысил 29 млрд рублей. Коммерсантъ, 14.02.2026. [Электронный ресурс]. URL: https://www.kommersant.ru/doc/8438895 (дата обращения: 22.09.2026).
31. Цику С. Ю. Финансовая грамотность семьи как основа финансовой безопасности государства // Chronoeconomics. – 2024. – № 2. – c. 108-111. – doi: 10.62832/t2406-8749-0553-s.
32. Чалбаш Т. А. Финансовая грамотность: привычки, которые меняют жизнь // Дневник науки. – 2025. – № 2.
33. Шибаев С. Р. Развитие финансовой грамотности населения - основа стабильности финансовой системы // Вестник Российского экономического университета имени Г.В. Плеханова. – 2012. – № 9. – c. 118-119.
34. Atkinson A., Messy F. Measuring Financial Literacy: Results of the OECD / International Network on Financial Education (INFE) Pilot Studyю OECD Working Papers on Finance, Insurance and Private Pensions, No. 15. - OECD Publishing, Paris, 2012.
35. G20 G20. Italian G20 Presidency Third Finance Ministers and Central Bank Governors Meeting Communiqué. G20, 2021. [Электронный ресурс]. URL: http://www.g20italy.org/wp-content/uploads/2021/07/Communique-Third-G20-FMCBG-meeting-9-10-July-2021.pdf (дата обращения: 22.09.2026).
36. Kempson E. Framework for the Development of Financial Literacy Baseline Surveys: A First International Comparative Analysis / OECD Working Papers on Finance, Insurance and Private Pensions, No. 1. - OECD Publishing, Paris, 2009.
37. Klapper L., Lusardi A., van Oudheusden P. Financial Literacy Around the World: Insights from the Standard & Poor’s Ratings Services Global Financial Literacy Survey. Global Financial Literacy Excellence Center, 2015. [Электронный ресурс]. URL: https://gflec.org/wp-content/uploads/2015/11/3313-Finlit_Report_FINAL-5.11.16.pdf (дата обращения: 23.09.2026).
38. OECD OECD/INFE 2023 International Survey of Adult Financial Literacy. OECD Business and Finance Policy Papers, No. 39. - OECD Publishing, Paris, 2023.
Страница обновлена: 26.09.2026 в 09:48:03
Financial literacy: elements and macroeconomic determinants
Drobot E.V., Makarov I.N., Vorobyev N.N., Manasyan S.M., Koryakina T.V.Journal paper
Economic security
Volume 9, Number 9 (September 2026)
Abstract:
Amid digital transformation in all spheres of society, including the financial market, a person’s ability to make informed financial decisions is becoming the key to maintaining his financial and economic independence and maintaining financial well-being. This is also due to the fact that the ubiquity of digital services is accompanied by an increase in financial fraud. All this leads to the fact that financial literacy becomes a basic imperative, without which it is simply impossible to ensure the economic security of individuals, society and the state. The article analyzes three elements of financial literacy, which include financial behavior, financial knowledge and financial attitude. Based on the analysis of data from the report of the OECD International Network on Financial Education, the authors identify countries with high levels of financial literacy (Germany, Thailand, Ireland, and Hong Kong) and countries with low levels of financial literacy (Yemen, Cambodia, and Paraguay). The study demonstrates that an increase in per capita GDP is associated with a rise in financial literacy. There is a statistically significant but moderate relationship between GDP per capita and the level of financial literacy in the countries of the world. The authors conclude that in order to increase the level of financial literacy, it is necessary to develop a financial culture of the population based on stimulating conscious consumption, mandatory training in the rules of digital hygiene and personal data protection, as well as encouraging savings behavior.
Keywords: transactions without the client’s consent, financial security, financial literacy, financial knowledge, financial planning, financial behavior, financial decision, financial risk, financial market
JEL-classification: G00, G40, G41
References:
Atkinson A., Messy F. (2012). Measuring Financial Literacy: Results of the OECD / International Network on Financial Education (INFE) Pilot Studyyu OECD Working Papers on Finance, Insurance and Private Pensions, No. 15 Paris: OECD Publishing.
Bashinskaya A. S., Filimontseva E. M. (2025). The Role of Financial Law to Increase the Financial Literacy Population. Vestnik nauki. 4 (3). 110-114.
Belozerov S. A., Sokolovskaya E. V. (2023). The Increase of Financial Literacy of People as a Driver of National Financial Market (Experience of St. Pyotrsburg State University). Izvestiya Sankt-Peterburgskogo gosudarstvennogo ekonomicheskogo universiteta. (3-1). 144-149.
Chalbash T. A. (2025). Financial Literacy: Habits That Change Life. Dnevnik nauki. (2).
Dmitrieva O.Yu., Kadyshev E.N., Gorbunova P.G., Patianova A.O. (2025). Financial Education as a Tool for Improving the Financial Literacy and Forming the Financial Culture of Russian Citizens. Finance and credit. 31 (2). 24-42. doi: 10.24891/fc.31.2.24.
Evstafeva I. Yu. (2024). From Financial Literacy to Financial Culture. Izvestiya Sankt-Peterburgskogo gosudarstvennogo ekonomicheskogo universiteta. (3). 161-165.
G20 G20. Italian G20 Presidency Third Finance Ministers and Central Bank Governors Meeting CommuniquéG20, 2021. Retrieved September 22, 2026, from http://www.g20italy.org/wp-content/uploads/2021/07/Communique-Third-G20-FMCBG-meeting-9-10-July-2021.pdf
Galanov V. A., Galanova A. V. (2020). Finance Literacy, Finance Trust and Finance Fraud. Vestnik Rossiyskogo ekonomicheskogo universiteta imeni G.V. Plekhanova. 17 (3). 157-165. doi: 10.21686/2413-2829-2020-3-157-165.
Gilevich I. (2011). Financial Literacy as a Basis of Financial Independence. Bankovskiy vestnik. (25). 50-57.
Grechina I. V., Yudina V. S., Melenteva O. V., Yakovleva Yu. K. (2023). Financial Literacy as the Foundation for Effective Consumption of Financial Services. Progressivnaya ekonomika. (12). 66-84. doi: 10.54861/27131211_2023_12_66.
Inarkieva M. S., Dzarakhova B. Yu., Tarshkhoeva M. M., Tsoroeva M. I. (2024). Financial Literacy in the Digital Age. Finansovaya ekonomika. (10). 38-42.
Kasimova D. F. (2025). The relationship between financial literacy and responsible financial behavior of Russians. Obrazovanie: traditsii i innovatsii. (2). 78-83.
Kempson E. (2009). Framework for the Development of Financial Literacy Baseline Surveys: A First International Comparative Analysis / OECD Working Papers on Finance, Insurance and Private Pensions, No. 1 Paris: OECD Publishing.
Klapper L., Lusardi A., van Oudheusden P. Financial Literacy Around the World: Insights from the Standard & Poor’s Ratings Services Global Financial Literacy SurveyGlobal Financial Literacy Excellence Center, 2015. Retrieved September 23, 2026, from https://gflec.org/wp-content/uploads/2015/11/3313-Finlit_Report_FINAL-5.11.16.pdf
Kurovskiy S. V., Mishin D. A., Grudneva A. A. (2025). Financial Literacy in the System of Determinants of Financial Behavior. Russian Economic Bulletin. 8 (6). 308-314.
Kuvshinova Yu. A. (2023). Increasing Financial Literacy of the Population as a Factor of Accessibility of Digital Financial Services. Innovatsionnoe razvitie ekonomiki. (3). 198-207. doi: 10.51832/2223798420233198.
Makarov I.N., Drobot E.V., Nazarenko V.S., Kokoreva A.A., Vishnyakova A.I. (2023). Trust and effectiveness of the public financial and economic policy: information aspects. Creative Economy. 17 (11). 4385-4404. doi: 10.18334/ce.17.11.119303.
Murzakova A. A. (2026). Financial Literacy: Reasons for Lack of Motivation to Increase the Level of Personal Financial Literacy. Nauka i proizvodstvo Urala. 22 41-43.
OECD (2023). OECD/INFE 2023 International Survey of Adult Financial Literacy. OECD Business and Finance Policy Papers, No. 39 Paris: OECD Publishing.
Oberderfer D. Ya. (2022). Financial literacy of children as a basis for the formation of financial literacy. Alleya nauki. 1 (9). 210-214.
Platonova E. (2023). Financial planning and risk management: fundamentals of financial literacy. Sovremennye strakhovye tekhnologii. (1). 86-92.
Prigaro M. M. (2012). Financial Literacy as a Factor of Development of the Financial Market of the RF. Finansy, dengi, investitsii. (4). 017-023.
Rogatenyuk E. V. (2026). Family Role in Financial Literacy Formation as Internal Factor of Personal Financial Security. Nauchnye zapiski akademii. 17 (2). 28-36.
Ryazanova O. A. (2023). The Role and Place of Financial Literacy of the Population in Ensuring Individuals’ Financial Security. Vestnik Akademii. (4). 134-141. doi: 10.51409/v.a.2023.10.04.014.
Sgibnev P. M. (2024). The Influence of the Population Financial Literacy of the Russian Federation Regions on Their Financial Behavior. Finansovye rynki i banki. (3). 167-174.
Shibaev S. R. (2012). The development of financial literacy of the population as the basis for the stability of the financial system. Vestnik Rossiyskogo ekonomicheskogo universiteta imeni G.V. Plekhanova. (9). 118-119.
Sipach I. M. (2026). Financial Literacy as a Basis for Financial Stability and Well-Being of the Population. Politika, ekonomika i innovatsii. (1).
Sorokina T. V., Schukina T. V., Kulizhskaya Zh. S. (2024). On the Issue of Implementing a Strategic Transition from Financial Literacy to Financial Culture of the Population. Izvestiya Baykalskogo gosudarstvennogo universiteta. 34 (2). 290-298. doi: 10.17150/2500-2759.2024.34(2).290-298.
Suslyakova O. N. (2022). Personal Financial Reserves as One of the Elements of a Person's Financial Literacy. Kaluzhskiy ekonomicheskiy vestnik. (3). 4-7.
Tsakaev A. Kh., Rassukhanov U. A. A. (2024). Financial literacy and financial culture in the context of Russian financial security. Economic security. 7 (7). 1817-1830. doi: 10.18334/ecsec.7.7.121406.
Tsiku S. Yu. (2024). Financial Literacy of the Family as the Basis of Financial Security of the State. Chronoeconomics. (2). 108-111. doi: 10.62832/t2406-8749-0553-s.
Volosnikova A. S. (2021). Financial pyramids as the main problem of financial literacy of the population. Innovatsii. Nauka. Obrazovanie. (41). 113-117.
Voskanyan R. O. (2018). Financial Literacy as the Condition for Formation of Financial Culture. Azimut nauchnyh issledovaniy: ekonomika i upravlenie. 7 (1). 86-88.
Zobnina S. V., Fadeykin G. A. (2019). Financial literacy as a condition for the formation of financial culture, changing financial behavior and increasing financial activity of the population. Nauchnye zapiski NGUEU. (2-11). 4-11.