Трансформация моделей венчурного финансирования технологических стартапов в процессе развития стартап-студий
Воронов В.С.1  , Волков А.Т.1
1 Российская государственная академия интеллектуальной собственности, Москва, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 11 (Ноябрь 2026)
Введение
Главная идея стартап-студий состоит в том, чтобы не ждать прихода стартапов, и не разыскивать их, а создавать своими руками, а затем выгодно продавать их более крупному инвестору как готовый продукт. Такая студия сама формирует команду стартапа, обеспечивает его организационную поддержку, и в той или иной степени обеспечивает начальное финансирование проекта. Даже идею проекта (новшество) студия может предложить и протестировать сама, исходя из своих предпочтений, а скорее – из наличия у нее специалистов в соответствующей предметной области [9].
Несмотря на кажущуюся простоту идеи стартап-студий, в литературе обсуждается множество версий их моделей, как близких по содержанию, так и имеющих довольно существенные различия [12, 15]. Это объясняется тем, что в каждом конкретном случае основатели студий имеют разную мотивацию и исходят из наличия (или наоборот – отсутствия) организационных, человеческих, материальных, нематериальных и финансовых ресурсов. Кроме того, инициаторами создания студий выступают, как частные компании и лица, так и государственные организации, включая институты развития, научные учреждения и университеты. Тем не менее, среди представленного разнообразия можно выделить наиболее укрупнённые версии моделей студий, (1) связанных с крупным венчурным капиталом, а также (2) корпоративных, (3) университетских и государственных стартап-студий.
К первой группе относятся модели так называемых лабораторий венчурного капитала (Venture Capital Lab, VC Lab). Как было отмечено, их создатели связаны с классическими крупными венчурными фондами [8]. Последние обычно оплачивают операционные расходы стартап-студии, что автоматически подразумевает дальнейшее финансирование ими созданных студией портфельных компаний в случае их успеха. Естественно, что наилучшим вариантом возврата инвестиций в результате совместной деятельности студии и фонда является масштабирование бизнеса и успешный выход созданного стартапа на публичный рынок (IPO) или выгодное поглощение крупной корпорацией.
Корпоративные студии (Corporate Studio) принципиально отличаются тем, что они связаны с крупными инновационными компаниями, которым создание стартапов помогает решить конкретные технологические задачи [12]. Поэтому компании соглашаются не только финансировать стартап-студию, но также дают возможность использовать свои патенты, ноу-хау, каналы сбыта, и даже могут стать первыми клиентами созданного стартапа. В отличие от первой модели, здесь использование корпоративной интеллектуальной собственности может иметь решающее значение. Тем не менее, как и в первой модели, успешное масштабирование бизнеса стартапа предполагает его последующую продажу крупному венчурному фонду, способному инвестировать значительные финансовые средства.
В свою очередь, университетские и государственные стартап-студии (University and Government Studios) отличаются тем, что их создают почти исключительно с целью коммерциализации изобретений и других результатов интеллектуальной деятельности, созданной в академических институтах и университетах [4, 12]. Например, в России подобная стартап-студия действует в рамках федерального проекта «Платформа университетского технологического предпринимательства» [7]. Вся деятельность таких студий, по сути, строится вокруг конкретных открытий и изобретений с расчетом на создание в будущем научно-производственных компаний. По этой причине решение вопросов создания и управления интеллектуальной собственностью здесь также чрезвычайно важно, а возможность масштабирования бизнеса, как и в первых двух моделях, существенно зависит от вероятности последующего привлечения крупного венчурного фонда.
Границы трёх представленных версий моделей, тем не менее, не являются жесткими, а наличие проблем, связанных с поиском идей, использованием интеллектуальной собственности, и заинтересованностью венчурных инвесторов позволяет делать лишь некоторые вероятностные оценки успеха, как самих стартап-студий, так и создаваемых ими стартапов. В связи с этим представляется более продуктивным подход на основе логико-вероятностного анализа. В частности, в одной из предыдущих работ авторами была разработана байесовская модель для анализа воздействия различных факторов, существенно влияющих на принятие инвестиционных, финансовых и управленческих решений классическим венчурным фондом, ожидающим появления готового стартапа в условиях неопределенности [1]. В качестве целевой случайной переменной в модели рассматривалась вероятность выхода стартапа на публичный рынок. Идеи, заложенные в основу этой модели, были использованы авторами в новой, представленной ниже модели, в которой инновационная экосистема дополнена стартап-студией.
Материалы и методы исследования
В работе применен метод вероятностного моделирования с использованием аппарата байесовских сетей доверия (БСД) [6, с. 83-152]. Модель предметной области инновационной экосистемы технологического предпринимательства и вычислительные эксперименты реализованы в программной среде Netica (Norsys) [14]. В качестве основных субъектов инновационной экосистемы в модели выступают: стартап-студия; малая технологическая компания (МТК, стартап); венчурный фонд.
Результаты исследования и их обсуждение
Конструирование описания предметной области экосистемы
Для включения стартап-студии в классическую модель венчурного финансирования необходимо предусмотреть новые связи между элементами и субъектами экосистемы. Например, в байесовской модели выхода малой технологической компании (стартапа) на публичный рынок, представленной в работе [1] основные элементы инновационной экосистемы представлены случайными переменными: венчурный фонд; стартап; патентный портфель; рынок ценных бумаг. Еще две переменные отображают наличие опыта у команды стартапа и уровень готовности технологии (рис. 1). Однако в этой модели подразумевается, что стартап рассматривается венчурным фондом как готовый субъект экосистемы, уже имеющий собственную инновационную разработку, защищенную патентами на изобретения. В зависимости от опыта стартапа в создании изобретений, а также от стадии готовности проекта, сопоставимой с уровнем готовности технологии (УГТ или TRL [2]), и состояния рынка ценных бумаг, венчурный фонд принимает решение о финансовой поддержке.
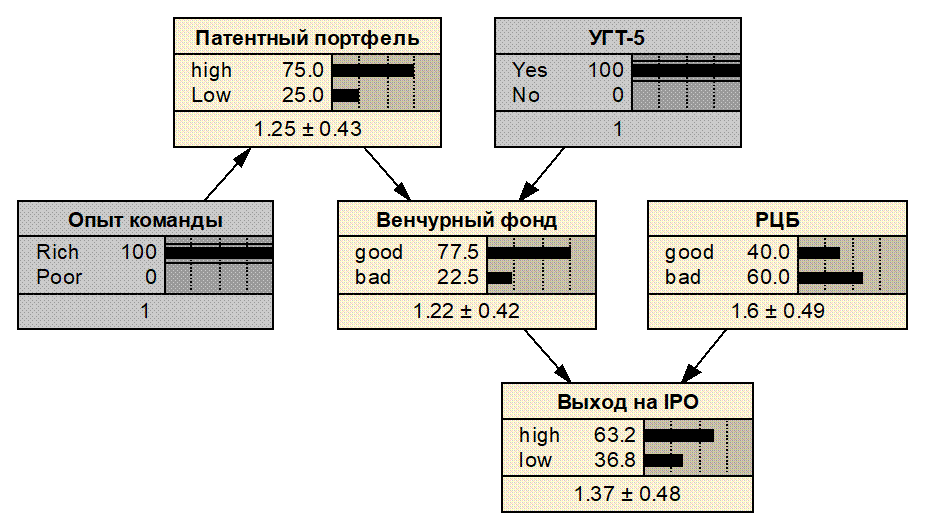
Рис. 1. Байесовская модель выхода малой технологической компании на публичный рынок [1]. Графический вывод состояния, подтверждающего (1) наличие у стартапа опыта в создании изобретений, и (2) уровень готовности технологии не ниже УГТ 5.
По сути, это и есть классическая схема, в которой венчурный фонд не контролирует неопределенности на входе, а только реагирует на факты реализации случайных событий. В концепции упомянутых выше лабораторий венчурного капитала (Venture Capital Lab) стартапы не появляются извне в случайном порядке, а создаются особым субъектом экосистемы – стартап-студией. Операционные расходы студии и начальное финансирование деятельности стартапов обеспечиваются венчурными фондами, которые таким образом стремятся минимизировать сверхвысокие риски провала стартапов на начальных стадиях реализации проектов [11, 13]. Студия сама формирует команды стартапов и даже способна подобрать и апробировать идею будущего продукта. Если все эти мероприятия прошли успешно, то готовый стартап при содействии студии получает следующий раунд финансирования от крупного венчурного фонда для масштабирования бизнеса. Случайную переменную УГТ при такой трактовке более обобщенно можно представить как создание минимального жизнеспособного продукта (minimum viable product – MVP), т.е., той базовой версии продукта, которая уже может быть показана будущим клиентам для проверки востребованности идеи на рынке, снижения рисков, и получения обратной связи.
С учетом включения стартап-студии в экосистему узлы новой БСД (рис. 2) отображают следующие случайные переменные:
- Идея – вероятность успешного подбора и апробации студией концепции будущего продукта (родительский узел);
- Организационная и финансовая поддержка – вероятность обеспечения студией успешной организационной и начальной финансовой поддержки стартапа (родительский узел);
- Команда – вероятность успешного формирования команды стартапа (родительский узел);
- Стартап из студии – вероятность создания студией успешного стартапа;
- MVP – вероятность создания минимального жизнеспособного продукта при содействии стартап-студии;
- Венчурный фонд – вероятность привлечения студией крупного венчурного фонда для последующего финансирования стартапа;
- РЦБ – состояние рынка ценных бумаг, связываемое с общим ожиданием роста или снижения (родительский узел) [5, с. 13-30];
- Выход на IPO – вероятность успешного выхода стартапа на публичный рынок.
На рис. 1 представлена структура обновленной байесовской сетевой модели, но пока не показаны стержневые диаграммы вероятностей состояния входящих в нее узлов случайных переменных, перечисленных выше.
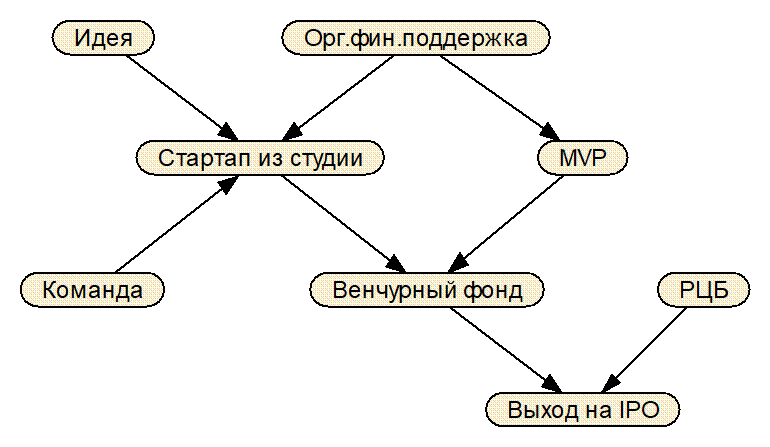
Рис. 2. Исходный граф модели (составлено авторами).
Состояние новой зависимой переменной «Стартап из студии» (вероятность создания судией успешного стартапа) обусловлено родительскими переменными: «Идея» (вероятность успешного подбора и апробации студией идеи нового продукта); «Команда» (вероятность успешного формирования команды стартапа); и «Орг.фин.поддержка» (вероятность успешного обеспечения организационной и начальной финансовой поддержки стартапа). Вероятность успешного создания MVP также обусловлена поддержкой студии, поэтому соответствующая случайная переменная является зависимой от родительского узла «Орг.фин.поддержка». Структурные связи между остальными узлами переменных правой нижней части сети остаются без изменения.
Для окончательного обучения и запуска построенной модели необходимо назначить дискретные состояния всех случайных переменных, и заполнить все таблицы безусловных и условных вероятностей. Поскольку эти процедуры были детально описаны авторами ранее [1], здесь остановимся поподробнее только на новых переменных. В частности, для родительского узла переменной вероятности успешного формирования команды («Команда») назначены состояния: да (Yes); нет (No). Таблицу безусловных вероятностей (ТБВ) для этого узла заполним исходя из того, что у студий обычно имеется контингент мотивированных специалистов, готовых принять участие в новых проектах, поэтому вероятности успешного формирования команды присвоено значение 60%, при этом вероятность неудачной команды составит, соответственно, 40% (см. рис. 3).
Для родительского узла переменной успешного подбора и апробации концепции нового продукта («Идея) также назначены состояния: да (Yes); нет (No). Однако здесь безусловные вероятности назначены в пропорции 50/50, т.к., на наш взгляд этот процесс является более сложным, неопределенным, и требует больших усилий даже со стороны опытного персонала студии.
Переменная успешной организационной и начальной финансовой поддержки стартапа («Орг.фин.поддержка»), напротив, обусловлена решением большого количества, но более рутинных задач. Кроме того, как было отмечено выше, начальное (посевное) финансирование в этой модели обеспечивают венчурные фонды. Поэтому вероятности успешной начальной организации и финансирования стартапа присвоено значение 70%. Зависимой переменной этого узла является переменная «MVP», для которой назначены два состояния: да (Yes); нет (No). Для расчета и вывода значений полных вероятностей нужно заполнить внутреннюю таблицу условных вероятностей (ТУВ, табл. 1). Для первого состояния предположим, что организационно-финансовая поддержка стартапу оказана успешно (строка 1). В таком случае условной вероятности успешного создания MVP присвоено значение 90%, а условной вероятности неудачи, соответственно, 10%.
В случае если организационно-финансовая поддержка не помогла (строка 2), условная вероятность успешного создания MVP составит 5%, а вероятность противоположного состояния, соответственно, 95%.
Таблица 1 – ТУВ для узла «MVP»
|
№
|
Успешная
организационно-финансовая поддержка
|
Вероятность
успешного создания MVP, %
| |
|
Да
(Yes)
|
Нет (No)
| ||
|
1
|
Да (Yes)
|
90
|
10
|
|
2
|
Нет (No)
|
5
|
95
|
Характеристики зависимой переменной вероятности создания успешного стартапа студией обусловлены состоянием родительских узлов, поэтому для расчета и вывода значений полных вероятностей в этом узле также нужно заполнить внутреннюю ТУВ (табл. 2). Заполнение таблицы начнем, предполагая, что вероятность успешного подбора и апробации идеи продукта стартапа является достаточно высокой (табл. 2, первая колонка). В таких условиях, при одновременном успешном формировании команды и успешной организационно-финансовой поддержке вероятность создания успешного стартапа студией априорно должна быть самой высокой. По этой причине условной высокой вероятности успешного создания стартапа присвоено значение 95% (1-я строка ТУВ). После этого обратимся к последней, 8-й строке ТУВ, где все перечисленные факторы являются отрицательными, поэтому значению условной высокой вероятности присвоено самое низкое значение 1%. Логика заполнения остальных значений условных вероятностей заключается в построчном движении сверху вниз с одновременных перебором положительных и отрицательных факторов, что и отображено в представленном варианте ТУВ.
Таблица 2 – ТУВ для узла вероятности создания успешного стартапа студией
|
№
|
Успешная идея
|
Успешная команда
|
Успешная орг.фин.
поддержка
|
Вероятность
успешного создания стартапа, %
| |
|
High
|
Low
| ||||
|
1
|
Да
|
Да
|
Да
|
95
|
5
|
|
2
|
Да
|
Да
|
Нет
|
80
|
20
|
|
3
|
Да
|
Нет
|
Да
|
80
|
20
|
|
4
|
Да
|
Нет
|
Нет
|
50
|
50
|
|
5
|
Нет
|
Да
|
Да
|
30
|
70
|
|
6
|
Нет
|
Да
|
Нет
|
10
|
90
|
|
7
|
Нет
|
Нет
|
Да
|
5
|
95
|
|
8
|
Нет
|
Нет
|
Нет
|
1
|
99
|
Как известно, байесовские модели легко воспринимают неточные, и даже неполные данные. Решающее значение имеет именно правильная логика зависимостей между переменными [6]. С помощью программы-редактора БСД все значения условных и безусловных вероятностей вводятся в машинные таблицы соответствующих узлов модели. Однако до ее запуска (инициализации) в таблицах отображаются только безусловные вероятности.
Анализ действующей модели инновационной экосистемы
Построение полного графа и заполнение всех таблиц условных и безусловных вероятностей завершает процесс первоначального обучения и позволяет перейти непосредственно к практическому использованию модели, т.е., к вероятностным выводам. По команде инициализации машина запускает программу расчета априорных значений полных вероятностей состояния зависимых переменных «Стартап из студии», «Венчурный фонд», «Выход на IPO», затем эти значения автоматически выводятся в таблицы узлов вместе со стержневыми диаграммами для условий полной неопределенности (рис. 3), т.е. до поступления каких-либо свидетельств.
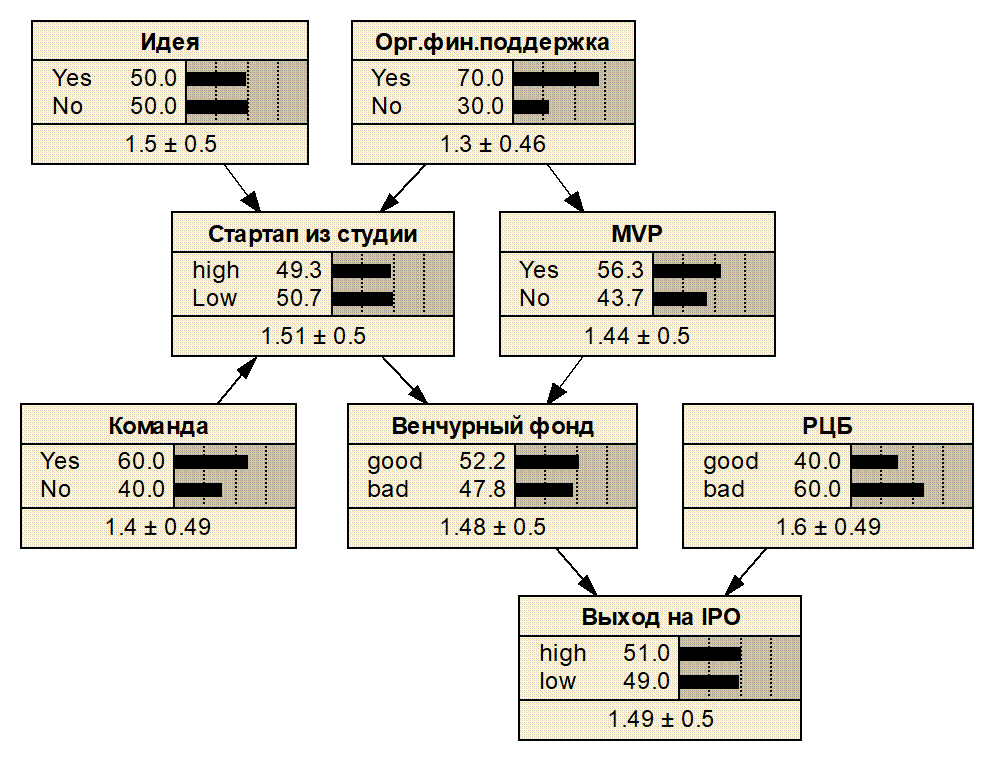
Рис. 3. Графический вывод БСД после инициализации в условиях полной неопределенности (составлено авторами).
Как показано на рис. 3, при отсутствии конкретных свидетельств о состоянии родительских переменных модель выдает близкие к границе неопределенности соотношения вероятностей в узлах «Стартап из студии» (49/51), «MVP» (56/44), «Венчурный фонд» (52/48), и в узле целевой переменной «Выход на IPO» (51/49). Это соответствует представлению в целом о рынке инноваций как о динамичной неустойчивой среде, наполненной рисками и неопределенностями. Дополнительное воздействие оказывает внешняя среда, в данном случае рынок ценных бумаг, поскольку целевой переменной является именно вероятность выхода стартапа на публичный рынок. Принятие финансовых, инвестиционных и управленческих решений субъектами экосистемы в таких условиях чрезвычайно затруднительно и требует непрерывной оценки поступающих рыночных сигналов и другой информации.
В реальных условиях построенная БСД позволяет моделировать реализацию случайных событий в любой последовательности или по отдельности, путём включения и перебора соответствующих состояний переменных. Например, при поступлении информации (1) об успешном формировании команды стартапа, (2) успешном подборе и апробации идеи продукта, и (3) успешном создании MVP, последовательное включение указанных состояний родительских переменных приводит к пересчету полных вероятностей в зависимых узлах (рис. 4). В итоге, на стержневых диаграммах зависимых узлов можно видеть, что вероятность создания успешного стартапа студией увеличилась до 95% (94,9%), вероятность привлечения крупного венчурного фонда – до 87,5%, а вероятность успешного выхода стартапа на IPO – до 68%. Таким образом, полученные значения полных вероятностей, легко проверяемые расчетным путем, подтверждают правильность заданных структурных связей между переменными и в целом логику рассуждений при обучении модели.
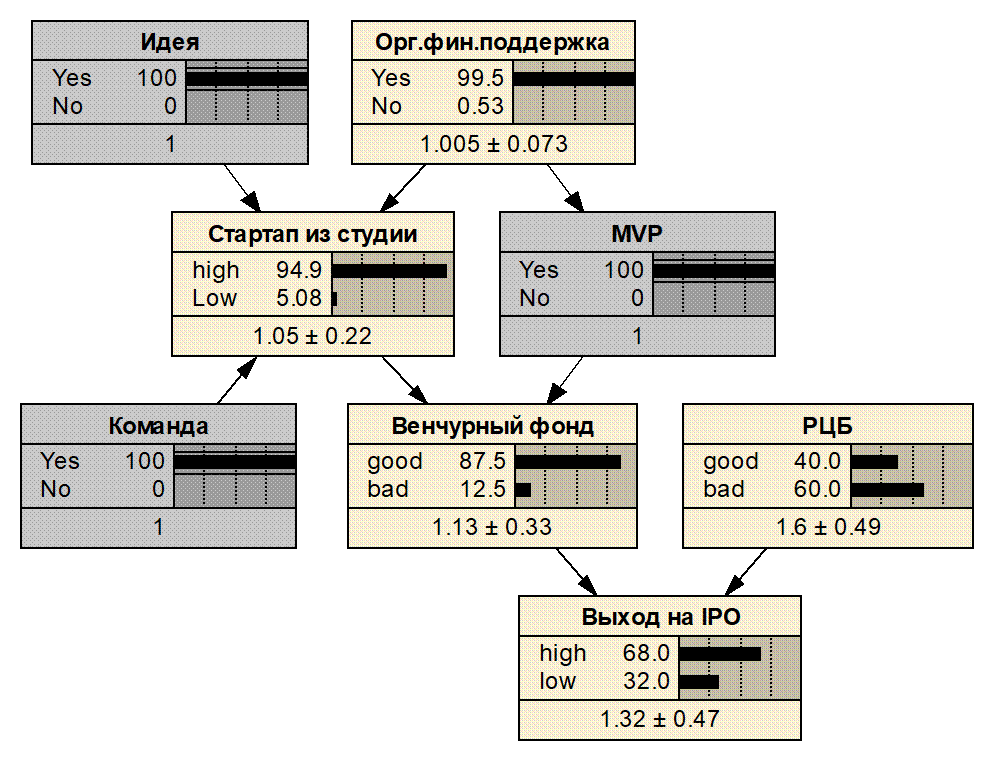
Рис. 4. Графический вывод БСД при поступлении свидетельств (составлено авторами).
Вычислительные эксперименты на модели с перебором возможных состояний всех случайных переменных сети позволяют получить множество значений зависимых и целевой переменных для анализа рисков и поддержки решений, принимаемых субъектами экосистемы. Также напомним, что в БСД возможны вероятностные выводы, как в прямом (прогнозирование), так и в обратном (диагностика) направлении. При этом возможности переобучения и расширения модели практически не ограничены.
Перестройка БСД для других версий модели студии
Небольшая доработка представленной выше БСД позволяет получить модель, в которой инновационная экосистема дополнена корпоративной или университетской стартап-студией. Как было отмечено выше, в моделях таких студий решающее значение имеет использование корпоративной или университетской интеллектуальной собственности. В связи с этим случайная переменная вероятности успешного подбора и апробации идеи нового продукта заменена переменной вероятности успешного формирования патентного портфеля (рис. 5). Такая замена вполне обоснована еще и тем, что значимость наличия патентного портфеля у стартапа как сигнала для венчурных фондов была подтверждена многочисленными исследованиями [10, 16].
Вторая замена связана с более привычным для научно-производственных компаний критерием стадии завершенности проекта. А именно, случайная переменная вероятности успешного создания MVP здесь заменена переменной вероятности достижения уровня готовности технологии не ниже УГТ 5 (TRL 5). Кроме того, уместно отметить, что в России с 2025 г. введен в действие национальный стандарт оценки уровня рыночной готовности CRL [3], который также может быть использован в данном случае.
В остальном процессы обучения и использования моделей, включающих корпоративную или университетскую стартап-студию, не отличаются от представленных выше процессов для экосистемы, включающей лабораторию венчурного капитала.
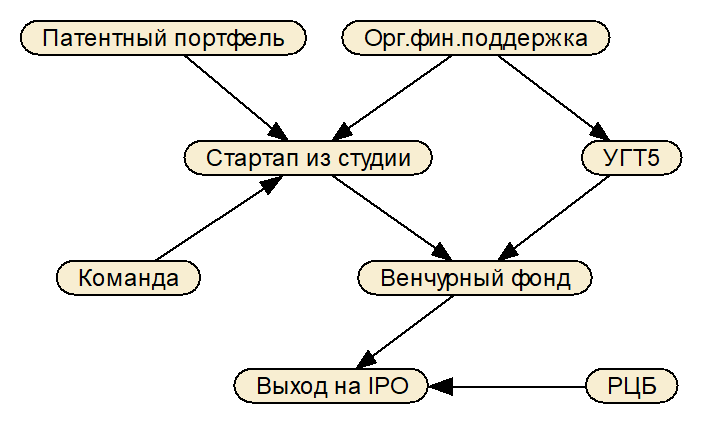
Рис. 5. Исходный граф модели экосистемы, включающей корпоративную или университетскую стартап-студию (составлено авторами).
Поскольку авторам ближе по духу именно университетские экосистемы, покажем различие в процессе обучения на модели, включающей университетскую стартап-студию. Её главное отличие от БСД, построенной выше для лаборатории венчурного капитала заключается в настройке родительских переменных (рис. 6). В частности, поскольку университетская среда традиционно является более насыщенной новыми, в т.ч. научными идеями и изобретениями, в ТБВ узла «Патентный портфель» можно ожидать более оптимистичного соотношения вероятностей, например – 60/40. В то же время, вузу более проблематично подобрать команду, имеющую хотя бы небольшой рыночный опыт, поэтому в узле «Команда», наоборот, установлено менее благоприятное соотношение вероятностей (40/60). То же самое можно утверждать и в отношении узла «Орг.фин.поддержка» (40/60), поскольку вузы обычно обладают меньшими организационными и финансовыми возможностями, чем венчурные фонды.
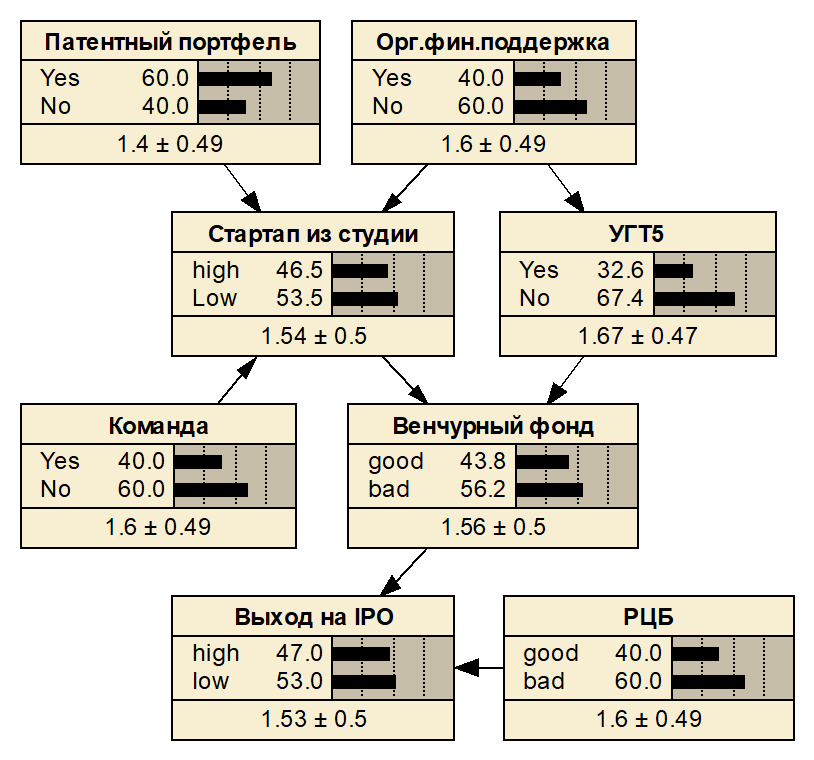
Рис. 6. Графический вывод БСД в момент запуска модели экосистемы, включающей университетскую стартап-студию (составлено авторами).
Как показано на рис. 6, при запуске в условиях полной неопределенности перестроенная модель выдает меньшие вероятности успешного создания стартапа (46,5%), привлечения крупного венчурного фонда (43,8%), и в целом выхода стартапа на публичный рынок (47%). Однако ввод свидетельств (1) об успешном формировании команды, (2) патентного портфеля, и (3) достижении УГТ 5 (графический вывод не приводится), позволяет скомпенсировать эти потери, в результате чего вероятность создания успешного стартапа студией увеличивается до 94,7%; вероятность привлечения крупного венчурного фонда – до 87,%; а вероятность успешного выхода стартапа на IPO – до 67,9%. Таким образом, сравнение с предыдущей версией показывает, что перебалансировка безусловных вероятностей в узлах родительских переменных не привела к резким изменениям зависимых и целевой переменных, что косвенно свидетельствует об устойчивости обновленной модели.
Остается отметить, что предлагаемая модель университетской стартап-студии позволяет, помимо прочего, достаточно точно учитывать текущие возможности конкретного вуза. Поскольку университеты, что вполне естественно, имеют довольно сильные различия в зависимости от опыта коммерциализации своих разработок, достигнутых научных результатов, организационных возможностей и других показателей, все эти различия несложно отобразить в вероятностных параметрах родительских переменных. При необходимости также можно изменить и содержание этих переменных, подстроив их под специфику конкретного университета.
Заключение
В условиях реализации федерального проекта РФ «Технологии» поддержка и развитие малых технологических компаний приобретает особую актуальность. В планах развития проекта уделяется большое внимание совершенствованию механизмов венчурного финансирования и созданию условий для ускорения коммерциализации научных разработок.
Проведённое исследование дает комплексное представление о трансформации моделей венчурного финансирования технологических стартапов в контексте развития стартап-студий различного типа, что напрямую соотносится с задачами федерального проекта по формированию устойчивой инновационной инфраструктуры. В ходе исследования были получены следующие ключевые результаты:
· построена базовая модель инновационной экосистемы с участием стартап-студии, венчурного фонда и стартапа;
· разработаны модификации модели для различных типов стартап-студий, учитывающие их уникальные особенности;
· выявлены существенные различия в вероятностных параметрах для студий разного типа, что помогает дифференцировать подходы к финансированию и управлению.
Теоретическая значимость работы заключается в разработке и верификации логико-вероятностной модели инновационной экосистемы с применением аппарата байесовских сетей доверия. Предложенная методология позволяет не только оценивать текущее состояние субъектов экосистемы, но и прогнозировать развитие событий при поступлении новой информации, что критически важно для адаптации стратегий поддержки малых технологических компаний.
Практическая ценность исследования определяется возможностью применения разработанных моделей для оценки эффективности различных типов стартап-студий (венчурных, корпоративных, университетских), принятия обоснованных инвестиционных решений в условиях неопределённости, а также управления рисками при развитии технологических компаний, что особенно актуально в условиях повышенных требований к результативности государственных программ поддержки.
Развитие моделей предусматривает адаптацию под конкретные рыночные условия, включая сценарии кризисов или технологических прорывов. Полученные результаты могут быть использованы субъектами инновационной экосистемы для оптимизации процессов создания и развития технологических компаний, повышения эффективности венчурного финансирования и снижения системных рисков. Предложенные модели являются вкладом в развитие инструментария для принятия обоснованных управленческих решений на всех этапах жизненного цикла стартапов, что способствует достижению стратегических целей государственной политики в сфере технологического развития.
Страница обновлена: 22.09.2026 в 10:34:39
Transformatsiya modeley venchurnogo finansirovaniya tekhnologicheskikh startapov v protsesse razvitiya startap-studiy
Voronov V.S., Volkov A.T.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 11 (November 2026)