
Управление каналами коммуникации «менеджмент — акционеры/инвесторы» публичных компаний в новой рыночной среде
Ковальчук Ю.А.1 
1 Московский государственный институт международных отношений (Университет) Министерства иностранных дел Российской Федерации, Москва, Россия
Скачать PDF | Загрузок: 4
Статья в журнале
Лидерство и менеджмент (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 13, Номер 9 (Сентябрь 2026)
Аннотация:
В статье рассматривается трансформация функции взаимодействия с акционерами и инвесторами (Investor Relations, IR) публичных компаний в условиях структурного сдвига инвесторской базы в сторону розничных (частных) участников рынка. На основе практики российских и иностранных корпораций проведен анализ стратегий IR и взаимосвязи между качеством и каналами IR-коммуникации и ликвидностью акций и стоимостью капитала. Определено, что цифровые каналы IR (корпоративные аккаунты в соцальных сетях и медиа, прямые эфиры, интерактивные платформы, онлайн-«дни инвестора») обеспечивают равнодоступность, снижают информационную асимметрию, сужают разницу между ценой покупки-продажи акций компании и уменьшают премию за информационные риск, но при этом одновременно порождают новые категории рисков – селективного раскрытия, манипулятивного нарратива. В качестве результата представлена модель зрелости IR-коммуникаций и рекомендации, структурированные по уровням управления (совет директоров, менеджмент IR-подразделения) для повышения репутационного капитала раскрытия.
Ключевые слова: корпоративное управление, IR-коммуникация, информационная асимметрия, отчетность, раскрытие информации, равнодоступность корпоративной информации, цифровые каналы
JEL-классификация: M10, G34, O16, L86
Введение
Классическая модель взаимодействия с акционерами и инвесторами сформировалась в период начала второй половины 20 века (1960-1990 гг.) преимущественно на основе западной практики, и она строилась на предпосылке доминирования институциональных инвесторов. Подразделения по взаимодействию с инвесторами (IR-подразделения, IR = Investor Relations) преимущественно ориентировались на узкий список профессиональных адресатов – портфельных управляющих, кредиторов, аналитиков инвестиционных компаний, банков и брокерских компаний, представителей рейтинговых агентств. При этом использовались такие основные инструменты, как квартальные конференц-звонки, участие в аналитических мероприятиях и программах, роуд-шоу, закрытые встречи с потенциальными инвесторами, что предполагало наличие у второй стороны взаимодействия высокой финансовой грамотности, а сами коммуникации были технически насыщенными.
После выхода из финансового кризиса 2008 г., с развитием цифровых технологий и окончательным изменением представленности инвестиционно-привлекательных корпораций на фондовом рынке, структура инвесторской базы претерпела качественные изменения. Если опираться на данные Московской биржи, то с 2018 г. по 2025 г. число физических лиц с брокерскими счетами выросло с 2 млн. до 35 млн. уникальных клиентов, при этом доля частных инвесторов в объеме торгов акциями превысила 75%. Объективно, после 2022 г., когда доступ нерезидентов к российскому рынку был существенно ограничен, частные инвесторы фактически стали основными покупателями и ценообразующим субъектом российского фондового рынка.
В сравнении, на иностранных рынках имеют место быть аналогичные тенденции. В США доля частных инвесторов в общем объеме торгов акциями выросла в среднем до 25% (в период финансового кризиса этот показатель был на уровне 15%, а в постпандемийный период – до 30%). При этом важную роль сыграло распространение брокеров с нулевой комиссией (таких как Robinhood, Webull), процессы дробления акций корпораций, активизация обсуждений инвестиционных решений в социальных сетях и на профессиональных платформах/чатах, что фактически создало новую коммуникационную среду, в которой корпоративные новости распространяется не столько эмитентами, но также и сообществом, которое распределено в сети.
Поэтому в современном корпоративном управлении происходит определенный коммуникационный сдвиг в части развития взаимодействия с акционерами и инвесторами, который определен содержательным аспектом. Правила, установленные в 2000 г. Комиссией по ценным бумагам и биржам США – Regulation Fair Disclosure (Reg FD) [1] и включающие изменения 2008 и 2013 гг., определяют корпоративные сайты и социальные сети допустимыми каналами раскрытия при условии предварительного уведомления акционеров и инвесторов об используемых каналах. Принципы корпоративного управления, определенные в 2023 г. G20/ОЭСР [2], и Кодекс корпоративного управления, утвержденный Банком России в 2014 г. [3], исходят из того, что раскрытие информации должно быть своевременным, полным, достоверным и равнодоступным для всех акционеров. Поэтому рост базы частных инвесторов означает, что критерий равнодоступности не может быть удовлетворен исключительно через формальные каналы раскрытия (официальный сайт корпорации-эмитента, финансовая и нефинансовая отчетность, информационные и новостные агентства, аналитические блоки брокерских и инвестиционных компаний), т.к. эти каналы не соответствуют когнитивным и поведенческим характеристикам массовой аудитории. В связи с этим возникает разрыв (асимметрия) между формальной доступностью и фактической усвояемостью информации.
Поэтому цель данного исследования состоит в систематизации подходов к управлению каналами IR-коммуникаций при росте числа частных инвесторов и оценке их влияния на ликвидность акций и стоимость привлечения капитала.
Методология и методы исследования
Исследование опирается на представление об IR-функции в системе управления публичной компанией в части трех составляющих:
1) наличия теоретической связи между раскрытием информации и стоимостью капитала:
- модель адверсивного выбора (принятие решение, противоречащее интересам) и ликвидности [1, 7], которая описывает реакцию маркет-мейкера при повышении риска торговли против информированного участника в виде расширения спреда между ценой покупки и ценой продажи (Bid-Ask Spread) [5]. Т.е. чем выше доля информированной торговли, тем шире спред, соответственно тем ниже ликвидность и тем выше требуемая инвесторами доходность. Следовательно, качественное публичное раскрытие снижает долю приватной информации, сужая спред (что подтверждается результатами исследований американского рынка, доказавшими снижение спреда вследствие публикации пресс-релизов технологических корпораций в крупных социальных сетях [6], определяет существенность и экономическую ценность канала доставки информации, вне зависимости от ее содержания);
- модель Diamond & Verrecchia [8], раскрывающая взаимосвязь между увеличением раскрытия и расширением базы инвесторов и повышением ликвидности, что снижает стоимость капитала, однако данная зависимость определена как нелинейная и зависит от исходного уровня раскрытия [9];
2) представлением о частном инвесторе как объекте корпоративного управления: в рамках поведенческой экономики частный инвестор обладает ограниченным вниманием, склонен к покупке привлекающих внимание акций [14], не может оптимально и самостоятельно осуществлять диверсификацию и чувствителен к нарративу (нобелевский лауреата по экономике Р. Шиллер ввел понятие наративной экономики [13] для исследования влияния популярных историй на экономические решения людей). При этом следует выделить эффекты этого понимания частного инвестора с позиции корпорации для целей IR-коммуникаций и их влияния на показатели деятельности:
- гипотеза Р. Мертона о признании инвесторов (investor recognition) [11] дает основания определить, что увеличение числа акционеров расширяет базу спроса и, таким образом, влияет на снижение требуемой доходности [10];
- частные инвесторы склонны владеть долгосрочными финансовыми инструментами – в частности, акциями, по которым выплачиваются стабильные дивиденды;
- есть определенная опасность в распространении информации в социальных сетях, поскольку она может быть основой для реализации манипулятивной схемы вовлечения потенциальных инвесторов (так называемая схема «рump-and-dump» [15], когда путем информационных вбросов инвесторы вовлекаются в мошеннические схемы по искусственному завышению цены актива и его последующей продаже;
- розничные инвесторы не всегда могут верно интерпретировать сложные корпоративные события (реорганизацию, дополнительную эмиссию акций, редомициляцию);
3) нормативными ограничениями: в части установления равных условий доступа акционеров к информации, включая цифровые инструменты и каналы, недопустимости избирательного раскрытия и дискриминационного доступа, поведения утвержденной советом директоров информационной политики, доступности информации для неквалифицированных инвесторов.
Следовательно, с позиции корпоративного управления IR-коммуникация затрагивает такие ключевые аспекты, как: а) совершенствование политики раскрытия информации [4], б) совершенствование политики взаимодействия с акционерами и инвесторами [3], в) распределение ответственности в коммуникациях между советом директоров, менеджментом и IR-подразделением корпорации [2].
В составе методов исследования используются: а) логическая группировка (при систематизации каналов IR-коммуникаций), б) кейс-анализ и контент-анализ (при сравнении российских и иностранных корпораций в части реализуемых ими механизмов, каналов и стратегий публичности и раскрытия информации для акционеров и инвесторов), в) объектное моделирование в рамках разработки модели IR-коммуникаций в части 5(пяти) уровней зрелости реализуемой IR-функции в корпорации, г) причинно-следственный анализ при формировании системы управленческих рекомендаций, структурированных по уровням управления (совет директоров, менеджмент IR-подразделения).
Результаты исследования
Первоначально следует осуществить типологизацию каналов IR-коммуникаций, включая цифровые каналы, – по нашему мнению, категории каналов оптимально разделяются по двум параметрам: 1) степень интерактивности и 2) степень контроля эмитента над содержанием и включают (рис. 1):
- Категория А: односторонние контролируемые каналы;
- Категория Б: односторонние масштабируемые каналы;
- Категория В: интерактивные каналы;
- Категория Г: неконтролируемая среда.
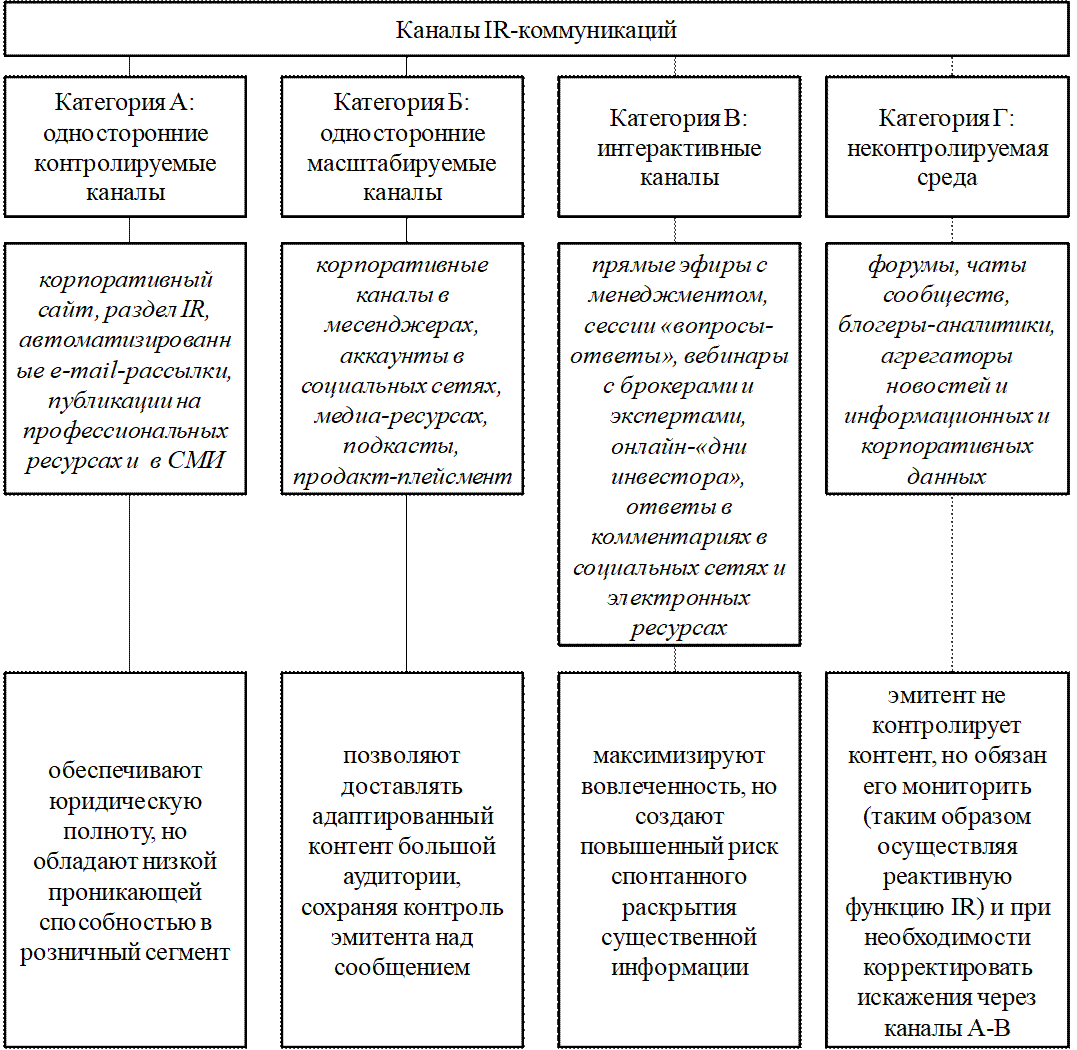
Рис. 1. Каналы IR-коммуникаций.
Источник: составлено автором.
Представляется, что стратегия IR не может ограничиваться категориями А и Б, при этом отказ от присутствия в категориях В и Г означает не отсутствие коммуникации, а передачу нарратива внешним акторам (фактически движущим силам).
Если обратиться к сравнительной эмпирической базе, то следует выделить следующие характеристики IR-коммуникаций и использования каналов в российской практике:
- ПАО «Сбербанк» показывает один из самых высоких уровней институционального качества IR в России – так, до 2022 г. корпорация проводила ежеквартальные конференц-звонки на русском и английском языках, публиковала расширенные аналитические материалы, проводила «дни стратегии»; после 2022 г. при наличии вынужденных ограничений раскрытия по отдельным позициям банк выбрал стратегию компенсаторной публичности (возобновил публикацию ежемесячной отчетности по РПБУ [4], что позволило рынку получать высокочастотный сигнал о динамике бизнеса при сокращении информационной неопределенности). Также банк активно использует дополнительно публичные выступления топ-менеджмента на отраслевых площадках и международных форумах, что отражает реализацию IR-канала, ориентированного на массовую аудиторию. При этом акции Сбербанка на Московской бирже, как правило, лидируют по обороту, а спред по ним является одним из минимальных на рынке;
- ПАО «Северсталь» до 2022 г. корпорация проводила детальные квартальные презентации, раскрывала операционные метрики по сегментам, реализовывала последовательную дивидендную политику с ежеквартальными выплатами. Вынужденное сужение каналов IR-коммуникаций c 2022 г. ожидаемо повлияло и на падение котировок, но после 2024 г. восстановление раскрытия и дивидендных выплат привело к соответствующему восстановлению интереса розничных инвесторов. Следует отметить, что пример Северсталь показывает, что потери от прекращения IR-коммуникаций происходят глубже и быстрее, чем выигрыш от ее восстановления – поэтому можно говорить об определенном «репутационном капитале раскрытия»;
- ПАО «Группа Позитив» в 2021 г. провела прямой листинг с открытым IR и ориентацией на розничных инвесторов (на основе проведения регулярных онлайн- и оффлайн-встреч с инвесторами и прямых эфиров с топменеджментом, ведения каналов в социальных сетях, публичной коммуникации о программе мотивации сотрудников через дополнительную эмиссию), а в 2024 г. – дополнительную эмиссию акций. Сравнение этих двух процессов показало, что в период после 2021 г. корпорация добилась высокой узнаваемости и превалирования в структуре акционеров розничных инвесторов, но в 2024 г. из-за высокой коммуникационной активности возникли повышенные ожидания, недостижение которых воспринималось инвесторами как нарушение неформального обязательства со стороны корпорации. В данном примере выделяется дилемма IR-коммуникаций, которая отражает условную неэффективность их интенсификации;
- ПАО «Детский мир» в 2022-2023 гг. столкнулось с делистингом и последующей реорганизацией, и недостаточно детализированное первичное объяснение мотивов и механики процедуры вызвало падение котировок и репутационные потери, что подтверждает необходимость выстраивания каналов IR-коммуникацийпри корпоративных действиях, затрагивающих права миноритариев.
Анализ практики IR-коммуникаций иностранных корпораций показывает ориентацию на определенные каналы:
- европейские мультинациональные компании развивают цифровые каналы в консервативной логике (интерактивные онлайн-отчеты с возможностью выгрузки данных, ESG-дашборды, вебкасты собраний акционеров с электронным голосованием). Так, Siemens проводит полностью виртуальные общие собрания акционеров с многотысячным участием, а Nestle публикует упрощенные версии годового отчета, ориентированные на непрофессионального читателя. Такие стратегии не максимизируют вовлеченность, но они минимизируют риски – соблюдается соответствие принципу равнодоступности и одновременно улучшается усвояемость информации;
- американский вариант продвинутых каналов IR-коммуникаций реализуется в компании Tesla, которая входит в число самых торгуемых акций в мире – первичным каналом распространении существенной информации является личный аккаунт в социальной сети генерального директора. Это, с одной стороны, отражается на высокой ликвидности акций компании, но повышает коммуникационный риск вследствие необходимости контроля со стороны совета директоров и комитета по аудиту;
- американский кейс противостояния розничных инвесторов с интернет-форума и хедж-фондов произошел в 2021 г. в акциях компании GameStop. Тогда скоординированная группа инвесторов скупала акции, что привело к резкому росту их стоимости, в то время как крупные финансовые институты ставили на падение акций компании. Данный кейс показал способность розничного сообщества формировать ценообразующий нарратив вне контроля эмитента;
- южнокорейские и китайские эмитенты работают в средах с экстремально высокой долей розничного участия, и, в частности, на Шэньчженской бирже функционирует официальная интерактивная платформа [5], где акционеры задают вопросы эмитенту, а ответы публикуются в открытом доступе, становясь фактически формой раскрытия. В целом использование такого канала IR-коммуникаций решает проблему равнодоступности при сохранении интерактивности.
По нашему мнению, механизмы влияния цифровых каналов IR-коммуникаций в отношениях «корпорация – акционеры/инвесторы» следует разграничить на механизмы, оказывающие влияние на ликвидность акций, и на механизмы, влияющие на стоимость капитала. При этом следует принимать во внимание то, что связь между активным использованием тех или иных каналов IR-коммуникаций и получаемыми эффектами не будет однозначно прямой. Это связано с тем, что избыточное внимание и чрезмерная частота коммуникации может привести к «информационной усталости» [12] и к снижению реакции на действительно существенные сообщения. Также существенны риски негативной реакции аудитории в случае когда компания дает детальные прогнозы, формируя повышенные ожидания, а они фактически не достигают реальности.
Так, цифровые каналы IR-коммуникаций, оказывающие воздействие на ликвидность акций, ориентированы на сокращение доли приватной информации, что создает преимущества для роста числа участников торгов. К таким каналом следует отнести следующие:
- одновременная публикация отчетности в открытом ресурсе и социальной сети сокращает временной лаг усвоения информации увеличивая скорость распространения информации;
- использование инфографики, коротких видеосообщений снижает барьер для розничного инвестора, а для компании это означает сокращение издержек обработки информации, а не только доступа к данным;
- привлечение внимания независимых аналитиков и инвестиционных блогеров для увеличения информационного потока о корпоративных действиях и результатах.
Каналы IR-коммуникаций, оказывающие влияние на стоимость капитала, следует оценивать в отношении процедур размещения акций и облигаций. Так, при первичном размещении акций высокая розничная узнаваемость увеличивает переподписку книги заявок, что для компании создает высокий потенциал размещения акций ближе к верхней границе ценового диапазона. При вторичном размещении акций наличие лояльной розничной базы позволяет проводить размещения с меньшим дисконтом к рынку. Однако при этом требуется следить за информационным фоном, т.к. восприятие дополнительной эмиссии как «размытия» может вызвать резкую негативную реакции со стороны акционеров инвесторов. При выпуске облигаций сами компании-эмитенты на практике, как правило, используют розничную базу брокеров – в связи с этим узнаваемость бренда, сформированная IR-коммуникациями на фондовом рынке, транслируется в снижение купонной ставки.
Учитывая результаты анализа практики использования различных каналов IR-коммуникаций российскими и иностранными корпорациями, представляется обоснованным сформировать модель IR-коммуникаций, представленную 5(пятью) уровнями зрелости реализуемой IR-функции в конкретной корпорации (табл. 1).
Таблица 1. Характеристики уровней зрелости реализуемой IR-функции в публичных компаниях.
|
Уровень
|
Особенности
|
Реализуемость
на практике
|
|
Уровень 1 –
Комплаенс-минимум
|
Предполагает
раскрытие исключительно в объеме нормативных требований, интерпретационный
фон отсутствует.
|
Характерно
для эмитентов с концентрированной собственностью и низким free float. Вследствие
этого имеют место быть широкие спреды, низкое аналитическое покрытие,
определенная непрозрачность.
|
|
Уровень 2 –
Институциональный IR
|
Квартальные
онлайн-встречи, презентации, участие в конференциях, существенна ориентация
на профессиональную аудиторию.
|
Как
правило, представлен на рынке с доминированием институтов, но недостаточен
при розничной базе более 50% оборота компании.
|
|
Уровень 3 –
Параллельная (двойная) коммуникация
|
Параллельная
подготовка материалов для профессиональной и розничной аудитории, включая
развернутую презентацию и упрощенный дайджест, использование прямых эфиров и
возможностей ответа на вопросы аудитории, а также ведение собственного канала
в социальных медиа.
|
Требует
увеличение штата IR-подразделения компании и вовлечение корпоративных
коммуникаций.
|
|
Уровень 4 –
Интегрированная цифровая IR-экосистема
|
Предполагает
формирование единого календаря коммуникаций, автоматизированной дистрибуции
по всем каналам одновременно, создание собственной интерактивной платформы
вопросов-ответов с публичной публикацией, проведение регулярных онлайн-«дней
инвестора», интеграцию IR-контента в брокерский сервис, ведение CRM инвесторов.
|
В
функционал IR-подразделения
должно быть встроен механизм и процедуры реагирования на дезинформацию и
постоянно осуществлять мониторинг неконтролируемой среды (категория Г каналов
IR-коммуникаций на
рис. 1).
|
|
Уровень 5 –IR как элемент
стратегического управления
|
Реализация
IR-функции должна
быть подотчетна совету директоров (через комитет по стратегии или
специализированный комитет), с обязательным отчетом обратной связи от
инвесторской базы.
|
Оценка
эффективности IR должна быть встроена в KPI менеджмента.
|
По нашему мнению, на текущий момент российские крупнейшие корпорации распределены по уровню зрелости IR-функции преимущественно к уровню 4 (интегрированная цифровая IR-экосистема), но большинство более формальны в своей IR-коммуникации и относятся к уровню 1-2 (формально минимальная реализация IR-функции).
Для того, чтобы усовершенствовать систему IR-коммуникаций корпорации со своими акционерами и инвесторами, возможно предложить ряд управленческих рекомендаций, структурированных по уровням управления.
Так, для совета директоров будет рациональным:
1) актуализация информационной повестки (документ как раз утверждается советом директоров), где должны быть прямо перечислены цифровые каналы как официальные каналы распространения информации о компании и установлен принцип одновременности публикации и запрета на первичное раскрытие существенной информации в неофициальных каналах;
2) осуществление распределения полномочий, т.е. регламентация круга лиц, уполномоченных выступать от имени компании в цифровых каналах, процедура согласования выступлений в прямом эфире, правила использования личных аккаунтов топ-менеджеров;
3) контроль рисков, т.е. включение коммуникационного риска в карту рисков компании и регулярное рассмотрение комитета по аудиту вопросов соблюдения режима раскрытия;
4) формирование канала обратной связи как формализованного канала доведения позиции миноритарных акционеров до совета директоров (реализуемый в формате регулярного отчета IR-подразделения).
В рамках управления IR-подразделением должны быть установлены определенные точки контроля в части следующих параметров:
- публикация существенной информации о публичной компании должна осуществляться во всех каналах IR-коммуникаций в один момент времени, дискриминация или исключение отдельных групп пользователей данной информации недопустима;
- контент о публичной компании должен содержать два информационных слоя: а) базовый слой, который составляет полный нормативно-достаточный документ, и б) интерпретационный слой, который представлен адаптированными форматами, при этом интерпретационный слой не должен содержать информации, отсутствующей в базовой слое;
- формирование регламента прямых и онлайн-эфиров, включая предварительный сбор вопросов от акционеров/инвесторов и заинтересованных сторон, подготовленные ответы, четкие представление о «стоп-темах», обязательную фиксацию (запись) и публикацию транскрипта, что обеспечивает равнодоступность информации;
- формирование и ведение реестра «вопросов-ответов» для акционеров/инвесторов (по образцу китайских интерактивных платформ) при выделении отдельного открытого раздела официального сайта публичной компании;
- взаимодействие с аналитиками (аналитическими агентствами) и инвестиционными блогерами на прозрачной основе с целью обмена информацией об оценках и прогнозах и выделение диапазонных ориентиров с раскрытием сценарных параметров или допущений, а также обсуждение уведомительного характера взаимодействия и организации коммуникации при пересмотре ориентиров;
- мониторинг информационного поля в части систематического отслеживания упоминаний в социальных медиа, выявление дезинформации и двойного толкования информации о компании, использование механизмов публичных объяснений через официальные каналы коммуникаций.
По нашему мнению, система показателей эффективности работы IR-подразделения публичной компании может включать следующие группы метрик (рис. 2).
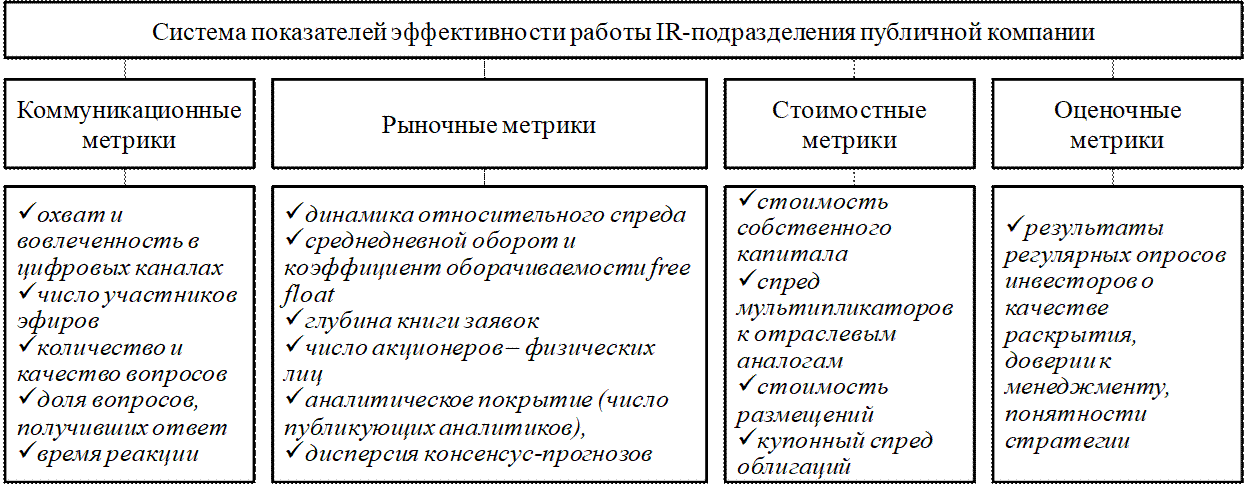
Рис. 2. Система показателей эффективности работы IR-подразделения публичной компании.
Источник: составлено автором.
Представленные метрики составляют перечень, который может быть расширен в зависимости от достигаемого уровня зрелости использования каналов IR-коммуникаций в отношении акционеров и инвесторов публичных компаний. При этом также нужно учитывать и определенную страновую специфику реализации механизма управления IR-коммуникациями.
Так, в рамках российской практики управления IR-коммуникациями важно учитывать следующее:
- в 2022 г. [6] и далее [7], [8] было введено ограничение раскрытия чувствительной информации, которое создало нормативную возможность непрозрачности. Реальная практика показала, что эмитенты, злоупотребившие данным правом, столкнулись с расширением спреда, а непрозрачность стала основой для повышения премии за риск;
- уже сложившаяся система единых коммуникационных платформ и их последующее ограничение создало необходимость пересмотра каналов IR-коммуникаций, включая анализ преимуществ китайской практики в части создания корпоративных интерактивных платформ взаимодействия с акционерами и инвесторами;
- крупнейшие российский корпорации(особенно сырьевого сектора экономики) имеют также значимую долю участия государства, поэтому фактически миноритарии – физические лица – в таком случае не влияют существенно на управление. Поэтому здесь IR-коммуникация выполняет условно замещающую функцию, т.е. она компенсирует отсутствие реального контроля повышенной информационной прозрачностью. Это определенно повышает требования к качеству коммуникации при корпоративных действиях (к примеру, реорганизации, выкупов акций, редомициляции, дополнительной эмиссии акций);
- редомициляции компаний в период 2023-2025 гг. (Яндекс, ВК, ХЭдХантер, Мать и дитя и др.) стали источником стресс-теста для IR-функции публичных компаний. Те компании, которые уведомительно использовали каналы IR-коммуникаций для разъяснения механики, сроков, налоговых последствий и рисков для розничного инвестора, успешно прошли данную процедуру, а молчание и неопределенность сформировали недоверие акционеров, которое спровоцировало ценовые шоки на рынке;
- формирующаяся процедурная практика проведения общих собраний акционеров в электронной форме (сервис электронного голосования E-voting Национального расчетного депозитария [9]) существенно повышает участи миноритариев, поэтому вполне имеет потенциал рассмативаться как элемент цифровой IR-экосистемы.
Заключение
Таким образом, проведенное исследование показало, что рост доли частных инвесторов, в том числе благодаря реализации политики стимулирования инвестиционной активности, влияет на развитие функционала IR-подразделений публичных компаний и применяемые ими каналы IR-коммуникаций с учетом российских условий и международной практики. Установлено, что равнодоступность информации в содержательном понимании не может быть достаточно обеспечена за счет традиционных каналов коммуникации и требуется расширение применения цифровых каналов, которые помимо функции раскрытия имеют преимущества позитивного влияния на ликвидность акций и стоимость капитала независимо от объема раскрываемых данных. Сформированные рекомендации совету директоров компании и менеджменту IR-подразделения позволят обосновать направления для актуализации информационной политики и метрик контроля эффективности прозрачности информации для акционеров и инвесторов, тем самым обеспечивая повышение уровня зрелости реализуемой IR-функции в публичных компаниях и рост репутационного капитала раскрытия.
[1] U.S. Securities and Exchange Commission,2001. Special Study: Regulation Fair Disclosure Revisited. URL: https://www.sec.gov/news/studies/regfdstudy.htm.
[2] OECD, 2023. G20/OECD Principles of Corporate Governance 2023. Paris, OECD Publishing, 2023. 53 р. DOI 10.1787/ed750b30-en. URL: https://www.oecd.org/en/publications/g20-oecd-principles-of-corporate-governance-2023_ed750b30-en.html.
[3] Банк России, 2014. Письмо Банка России от 10 апреля 2014 г. № 06-52/2463 «О Кодексе корпоративного управления». 145 с. URL: https://cbr.ru/statichtml/file/59420/inf_apr_1014.pdf?ysclid=mu08vnx7lc60059300.
[4] ПАО Сбербанк. Результаты СберБанка по РПБУ. URL: https://www.sberbank.com/ru/investor-relations/groupresults/rpbu.
[5] Shenzhen Stock Exchange (SZSE). Q&Rs. URL: https://irm.cninfo.com.cn.
[6] Постановление Правительства РФ от 12.03.2022 г. №351 «Об особенностях раскрытия и предоставления в 2022 году информации, подлежащей раскрытию и предоставлению в соответствии с требованиями Федерального закона "Об акционерных обществах" и Федерального закона "О рынке ценных бумаг", и особенностях раскрытия инсайдерской информации в соответствии с требованиями Федерального закона "О противодействии неправомерному использованию инсайдерской информации и манипулированию рынком и о внесении изменений в отдельные законодательные акты Российской Федерации"».
[7] Постановление Правительства РФ от 24.11.2022 г. №2131 «О внесении изменений в постановление Правительства Российской Федерации от 12 марта 2022 г. N 351».
[8] Постановление Правительства РФ от 04.07.2023 г. №1102 «Об особенностях раскрытия и (или) предоставления информации, подлежащей раскрытию и (или) предоставлению в соответствии с требованиями Федерального закона "Об акционерных обществах" и Федерального закона "О рынке ценных бумаг"».
[9] Сервис электронного голосования E-voting НРД. URL: https://www.e-vote.ru.
Источники:
2. Заводчикова Т.Б. Нефинансовая отчетность как коммуникативный инструмент корпоративной социальной ответственности // Вестник Самарского университета. Экономика и управление. – 2024. – № 4. – c. 213-222. – doi: 10.18287/2542-0461-2024-15-4-213-222.
3. Лопухин А.В., Плаксенков Е.А., Сильвестров С.Н. Перспективы устойчивого корпоративного управления в России на основе интегрированных коммуникаций // Мир новой экономики. – 2024. – № 1. – c. 45-57. – doi: 10.26794/2220-6469-2024-18-1-45-57.
4. Щербаков М.В. Корпоративное управление как механизм реализации принципа добросовестности в отношениях между акционерами и менеджментом компаний // Вопросы российского и международного права. – 2025. – № 2-1. – c. 33-49.
5. Amihud Y., Mendelson H. Asset Pricing and the Bid-Ask Spread // Journal of Financial Economics. – 1986. – № 2. – p. 223-249. – doi: 10.1016/0304-405X(86)90065-6.
6. Blankespoor E., Miller G., White H. The Role of Dissemination in Market Liquidity: Evidence from Firmsʼ Use of Twitter // Accounting Review. – 2014. – № 1. – p. 79-112. – doi: 10.2139/ssrn.1657169.
7. Breeden J.L., Leonova Y. Macroeconomic Adverse Selection in Machine Learning Models of Credit Risk // Engineering Proceedings. – 2023. – № 1. – p. 95. – doi: 10.3390/engproc2023039095.
8. Diamond D.W., Verrecchia R.E. Disclosure, Liquidity, and the Cost of Capital // The Journal of Finance. – 1991. – p. 1325-1359. – doi: 10.1111/j.1540-6261.1991.tb04620.x.
9. Feng Z., Wu Zh. ESG Disclosure, REIT Debt Financing and Firm Value // The Journal of Real Estate Finance and Economics. – 2023. – № 3. – p. 388-422. – doi: 10.1007/s11146-021-09857-x.
10. Lehavy R., Sloan R.G. Investor recognition and stock returns // Review of Accounting Studies. – 2008. – № 2. – p. 327-361. – doi: 10.1007/s11142-007-9063-y.
11. Merton R. A Simple Model of Capital Market Equilibrium with Incomplete Information // The Journal of Finance. – 1987. – № 3. – p. 483-510.
12. Movahedian G. Information Fatigue in the Digital Age: A Systematic Review of Conceptual Dimensions, Contributing Factors, and Coping Strategies // Human and Information Interaction. – 2025. – № 3. – p. 69-97.
13. Shiller R. Narrative Economics: How Stories Go Viral and Drive Major Economic Events. - Princeton: Princeton University Press, 2019. – 400 p.
14. Simonn F.Ch. Past, Present, and Future Research Trajectories on Retail Investor Behaviour: A Composite Bibliometric Analysis and Literature Review // International Journal of Financial Studies. – 2025. – № 2. – p. 105. – doi: 10.3390/ijfs13020105.
15. Thi Quynh Anh D., Thu Quang L., Duy Linh N., Duc Thuc T., Hoang Vu T. Does ESG contribute to pump-and-dump schemes of insider investors on the stock market? // Economics. Journal Articles. – 2026. – № 1. – p. 20250192. – doi: 10.1515/econ-2025-0192.
Страница обновлена: 17.10.2026 в 12:02:53
Download PDF | Downloads: 4
Investor relations management in public companies in a new market environment
Kovalchuk J.A.Journal paper
Leadership and Management
Volume 13, Number 9 (September 2026)
Abstract:
The article examines the transformation of the function of interaction with shareholders and investors (investor relations) in public companies amid a structural shift of the investor base towards retail (private) market participants. Based on the practice of Russian and foreign corporations, an analysis of investor relations strategies and the relationship between the quality and channels of investor relations and the liquidity of shares and the cost of capital is carried out. It is determined that digital investor relations channels (corporate accounts in social networks and media, live broadcasts, interactive platforms, and online "investor days") ensure equal accessibility, reduce information asymmetry, narrow the difference between the purchase and sale price of company shares and reduce the premium for information risk, but at the same time they generate new categories of risks: selective disclosure and manipulative narrative. As a result, the article presents a model of the maturity of investor relations and recommendations, structured by management levels (board of directors and investor relations division management) to increase the reputational capital of disclosure.
Keywords: corporate governance, investor relations, information asymmetry, reporting, information disclosure, equal accessibility of corporate information, digital channels
JEL-classification: M10, G34, O16, L86
References:
Amihud Y., Mendelson H. (1986). Asset Pricing and the Bid-Ask Spread Journal of Financial Economics. 17 (2). 223-249. doi: 10.1016/0304-405X(86)90065-6.
Blankespoor E., Miller G., White H. (2014). The Role of Dissemination in Market Liquidity: Evidence from Firmsʼ Use of Twitter Accounting Review. 89 (1). 79-112. doi: 10.2139/ssrn.1657169.
Breeden J.L., Leonova Y. (2023). Macroeconomic Adverse Selection in Machine Learning Models of Credit Risk Engineering Proceedings. 39 (1). 95. doi: 10.3390/engproc2023039095.
Bystrova D.A. (2017). Theoretical approaches and tools for assessing the liquidity of financial assets in portfolio investment tasks. International Journal of Management and Economics Invention volume. (6(96)). 71-79.
Diamond D.W., Verrecchia R.E. (1991). Disclosure, Liquidity, and the Cost of Capital The Journal of Finance. 46 1325-1359. doi: 10.1111/j.1540-6261.1991.tb04620.x.
Feng Z., Wu Zh. (2023). ESG Disclosure, REIT Debt Financing and Firm Value The Journal of Real Estate Finance and Economics. 67 (3). 388-422. doi: 10.1007/s11146-021-09857-x.
Lehavy R., Sloan R.G. (2008). Investor recognition and stock returns Review of Accounting Studies. 13 (2). 327-361. doi: 10.1007/s11142-007-9063-y.
Lopukhin A.V., Plaksenkov E.A., Silvestrov S.N. (2024). Prospects for Sustainable Corporate Governance in Russia Based on Integrated Communications. Mir novoy ekonomiki. 18 (1). 45-57. doi: 10.26794/2220-6469-2024-18-1-45-57.
Merton R. (1987). A Simple Model of Capital Market Equilibrium with Incomplete Information The Journal of Finance. 42 (3). 483-510.
Movahedian G. (2025). Information Fatigue in the Digital Age: A Systematic Review of Conceptual Dimensions, Contributing Factors, and Coping Strategies Human and Information Interaction. 12 (3). 69-97.
Scherbakov M.V. (2025). Corporate Governance as a Mechanism for Implementing the Principle of Good Faith in Relationships Between Shareholders and Company Management. Voprosy rossiyskogo i mezhdunarodnogo prava. 15 (2-1). 33-49.
Shiller R. (2019). Narrative Economics: How Stories Go Viral and Drive Major Economic Events Princeton: Princeton University Press.
Simonn F.Ch. (2025). Past, Present, and Future Research Trajectories on Retail Investor Behaviour: A Composite Bibliometric Analysis and Literature Review International Journal of Financial Studies. 13 (2). 105. doi: 10.3390/ijfs13020105.
Thi Quynh Anh D., Thu Quang L., Duy Linh N., Duc Thuc T., Hoang Vu T. (2026). Does ESG contribute to pump-and-dump schemes of insider investors on the stock market? Economics. Journal Articles. 20 (1). 20250192. doi: 10.1515/econ-2025-0192.
Zavodchikova T.B. (2024). Non-Financial Reporting as a Communicative Tool for Corporate Social Responsibility. Vestnik Samarskogo universiteta. Ekonomika i upravlenie. 15 (4). 213-222. doi: 10.18287/2542-0461-2024-15-4-213-222.