Налогообложение сверхприбыли цифровых платформ: источники и механизм изъятия
Митин Д.А.1 
1 Финансовый университет при Правительстве Российской Федерации, Москва, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 11 (Ноябрь 2026)
Введение
Феномен, известный как «платформенная революция», стал результатом стремительного развития цифровых технологий, систем обработки больших данных, искусственного интеллекта и блокчейн-технологий [7]. В результате цифровые платформы, от традиционных маркетплейсов до интегрированных экосистем, заняли доминирующее положение во многих отраслях современной экономики, демонстрируя при этом стабильные сверхприбыли, принципиально отличающиеся по своей природе от традиционных форм бизнеса [5].
Как отмечает О.В. Лосева, в условиях цифровизации формируются цифровые интеллектуальные активы, имеющие нематериальную природу: алгоритмические модели, программное обеспечение и данные [4]. С.Р. Макоев указывает, что бизнес-модель платформенной экономики основана на нематериальных активах и контроле над данными и цифровыми сетями [6].
В отличие от традиционного бизнеса, где стоимость создается преимущественно материальными активами, цифровые платформы функционируют в условиях многосторонних рынков с сетевыми эффектами и близкими к нулю предельными издержками на обслуживание дополнительных клиентов [10]. Отмеченные структурные особенности формируют устойчивую экономическую ренту, которую в некоторых научных исследованиях определяют, как «цифровую ренту» [11].
Особую актуальность вопрос налогообложения сверхприбыли цифровых платформ приобретает в российском контексте в связи с уходом в период 2022-2024 годов большинства международных цифровых платформ. Повышение маржинальности российских платформ в период, не сопровождавшийся пропорциональным приростом активов, указывает на структурную, а не инвестиционную природу дополнительного дохода, вследствие чего российский рынок представляет собой содержательную среду для апробации моделей платформенного налогообложения. Вместе с тем строгая идентификация рентной составляющей требует построения контрфактической базы, выходящей за рамки настоящего исследования.
Материалы и методы исследования
Исследование опирается на системный подход, включающий сравнительный анализ цифровых платформ и традиционных форм бизнеса. Применен расчетно-нормативный метод, основанный на модифицированной концепции налога на корпоративный доход с вычетом нормальной доходности капитала (Allowance for Corporate Equity, ACE) [16, 17, 19], общенаучные методы познания (сравнение, обобщение, метод коэффициентов), а также сценарный анализ чувствительности.
Информационную базу расчетов составили: консолидированная отчетность МКПАО «Озон» по Международным стандартам финансовой отчетности (МСФО) за 2023-2025 гг.; бухгалтерская (финансовая) отчетность ООО «Вайлдберриз» за 2023 г., ООО «РВБ» за 2024-2025 гг. и ООО «Яндекс Маркет» за 2024-2025 гг. по российским правилам бухгалтерского учета (РПБУ).
Показатели рассчитаны по различным стандартам учета и периметрам консолидации: для «Ozon» – консолидированная отчетность группы по МСФО, для остальных платформ – отчетность отдельных юридических лиц по РПБУ, вследствие чего межфирменные сопоставления абсолютных величин носят ограниченный характер. Данные по «Wildberries/РВБ» за 2023 г. относятся к ООО «Вайлдберриз», за 2024-2025 гг. – к ООО «РВБ», вследствие чего динамические сопоставления по этому ряду некорректны без учета изменения периметра.
Результаты и обсуждение
Типологизация цифровых платформ и источники сверхприбыли
Цифровую платформу можно определить как совокупность технологических решений, создающих стоимость (ценность), обеспечивающих взаимодействие двух и более экономических агентов и функционирующих с использованием сети Интернет с целью минимизации издержек и извлечения сетевых эффектов [2]. В таблице 1 выделены четыре типа цифровых платформ в зависимости от источников дохода и типа активов.
Таблица 1. Типы цифровых платформ: основной источник дохода и ключевые активы
|
Тип платформы
|
Основной
источник дохода
|
Ключевые активы
|
Пример
|
|
Транзакционные
|
Комиссионные
вознаграждения
|
Пользовательская
база, логистика
|
«Wildberries»,
«Ozon», «Amazon»
|
|
Рекламные
|
Плата за показы,
размещение предложений о товарах/услугах
|
Пользовательские
характеристики, алгоритмы ранжирования
|
«Яндекс Директ»,
«VK», «YouTube»
|
|
Инновационные
|
Плата за
подписки/ покупка внутриплатформенных валют
|
Технологические
решения
|
«SberX»,
Тинькофф Cloud
|
|
Интегрированные
|
Комбинация
вышеперечисленных источников дохода
|
Система кросс-
платформенных данных
|
Сбер, Яндекс (экосистемы)
|
Далее проведено сравнение цифровых платформ с традиционными бизнес-моделями по ключевым параметрам.
1. Сетевые эффекты. Цифровые платформы функционируют в условиях многосторонних рынков, где ценность сервиса для каждого участника возрастает с увеличением числа других пользователей [23]. Сетевой эффект наглядно проявляется на электронных торговых площадках, когда рост числа покупателей привлекает большее число продавцов, формируя самоподдерживающийся цикл роста и естественные барьеры для входа конкурентов. Л.И. Гончаренко, Ю.В. Малкова и А.С. Адвокатова [1] отмечают, что действующие подходы к налогообложению не учитывают специфику создания стоимости в цифровой экономике, где значительная часть ценности формируется не активами компании, а ее пользователями.
Теоретический фундамент анализа образуют работы Ж.-Ш. Роше и Ж. Тироля [23], заложившие теорию двусторонних рынков, а также Х.Я. Кинда и Г. Шьелдерупа [21], показавших, что на таких рынках налог может смещаться на сторону, ранее субсидировавшуюся платформой. Опыт введения «цифрового» налога с оборота, а не с ренты, в ряде европейских стран [12] подтверждает данный вывод: платформы увеличили комиссию эквивалентно ставке налога (в среднем на 2%), что привело к росту издержек продавцов [8]. Отмеченный факт обосновывает важность изъятия именно ренты, а не нормальной (базовой) доходности компании.
2. Возрастающая отдача от масштаба. В отличие от традиционного бизнеса, цифровые платформы имеют возможность масштабировать присутствие и объемы продаж без пропорционального роста активов [24]. Для транзакционных платформ, масштабирующих бизнес в том числе путем развития складов и логистических центров, данное утверждение справедливо лишь частично: издержки масштабирования цифрового ядра стремятся к нулю, а рост материальных активов является недостаточным условием для извлечения ренты. Традиционный бизнес функционирует в условиях U-образной кривой средних издержек, при которой после достижения оптимального масштаба расширение производства ведет к росту удельных затрат; цифровые платформы, напротив, демонстрируют L-образную кривую, при которой после создания программной инфраструктуры стоимость обслуживания дополнительных клиентов стремится к нулю (рисунок 1).
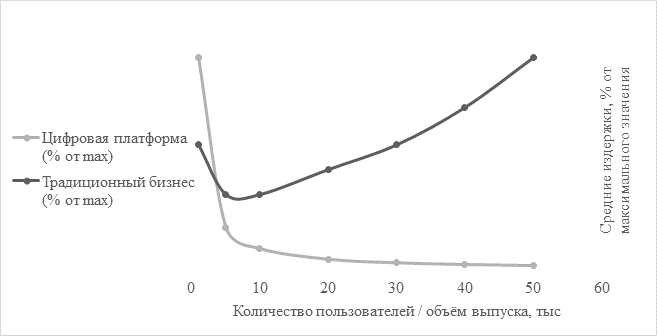
Рисунок 1. Кривые издержек цифровых платформ и традиционных форм бизнеса (условная схема).
Источник: составлено автором.
Декомпозиция прибыли цифровых платформ и обоснование концепции налогообложения.
Совокупная прибыль цифровой платформы разлагается на четыре качественно разнородных компонента (Π = rK + QR + WF + SR):
1) базовая (нормальная) доходность на вложенный капитал (rK) – плата за отказ от текущего потребления и премия за риск;
2) временный добавочный доход (шумпетерианская квазирента, QR) – вознаграждение за специфические инвестиции (создание IT-инфраструктуры, запуск новых сервисов, разработка инновационных алгоритмов);
3) конъюнктурная составляющая (WF) – доход, вызванный текущим рыночным состоянием (например, приток клиентов в связи с уходом конкурентов, последствия монетарных шоков);
4) структурная сетевая рента (SR) – прибыль, вызванная доминирующим положением на рынке, сетевыми эффектами и контролем над данными пользователей, не требующая для своего поддержания дополнительных предпринимательских усилий.
Такой подход позволяет сконцентрировать налоговый механизм на конъюнктурной составляющей и структурной сетевой ренте, формирующих сверхприбыль платформы.
Теоретической основой служит теория «суперзвездных фирм» [15], согласно которой компании с высокой рыночной властью и низкой долей труда в затратах извлекают устойчивую экономическую ренту. Цифровые платформы являются квинтэссенцией указанной теории, поскольку данные пользователей выступают бесплатным фактором производства [9]. Данные неконкурентны в потреблении: одни и те же массивы одновременно используются для ранжирования, таргетирования предложений и обучения алгоритмических моделей без утраты полезности, что обеспечивает возрастающую отдачу [20]. Отсутствие рынка, на котором пользователи получали бы вознаграждение за предоставляемые данные, означает, что фактор поступает платформе по нулевой цене, а генерируемый им доход в полном объеме принимает форму ренты [13].
Тезис о рентной природе доходов платформ разработан И.М. Степновым и Ю.А. Ковальчук [11], показавшими, что платформенный капитализм формирует устойчивый доход «цифровых рантье», извлекаемый вследствие контроля над инфраструктурой взаимодействия. Настоящее исследование принимает данный вывод как исходный и выходит за его рамки по трем направлениям: рентный доход разлагается на конъюнктурную и структурную составляющие; рентная концепция переводится в плоскость налогового дизайна посредством операциональных определений базы, субъектного состава и шкалы ставок; конструкция подвергается расчетной апробации на данных отчетности.
В российском сегменте цифровых платформ в 2022-2024 гг. наблюдается уход зарубежных конкурентов с рынка (например, компаний Meta (деятельность компании Meta Platforms Inc. запрещена на территории Российской Федерации), Google и иных). Данное явление создало экзогенный шок и сформировало дополнительную ренту, реализация которой происходила преимущественно не в форме немедленного роста маржинальности, а в форме ускоренного расширения выручки: выручка ПАО «Яндекс» увеличилась с 356,2 млрд руб. в 2021 г. до 800,1 млрд руб. в 2023 г., то есть в 2,2 раза, при снижении чистой прибыли и рентабельности по чистой прибыли на уровне 2,7% [3]. Данное соотношение уточняет тезис о шоковой ренте: платформы направляют избыточный доход на закрепление рыночной позиции, вследствие чего рента проявляется в отчетности с временным лагом.
Концепция налогообложения сверхприбыли уже реализовывалась в российской практике: Федеральный закон «О налоге на сверхприбыль» от 04.08.2023 № 414-ФЗ установил разовый налог на сверхприбыль крупнейших компаний. Однако примененная модель, основанная на ретроспективных данных и не учитывающая специфику цифровых платформ, не может быть эффективно реализована в долгосрочной перспективе.
Предлагаемый механизм соотносится с международной дискуссией о налогообложении остаточной прибыли в рамках Инклюзивной рамочной программы ОЭСР/G20: компонент Amount A предусматривает перераспределение части остаточной прибыли в пользу юрисдикций рыночного присутствия, определяя ее как превышение над уровнем рентабельности выручки в 10% [22]. Настоящее исследование опирается на ту же логику отделения нормальной доходности от остаточной [14], однако отличается по двум основаниям: объектом обложения выступает не остаточная прибыль вообще, а ее часть, генерируемая сетевыми эффектами и контролем над данными, что обеспечивается ограничением вычитаемой базы цифровыми активами; механизм проектируется как элемент национальной налоговой системы, тогда как международные конструкции ориентированы на распределение налоговых прав между юрисдикциями.
Предлагаемый механизм налогообложения
Для цифровых платформ целесообразен не временный налог с ретроспективным действием, а постоянный механизм, ориентированный в первую очередь на изъятие сверхприбыли, создаваемой сетевыми эффектами, монополизацией данных и доминирующим положением на рынке, а во вторую – на временную ренту, вызванную экзогенными шоками.
1) Объект налогообложения – сверхприбыль, определяемая как превышение расчетной прибыли от цифровой деятельности на территории Российской Федерации над нормальной доходностью цифровых активов налогоплательщика. Степень превышения фактической валовой рентабельности над среднеотраслевым значением выступает не элементом определения объекта, а критерием дифференциации налоговой ставки.
2) Субъекты налогообложения – организации, владеющие цифровыми платформами, при одновременном выполнении двух условий.
а) Годовая выручка от оказания электронных (цифровых) услуг превышает 2 млрд рублей (порог гармонизирован с частью 1 статьи 10.1 Федерального закона «О защите конкуренции» от 26.07.2006 № 135-ФЗ (далее – Закон о защите конкуренции)).
б) Платформа занимает доминирующее положение, определяемое дифференцированно по ее типу: для транзакционных платформ – если доля сделок, совершаемых между продавцами и покупателями с использованием такой платформы, превышает 35% общего объема сделок на соответствующем товарном рынке (часть 1 статьи 10.1 Закона о защите конкуренции); для рекламных платформ – если доля платформы на рынке услуг по размещению рекламы в сети «Интернет» на территории Российской Федерации, исчисляемая по объему выручки, превышает 35%; для интегрированных платформ (экосистем) – если любому из указанных критериев удовлетворяет хотя бы один сервис экосистемы. В свою очередь налоговая база определяется по совокупности сервисов, использующих единую систему идентификации пользователей и единую базу данных.
Дифференциация критериев по типам платформ обусловлена тем, что рекламные и интегрированные платформы характеризуются наиболее высокой долей нематериальных активов и зависимостью финансового результата от объема контролируемых данных (таблица 1), вследствие чего их исключение из-под действия налога противоречило бы цели его введения. Предложенные критерии позволяют сфокусировать налог на реальном бенефициаре, исключая малый и средний бизнес.
3) Налоговую базу предлагается определять расчетно-нормативным методом, основанным на концептуальной модели корпоративного налога, при которой облагается только сверхприбыль, а базовая доходность на вложенный капитал не облагается (Allowance for Corporate Equity, ACE) [16, 17, 18, 19]:
СП = max (0; Прасч – Rнорм * Активыцифр – VQR)
где:
Прасч – расчетная прибыль от цифровой деятельности в Российской Федерации. По общему правилу (основной контур) показатель равен фактической прибыли до налогообложения по данным отчетности платформы. При выявлении признаков искусственного занижения налоговой базы либо при нераскрытии сегментированной отчетности включается вспомогательный контур, в рамках которого Прасч = max (Пфакт; Пнорм), где Пнорм – произведение выручки от платформенной деятельности на минимальный отраслевой коэффициент рентабельности, устанавливаемый Министерством финансов Российской Федерации. Правило максимума исключает ситуацию, при которой включение вспомогательного контура снижает налоговое обязательство относительно основного. К базе вспомогательного контура применяется фиксированная ставка 35% без прогрессии, поскольку при размывании базы фактические показатели рентабельности утрачивают достоверность. База нормативного расчета ограничивается выручкой от платформенной деятельности и не включает иные доходы в периметре группы, в частности процентные и комиссионные доходы финансовых организаций.
Rнорм – нормальная доходность, равная ключевой ставке Центрального банка Российской Федерации + 5 процентных пунктов (для компенсации риска вложений в нематериальные активы). Вместе с тем привязка порога обложения к циклической монетарной переменной (в 2023–2025 гг. средняя ключевая ставка изменялась от 9,9 до 19,2%) противоречит структурному характеру сетевой ренты, для смягчения чего предусматривается расчет Rнорм по средней ключевой ставке за трехлетний период, предшествующий налоговому; альтернативой выступает долгосрочная реальная безрисковая ставка, увеличенная на премию за риск.
Активыцифр – стоимость материальных и нематериальных активов, локализованных в Российской Федерации и обеспечивающих цифровое присутствие платформы (центры обработки данных, исключительные права на программное обеспечение и иное). Ограничение вычета обусловлено целью налога – облагать только ту часть прибыли, которая возникает вследствие сетевых эффектов.
Ограничение вычитаемой базы цифровыми активами требует симметричной корректировки числителя, поскольку иначе обложению подлежала бы нормальная доходность материального капитала, не участвующего в формировании сетевой ренты, – для транзакционных платформ прежде всего складов и логистических комплексов:
Прасч = П – Rнорм × Активынецифр
где Активынецифр – остаточная стоимость объектов основных средств, локализованных на территории Российской Федерации и не отнесенных к информационно-телекоммуникационной инфраструктуре. При невозможности прямого выделения указанной группы прибыль распределяется пропорционально доле нецифровых активов в совокупной стоимости операционных активов платформы.
VQR – вычет, компенсирующий вложения в инновации.
В свою очередь, такой вычет определяется по формуле:
VQR = δ ´ НМАиннновац
где:
δ – норматив доходности, соответствующий ключевой ставке Центрального банка плюс три процентных пункта и отражающий минимальный уровень отдачи от таких вложений.
НМАиннновац – среднегодовая стоимость нематериальных активов, непосредственно связанных с инновационной деятельностью и не включенных в базу Активыцифр (например, зарегистрированные патенты, исключительные права на программное обеспечение и иные).
Предлагаемая конструкция представляет собой модификацию концепции ACE [16, 17, 19]. В канонической модели условная доходность начисляется на собственный капитал, что обеспечивает нейтральность налога относительно источника финансирования. В настоящей работе норма применяется к стоимости цифровых активов, поскольку целью налога выступает не нейтральность относительно структуры капитала, а вычленение ренты, генерируемой специфическим фактором производства. Отступление имеет два следствия: налог не обеспечивает полной нейтральности в отношении выбора между собственным и заемным финансированием, но остается работоспособным в условиях отрицательного собственного капитала, характерного для инвестиционной фазы (у «Ozon» в 2023-2025 гг. от −66,6 до −148,4 млрд руб.).
4) Налоговая ставка. Предлагается дифференцированная (прогрессивная) шкала, зависящая от превышения фактической валовой рентабельности над среднеотраслевым значением, устанавливаемым Министерством финансов на год (таблица 2). Показателем, определяющим применяемую ставку, выступает валовая рентабельность (Rвал), рассчитываемая как отношение валовой прибыли (ВП) к выручке (В):
Rвал = ВП / В × 100%
Валовая маржа фиксирует структурное свойство платформенной бизнес-модели – близкие к нулю предельные издержки обслуживания дополнительной транзакции – и, в отличие от рентабельности по чистой прибыли или активов, не искажается расходами инвестиционной фазы. Валовая рентабельность характеризует потенциал извлечения ренты, тогда как его реализация измеряется налоговой базой; такое разделение функций исключает обложение платформ инвестиционной стадии, у которых высокая валовая маржа формирует ставку, применяемую к нулевой базе. Шкала является ступенчатой: ставка, соответствующая диапазону превышения, применяется ко всей сумме сверхприбыли. Среднеотраслевое значение устанавливается раздельно для платформ с агентской (комиссионной) моделью выручки и платформ, реализующих товар от собственного имени, поскольку в первом случае в выручке не отражается стоимость товара; в настоящем исследовании применяется единое пороговое значение 10%.
Таблица 2. Предлагаемая шкала ставок налога на сверхприбыль для цифровых платформ.
|
Степень
превышения фактической рентабельности над среднеотраслевой
|
Ставка налога
|
Пояснение
|
|
менее 10%
|
0%
|
выводит из-под
налогообложения краткосрочные колебания конъюнктуры, не связанные с
устойчивым извлечением ренты, и предотвращает излишние затраты на
администрирование
|
|
от 10% до 20%
|
15%
|
отражают
умеренный и значительный уровень отклонения и соответствуют сложившейся
международной практике налогообложения непредвиденной прибыли
|
|
от 20% до 40%
|
25%
| |
|
более 40%
|
35%
|
применяется при
экстремальном превышении базового уровня рентабельности; установлена существенно
ниже предельных ставок налога на сверхприбыль в отдельных странах ЕС (Чехия –
60%, Венгрия – до 95% для нефтяных компаний) и обеспечивает изъятие большей
части сверхприбыли при сохранении стимулов для реинвестирования прибыли в
развитие ИТ-инфраструктуры.
|
5) Налоговый период предлагается определить аналогично действующему периоду по уплате налога на прибыль организаций – 1 год, предусмотрев отчетные периоды (квартал, полугодие, девять месяцев, год).
Вместе с тем сумма исчисленного налога включается в состав прочих расходов, связанных с производством и реализацией, при определении налоговой базы по налогу на прибыль организаций. При ином решении совокупная налоговая нагрузка на рентную часть прибыли составила бы 60% (35% + 25%), тогда как включение налога в состав расходов ограничивает ее уровнем 51,25% (35% + 25% × 0,65).
6) Правовые основания и администрирование. Экономическим основанием налога в смысле пункта 3 статьи 3 Налогового кодекса Российской Федерации выступает доход, извлекаемый вследствие сетевых эффектов и контроля над данными пользователей, то есть факторов, не связанных с предпринимательскими усилиями. Дифференциация налогоплательщиков по критериям выручки и рыночной доли не нарушает принципа равенства налогообложения, поскольку основана на объективных экономических характеристиках деятельности. Среднеотраслевой уровень валовой рентабельности утверждается актом Министерства финансов Российской Федерации не позднее чем за шесть месяцев до начала налогового периода, с раскрытием методики расчета и размера выборки, что обеспечивает возможность его оспаривания.
7) Стимулирующие меры. Для локализации цифрового бизнеса предусматривается инвестиционный налоговый вычет в размере 50% расходов на создание и модернизацию центров обработки данных в Российской Федерации, приобретение и разработку российского программного обеспечения из соответствующего реестра, разработку и внедрение моделей искусственного интеллекта, а также финансирование образовательных программ в сфере информационно-телекоммуникационных технологий. Базовая ставка налога уменьшается на 50% при условии инвестиций в российскую IT-инфраструктуру в объеме не меньшем, чем величина предоставляемой льготы.
Расчетная апробация механизма на данных отчетности российских транзакционных платформ
С целью проверки внутренней согласованности расчетной конструкции и оценки порядка величин налоговых обязательств использованы данные отчетности трех крупнейших транзакционных платформ («Wildberries/РВБ», «Ozon» и «Яндекс Маркет»). Выбор обусловлен следующим:
а) компании относятся к одному виду цифровых платформ, что обеспечивает единство модели формирования дохода;
б) они контролируют подавляющую долю рынка электронной торговли товарами в Российской Федерации и репрезентативны для сектора;
в) финансовые профили компаний соответствуют разным фазам жизненного цикла: устойчивое извлечение ренты («Wildberries/РВБ»), инвестиционное расширение с опорой на заемный капитал при временной убыточности («Ozon»), инвестиционное расширение без текущей сверхприбыли («Яндекс Маркет»), что позволяет протестировать механизм.
Включение ООО «Яндекс Маркет» в выборку не противоречит таблице 1: в анализ включено самостоятельное юридическое лицо, осуществляющее транзакционную деятельность, тогда как к интегрированным экосистемам отнесена материнская структура.
Сводная информация о ключевых финансовых показателях выбранных для анализа цифровых платформ отражена в таблице 3.
Таблица 3. Финансовые показатели крупнейших российских транзакционных цифровых платформ, млрд руб. [1]
|
Показатель
|
«Wildberries/ RWB»
|
«Ozon»
|
«Яндекс маркет»
|
|
2023 год
| |||
|
Выручка
|
538,7
|
424,3
|
н/д
|
|
Валовая прибыль
|
359,2
|
44,2
|
н/д
|
|
Валовая
рентабельность, %
|
66,7
|
10,4
|
н/д
|
|
Чистая прибыль
|
18,9
|
(42,7)
|
н/д
|
|
Прибыль (убыток)
до налогообложения
|
24,8
|
(41,0)
|
н/д
|
|
Активы (всего)
|
335,0
|
476,0
|
н/д
|
|
Капитал
|
52,9
|
(66,6)
|
н/д
|
|
2024 год
| |||
|
Выручка
|
441,1
|
613,3
|
9,8
|
|
Валовая прибыль
|
280,8
|
99,9
|
1,6
|
|
Валовая
рентабельность, %
|
63,7
|
16,3
|
16,3
|
|
Чистая прибыль
|
47,6
|
(59,4)
|
(6,0)
|
|
Прибыль (убыток)
до налогообложения
|
61,4
|
(55,2)
|
(6,0)
|
|
Активы (всего)
|
566,5
|
890,2
|
75,0
|
|
Капитал
|
178,6
|
(132,5)
|
н/д
|
|
2025 год
| |||
|
Выручка
|
1 187,1
|
998,0
|
100,2
|
|
Валовая прибыль
|
620,3
|
230,1
|
15,7
|
|
Валовая
рентабельность, %
|
52,3
|
23,1
|
15,7
|
|
Чистая прибыль
|
55,3
|
(0,9)
|
(36,0)
|
|
Прибыль (убыток)
до налогообложения
|
93,6
|
6,8
|
(36,0)
|
|
Активы (всего)
|
1 304,7
|
1 429,8
|
163,6
|
|
Капитал
|
2,4
|
(148,4)
|
н/д
|
Полученные данные демонстрируют, что цифровая рента по-разному проявляется у цифровых платформ:
- «Wildberries/РВБ» на протяжении всего анализируемого периода демонстрирует значительную прибыль (18,9-55,3 млрд руб.) при валовой рентабельности 52,3–66,7%;
- «Ozon», при почти трехкратном росте выручки, выходит на положительный результат до налогообложения лишь в 2025 г. при росте валовой рентабельности с 10,4 до 23,1%.
- «Яндекс Маркет» нарастил выручку в 2025 году в 10 раз (до 100,2 млрд руб.), но продолжает нести крупные убытки (–36,0 млрд руб.), что характерно для начальной фазы L-образной кривой.
Далее с целью оценки дополнительных доходов бюджета от реализации предложенного механизма на основании данных таблицы 3 проведены расчеты со следующими параметрами:
1) Rнорм – среднее значение ключевой ставки Банка России + 5 п.п. Средняя ключевая ставка за 2023 год составила 9,90%, за 2024 год – 17,5%, за 2025 год – 19,2%, соответственно значения Rнорм составили 14,90%, 22,5% и 24,2%.
2) В качестве Активыцифр использованы нематериальные активы в полном объеме и 10% стоимости основных средств (базовый сценарий), поскольку отчетность не содержит раздельного раскрытия объектов ИТ-инфраструктуры; оценочный характер параметра обусловливает необходимость анализа чувствительности (таблица 7).
3) В качестве Прасч использована фактическая прибыль до налогообложения по данным отчетности; симметричная корректировка на нормальную доходность нецифровых активов (формула 2) в расчетах не применялась, что завышает налоговую базу и позволяет рассматривать полученные оценки как верхнюю границу.
4) Ставка налога определялась исходя из концепции, отраженной в таблице 2, среднеотраслевой уровень валовой рентабельности определен на уровне 10%.
Результаты проведенных расчетов отражены в таблице 4.
Таблица 4. Результаты моделирования налога на сверхприбыль для российских транзакционных цифровых платформ на основании данных финансовой отчетности (основной контур)
|
Цифровая платформа
|
Налоговый период
|
Превышение валовой рентабельности над среднеотраслевой, п.п.
|
Сверхприбыль, млрд руб.
|
Ставка налога
|
Налог к уплате, млрд руб.
|
|
«Wildberries/РВБ»
|
2023
|
56,7
|
22,38
|
35%
|
7,83
|
|
2024
|
53,7
|
56,94
|
35%
|
19,93
| |
|
2025
|
42,3
|
73,85
|
35%
|
25,85
| |
|
«Ozon»
|
2023
|
0,4
|
0
|
0%
|
0
|
|
2024
|
6,3
|
0
|
0%
|
0
| |
|
2025
|
13,1
|
5,78
|
15%
|
0,87
| |
|
«Яндекс Маркет»
|
2023
|
н/д
|
н/д
|
н/д
|
н/д
|
|
2024
|
6,3
|
0
|
0%
|
0
| |
|
2025
|
5,7
|
0
|
0%
|
0
| |
|
Итого
|
54,48
| ||||
Для оценки устойчивости результатов проведен сценарный анализ налоговой базы «Wildberries/РВБ» за 2025 г. при трех значениях Активыцифр: консервативном (только нематериальные активы), базовом (нематериальные активы и 10% основных средств) и расширенном (нематериальные активы и 20% основных средств) – таблица 5.
Таблица 5. Анализ чувствительности налоговой базы и налогового обязательства «Wildberries/РВБ» за 2025 г. к величине Активыцифр
|
Сценарий
|
Активыцифр, млрд руб.
|
Вычет Rнорм × Активыцифр, млрд руб.
|
Сверхприбыль, млрд руб.
|
Налог к уплате, млрд руб.
|
|
I.
Консервативный (только НМА)
|
62,7
|
15,17
|
78,47
|
27,46
|
|
II. Базовый (НМА
+ 10% ОС)
|
81,8
|
19,78
|
73,85
|
25,85
|
|
III. Расширенный
(НМА + 20% ОС)
|
100,8
|
24,40
|
69,24
|
24,23
|
|
IV. Критический
(обнуление базы)
|
386,9
|
93,64
|
0
|
0
|
Анализ демонстрирует умеренную чувствительность результата к оценочному параметру: расширение вычитаемой базы с 62,7 до 100,8 млрд руб. сокращает налоговое обязательство на 11,8%. Полное обнуление налоговой базы достигается лишь при величине цифровых активов 386,9 млрд руб. (29,7% совокупных активов компании), что для транзакционной платформы экономически нереализуемо. Следовательно, вывод о наличии у «Wildberries/РВБ» устойчивой сверхприбыли в 2025 г. сохраняет силу в пределах всего допустимого диапазона значений параметра, а оценка налогового обязательства остается в интервале 24,2–27,5 млрд руб.
Для сравнения в таблице 6 отражены результаты при использовании нормативного значения прибыли (10% выручки), применяемого при наличии признаков злоупотребления, с правилом максимума и фиксированной ставкой 35%.
Таблица 6. Результаты моделирования налога на сверхприбыль при использовании нормативного коэффициента прибыли (10% выручки, вспомогательный контур) [2]
|
Цифровая платформа
|
Налоговый период
|
Нормативная прибыль, млрд руб.
|
Прасч = max (Пфакт; Пнорм),
млрд руб.
|
Сверхприбыль, млрд руб.
|
Налог, млрд руб.
|
|
«Wildberries/РВБ»
|
2023
|
53,87
|
53,87
|
51,45
|
18,01
|
|
2024
|
44,11
|
61,44
|
56,94
|
19,93
| |
|
2025
|
118,71
|
118,71
|
98,93
|
34,63
| |
|
«Ozon»
|
2023
|
42,43
|
42,43
|
42,22
|
14,78
|
|
2024
|
61,33
|
61,33
|
61,02
|
21,36
| |
|
2025 (совокупная
выручка)
|
99,80
|
99,80
|
98,78
|
34,57
| |
|
2025
(платформенная выручка)
|
87,40
|
87,40
|
86,38
|
30,23
| |
|
«Яндекс Маркет»
|
2023
|
н/д
|
н/д
|
н/д
|
н/д
|
|
2024
|
0,98
|
0,98
|
0
|
0
| |
|
2025
|
10,02
|
10,02
|
7,87
|
2,75
|
Анализ результатов моделирования позволяет утверждать, что основной контур идентифицирует цифровую ренту там, где она подтверждена отчетностью:
а) «Wildberries/РВБ» формирует сверхприбыль на протяжении всего анализируемого периода при валовой рентабельности, значительно превышающей среднеотраслевой показатель, вследствие чего налог исчисляется по максимальной ставке (35%);
б) «Ozon» формирует относительно незначительную сверхприбыль только в 2025 году при умеренном превышении среднеотраслевой рентабельности, вследствие чего налог возникает только в этом периоде и по ставке 15%;
в) «Яндекс Маркет», оставаясь фактически убыточным на протяжении всего периода, освобожден от налогообложения, несмотря на превышение среднеотраслевой валовой рентабельности, что подтверждает работоспособность разделения функций между показателем ставки и показателем базы.
При применении нормативного значения прибыли налогообложению подлежат убыточные компании: «Ozon» уплачивает налог в 2023-2024 годах, несмотря на консолидированный убыток, «Яндекс Маркет» становится плательщиком налога в 2025 году при убытке в связи со значительной выручкой. При этом для «Wildberries/РВБ» за 2024 г. фактическая прибыль превышает нормативную (61,44 против 44,11 млрд руб.), вследствие чего правило максимума не изменяет налоговую базу: вспомогательный контур не носит характера автоматической надбавки и активируется исключительно при занижении фактического финансового результата относительно нормативного уровня.
Обсуждение
Выполненные расчеты подтверждают внутреннюю согласованность конструкции: сочетание фактических показателей прибыли с базой цифровых активов обеспечивает вычленение той части прибыли, которая превышает нормальную доходность цифрового капитала. Вместе с тем определяемая таким образом величина представляет собой суммарный остаток, включающий как структурную сетевую ренту (SR), так и конъюнктурную составляющую (WF), а также, возможно, нераспознанную часть квазиренты (QR). Разграничение компонентов требует построения контрфактической траектории рентабельности по данным дошокового периода 2019-2021 гг., что при отсутствии сопоставимых показателей нереализуемо, вследствие чего декомпозиция прибыли на четыре компонента сохраняет статус аналитической конструкции, операционализация которой составляет предмет дальнейших исследований.
Отдельного обсуждения заслуживает расхождение между показателями головного юридического лица и объединенной группы «Wildberries/РВБ»: при чистой прибыли ООО «РВБ» 47,6 млрд руб. за 2024 г. и 55,3 млрд руб. за 2025 г. группа раскрыла консолидированную чистую прибыль 104 и 175 млрд руб. соответственно. Более чем трехкратное расхождение означает, что финансовый результат в существенной части формируется за пределами юридического лица, отчетность которого положена в основу расчета. Данное обстоятельство образует основное ограничение механизма при его привязке к отчетности отдельного налогоплательщика и одновременно аргумент в пользу двух проектных решений: определения налоговой базы на консолидированной основе – по группе лиц, участвующих в функционировании единой цифровой платформы; сохранения вспомогательного нормативного контура, привязанного к выручке, которая, в отличие от прибыли, не перераспределяется внутригрупповыми расчетами.
Заключение
Проведенное исследование позволяет сделать следующие основные выводы.
1. Выявлены фундаментальные различия моделей формирования прибыли цифровых платформ и традиционных форм бизнеса. В отличие от промышленных и торговых компаний, функционирующих в условиях положительных предельных издержек и убывающей отдачи от масштаба, цифровые платформы демонстрируют близкие к нулю предельные издержки, возрастающую отдачу от масштаба и самоподдерживающийся рост за счет сетевых эффектов (L-образная кривая издержек). Отмеченные структурные особенности создают условия для формирования устойчивой сверхприбыли, не связанной с предпринимательскими усилиями или инновациями.
2. Данные пользователей цифровых платформ являются бесплатным фактором производства, формирующим цифровую ренту. В отличие от труда, земли и капитала, имеющих рыночную стоимость, данные достаются платформам бесплатно, но становятся одним из ключевых источников сверхприбыли, формируя ренту, аналогичную ренте добывающей отрасли, но не подверженную циклическим колебаниям.
3. Действующий механизм налогообложения сверхприбыли неэффективен в отношении цифровых платформ, поскольку основан на ретроспективных данных и не учитывает структурные особенности формирования их сверхприбыли, в том числе ее постоянный характер.
4. Предложенный механизм, включающий расчетно-нормативный метод определения налоговой базы, ступенчатую шкалу налогообложения и инвестиционный налоговый вычет при вложениях в развитие IT-инфраструктуры, обеспечивает изъятие сверхприбыли при сохранении инвестиционной активности и сближает конкурентные условия для цифровых и традиционных форм бизнеса.
5. Расчетная апробация механизма на данных отчетности крупнейших российских транзакционных платформ подтвердила его внутреннюю согласованность и способность дифференцировать налоговую нагрузку: платформы, находящиеся в инвестиционной фазе и не имеющие положительного финансового результата, налоговых обязательств не несут. Вместе с тем расчеты не позволяют разграничить структурную и конъюнктурную составляющие сверхприбыли, вследствие чего вывод о структурной природе выявленной ренты опирается на теоретическую аргументацию, а не на выполненные расчеты.
6. В теоретическом плане настоящее исследование развивает концепцию налога на корпоративный доход с вычетом нормальной доходности капитала (ACE) и теорию «суперзвездных фирм», адаптируя их к условиям цифровой экономики и предлагая расчетную модель идентификации ренты на микроуровне.
7. Основными ограничениями исследования выступают короткий временной ряд, малая выборка, оценочный характер показателя цифровых активов и несопоставимость периметров консолидации анализируемых компаний, вследствие чего представленные величины характеризуют порядок возможных налоговых поступлений, но не являются прогнозной оценкой доходов бюджета.
Дальнейшие исследования целесообразно направить на расширение панели данных с включением рекламных, инновационных и интегрированных платформ за более длительный период с целью точечной настройки предложенного механизма, а также на его соотнесение с международным опытом.
[1] Примечание: Активыцифр в базовом сценарии определены как сумма нематериальных активов и 10% стоимости основных средств; для «Ozon» и «Яндекс Маркета» использованы экспертные авторские оценки по данным отчетности.
[2] Примечание: для «Ozon» за 2025 г. приведены два значения – рассчитанное по совокупной выручке и рассчитанное по выручке, очищенной от процентной выручки финансового сегмента (124,0 млрд руб.). Аналогичное разделение за 2023–2024 гг. не выполнено вследствие отсутствия сегментного раскрытия выручки в открытом доступе, что образует ограничение расчета.
Страница обновлена: 16.09.2026 в 13:15:41
Nalogooblozhenie sverkhpribyli tsifrovyh platform: istochniki i mekhanizm izyyatiya
Mitin D.A.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 11 (November 2026)