Разработка статистического метода расчета экологической нагрузки промышленного производства в России
Аржаев Ф.И.1  , Перская В.В.1 , Морковкин Д.Е.1
1 Финансовый университет при Правительстве Российской Федерации, Москва, Россия
Статья в журнале
Вопросы инновационной экономики (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 3 (Июль-сентябрь 2026)
Аннотация:
Рост промышленного производства в России сопровождается увеличением экологической нагрузки, при этом применяемые методы оценки экологической нагрузки промышленного производства не позволяют сопоставить экономический результат роста отрасли с совокупностью создаваемых ею экологических эффектов. Авторами предложен статистический инструментарий, объединяющий межотраслевой баланс с показателями выбросов в атмосферу, использования пресной воды и обращения с отходами, что позволяет измерять разнородные экологические эффекты в связке с функционированием межотраслевого комплекса в сопоставимых величинах. Новизна работы состоит в интерпретации четырехсекторной модели экономики, таким образом, что четвертичный сектор, объединяет производства, деятельность которых направлена на снижение экологических экстерналий. На этой основе разработаны методика расчета предельного экологического эффекта роста отрасли и авторская методика расчета «экологической стоимости» продукции. Получены количественные оценки экологической нагрузки по секторам и отраслям российской экономики, показавшие ее существенную неоднородность и ограниченность компенсирующего потенциала переработки отходов. Установлено, что «экологическая стоимость» полнее отражает совокупные экологические эффекты производства, чем расчет углеродного следа. Предложены направления практического применения полученных результатов в экологическом налогообложении и в планировании промышленной кооперации. Статья может представлять интерес для исследователей экономики промышленности и природопользования, специалистов органов государственного управления, в частности, Минпромторга и Минприроды
Ключевые слова: промышленное производство, экологические экстерналии, таблицы «затраты-выпуск», экологические инновации, «экологическая стоимость», четвертичный сектор
Финансирование:
Статья подготовлена по результатам исследований, выполненных за счет бюджетных средств по государственному заданию Финансовому университету при Правительстве Российской Федерации
JEL-классификация: O14, Q53, Q57, D62, O31
Введение
В современных условиях задачи создания конкурентоспособной, эффективной промышленности в России соседствуют с задачами сохранения экологического благополучия населения. Как показал опыт пандемии [28], именно сокращение выпуска – самый быстрый способ сократить экологическую нагрузку промышленности, в этой связи исследование названного комплекса проблем вне контекста их взаимосвязанности неизбежно приводит либо к падению промышленной активности, либо к значительному ухудшению экологической ситуации. Этим противоречием и определяется актуальность – решения о государственной поддержке отраслей принимаются без количественного сопоставления их экономического и экологического результата, тогда как экологические характеристики продукции превратились в условие доступа на внешние рынки, что для экспортоориентированных экономик создает дополнительные факторы, которые необходимо учитывать при принятии управленческих решений в сфере промышленной политики.
Существует широкий набор инструментов учета экологических экстерналий производства, достаточно обширное перечисление которого проведено Гараевой А.С. [2]. Выделим концептуальные основы применяемых подходов:
А) Расчет экологической нагрузки, создаваемой предприятиями и отраслями в зарубежной практике, часто опирается на методы регрессионного анализа, панельные данные, если речь идет об отраслевых эффектах, как это представлено в работе Ванг Г., Гуо Х., Ву Г., Жу Я. [32]. В разрезе предприятий чаще всего используются различные модификации методик экологического (углеродного, например) следа, например, таким образом Лиу Дж., Ванг Х., Жао З. [27] измеряют экологическую промышленную эффективность на базе отдельно взятого предприятия. Оба метода требовательны к данным и требуют дополнительной верификации робастности. Роль природно-ресурсной базы и регуляторных требований в формировании экологического качества раскрыта Ахаква И. и Таки E.A. [18] с позиций ее двойственного влияния на экологичность выпускаемой продукции, влияние технологических инноваций применительно к возобновляемой энергетике подробно описано Фаизи A., Ак M.Z., Шахзад M.R., Йоксел С., Тофанин Р. [22].
Б) статистические методы, матричные расчеты, индексы. Сундарасен С., Раджакопалан У., Алсмады A.A. [31] обобщают часто используемые статистические методы, указывая на значимость применительно к отдельным отраслям RIAM и матрицы Леопольд, которые, однако, не позволяют связать напрямую индустриальное развитие экономики и экологические эффекты. Для территориального и кластерного планирования популярны различные подходы к расчету индексов, Клюев Н.Н. [3], например, использует их для оценки изменений структуры промышленности в российских регионах. Как и матрица Леопольд, индексы слабо отражают взаимосвязи в отраслевом комплексе, а при их применении к связанным производственными цепочками отраслям возникает эндогенность. Также имеют место подходы с использованием таблиц «затраты-выпуск» в исследованиях отдельных проектов, об этом упоминают Чен Я., Ванг Х. [20], но в своем исследовании все же выбирают использование индексного метода как расчетно более простого. Сама же идея расширить таблицы «затраты-выпуск» отдельными экологическими экстерналиями не нова – Лах Л., Копеч С., Хеллер K. [26] строят модель «затраты-выпуск» для прогнозирования экономических и экологических эффектов проектов, но часть таких расчетов ведется в соотношении с добавленной стоимостью продукции, что формирует перекос в сторону отраслей с высокой добавленной стоимостью вне зависимости от реально генерируемых ими экологических экстерналий, что как следует из работы Потапова А.П. [11], сводится к оценке ресурсоемкости отраслей. Инструментарий управления создаваемой предприятием добавленной стоимостью на основе имитационного моделирования, апробированный Рожковым И.М., Исаевой Н.А., Зайцевым И.М. [12], и оценка формирования добавленной стоимости высокотехнологичных отраслей Сизовой Д.А. [13] решают смежную задачу, но не связывают ее с экологическими эффектами.
В) Корреляционные методы.
Например, Донг Г., Хуанг Я., Ляо К. [21] предлагают разделение промышленного комплекса на традиционные три сектора и на основе корреляционного анализа выделяют связи выбросов загрязняющих веществ в атмосферу с динамикой развития секторов. Имплементация подхода к отдельным отраслям затруднена большим их количеством и связанной с этим невозможностью аналитически точно интерпретировать результаты. Роль сырьевых отраслей в устойчивом развитии территорий рассмотрена Поподько Г.И. [10], однако без выхода на межотраслевые эффекты.
Отдельного внимания заслуживают работы, раскрывающие связь инноваций с экологической ответственностью. Учет инновационного потенциала экономики как фактора стимулирования экологического развития предложен Мельниковой В.Г. [8]. Влияние расходов на исследования и разработки на последующую экологическую инновационную активность фирм количественно оценено в работе О’Коннелл В., АбуХазаль Н.М., Браун O. [29]. Подход к ранжированию инноваций по консолидированному экологическому эффекту, реализованный для химической промышленности Тутовой А.С., Тутовым С.В. и Воротиловой М.Ю. [15], близок предлагаемому в настоящей работе по логике агрегирования разнородных экологических эффектов. Территориальный аспект исследования проблемы взаимосвязи промышленного комплекса и его экологических эффектов предложен Урасовой А.А., Глезман Л.В. и Федосеевой С.С. [16], и развит Федосеевой С.С. [17]. В работах предлагается оценивать территориальные диспропорции, но не анализируется отраслевая связь развития промышленности и экологических экстерналий.
Проведенный обзор позволяет заключить, что ни один из рассмотренных подходов не дает величины, в которой экономический результат роста отрасли и вся совокупность создаваемых ею экологических эффектов измерялись бы одновременно и в сопоставимых единицах.
Это и определяет цель исследования – разработать на основе доступных данных статистическую методологию оценки экологических эффектов промышленного развития, позволяющую балансировать экологические и экономические эффекты этого процесса. Для достижения названной цели должен быть решен ряд задач:
1) сформирована концептуальная основа, соотносящая экологическую нагрузку промышленного производства и его экономические эффекты;
2) предложен расчет показателя, который позволил бы оценить многообразие экологических эффектов в сопоставимом виде;
3) апробирована для современных условий методика применения этого показателя и предложена методика принятия управленческих решений на его основе.
Новизна работы состоит в интерпретации четырехсекторной модели экономики, таким образом, что четвертичный сектор, объединяет производства, деятельность которых направлена на снижение экологических экстерналий; в разработке методики нормирования разнородных экологических эффектов в единой расчетной величине – экологической единице; в разработке методики расчета «экологической стоимости» продукции на основе матрицы промежуточного потребления, дополненной экологическими характеристиками отраслей.
Авторская гипотеза заключается в том, что совокупная экологическая нагрузка, создаваемая ростом промышленного производства, определяется преимущественно отраслевой структурой прироста выпуска и межотраслевым переносом экологических эффектов, тогда как абсолютный объем выпуска вторичен; вследствие этого изменение промышленной политики в пользу поддержки отдельных отраслей или секторов может изменять экологический результат при объеме выпуска, сопоставимом с имевшимся до применения названных мер.
Методология исследования опирается на межотраслевой подход: единицей анализа выступает вид экономической деятельности (отрасль), рассматриваемый в рамках межотраслевого комплекса. Данные собираются из стоимостных показателей межотраслевого баланса и натуральных показателей экологической отчетности и приводятся к единой отраслевой группировке ОКВЭД2. В основе получаемых оценок лежит анализ мтарицы промежуточного потребления, позволяющий проследить перенос экологических эффектов по производственной цепочке с учетом взаимодействий с другими отраслями и получить предельные оценки при заданном приросте выпуска отрасли.
Материалы и методы
Для расчета «экологической стоимости» необходимо совместить разнородные данные по экологическим эффектам промышленного развития и данные о том, как распределяются эти эффекты с учетом их «переноса» при использовании в качестве промежуточного потребления продуктов других отраслей. Решение этой задачи сводится к а) нормированию экологических эффектов и б) расчету изменений экологических эффектов производства при увеличении выпуска на 1%. В российской статистике в относительно полном виде доступны четыре ключевых экологических эффекта: образование отходов производства и потребления по видам экономической деятельности по Российской Федерации в тыс.т.; утилизация отходов производства и потребления по видам экономической деятельности по Российской Федерации в тыс.т.; таблица использования для водных ресурсов в физическом выражении в млн. м3 (по укрупненным отраслевым группам); выбросы в атмосферу загрязняющих веществ, отходящих от стационарных источников, по видам экономической деятельности в тыс. т. Первых два объединяются в объем непереработанных отходов, в связи с чем количество экологических эффектов сокращается до 3-х.
По данным Росстата собраны и очищены описанные выше данные, они представлены в таблице 1 (по отраслям представлена добавленная стоимость); при отсутствии сведений по отдельным отраслям пропуски восполнены пропорционально выпуску отрасли исходя из разности итогового значения экологического эффекта и суммы известных отраслевых значений.
Таблица 1. Валовая добавленная стоимость и экологические эффекты по видам экономической деятельности, 2025 г.
|
Вид экономической деятельности
|
Валовая добавленная
стоимость, млн руб.
|
Выбросы загрязняющих
веществ в атмосферу, тыс. тонн
|
Необезвреженные отходы
производства, тыс. тонн
|
Использование воды,
млн куб. м
|
|
сельское, лесное хозяйство, охота, рыболовство
и рыбоводство
|
4187263
|
435,3
|
2310,2
|
17825,1
|
|
добыча угля
|
536033
|
1207,1
|
3228540,7
|
5467,59
|
|
добыча сырой нефти и природного газа
|
13422552
|
2722,1
|
5387,8
|
5467,59
|
|
добыча металлических руд
|
1198590
|
1887,0
|
1680658,1
|
5467,59
|
|
добыча прочих полезных ископаемых
|
449269
|
198,4
|
243999,9
|
5467,59
|
|
предоставление услуг в области добычи полезных
ископаемых
|
973465
|
744,1
|
6031,5
|
4051,13
|
|
производство пищевых продуктов
|
2259192
|
178,1
|
5722,7
|
4051,13
|
|
производство напитков
|
359648
|
-
|
1872,0
|
4051,13
|
|
производство табачных изделий
|
102872
|
-
|
24,4
|
4051,13
|
|
производство текстильных изделий
|
89726
|
-
|
47,5
|
4051,13
|
|
производство одежды
|
117138
|
-
|
39,0
|
4051,13
|
|
производство кожи и изделий из кожи
|
40511
|
-
|
45,8
|
4051,13
|
|
обработка древесины и производство изделий из
дерева и пробки, кроме мебели
|
439028
|
145,8
|
6131,1
|
4051,13
|
|
производство бумаги и бумажных изделий
|
393864
|
80,4
|
1254,5
|
4051,13
|
|
деятельность полиграфическая и копирование
носителей информации
|
105439
|
-
|
110,6
|
4051,13
|
|
производство кокса и нефтепродуктов
|
1426020
|
590,3
|
511,9
|
4051,13
|
|
производство химических веществ и химических
продуктов
|
1501817
|
381,2
|
96209,4
|
4051,13
|
|
производство лекарственных средств и
материалов, применяемых в медицинских целях
|
476729
|
-
|
4971,6
|
4051,13
|
|
производство резиновых и пластмассовых изделий
|
393733
|
-
|
113,1
|
4051,13
|
|
производство прочей неметаллической
минеральной продукции
|
648749
|
505,9
|
-2249,2
|
4051,13
|
|
производство металлургическое
|
3445209
|
1393,2
|
93467,4
|
4051,13
|
|
производство готовых металлических изделий,
кроме машин и оборудования
|
981639
|
56,9
|
12359,2
|
4051,13
|
|
производство компьютеров, электронных и
оптических изделий
|
686281
|
-
|
180,2
|
4051,13
|
|
производство электрического оборудования
|
274594
|
-
|
473,9
|
4051,13
|
|
производство машин и оборудования, не
включенных в другие группировки
|
478902
|
18,9
|
892,5
|
4051,13
|
|
производство автотранспортных средств,
прицепов и полуприцепов
|
606358
|
25,3
|
1274,8
|
4051,13
|
|
производство прочих транспортных средств и
оборудования
|
690514
|
48,5
|
1017,6
|
4051,13
|
|
производство мебели
|
163870
|
-
|
644,4
|
4051,13
|
|
производство прочих готовых изделий
|
84106
|
-
|
28,9
|
4051,13
|
|
ремонт и монтаж машин и оборудования
|
663132
|
-
|
-1759,6
|
4051,13
|
|
обеспечение электрической энергией, газом и
паром; кондиционирование воздуха
|
2836205
|
3154,5
|
17465,4
|
25823,3
|
|
водоснабжение; водоотведение, сбора и
утилизация отходов, ликвидация загрязнений
|
689492
|
1095,5
|
-103 079,3
|
11961,5
|
|
транспортировка и хранение
|
7438250
|
1509,9
|
-
|
666,8
|
|
Всего
|
48160190
|
17092,2
|
5304698,3
|
69352,5
|
Такой порядок соответствует рекомендациям по построению композитных индикаторов в части работы с пропущенными данными [24]. Затем проведем вычисление веса единицы экологической экстерналии в их общей сумме по формуле (1).
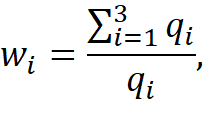
(1)
где  –
вес изменения i-й экологической экстерналии на 1-цу
абсолютного значения,
 –
абсолютный объем i-й экологической экстерналии для всей
экономики в целом. По получившимся результатам вес почти равный единице (1,013)
получился у баланса отходов, он приводится к единице «экологической стоимости»
делением на вес, аналогичным образом корректируются и остальные веса. Итогом
этого этапа становится следующая зависимость в экологических единицах:
- рост выбросов в атмосферу на единицу объема (на 1 тыс. тонн) равен 349,18 экологическим единицам;
- рост баланса отходов на единицу объема (на 1 тыс. тонн) равен 1 экологической единице;
- рост забора воды на единицу объема (на 1 млн. м3) равен 93,62 экологическим единицам.
Таким образом, произведено нормирование (для удобства расчетов) трех экологических экстерналий.
На втором этапе по данным таблиц «затраты-выпуск» используется только матрица промежуточного потребления; опыт применения таких таблиц для анализа ресурсоемкости производства обобщен в [11]. Сама матрица приводится с помощью переводных кодов из ОКПД в ОКВЭД2 в симметричную матрицу по видам деятельности ОКВЭД2 в соответствии с формами отчётности по экологическим эффектам, представляемым Росстатом. Иначе говоря, имея симметричную матрицу aii по долям промежуточного потребления от общего его объема по отраслям, проводится ее домножение на матрицу конкретного показателя экологического эффекта bi с одним столбцом и i строками. Результатом становятся три матрицы экологических эффектов пропорциональных промежуточному потреблению по отраслям. Затем увеличивая выпуск каждой из отраслей на 1% (как и потребление ее продукции на соответствующую величину), вычисляем разность между двумя матрицами экологических эффектов – матрицы с увеличенным выпуском и полученной ранее базовой матрицы. Аналогичную операцию проводим для каждой отрасли, а затем агрегируем отрасли по секторам – первичный, вторичный и третичный. Для секторов получаем совокупный эффект по каждой из экологических экстерналий, которые затем домножаем на стоимость в «экологических единицах» ее изменения.
Описанная методология дает как инструментарий отраслевого регулирования, реализованный в настоящем исследовании, так и налоговый инструментарий для отдельных предприятий. Она также позволяет оптимизировать экологическую нагрузку многоотраслевого комплекса в целом: зная стоимость выпуска в экологических единицах, предложенный инструментарий встраивается в оптимизационную функцию с максимизацией добавленной стоимости и минимизацией «экологической стоимости».
Результаты и обсуждение
Вопросы интеграции предприятий по переработке отходов, очистке сточных вод в систему цепочек промышленной кооперации на современном этапе решается через выделение их в отдельный вид деятельности в рамках ОКВЭД2. Фактически, речь идет о 4 видах деятельности в сфере услуг: вода природная; услуги по очистке воды и водоснабжению, услуги по водоотведению; шлам сточных вод, услуги по сбору, обработке и удалению отходов; услуги по утилизации отходов, услуги по рекультивации и прочие услуги по утилизации отходов. В классической трехсекторной модели эти виды деятельности относятся к третичному сектору: при построении вертикальной кооперационной цепочки они формируют добавленную стоимость на ее завершающем этапе. Расширение модели до четырех секторов обосновано в [4].
Тем не менее, здесь существует значимое противоречие – как показывает практика, а также со статистической точки зрения эти услуги оказываются на каждом этапе производственного процесса [5]. На каждом этапе промышленного производства происходит хотя бы первичный сбор отходов [6], даже если он не формирует добавленную стоимость.
В концепции циркулярной экономики все эти процессы встроены в технологический и производственный процесс [25]. Если же рассматривать экологические экстерналии производства (как совокупность экологических эффектов промышленного развития) как систему их накопления и преобразования в процессе продвижения товара от сырья до конечного потребителя, то выстраивается несколько иная логика учета экологических эффектов. Во-первых, экологические эффекты первичного и третичного секторов различаются по составу: в третичном секторе большую роль играют выбросы в атмосферу. Во-вторых, экологические экстерналии формируются во всех секторах, включая третичный, к которому в действующей классификации отнесены предприятия по переработке отходов. Это определяет задачу настоящего исследования – построить на примере российской экономики цепочку формирования «экологической стоимости» продукции с учетом существующих статистических ограничений.
«Экологическая стоимость» продукции в некоторой мере схожа с углеродным следом, предлагаемым к использованию в международной торговле ЕС [19]. Тем не менее, принципиальное различие заключается в механизме ее использования. Во-первых, «экологическая стоимость» объединяет все экологические эффекты производства (сегодня квантифицируемые эффекты – выбросы в атмосферу, баланс использования пресной воды, загрязнение почвы, в том числе тяжелыми металлами и баланс образования и утилизации отходов). Во-вторых, «экологическая стоимость» не предполагает использования в международной торговле, если только как единица учета в торговле в рамках отдельных объединений, например ЕАЭС. Не выступая нетарифной мерой таможенного регулирования, «экологическая стоимость» представляется инструментом реализации внутренней политики государства по стимулированию экологически ответственной индустриализации. Рис. 1 концептуально представляет соотношение традиционной производственной цепочки и цепочки формирования «экологической стоимости».
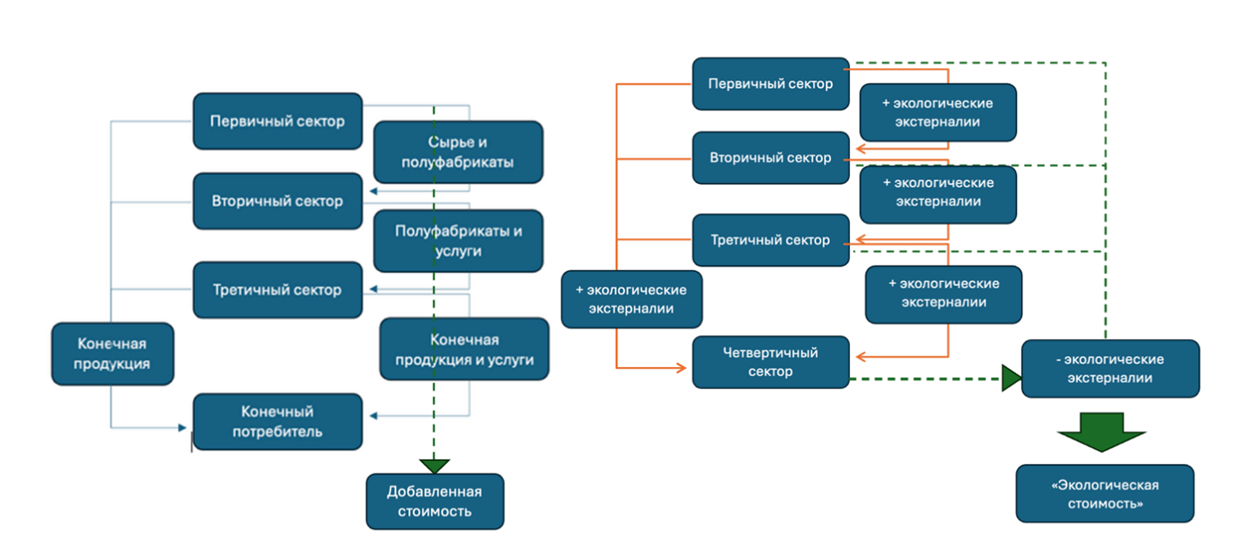
Рис. 1. Производственная цепочка формирования добавленной стоимости (слева) и цепочка формирования «экологической стоимости» справа
Источник: составлено авторами
В предлагаемом подходе к системе формирования добавленной стоимости появляется четвертичный сектор, снижающий экологические экстерналии. Наличие экстерналий и их количественной оценки позволяет ввести единицу «экологической стоимости» – экологическую единицу; механизм ее расчета изложен выше.
В соответствии с вычисленными ранее экологическими эффектами роста выпуска отраслей, агрегированных по секторам, вычислим «экологическую стоимость» такого роста как сектора в отдельности, так и секторов в связке друг с другом. В расчет сразу введем и эффекты четвертичного сектора. В балансе отходов его эффект рассчитан как переработка отходов, умноженная на стоимость роста баланса отходов в экологических единицах, в заборе пресной воды – умножением потоков в окружающую среду на стоимость единицы объема забора воды. Оценка эффекта по выбросам в атмосферу построена на величине их сокращения на 48,2 % в 2018 г. по сравнению с 1995 г. [1]; отсутствие более поздних сопоставимых данных ограничивает точность этой составляющей расчета. Полученные результаты отражены в таблице 2.
Таблица 2. Анализ цепочки формирования «экологической стоимости», экологических единиц
|
|
Выбросы в атмосферу,
экологических единиц |
Баланс отходов,
экологических единиц |
Забор пресной воды,
экологических единиц |
Эффект только от одного сектора,
экологических единиц |
Полный эффект сектора,
экологических единиц |
Перенос экологических эффектов других
секторов,
экологических единиц | |
|
|
|
1
|
2
|
3
|
4
|
1+2+3
|
1+2+3-4
|
|
Первичный сектор
|
1
|
113222,05
|
55283,21
|
16768,09
|
76295,18
|
185273,36
|
108978,18
|
|
Вторичный сектор
|
2
|
2747,79
|
23284,61
|
3461,35
|
55725,92
|
29493,75
|
-26232,18
|
|
Третичный сектор
|
3
|
12573,82
|
27370,50
|
96170,47
|
73949,04
|
136114,79
|
62165,75
|
|
Четвертичный сектор
|
4
|
-41923,94
|
-30799,28
|
-42450,88
|
-
|
-115174,11
|
-115174,11
|
|
Рост экологической нагрузки по видам
экстерналий,
экологических единиц |
1+2+
3+4 |
86619,72
|
75139,04
|
73949,04
|
-
|
0
|
-
|
Полученные результаты могут интерпретироваться следующим образом. Наиболее значимый тип экологической нагрузки в российской экономике – выбросы в атмосферу. Это вполне объяснимо структурой российского производства, где наибольшую долю занимает топливно-энергетический комплекс. Баланс отходов и забор пресной воды являются менее значимыми экстерналиями роста производства в России.
Наиболее значимые экологические экстерналии возникают при развитии первичного и третичного секторов экономики в РФ (76 и 73 тыс. экологический единиц на 1% роста выпуска), вторичный сектор демонстрирует гораздо большую экологическую эффективность. Тем не менее, при одновременном развитии всех секторов экономики наибольшая экологическая нагрузка (более 185 тыс. экологических единиц на 1% роста выпуска) приходится на первичный сектор. Нагрузка на него вследствие развития спроса других секторов составит практически 109 тыс. экологических единиц, что составляет 143,4% от экологической нагрузки от роста только первичного сектора на 1%. Для третичного сектора складывается схожая картина, тогда как во вторичном секторе выбросы уменьшаются на 26 тыс. экологических единиц вследствие роста всего промышленного комплекса по сравнению с ростом только вторичного сектора. Такой эффект достигается вследствие переработки части отходов сектора вторичным и первичным.
Четвертичный сектор в целом позволяет снизить экологическую нагрузку на 115 тыс. экологических единиц, вследствие роста переработки на 1%, что, однако, не перекрывает эффекты роста выпуска на 1% в целом. Текущее соотношение потребностей роста переработки и роста выпуска составляет 3,05 к 1 (на 1% роста выпуска должно приходиться 3,05% роста переработки для сохранения неизменной «экологической стоимости» выпуска).
Разбивка экологической стоимости по секторам предполагает и анализ отраслевых эффектов. На рисунках 2 и 3 предложены интерпретации полученных результатов.
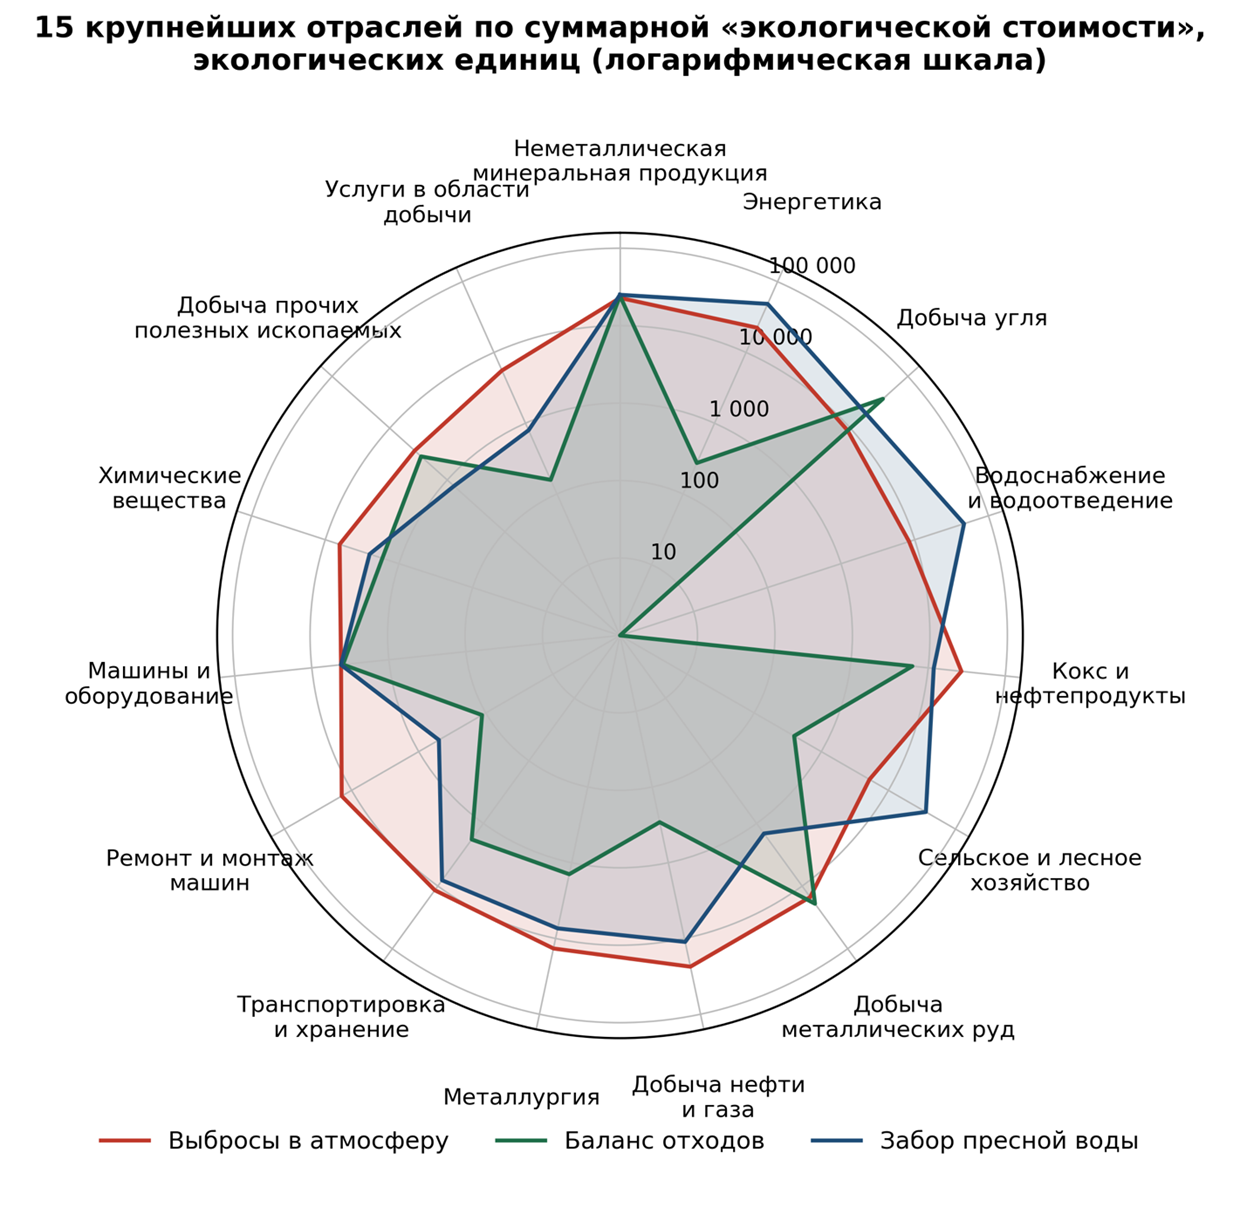
Рис. 2. 15 крупнейших отраслей по суммарной «экологической стоимости»
Источник: рассчитано авторами по данным таблицы 2
Рисунок 2 демонстрирует неоднородность экологических эффектов отраслей и ограниченность подходов к расчету углеродного следа при отражении совокупных экологических экстерналий. При этом рис. 3 отражает в целом схожие с линейными зависимости разброса экологических экстерналий.
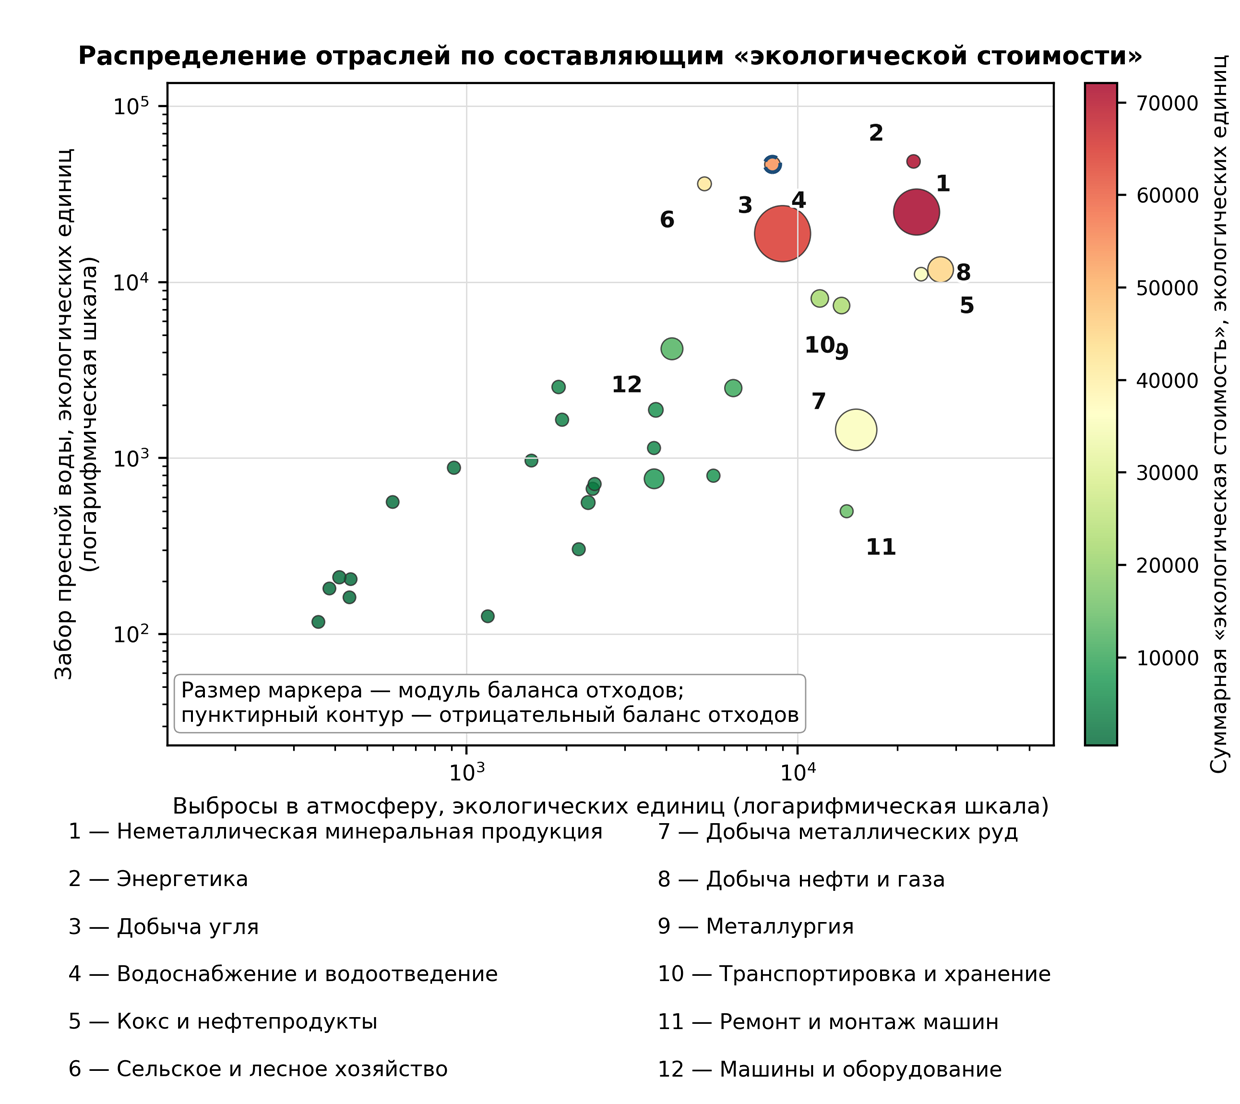
Рис. 3. Пузырьковая диаграмма отраслей по распределению экологической стоимости по экологическим экстерналиям
Источник: рассчитано авторами по данным таблицы 2
По генерируемой «экологической стоимости» отрасли поддаются кластеризации, при этом добыча металлических руд, сельское и лесное хозяйство, водоснабжение и водоотведение дают соотношение экологической стоимости по видам экстерналий, существенно отличное от соседних отраслей.
Основное направление практического применения инструментария «экологической стоимости» и оценки изменения выпуска в экологических единицах лежит в сфере экологического законодательства и налогообложения. Расчет экологического сбора пропорционально стоимости экологических единиц, создаваемых предприятием, формирует инструмент фискальной политики, позволяющий одновременно облагать производства с высокими экологическими экстерналиями и субсидировать предприятия четвертичного сектора. Концепция «экологической стоимости» применима и в планировании индустриального роста: при развитии территориальной и вертикально интегрированной промышленной кооперации (территории опережающего развития, кластеры, технопарки) «экологическая стоимость» создаваемых объектов должна быть околонулевой, что исключает накопление антропогенных рисков.
Методика оценки и расчета «экологической стоимости» выступает элементом стимулирования экологических инноваций [23], одновременно стимулом и ограничителем внешнеэкономической деятельности [14] и применима к вопросам налогообложения [7]. Тем самым она встраивается в промышленную политику как инструмент, увязывающий отраслевое регулирование с экологическим результатом [30], а экологизация индустриализации рассматривается как самостоятельный этап развития промышленного комплекса [9].
Заключение
По результатам проведенного исследования доказано, что промышленное производство, создавая экологические экстерналии и функционируя в ключе рыночной экономики, не способно в условиях традиционной модели учета экологических эффектов эффективно ими управлять. Для решения этой задачи была сформирована модель 4-х секторов экономики, в рамках которой увязывается создание и утилизациях экологических экстерналий, в концепции создания «экологической стоимости» и ее снижения.
На основе четырехсекторной модели разработан статистический инструментарий расчета «экологической стоимости», основанный на учете промежуточного потребления по отраслям. Расчет ее по российской экономике демонстрирует наибольшую экологическую стоимость развития первичного и третичного сектора. Декомпозиция по отраслям доказывает также и неоднородность экологических экстерналий и их «экологической стоимости» по различным отраслям, при этом по добыче угля, производству металлической продукции и ряду других отраслей использование пресной воды и баланс отходов дают значимый прирост «экологической стоимости» продукции сверх углеродного следа отрасли как такового, формируемого выбросами в атмосферу.
Источники:
2. Гараева А.С. Зеленый протекционизм: политэкономические аспекты // Вестник Московского университета. Серия 6. Экономика. – 2025. – № 4. – c. 231–254. – doi: 10.55959/MSU0130-0105-6-60-4-12.
3. Клюев Н.Н. Экологическая оценка изменений региональных промышленных структур в России в начале XXI века // Известия РАН. Серия географическая. – 2023. – № 1. – c. 102–114.
4. Кукушкин С.Н. Четырехсекторная модель экономики // Вестник Российского экономического университета имени Г.В. Плеханова. – 2020. – № 1. – c. 25–31.
5. Лукин Е.В. Отраслевая и территориальная специфика цепочек добавленной стоимости в России: межотраслевой подход // Экономические и социальные перемены: факты, тенденции, прогноз. – 2019. – № 6. – c. 129-149. – doi: 10.15838/esc.2019.6.66.7.
6. Макаренко Е.Н., Тяглов С.Г., Шевелева А.В. Вовлечение в хозяйственный оборот отходов производства: российский и европейский опыт // Регионология. – 2023. – № 2. – c. 313-334.
7. Матвиенко И. И. Экологическое налогообложение России в зеленой экономике // Экономика: теория и практика. – 2023. – № 1. – c. 49-55. – doi: 10.31429/2224042X_2023_69_49.
8. Мельникова В.Г. Эколого-правовые аспекты стимулирования инноваций: опыт ЕС // Юридическая наука и практика. – 2021. – № 1. – c. 56–64. – doi: 10.25205/2542-0410-2021-17-1-56-64.
9. Перская В.В. Экологизация индустриализации как новый этап развития мировой экономики // Экономика. Налоги. Право. – 2025. – № 2. – c. 19–30.
10. Поподько Г.И. Роль сырьевых отраслей в устойчивом развитии регионов Сибири // Развитие территорий. – 2025. – № 2. – c. 24–37.
11. Потапов А.П. Использование таблиц затраты-выпуск в исследованиях динамики и структуры ресурсоемкости аграрного производства // Проблемы прогнозирования. – 2021. – № 2. – c. 87–97.
12. Рожков И.М., Исаева Н.А., Зайцев И.М., Ларионова И.А., Костюхин Ю.Ю. Управление производимой предприятием добавленной стоимостью с применением имитационного моделирования // Экономика промышленности. – 2018. – № 1. – c. 44–51.
13. Сизова Д.А. Анализ и оценка перспектив формирования добавленной стоимости высокотехнологичных отраслей в глобальной экономике // Международная торговля и торговая политика. – 2024. – № 4. – c. 28–41.
14. Строков А.С., Терновский Д.С., Поташников В.Ю., Потапова А.А. Оценка экологических экстерналий как последствий расширения внешнеторговой деятельности // Журнал новой экономической ассоциации. – 2020. – № 4. – c. 113–137. – doi: 10.31737/2221-2264-2020-48-4-5.
15. Тутова А.С., Тутов С.В., Воротилова М.Ю. Подход к ранжированию инноваций химической промышленности на основе оценки их консолидированного экологического эффекта // Russian Journal of Management. – 2024. – № 4. – c. 102–112.
16. Урасова А.А., Глезман Л.В., Федосеева С.С. Декаплинг как инструмент оценки устойчивого развития промышленного комплекса // Экономика региона. – 2024. – № 4. – c. 1223–1237. – doi: 10.17059/ekon.reg.2024-4-16.
17. Федосеева С.С. Устойчивое развитие экономики промышленного комплекса: экологическое измерение и экосистемные эффекты. - Екатеринбург: Институт экономики УрО РАН, 2025. – 212 c.
18. Ahakwa I., Tackie E.A. Natural resources as a double-edged sword towards ecological quality: Can environmental regulations and green human capital rectify the adverse impacts? // Journal of Cleaner Production. – 2024. – p. 142436. – doi: 10.1016/j.jclepro.2024.142436.
19. Bellora C., Fontagné L. EU in search of a Carbon Border Adjustment Mechanism // Energy Economics. – 2023. – p. 106673. – doi: 10.1016/j.eneco.2023.106673.
20. Chen Y., Wang H. Industrial Structure, Environmental Pressure and Ecological Resilience of Resource-Based Cities – Based on Panel Data of 24 Prefecture-Level Cities in China // Frontiers in Environmental Science. – 2022. – p. 885976. – doi: 10.3389/fenvs.2022.885976.
21. Dong G., Huang Y., Liao C., Zhao D., Wang P., Sun C. Analysis of the Environmental and Economic Impacts of Industrial Restructuring and Identification of Key Sectors Based on an Industrial Correlation Perspective // Sustainability. – 2025. – № 3. – p. 817. – doi: 10.3390/su17030817.
22. Faizi A., Ak M.Z., Shahzad M.R., Yüksel S., Toffanin R. Environmental Impacts of Natural Resources, Renewable Energy, Technological Innovation, and Globalization: Evidence from the Organization of Turkic States // Sustainability. – 2024. – № 22. – p. 9705. – doi: 10.3390/su16229705.
23. Galván-Vela E., Ruíz-Corrales M., Ahumada-Tello E., Ravina-Ripoll R. Eco-Innovation as a Positive and Happy Industry Externality: Evidence from Mexico // Sustainability. – 2023. – № 8. – p. 6417. – doi: 10.3390/su15086417.
24. Handbook on Constructing Composite Indicators: Methodology and User Guide. Paris: OECD Publishing, 2008. 158 p. DOI: 10.1787/9789264043466-en.
25. Kirchherr J., Yang N.-H.N., Schulze-Spüntrup F., Heerink M.J., Hartley K. Conceptualizing the Circular Economy (Revisited): An Analysis of 221 Definitions // Resources, Conservation and Recycling. – 2023. – p. 107001. – doi: 10.1016/j.resconrec.2023.107001.
26. Lach Ł., Kopeć S., Heller K., Zyśk J., Adamiec E., Kisiel-Dorohinicki M., Brzoza-Zajęcka A., Gaska K. Input-output model for forecasting economic and environmental effects of smart meters deployment in Poland // Energy. – 2025. – p. 136504. – doi: 10.1016/j.energy.2025.136504.
27. Liu J., Wang H., Zhao Z. Improvement and application of the ecological footprint calculation method – A case study of a Chinese university // Journal of Cleaner Production. – 2024. – p. 141893. – doi: 10.1016/j.jclepro.2024.141893.
28. Martínez-Zarzoso I., Badarau C., Díaz Pavez L.R., Torres Munguía J.A., Wacker K. Pandemics and environmental performance in a globalized world // Frontiers in Climate. – 2025. – p. 1504804. – doi: 10.3389/fclim.2025.1504804.
29. O’Connell V., AbuGhazaleh N.M., Browne O., Farrell M., Gleeson M., McGeown E. Enhancing Sustainability: The Impact of Research and Development Expenditure on Future Environmental Innovation in European Firms // Sustainability. – 2025. – № 2. – p. 5412. – doi: 10.3390/su17125412.
30. Romanova O.A., Ponomareva A.O. Industrial policy: new realities, formation and implementation issues // Economic and Social Changes: Facts, Trends, Forecast. – 2020. – № 2. – p. 25-40. – doi: 10.15838/esc.2020.2.68.2.
31. Sundarasen S., Rajagopalan U., Alsmady A.A. Environmental Accounting and Sustainability: A Meta-Synthesis // Sustainability. – 2024. – № 21. – p. 9341. – doi: 10.3390/su16219341.
32. Wang G., Guo X., Wu G., Zhu Y. Investigating the Effects of Environmental Regulation on Industrial Ecological Efficiency in China Using a Panel Smooth Transition Regression Model // Sustainability. – 2023. – № 21. – p. 15408. – doi: 10.3390/su152115408.
Страница обновлена: 07.09.2026 в 13:51:35
Development of a statistical method for calculating the environmental impact of industrial production in Russia
Arzhaev F.I., Perskaya V.V., Morkovkin D.E.Journal paper
Russian Journal of Innovation Economics
Volume 16, Number 3 (July-september 2026)
Abstract:
The growth of industrial production in Russia is accompanied by an increase in the environmental load.
However, the methods used to assess the environmental load of industrial production do not allow for comparing the economic results of the industry’s growth with the joint environmental effects it generates. The authors propose a statistical toolkit that combines the intersectoral balance with indicators of atmospheric emissions, freshwater use, and waste management, which makes it possible to measure diverse environmental effects in conjunction with the functioning of the intersectoral complex in comparable terms.
The authors propose an interpretation of a four-sector economic model, within which the quaternary sector encompasses industries whose activities are aimed at reducing environmental externalities.
Based on this, a methodology for calculating the marginal environmental effect of industry growth and the authors’ methodology for calculating the “environmental cost” of products have been developed. Quantitative assessments of the environmental burden across sectors and industries of the Russian economy have been obtained.
It reveals significant heterogeneity and the limited compensatory potential of waste processing. It has been established that the “environmental cost” more fully reflects the cumulative environmental effects of production than the calculation of the carbon footprint. Directions for the practical application of the obtained results in environmental taxation and in planning industrial cooperation are proposed. The article may be of interest to researchers in the economics of industry and environmental management, as well as to specialists of public authorities, in particular, the Ministry of Industry and Trade and the Ministry of Natural Resources.
Keywords: industrial production, environmental externalities, input-output tables, environmental innovations, environmental costs, quaternary sector
Funding:
JEL-classification: O14, Q53, Q57, D62, O31
References:
Ahakwa I., Tackie E.A. (2024). Natural resources as a double-edged sword towards ecological quality: Can environmental regulations and green human capital rectify the adverse impacts? Journal of Cleaner Production. 457 142436. doi: 10.1016/j.jclepro.2024.142436.
Bellora C., Fontagné L. (2023). EU in search of a Carbon Border Adjustment Mechanism Energy Economics. 123 106673. doi: 10.1016/j.eneco.2023.106673.
Chen Y., Wang H. (2022). Industrial Structure, Environmental Pressure and Ecological Resilience of Resource-Based Cities – Based on Panel Data of 24 Prefecture-Level Cities in China Frontiers in Environmental Science. 10 885976. doi: 10.3389/fenvs.2022.885976.
Dong G., Huang Y., Liao C., Zhao D., Wang P., Sun C. (2025). Analysis of the Environmental and Economic Impacts of Industrial Restructuring and Identification of Key Sectors Based on an Industrial Correlation Perspective Sustainability. 17 (3). 817. doi: 10.3390/su17030817.
Faizi A., Ak M.Z., Shahzad M.R., Yüksel S., Toffanin R. (2024). Environmental Impacts of Natural Resources, Renewable Energy, Technological Innovation, and Globalization: Evidence from the Organization of Turkic States Sustainability. 16 (22). 9705. doi: 10.3390/su16229705.
Fedoseeva S.S. (2025). Ustoychivoe razvitie ekonomiki promyshlennogo kompleksa: ekologicheskoe izmerenie i ekosistemnye effekty
Galván-Vela E., Ruíz-Corrales M., Ahumada-Tello E., Ravina-Ripoll R. (2023). Eco-Innovation as a Positive and Happy Industry Externality: Evidence from Mexico Sustainability. 15 (8). 6417. doi: 10.3390/su15086417.
Garaeva A.S. (2025). Green Protectionism: Political Economy Aspects. Vestnik Moskovskogo universiteta. Seriya 6. Ekonomika. 60 (4). 231–254. doi: 10.55959/MSU0130-0105-6-60-4-12.
Handbook on Constructing Composite Indicators: Methodology and User Guide. Paris: OECD Publishing, 2008. 158 p. DOI: 10.1787/9789264043466-en.
Kirchherr J., Yang N.-H.N., Schulze-Spüntrup F., Heerink M.J., Hartley K. (2023). Conceptualizing the Circular Economy (Revisited): An Analysis of 221 Definitions Resources, Conservation and Recycling. 194 107001. doi: 10.1016/j.resconrec.2023.107001.
Klyuev N.N. (2023). Ecological Assessment of Changes in Regional Industrial Structures in Russia at the Beginning of the 21st Century. Izvestiya RAN. Seriya geograficheskaya. 87 (1). 102–114.
Kukushkin S.N. (2020). Four-Sector Model Economy. International Journal of Management and Economics Invention volume. (1). 25–31.
Lach Ł., Kopeć S., Heller K., Zyśk J., Adamiec E., Kisiel-Dorohinicki M., Brzoza-Zajęcka A., Gaska K. (2025). Input-output model for forecasting economic and environmental effects of smart meters deployment in Poland Energy. 328 136504. doi: 10.1016/j.energy.2025.136504.
Liu J., Wang H., Zhao Z. (2024). Improvement and application of the ecological footprint calculation method – A case study of a Chinese university Journal of Cleaner Production. 450 141893. doi: 10.1016/j.jclepro.2024.141893.
Lukin E.V. (2019). Sectoral and territorial specifics of value-added chains in Russia: the input-output approach. Economic and Social Changes: Facts, Trends, Forecast. 12 (6). 129-149. doi: 10.15838/esc.2019.6.66.7.
Makarenko E.N., Tyaglov S.G., Sheveleva A.V. (2023). Involvement in the Economic Circulation of Production Waste: Russian and European Experience. Regionology. 31 (2). 313-334.
Martínez-Zarzoso I., Badarau C., Díaz Pavez L.R., Torres Munguía J.A., Wacker K. (2025). Pandemics and environmental performance in a globalized world Frontiers in Climate. 7 1504804. doi: 10.3389/fclim.2025.1504804.
Matvienko I. I. (2023). Environmental Taxation of Russia in the Green Economy. Economics: theory and practice. (1). 49-55. doi: 10.31429/2224042X_2023_69_49.
Melnikova V.G. (2021). Environmental Legal Aspects of Stimulating Innovation: EU Experience. Yuridicheskaya nauka i praktika. 17 (1). 56–64. doi: 10.25205/2542-0410-2021-17-1-56-64.
O’Connell V., AbuGhazaleh N.M., Browne O., Farrell M., Gleeson M., McGeown E. (2025). Enhancing Sustainability: The Impact of Research and Development Expenditure on Future Environmental Innovation in European Firms Sustainability. 17 (2). 5412. doi: 10.3390/su17125412.
Perskaya V.V. (2025). Greening of Industrialization as a New Stage in the Development of the Global Economy. Economy. Taxes. Law. 18 (2). 19–30.
Popodko G.I. (2025). The Role of Raw Material Industries in the Sustainable Development of Siberian Regions. Razvitie territoriy. (2). 24–37.
Potapov A.P. (2021). The Use of Input–Output Tables in the Study of the Dynamics and Structure of the Resource Intensity of Agricultural Production. Problems of forecasting. (2). 87–97.
Romanova O.A., Ponomareva A.O. (2020). Industrial policy: new realities, formation and implementation issues Economic and Social Changes: Facts, Trends, Forecast. 13 (2). 25-40. doi: 10.15838/esc.2020.2.68.2.
Rozhkov I.M., Isaeva N.A., Zaytsev I.M., Larionova I.A., Kostyukhin Yu.Yu. (2018). Management of the Value Added Made by the Entity Using Imitating Modeling. Russian Journal of Industrial Economics. 11 (1). 44–51.
Sizova D.A. (2024). Analysis and Assessment of Added Value Formation Prospects of High-Tech Industries in the Global Economy. Mezhdunarodnaya torgovlya i torgovaya politika. 10 (4). 28–41.
Strokov A.S., Ternovskiy D.S., Potashnikov V.Yu., Potapova A.A. (2020). Economic Evaluation of Externalities Using Partial Equilibrium Model. The Journal of the New Economic Association. (4). 113–137. doi: 10.31737/2221-2264-2020-48-4-5.
Sundarasen S., Rajagopalan U., Alsmady A.A. (2024). Environmental Accounting and Sustainability: A Meta-Synthesis Sustainability. 16 (21). 9341. doi: 10.3390/su16219341.
Tutova A.S., Tutov S.V., Vorotilova M.Yu. (2024). Approach to Ranking Innovations in the Chemical Industry Based on Assessment of Their Consolidated Environmental Impact. Russian Journal of Management. (4). 102–112.
Urasova A.A., Glezman L.V., Fedoseeva S.S. (2024). Decoupling as a Tool for Assessing the Sustainable Development of Industrial Complexes. Economy of the region. 20 (4). 1223–1237. doi: 10.17059/ekon.reg.2024-4-16.
Wang G., Guo X., Wu G., Zhu Y. (2023). Investigating the Effects of Environmental Regulation on Industrial Ecological Efficiency in China Using a Panel Smooth Transition Regression Model Sustainability. 15 (21). 15408. doi: 10.3390/su152115408.