Исследование практики применения государственных информационных систем в контроле за использованием бюджетных средств на научно-исследовательские и опытно-конструкторские работы
Ванькович И.М.1 
1 Финансовый университет при Правительстве Российской Федерации, Москва, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 10 (Октябрь 2026)
Аннотация:
Цифровая трансформация государственного управления меняет условия, в которых ведётся финансовый контроль за расходованием бюджетных средств на научно-исследовательские и опытно-конструкторские работы. В статье показано, как государственные информационные системы снабжают сведениями всех участников этого процесса, включая органы контроля, научные организации, граждан и бизнес-сообщество. Теоретическую рамку задают работы о цифровой трансформации государственного управления, платформенном подходе к организации государственных сервисов и барьерах межведомственного обмена данными. Исследование опирается на анализ нормативной правовой базы и функциональное сопоставление действующих систем по этапам бюджетного процесса: планированию ассигнований, закупочной деятельности, исполнению бюджета по расходам. Установлено, что свыше 96 % процедур, необходимых для контроля, обеспечивают три системы, тогда как полнота картины достигается лишь при их совместном использовании. Охарактеризованы слабые места сложившейся практики: несовместимость платформ и дублирование данных между ведомствами. Предложено объединение сведений на единой платформе «ГосТех», которое ускоряет формирование данных и повышает прозрачность государственного управления
Ключевые слова: государственные информационные системы, государственный финансовый контроль, бюджетные расходы на исследования и разработки, цифровая трансформация государственного управления, платформа «ГосТех», межведомственное взаимодействие
Финансирование:
Статья подготовлена по результатам исследований, выполненных за счёт бюджетных средств по государственному заданию Финансового университета
JEL-классификация: H83, L86, H50, D73, O38
Введение
Стремительное развитие информационных и коммуникационных технологий (далее — ИКТ) в рамках научно-технического прогресса открывает перед обществом как новые возможности, так и вызовы. Развитие ИКТ позволяет решать не только актуальные проблемы, но и прогнозировать потенциальные риски. Как следствие, достоверное, полное и оперативное отражение результатов научно-исследовательских и опытно-конструкторских работ (далее — НИОКР) как сферы, закладывающей фундамент развития экономики Российской Федерации, в информационной сфере становится одной из задач систем государственного управления.
Способность органов государственной власти к управлению многомерными процессами цифровой трансформации в современных условиях приобретает критически важное значение. Эффективное и этичное использование информационных технологий призвано обеспечить долгосрочное развитие как государства в целом, так и отдельных сфер.
Так, в соответствии с отчетом «Индекс зрелости GovTech 2025», опубликованным Всемирным банком, отмечается общий рост внедрения государственных информационных систем (далее — ГИС) и платформ, однако уровень интеграции неоднороден и в каждой стране зависит от сфер внедрения и развития информационных технологий [1]. В то же время в исследовании ООН «Электронное правительство» уровень развития электронного правительства Российской Федерации оценивается как «очень высокий» и характеризуется лидирующими позициями по формированию доступной и прозрачной информационной среды [2].
В рамках Программы для достижения национальной цели развития Российской Федерации «Цифровая трансформация государственного и муниципального управления, экономики и социальной сферы» была поставлена задача достижения «цифровой зрелости» государственного и муниципального управления, ключевых отраслей экономики и социальной сферы [3]. Достижение «цифровой зрелости», предполагающее автоматизацию транзакций в рамках единых отраслевых цифровых платформ и модели управления на основе данных с учетом ускоренного внедрения технологий обработки больших объемов данных, машинного обучения и искусственного интеллекта, является результатом взаимодействия трех факторов, позволяющих построить устойчивую систему управления [4]:
— функциональные и административные характеристики государственной системы управления, отражающие процессы формирования организационной культуры, позволяющей поддерживать процессы постоянного совершенствования и инноваций, а также эффективного управления изменениями; к данным параметрам относятся правовое обеспечение и организационная структура системы управления;
— развитие цифровых компетенций кадрового состава, предполагающее формирование необходимых знаний и навыков у сотрудников, обеспечивающих эффективную работу в условиях цифровой экономики;
— технологическая инфраструктура, связанная с разработкой информационно-коммуникационных технологий, обеспечивающих достижение целей и задач, поставленных перед экономическим субъектом [19, с. 51].
Указанные три фактора претерпели трансформацию в рамках процесса цифровизации государственного управления, отражая результаты внедрения новых технологий [5, 8]. Так, переход на платформу «ГосТех» как концепцию цифрового подхода к модернизации государственного сектора предполагает формирование цифровой экосистемы сектора государственного управления, основой которой станут развитые информационно-коммуникационные технологии, обеспечивающие сбор, хранение, передачу и анализ информации [21, 24]. Началом данной трансформации служит требование о формировании всех федеральных информационных систем с помощью единой цифровой платформы «ГосТех» с апреля 2023 г., а для региональных систем — с 2024 г. [5] В свою очередь, государственные информационные системы становятся основой формирования цифровой экосистемы, элементом, связывающим информационные потоки различных субъектов в единое целое (рис. 1).
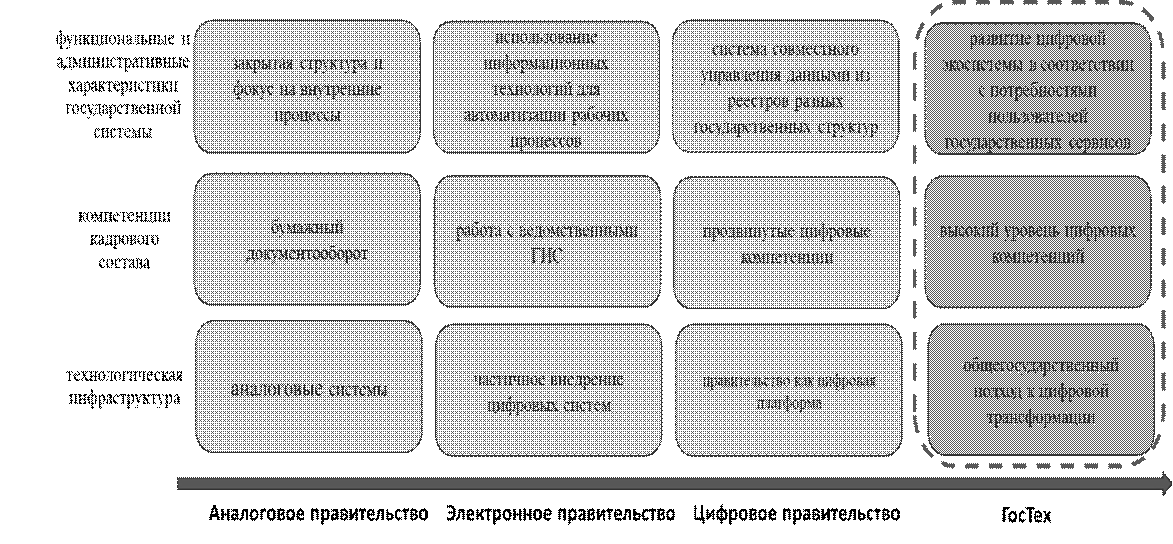
Рис. 1. Цифровая трансформация системы государственного управления
Источник: составлено автором по результатам исследования.
Теоретические аспекты исследования
Осмысление роли государственных информационных систем в бюджетном контроле опирается на широкий пласт работ о цифровой трансформации государственного управления. В зарубежной литературе закрепилось различение между переводом отдельных операций в электронный вид и трансформацией, которая меняет саму логику работы ведомств. Обобщив мнения практиков из нескольких стран, И. Мергель, Н. Эдельманн и Н. Хауг показали, что за трансформацией стоит пересмотр процессов, организационной культуры и способов взаимодействия с гражданами [30]. К близким выводам приходят отечественные авторы: цифровизация органов власти открывает возможности для роста эффективности и прозрачности, однако наталкивается на кадровые и инфраструктурные ограничения [16].
Вторая линия исследований связывает внедрение ИКТ с прозрачностью и подотчетностью государства. Дж. Бертот с соавторами рассматривали электронное правительство как средство раскрытия информации и противодействия коррупции, оговариваясь, что технологический эффект достигается при поддерживающей институциональной среде [27]. Для российского контекста сходная проблематика раскрыта в работе В. Н. Южакова с соавторами, где взаимодействие граждан и государства в цифровой среде оценивается с оглядкой не только на удобство, но и на риски [26]. В задачах бюджетного контроля прозрачность обретает предметное измерение: сведения о расходовании средств становятся доступны контролирующим органам, субъектам НИОКР, а в открытой части и обществу.
Идея сведения информационных потоков на единую платформу имеет теоретические корни в концепции цифровой эры государственного управления. П. Данливи с коллегами связывали посткризисный этап реформ с реинтеграцией функций, ориентацией на целостное удовлетворение потребностей и цифровизацией процессов [28]. Позднее эта логика развилась в понятии платформенного управления, которое позволяет делать больше меньшими средствами за счет переиспользования общих сервисов и данных [29]. Переход к платформе «ГосТех» вписывается в такую траекторию, а лежащее в его основе представление о цифровой зрелости государственного управления получило подробную проработку в монографии Е. М. Стырина и соавторов [19].
Интеграция систем достигается далеко не сама собой. Х. Й. Шолль и Р. Клишевски еще в середине 2000-х годов очертили исследовательскую повестку электронного правительства вокруг совместимости и интеграции, отделив технический слой проблемы от организационного и правового [31]. Позднейшие эмпирические работы подтвердили, что барьеры межведомственного обмена данными лежат преимущественно вне техники. Ф. Ван на материале двух городских администраций описал силы, которые подталкивают ведомства к обмену данными и одновременно удерживают их от него [32], а Т. М. Ян с соавторами проследили, как складывается обмен сведениями через границы ведомств в конкретном проекте электронного правительства [33]. Российские наблюдения совпадают: цифровизация органов государственного финансового контроля продвигается неравномерно, а разрозненность информационных ресурсов остается ее узким местом [13].
Собственно бюджетный контроль расходов на исследования и разработки изучен слабее. Работы по оценке отдачи таких расходов сосредоточены на макроэкономических эффектах и патентной активности [6], публикации по закупочной деятельности разбирают прозрачность процедур и потенциал цифровых инструментов [25]. При этом вопрос о том, какими сведениями располагает контролер на каждом этапе бюджетного цикла и из каких систем эти сведения поступают, остается на периферии, хотя ответ на него определяет саму возможность контроля [12].
Государственные информационные системы в сфере научно-исследовательских и опытно-конструкторских работ
ИКТ представляют собой совокупность технологических компонентов ИТ-активов, необходимых для реализации полномочий государственных органов и обеспечения их деятельности. ИКТ определяют общую структуру и формируют основные принципы построения информационных потоков в информационной среде, в которой осуществляется информационная коммуникация [15]. В свою очередь, возможность управления информационными потоками повышает эффективность взаимодействия субъектов сектора государственного управления, обеспечивая прозрачность и оперативность доведения данных и контроль.
Управление информационными потоками осуществляется в рамках ГИС, создаваемых в целях реализации полномочий государственных органов и обеспечения обмена информацией между ними [6].
Так, формирование эффективной системы управления в области науки, технологий и производства и осуществления инвестиций в эту область, единого научно-технологического пространства, ориентированного на решение государственных задач и удовлетворение потребностей экономики и общества, достигается путем создания цифровой инфраструктуры и управления в области науки, технологий и технологического предпринимательства, обеспечивающей мониторинг и контроль реализации управленческих решений, а также формирование и ведение информационных систем в области научно-технологического развития [10, 18].
Правительство Российской Федерации в рамках возложенных полномочий обеспечивает создание федеральных информационных фондов и систем в области науки и техники, осуществляющих сбор, государственную регистрацию, аналитическую обработку, хранение и доведение до потребителей научной и технической информации, содействует изданию научной и научно-технической продукции, приобретению научных журналов, книг, иных печатных изданий о научных и (или) научно-технических результатах за пределами территории Российской Федерации [7].
ГИС, обеспечивающие деятельность организаций, вовлеченных в НИОКР, классифицируются по масштабу и целям создания. В рамках исследования выделены федеральные (системные) и ведомственные информационные системы (табл. 1).
Таблица 1. Государственные информационные системы, обеспечивающие предоставление сведений при осуществлении контроля за использованием средств бюджета на научно-исследовательские и опытно-конструкторские работы
|
Специализация ГИС
|
Статус
|
Наименование государственной
информационной системы
|
Оператор
|
Роль в реализации контроля за
использованием бюджетных средств на НИОКР
|
|
НИОКР
|
Системная
|
Единая
государственная информационная система учета научно-исследовательских,
опытно-конструкторских и технологических работ гражданского назначения (ЕГИСУ
НИОКТР)
|
Министерство
науки и высшего образования Российской Федерации
|
Аккумуляция
сведений о субъектах НИОКР гражданского назначения, финансирование которых
осуществляется с привлечением средств бюджетов бюджетной системы Российской
Федерации
|
|
|
Системная
|
Государственная
информационная система «База данных, содержащая сведения об оценке и о
мониторинге результативности деятельности научных организаций, выполняющих
научно-исследовательские, опытно-конструкторские и технологические работы
гражданского назначения» (БД РД НО)
|
Федеральная
служба по надзору в сфере образования и науки
|
Проведение
объективной вневедомственной оценки результативности деятельности научных
организаций
|
|
|
Системная
|
Государственная
информационная система промышленности (ГИСП)
|
Российский
фонд технологического развития
|
Сопровождение
внедрения результатов интеллектуальной деятельности и освоения производства
инновационной промышленной продукции субъектами деятельности в сфере
промышленности
|
|
|
Ведомственная
|
Автоматизированная
система «Фонд-М»
|
Фонд
содействия развитию малых форм предприятий в научно-технической сфере
|
Формирование
перечней проектов, выставляемых на конкурсы, проведение конкурсного отбора
исполнителей, заключение и контроль исполнения договоров с субъектами малого
инновационного предпринимательства
|
|
|
Ведомственная
|
Информационно-аналитическая
система Российского научного фонда (ИАС РНФ)
|
Российский
научный фонд
|
Цифровая
поддержка этапов жизненного цикла проекта
|
|
Финансово-бюджетная
|
Системная
|
Государственная
интегрированная информационная система управления общественными финансами
«Электронный бюджет»
|
Министерство
финансов Российской Федерации, Федеральное казначейство
|
Соблюдение
законодательства в рамках планирования бюджетных расходов
|
|
|
Системная
|
Государственная
информационная система о государственных (муниципальных) учреждениях
|
Федеральное
казначейство
|
Анализ
сведений о деятельности объекта контроля
|
|
|
Системная
|
Единая
информационная система в сфере закупок
|
Федеральное
казначейство
|
Прослеживание
цикла закупочного процесса и выявление рискоемких показателей на каждом из
этапов
|
|
|
Системная
|
Сервис
«Предоставление сведений из ЕГРЮЛ»
|
Федеральная
налоговая служба
|
Анализ
статуса объекта контроля
|
Целью создания федеральных ГИС является систематизация сведений о субъектах НИОКР, финансирование деятельности которых происходит из бюджетов бюджетной системы Российской Федерации, для проведения планирования, экспертизы, мониторинга и оценки результатов проведенных работ [1, 20].
Указанные ГИС аккумулируют сведения о субъектах НИОКР, позволяя составить комплексную картину жизненного цикла исследовательской деятельности, начиная с этапа планирования и завершая независимой оценкой [3, 22]. Каждая из представленных системных ГИС содержит как открытую часть, представленную аналитическими данными, так и закрытую, доступную лишь авторизованным пользователям. Ведомственные ГИС открытой части не имеют и сосредоточены на взаимодействии оператора и участника системы, поэтому с результатами такого взаимодействия внешние пользователи знакомятся по отчетам операторов. Подобный подход обоснован, так как открытая часть данных и аналитика находит свое отражение в федеральных ГИС, обеспечивая открытость системы государственного управления в целом. В то же время аудитория пользователей указанных ГИС не ограничивается субъектами НИОКР, но включает и представителей бизнеса, общество, а также контрольно-надзорные органы, обеспечивающие соблюдение норм, которыми обусловлено предоставление средств из бюджета [8].
Пользователи данных государственных информационных систем
Предпосылками создания ГИС являются обеспечение реализации полномочий, возложенных на органы государственной власти, и их межведомственное взаимодействие, однако цифровая трансформация системы государственного управления расширяет указанные контуры, открывая доступ к этой информации и внешним пользователям (рис. 2) [17].
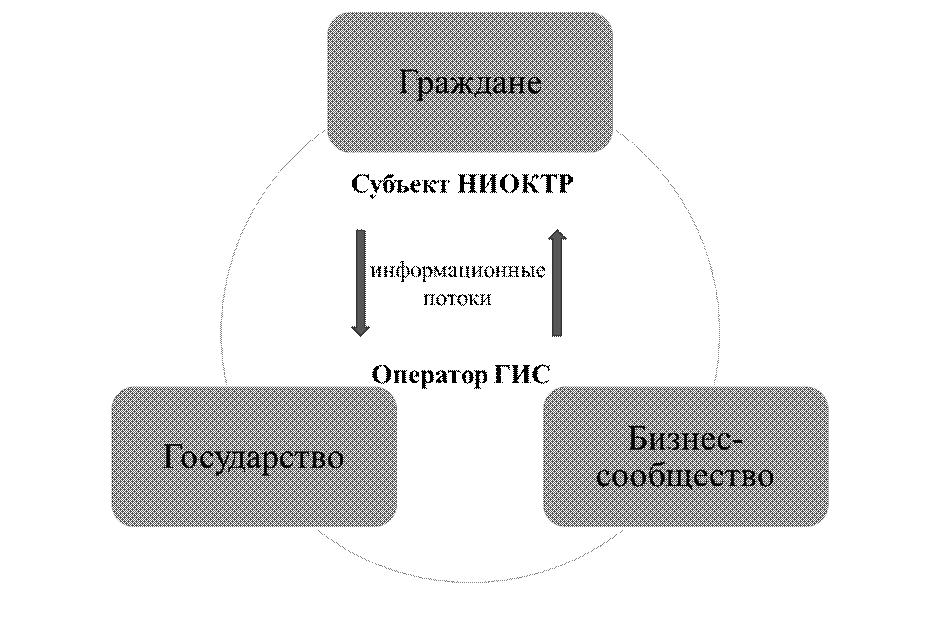
Рис. 2. Пользователи данных государственных информационных систем
Источник: составлено автором по результатам исследования.
Так, формирование прозрачных и достоверных данных в системе государственного управления в части использования средств бюджета на НИОКР не только повышает доверие общества, но и стимулирует участников бизнес-сообщества к вовлечению в инновационную деятельность [2].
Пользователи информации, представляющие государство, делятся на две группы. К первой относятся операторы ГИС и организации, вовлеченные в НИОКР, ко второй — органы, ответственные за реализацию контроля в финансово-бюджетной сфере, к которым относятся Федеральное казначейство, органы государственного (муниципального) финансового контроля, являющиеся исполнительными органами субъектов Российской Федерации или органами местных администраций [9, 11, 14] [9].
В то же время всестороннее исследование деятельности субъектов НИОКР требует более широкой информационной базы, чем рассмотренные ГИС. Изучение правовых и финансовых аспектов деятельности субъектов НИОКР, необходимое в рамках проведения контроля в финансово-бюджетной сфере, требует привлечения системных ГИС, охватывающих соответствующие сферы [4].
Реализация контроля за использованием средств бюджета на НИОКР требует согласованной работы не только ГИС, специализирующихся на отражении результатов деятельности субъектов НИОКР, но и ГИС, обеспечивающих предоставление информации о функционировании бюджетной системы Российской Федерации. К последним относятся государственная интегрированная информационная система управления общественными финансами «Электронный бюджет» (далее — ГИИС «Электронный бюджет») [10], Единая информационная система в сфере закупок (далее — ЕИС в сфере закупок) [11], Государственная информационная система о государственных (муниципальных) учреждениях (далее — ГИС ГМУ) [12], Сервис «Предоставление сведений из Единого государственного реестра юридических лиц (далее — ЕГРЮЛ) и Единого государственного реестра индивидуальных предпринимателей (далее — ЕГРИП)» [13].
Оценка, а также организация контроля за планированием, обоснованием бюджетных ассигнований и использованием средств бюджета на НИОКР требуют не только создания ГИС, аккумулирующих соответствующие данные внутри ведомств, но и эффективного взаимодействия между ними. В свою очередь, обеспечение функционирования единой системы обработки, хранения и анализа сведений в сфере использования средств бюджета на НИОКР способствует принятию грамотных управленческих решений и развитию технологического потенциала государства в целом [23].
Информационное обеспечение контрольных процедур
Контроль использования средств бюджета на НИОКР требует формирования необходимого пула сведений на каждом из этапов финансирования, включая планирование расходов и обоснование бюджетных ассигнований на НИОКР, осуществление закупочной деятельности и контроль за исполнением бюджета по расходам (табл. 2) [7].
Таблица 2. Информационное обеспечение процедур в рамках контроля использования бюджетных средств на НИОКР
|
№
|
Этап
|
Информационные системы
| |||||
|
ГИИС «Электронный бюджет»
|
ЕИС в сфере закупок
|
ГИС ГМУ
|
Информационный ресурс СПАРК
|
ЕГИСУ НИОКТР
|
Сервис «Предоставление сведений из
ЕГРЮЛ»
| ||
|
1
|
Планирование
расходов и обоснование бюджетных ассигнований на НИОКР
|
+
|
|
|
|
|
|
|
2
|
Осуществление
закупочной деятельности
|
|
+
|
+
|
|
|
+
|
|
3
|
Исполнение
бюджета по расходам
|
+
|
|
+
|
+
|
+
|
|
Информационная среда, обеспечивающая проведение процедур в рамках оценки планирования расходов и обоснования бюджетных ассигнований на НИОКР, формируется на основе ГИИС «Электронный бюджет», отражая порядок выполнения полномочий главными распорядителями бюджетных средств и получателями бюджетных средств. В свою очередь, операции в рамках закупочной деятельности находят свое отражение как в ЕИС в сфере закупок, так и в ГИС ГМУ и Сервисе «Предоставление сведений из ЕГРЮЛ/ЕГРИП».
Информационное обеспечение процедур в рамках контроля исполнения бюджета по расходам формируется благодаря ГИИС «Электронный бюджет», ГИС ГМУ, ЕГИСУ НИОКТР, а также негосударственному информационному ресурсу СПАРК (Система профессионального анализа рынков и компаний, оператор — «Интерфакс»). Следует отметить, что одной из неотъемлемых ГИС, обеспечивающих оценку использования средств бюджета на НИОКР, является ЕГИСУ НИОКТР, в то время как остальные системы, аккумулирующие информацию о субъектах НИОКР, такие как ГИСП, БД РД НО, либо ведомственные системы, используются в зависимости от направления использования средств бюджета.
Исследование применения государственных информационных систем в рамках оценки использования средств бюджета на НИОКР демонстрирует обеспечение более 96 % процедур в рамках трех систем: ГИИС «Электронный бюджет», ГИС ГМУ, ЕИС в сфере закупок. Данное соотношение обусловлено как высокой концентрацией информации, релевантной для оценки использования бюджета, так и архитектурой указанных систем (рис. 3).
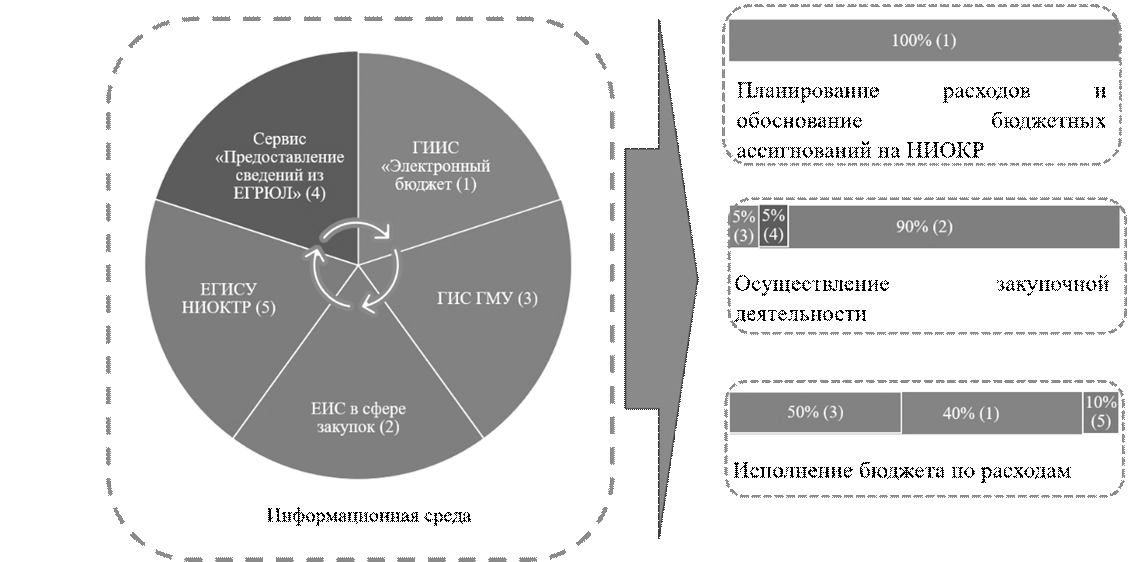
Рис. 3. Масштаб применения государственных информационных систем при оценке использования бюджетных средств на НИОКР
Источник: составлено автором по результатам исследования.
Исследование применения ГИС при оценке использования средств бюджета на НИОКР демонстрирует необходимость применения различных ГИС даже в рамках одной процедуры, что снижает оперативность проведения операций. В то же время использование сведений только из одной ГИС при проведении процедуры оценки приводит к формированию выводов на основе неполных сведений. Таким образом, оценка использования средств бюджета на НИОКР на основе совокупности представленных ГИС позволяет сформировать полное и достоверное представление о каждом из этапов деятельности субъектов НИОКР.
Вызовы применения государственных информационных систем
Проведенное сопоставление выявляет два вызова, характеризующих применение ГИС при оценке использования средств бюджета на НИОКР.
Первый связан с совместимостью ГИС. Препятствием объединения и интеграции данных, содержащихся в нескольких ГИС, становится несовместимость платформ, используемых при их формировании. Сложности объединения информации, формируемой различными операторами с использованием различных системных решений, препятствуют формированию единой информационной среды, характеризующейся оперативностью и полнотой предоставляемых сведений. На организационную, а не техническую природу таких барьеров указывают и зарубежные исследования интеграции государственных систем [31, 33]. Одним из решений данного вопроса служит политика импортозамещения в сфере информационных технологий, активно применяемая сейчас в органах государственной власти [14].
Второй вызов связан с дублированием данных. Предпосылкой дублирования данных в ГИС является востребованность определенных групп сведений сразу несколькими операторами ГИС. В то же время проблема низкой совместимости систем, указанная выше, становится препятствием для использования данных, накопленных иным ведомством [32]. Так, сбор и хранение идентичных сведений в различных ГИС приводят к неэффективному распределению кадровых и технологических ресурсов.
Заключение
Обе проблемы снимает объединение информации на платформе «ГосТех» с целью контроля за расходованием средств бюджета на НИОКР. Аккумуляция всех необходимых сведений в единой среде ускоряет их формирование, упрощает взаимодействие между органами контроля и субъектами НИОКР и повышает прозрачность системы государственного управления в целом.
Проведенное сопоставление показывает, что информационное обеспечение контроля за расходованием бюджетных средств на НИОКР сложилось, но сложилось фрагментарно. Три системы покрывают свыше 96 % контрольных процедур, оставшаяся часть распределена между специализированными и ведомственными ресурсами, доступ к которым различается по составу пользователей и глубине раскрытия данных. Контролер собирает картину из нескольких источников даже в пределах одной процедуры, что удлиняет сроки и создает риск выводов на неполных данных.
Дальнейшее развитие информационного обеспечения контроля за расходами на НИОКР связано с переходом от набора самостоятельных систем к единой платформенной архитектуре. Такой переход требует не только технических решений, но и согласования ведомственных регламентов, разграничения ответственности операторов за достоверность данных, пересмотра порядка доступа к закрытым сегментам систем.
[1]GovTech Maturity Index 2025 // Официальный сайт Всемирного банка. URL: https://documents1.worldbank.org/curated/en/099121725193511608/pdf/P502259-9dd7f000-6bd6-4b94-acc7-11d827eefb9d.pdf (дата обращения: 26.08.2026).
[2]Исследование ООН: Электронное правительство 2024 // Официальный сайт ООН (DESA). URL: https://desapublications.un.org/sites/default/files/publications/2025-01/E-Government%20Survey%202024%20RUS-compressed.pdf (дата обращения: 26.08.2026).
[3]Указ Президента Российской Федерации от 07.05.2024 № 309 «О национальных целях развития Российской Федерации на период до 2030 года и на перспективу до 2036 года»; Постановление Правительства Российской Федерации от 15.04.2014 № 313 (ред. от 19.12.2025) «Об утверждении государственной программы Российской Федерации „Информационное общество“».
[4]Приказ Минцифры России от 29.12.2025 № 1268 «Об утверждении методики расчета показателя „Достижение «цифровой зрелости» государственного и муниципального управления, ключевых отраслей экономики и социальной сферы…“ государственной программы Российской Федерации „Информационное общество“».
[5]Указ Президента Российской Федерации от 31.03.2023 № 231 «О создании, развитии и эксплуатации государственных информационных систем с использованием единой цифровой платформы Российской Федерации „ГосТех“».
[6]Федеральный закон от 27.07.2006 № 149-ФЗ (ред. от 29.12.2025) «Об информации, информационных технологиях и о защите информации».
[7]Федеральный закон от 23.08.1996 № 127-ФЗ (ред. от 22.12.2024) «О науке и государственной научно-технической политике».
[8]Бюджетный кодекс Российской Федерации от 31.07.1998 № 145-ФЗ (ред. от 28.12.2025, с изм. от 31.03.2026).
[9]Здесь и далее рассматривается деятельность органов внутреннего государственного (муниципального) финансового контроля.
[10]Государственная интегрированная информационная система управления общественными финансами «Электронный бюджет» // Официальный сайт ГИИС «Электронный бюджет». URL: https://budget.gov.ru/ (дата обращения: 26.08.2026).
[11]Единая информационная система в сфере закупок // Официальный сайт ЕИС. URL: https://zakupki.gov.ru/epz/main/public/home.html (дата обращения: 26.08.2026).
[12]Официальный сайт для размещения информации о государственных (муниципальных) учреждениях // Официальный сайт bus.gov.ru. URL: https://bus.gov.ru/ (дата обращения: 26.08.2026).
[13]Предоставление сведений из ЕГРЮЛ/ЕГРИП в электронном виде // Официальный сайт ФНС России. URL: https://egrul.nalog.ru/ (дата обращения: 26.08.2026).
[14]Отчет о результатах экспертно-аналитического мероприятия «Анализ цен и ценообразования в рамках закупок типового программного обеспечения, осуществленных государственными органами и казенными учреждениями в 2022–2024 годах и истекшем периоде 2025 года» // Официальный сайт Счетной палаты Российской Федерации. URL: https://ach.gov.ru/upload/iblock/09a/8hgeeddf59i08esf3n51mawhrvozr9ui/Otchet_zakupka_PO.pdf (дата обращения: 26.08.2026).
Источники:
2. Белова М. С. Актуальные вопросы использования нейросетей и искусственного интеллекта при анализе больших данных в государственных информационных системах // Инновации и инвестиции. – 2024. – № 3. – c. 445–447.
3. Бодяко А. В., Рогуленко Т. М., Близкий Р. С., Матвеева Н. С. Инструменты аналитических информационных систем государственного и муниципального управления // Russian Journal of Management. – 2025. – № 2. – c. 173–180. – doi: 10.29039/2500-1469-2025-13-2-173-180.
4. Булетова Н. Е., Золотько Т. А., Гаджигороев Г. Ш. Цифровая трансформация государственного финансового контроля в России // Финансы и кредит. – 2025. – № 6. – c. 77–96. – doi: 10.24891/wgzhlo.
5. Бурый А. С. Совершенствование государственных информационных систем как тренд цифрового общества // Правовая информатика. – 2020. – № 3. – c. 19–28. – doi: 10.21681/1994-1404-2020-3-19-28.
6. Демидова С.Е., Васюнина М.Л. Финансовые механизмы достижения технологического суверенитета: оценка отдачи расходов на НИОКР // Финансы: теория и практика. – 2026. – № 2. – c. 78–89. – doi: 10.26794/2587-5671-2026-30-2-78-89.
7. Исаев Э. А. Автоматизированные алгоритмы выявления признаков административных правонарушений в финансово-бюджетной сфере // Финконтроль. – 2025. – № 3. – c. 77-82.
8. Исмагилова Л. Р., Шарипова Э. А. Теоретические и историко-правовые основы функционирования системы защиты государственных информационных систем // Юридическая гносеология. – 2023. – № 4. – c. 45–51.
9. Канкулова М. И., Османова С. З. Казначейский контроль расходов бюджета субъекта Российской Федерации: практика и возможности оптимизации // Финансы и кредит. – 2021. – № 8. – c. 1894–1910. – doi: 10.24891/fc.27.8.1894.
10. Каримов Б. Н., Кудрявцева С. С. Обеспечение инновационного развития национальной экономики за счет резервов импортозамещения // Национальные интересы: приоритеты и безопасность. – 2025. – № 10. – c. 4–17. – doi: 10.24891/qyvkez.
11. Лебедик П. М. Цифровизация внутреннего аудита и контроля: использование информационных систем и искусственного интеллекта в государственном секторе // Естественно-гуманитарные исследования. – 2024. – № 6. – c. 965–968.
12. Лукашов А.И. Государственный финансовый контроль: современные вызовы и направления совершенствования // Вопросы государственного и муниципального управления. – 2023. – № 1. – c. 20-38. – doi: 10.17323/1999-5431-2023-0-1-20-38.
13. Лукашов А. И. Текущее состояние и перспективы цифровизации органов государственного финансового контроля в Российской Федерации // Мир новой экономики. – 2023. – № 4. – c. 6–15. – doi: 10.26794/2220-6469-2023-17-4-6-15.
14. Маркина С. А., Агеева П. А. Роль Федерального казначейства в цифровизации государственного сектора // Известия Юго-Западного государственного университета. Серия: Экономика. Социология. Менеджмент. – 2025. – № 3. – c. 102–117. – doi: 10.21869/2223-1552-2025-15-3-102-117.
15. Музаева М. К. Оценка современного уровня цифровизации экономики Российской Федерации // Финансы и кредит. – 2026. – № 1. – c. 203–217. – doi: 10.24891/udkdmj.
16. Рязанцева М.В. Цифровая трансформация государственного управления // Экономика, предпринимательство и право. – 2024. – № 11. – c. 6951-6962. – doi: 10.18334/epp.14.11.122116.
17. Синцова Е. А., Румянцева А. Ю., Малых С. Г. Финансовый контроль в условиях применения цифровых технологий // Национальные интересы: приоритеты и безопасность. – 2024. – № 10. – c. 1976–1987. – doi: 10.24891/ni.20.10.1976.
18. Сиркин Р. В. Экономические критерии определения эффективности использования бюджетных средств, выделенных на выполнение НИОКР // Финансы и кредит. – 2023. – № 2. – c. 442–460.
19. Стырин Е. М., Атаева А. Г., Жатикова Д. В. Цифровая зрелость государственного управления в России: теория, методология, практика оценки. / монография / Нац. исслед. ун-т Высшая школа экономики. - М.: Изд. дом Высшей школы экономики, 2025.
20. Тихонов Р. А., Вьюнов С. С. Новые подходы к оценке эффективности расходования бюджетных ассигнований федерального бюджета и средств внебюджетных источников на НИОКР // Управление наукой и наукометрия. – 2022. – № 1. – c. 136–150. – doi: 10.33873/2686-6706.2022.17-1.136-150.
21. Тронин С. А. Роль правового регулирования технологий информационных систем в оптимизации распределения бюджетов государственных органов власти // Вопросы российского и международного права. – 2023. – № 10-1. – c. 90–96. – doi: 10.34670/AR.2023.41.50.010.
22. Трофимов В. В. Основы построения цифровых аналитических платформ для государственных информационных систем в период становления децентрализованных и шеринговых экономик // Финансы и бизнес. – 2026. – № 1. – c. 145–159. – doi: 10.31085/1814-4802-2026-22-1-176-145-159.
23. Хамадеева Э. В. Правовая защита информации в государственных информационных системах Российской Федерации в цифровых реалиях // Международный журнал гуманитарных и естественных наук. – 2025. – № 9-2. – c. 223–228. – doi: 10.24412/2500-1000-2025-9-2-223-228.
24. Черкасов К. В., Цыганов Д. Д. Правовое регулирование государственных информационных систем: некоторые проблемные аспекты // Вестник Российской правовой академии. – 2026. – № 1. – c. 117–132. – doi: 10.33874/2072-9936-2026-0-1-117-132.
25. Черницов Н.С., Петренко Т.В. Информационные технологии как инструмент повышения эффективности государственных закупок // Экономика, предпринимательство и право. – 2025. – № 9. – c. 5913-5932. – doi: 10.18334/epp.15.9.123669.
26. Южаков В.Н., Покида А.Н., Зыбуновская Н.В., Старостина А.Н. Цифровизация взаимодействия граждан и государства: оценка гражданами эффектов, рисков и перспектив // Вопросы государственного и муниципального управления. – 2023. – № 2. – c. 33-73. – doi: 10.17323/1999-5431-2023-0-2-33-73.
27. Bertot J. C., Jaeger P. T., Grimes J. M. Using ICTs to create a culture of transparency: e-government and social media as openness and anti-corruption tools for societies // Government Information Quarterly. – 2010. – № 3. – p. 264–271. – doi: 10.1016/j.giq.2010.03.001.
28. Dunleavy P., Margetts H., Bastow S., Tinkler J. New public management is dead: long live digital-era governance // Journal of Public Administration Research and Theory. – 2006. – № 3. – p. 467–494. – doi: 10.1093/jopart/mui057.
29. Janssen M., Estevez E. Lean government and platform-based governance: doing more with less // Government Information Quarterly. – 2013. – № 1. – p. S1–S8. – doi: 10.1016/j.giq.2012.11.003.
30. Mergel I., Edelmann n., Haug n. Defining digital transformation: Results from expert interviews // Government Information Quarterly. – 2019. – № 4. – p. 101385. – doi: 10.1016/j.giq.2019.06.002.
31. Scholl H. J., Klischewski R. E-government integration and interoperability: framing the research agenda // International Journal of Public Administration. – 2007. – № 8-9. – p. 889–920. – doi: 10.1080/01900690701402668.
32. Wang F. Understanding the dynamic mechanism of interagency government data sharing // Government Information Quarterly. – 2018. – № 4. – p. 536–546. – doi: 10.1016/j.giq.2018.08.003.
33. Yang T. M., Pardo T., Wu Y. J. How is information shared across the boundaries of government agencies? An e-Government case study // Government Information Quarterly. – 2014. – p. 637-652. – doi: 10.1016/j.giq.2014.05.002.
Страница обновлена: 04.09.2026 в 18:42:18
Application of state information systems for oversight of R&D budget allocations: current practices study
Vankovich I.M.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 10 (October 2026)
Abstract:
The digital transformation of public administration is reshaping the environment in which financial control over budgetary spending on research and development is exercised. The article examines how state information systems supply data to everyone involved in this process, from oversight bodies and research organisations to citizens and the business community. The theoretical framework draws on studies of digital transformation in government, platform-based governance, and the barriers to interagency data sharing. Drawing on an analysis of the regulatory framework and a functional comparison of the systems currently in use, the study maps them onto the successive stages of the budget cycle: the planning and justification of appropriations, procurement, and the execution of budget expenditures. The findings show that more than 96 % of the procedures required for control are covered by just three systems, while a complete and reliable picture emerges only when these systems are used together. The article characterises the weak points of current practice, namely the incompatibility of platforms and the duplication of data across agencies. To address them, the article proposes consolidating information on the unified GosTech platform, a step that accelerates data generation and improves the overall transparency of public administration.
Keywords: state information systems, state financial control, budget spending on research and development, digital transformation of public administration, GosTech platform, interagency cooperation
Funding:
JEL-classification: H83, L86, H50, D73, O38
References:
Akhmetshina L. G. (2025). Effective Interaction Between the State, Science and Business in Ensuring the Technological Sovereignty of the Country. Bulletin of Eurasian Science. 17 (3). 38.
Belova M. S. (2024). Current Issues of Using Neural Networks and Artificial Intelligence in the Analysis of Big Data in Government Information Systems. Innovation and Investment. (3). 445–447.
Bertot J. C., Jaeger P. T., Grimes J. M. (2010). Using ICTs to create a culture of transparency: e-government and social media as openness and anti-corruption tools for societies Government Information Quarterly. 27 (3). 264–271. doi: 10.1016/j.giq.2010.03.001.
Bodyako A. V., Rogulenko T. M., Blizkiy R. S., Matveeva N. S. (2025). Tools of Analytical Information Systems of State and Municipal Management. Russian Journal of Management. 13 (2). 173–180. doi: 10.29039/2500-1469-2025-13-2-173-180.
Buletova N. E., Zolotko T. A., Gadzhigoroev G. Sh. (2025). Digital Transformation of Public Financial Control in Russia. Finance and credit. 31 (6). 77–96. doi: 10.24891/wgzhlo.
Buryy A. S. (2020). Improving Government Information Systems as a Digital Society Trend. Pravovaya informatika. (3). 19–28. doi: 10.21681/1994-1404-2020-3-19-28.
Cherkasov K. V., Tsyganov D. D. (2026). Legal Regulation of State Information Systems: Some Problematic Aspects. Vestnik Rossiyskoy pravovoy akademii. (1). 117–132. doi: 10.33874/2072-9936-2026-0-1-117-132.
Chernitsov N.S., Petrenko T.V. (2025). Information technology as a tool for improving the public procurement efficiency. Journal of Economics, Entrepreneurship and Law. 15 (9). 5913-5932. doi: 10.18334/epp.15.9.123669.
Demidova S.E., Vasyunina M.L. (2026). Financial Mechanisms for Achieving Technological Sovereignty: Assessing the Impact of R&D Expenditures. Finance: Theory and Practice». 30 (2). 78–89. doi: 10.26794/2587-5671-2026-30-2-78-89.
Dunleavy P., Margetts H., Bastow S., Tinkler J. (2006). New public management is dead: long live digital-era governance Journal of Public Administration Research and Theory. 16 (3). 467–494. doi: 10.1093/jopart/mui057.
Isaev E. A. (2025). Automated algorithms for detecting signs of administrative offenses in the financial and budgetary sphere. Finkontrol. (3). 77-82.
Ismagilova L. R., Sharipova E. A. (2023). Theoretical and Historical-Legal Foundations of Functioning of the System of Protection of State Information Systems. Yuridicheskaya gnoseologiya. (4). 45–51.
Janssen M., Estevez E. (2013). Lean government and platform-based governance: doing more with less Government Information Quarterly. 30 (1). S1–S8. doi: 10.1016/j.giq.2012.11.003.
Kankulova M. I., Osmanova S. Z. (2021). Treasury Control of Budget Expenditures of the Russian Federation Constituent Entities: Practice and Optimization Opportunities. Finance and credit. 27 (8). 1894–1910. doi: 10.24891/fc.27.8.1894.
Karimov B. N., Kudryavtseva S. S. (2025). Ensuring Innovative Development of the National Economy Through Import Substitution Reserves. National interests: priorities and security. 21 (10). 4–17. doi: 10.24891/qyvkez.
Khamadeeva E. V. (2025). Legal Protection of Information in the State Information Systems of the Russian Federation in Digital Realities. International Journal of Humanities and Natural Sciences. (9-2). 223–228. doi: 10.24412/2500-1000-2025-9-2-223-228.
Lebedik P. M. (2024). Digitalization of Internal Audit and Control: The Use of Information Systems and Artificial Intelli-gence in the Public Sector. Natural Sciences and humanities research. (6). 965–968.
Lukashov A. I. (2023). The Current State and Prospects of State Financial Control Bodies Digitalization in the Russian Federation. The world of new economy. 17 (4). 6–15. doi: 10.26794/2220-6469-2023-17-4-6-15.
Lukashov A.I. (2023). State financial control: modern challenges and directions of improvement. Public administration issues. (1). 20-38. doi: 10.17323/1999-5431-2023-0-1-20-38.
Markina S. A., Ageeva P. A. (2025). The Role of the Federal Treasury in the Digitalization of the Public Sector. Proceedings of the South-Western State University. Series: Economy. Sociology. Management. 15 (3). 102–117. doi: 10.21869/2223-1552-2025-15-3-102-117.
Mergel I., Edelmann n., Haug n. (2019). Defining digital transformation: Results from expert interviews Government Information Quarterly. 36 (4). 101385. doi: 10.1016/j.giq.2019.06.002.
Muzaeva M. K. (2026). Assessment of the Current Level of Digitalization of the Russian Federation's Economy. Finance and credit. 32 (1). 203–217. doi: 10.24891/udkdmj.
Ryazantseva M.V. (2024). Digital transformation of public administration. Journal of Economics, Entrepreneurship and Law. 14 (11). 6951-6962. doi: 10.18334/epp.14.11.122116.
Scholl H. J., Klischewski R. (2007). E-government integration and interoperability: framing the research agenda International Journal of Public Administration. 30 (8-9). 889–920. doi: 10.1080/01900690701402668.
Sintsova E. A., Rumyantseva A. Yu., Malyh S. G. (2024). Financial Control in the Context of the Use of Digital Technologies. National interests: priorities and security. 20 (10). 1976–1987. doi: 10.24891/ni.20.10.1976.
Sirkin R. V. (2023). Economic Criteria to Determine the Efficiency of Budgetary Funds Utilization Allocated for R&D. Finance and credit. 29 (2). 442–460.
Styrin E. M., Ataeva A. G., Zhatikova D. V. (2025). Digital maturity of Public administration in Russia: theory, methodology, and practice of assessment
Tikhonov R. A., Vyunov S. S. (2022). New Approaches to Assessing the Effectiveness of Federal Budget Allocations and Extrabudgetary Funds for R&D. Management of science and scientometry. 17 (1). 136–150. doi: 10.33873/2686-6706.2022.17-1.136-150.
Trofimov V. V. (2026). Methodological Foundations for Building Digital Analytical Platforms for Government Information Systems in the Era of Decentralized and Sharing Economies. Finance and business. 22 (1). 145–159. doi: 10.31085/1814-4802-2026-22-1-176-145-159.
Tronin S. A. (2023). The Role of Legal Regulation of Information Systems Technologies in Optimizing the Distribution of Budgets of Government Authorities. Voprosy rossiyskogo i mezhdunarodnogo prava. 13 (10-1). 90–96. doi: 10.34670/AR.2023.41.50.010.
Wang F. (2018). Understanding the dynamic mechanism of interagency government data sharing Government Information Quarterly. 35 (4). 536–546. doi: 10.1016/j.giq.2018.08.003.
Yang T. M., Pardo T., Wu Y. J. (2014). How is information shared across the boundaries of government agencies? An e-Government case study Government Information Quarterly. 314 637-652. doi: 10.1016/j.giq.2014.05.002.
Yuzhakov V.N., Pokida A.N., Zybunovskaya N.V., Starostina A.N. (2023). Digitalization of interaction between citizens and state: citizens’ assessment of effects, risks and prospects. Public administration issues. (2). 33-73. doi: 10.17323/1999-5431-2023-0-2-33-73.