Развитие �и�темы банков�кого менеджмента в у�лови�х реализации �тратегиче�кой парадигмы ESG
Родин Д.Я.1 , Карартын�н �.�.1, Зиниша О.С.1, �о�ова Т.П.1
1 Кубан�кий го�удар�твенный аграрный универ�итет им. И.Т. Трубилина, Ро��и�, Кра�нодар
Скачать PDF | Загрузок: 56 | Цитирований: 4
Стать� в журнале
Ðкономика, предпринимательÑ�тво и право (РИÐ�Ц, Ð’Ð�К)
опубликовать �татью | оформить подпи�ку
Том 12, �омер 2 (Февраль 2022)
Цитировать �ту �татью:
Ðта Ñ�татьÑ� проиндекÑ�ирована РИÐ�Ц, Ñ�м. https://elibrary.ru/item.asp?id=48122569 [48122569]
Цитирований: 4
�ннотаци�:
Банков�кие ин�титуты �вл�ют�� драйвером �кономиче�кого ро�та у�тойчивого развити� отра�левой �кономики. Банк воздей�твует на определение будущих траекторий �кономиче�кого ро�та, по�тому о�обую актуально�ть имеют вопро�ы �тратегиче�кого перехода от бизне�-модели ча�тно-корпоративной �и�темы управлени� к бизне�-модели �оциально ответ�твенного управлени�. В и��ледовании авторы вы�вили ключевые характери�тики бизне�-моделей банков у�тойчивого развити�, тем �амым показав, что в �овременных у�лови�х банков�кий бизне� �может развивать�� на рынке финан�овых у�луг в том �лучае, когда будет придерживать�� не только коммерче�ких целевых ориентиров в виде получени� прибыли, поддержании нормы рентабельно�ти капитала, увеличени� активов, но и принципов омниканально�ти и �ко�и�темно�ти. �вторами были разработаны
�тратегиче�кие модели банков�кого менеджмента и их траектории развити� на рынке финан�овых у�луг, проведена превентивна� оценка �по�обно�ти банков различных кла�теров выполн�ть переход от универ�альных банков к цифровым бизне�-модел�м у�тойчивого развити�.
Ключевые �лова: �ко�и�тема, омниканально�ть, бизне�-модель, банков�кий ин�титут, у�тойчивое развитие, �ко-инновации
JEL-кла��ификаци�: O31, G21, Q01
Ââåäåíèå
Áàíêîâñêèå èíñòèòóòû ÿâëÿþòñÿ âàæíûì ýëåìåíòîì íàöèîíàëüíîé ôèíàíñîâî-êðåäèòíîé ñèñòåìû è âûñòóïàþò â ðîëè äðàéâåðîâ ýêîíîìè÷åñêîãî ðîñòà. Ñòðóêòóðíîå ïðîíèêíîâåíèå ôèíàíñîâûõ èííîâàöèé è öèôðîâûõ òåõíîëîãèé â ïîâñåäíåâíóþ æèçíü îáùåñòâà çàäàåò âåêòîð óñòîé÷èâîãî ðàçâèòèÿ óïðàâëåí÷åñêîé ïàðàäèãìû áàíêîâñêîãî ìåíåäæìåíòà. Èñïîëüçîâàíèå èííîâàöèîííûõ ïðèíöèïîâ ñòðàòåãè÷åñêîãî ìåíåäæìåíòà ñïîñîáñòâóåò ðàçðàáîòêå êîíêóðåíòíîãî âçàèìîäåéñòâèÿ áàíêîâñêèõ èíñòèòóòîâ ñî âñåìè çàèíòåðåñîâàííûìè ñòîðîíàìè ðûíî÷íîãî ïðîñòðàíñòâà.
Ñòðàòåãè÷åñêîå óïðàâëåíèå îõâàòûâàåò öåëûé êîìïëåêñ îòíîøåíèé ìåæäó ìåíåäæåðàìè, âëàäåëüöàìè ñîáñòâåííîãî è ïðèâëå÷åííîãî êàïèòàëà êðåäèòíî-ôèíàíñîâûõ èíñòèòóòîâ, ÷òî ñâÿçàíî ñ ôîðìèðîâàíèåì öåëåâûõ îðèåíòèðîâ óñòîé÷èâîãî ðàçâèòèÿ è ïðîãðàììû òàêòè÷åñêèõ äåéñòâèé ïî èõ äîñòèæåíèþ.
 ñâîþ î÷åðåäü, îïåðàòèâíîå óïðàâëåíèå ìîæíî ðàññìàòðèâàòü êàê ñôåðó ïðèëîæåíèÿ óñèëèé ìåíåäæåðîâ ïî îñóùåñòâëåíèþ êðåäèòíûõ è ïîðòôåëüíûõ èíâåñòèöèé, ðàçâèòèþ àññîðòèìåíòíîãî ïðåäëîæåíèÿ ôèíàíñîâûõ óñëóã è ïðîäóêòîâ, êîòîðûå íàïðàâëåíû íà óäîâëåòâîðåíèå ïîòðåáíîñòåé ïëàòåæåñïîñîáíûõ êëèåíòîâ íå òîëüêî íà êîíêðåòíûõ öåëåâûõ ñåãìåíòàõ, íî è ñîöèàëüíîãî ïðîñòðàíñòâà â öåëîì. Ñîâðåìåííûé îïûò ïîñòðîåíèÿ è ôóíêöèîíèðîâàíèÿ îïåðàöèîííîé áèçíåñ-ìîäåëè áàíêîâñêîãî ïðåäïðèíèìàòåëüñòâà ñâèäåòåëüñòâóåò î äèñôóíêöèîíàëüíîñòè ñâÿçåé ìåæäó óïðàâëåí÷åñêèìè ïîäñèñòåìàìè è íàäñèñòåìîé, íåýôôåêòèâíîñòüþ ìåõàíèçìîâ âíóòðåííåãî êîíòðîëÿ è ìåíåäæìåíòà êà÷åñòâà. Ýòî ÿâëÿåòñÿ îäíèì èç ôàêòîðîâ ñòðóêòóðíîãî íåñîîòâåòñòâèÿ ñòðàòåãè÷åñêèõ öåëåé áàíêîâñêîãî èíñòèòóòà ôîðìèðîâàíèþ åãî ñîöèàëüíîé ìèññèè è ñíèæåíèÿ óðîâíÿ ýêîíîìè÷åñêîãî äîâåðèÿ ñðåäè ñóùåñòâóþùèõ è ïîòåíöèàëüíûõ êëèåíòîâ, è îáùåñòâà â öåëîì. Îïðåäåëÿÿ ðîëü è ìåñòî ñòðàòåãè÷åñêîãî ìåíåäæìåíòà â ñòðóêòóðíîì ïîñòðîåíèè èåðàðõè÷åñêèõ óðîâíåé óïðàâëåíèÿ áàíêîâñêèì èíñòèòóòîì, íåîáõîäèìî îòìåòèòü çíà÷èìîñòü åãî ôèíàíñîâîé ñîñòàâëÿþùåé. Òàê, ïðèîðèòåòíûìè çàäà÷àìè ôèíàíñîâîãî ìåíåäæìåíòà ÿâëÿþòñÿ ïîñòðîåíèå è îïòèìèçàöèÿ ïîðòôåëåé àêòèâîâ è îáÿçàòåëüñòâ, äîñòèæåíèå îæèäàåìûõ çíà÷åíèé íîðìû ïðèáûëè, ôèíàíñîâîãî è îïåðàöèîííîãî ëåâåðèäæà, ïîääåðæàíèå äîñòàòî÷íîñòè êàïèòàëà è âåëè÷èíû ñòðóêòóðíîé ëèêâèäíîñòè [2, 15] (Anisimova, 2013; Rodin, 2012).
Ñ òî÷êè çðåíèÿ àâòîðîâ, ýêîíîìè÷åñêàÿ ïðèðîäà áàíêà ñïîñîáñòâóåò ïðåîäîëåíèþ âðåìåííûõ è ïðîñòðàíñòâåííûõ ðàçðûâîâ ìåæäó äåðæàòåëÿìè è ïîòðåáèòåëÿìè êðåäèòíîãî è èíâåñòèöèîííîãî êàïèòàëà, èíôîðìàöèîííîé àñèììåòðèè ðûíî÷íîé ñðåäû è ðåàëèçàöèè îñîáîé ñîöèàëüíî-ýêîëîãè÷åñêîé ìèññèè. Èìåííî áàíêîâñêèå èíñòèòóòû, àêêóìóëèðóþùèå è ïåðåðàñïðåäåëÿþùèå ôèíàíñîâûé êàïèòàë íà ïðèíöèïàõ äèôôåðåíöèàöèè, ïðèçâàíû âûïîëíÿòü äàííóþ ìèññèþ, âûõîäèòü íà íîâûå ðûíêè ïîñðåäñòâîì ôîðìèðîâàíèÿ íîâûõ ïîòðåáèòåëüñêèõ ñòîèìîñòåé öåííîñòíîãî îáìåíà.
 ïðîöåññå ïðîâåäåíèÿ èññëåäîâàíèé àâòîðû ðåøàþò íàó÷íî- ïðàêòè÷åñêóþ ïðîáëåìó ýêîíîìè÷åñêîãî îáîñíîâàíèÿ âûáîðà íàïðàâëåííîñòè âåêòîðà óñòîé÷èâîãî ðàçâèòèÿ è ðåçóëüòàòèâíîñòè áèçíåñ-ìîäåëåé áàíêîâñêèõ èíñòèòóòîâ, îòâå÷àþùèõ ïðèíöèïàì ñèñòåìíîé òðàíñôîðìàöèè êîðïîðàòèâíîãî óïðàâëåíèÿ â ñîîòâåòñòâèè ñ ïàðàäèãìîé ESG.
Öåëüþ èññëåäîâàíèÿ âûñòóïàåò îáîñíîâàíèå òåîðåòè÷åñêèõ ïîëîæåíèé è ðàçðàáîòêà ìåòîäè÷åñêèõ àñïåêòîâ ôîðìèðîâàíèÿ ñèñòåìû ñòðàòåãè÷åñêîãî âîâëå÷åíèÿ çàèíòåðåñîâàííûõ ëèö â ðåàëèçàöèè óïðàâëåí÷åñêèõ ñòðàòåãèé, îñíîâàííûõ íà êîíöåïöèè óñòîé÷èâîãî ðàçâèòèÿ ESG-áàíêèíãà.
Ðàáî÷àÿ ãèïîòåçà áàçèðóåòñÿ íà àâòîðñêîì ïîäõîäå ê îáîñíîâàíèþ òåîðåòèêî-ìåòîäè÷åñêèõ îñíîâ ôîðìèðîâàíèÿ ñòðàòåãèé óñòîé÷èâîãî ðàçâèòèÿ áàíêîâñêèõ èíñòèòóòîâ â óñëîâèÿõ ñòðóêòóðíîé ìîäåðíèçàöèè ôèíàíñîâîé ñèñòåìû, èíäèâèäóàëèçàöèè ñïðîñà íà áàíêîâñêèå ïðîäóêòû è óñëóãè è ïîíèìàíèè áàíêîâ êàê èíñòèòóòîâ óñòîé÷èâîãî ðàçâèòèÿ. Ðåàëèçàöèÿ äàííîãî ïîäõîäà ñïîñîáñòâóåò äîñòèæåíèþ íå òîëüêî ïîêàçàòåëåé ôèíàíñîâîé ðåçóëüòàòèâíîñòè, íî è ýêîëîãè÷åñêîé è ñîöèàëüíîé íàïðàâëåííîñòåé è ôîðìèðîâàíèÿ òî÷åê îïåðåæàþùåãî ðîñòà â óñëîâèÿõ íåîïðåäåëåííîñòè è ðèñêîâ.
Íàó÷íàÿ íîâèçíà çàêëþ÷àåòñÿ â ðàçðàáîòêå ñòðàòåãèè óïðàâëåíèÿ áèçíåñ-ìîäåëÿìè óñòîé÷èâîãî ðàçâèòèÿ ôèíàíñîâî-êðåäèòíûõ èíñòèòóòîâ, à òàêæå â âûÿâëåíèè ñâÿçè ìåæäó ìîäåëüþ áàíêîâñêîãî áèçíåñà è åãî ýêîíîìè÷åñêîé óñïåøíîñòè íà ðûíêå.
 êîíòåêñòå íàïðàâëåíèé íàó÷íûõ èññëåäîâàíèé íàìè áûëè ñôîðìèðîâàíû è îáîñíîâàíû ïðèíöèïû ñòðàòåãè÷åñêîãî ìåíåäæìåíòà ïðèìåíèòåëüíî ê áàíêîâñêîé ñôåðå, ñðåäè êîòîðûõ:
- åäèíñòâî âçàèìîäåéñòâèÿ áàíêîâñêèõ èíñòèòóòîâ ñî ñòðóêòóðíûìè ýëåìåíòàìè ðûíêà ôèíàíñîâûõ óñëóã;
- îðèåíòàöèÿ íà ðåàëèçàöèþ ñòðàòåãè÷åñêèõ îðèåíòèðîâ öåëåâûõ ïàðàìåòðîâ äîñòèæåíèÿ ãëîáàëüíîé êîíêóðåíòîñïîñîáíîñòè;
- ôîðìèðîâàíèå êëþ÷åâûõ çíà÷åíèé KPI ñ ó÷åòîì îñîáåííîñòåé íàöèîíàëüíîãî ôèíàíñîâîãî ðûíêà è óñòîé÷èâîãî ðàçâèòèÿ òåððèòîðèàëüíûõ ôîðìèðîâàíèé ôóíêöèîíàëüíîãî ïðèñóòñòâèÿ áàíêîâñêîãî èíñòèòóòà;
- ñîîòâåòñòâèå ñòðàòåãè÷åñêîé ðåàêöèè áàíêîâñêîãî ìåíåäæìåíòà ñèñòåìíûì âûçîâàì âíåøíåé ñðåäû;
- òàêòè÷åñêîå èñïîëüçîâàíèå ìåíåäæìåíòîì àññîðòèìåíòíîé ëèíåéêè ïðîäóêòîâîãî ðÿäà è àíàëèòè÷åñêîãî èíñòðóìåíòàðèÿ ñòðàòåãè÷åñêîãî óïðàâëåíèÿ.
 ïðîöåññå ïðîâåäåíèÿ èññëåäîâàíèÿ ýêîíîìè÷åñêîé ñóùíîñòè è çíà÷åíèÿ áàíêîâñêîãî ìåíåäæìåíòà àâòîðàìè îïðåäåëåíà åãî íàïðàâëåííîñòü, êîòîðàÿ çàêëþ÷àåòñÿ â ñîõðàíåíèè è ðàñøèðåíèè ñâîèõ ðûíî÷íûõ ïîçèöèé, çàùèòå îò ñèñòåìíûõ ðèñêîâ, ïðåäîòâðàùåíèè áàíêðîòñòâà, ýôôåêòèâíîì ôîðìèðîâàíèè è ýôôåêòèâíîì èñïîëüçîâàíèè èìåþùèõñÿ ôèíàíñîâûõ ðåñóðñîâ, ïðèìåíåíèè èííîâàöèîííûõ ïîäõîäîâ ê ïîñòðîåíèþ áèçíåñ-ìîäåëåé è ðàöèîíàëüíîãî ôèíàíñîâîãî ïîâåäåíèÿ íà ðûíêå ôèíàíñîâûõ óñëóã.
Îñíîâíàÿ ÷àñòü
Èíôîðìàöèîííûå ïîòîêè ðèñóíêà 1 îòðàæàþò âèçóàëèçèðîâàííîå ïðåäñòàâëåíèå î ñòðóêòóðíîì âçàèìîäåéñòâèè ýëåìåíòîâ ñòðàòåãè÷åñêîãî áàíêîâñêîãî ìåíåäæìåíòà.
 |
Ðèñóíîê 1. Ñòðóêòóðíûå ñîñòàâëÿþùèå ñèñòåìû ñòðàòåãè÷åñêîãî áàíêîâñêîãî ìåíåäæìåíòà
Èñòî÷íèê: ñîñòàâëåíî àâòîðàìè.
 ïðîöåññå èññëåäîâàíèÿ ýêîíîìè÷åñêîé ñóùíîñòè è çíà÷èìîñòè ñòðàòåãè÷åñêîãî ìåíåäæìåíòà â ñèñòåìå êîðïîðàòèâíîãî óïðàâëåíèÿ áàíêîì âûÿâëåíî, ÷òî îäíèì èç ïðèîðèòåòíûõ íàïðàâëåíèé åãî ðàçâèòèÿ ÿâëÿåòñÿ äîñòèæåíèå è ñîõðàíåíèå åãî êîíêóðåíòîñïîñîáíûõ ðûíî÷íûõ ïîçèöèé, ôîðìèðîâàíèå ýôôåêòèâíîé ñèñòåìû ðèñê-ìåíåäæìåíòà, ðåçóëüòàòèâíîå ðàçìåùåíèå ñîáñòâåííûõ è ïðèâëå÷åííûõ ðåñóðñîâ â èíâåñòèöèîííûå è êðåäèòíûå ïîðòôåëè [19] (Rodin, Glukhikh, 2013). Ýòè ñòðàòåãè÷åñêèå ðåøåíèÿ ïðèíèìàþòñÿ ïîä âîçäåéñòâèåì ôàêòîðîâ èíôîðìàöèîííî-ïðîñòðàíñòâåííîãî ïîëÿ, êîíêóðåíòíîãî âçàèìîäåéñòâèÿ ñ èíñòèòóòàìè âíåøíåãî îêðóæåíèÿ ðûíî÷íîé ñðåäû. Èíôîðìàöèîííûå ïîòîêè ðèñóíêà 2 îòðàæàþò àâòîðñêèé ïîäõîä ê âèçóàëèçàöèè êîíòóðîâ ïðîñòðàíñòâåííîãî ïîëÿ óñòîé÷èâîãî ðàçâèòèÿ áàíêîâñêîãî èíñòèòóòà â ðàìêàõ ïàðàäèãìû ESG.

 |
Ðèñóíîê 2. Ïðîñòðàíñòâåííîå ïîëå óñòîé÷èâîãî ðàçâèòèÿ áàíêîâñêîãî èíñòèòóòà â ðàìêàõ ïàðàäèãìû ESG
Èñòî÷íèê: ñîñòàâëåíî àâòîðàìè ïî [17] (Rodin, Karartynyan, Zinisha, Simonyants, 2021).
Êàê âèäíî èç ñîäåðæàíèÿ äàííîãî ðèñóíêà, ñòðàòåãè÷åñêèå îðèåíòèðû óñòîé÷èâîãî ðàçâèòèÿ ôåäåðàëüíûõ è ðåãèîíàëüíûõ áàíêîâ âñòðàèâàþòñÿ â ðàìêè ìåæäèñöèïëèíàðíîãî, äèàëåêòè÷åñêîãî è äâóåäèíîãî ïîäõîäà ê ñóùíîñòíîé ïðèðîäå ñòðàòåãèè, êîòîðûé ó÷èòûâàåò èíòåãðàöèþ ÷àñòíî-êîðïîðàòèâíûõ èíòåðåñîâ áàíêîâñêèõ èíñòèòóòîâ è ñîöèóìà â öåëîì. Òàê, ïðè ðåàëèçàöèè ÷àñòíî-êîðïîðàòèâíûõ öåëåâûõ îðèåíòèðîâ ðåçóëüòàòèâíîñòè è ýôôåêòèâíîñòè, ìàêñèìèçàöèè åãî ñòîèìîñòè àêöèîíåðàì è òîï-ìåíåäæåðàì áàíêîâ öåëåñîîáðàçíî âûñòðàèâàòü èåðàðõè÷åñêèå óïðàâëåí÷åñêèå ñèñòåìû íà îñíîâå ìàòðè÷íûõ è êîãíèòèâíûõ ìîäåëåé ôèíàíñîâîãî ïîâåäåíèÿ è ïðîíèêíîâåíèÿ öèôðîâûõ ôèíàíñîâûõ òåõíîëîãèé. Òàêîé ïîäõîä íåîáõîäèì äëÿ ïîñòðîåíèÿ îïòèìàëüíîé áèçíåñ-ìîäåëè, îòâå÷àþùåé òðåáîâàíèÿì ñèñòåìíîñòè, êîìïëåêñíîñòè è ñáàëàíñèðîâàííîñòè è áàçèðóþùåéñÿ íà ïðèìåíåíèè îáùåãî è èíäèâèäóàëüíîãî íàáîðà èíñòðóìåíòîâ ìåíåäæìåíòà.
Äèàëåêòè÷åñêàÿ òðàíñôîðìàöèÿ óñòîé÷èâîãî ðàçâèòèÿ â ñîîòâåòñòâèè ñ òðàåêòîðíûì íàïðàâëåíèåì «Áàíê 1.0» – «Áàíê 5.0» íàïðàâëåíà íà ñòðàòåãè÷åñêóþ âîâëå÷åííîñòü â çîíó ïîòåíöèàëüíîãî âëèÿíèÿ áàíêà áîëüøåãî ÷èñëà çàèíòåðåñîâàííûõ ñòîðîí. Îáåñïå÷èâàÿ íåïðåðûâíîñòü äåÿòåëüíîñòè ôèíàíñîâîãî èíñòèòóòà, áàíêîâñêèé ìåíåäæìåíò ôîðìèðóåò è ðåàëèçóåò ñâîþ èíñòèòóöèîíàëüíóþ ñòðàòåãèþ ïî ïðîäâèæåíèþ êðåäèòíûõ, èíâåñòèöèîííûõ è ôîíäîâûõ èííîâàöèé íà ðûíîê öèôðîâûõ ôèíàíñîâûõ óñëóã.  òî æå âðåìÿ ïîëó÷åíèå äîñòàòî÷íî áûñòðûõ è êðàòêîñðî÷íûõ ýôôåêòîâ îò ïðîäâèæåíèÿ ôèíàíñîâûõ èííîâàöèé íå âñåãäà ïðèíîñèò èíòåãðàöèîííîå òåõíèêî-òåõíîëîãè÷åñêîå âçàèìîäåéñòâèå íîâûõ ñåðâèñîâ ñ äåéñòâóþùèìè öèôðîâûìè ïëàòôîðìàìè B2B è B2C. Ðàñøèðÿÿ ñâîå ïðèñóòñòâèå íà ñìåæíûõ ñåêòîðàõ ðûíêà ôèíàíñîâûõ óñëóã, áàíêîâñêèå èíñòèòóòû ñòàëêèâàþòñÿ ñ îïðåäåëåííûì óðîâíåì ñîïðîòèâëåíèÿ ôèíàíñîâîãî ðûíêà ê îðãàíèçàöèîííûì è ñòðóêòóðíûì èçìåíåíèÿì äåéñòâóþùèõ áèçíåñ-ìîäåëåé, ÷òî òðåáóåò äîïîëíèòåëüíûõ çàòðàò ïî ïðîâåäåíèþ ïðîöåäóð ðåèíæèíèðèíãà. Îäíèì èç çíà÷èìûõ íàïðàâëåíèé ñòðóêòóðíûõ ïðåîáðàçîâàíèé äåéñòâóþùèõ áèçíåñ-ìîäåëåé ôåäåðàëüíûõ è êðóïíûõ ðåãèîíàëüíûõ áàíêîâñêèõ èíñòèòóòîâ ÿâëÿåòñÿ ôîðìèðîâàíèå ôèíàíñîâûõ ýêîñèñòåì, ÿäðîì êîòîðûõ ñòàíîâÿòñÿ áàíêè óíèâåðñàëüíîãî òèïà.
 óñëîâèÿõ ôîðìèðîâàíèÿ ýêîñèñòåìíîãî ïðîñòðàíñòâà ïîñòðîåíèÿ öèôðîâîé ôèíàíñîâîé ýêîíîìèêè áàíêîâñêèå èíñòèòóòû ÿâëÿþòñÿ ñèñòåìîîáðàçóþùèì ýëåìåíòîì ñòðóêòóðíîé ìîäåðíèçàöèè âîñïðîèçâîäñòâåííûõ ïðîöåññîâ, â êîòîðûõ èõ èííîâàöèîííûì áèçíåñ-ìîäåëÿì îòâîäèòñÿ ðîëü äðàéâåðà ýêîíîìè÷åñêîãî ðîñòà îòðàñëåé è òåððèòîðèàëüíûõ îáðàçîâàíèé.
 ïðîöåññå èññëåäîâàíèÿ àâòîðû îòìå÷àþò, ÷òî ôèíàíñîâûå ýêîñèñòåìû ïîñòðîåíû íà îñíîâå ìàòðèöû ïðèðîäíûõ ýêîñèñòåì. Ñáëèæåíèå ïðèðîäíûõ è èñêóññòâåííûõ ñèñòåì ôîðìèðóåò óñëîâèÿ ïîñòðîåíèÿ è ðåàëèçàöèè ýêîëîãî-îðèåíòèðîâàííûõ áèçíåñ-ìîäåëåé ôóíêöèîíèðîâàíèÿ ôèíàíñîâûõ ñèñòåì, îñíîâàííûõ íà ïðèìåíåíèè òåõíîëîãèé ýêîèííîâàöèé, êîòîðûå ìîæíî ðàññìàòðèâàòü ÷åðåç ïðèçìó äåéñòâåííûõ ìåõàíèçìîâ ïî ïðåîäîëåíèþ âíåøíèõ è âíóòðåííèõ äèñïðîïîðöèé èõ óñòîé÷èâîãî ðàçâèòèÿ [20] (Strelnikov, Gayduk, Buyalskiy, Achokh, 2019). Ïðè ýòîì ôîðìèðóþòñÿ óñòîé÷èâûå ïðè÷èííî-ñëåäñòâåííûå ñâÿçè ìåæäó òåõíèêî-òåõíîëîãè÷åñêèìè õàðàêòåðèñòèêàìè ïðîäóêòà èëè óñëóãè êîíå÷íîãî ïîòðåáëåíèÿ è êîììåð÷åñêîé ðåçóëüòàòèâíîñòüþ ôóíêöèîíèðîâàíèÿ ôèíàíñîâûõ ïîñðåäíèêîâ â âèäå äîñòèæåíèÿ öåëåâûõ îðèåíòèðîâ KPI. Ôîðìèðîâàíèå è ïðîäâèæåíèå ýêîëîãè÷åñêè îðèåíòèðîâàííûõ èííîâàöèé íàõîäèòñÿ â ïðÿìîé çàâèñèìîñòè îò ñòåïåíè ðåøèìîñòè ãîñóäàðñòâåííîãî ýêîëîãè÷åñêîãî ìîíèòîðèíãà è êîíòðîëÿ, íàöèîíàëüíîé ïîëèòèêè ïðèðîäîïîëüçîâàíèÿ. Ñàì ïî ñåáå ðûíîê ôèíàíñîâûõ óñëóã â êîíòåêñòå äåéñòâèÿ ýêîíîìè÷åñêèõ çàêîíîâ íå ìîæåò ñòàíîâèòüñÿ äðàéâåðîì è ìîòèâàòîðîì ôîðìèðîâàíèÿ è ïðîäâèæåíèÿ ýêîèííîâàöèé. Ñëåäîâàòåëüíî, ñîöèàëüíàÿ ðîëü ãîñóäàðñòâà ñòàíîâèòñÿ îïðåäåëÿþùèì ôàêòîðîì ñîçäàíèÿ óñëîâèé äëÿ ïðèîðèòåòíîãî âíåäðåíèÿ ïðîäóêòîâûõ èííîâàöèé ñ âûñîêîé ýêîëîãè÷åñêîé ñîñòàâëÿþùåé. Ðåãóëèðîâàòü ýòè ïðîöåññû ìîæíî ïîñðåäñòâîì ïðèìåíåíèÿ ìåðîïðèÿòèé ïîëèòèêè ïðîòåêöèîíèçìà ñîöèàëüíî îðèåíòèðîâàííûõ íàïðàâëåíèé áèçíåñà è ñàíêöèîííîãî äàâëåíèÿ ê íàðóøèòåëÿì ýêîëîãè÷åñêîãî çàêîíîäàòåëüñòâà.
 ýòîì ðàêóðñå îñîáóþ àêòóàëüíîñòü ïðèîáðåòàåò ïðîáëåìà ôîðìèðîâàíèÿ ïðèðîäíî-ýêîëîãè÷åñêîãî êàðêàñà, êîòîðûé ïîääåðæèâàåò ñèñòåìíîå åäèíñòâî ðàçâèòèÿ ïðèðîäû, ñôåð õîçÿéñòâîâàíèÿ, ôèíàíñîâîãî îáåñïå÷åíèÿ è ðàçâèòèÿ îáùåñòâà â öåëîì. Ïðèðîäíî-ýêîëîãè÷åñêèé êàðêàñ îòðàñëè èëè òåððèòîðèàëüíîãî ïðîñòðàíñòâà ìîæíî ðàññìàòðèâàòü êàê ïðîñòðàíñòâåííî-îðãàíèçàöèîííóþ ñòðóêòóðó, ïîääåðæèâàþùåå ýêîëîãè÷åñêîå ðàâíîâåñèå õîçÿéñòâóþùåé ñèñòåìû. Ïðè ýòîì àâòîðû îòìå÷àþò òåñíóþ âçàèìîçàâèñèìîñòü ìåæäó ôîðìèðîâàíèåì èñêóññòâåííûõ (öèôðîâûõ) ýêîñèñòåì è ïðîñòðàíñòâåííîãî ðàçâèòèÿ èíôîðìàöèîííûõ òåõíîëîãèé, êîòîðûå ïîçâîëÿþò àêêóìóëèðîâàòü è îáðàáàòûâàòü ïîòîêè big data, âûñòðàèâàòü ýôôåêòèâíûå êàíàëû öèôðîâûõ êîììóíèêàöèé ìåæäó âñåìè çàèíòåðåñîâàííûìè ñòîðîíàìè ðûíêà ôèíàíñîâûõ óñëóã [22] (Eskindarov, Maslennikov, Abramova et al., 2020).
Òðàíñôîðìàöèÿ èíñòèòóöèîíàëüíîé è êîíêóðåíòíîé ñðåäû èíôîðìàöèîííî-ôèíàíñîâîãî ïðîñòðàíñòâà ôîðìèðóåò íîâûå âûçîâû ïåðåä ôèíàíñîâûì ìåíåäæìåíòîì ôåäåðàëüíûõ è ðåãèîíàëüíûõ áàíêîâñêèõ èíñòèòóòîâ. Óñèëèâàåòñÿ êîíêóðåíöèÿ çà ïîòåíöèàëüíûõ ïîòðåáèòåëåé è ñíèæàþòñÿ áàðüåðû äâèæåíèÿ èõ äåíåæíûõ ïîòîêîâ ìåæäó áàíêîâñêèì è íåáàíêîâñêèì ñåãìåíòàìè ôèíàíñîâîé ñèñòåìû. Òðàíñôîðìèðóåòñÿ ìîäåëü ïîòðåáëåíèÿ ôèíàíñîâûõ óñëóã, óñèëèâàþùàÿ òðåíä íà öèôðîâèçàöèþ ôèíàíñîâûõ ïðîäóêòîâ è ñåðâèñîâ. Íà íàöèîíàëüíîì, ðåãèîíàëüíîì è ìåæäóíàðîäíîì ðûíêàõ äàâëåíèå íà ìàðæèíàëüíîñòü òðàäèöèîííîãî ôèíàíñîâîãî áèçíåñà è ñòàãíàöèÿ áàíêîâñêîãî ñåêòîðà.  ñâÿçè ñ ýòèì àêòóàëèçèðóåòñÿ íàïðàâëåíèå óñòîé÷èâîãî ðàçâèòèÿ öèôðîâîãî áàíêèíãà, îõâàòûâàþùåãî èíòåðåñû ñòåéêõîëäåðîâ è íîâûõ ðûíêîâ ýêîñèñòåìíîãî ïðîñòðàíñòâà.
Îáîñíîâàíèå óïðàâëåí÷åñêèõ ìåõàíèçìîâ ôîðìèðîâàíèÿ è ðåàëèçàöèè ñòðàòåãèé óñòîé÷èâîãî ðàçâèòèÿ ðåãèîíàëüíûõ è ôåäåðàëüíûõ áàíêîâ â óñëîâèÿõ íåîïðåäåëåííîñòè è ñèñòåìíûõ ðèñêîâ ÿâëÿåòñÿ ñòðàòåãè÷åñêîé çàäà÷åé áàíêîâñêîãî ôèíàíñîâîãî ìåíåäæìåíòà (ðèñ. 3).
 |
Ðèñóíîê 3. Àâòîðñêîå âèäåíèå êîíöåïöèè óñòîé÷èâîãî ðàçâèòèÿ áàíêîâñêîãî èíñòèòóòà
Èñòî÷íèê: ñîñòàâëåíî àâòîðàìè ïî [3, 4].
Îäíîé èç çíà÷èìûõ õàðàêòåðèñòèê ðàçðàáîòêè è ïðàêòè÷åñêîé ðåàëèçàöèè äàííîé êîíöåïöèè, ñ òî÷êè çðåíèÿ àâòîðîâ, ÿâëÿåòñÿ ââåäåíèå íàëîãà çà íåýôôåêòèâíîñòü, êîòîðûé áóäóò ïëàòèòü òå ó÷àñòíèêè ðûíêà, êîòîðûå íå ïðèíèìàþò âî âíèìàíèå ESG-ðèñêè â ñâîåé áèçíåñ-ìîäåëè è íå îðèåíòèðîâàíû íà ñîöèàëüíî îòâåòñòâåííóþ ìîäåëü áèçíåñà. Âàæíî ïîä÷åðêíóòü âîâëå÷åíèå âî âíóòðèêîðïîðàòèâíûå ïðîöåäóðû áàíêîâñêîãî áèçíåñà âñåõ çàèíòåðåñîâàííûõ ñòîðîí. Òàêèì îáðàçîì, åñëè íå ó÷èòûâàòü ýòè ôàêòîðû â ðåàëèçóåìîé áèçíåñ-ìîäåëè ñåãîäíÿ, òî ìîæíî ïîòåðÿòü ÷àñòü òðàåêòîðèè óñòîé÷èâîãî ðàçâèòèÿ è ýôôåêòèâíîñòè äåÿòåëüíîñòè áàíêà â áëèæàéøåì áóäóùåì.
Èíôîðìàöèîííûå ïîòîêè ðèñóíêà 4 ïîçâîëÿþò âûÿâèòü íàïðàâëåíèÿ ðåàëèçàöèè îïòèìàëüíûõ ñòðàòåãèé áàíêîâñêîãî ìåíåäæìåíòà â óñëîâèÿõ àëëîêàöèè ôèíàíñîâûõ, ÷åëîâå÷åñêèõ, ìàòåðèàëüíûõ è èíòåëëåêòóàëüíûõ ðåñóðñîâ.

Ðèñóíîê 4. Âàðèàöèè ñòðàòåãè÷åñêèõ ìîäåëåé áàíêîâñêîãî ìåíåäæìåíòà è èõ òðàåêòîðèè ðàçâèòèÿ íà ðûíêå ôèíàíñîâûõ óñëóã
Èñòî÷íèê: ñîñòàâëåíî àâòîðàìè ïî [3, 4].
 èññëåäîâàíèè àâòîðû âèçóàëèçèðîâàëè òðàåêòîðèè ðàçâèòèÿ ìîäåëåé áàíêîâñêîãî ìåíåäæìåíòà è îöåíèëè èõ ðåçóëüòàòèâíîñòü â çàâèñèìîñòè îò èìåþùåãîñÿ èíâåñòèöèîííîãî ïîòåíöèàëà è ñòåïåíè ñòðàòåãè÷åñêîé âîâëå÷åííîñòè ñòåéêõîëäåðîâ â ñåãìåíòû êîíêóðåíòíîãî âëèÿíèÿ áàíêîâñêîãî èíñòèòóòà (ðèñ. 4). Èìåííî ôèíàíñîâûå èíñòèòóòû, ïîñòðîåííûå íà ýêîñèñòåìíîì ïîäõîäå, ïðîíèêàþò íà íîâûå ðûíêè ÷åðåç êîíêóðåíòíîå âçàèìîäåéñòâèå ñ ñóùåñòâóþùèìè è ïîòåíöèàëüíûìè ñòåéêõîëäåðàìè, ïðèíèìàþò íà ñåáÿ ôóíêöèè ïî ðåàëèçàöèè îáùåñòâåííûõ îòíîøåíèé ñîçäàíèÿ íîâîé ñèñòåìû öåííîñòåé, ðàñïðåäåëåíèÿ àêöèîíåðíîãî, êðåäèòíîãî, ñòðóêòóðíîãî, ýêîëîãè÷åñêîãî ðèñêîâ ïðè äîñòèæåíèè öåëåé óñòîé÷èâîãî ðàçâèòèÿ. Ïî ìíåíèþ àâòîðîâ, æèçíåñïîñîáíûìè îñòàíóòñÿ òå ìîäåëè áàíêîâñêîãî áèçíåñà, â êîòîðûõ áóäóò ñîãëàñîâàíû ýêîñèñòåìíàÿ âîâëå÷åííîñòü çàèíòåðåñîâàííûõ ñòîðîí ðûíî÷íîãî îêðóæåíèÿ, ïîçèöèîíèðîâàíèå áàíêà êàê ýêîëîãî-ýêîíîìè÷åñêîãî èíñòèòóòà ôèíàíñîâîãî îáåñïå÷åíèÿ óñòîé÷èâîãî ðîñòà, îìíèêàíàëüíîñòü áèçíåñ-ïðîöåññîâ, ñáàëàíñèðîâàííîñòü ïîëèòèêè êðåäèòíûõ èíâåñòèöèé, ðåçóëüòàòèâíîñòü ñèñòåìû ðèñê-ìåíåäæìåíòà è âíóòðåííåãî êîíòðîëÿ.
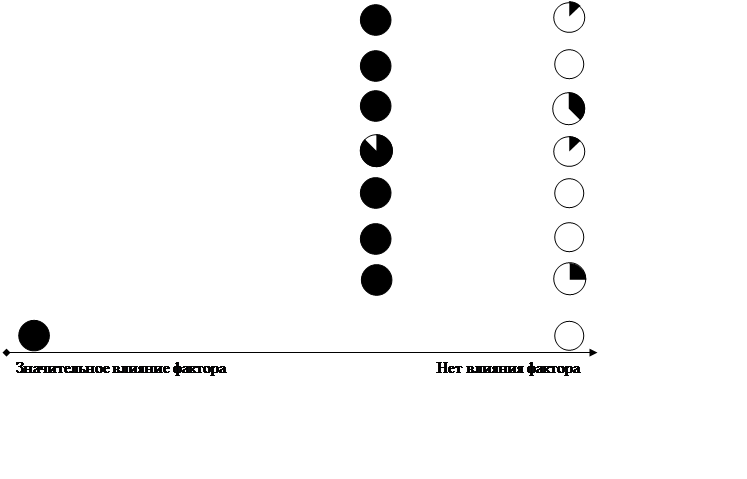
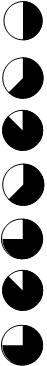
 òàáëèöàõ 1, 2 ðàñêðûò ìåòîäè÷åñêèé èíñòðóìåíòàðèé, íàïðàâëåííûé íà ïðåâåíòèâíóþ îöåíêó ñòðàòåãè÷åñêèõ âîçìîæíîñòåé ïåðåõîäà óíèâåðñàëüíûõ è ðåãèîíàëüíûõ áàíêîâ ê öèôðîâûì áèçíåñ-ìîäåëÿì óñòîé÷èâîãî ðàçâèòèÿ, îáúÿñíÿþùèì ñïåöèôèêó âçàèìîäåéñòâèÿ è ñïîñîáîâ âîçäåéñòâèÿ ýëåìåíòîâ ñèñòåìû, ÷òî ïîçâîëÿåò ñíèçèòü òðàíçàêöèîííûå èçäåðæêè è ïîâûñèòü ïîòðåáèòåëüñêóþ öåííîñòü ôèíàíñîâûõ ïðîäóêòîâ è óñëóã.
Òàáëèöà 1
Óðîâåíü çíà÷èìîñòè âëèÿíèÿ ïàðàìåòðîâ â öèôðîâîé áèçíåñ-ìîäåëè óñòîé÷èâîãî ðàçâèòèÿ áàíêîâñêèõ èíñòèòóòîâ ðàçëè÷íûõ êëàñòåðîâ
|
Êðèòåðèé
|
ÂÒÁ
|
Öåíòð-Èíâåñò
|
Áàíê-àóòñàéäåð
|
 Âîâëå÷åííîñòü
÷åëîâå÷åñêîãî êàïèòàëà â êîðïîðàòèâíóþ ñòðàòåãèþ |
|
|
|
|
Êëèåíòîîðèåíòèðîâàííîñòü
|
|
|
|
|
ESG-îðèåíòèðîâàííîñòü
|
|
|
|
|
Ñîçäàíèå
ýêîñèñòåìû
|
|
|
|
|
Öèôðîâèçàöèÿ
áèçíåñ-ïðîöåññîâ
|
|
|
|
|
Öåííîñòíî-îðèåíòèðîâàííûé
áàíêèíã
|
|
|
|
|
Ïðîçðà÷íîñòü
|
|
|
|
Èñòî÷íèê: ñîñòàâëåíî àâòîðàìè ïî [6, 13] (Glazev, 2018).
Äëÿ ïðèìåíåíèÿ ìåòîäèêè ñîçäàíèÿ öèôðîâîé áèçíåñ-ìîäåëè â öåëÿõ óñïåøíîé òðàíñôîðìàöèè íåïðåðûâíî ôóíêöèîíèðóþùåãî áàíêîâñêîãî áèçíåñà íåîáõîäèìî àíàëèçèðîâàòü ñëåäóþùèå ïàðàìåòðû: ñòåïåíü âîâëå÷åííîñòè ÷åëîâå÷åñêîãî êàïèòàëà â ðåàëèçàöèþ êîðïîðàòèâíîé ñòðàòåãèè, ïîòåíöèàë ôîðìèðîâàíèÿ ýêîñèñòåìíîãî ïðîñòðàíñòâà, ãîòîâíîñòü ê òðàíñôîðìàöèè óñòîé÷èâîãî áàíêèíãà, ñòåïåíü ó÷àñòèÿ â öåïî÷êå ñîçäàíèÿ öåííîñòè è óðîâåíü îñâåäîìëåííîñòè î êëèåíòàõ, èõ öèôðîâîé ñëåä. Íà îñíîâå âûáðàííûõ ïàðàìåòðîâ àâòîðû ðàçäåëèëè áàíêîâñêèå èíñòèòóòû íà êëàñòåðû, ïðèäåðæèâàâøèåñÿ îäíîé èç ïðåäñòàâëåííûõ íà ðèñóíêå 4 ñòðàòåãè÷åñêèõ áèçíåñ-ìîäåëåé. Òàê, ýêîñèñòåìíóþ ìîäåëü öèôðîâîé òðàíñôîðìàöèè ôèíàíñîâûõ óñëóã ðàçâèâàþò êðóïíûå ôåäåðàëüíûå áàíêè, îáëàäàþùèå çíà÷èòåëüíûì ôèíàíñîâûì, èíôîðìàöèîííûì è ÷åëîâå÷åñêèì êàïèòàëîì (ãðóïïà «ÂÒÁ» ÏÀÎ). Êëèåíòîöåíòðè÷åñêîé áèçíåñ-ìîäåëè ïðèäåðæèâàþòñÿ ñèñòåìîîáðàçóþùèå ðåãèîíàëüíûå áàíêîâñêèå èíñòèòóòû. Äàííûå áàíêè ñòðåìÿòñÿ ñîîòâåòñòâîâàòü êðèòåðèÿì ýêîñèñòåìíîé ìîäåëè, îäíàêî èãðàþò ðîëü ñèñòåìîîáðàçóþùèõ äðàéâåðîâ ðîñòà òîëüêî ýêîíîìèêè ðåãèîíà. Îíè îðèåíòèðîâàíû íà òî÷êè ïðèòÿæåíèÿ ôèíàíñîâîãî êàïèòàëà òåððèòîðèé îïåðåæàþùåãî ðàçâèòèÿ (ÊÁ «Öåíòð-Èíâåñò»). Áîëüøèíñòâî ôèíàíñîâûõ èíñòèòóòîâ ðåãèîíàëüíîãî óðîâíÿ íå îáëàäàþò ýêîíîìè÷åñêèì è èíâåñòèöèîííûì ïîòåíöèàëîì ðîñòà è ïðèäåðæèâàþòñÿ óõîäÿùåé ñ ðûíêà òðàäèöèîííîé ìîäåëè êðåäèòíî-äåïîçèòíîãî ïîñðåäíè÷åñòâà (áàíê-àóòñàéäåð).
Ðåàëèçóÿ îäíó èç ïðåäñòàâëåííûõ ìîäåëåé, áàíêîâñêèå èíñòèòóòû ðåøàþò ñâîè ÷àñòíî-êîðïîðàòèâíûå çàäà÷è ïî äîñòèæåíèþ ôèíàíñîâîé óñòîé÷èâîñòè è ðåçóëüòàòèâíîñòè ñâîåãî áèçíåñà.  òàáëèöå 2 ïðîèçâåäåíà ãîðèçîíòàëüíàÿ îöåíêà ïîêàçàòåëåé ôèíàíñîâîé óñòîé÷èâîñòè è íàäåæíîñòè ôèíàíñîâûõ èíñòèòóòîâ ïî ñîñòîÿíèþ íà 01.10.2021 ã.
Êàê âèäíî èç ïðèâåäåííûõ ðàñ÷åòíûõ çíà÷åíèé ïàðàìåòðîâ ôèíàíñîâîé óñòîé÷èâîñòè è íàäåæíîñòè, ìåæäó áàíêîâñêèìè èíñòèòóòàìè ðàçëè÷íûõ ãðóïï íàáëþäàåòñÿ ñóùåñòâåííàÿ ðàçáàëàíñèðîâàííîñòü ïîêàçàòåëåé ðåçóëüòàòèâíîñòè: NIM, Cost/Income, Loans/Deposits, äîëÿ ðûíêà, CAR.
Òàêèì îáðàçîì, ôèíàíñîâûå èíñòèòóòû ïðèíèìàþò íà ñåáÿ ôóíêöèè íå òîëüêî ïåðåðàñïðåäåëåíèÿ ôèíàíñîâîãî êàïèòàëà, íî è äðàéâåðîâ óñòîé÷èâîãî ðàçâèòèÿ, ðàñïðåäåëåíèÿ àêöèîíåðíûõ è èíâåñòèöèîííûõ ðèñêîâ. Ïîñêîëüêó áàíêè âñå ÷àùå ïðèñïîñàáëèâàþò ôóíêöèè, ïðåäñòàâëÿþùèå îáùåñòâåííûé èíòåðåñ, ïîñðåäñòâîì èíòåãðàöèè è ðåàëèçàöèè îáùèõ è ÷àñòíî-êîðïîðàòèâíûõ öåëåâûõ óñòàíîâîê ïðîöåññ íåïðåðûâíîé òðàíñôîðìàöèè áèçíåñ-ìîäåëåé ðåàëèçóåòñÿ ïîä âîçäåéñòâèåì ãëîáàëüíûõ ïðîöåññîâ ýêîíîìèêè çíàíèé. Ýòè äèíàìè÷åñêèå ïðîöåññû çàíèìàþò ñèñòåìîîáðàçóþùóþ çíà÷èìîñòü â ðûíî÷íîì ïðîñòðàíñòâå óñòîé÷èâîãî ðàçâèòèÿ è èõ ïðîíèêíîâåíèÿ íà óðîâåíü ðåãèîíàëüíûõ ôèíàíñîâûõ ñèñòåì.
Òàáëèöà 2
Ãîðèçîíòàëüíàÿ îöåíêà ïîêàçàòåëåé ôèíàíñîâîé óñòîé÷èâîñòè è íàäåæíîñòè ôèíàíñîâûõ èíñòèòóòîâ çà 2021 ã.
|
Ïîêàçàòåëü
|
Êðóïíûé
ôåäåðàëüíûé áàíê (ÂÒÁ)
|
Ðåãèîíàëüíûé
áàíê (Öåíò-Èíâåñò)
|
Áàíê-àóòñàéäåð
|
|
Àêòèâû, ìëðä
ðóá.
|
19649
|
118
|
1,5
|
|
Êàïèòàë, ìëðä
ðóá.
|
1722
|
14
|
0,6
|
|
Êðåäèòíûé
ïîðòôåëü, ìëðä ðóá.
|
13782
|
85
|
0,72
|
|
×èñòàÿ ïðèáûëü,
ìëðä ðóá.
|
203
|
2
|
0,01
|
|
Ñðåäñòâà
êëèåíòîâ, ìëðä ðóá.
|
14360
|
99
|
0,9
|
|
ROE, %
|
17,8
|
6,8
|
2,1
|
|
ROA, %
|
0,4
|
0,8
|
0,6
|
|
NIM, %
|
3,8
|
4,9
|
2,7
|
|
Cost/Income, %
|
77,9
|
64,8
|
85,7
|
|
Loans/Deposits, %
|
96
|
85,1
|
33,5
|
|
Äîëÿ ðûíêà, %
|
13
|
1
|
0,001
|
|
CAR, %
|
11,2
|
21,2
|
40,1
|
Èñòî÷íèê: ñîñòàâëåíî àâòîðàìè ïî [3, 4].
Çàêëþ÷åíèå
Áàíêîâñêàÿ áèçíåñ-ìîäåëü ÿâëÿåòñÿ óïðàâëåí÷åñêèì èíñòðóìåíòîì, â êîíöåïòóàëüíîì ïîñòðîåíèè êîòîðîãî çàëîæåíû ñòðóêòóðíàÿ àðõèòåêòîíèêà è ñîäåðæàòåëüíîå íàïîëíåíèå ñòðàòåãè÷åñêîãî áàíêîâñêîãî ìåíåäæìåíòà.  ðàáîòå àêöåíòèðîâàíî, ÷òî ñèñòåìà ñòðàòåãè÷åñêîãî áàíêîâñêîãî ìåíåäæìåíòà îñíîâàíà íà ìîäåëè âûáîðà ñòðàòåãèé, ñèñòåìå öåëåâûõ îðèåíòèðîâ, ðåçóëüòàòèâíûõ ïîêàçàòåëÿõ ESG è KPI, êîíêóðåíòíîì îêðóæåíèè ðûíî÷íîé ñðåäû. Èìåííî â íèõ ïîÿâëÿþòñÿ íîâûå âîçìîæíîñòè è äðàéâåðû ðîñòà, ñïîñîáñòâóþùèå äîñòèæåíèþ êîíêóðåíòíîãî âçàèìîäåéñòâèÿ ñî ñòåéêõîëäåðàìè, ðàçâèòèþ öèôðîâûõ ïëàòôîðì è èíôîêîììóíèêàöèîííîãî ïðîñòðàíñòâà, ìåæñóáúåêòíîãî âçàèìîäåéñòâèÿ â ðàìêàõ ïàðàäèãìû ðûíî÷íîãî è öåííîñòíîãî îáìåíà, ïðåäïîëàãàþùåé îìíèêàíàëüíóþ îðèåíòàöèþ íà âçàèìîâûãîäíîé îñíîâå â äîëãîñðî÷íîé ïåðñïåêòèâå.  óñëîâèÿõ ôîðìèðîâàíèÿ ýêîñèñòåìíîãî ïðîñòðàíñòâà, ôóíêöèîíèðîâàíèÿ öèôðîâîé ôèíàíñîâîé ýêîíîìèêè áàíêîâñêèå èíñòèòóòû ÿâëÿþòñÿ ñèñòåìîîáðàçóþùèì äðàéâåðîì ñòðóêòóðíîé ìîäåðíèçàöèè âîñïðîèçâîäñòâåííûõ ïðîöåññîâ è ýêîíîìè÷åñêîãî ðàçâèòèÿ òî÷åê îïåðåæàþùåãî ðîñòà. Áàíêîâñêèå ýêîñèñòåìû, ïîñòðîåííûå íà ìàòðèöå ïðèðîäíûõ ýêîñèñòåì, ñîçäàþò óñëîâèÿ ôîðìèðîâàíèÿ è ðåàëèçàöèè ýêîëîãî-îðèåíòèðîâàííûõ áèçíåñ-ìîäåëåé ôóíêöèîíèðîâàíèÿ ôèíàíñîâûõ ñèñòåì, îñíîâàííûõ íà ïðèìåíåíèè òåõíîëîãèé ýêîèííîâàöèé, êîòîðûå ìîæíî ðàññìàòðèâàòü ÷åðåç ïðèçìó äåéñòâåííûõ ìåõàíèçìîâ ïî ïðåîäîëåíèþ âíåøíèõ è âíóòðåííèõ äèñïðîïîðöèé èõ óñòîé÷èâîãî ðàçâèòèÿ.
И�точники:
2. �ни�имова 3.М. Повышение �ффективно�ти �тратегиче�кого банков�кого менеджмента в �овременных у�лови�х // Тренды и управление. – 2013. – № 4. – c. 83-102.
3. Годовые отчеты. Втб (пао). [Ðлектронный реÑ�урÑ�]. URL: https://www.vtb.ru/akcionery-i-investory/finansovaya-informaciya/raskrytie-finansovoj-otchetnosti-po-msfo (дата обращениÑ�: 01.01.2022).
4. Годовые отчеты. Банк Центр-ИнвеÑ�Ñ‚. [Ðлектронный реÑ�урÑ�]. URL: https://www.centrinvest.ru/ru/investors/reports/annual (дата обращениÑ�: 27.12.2021).
5. Гудакова Л.В., Рындина И.В., Зиниша О.С. Тран�формаци� ин�титуционально-инфра�труктурной �реды ро��ий�кого рынка финан�овых у�луг в у�лови�х глобализации // Финан�ова� аналитика: проблемы и решени�. – 2012. – № 6(96). – c. 30-39.
6. Глазьев С.Ю. Потенциальные возможноÑ�ти роÑ�та РоÑ�Ñ�ийÑ�кой Ñ�кономики и денежно-кредитнаÑ� политика Банка РоÑ�Ñ�ии // ÐкономичеÑ�кие и Ñ�оциальные перемены: факты, тенденции, прогноз. – 2018. – â„– 5. – c. 30-48. – doi: 10.15838/esc.2018.5.59.2 .
7. Дудко К.Ð’. Формирование принципов уÑ�тойчивого развитиÑ� в деÑ�тельноÑ�ти кредитных учреждений // ÐкономичеÑ�кие и гуманитарные науки. – 2018. – â„– 2(313). – c. 54-61.
8. Желтоно�ов В.М., Зиниша О.С., Филатова В.В. Финан�овый капитал в у�лови�х �и�темной недо�таточно�ти ликвидно�ти рынка финан�овых у�луг // Финан�ы и кредит. – 2009. – № 23(359). – c. 60-67.
9. Зернова Е.Л. Стратегиче�кий менеджмент в �и�теме управлени� коммерче�ким банком // Международный научно-и��ледователь�кий журнал. – 2020. – № 2-2(92). – c. 117-121. – doi: 10.23670/IRJ.2020.92.2.056 .
10. Зернова Л.Е. Проблемы и пути �овершен�твовани� де�тельно�ти коммерче�ких банков. / Монографи�. - М., 2018. – 256 c.
11. Карартын�н �.�., Родин Д.Я., Зиниша О.С., Полковников �.Е. Проблемы внедрени� цифровых активов в �овременный платежный оборот // Креативна� �кономика. – 2021. – № 5. – c. 2033-2048. – doi: 10.18334/ce.15.5.112018 .
12. �о�ова Т.П., Симон�нц �.�. Структурирование рынка финан�овых у�луг в у�лови�х цифровизации. / В книге: Год науки и технологий 2021. Сборник тези�ов по материалам В�еро��ий�кой научно-практиче�кой конференции. - Кра�нодар: Кубан�кий го�удар�твенный аграрный универ�итет имени И.Т. Трубилина, 2021. – 368 c.
13. Обзор РоÑ�Ñ�ийÑ�кого финанÑ�ового Ñ�ектора и финанÑ�овых инÑ�трументов. Банк РоÑ�Ñ�ии. [Ðлектронный реÑ�урÑ�]. URL: https://cbr.ru/Collection/Collection/File/32168/overview _2020.pdf (дата обращениÑ�: 14.01.2022).
14. Матвеев �.С., Перебейно� Е.В., Зиниша О.С. Банков�кий бизне� в у�лови�х цифровизации // Вектор �кономики. – 2021. – № 5(59).
15. Родин Д.Я. Формирование �тратегии у�тойчивого развити� коммерче�кого банка: теори�,методологи�, практика. / Ди��ертаци� на �ои�кание ученой �тепени доктора �кономиче�ких наук. - Кра�нодар, 2012. – 408 c.
16. Родин Д.Я., Сурина И.В. Формирование и продвижение финан�овых инноваций банков�кого ин�титута на банков�ком рынке кредитных у�луг // Финан�ова� аналитика: проблемы и решени�. – 2015. – № 22(256). – c. 17-30.
17. Родин Д.Я, КарартынÑ�н Ð�.Ð�., Зиниша О.С., СимонÑ�нц Ð�.К. Роль банковÑ�ких инÑ�титутов в финанÑ�овом обеÑ�печении уÑ�тойчивого развитиÑ� региональной Ñ�кономики // Ðкономика, предпринимательÑ�тво и право. – 2021. – â„– 6. – c. 1345-1360. – doi: 10.18334/epp.11.6.112265 .
18. Родин Д.Я., Самойленко М.П. Современные проблемы реализации денежно-кредитной политики в у�лови�х финан�овой глобализации // Финан�ова� аналитика: проблемы и решени�. – 2014. – № 8(194). – c. 2-10.
19. Родин Д.Я., Глухих Л.В. Развитие банков�ких инноваций, о�нованных на оптимизации бизне�-проце��ов коммерче�кого банка // Финан�ова� аналитика: проблемы и решени�. – 2013. – № 32(170). – c. 2-10.
20. Стрельников В.В., Гайдук В.И., Бу�ль�кий И.П., �чох Ю.Р. Природно-�кологиче�кий карка� как о�нова органзационно-правовых механизмов у�тойчивого развити� региона // Международный �ель�кохоз�й�твенный журнал. – 2019. – № 2. – c. 31-33. – doi: 10.24411/2587-6740-2019-12023 .
21. Сторчакова Ð’.Г., Ð�оÑ�ова Т.П. ПерÑ�пективы развитиÑ� банковÑ�кой деÑ�тельноÑ�ти на финанÑ�овом рынке в Ñ�овременных уÑ�ловиÑ�Ñ… // Ðкономика и бизнеÑ�: теориÑ� и практика. – 2021. – â„– 4(74). – c. 169-171. – doi: 10.24412/2411-0450-2021-4-2-169-171 .
22. ÐÑ�киндаров Ðœ.Ð�., МаÑ�ленников Ð’.Ð’., Ð�брамова Ðœ.Ð�. и др. СовременнаÑ� архитектура финанÑ�ов РоÑ�Ñ�ии. / КоллективнаÑ� монографиÑ�. - Ðœ.: Когито-Центр, 2020. – 488 c.
23. Соро� Дж. �ова� глобальна� финан�ова� архитектура // Вопро�ы �кономики. – 2020. – № 12. – c. 56-85.
24. Сурина И.Ð’., СимонÑ�нц Ð�.Ð�., Ð�оÑ�ова Т.П. ИнфраÑ�труктура рынка розничного кредитованиÑ� в роÑ�Ñ�ии: характериÑ�тика оÑ�новных Ñ�лементов // Ðкономика и предпринимательÑ�тво. – 2018. – â„– 4(93). – c. 57-62.
Страница обновлена: 12.10.2026 в 22:37:41
Download PDF | Downloads: 56 | Citations: 4
The banking management system development amidst the ESG strategic paradigm
Rodin D.Y., Karartynyan A.A., Zinisha O.S., Nosova T.P.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 12, Number 2 (February 2022)
Abstract:
Banking institutions are the driver of economic growth and sustainable development of the sectoral economy. The bank influences future economic growth trajectories. Therefore, the issues of strategic transition from a business model of a private-corporate management system to a business model of socially responsible management are of particular relevance. In the study, the authors identified the key characteristics of the business models of sustainable development banks, thereby showing that in modern conditions the banking business will be able to develop in the financial services market if it adheres not only to commercial targets in the form of profit, maintaining the rate of return on capital, increasing assets, but also the principles of omnichannel and ecosystem. The authors have developed strategic models of banking management and development trajectories in the financial services market. A preventive assessment of the banks' ability to make the transition from universal banks to digital business models of sustainable development was carried out.
Keywords: ecosystem, omnichannel, business model, banking institution, sustainable development, eco-innovation
JEL-classification: O31, G21, Q01
References:
Anisimova 3.M. (2013). Povyshenie effektivnosti strategicheskogo bankovskogo menedzhmenta v sovremennyh usloviyakh [Improving the effectiveness of strategic banking management in modern conditions]. Trendy i upravlenie. (4). 83-102. (in Russian).
Anisimova Z.M. (2013). Osobennosti strategicheskogo bankovskogo menedzhmenta otdelnyh kommercheskikh bankov [Special features of strategic banking management of some commercial banks]. Vestnik Evraziyskoy akademii administrativnyh nauk. (3(24)). 109-119. (in Russian).
Dudko K.V. (2018). Formirovanie printsipov ustoychivogo razvitiya v deyatelnosti kreditnyh uchrezhdeniy [Formation of the principles of sustainable development in the activities of credit institutions]. Economic and Human Sciences. (2(313)). 54-61. (in Russian).
Eskindarov M.A., Maslennikov V.V., Abramova M.A. i dr. (2020). Sovremennaya arkhitektura finansov Rossii [Modern architecture of finance in Russia] M.: Kogito-Tsentr. (in Russian).
Glazev S.Yu. (2018). Potentsialnye vozmozhnosti rosta Rossiyskoy ekonomiki i denezhno-kreditnaya politika Banka Rossii [Potential opportunities for the growth of the Russian economy and the monetary policy of the Bank of Russia]. Economic and Social Changes: Facts, Trends, Forecast. 11 (5). 30-48. (in Russian). doi: 10.15838/esc.2018.5.59.2 .
Gudakova L.V., Ryndina I.V., Zinisha O.S. (2012). Transformatsiya institutsionalno-infrastrukturnoy sredy rossiyskogo rynka finansovyh uslug v usloviyakh globalizatsii [Transformation of the institutional and infrastructural environment of the Russian financial services market in the context of globalization]. Financial Analytics: Science and Experience. (6(96)). 30-39. (in Russian).
Karartynyan A.A., Rodin D.Ya., Zinisha O.S., Polkovnikov A.E. (2021). Problemy vnedreniya tsifrovyh aktivov v sovremennyy platezhnyy oborot [Problems of introducing digital assets into modern payment turnover]. Creative economy. 15 (5). 2033-2048. (in Russian). doi: 10.18334/ce.15.5.112018 .
Matveev A.S., Perebeynos E.V., Zinisha O.S. (2021). Bankovskiy biznes v usloviyakh tsifrovizatsii [Banking business in the context of digitalization]. Vectoreconomy. (5(59)). (in Russian).
Nosova T.P., Simonyants N.N. (2021). Strukturirovanie rynka finansovyh uslug v usloviyakh tsifrovizatsii [Structuring the financial services market in the context of digitalization] Krasnodar: Kubanskiy gosudarstvennyy agrarnyy universitet imeni I.T. Trubilina. (in Russian).
Rodin D.Ya, Karartynyan A.A., Zinisha O.S., Simonyants N.K. (2021). Rol bankovskikh institutov v finansovom obespechenii ustoychivogo razvitiya regionalnoy ekonomiki [The role of banking institutions in the financial support of the sustainable development of the regional economy]. Journal of Economics, Entrepreneurship and Law. 11 (6). 1345-1360. (in Russian). doi: 10.18334/epp.11.6.112265 .
Rodin D.Ya. (2012). Formirovanie strategii ustoychivogo razvitiya kommercheskogo banka: teoriya,metodologiya, praktika [Formation of a strategy for the sustainable development of a commercial bank: theory, methodology, practice] Krasnodar. (in Russian).
Rodin D.Ya., Glukhikh L.V. (2013). Razvitie bankovskikh innovatsiy, osnovannyh na optimizatsii biznes-protsessov kommercheskogo banka [Development of banking innovations based on optimization of business processes of a commercial bank]. Financial Analytics: Science and Experience. (32(170)). 2-10. (in Russian).
Rodin D.Ya., Samoylenko M.P. (2014). Sovremennye problemy realizatsii denezhno-kreditnoy politiki v usloviyakh finansovoy globalizatsii [Modern problems of monetary policy implementation in the context of financial globalization]. Financial Analytics: Science and Experience. (8(194)). 2-10. (in Russian).
Rodin D.Ya., Surina I.V. (2015). Formirovanie i prodvizhenie finansovyh innovatsiy bankovskogo instituta na bankovskom rynke kreditnyh uslug [Formation and promotion of financial innovation of the banking institution in the banking market of credit services]. Financial Analytics: Science and Experience. (22(256)). 17-30. (in Russian).
Soros Dzh. (2020). Novaya globalnaya finansovaya arkhitektura [The New Global Financial Architecture]. Voprosy Ekonomiki. (12). 56-85. (in Russian).
Storchakova V.G., Nosova T.P. (2021). Perspektivy razvitiya bankovskoy deyatelnosti na finansovom rynke v sovremennyh usloviyakh [Prospects for the development of banking in the financial market in modern conditions]. Economics and business: theory and practice. (4(74)). 169-171. (in Russian). doi: 10.24412/2411-0450-2021-4-2-169-171 .
Strelnikov V.V., Gayduk V.I., Buyalskiy I.P., Achokh Yu.R. (2019). Prirodno-ekologicheskiy karkas kak osnova organzatsionno-pravovyh mekhanizmov ustoychivogo razvitiya regiona [Natural and ecological framework as a basis for organizational and legal mechanisms of region's sustainable development]. International Agricultural Journal. (2). 31-33. (in Russian). doi: 10.24411/2587-6740-2019-12023 .
Surina I.V., Simonyants N.N., Nosova T.P. (2018). Infrastruktura rynka roznichnogo kreditovaniya v rossii: kharakteristika osnovnyh elementov [Retail lending market infrastructure in Russia: characteristics of the main elements]. Journal of Economy and Entrepreneurship. (4(93)). 57-62. (in Russian).
Zernova E.L. (2020). Strategicheskiy menedzhment v sisteme upravleniya kommercheskim bankom [Strategic management in commercial bank management system]. International Research Journal. (2-2(92)). 117-121. (in Russian). doi: 10.23670/IRJ.2020.92.2.056 .
Zernova L.E. (2018). Problemy i puti sovershenstvovaniya deyatelnosti kommercheskikh bankov [Problems and ways to improve the activities of commercial banks] M.. (in Russian).
Zheltonosov V.M., Zinisha O.S., Filatova V.V. (2009). Finansovyy kapital v usloviyakh sistemnoy nedostatochnosti likvidnosti rynka finansovyh uslug [Financial capital in conditions of systemic lack of liquidity of the financial services market]. Finance and credit. (23(359)). 60-67. (in Russian).