Трансформация институциональной среды привлечения прямых иностранных инвестиций из Китая в российскую экономику: параметризованные сценарии до 2035 г. с имитационным моделированием и системой индикаторов раннего распознавания
Болаев А.В.1 
1 Финансовый университет при Правительстве Российской Федерации, Москва, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 11 (Ноябрь 2026)
Введение
Важной особенностью современного развития отечественной экономики является влияние на него антироссийских санкций стран коллективного Запада и повышение важности Китая как основного торгового партнера России. В то же время серьезной проблемой российской экономики стало снижение поступления прямых иностранных инвестиций (ПИИ), влияние которых традиционно связывается с расширением участия стран-реципиентов в глобальных экономических связях и внедрением зарубежных технологий. [9] Одним из логических выводов при решении задачи привлечения ПИИ в Россию становится привлечение инвесторов из Китая – страны с огромным спросом на российские товары, прежде всего сырьевые, и высочайшим технологическим уровнем. Представленные факты уже сами по себе делают крайне важной тему привлечения китайских прямых иностранных инвестиций в российскую экономику, в том числе разработку соответствующих параметризированных сценариев.
Тематике привлечения китайских ПИИ в российскую экономику посвящено большое количество исследований, среди авторов которых можно упомянуть В.А. Бондаренко [2], Ю. Доу и С. Фань [13], К.Б. Костина, П.Г. Костину и А.Р. Фридмана [17], А.Б. Красноперову [18], В.К. Крутикова, Л. А. Косогорову, М. В. Якунину, С.В. Шарова и В.А. Якунину [16], Э.И. Мантаеву [7; 10], Э.Д. Рубинскую [1], Т. Фэн [21]. Упомянутые авторы высоко оценивают потенциал привлечения китайских ПИИ для экономического развития России и российско-китайского торгово-экономического сотрудничества.
Соответственно выбранной тематике, целью этого исследования является разработка параметризованных сценариев институциональной трансформации привлечения китайских ПИИ в российскую экономику до 2035 г. с имитационным моделированием и системой индикаторов раннего распознавания. Указанная цель исследования поставила перед автором следующие научные задачи: выбрать способ построения сценарного пространства с учетом основным рассматриваемых параметров; выделить основные рассматриваемые сценарии привлечения китайских ПИИ в Россию; рассмотреть выделенные сценарии институциональной трансформации привлечения китайских ПИИ в российскую экономику до 2035 г.; рассмотреть факторы, способствующие реализации соответствующего позитивного сценария; предложить систему индикаторов раннего распознавания с целью идентификации реализующегося сценария.
Указанные цель и задачи исследования - разработка параметризованных сценариев институциональной трансформации привлечения китайских прямых иностранных инвестиций в российскую экономику до 2035 г. с имитационным моделированием и системой индикаторов раннего распознавания, уже сами по себе обусловили значительную степень научной новизны представленного исследования. Исследование опирается на представленную ранее автором динамическую модель привлечения китайских ПИИ в Россию в условиях геоэкономической неопределенности, [5] также использовались такие методы, как институционально-ориентированный подход к анализу ПИИ, динамическое моделирование в непрерывном времени, эконометрические методы. Кроме исследований вышеуказанных авторов, также использовались труды П. Уака [29] и П. Шварца [27]
Результаты и обсуждение
Как уже отмечалось выше, целью этого исследования является использование предложенного ранее автором аналитического аппарата - динамической модели привлечения китайских ПИИ в Россию [5] для подготовки соответствующего прогноза, а именно определения пространства возможных траекторий российско-китайского инвестиционного сотрудничества на горизонте до 2035 г. и выявить условия, при которых каждая траектория реализуется.
Методологической основой сценарного моделирования служит динамическая модель, которая, как отмечено выше, была изложена автором ранее. [5] Построение сценариев предполагает определение осей, по которым дифференцируются траектории развития. Классический подход к сценарному анализу, восходящий к работам П. Шварца [27] и П. Уака [29] и адаптированный для макроэкономических задач МВФ, [26] рекомендует ограничивать число осей, соответствующих факторам, двумя-тремя. В контексте нашего исследования таких факторов-осей три.
Первая ось – траектория
геоэкономической неопределенности (U).
В терминах модели это означает различие по средне- и долгосрочному уровню  ,
к которому стремится процесс, а также интенсивности санкционных шоков v
и их средней величине E [J].
Эмпирически речь идет о масштабе и интенсивности ограничительных мер,
применяемых третьими странами к российско-китайскому экономическому
взаимодействию. Как известно, после 2022 г. механизм вторичных санкций со
стороны США и Великобритании стал системным и затронул расчетно-платежную
инфраструктуру. [23]
На горизонте до 2035 г. траектория геоэкономической неопределенности может развиваться по трем основным путям: стабилизация на высоком уровне (продолжение нынешнего санкционного режима); нарастание (прежде всего распространение вторичных санкций на китайские финансовые институты среднего и малого звена и секторальные санкции); снижение (геополитическая деэскалация, формирование устойчивых параллельных расчетных контуров и т.п.).
Вторая ось – интенсивность институциональной трансформации (G). Данная ось отражает целенаправленные усилия России по созданию и поддержанию институциональной инфраструктуры привлечения китайских ПИИ. Из уравнения (2) модели [5] следует, что институциональная инерция – это сценарий деградации.
Различие по второй оси определяется тем, достигает ли G минимального критического значения G_min, при котором возможен переход через порог Ω_crit. Из используемой модели видно, что инкрементальные, разрозненные меры (создание отдельного режима для одного проекта, выделение одной площадки, точечное решение для одного банка) не дают кумулятивного эффекта – необходим концентрированный «институциональный скачок». [5; 6, с. 6880]
Третья ось – внешнеэкономическая стратегия КНР. Институциональная архитектура экспорта китайского капитала не является статичной: она прошла путь от агрессивной стратегии «выхода за рубеж» через ограничительный разворот 2016-2017 гг. [10, с. 4798-4799] к концепции «двойной циркуляции». [4, с. 373] При этом география исходящих ПИИ существенно зависит от внутренних приоритетов регулирования исходящих ПИИ со стороны КНР.
На горизонте до 2035 г. стратегия КНР может варьироваться от продолжения активной внешней инвестиционной экспансии (в том числе в партнерских странах как компенсация ограничений в западных экономиках) до разворота капитала на внутренний рынок в ответ на потенциальные антикитайские геоэкономические ограничения. Эта ось особенно важна потому, что Россия в целом не способна значительно влиять на стратегические приоритеты Китая.
Следующим важным аспектом является параметризация сценариев и метод Монте-Карло. Комбинация трех осей порождает теоретически обширное производство сценариев, однако далеко не все комбинации являются эмпирически правдоподобными и аналитически информативными.
Следуя принципу выбора наименее сложной гипотезы из равных по объяснительной, мы выделяем четыре сценария, каждый из которых допускает количественную параметризацию.
Параметризация
выполняется в два раза. На первом этапе для каждого сценария задаются значения
экзогенных параметров модели ( ,
v, E [J],
σ для процесса неопределенности; G
и его временной профиль для институциональной политики; А и П для
инвестиционного потенциала). Значения калибруются по эмпирическим оценкам с
учетом разницы в оценках объемов китайских ПИИ в России российской и китайской стороной
с экспертной корректировкой на основе текущих тенденций. [8]
На втором этапе по
каждому сценарию проводится имитационное моделирование методом Монте-Карло.
Принципиальным элементом является скачкообразная компонента процесса
неопределенности: dU = θ( -U) dt
+ σdW
+ JdN, где dN
– пуассоновский поток санкционных шоков с интенсивностью v,
J – величина скачка. Результатом
служат интервальные оценки накопленного запаса К(Т), потока I(T)
и индекса ИИС Ω(Т) – медиана, 25-й и
75-й процентили, а также 5-й и 95-й процентили для экстремальных реализаций.
В Таблице 1 приведена параметризация сценариев.
Таблица 1. Параметризация сценариев: ключевые экзогенные переменные (приведено автором по динамической модели [5] и данным из источников [1; 10; 24; 25; 30; 31]).
|
Используемые в модели параметры
|
Сценарии:
| |||
|
Базовый
|
Позитивный
|
Негативный
|
Стрессовый
| |
 (равновесный уровень
неопределенности) |
0,65
|
0,55
|
0,80
|
0,90
|
|
V (интенсивность шоков, шоков/год)
|
1,5
|
1,0
|
3,0
|
4,0
|
|
E [J] (средняя величина шока)
|
0,08
|
0,06
|
0,12
|
0,15
|
|
G (интенсивность
институциональной политики)
|
G≈ λΩ + μ U
|
G > G_min
|
G < λΩ+ μ U
|
G≈ λΩ + μ U
|
|
А
(технологический коэффициент)
|
1,0
|
1,2
|
0,8
|
0,6
|
|
Стратегия
КНР при регулировании исходящих ПИИ
|
Продолжение
инвестицион-ной экспансии
|
Активная инвестицион-ная
экспансия в партнерских странах
|
Избирательная
инвестицион-ная экспансия
|
Разворот на внутренний
рынок
|
Базовый сценарий
(«инерционного сопряжения») исходит из предпосылки инерционного продолжения
тенденций 2023-2025 гг. Геоэкономическая неопределенность стабилизируется на
высоком уровне ( 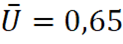 ):
вторичные санкции продолжают действовать, но их интенсивность не нарастает.
Институциональные усилия достаточны для удержания текущего уровня ИИС (G≈ λΩ
+ μ U),
но не для преодоления критического порога Ω_crit.
В этом сценарии российско-китайское инвестиционное сотрудничество расширяется количественно, но не меняется качественно. Расчеты осуществляются через региональные банки КНР, не имеющие значительной глобальной экспозиции и потому менее чувствительные к вторичным санкциям. Институциональная инфраструктура достраивается реактивно – под конкретные проекты.
Качественные результаты имитации базового сценария представлены в Таблице 2.
Таблица 2. Имитационные оценки базового сценария (медиана и межквартильный размах, рассчитано по динамической модели [5] и данным из источников [11; 15; 19; 30; 31; 32; 33, таблицы 11/16 и 11/17]).
|
Показатель
|
Фактические значения
|
Прогнозируемые значения
| ||
|
2025 г.
|
2028 г.
|
2030 г.
|
2035 г.
| |
|
Объем
накопленных китайских ПИИ в России К, млрд. долл. США
|
~16,3
|
18,2
[16,9-19,5]
|
19,6 [18.1-21,1]
|
23,6 [21,8-24,2]
|
|
Годовой
объем притока китайских ПИИ в России I, млрд. долл. США
|
~0,23
|
0,3 [0,22-0,37]
|
0,33 [0,24-0,43]
|
0,41 [0,26-0,57]
|
|
Индекс
ИИС Ω
|
0,35
|
0,36 [0,32-0,40]
|
0,37 [0,31-0,42]
|
0,38 [0,30-0,45]
|
|
Количество
проектов в активной фазе
|
~45
|
50 – 55
|
55 – 65
|
65-80
|
Нарратив данного сценария – «инерционное сопряжение» - отражает суть происходящего: две экономические системы устанавливают рабочие связи, но не создают институционального каркаса для их углубления. Китайский инвестор присутствует, но не закрепляется: горизонт планирования проектов не превышает 5-7 лет, технологический трансфер ограничен, локализация носит поверхностный характер (доля добавленной стоимости, создаваемой в России, редко превышает 25-30%).
В терминах модели базовый сценарий означает сохранение системы вблизи K*_low с медленным дрейфом вверх, обусловленным ростом инвестиционного пайплайна П. Однако конверсия пайплайна в реализованные проекты (p(U, Ω)) остается низкой из-за высокого порога вхождения H(U, Ω).
Позитивный сценарий («институционального интерфейса») предполагает, что Россия реализует концентрированный пакет институциональных мер, достаточный для преодоления критического порога (G > G_min) при умеренном снижении геоэкономической неопределенности за счет снижения чувствительности к санкциям: расчетный и арбитражный контуры выводятся из-под прямого давления, что уменьшает параметр μ (коэффициент эрозии институтов под воздействием неопределенности), при этом КНР активно наращивает экспорт капитала в партнерские страны, компенсируя ограничения на западных рынках.
Содержательно сценарий «институционального интерфейса» означает качественную перестройку институциональной инфраструктуры. Ключевое отличие от базового сценария – не объем льгот, а предсказуемость правил, что соответствует типу «институциональный скачок». [6, с. 6880]
В данном сценарии индекс ИИС преодолевает критический порог Ω_crit (оцениваемый автором на уровне 0,52-0,58) и система переходит в высокое равновесие K*_high. Между прохождением порога и стабилизацией в новом равновесии проходит 3-5 лет (Таблица 3).
Таблица 3. Имитационные оценки позитивного сценария (рассчитано автором по динамической модели [5] и данным из источников [11; 15; 19; 30; 31; 32; 33, таблицы 11/16, 11/17 и 11/18]).
|
Рассматриваемый показатель
|
Фактические значения
|
Прогнозируемые значения в рамках
рассматриваемого сценария
| ||
|
2025 г.
|
2028 г.
|
2030 г.
|
2035 г.
| |
|
Объем
накопленных китайских ПИИ в России К, млрд. долл. США
|
16,3
|
27,2
[22,5-32,6]
|
43.5 [34,4-54,3]
|
90.5 [65,2-126,8]
|
|
Годовой
объем притока китайских ПИИ в России I, млрд. долл. США
|
0,23
|
1,7 [1,4-2,1]
|
2,8 [2,2-3,4]
|
6,1 [4,1-8,0]
|
|
Индекс
ИИС Ω
|
0,35
|
0,48 [0,44-0,53]
|
0,58 [0,52-0,64]
|
0,68 [0,60-0,75]
|
|
Количество
проектов в активной фазе
|
~45
|
70-85
|
100-120
|
150-200
|
|
Доля
обрабатывающей промышленности в притоке ПИИ, %
|
~15
|
22-28
|
30-38
|
40-50
|
Нарратив данного сценария определяется понятием институционального интерфейса – сопряжения двух институциональных систем без их конвергенции. Порог вхождения падает, инвестиционный пайплайн конвертируется в проекты, проявляются горизонтальные связи между инвесторами (кластерные эффекты). Принципиально, что позитивный сценарий не предполагает геополитического потепления – он построен на том, что институциональная инфраструктура способна функционировать в условиях сохраняющейся, хотя и стабилизировавшейся, геоэкономической неопределенности.
Негативный сценарий (сценарий «комплаенс-периферии») исходит из ужесточения санкционного давления, прежде всего через расширение механизма вторичных санкций. В модельных терминах это означает серию скачков U (рост ν до 3,0 шоков в год с увеличенной средней амплитудой E [J] = 0,12), повышение параметра эрозии μ (расширение перечня операций, запускающих комплаенс-проверки) и рост δ₁ (ускорение деинвестиций – выход из проектов становится дешевле, чем их продолжение). Институциональные усилия России не компенсируют возросшего давления (G < λΩ + μU), и индекс ИИС снижается. Содержательно этот сценарий предполагает, что вторичные санкции распространяются на региональные китайские банки, которые в 2023-2025 гг. выполняли функцию расчетного канала.
В рамках негативного сценария акционерные ПИИ (создание дочерних предприятий, приобретение долей) вытесняются неакционерными формами входа китайских предприятий на российский рынок: торговым кредитом, давальческими контрактами, лицензионными соглашениями. Имитационные оценки негативного сценария приведены в Таблице 4.
Таблица 4. Имитационные оценки негативного сценария (рассчитано по динамической модели [5] и данным из источников [11; 15; 19; 30; 31; 32; 33 таблица 11/17]).
|
Рассматриваемый показатель
|
Фактические значения
|
Прогнозируемые значения в рамках
рассматриваемого сценария
| ||
|
2025
|
2028
|
2030
|
2035
| |
|
Объем
накопленных китайских ПИИ в России К, млрд. долл. США
|
16,3
|
13,6
[9.0-18.1]
|
11.9 [6,5-17,4]
|
10,0 [3,6-16,3]
|
|
Годовой
объем притока китайских ПИИ в России I, млрд. долл. США
|
0,23
|
0,9 [0,6-1.1]
|
0,7 [0,4-1,1]
|
0,6 [0,2-1,0]
|
|
Индекс
ИИС Ω
|
0,35
|
0,28 [0,22-0,34]
|
0,23 [0,16-0,30]
|
0,18 [0,10-0,28]
|
|
Доля
неакционерных форм в объеме проектов китайских предприятий в экономике России,
%
|
~20
|
35-45
|
50-60
|
65-80
|
Нарратив сценария «комплаенс – периферии» подчеркивает механизм, через который сценарий реализуется: не прямой запрет на инвестирование, а косвенное вытеснение через повышение стоимости комплаенса. Китайские компании не уходят из России – они переформатируют присутствие таким образом, чтобы минимизировать формальную связь с российскими юридическими лицами и активами.
Стрессовый сценарий (сценарий «фрагментации 2,0») рассматривается как опциональный, но аналитически необходимый – он проверяет устойчивость рекомендаций к наиболее неблагоприятному стечению обстоятельств. Его отличие от негативного состоит в том, что изменяется не только санкционное давление на Россию, но и внешнеэкономическая позиция самого Китая.
Содержательно сценарий предполагает, что геоэкономическая фрагментация мировой экономики (описанная ранее автором как «наблюдаемое состояние мирового хозяйства» в отличие от геоэкономической неопределенности как «характеристики ожиданий» [3, с. 6896-6897]) достигает такой глубины, при которой КНР становится объектом масштабных ограничений со стороны стран-технологических лидеров коллективного Запада. Снижение технологической взаимозависимости переходит от полупроводников к более широкому спектру отраслей, давление на китайские финансовые институты возрастает, и Пекин разворачивает капитал на внутренний рынок.
Имитация показывает, что в стрессовом сценарии объем китайских накопленных ПИИ в России К, выраженный в постоянных ценах, к 2035 г. может снизится до 1,5-2,0 млрд. долл. США (медиана), а годовой поток – до 0,5-1,0 млрд. долл. США. Значение стрессового сценария для институциональной политики состоит в том, что он позволяет выделить меры, сохраняющие действенность даже при наиболее неблагоприятном стечении обстоятельств – так называемую «устойчивую политику».
Поясним, что практическая ценность сценарного аппарата определяется тем, может ли принимающая сторона идентифицировать реализующийся сценарий на ранней стадии – до того, как объем накопленных ПИИ K необратимо зафиксируется в одном из равновесий. Для каждого сценария мы определяем набор маркеров, мониторинг которых позволяет различить траектории в пределах 2-3 лет от начала расхождения. Индикаторы раннего распознавания сценариев приведены в Таблице 5.
Таблица 5. Индикаторы раннего распознавания сценариев (рассчитано по динамической модели [5] и данным из источников [11; 12; 14; 15; 19; 20; 22; 23; 30; 31; 32]).
|
Рассматриваемый индикатор
|
Единица измерения
|
Сценарии
| |||
|
Базовый
|
Позитивный
|
Негативный
|
Стрессовый
| ||
|
Конверсия
инвестиционного пайплайна (доля реализованных проектов среди всех подписанных
проектов)
|
%
|
15-25
|
> 30, рост
|
<12, снижение
|
<8
|
|
Средний
срок прохождения платежа между Россией и КНР
|
дни
|
20-40
|
<15
|
> 50
|
> 90 или разрыв
|
|
Доля гринфилд-проектов
в потоке ПИИ
|
%
|
30-40
|
> 45, рост
|
<20, снижение
|
<10
|
|
Число
новых юр. лиц с китайским капиталом
|
ед./квартал
|
500 - 700
|
> 800, ускорение
|
<400, замедление
|
<200
|
|
Медианный
горизонт планирования проектов
|
годы
|
5-7
|
> 8
|
3-4
|
<3
|
|
Число секторов
с активными проектами
|
единицы
|
8-10
|
> 12
|
5-6
|
2-3
|
|
Доля
расчетов, проходящих через банки «первого эшелона»
|
%
|
|
> 25
|
<5, дальнейшее
снижение
|
~0
|
|
Частота
публичных заявлений КНР об ограничении исходящих инвестиций
|
да / нет
|
нет
|
нет
|
нет
|
да
|
Система индикаторов сконцентрирована таким образом, чтобы дифференцировать сценарии по нескольким каналам одновременно. Отдельный индикатор может давать ложный сигнал (например, временное замедление регистрации юридических лиц из-за административных причин); совокупность индикаторов, движущихся в одном направлении, делает диагностику надежной.
В Таблице 6 приведена сводная характеристика сценариев развития инвестиционного сотрудничества Россия-Китай до 2035 г.
Таблица 6. Сводная таблица сценариев развития инвестиционного сотрудничества Россия – Китай до 2035 г. (составлено автором по динамической модели [5] и данным из источников [6; 15; 28; 30; 31; 32; 33, таблицы 11/16, 11/17 и 11/18]).
|
Рассматриваемые характеристики
|
Рассматриваемые сценарии
| |||
|
Базовый, «инерционное сопряжение»
|
Позитивный, «институциональ-ный интерфейс»
|
Негативный, «комплаенс – периферия»
|
Стрессовый, «фрагментация 2.0»
| |
|
Объем
накопленных китайских ПИИ в России К к 2035 г., млрд. долл. США
|
21,8-24,2
|
65,2-126,8
|
3,6-16,3
|
1,8-8,1
|
|
Годовой
объем притока китайских ПИИ в России I к 2035 г., млрд. долл.
|
0,26-0,57
|
4,1-8,0
|
0,2-1,0
|
0,1-0,5
|
|
Индекс
ИИС Ω к 2035 г.
|
0,30-0,45
|
0,60-0,75
|
0,10-0,28
|
0,08-0,20
|
|
Доминирующий
тип институциональ-ной трансформации при привлечении ПИИ [6,
с. 6878]
|
Адаптация / достройка
|
Институциональ-ный
скачок
|
Деградация
|
Замещение институтов реципиента
(уход к неакционерным формам)
|
|
Преобладающая
форма входа
|
Совместные
предприятия, крупноузловая сборка
|
Гринфилд,
производственные цепочки
|
Торговый кредит, давальческие
контракты
|
Стратегические проекты
с госучастием
|
|
Ключевые
отрасли
|
Ресурсы, логистика,
сборка
|
Обрабатывающая
промышленность, технологическая кооперация
|
Торговля, логистика
|
Энергетичес-кий сектор (с
государствен-ными гарантиями)
|
|
Глубина
локализации
|
Низкая (25-30%)
|
Высокая (45-60%)
|
Минималь-ная (<15%)
|
Точечная
|
|
Устойчивость
к шокам
|
Средняя
|
Высокая
|
Низкая
|
Критически низкая
|
|
Вероятностная
оценка (экспертная)
|
0,40
|
0,20
|
0,25
|
0,15
|
Присвоение вероятностных оценок сценариям основано на экспертном суждении, калиброванном по историческим частотам санкционных шоков и институциональных реформ. Базовый сценарий оценивается как наиболее вероятный (0,40) в силу институциональной инерции – исторический опыт показывает, что институциональные скачки происходят значительно реже, чем инкрементальные (пошаговые) корректировки. Негативный сценарий (0,25) отражает выраженную тенденцию к усилению вторичных санкций, наблюдавшуюся в 2023-2025 гг. Позитивный сценарий (0,20) предполагает политическую волю к концентрированным институциональным реформам, что возможно, но требует осознанного выбора. Стрессовый сценарий (0,15) зависит от масштабных экзогенных сдвигов, вероятность которых не поддается точной оценке.
Заключение
В представленном исследовании выделены четыре сценария, для каждого из которых заданы значения экзогенных параметров модели и проведено имитационное моделирование методом Монте-Карло с получением медианных траекторий и межквартильных интервалов.
Базовый сценарий означает сохранение системы вблизи нижнего равновесия с медленным дрейфом вверх: сотрудничество расширяется количественно, но не качественно, китайский инвестор присутствует, но не закрепляется. Позитивный сценарий предполагает реализацию концентрированного пакета мер, при котором система в высокое равновесие. Негативный сценарий реализуется через распространение вторичных санкций на региональные китайские банки. Стрессовый сценарий, в котором геоэкономические ограничения затрагивают и саму КНР, используется для проверки устойчивости рекомендаций.
Для идентификации реализующегося сценария предложена система индикаторов раннего распознавания: конверсия инвестиционного портфеля (отношение реализованных проектов к подписанным), средний срок прохождения платежа, доля проектов нового строительства в потоке, число новых юридических лиц с китайским капиталом, медианный горизонт планирования проектов, число секторов с активными проектами, доля расчетов через банки «первого эшелона», сигналы КНР об ограничении исходящих инвестиций.
Сценарный анализ, основанный на формальной динамической модели и имитационном моделировании, демонстрирует принципиальную развилку - без концентрированного институционального усилия система с высокой вероятностью останется в зоне базового сценария, а с учетом нарастающего санкционного давления рискует сместиться к негативному. Переход в позитивный сценарий возможен, но требует не столько увеличения бюджетных расходов на стимулирование привлечения ПИИ, сколько создания целостной институциональной инфраструктуры – «институционального интерфейса», концепции которого автор планирует посвятить следующую научную статью.
Страница обновлена: 19.11.2026 в 10:03:27
Transformatsiya institutsionalnoy sredy privlecheniya pryamyh inostrannyh investitsiy iz Kitaya v rossiyskuyu ekonomiku: parametrizovannye stsenarii do 2035 g. s imitatsionnym modelirovaniem i sistemoy indikatorov rannego raspoznavaniya
Bolaev A.V.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 11 (November 2026)