Институциональная трансформация китайских прямых иностранных инвестиций в России: динамическая модель в условиях геоэкономической неопределенности
Болаев А.В.1 
1 Ростовский государственный экономический университет (РИНХ), Ростов-на-Дону, Россия
Статья в журнале
Вопросы инновационной экономики (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 4 (Октябрь-декабрь 2026)
Введение
Важным потенциальным направлением получения новых технологий в материальной и нематериальной форме и расширения российского экспорта, особенно в современных условиях геоэкономической неопределенности, является привлечение китайских прямых иностранных инвестиций (ПИИ). Указанные факты делают крайне значимым изучение факторов инвестиционной привлекательности российской экономики для китайских инвесторов, в том числе включая и такой важный фактор, как институциональная среда. В целом тематике китайских прямых иностранных инвестиций в России посвящено значительное количество научных работ, среди авторов которых в том числе можно отметить таких исследователей, как М.А. Амурскую, А.М. Шарипова, Г.С. Боровикова и А.Ю. Хорошилова [1], В.А. Бондаренко [2], Ю. Доу [8], К.Б. Костина, П.Г. Костину и А.Р. Фридмана [10], А.Б. Красноперову [11], В.К. Крутикова, Л. А. Косогорову, М. В. Якунину, С.В. Шарова и В.А. Якунину [9], Э.И. Мантаеву [6], А.А. Маслова [12], Э.Д. Рубинскую [7], Е.Н Самбурову [16], Т. Фэн [18]. Представленные исследователи отмечают высокий потенциал китайских прямых иностранных инвестиций для развития экономики России.
В свою очередь и в связи с рассматриваемой тематикой целью этого исследования поставлено динамическое моделирование китайских прямых иностранных инвестиций в России с учетом институциональной трансформации в условиях геоэкономической неопределенности последних лет, что несомненно является крайне актуальным для изучения. Указанная цель проводимого исследования поставила перед автором следующие задачи: выбрать класс модели привлечения китайских ПИИ в экономику России; предложить основные переменные, используемые в разрабатываемой модели и представить их экономическое содержание и эмпирическое обоснование; представить динамическую модель привлечения китайских ПИИ в экономику России на основании предложенных переменных; вывести основные аналитические свойства предлагаемой модели; представить стратегию эмпирической верификации разработанной модели.
Представленные цель и задачи исследования – динамическое моделирование достаточно важных для развития страны и актуальных процессов привлечения ПИИ в условиях геоэкономической неопределенности, во многом обусловили научную новизну исследования и полученных выводов, в том числе ряда авторских гипотез. В исследовании автор опирался на материалы и рекомендации исследователей, занимавшихся разработкой моделей экономических процессов. Использовались такие методы, как институционально-ориентированный подход к анализу ПИИ, теория постепенного институционального изменения, теория необратимых инвестиций и реальных опционов, динамическое моделирование в непрерывном времени (включая стохастические процессы со скачками), построение композитных индикаторов, эконометрические методы (системный обобщенный метод моментов, пороговая регрессия с эндогенно оцениваемым порогом, локальные проекции, гравитационная модель с пуассоновской оценкой, синтетический контроль). Кроме работ вышеуказанных исследователей, при подготовке статьи также использовались труды таких авторов, как А. Абади, А. Даймонд, Дж. Хайнмюллер [19] и Дж. Гардеазабаль [20], Дж. Э. Андерсон и Э. ван Винкуп [21], М. Арельяно, С. Бонд [22] и Р. Бланделл [24], П. Дж. Бакли и Л. Дж. Клегг [25], Р. Болдуин и П.Кругман [23], Ф. Виндмейер [45], А. Диксит [27] и Р. Пиндик [28], Т. Жорда [32], И. Колстад и А.Уиг [36], К.Е. Линдблом, [37], Р. Макдональд и Д. Сигел [38], Р.К. Мертон [39], С. Никелл [40], Б. Рамасами, М. Юнг, С. Лафорет [41], Д. Рудман [42, 43], Дж.М.К. Сантос Силва и С. Тенрейро [44], Г. Фельбермайр, А. Кирилаха, К. Сиропулос, Э. Ялчин и Ю.В. Йотов [31], Б.Э. Хансен [33, 34], К. Хед и Т. Майер [35], Ц. Чэнь и Г. Янь. [26], Б. Эфрон [29].
Результаты и обсуждение
Выбор класса модели привлечения китайских ПИИ в экономику России продиктован следующими соображениями. Во-первых, модель динамическая и формулируется в непрерывном времени: институциональная трансформация есть процесс с собственной инерцией, а не мгновенный переход между состояниями, и статическое сопоставление равновесий скрывало бы именно то, что составляет предмет - траектории, пороги и необратимости. Во-вторых, неопределенность входит в предлагаемую модель как стохастический процесс с двумя компонентами - непрерывной и скачкообразной. Санкционные ограничения в предлагаемой модели вводятся дискретными пакетами и мгновенно (соответствуя асимметрии введения и снятия ограничений), адекватным математическим образом такого поведения служит процесс со скачками, происходящими в случайные моменты, - конструкция, введенная в финансовую теорию для описания разрывных изменений цен. [39] В-третьих, инвестиционное решение моделируется в логике реальных опционов: вложение необратимо, возможность отложить решение имеет ценность и поэтому неопределенность воздействует на порог принятия решения, а не только на ожидаемую отдачу. [27] В-четвертых, институциональная сопряженность (подход автора к определению этого термина был представлен ранее [4, с. 6876-6877]) эндогенна: она наращивается усилиями институциональной политики, деградирует без поддержания и разрушается давлением геоэкономической неопределенности (авторский подход к определению геоэкономической неопределенности также был представлен ранее [3, с. 6894-6895]) – предпосылка, прямо реализующая двойственную связь «неопределенность – институты» из логической схемы.
Предлагаемую конструкцию полезно позиционировать относительно существующих классов моделей, чтобы точно указать, что именно она добавляет. Неоклассические инвестиционные модели связывают вложения с ожидаемой доходностью и стоимостью капитала; применительно к рассматриваемой задаче они объясняют, почему инвестиции выгодны, но не объясняют, почему выгодные инвестиции не осуществляются, а именно разрыв составляет исходную эмпирическую составляющая данного исследования. Гравитационные модели двусторонних потоков [21] хорошо описывают пространственную структуру и масштабные детерминанты, однако институты входят в них в лучшем случае как дополнительный элемент без механизма и динамики. Специализированная литература о реальных опционах [27] дает механизм порога и ценности ожидания, но трактует институциональную среду как экзогенный фон, а неопределенность – как безадресную волатильность. Эмпирические институциональные исследования устанавливают корреляции качества институтов с потоками ПИИ, но остаются статистическими и страновыми. Предлагаемая автором модель собирает недостающее: порог из опционной логики, парную институциональную переменную с собственной динамикой, скачкообразную неопределенность с идентифицируемым источником и обратное воздействие неопределенности на институты. Ни один из перечисленных элементов по отдельности не является новым – в то же время новым является их соединение в замкнутую динамическую систему, порождающую проверяемые свойства (пороговость, множественность равновесий, гистерезис), которых нет ни в одном из исходных классов.
Модель, представленная в исследовании, оперирует шестью переменными, сведенными в Таблицу 1.
Таблица 1. Переменные предлагаемой модели привлечения китайских прямых иностранных инвестиций в Россию в условиях геоэкономической неопределенности (составлено автором).
|
Обозначение переменной
|
Содержание переменной
|
Эмпирическое основание предлагаемой переменной
|
|
K(t)
|
Накопленный
объем китайских прямых иностранных инвестиций в экономике России
|
Триангулированный
массив; реперные уровни статистики [13; 46]
|
|
I(t)
|
Поток входящих вложений
|
Проектный
массив в стадии «начато финансирование»
|
|
Ω (t)
|
Индекс
институциональной сопряженности, Ω
ϵ [0, 1]
|
Композитный индекс ИИС
|
|
U(t)
|
Индекс геоэкономической
неопределенности
|
Композитный
индикатор геоэкономической неопределенности (ГЭН)
|
|
G(t)
|
Интенсивность
институциональной политики (управляющая переменная)
|
Событийная интенсивность
институциональных мер
|
|
П(t)
|
Инвестиционный
пайплайн – потенциал заявленных и обсуждаемых проектов
|
Проекты
массива в стадиях «объявлен» и «подписан» [30]
|
Динамика геоэкономической неопределенности задается среднереверсивным процессом со скачками:
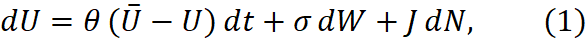
Где θ
– скорость возврата к долгосрочному уровню  ,
 - непрерывная диффузная компонента,
 - пуассоновский поток санкционных шоков с интенсивностью v,
J – случайная величина скачка.
Содержательно
уравнение (1) утверждает три вещи. Уровень неопределенности не является
детерминированным трендом – он колеблется вокруг режимного значения ,
которое само может смещаться при смене геоэкономического режима (в рамках
предлагаемой модели есть гипотеза о сдвиге и
росте
v). Скачкообразная компонента отражает
событийную природу санкционного давления: основные измерения среды происходят
не плавно, а пакетами. Наконец, для инвестора, как будет видно из уравнения
порога, значима не только текущая величина ,
но и параметры процесса (v, J)
– сама возможность внезапного скачка повышает ценность ожидания даже при
спокойной текущей среде.
Динамика институциональной сопряженности описывается уравнением
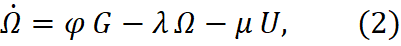
В котором  –
результативность институциональных усилий (конечная: институты не создаются
мгновенно), λ – темп естественной
эрозии (институты деградируют без поддержания: кадры уходят, процедуры
устаревают, договоренности теряют актуальность), μ
– коэффициент разрушающего воздействия неопределенности (санкционное давление
выводит из строя ранее работавшие расчеты, страховые и арбитражные каналы через
механизм избыточного соответствия). Из уравнения (2) непосредственно следует
утверждение, значение которого выходит за пределы формальной конструкции:
стационарное поддержание уровня сопряженности требует усилий
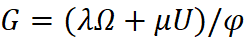 ,
возрастающих по U. Иными словами, при
растущем санкционном давлении даже сохранение достигнутого при привлечении ПИИ
в страну требует положительных и увеличивающихся институциональных усилий;
политика «ничего не делать» в целом тождественна политике деградации, при этом
наблюдаемое отсутствие видимых институциональных новаций в спокойные периоды не
эквивалентно наблюдаемому в турбулентные.
Порог вхождения
инвестора в предлагаемой модели задается в логике реальных опционов. Проект с
ожидаемой приведенной стоимостью V
реализуется, если 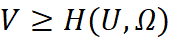 ,
где
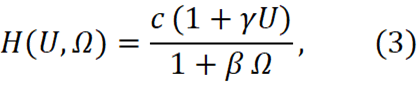
с – базовый порог, отражающий стоимость капитала и невозвратные издержки входа;
γ – чувствительность порога к неопределенности;
β – эффективность сопряженности в снижении порога.
Ключевое решение спецификации в рамках предлагаемой модели – воздействие неопределенности на порог, а не на ожидаемую доходность (соответствует авторской гипотезе о том, что геоэкономическая неопределенность при влиянии на привлечение ПИИ действует через порог решения об инвестировании, а не через ожидаемую доходность инвестиционных проектов [5]), Модель, в которой неопределенность снижает ожидаемую доходность, предсказывает отмену маргинальных проектов; модель с воздействием на порог предсказывает «замирание» - проекты сохраняют положительную оценку и остаются в планируемом портфеле, но не переходят к стадию финансирования, пока опционная ценность ожидания превышает выгоду немедленного входа. Именно второе скорее наблюдается в российско-китайском инвестиционном взаимодействии после 2014 г. и особенно после 2022 г., и именно это различие ложится в основу эмпирического теста гипотезы о механизме воздействия через порог решения. [5] При распределении проектных стоимостей F доля инвестиционного пайплайна, преодолевающая порог составляет:
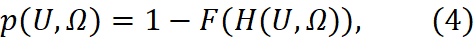
и инвестиционный поток записывается как
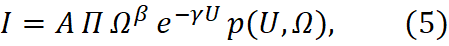
где множитель  отражает
пропускную способность институционального интерфейса (даже одобренный проект
проходит через определенные процедуры, расчетные платежи и юридические и иные сопровождения),
множитель
 –
прямое торможение операций давлением среды, а A
- масштабный параметр. Замыкает модель уравнение накопления инвестиций с
эндогенной деинвестицией:
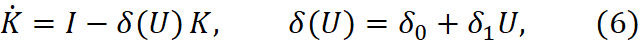
в котором норма выбытия растет с неопределенностью: давление среды не только сокращает вход, но и ускоряет выход – продажу долей, заморозку и сворачивание действующих проектов. Одновременность двух эффектов (сокращение I и рост δ) создает асимметрию накопления инвестиций, из которой ниже будут получены подтверждения о свойствах гистерезиса в модели привлечения ПИИ.
Инвестиционный пайплайн П в базовой версии модели пополняется с постоянной интенсивностью и расходуется реализацией проектов; в расширенной версии интенсивность пополнения зависит от ожиданий и накопленного опыта успешных реализаций, что открывает канал самоподдерживающихся режимов: длительное «замирание» истощает инвестиционный пайплайн и даже последующее снижение порога решения об инвестициях встречает опустевшую очередь проектов. Указанный канал также понадобится при анализе свойств гистерезиса в предлагаемой модели привлечения ПИИ.
Как можно отметить, представленная модель допускает пять аналитических результатов, каждый из которых формулируется как экономическое утверждение, снабжается схемой доказательства и получает интерпретацию в терминах институциональной политики.
Результат 1 – институты как амортизатор неопределенности. Смешанная производная инвестиционного потока по сопряженности и неопределенности положительна:
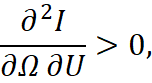
то есть,
предельная отдача сопряженности растет с уровнем неопределенности. Схема
доказательства: дифференцирование (5) с учетом (3)-(4) показывает, что рост Ω
снижает порог H тем сильнее в
относительном выражении, чем выше поднят порог неопределенностью, а плотность
проектов  в
окрестности порога при высоком H
захватывает более плотную часть распределения. Экономический результат меняет
восприятие распространенного аргумента о бессмысленности институциональных
реформ под санкциями: чем выше давление, тем больший прирост потока дает
единица институционального улучшения, - формальное содержание авторской гипотезы
о том, что институциональная трансформация снижает эластичность потоков по
геоэкономической неопределенности и о том, что предельная отдача
институциональных улучшений растет с уровнем геоэкономической неопределенности.
Заметим, что результат несет и предостережение против обратной ошибки: в
спокойной среде вклад институциональных различий в объяснение потоков ПИИ мал,
и оценки, полученные на выборках спокойных периодов, систематически занижают
значение институтов для периодов турбулентных.
Результат 2 -
множественность равновесий и институциональная ловушка. При S-образной
функции отклика I(Ω),
а S-образность следует из пороговой
формы (4) при унимодальном распределении F
в сочетании с комплементарностью контуров сопряженности система (2), (6) имеет
при промежуточных значениях параметров два устойчивых стационарных состояния:
нижнее  с
низкими институциональной сопряженностью и накопленным объемом ПИИ
(институциональная ловушка) и верхнее
 ,
разделенные неустойчивым порогом
 .
Экономическое содержание таково: одна и та же пара стран при одних и тех же
внешних условиях может устойчиво находиться в двух качественно разных режимах
инвестиционного взаимодействия, и переход между ними требует не улучшения
условий, а преодоления порога. Конструкция ловушки как устойчивого
неэффективного равновесия, выход из которого блокируется взаимным подкреплением
ожиданий и практик, продолжает линию отечественной институциональной теории,
[14; 15]
соответственно вклад предлагаемой модели – привязка ловушки к измеримой
величине ,
что превращает предположение в проверяемое утверждение (авторская гипотеза о
том, что существует критическое значение институциональной сопряженности, ниже
которого частичные улучшения не дают прироста потоков) и целевой ориентир
политики.
Фазовая логика двухрежимной динамики позволяет объяснить наблюдаемые явления, которые не раскрываются в одномерной логике «лучшие институты – больше инвестиций». В нижнем режиме система самоподдерживается: низкая сопряженность означает высокий порог, высокая доля нереализуемых проектов сокращает возможности инвестиционного портфеля и снижает интерес инвесторов к его пополнению, малое число реализованных проектов лишает институты привлечения ПИИ необходимой нагрузки, без которой они перестают функционировать в привычном режиме.
Верхний режим самоподдерживается симметрично: работающие каналы загружены, загрузка оправдывает их поддержание, реализованные проекты создают прецеденты и снижают информационные издержки. Между режимами лежит область притяжение порога, где малые различия начальных условий разводят траектории в противоположные стороны. Отсюда вытекают два наблюдаемых следствия. Первое: сопоставление стран со схожими функциональными характеристиками, но с разной историей институционального строительства может обнаруживать бимодальность исходов, а не непрерывный градиент. Второе: политические усилия одинаковой интенсивности дают радикально разные результаты в зависимости от положения системы относительно порога – вблизи порога малое усилие условно решает все; вдали от него более значительное усилие практически не решает ничего; этим объясняется дезориентирующий эмпирический фактор слабой средней корреляции институциональных реформ с притоком прямых иностранных инвестиций, многократно воспроизведенной литературой: усреднение по положениям относительно порога гасит сильный, но локальный эффект.
Результат 3 –
минимальная критическая интенсивность политики. Из уравнения (2) следует
существование  :
при
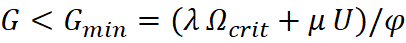 институциональные
усилия полностью поглощаются эрозией и давлением среды, и система остается в
нижнем режиме независимо от продолжительности усилий. Инкрементальная политика
(подход к проведению экономических изменений через серию небольших,
последовательных шагов вместо масштабных единовременных реформ [37])
– последовательность мелких улучшений, каждое из которых по отдельности
разумно, при интенсивности ниже критической не накапливается в переход: ее
результаты деградируют быстрее, чем строятся. Отсюда обоснование
институционального скачка [4, с. 6880]
как единственного результативного типа трансформации в условиях высокого
 требуется
концентрированный пакет согласованных мер, поднимающий
 выше
 раньше,
чем регресс вернет систему в исходное состояние. Результат задает и обратную
зависимость:
 растет
с
 следовательно,
промедление в условиях растущего давления удорожает переход – по сути, это
количественная форма отмеченных выше эффектов гистерезиса и цены промедления.
Результат 4 –
гистерезис и необратимость. После реализации санкционного шока (скачок J
в уравнении (1)) возврат  к
предшоковому уровню не возвращает систему к предшоковой траектории по трем
причинам, действующим в модели одновременно: объем накопленных ПИИ К успел
сократиться через возросшую деинвестицию δ(U);
инвестиционный пайплайн П истощен и восстанавливается с лагом; порог возврата
вышедшего инвестора превышает порог первичного входа, поскольку выход
нивелировал специфические активы отношений – знание инвестиционной среды, коллективы
специалистов, согласованные банковские линии - и повторный вход требует их воссоздания.
Формальный аппарат гистерезиса при необратимых решениях в условиях
неопределенности восходит к анализу входа-выхода фирм [27]
и
устойчивых эффектов крупных шоков; [23]
вклад модели - соединение трех каналов необратимости в одной конструкции с
различными эмпирическими следствиями: после шока восстановление потока
запаздывает относительно восстановления условий (тест на асимметрию в локальных
проекциях), при этом состав инвесторов необратимо смещается (тест на
композиционные сдвиги в массиве). Практическое следствие для политики
симметрично результату 3: выигрыш от предотвращения падения
 многократно
превышает выигрыш от последующего восстановления того же уровня.
Результат 5 – сравнительная статика и карта параметров политики. Каждый параметр модели допускает интерпретацию как самостоятельный объект институциональной политики, что сведено в Таблицу 2. Значение этого результата – в переводе модели на язык мер: институциональная политика в предлагаемой ранее рамке есть не одномерное «улучшение климата», а вектор воздействий на различные параметры с разной отдачей в различных режимах. Важно отметить, что в Таблице 2 под сравнительной статикой модели имеется в виду метод экономического анализа, при котором сравнивают два равновесных состояния экономической системы: «до» и «после» изменения какого‑либо параметра; при этом не изучается сам процесс перехода от одного состояния к другому — только итоговые сдвиги.
Таблица 2. Сравнительная статика модели: параметры как объекты политики (составлено автором)
|
Параметр
|
Экономический смысл предлагаемого параметра
|
Объект институциональной политики (примеры)
|
Режим наибольшей отдачи от предлагаемого
параметра
|
|
β
|
Эффективность
сопряженности в снижении порога
|
Качество
институтов интерфейса; арбитраж
|
Высокий
индекс геоэкономической неопределенности (результат 1)
|
|
γ
|
Чувствительность
порога к геоэкономической неопределенности
|
Страхование
санкционных рисков, защищенные контуры сделок
|
Высокий
индекс геоэкономической неопределенности
|
|
μ
|
Разрушающее
действие индекса геоэкономической неопределенности на институты
|
Устойчивость
расчетных каналов к внешнему давлению
|
Превентивно,
до шоков
|
|
φ
|
Результативность
институциональных усилий
|
Качество
госуправления, координация ведомств
|
Любой
|
|
λ
|
Эрозия
институтов
|
Регулярность
поддержания механизмов институтов, кадровая преемственность
|
Спокойные
периоды
|
|
δ₁
|
Чувствительность
выбытия к индексу геоэкономической неопределенности
|
Условия
выхода из инвестиционных проектов, защита действующих инвесторов
|
Немедленно
после шокового события в уровне геоэкономической неопределенности
|
|
ν, J
|
Интенсивность
и размер санкционных скачков
|
В целом вне
контроля принимающей стороны; объект мониторинга
|
-
|
Расширение модели,
используемое в аналитической части работы - двухсекторная версия с разделением
экономики на санкционно-чувствительный и защищенный секторы, различающиеся
параметрами γ и δ₁.
Расширение дает эндогенное объяснение наблюдаемого структурного сдвига китайских
исходящих ПИИ – из логистики, финансов и добывающей промышленности в сегменты
внутреннего спроса – без привлечения экзогенных предположений о смене
предпочтений инвестора: при росте индекса геоэкономической неопределенности  порог
принятия решения об инвестировании в чувствительном секторе растет быстрее, и
поток перераспределяется в защищенный сектор даже при неизменных доходностях.
Проверка этого следствия входит в эмпирическую программу как дополнительный
тест гипотезы о механизме воздействия санкций на привлечение ПИИ посредством
порога решения об инвестировании.
Важным в рамках этой работы является фиксирование ограничений модели. Предлагаемая модель агрегирована: она оперирует совокупным потоком и различает инвесторов по размеру и форме собственности, тогда как представленные в профильной литературе свидетельства об асимметрии поведения государственных и частных китайских инвесторов [41] указывают на значимость этой гетерогенности; частично ограничение снимается двухсекторным расширением и кейс-контуром. Инвестиционный пайплайн не наблюдаем напрямую и восстанавливается по проектным базам с известными смещениями. Функциональные формы (3)-(5) выбраны как простейшие, воспроизводящие качественные свойства; проверка робастности к альтернативным формам входит в программу верификации. Модель не претендует на точечный прогноз, поскольку ее назначение состоит в структурировании эмпирики (какие коэффициенты и в каких спецификациях отвечают каким механизмам) и в сценарном анализе, где значение имеют качественные различия траекторий, а не численные значения.
Стратегия верификации предлагаемой модели построена по принципу соответствия: каждому проверяемому свойству модели сопоставлен метод, наиболее пригодный именно для него, с явным указанием угроз валидности и способов их смягчения. Пять методов образуют систему; их результаты интерпретируются совместно.
Основу составляет динамическая панель стран и территорий мира – реципиентов китайских прямых иностранных инвестиций во временном периоде 2005-2025 гг. Зависимая переменная – поток китайских вложений в страну – реципиент по триангулированным данным; ключевые регрессоры – индикатор неопределенности для пары «Китай – реципиент», индекс сопряженности и их произведение; контроли – стандартный набор детерминант, установленный специализированной литературой о китайских исходящих ПИИ: масштаб и рост рынка, ресурсная обеспеченность, торговая связанность, участие в инициативе «Один пояс и один путь». [25; 36; 41]
Динамическая спецификация с лагом зависимой переменной обязательна – инвестиционные потоки инерционны, однако она же порождает известную экономическую проблему: оценку панели с лагом зависимости переменной и фиксированными эффектами смещения при коротких временных рядах. [40] Стандартное решение - обобщенный метод моментов: разностная версия использует лагированные уровни как инструменты для разностей, [22] система добавляет уравнения в уровнях с инструментами-разностями и предпочтительна при персистентных рядах, каковыми являются объемы накопленных ПИИ. [24] Применение метода дисциплинируется установленными правилами: поправка стандартных ошибок двухшаговой оценки, [45] контроль числа инструментов во избежание переобучения инструментальной матрицы, [42] тесты Хансена [33] на сверхидентифицирующие ограничения и тесты автокорреляции второго порядка; практическая реализация следует классической методике. [43] Гипотеза об амортизирующей функции институтов при привлечении ПИИ в условиях геоэкономической неопределенности считается поддержанной, если коэффициент при произведении индексов положителен и значим при отрицательном коэффициенте при неопределенности, устойчив к вариациям набора инструментов и контроля.
Существование
критического порога институциональной сопряженности проверяется пороговой
регрессией с эндогенно оцениваемым порогом: выборка разбивается по значению
индекса сопряженности, порог оценивается минимизацией суммы квадратов остатков,
его значимость – бустраповской процедурой (или бутстрэп, от англ. bootstrap),
т.е. вычислительным статистическим методом, который позволяет оценивать
свойства (дисперсию, доверительные интервалы, значимость) статистических
оценок, когда аналитические формулы сложны или неприменимы [29]). Ожидаемый
результат – значимое различие коэффициентов чувствительности потока к
сопряженности ниже и выше порога; оцененное пороговое значение интерпретируется
как эмпирический аналог и
используется при калибровке модели. Угроза валидности – малое число наблюдений
в окрестности порога; смягчение – интервальные оценки порога и проверки на предварительных
выборках.
Реакция потоков ПИИ на санкционные шоки (авторские гипотезы о механизме воздействия через порог решения и гистерезисе) оценивается методом локальных проекций: [32] для каждого горизонтального отклика оценивается отдельная регрессия прироста потока на событие шока, что дает функции импульсного отклика без наложения жесткой динамической структуры – существенное преимущество при коротких и структурно нестабильных рядах. События идентифицируются по санкционной базе [31] с классификацией по механизму воздействия; [17] асимметрия откликов на введение и смягчение ограничений служит прямым тестом гистерезиса, а сопоставление откликов акционерных потоков и неакционерных форм – тестом механизма порога. Гравитационная спецификация двусторонних потоков китайских ПИИ – рабочий инструмент структурного анализа международных потоков - оценивается в мультипликативной форме пуассоновской псевдомаксимизации правдоподобия (данный метод оценки модели заимствован из источника [44]), устойчивой к гетероскедастичности и нулевым потокам, [44] которых в двусторонних инвестиционных данных много. Здесь назначение спецификации – выявление структурных сдвигов тяготения китайских прямых иностранных инвестиций после 2014 и 2022 гг. на фоне контроля размера и состояния, то есть проверка того, что перестройка потоков является режимной, а не конъюнктурной. Наконец, эффект участия в инициативе «Один пояс и один путь» для траектории привлечения китайских ПИИ оценивается методом синтетического контроля (имеется в виду эконометрический подход для оценки эффекта какого‑либо воздействия (политики, программы, события) на отдельный объект (страну, регион, компанию), когда у нас есть данные за ряд периодов до и после воздействия [19]): для стран, присоединившихся к указанной инициативе, строится синтетический двойник из неприсоединившихся, и расхождение траекторий после присоединения интерпретируется как оценка эффекта; [19] применительно к задаче данной работы метод дает контрфактическую рамку («а что было бы, если бы воздействия не было бы») для вопроса, обсуждаемого в аналитической части, а именно, какова была бы траектория китайских ПИИ в Россию при ином институциональном оформлении сотрудничества.
Сводная карта верификации представлена в Таблице 3.
Таблица 3. Стратегия эмпирической верификации модели (составлено автором).
|
Метод эмпирической верификации модели
|
Проверяемое свойство /
гипотеза
|
Базовая спецификация
|
Главные угрозы
валидности
|
Смягчение
|
|
Системный
обобщенный метод моментов
[22]
|
Авторская гипотеза об амортизирующей
роли институциональной трансформации при геоэкономической неопределенности:
институциональная трансформация снижает эластичность потоков по
геоэкономической неопределенности, предельная отдача институциональных
улучшений растет с уровнем геоэкономической неопределенности; базовые
эластичности
|
Динамическая модель потоков с
взаимодействием U×Ω
|
Смещение
Никелла; слабые / избыточные инструменты [40]
|
Поправка
Виндермейера [45]; тесты Хасена [44]; контроль числа инструментов
|
|
Пороговая
регрессия
[34]
|
Авторская гипотеза о существовании
Ω_crit : существует критическое
значение институциональной сопряженности, ниже которого частичные улучшения
не дают прироста потоков
|
Разбиение
панели по индексу сопряженности
|
Малое
число наблюдений у порога
|
Бутстрап [29]; интервальные оценки;
предвыборки
|
|
Локальные
проекции [32]
|
Авторские гипотезы о механизме и
гистерезис: геоэкономическая неопределенность действует через порог решения,
а не через ожидаемую доходность; реакция потоков на рост и снижение
геоэкономической неопределенности асимметрична
|
Отклики
потока на санкционные события [31]
|
Эндогенность
датировки событий; совпадающие шоки
|
Узкие
окна; контроль сопутствущих событий
|
|
Гравитацион-ная
модель, пуассоновская оценка [21]
|
Режимный
сдвиг структуры потоков ПИИ
|
Двусторонние
потоки КНР - реципиенты
|
Пропуски
и нули в данных; ненаблюдаемая гетерогенность пар
|
Пуассоновская
форма; фиксированные эффекты пар и периодов
|
|
Синтетический
контроль [19]
|
Контрфакти-ческая
траектория при ином институциона-льном оформлении
|
Страны –
участницы инициативы «Один пояс и один путь» против синтетических двойников
|
Малое
число доноров; интерференция
|
Плацебо-тесты
по донорам и датам [26]; анализ чувствительности состава
|
Завершающий
элемент стратегии – это калибровка. Оцененные панельные эластичности, пороговое
значение и параметры откликов переводятся в значения параметров ( 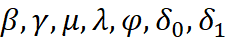 )
модели; параметры процесса неопределенности (
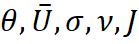 )
оцениваются по ряду авторского индикатора геоэкономической неопределенности с
выделением скачков. Откалиброванная модель воспроизводится имитационно, и
качество калибровки проверяется по критерию воспроизведения непараметризованных
фактов – тех характеристик данных, которые не использовались при подборе
параметров: глубины «замирания» пайнплайна после 2022 г., композиционного
сдвига в двухсекторной версии, соотношения скоростей падения и восстановления
потока. Откалиброванная модель далее выступает базисом в сценарной части
работы, как инструмент построения траекторий.
Поясним также, что с методологических позиций целесообразно зафиксировать запасную стратегию, если триангуляция не обеспечит приемлемой полноты российского сегмента данных, ограниченного к публикации после 2022 г. В этом случае центр тяжести эконометрической программы смещается на панель третьих стран – реципиентов китайских ПИИ, где данные полностью доступны и вариация неопределенности и сопряженности достаточна для идентификации всех параметров, тогда как Россия может анализироваться как углубленный кейс с калибровкой модели по проектным данным для качественной проверки механизмов. Такое решение сохраняет доказательную силу конструкции: параметры механизма оцениваются там, где есть данные и их приложение к российской паре опирается на структурное подобие механизма, обоснованное ранее. Выбор между основной и запасной стратегиями фиксируется по результатам аудита полноты массива и непосредственно оговаривается в аналитической части.
Заключение
Предлагаемая динамическая модель привлечения китайских ПИИ в Россию допускает пять аналитических результатов.
Результат 1 – институты как амортизатор неопределенности: смешанная производная ∂2I/∂Ω∂U > 0, то есть предельная отдача сопряженности растет с уровнем неопределенности. Это опровергает распространенный аргумент о бессмысленности институциональных реформ под санкциями: чем выше давление, тем больший прирост потока дает единица институциональных усилий.
Результат 2 – множественность равновесий и институциональная ловушка: при S-образной функции отклика система (2), (6) имеет два устойчивых стационарных состояния – нижнее Klow (институциональная ловушка) и верхнее Khigh, разделенные неустойчивым порогом Ωcrit. Одна и та же пара стран при одних и тех же внешних условиях может устойчиво находиться в двух качественно разных режимах и слабая средняя корреляция институциональных реформ с притоком инвестиций, многократно фиксируемая в литературе, объединяется усреднением по положениям относительно порога. Вклад предлагаемой модели состоит в привязке концепции институциональной ловушки к измеримой величине Ωcrit, что подтверждает авторскую гипотезу о том, что существует критическое значение институциональной сопряженности, ниже которого частичные улучшения не дают прироста потоков. В свою очередь это дает нам целевой ориентир для институциональной политики по привлечению ПИИ.
Результат 3 – минимальная критическая интенсивность политики: при G < Gmin = (λΩcrit + μU)/φ институциональные усилия полностью поглощаются эрозией и давлением среды, и система остается в нижнем режиме независимо от продолжительности усилий. Инкрементальная политика ниже критической интенсивности не накапливается в переход, что обосновывает институциональный скачок как единственный результативный тип трансформации при высокой геоэкономической неопределенности; поскольку Gmin растет с U, промедление в условиях растущего давления удорожает переход между состояниями с различной институциональной средой для притока ПИИ.
Результат 4 – гистерезис: после санкционного шока возврат индикатора геоэкономической неопределенности U к предшоковому уровню не возвращает систему на прежнюю траекторию по трем одновременно действующим причинам – сокращению объема накопленных ПИИ через возросшую деинвестицию, истощению инвестиционного портфеля и превышению порога повторного входа над порогом первичного входа. Выигрыш от предотвращения падения индекса институциональной сопряженности Ω многократно превышает выигрыш от последующего восстановления того же уровня.
Результат 5 – карта параметров политики: каждый параметр модели интерпретируется как самостоятельный объект институциональной политики с различной отдачей в разных режимах (β и γ – при высокой неопределенности, μ – превентивно, λ – в спокойные периоды, δ1 – немедленно после шока; параметры ν и J находятся вне контроля принимающей стороны). Двухсекторное расширение модели эндогенно объясняет наблюдаемый сдвиг китайских ПИИ из санкционно чувствительных секторов в сегменты внутреннего спроса без предложений о смене предпочтений инвестора.
Стратегия эмпирической верификации построена по принципу соответствия каждого проверяемого свойства наиболее пригодному методу: системный обобщенный метод моментов на динамической панели стран – реципиентов китайских ПИИ за 2005-2025 гг. (авторская гипотеза о том, что институциональная трансформация снижает эластичность потоков по геоэкономической неопределенности; предельная отдача институциональных улучшений растет с уровнем геоэкономической неопределенности), пороговая регрессия с бутстрап-оценкой значимости порога (авторская гипотеза о том, что существует критическое значение институциональной сопряженности, ниже которого частичные улучшения не дают прироста потоков), локальные проекции откликов потока на санкционные события с асимметричными спецификациями (авторские гипотезы о том, что геоэкономическая неопределенность действует через порог решения, а не через ожидаемую доходность, и о том, что реакция потоков на рост и снижение геоэкономической неопределенности асимметрична), гравитационная модель с пуассоновской оценкой (режимный сдвиг структуры потоков), синтетический контроль (контрфактическая траектория). Завершающим элементом является калибровка параметров модели и проверка ее качества по воспроизведению непараметризованных фактов; предусмотрен запасной контур на случай недостаточной полноты российского сегмента данных.
Страница обновлена: 16.11.2026 в 16:27:13
Institutsionalnaya transformatsiya kitayskikh pryamyh inostrannyh investitsiy v Rossii: dinamicheskaya model v usloviyakh geoekonomicheskoy neopredelennosti
Bolaev A.V.Journal paper
Russian Journal of Innovation Economics
Volume 16, Number 4 (October-December 2026)