Инвестиционный спрос и структурные изменения в российской экономике
Дворецкая А.Е.1 
1 Российская академия народного хозяйства и государственной службы при Президенте Российской Федерации (РАНХиГС), Москва, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 11 (Ноябрь 2026)
Введение
Темпы и качество устойчивого экономического роста, объемы выпуска как важнейшие макроэкономические параметры зависят от инвестиционного спроса – ключевого компонента совокупного спроса. Инвестиционный спрос является наиболее продуктивным в силу имманентно присущей ему капиталотворческой способности продуцировать ценность в долгосрочном периоде. Происходит сдвиг кривой производственных возможностей (PPF, Production Possibilities Frontier) вправо, что означает увеличение производства на базе эффективного использованиятехнологий и ресурсов.
В числе важнейших факторов инвестиционного спроса выделим доминирующий в современном мире фактор технологического перелома. Квантовые вычисления, искусственный интеллект, большие данные и прочие передовые сквозные технологические решения содействуют росту совокупной факторной производительности, ускоряют продвижение по цепочке создания добавленной стоимости. [1]
Инвестиционный спрос, питаемый новыми технологическими решениями, ведет к росту производительности труда, а это, в свою очередь, способствует повышению уровня жизни населения. Экономический эффект инвестиционного спроса является долгосрочным и мультипликативным, описываемым инвестиционным мультипликатором Кейнса, показывающим детерминированную корреляцию роста национального дохода / ВВП с изменением объема инвестиций.
Инвестиционный спрос в большей степени продуцирует рост потенциала экономики, нежели потребительский; он является «топливом» для долгосрочного устойчивого роста. Потребительский же спрос поддерживает использование текущих мощностей; он более краткосрочен в силу более быстрого потребления домохозяйствами товаров и услуг. Нейтральным является и воздействие инвестиционного спроса на инфляцию, в отличие от отрицательного влияния всплесков потребительского спроса на цены.
Тем не менее потребительский и инвестиционный спрос не следует противопоставлять. Активизация потребительского спроса способна вывести экономику из краткосрочного провала. Для выстраивания же долгосрочной стратегии необходимо сформировать и реализовать инвестиционные приоритеты в рамках адекватной структурной государственной политики.
Масштабы и динамика инвестиционного спроса в РФ
Инвестиционный ландшафт российской экономики меняется в соответствии с теорией циклов. Цикличность, будучи имманентно присущей экономическому развитию, является инструментом доказательного объяснения динамики роста ВВП, совокупного спроса, инвестиционной активности и других макроэкономических переменных. На длинных интервалах (40–60 лет) эти изменения, согласно теории циклов Кондратьева и теории экономического развития Й. Шумпетера, обусловлены уровнем технологического развития [3] и созидательными инновациями [24]. Однако на краткосрочных интервалах в рамках длинных циклов на динамику инвестиционного спроса, структурных, технологических, региональных и прочих изменений влияет множество внутренних и внешних шоков, обусловленных экономическими, демографическими, геополитическими и иными причинами. Зачастую их действие искажает и как будто противоречит теории цикличности; иногда даже сами циклические колебания порождаются стихийными случайными импульсами, что доказывал Е. Слуцкий [4]. Однако на деле противоречия нет; флуктуации не меняют общих долгосрочных трендов, имеющих объективный характер,
Рассмотрим с этих позиций инвестиционную активность. В последние годы в структуре совокупного спроса в РФ превалирует и растет, хотя и с замедлением, доля конечного потребления. Его доля выросла с 68,7% в 2024 г. до 71,0% в 2025 г. на базе роста располагаемых доходов населения. Соответственно, доля валового накопления, в котором абсолютно преобладают инвестиции в основной капитал, снизилась и составляет 26,4%. . Положительный вклад конечного потребления домохозяйств и государства в размере 2% был полностью нивелирован отрицательным вкладом чистого экспорта и валового накопления на 1%. В итоге рост ВВП составил всего 1%.
На долгосрочном тренде стагнации нормы накопления аналитический интерес вызывает период резкой флуктуации: рост номинальных объемов инвестиций (в 2021–2025 гг. они выросли на 50%) сменился ощутимым падением темпов их роста , что показано на рис. 1.
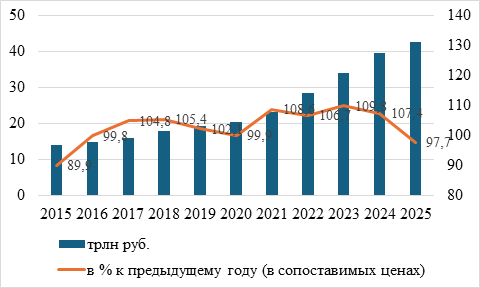
Рис. 1. Динамика инвестиций в основной капитал
Источник: построено по данным Росстата [5]
Как видно, именно 2025 год стал годом перелома тенденции роста: инвестиции в реальном выражении сократились за пять лет впервые – на 2,3%, а в 1 полугодии 2026 г. инвестиции снизились на 9,9% в годовом исчислении; упал и уровень инвестиционной активности, что видно на рис. 2.
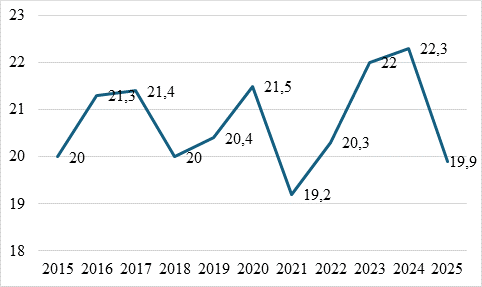
Рис. 2. Отношение инвестиций в основной капитал к ВВП, %
Источник: построено по данным Росстата [5]
Следует отметить сложившиеся региональные различия в уровне инвестиционной активности, показанные на рис. 3. В четырех из восьми федеральных округов склонность к инвестированию оказалась выше среднероссийского уровня на 20%, в т. ч. в Дальневосточном регионе почти в полтора раза. Одновременно активность в четырех регионах оказалась на 11% ниже средней, в т. ч. в Северо-западном – на 25%. Разрыв между лидером и аутсайдером оказался двукратным. Это формирует технологический разрыв между регионами, усугубляющий экономическую асимметрию.
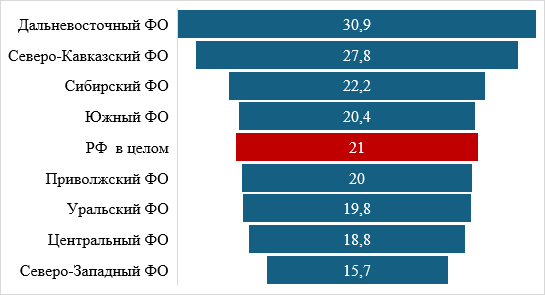
Рис. 3. Доля инвестиций в валовом региональном продукте в среднем за 2021–2024 гг.* , %
*Данные за 2025 г. недоступны
Источник: построено по данным Росстата [5]
Такое распределение детерминировано объективными различиями в уровне ВРП. В работе И. В Гуленкова «Оценка региональной экономической активности в России» на основе расчета прокси-ВРП эконометрически подтвержден более сильный спад ВРП в 2022 г. в крупных развитых регионах [6, с. 113]. Вместе с тем наблюдается конвергенция регионов с участием господдержки в рамках политики выравнивания технологического уровня регионов. Это выявлено, к примеру, в исследовании А. Г. Атаевой и А. Ю. Климентьевой [7, с. 136]. Таким образом реализуется общенациональная политика регионального выравнивания, которую, тем не менее, не следует смешивать с уравниванием, на недопустимость и принципиальную невозможность которого указано в статье А. Н. Швецова [8]. В 2026 г. фактор региональной асимметрии продолжает действовать: темпы роста инвестиций имеют значительный разброс по территориям (см. рис. 4)
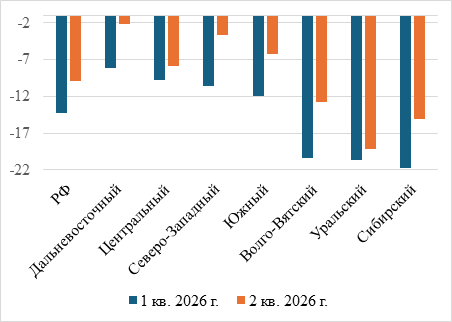
Рис. 4. Темпы роста инвестиций в основной капитал по регионам, %
Источник: Построено по данным Банка России [9].
Так, наиболее быстро падали инвестиции в Волго-Вятском, Уральском и Сибирском округах, в среднем в полтора раза превышая среднероссийское замедление. В Центральном и Дальневосточном округах темпы падения, напротив, были ниже средних.
В течение 2026 г. тенденция снижения инвестиционной активности в РФ продолжилась. Это связано, с одной стороны, с завершением крупных проектов прошлых лет. Однако в ряде регионов приостанавливаются новые инвестпроекты не только в традиционных отраслях, но и в области технологического суверенитета, новых цифровых решений, внедрения ИИ, роботизации и пр. По данным ИНП РАН 65% предприятий в ближайшие 1–2 года либо не будут начинать инвестпроекты, либо находятся в ситуации неопределенности [10].
Неустойчивость инвестиционного спроса отражается в уровне бизнес-климата, замеряемого, в частности, Банком России на базе регулярного опроса предприятий сектора реальной экономике. Структурный ранжированный срез представлений бизнеса о препятствиях к инвестиционной активности в 3 кв. 2026 г. представлен на рис. 5.
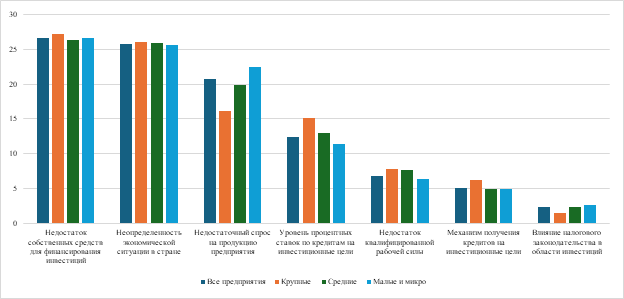
Рис. 5. Ограничения инвестиционной активности, в % от числа ответивших
Источник: данные Банка России [9].
Отметим практически одинаково распространённое доминирование финансового фактора и макроэкономической неопределенности во всех группах предприятий. Серьезным препятствием является и ослабление спроса (около 21% опрошенных компаний). В большей степени это заботит малые и микропредприятия (22,4%) [9, с 40]. Тем не менее инвестиционный цикл не может полностью «замереть». В любые времена частный бизнес в целях развития ощущает объективную потребность в инвестициях, в каждом конкретном случае ранжируя цели инвестирования в соответствии с фазой жизненного цикла, тактическими и стратегическими устремлениями и пр.
При широкой палитре мотивов инвестирования важным является акцент на улучшении воспроизводственной структуры инвестиций. Между тем доля модернизации и реконструкции имеет нисходящий тренд (см. рис.6). Внутри модернизационных инвестиций, в свою очередь, важна опора на технологическую часть – машины и оборудование (наиболее продуктивный компонент инвестиционных товаров). Между тем в шести годах из периода 2015–2025 гг. статистически зафиксировано их снижение, что тормозит технологизацию экономики. На это обращают внимание многие исследователи. О.И. Донцова и В.Н. Засько в статье «Факторное моделирование и прогнозная оценка инновационной активности обрабатывающей промышленности» [11] выделили ключевые факторы активизации инноваций в обрабатывающей промышленности.
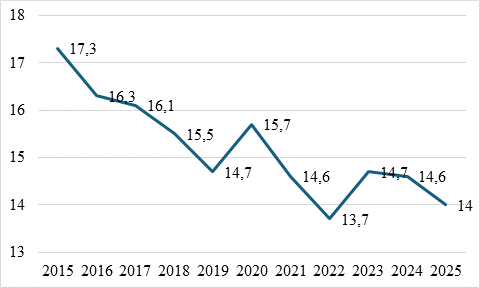
Рис. 6. Доля инвестиций, направленных на реконструкцию и модернизацию, в общем объеме инвестиций в основной капитал (в процентах)
Источник: построено по данным Росстата [5].
Проведенный анализ приводит нас к выводу о снижении значимости инвестиционного компонента в структуре совокупного спроса. На этом фоне активный рост в 2022–2025 гг. объемов инвестиций следует рассматривать как серьезную флуктуацию. Номинальный рост инвестиций сочетался с их неустойчивой траекторией по отраслям, с региональными дисбалансами, ухудшением воспроизводственной структуры, снижением инвестиционных ожиданий. Это привело к затуханию инвестиционной активности с начала 2026 года.
Следует также отметить уменьшение роли инвестиций как капиталотворческой силы. В условиях сосредоточения значительной части инвестиций в ОПК с высокой нормой амортизации и утилизации капитала инвестиционный мультипликатор практически не действует, накопления и роста производственного потенциала не происходит. Иными словами, качество инвестиций, а следом и качество экономического роста падают.
Структурные изменения в российской экономике
как фактор инвестиционного спроса
Причины наступившей в инвестиционном цикле паузы в 2026 г. многообразны. Частично это происходит в связи с эффектом высокой накопленной базы 2021–2025 гг., когда уровень инвестиций был нестандартно высоким для России. Однако и рост инвестиций, и последующий нисходящий тренд прежде всего связаны со структурными изменениями в российской экономике. Точнее будет сказать, что охлаждение инвестиционного цикла и само по себе является одним из структурных изменений, в совокупности сформировавших современный макроэкономический фон. Особенностью российской экономики является изменение ее структуры не в связи с технологическими изменениями, как в большинстве развитых стран, а вследствие накопленных проблем и влияния внешних факторов (геополитические события, внешние ограничения, санкции и пр.) Выделим важнейшие структурные изменения.
Изменение структуры выпуска
В 2022–2026 гг. выпуск формировался под влиянием ухудшения внешнеэкономической конъюнктуры, санкций, ограничений на импорт оборудования и технологий, блокировки платежных и кредитных каналов связи с бывшими ведущими партнерами. Следствием стали удорожание внутреннего выпуска, снижение экспорта и импорта (соответственно с 20% до 18% и с 21 до 15% ВВП), активизация импортозамещения, географическая переориентация внешней торговли.
Ядром отраслевых структурных сдвигов стала обрабатывающая промышленность. Рост выпуска почти на 20% привел к росту доли обрабатывающего сектора в ВВП до 14% в 2026 г. Обработка росла в ответ на рост государственного спроса, превысившего 40% ВВП. Фактическим драйвером роста выпуска и инвестиций стал ОПК, движимый бюджетным шоковым импульсом, перенаправляющим в этот сектор финансовые ресурсы. В полтора раза вырос выпуск инвестиционных товаров, включая транспортные средства, металлоизделия. Одновременно из-за внешних ограничений упала активность в экспортоориентированных сегментах.
На рис. 7 видно изменение отраслевой структуры ВВП в постоянных ценах, подтверждающее эту тенденцию.
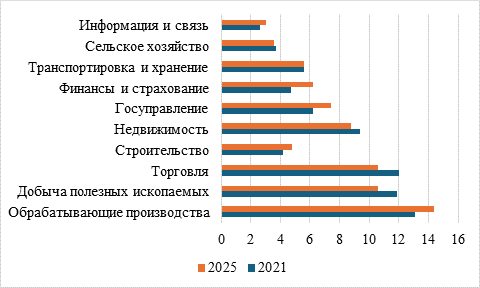
Рис. 7. Отраслевая структура ВВП, %
Источник: построено по данным Росстата [5].
Встает вопрос: можно ли считать диверсификацией российской экономики отраслевой сдвиг в виде снижения доли экспортоориентированных отраслей, частично скомпенсированного ростом импортозамещения? Мы считаем, это не совсем так. В процессах диверсификации преобладает целеполагание в виде снижения рисков и повышения финансовой устойчивости. Это сознательное конструирование разнообразия в производстве, переработке, логистике и прочих сферах. В российской же экономике изменение отраслевой структуры выпуска было спонтанным, адаптивным; будучи обусловлено сложной геополитической обстановкой, оно не содержит сознательного усиления рассредоточения ресурсов по разным направлениям как ключевого признака диверсификации. Это, скорее, фиксация новых внешних условий и способ адаптации к ним экономики. Очевидно, что в иной, нерыночной среде адаптация была бы гораздо более сложной и менее эффективной.
Прогнозный рост выпуска должен, безусловно, учитывать возможные варианты будущей структуры экономики. Минэкономразвития в базовом прогнозе оценивает рост ВВП с 0,6% в 2026 г. до 2,4% в 2029 г. [12, с. 11]. Исследовательская группа Банка России представляет прогноз потенциального выпуска [2] на уровне 1,5–2,0% в среднесрочный период, однако в пессимистическом варианте технологического отставания, что не исключено, темпы снижаются до 0,5–1%, т. е. закрепляют стагнацию [13, с. 4].
Изменение загрузки мощностей
Следующее структурное изменение касается динамики загрузки производственных мощностей. В 2022 г. загрузка достигала 78% и явилась следствием резкой адаптационной перестройки. В 2023–2024 г. наблюдался пик загрузки (до 81%) как индикатор перегрева экономики на фоне роста инвестиций в ОПК и дефицита трудовых ресурсов. В 2025 г. интенсивность использования мощностей вернулась на уровень 2022 г. вследствие роста основных фондов, активизации процессов модернизации, автоматизации и роботизации производства в ответ на нехватку кадров. Высокая загрузка сохранилась в обрабатывающих отраслях (машиностроение с гособоронзаказом, металлургия, химия); в добывающих же отраслях она упала вследствие снижения спроса на экспорт их продукции.
В 2026 г. загрузка, детерминированная ростом предшествующих инвестиций, упала до 76%. Это произошло преимущественно в первичных отраслях и объясняется сокращением спроса со стороны отраслей второго передела, в частности нефтепереработки, ввиду сужения ее экспортных возможностей. Напротив, в строительстве, производстве товаров, агропроме наблюдался рост загрузки мощностей. В целом динамика загрузки мощностей обусловлена динамикой инвестиционного спроса.
Изменение ситуации на рынке труда
Третье структурное изменение касается трансформации рынка труда, на котором в 2022–2025 гг. усилился дефицит и значительно снизилась безработица. Ее нынешний уровень зафиксирован на исторически минимальном уровне 2,2%. Это ниже, чем в странах БРИКС (в среднем 4,8% без России и за исключением особого случая ЮАР) и ниже уровня развитых стран (в США 4,2%, в зоне евро 6,4%). Нисходящая динамика уровня безработицы является индикатором серьезных структурных сдвигов. По данным конъюнктурных опросов ИНП РАН 42,9% респондентов в конце 2025 г. отмечали нехватку трудовых ресурсов.
Устойчивый спрос на рабочую силу повлек за собой рост численности занятых, особенно в обрабатывающей промышленности, строительстве, сфере информации и связи, где он составил более 1,5 млн человек (11,2%). Внутри сфер-реципиентов быстрее всего росла численность занятых в производстве инвестиционных и промежуточных товаров (производство компьютеров и электроники, электрооборудования, готовых металлических изделий)
Под воздействием институциональных факторов, изменения технологий, отсутствия спроса на имеющиеся квалификации сформировалась структурная безработица. Ее уровень составляет 23,2% к численности экономически активного населения с разбросом по регионам от 0,5–1% в Уральском и Южном ФО до 34–38% в Центральном и Северо-Кавказском ФО, что показано в статье, посвященной структурной несбалансированности на региональных рынках труда [14].
В целом ситуация на рынке труда, бесспорно, остается очагом макроэкономической напряженности. Безработица остается на минимуме, темп роста заработной платы опережает темпы роста производительности труда и транслируется в издержки бизнеса и в конечные цены. Таким образом, ситуация с занятостью является проинфляционным фактором. Тем не менее есть признаки нормализации: при сохранении дефицита кадров в оптовой торговле, сельском хозяйстве, сфере услуг, строительстве постепенно замедляются темпы роста заработной платы в обрабатывающей промышленности и в добыче полезных ископаемых.
Как же ситуация на рынке труда повлияла на инвестиционный спрос (по законам макроэкономики верно и обратное влияние)? При низкой безработице и дефиците кадров бизнес мотивирован не расширять производство, а повышать производительность труда, внедрять автоматизацию, т. е. улучшать воспроизводственную структуру инвестиций. С другой стороны, низкая безработица повышает уровень доходов и снижает норму прибыли, что демотивирует бизнес к новым инвестициям.
Обратное же влияние инвестиций на рынок труда состоит в том, что они способствуют созданию новых рабочих мест, что увеличивает занятость в долгосрочном плане, а в краткосрочном – снижает уровень безработицы. Это и произошло в секторе ОПК, куда пошел большой поток государственных инвестиций. Качественное изменение инвестиций (современные технологии, ИИ) положительно влияет на рост квалификации, но, с другой стороны, приводит к росту структурной безработицы. Это также происходит в России.
Структурные изменения
и совокупная факторная производительность
Следует отметить неразрывную связь описанных структурных изменений с уровнем и динамикой совокупной факторной производительности (СФП) как главного двигателя экономического роста и роста богатства нации, показателя уровня технологического прогресса и эффективности. Рост СФП означает рост совокупного дохода от труда и капитала без увеличения использования этих факторов производства. По исследованию Роберта Солоу именно рост СФП является источником роста уровня жизни [23]. Это подтверждается статистикой: страны с самыми высокими показателями СФП (Норвегия, США, Швейцария) одновременно являются и странами с самым высоким уровнем жизни населения.
В РФ актуальный материал ретроспективного анализа СФП представлен группой авторов в монографии [15]. По оценкам исследователей в 2000–2021 гг. на долю вклада совокупной производительности приходилось в среднем 38,6% потенциального мирового экономического роста [16, с.10]. Однако с середины 2000-х годов наблюдается снижение темпов роста СФП. Это обусловлено замедлением обмена результатами в области технологий, проблемами в их коммерциализации, снижением интенсивности межотраслевого и межстранового перераспределения факторов производства. Кроме того, по исследованию группы авторов [17] понижательный тренд СФП объясняется нерациональным распределением ресурсов, в свою очередь детерминированным замедленным выбытием с рынка компаний с низкой производительностью, межстрановыми различиями в стоимости и возрасте активов, структуре капитала и пр.
В России, как видно на рис. 8, с начала 2000-х годов СФП неустойчиво стагнировала вблизи низких положительных значений, отставая в отдельные периоды не только от развитых стран, но и от развивающихся.
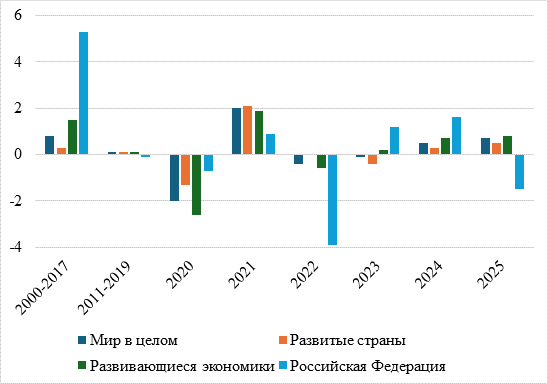
Рис.8. Динамика совокупной факторной производительности, %
Источник: составлено по данным [25, p.19]
В 2025 г. уровень СФП по опубликованным данным [13, с.18] составил менее 60% от медианного значения стран-лидеров и был неустойчивым. СФП в 2022–2025 гг. увеличивалась, но это было ситуативное повышение, не основанное на структурных улучшениях. Затруднение доступа к зарубежным технологиям и оборудованию, ограничения на экспорт, логистические сбои ухудшают материальный облик выпуска и общую эффективность экономики. Гражданские отрасли, из которых происходил переток ресурсов всех видов в ОПК, оказались в ситуации неустойчивости и неопределенности.
До 2025 г. адаптационный характер значительной части предыдущих инвестиций (поддержание выпуска, выстраивание новых логистических цепочек, смена поставщиков и пр.) позволял поддерживать минимальный уровень производства, но не генерировал рост производительности труда. По нашим расчетам на основе данных Росстата за 2015–2025 гг. ее средний темп роста составил 1,4%, тогда как до кризиса 2008 г. он составлял 7%. По правительственному Плану структурных изменений в российской экономике рост производительности труда будет последовательно повышаться вплоть до 120,7% в 2030 г. [18, с. 9] и составит в среднем 15,1% в год на отрезке 2024–2030 гг., т. е. планируется удвоение средних темпов роста. Объяснения и обоснования желаемой динамике в плане нет. В прогнозе Минэкономразвития до 2029 г. производительность труда в качестве ключевых параметров не только не таргетируется, но и не упоминается вообще. Между тем это один из ключевых факторов экономического роста.
В статье Е. В. Бессоновой, С. М. Мякишевой, С. В. Новикова анализируется динамика накопленных средних темпов роста СФП и производительности труда за 2018–2024 гг. по отраслям и группам предприятий с констатацией их тесной связи, нисходящего тренда и лучшей адаптации крупных и средних предприятий к санкционным шокам [19, с.122].
Описанные структурные изменения в производстве, в сфере загрузки мощностей, на рынке труда и в области совокупной факторной производительности серьезно повлияли на инвестиционный фон и одновременно явились следствием инвестиционной активности прежних периодов. Это пример взаимозависимости и взаимовлияния макроэкономических переменных. Одновременно и сам инвестиционный спрос формируется в тесной связи с другими компонентами совокупного спроса: государственным, потребительским и внешним. На рис.9 представлена эта взаимосвязь.
Перспективы инвестиционного спроса
в парадигме структурной политики
В аналитическом докладе «Структурные изменения в российской экономике и структурная политика» на основе переосмысления определения зарубежных авторов [22] и [26] дано лучшее, на наш взгляд, определение структурной политики как «…совокупности действий государства, направленных на улучшение бизнес-среды и (или) структуры экономической активности в секторах и (или) технологических областях, которые обеспечат лучшие перспективы для экономического роста и общественного блага по сравнению с отсутствием вмешательства государства [20, с.118].
В России с 2022 г. структурная политика, будучи детерминированной рядом крупных, в ряде случаев неожиданных шоков и вызовов, превратилась в набор адаптивных, реагирующих, ситуативных мер, объясняющих, а не сознательно конструирующих нужную экономическую реальность. По сути, используется принципы ситуативности Ad hoc и Ex post., которым должен быть противопоставлен принцип Ex ante – сознательное системное, стратегическое, последовательное конструирование модификации структуры экономики на базе стимулирования инвестиционного спроса.

Рис.9. Взаимосвязь детерминант инвестиционного спроса
Источник: составлено автором
В нашем представлении переход от адаптационно-стабилизационного периода к активной переориентации на устойчивый, технологически обусловленный рост включает следующие структурные меры:
1. Реаллокация имеющихся ресурсов предполагает генерирование дополнительных источников экономического роста в новых, более продуктивных и технологически прогрессивных точках.
1. Мотивирование и стимулирование должно касаться не только секторов, отраслей и сфер реальной экономики, но и научно-исследовательского сегмента, ориентированного на радикальные технологические трансформации
2. Система государственного регулирования должна содержать как институциональные, так и финансово-экономические меры в контексте синхронизации действий МЭР, Банка России, Министерства финансов.
В силу инерционности экономики лишь в 2027 г. тренд снижения темпов инвестиций сменится на их рост (рис. 10), в результате чего доля валового накопления вырастет в 2029 г. до 23,4%
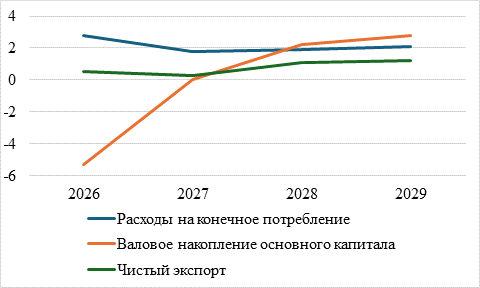
Рис. 10. Динамика компонентов совокупного спроса, % роста
Источник: построено по данным Министерства экономического развития [12, с.22]
В Едином плане по достижению национальных целей развития Российской Федерации до 2030 года и на перспективу до 2036 года [21] рост инвестиций объявлен элементом одной из национальных целей. Индикатором ее достижения является единственный показатель: рост объема инвестиций к 2030 г. на 60% в сравнении с 2020 г. [21, с 148]. При этом средний рост значительно варьирует, обозначая желаемые отраслевые сдвиги, не всегда, на наш взгляд, позитивные. Так, на 115% вырастут инвестиции в обрабатывающей промышленности, на 90% в строительстве, на 95% – в научно-исследовательском комплексе. В то же время инвестиции в сельском хозяйстве вырастут лишь на 20%, в образовании на 40%, в здравоохранении на 10% [21, сс. 150–153], что указывает на явную недообеспеченность ресурсами роста этих сфер.
Структурные изменения предполагают модификацию приоритетов в инвестиционной политике. В последние пять лет основными реципиентами инвестиций были инициаторы масштабных инфраструктурных экспортоориентированных проектов в металлургии, нефте-и газодобыче, химической промышленности, т. е. в традиционно стержневых отраслях. В новом же инвестиционном цикле обозначились новые приоритеты – софинансирование с государством проектов технологического суверенитета, финансирование национальной инфраструктуры (промышленной, транспортной, энергетической). В реальности эти новые приоритеты уже реализуются. Начаты новые логистические, металлургические проекты, проекты по добыче полезных ископаемых: комплексный проект компании «Норникель» по роботизации на руднике «Скалистый» (Таймыр), транспортно-логистические и складские каркасы, промышленно-логистические хабы в Новосибирской, Иркутской и Кемеровской областях, в Омске, в Красноярском крае, в Мурманской области и пр. В целом современная инвестиционная активность сдвигается в восточные регионы страны.
Повышенные шансы на успешное осуществление имеют проекты с господдержкой: крупные преференциальные проекты ГЧП, специальные инвестиционные контракты (СПИК), проекты на кластерной инвестиционной платформе, проекты из портфелей Фонда развития промышленности, Фабрики проектного финансирования ВЭБ (далее – ФРП и ФПФ). [3]
Декларируется безусловная господдержка инвестиционной активности малого и среднего бизнеса (МСБ). Для Дальнего Востока и Арктики с 2027 г. предусмотрен пониженный порог входа МСБ в единую территорию опережающего развития (10 млн руб. вместо общих 100 млн руб.). Однако это скорее исключение; у предприятий малого бизнеса индикатор бизнес-климата находится на более низком уровне, что подтверждается, в частности упомянутыми выше замерами Банка России.
Мы предлагаем сгруппировать меры по поддержке инвестиционной активности по двум направлениям: институционально-структурные и функционально-экономические.
Институционально-структурные меры
В контексте структурной политики предлагаем следующие меры.
Целесообразно расширить систему критериев достижимости цели роста инвестиций на макроуровне. В дополнение к маркеру роста доли инвестиций в ВВП предлагаем использовать следующие показатели:
· фундаментальные макропоказатели: объём валовых накоплений в части затрат на инвестиции в основной капитал с распределением по структурным компонентам (недвижимость, оборудование, инфраструктура, НИОКР);
· оперативные прокси-индикаторы: заказы на капитальные товары, инвестиции в строительный сектор с распределением по частным и государственным заказам;
· индикаторы инвестиционных настроений, или опережающие индексы: индексы менеджеров по закупкам, индексы делового/инвестиционного бизнес-климата;
Необходимо развивать сервис «Инвестиционная карта России» как мотивационный инструмент для инвестора с оперативным представлением на нем новых инвестплощадок, техно- и индустриальных парков, преференциальных территорий.
При реализации механизма соглашения о защите и поощрении капиталовложений (СЗПК) предлагается включить возмещение затрат на инфраструктуру по крупным проектам в число приоритетных, обязательных, не секвестрируемых субсидий из бюджетов соответствующих уровней.
В ряду специальных инвестиционных контрактов, курируемых ФРП, приоритеты следует отдавать проектам СПИК 2.0, ориентированным на внедрение или разработку и внедрение современных технологий, сделав информацию о заключенных контрактах публичной.
Функционально-экономические (финансовые и налоговые) меры
Монетарным властям следует вменить установление системно значимым банкам и опорным банкам регионов минимальные объемы финансирования и кредитования этими банками инвестиционных проектов на кластерной инвестиционной платформе, по промышленной ипотеке, специальных инвестиционных контрактов (СПИК). При рефинансировании банков Банку России целесообразно расширить практику субсидирования процентных ставок по таким кредитам и рекомендовать банкам-кредиторам либерализовать требования к залоговому и гарантийному обеспечению.
В рамках таксономии проектов технологического суверенитета и структурной адаптации экономики [4] предлагается расширить специализированные механизмы льготного рефинансирования Банком России банковских кредитов на реализацию проектов технологического суверенитета. В регионах, получивших подтверждение соответствия региональному инвестиционному стандарту, территориальным управлениям Банка России предлагается рефинансировать банки под такие проекты на льготных условиях. Это позволит банкам далее финансировать возмещение части затрат участников проектов на инфраструктуру, дополнительно подкрепив процесс поручительствами ВЭБ.РФ в рамках ФПФ.
Банку России в рамках макропруденциального регулирования рекомендуется произвести корректировку кредитного риска при расчетах достаточности капитала банка по кредитам в рамках финансирования проектов технологического суверенитета и структурной адаптации экономики.
Целесообразно повышение ответственности финансовых властей в виде расширения бюджетного спонсирования проектов на приоритетных территориях (Дальний Восток, арктическая зона) и в регионах, успешно внедривших региональный инвестиционный стандарт. [5] Источником послужат региональные бюджеты или льготные инфраструктурные кредиты из федерального бюджета.
В числе налоговых мер следует продолжать традиционные налоговые, амортизационные и страховые льготы для IT-сектора и НИОКР, поддержку ОЭЗ, ТОР, СЭЗ [6]и иных преференциальных налоговых режимов. Федеральный и региональный инвестиционный налоговый вычеты целесообразно использовать не только по проектам технологического суверенитета, но и на территориях, соответствующих региональному инвестиционному стандарту. Для проектов СПИК.2 стратегического характера в исключительных случаях следует допускать суммирование налоговых льгот по СПИК с льготами статуса резидента ОЭЗ/ТОР.
Заключение
Место инвестиционного спроса в ряду компонентов совокупного спроса обусловлено его более высокой продуктивностью и капиталотворческой способностью в качестве фактора устойчивого роста. Более активная в последние годы динамика потребительского спроса и спроса сектора государственного управления замедляет инвестиционную активность, не способствуя устойчивому росту.
В инвестиционном цикле российской экономике в 2021–2025 гг. зафиксирован быстрый рост инвестиций вследствие сильнейших структурных сдвигов в экономике в области совокупного выпуска, занятости и загрузки мощностей. Однако эти структурные изменения явились не проявлениями объективных циклических колебаний или следствием целенаправленной государственной структурной политики, а результатом адаптации экономики к геополитическим событиям, сильно изменившим отраслевые, региональные, социальные, технологические макропропорции.
Консервация низкой совокупной факторной производительности в совокупности с адаптационными структурными сдвигами не позволяют экономике добиться устойчивых темпов роста в среднесрочной перспективе. Тем не менее структурная политика должна учитывать потенциальную возможность позитивных изменений, представленных в статье в виде институциональных, экономических и иных регулирующих инициатив правительства, финансовых и монетарных властей
[1] По оценкам МВФ «…в 2026 г. глобальные инвестиции частного сектора в искусственный интеллект в мировом масштабе могут превысить 2 трлн долларов» [1, с.14]. От 40 до 60% рабочих мест в мире уже сейчас связаны с развитием искусственного интеллекта (далее – ИИ) [2]. Бум в области ИИ подпитывается значительными инвестициями в его инфраструктуру (платформенное, аппаратное и программное обеспечение, облачные и энергетические ресурсы, включая дата-центры); одновременно это превращает ИИ в быстрорастущий фактор будущего инвестиционного спроса, стимулирующего глобальный рост. За последние два года доля гиперскейлеров (крупных технологических компаний и провайдеров облачных услуг) в эмиссии корпоративных облигаций выросла на порядок; растет и акционерное финансирование компаний индустрии ИИ.
[2] Потенциальный выпуск – желаемый, гипотетический, инфляционно-нейтральный, отражающий обычный уровень использования труда и капитала как ключевых экономических ресурсов; иными словами, реально достижимый.
[3] Фонд развития промышленности будет преобразован в закрытый паевой инвестиционный фонд и интегрирован с ВЭБ.РФ.
[4] На начало 2026 г. в реестре таксономии 55 проектов на 5,2 трлн рублей
[5] Региональный инвестиционный стандарт – инструмент поиска, информирования, сопровождения инвестиционных проектов под эгидой Агентства стратегических инициатив
[6] Особые экономические зоны, Территории опережающего развития, Свободные экономические зоны
Страница обновлена: 12.11.2026 в 10:25:42
Investitsionnyy spros i strukturnye izmeneniya v rossiyskoy ekonomike
Dvoretskaya A.E.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 11 (November 2026)