Агропродовольственная политика Китая: поддержка производителей в условиях зависимости от импорта
Хайруллина О.И.1 
1 Пермский государственный аграрно-технологический университет имени академика Д.Н. Прянишникова, Пермь, Россия
Статья в журнале
Экономические отношения (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 17, Номер 1 (Январь-март 2027)
Введение. Агропродовольственная политика Китая за последние два десятилетия претерпела глубокую трансформацию, которая делает её изучение критически важным, поскольку страна является крупнейшим импортёром сельскохозяйственной продукции в мире, и любые изменения в её политике поддержки производителей немедленно отражаются на глобальных торговых цепочках и, следовательно, на устойчивости продовольственных систем.
Следует отметить, что в целом за последние два десятилетия структура глобальной поддержки сельского хозяйства радикально изменилась. Если в 2000–2002 гг. максимальный размер господдержки был зафиксирован в Европейском союзе, то к 2022–2024 гг. Китай занял на первое место. В итоге агропродовольственная политика Китая стала определяющим фактором для дальнейшего развития мирового аграрного рынка [3, 4].
Между тем, рост поддержки стал оказывать искажающее влияние. В частности, ключевым инструментом остаётся поддержка рыночных цен, которая ограничивает импорт и перекладывает издержки на потребителей. Кроме того, она сконцентрирован на узком наборе товаров (рис, кукуруза, соя, свинина), что затрудняет структурную адаптацию отрасли. В результате по некоторым товарам (свинина) достигнута самообеспеченность, а по другим (соя) сохраняется импортная зависимость. Поддержка общих услуг (например, инфраструктура, научные исследования) сокращается, что создаёт риски для долгосрочной производительности [5]. Таким образом, китайская модель агропродовольственной политики имеет неоднозначный эффект для обеспечения дальнейшего роста агроэкономики.
Во-первых, масштаб и динамика поддержки сельскохозяйственных производителей в Китае уникальны. За последние два десятилетия практически уровень поддержки сельхозпроизводителей увеличился втрое, тогда как в среднем по странам поддержка сократилась.
Во-вторых, структура поддержки в Китае неоднородна и создаёт искажения. Более двух третей поддержки производителей приходится на потенциально наиболее искажающие формы. По оценкам, потребители в Китае фактически субсидируют производителей через более высокие внутренние цены [16]. Это создаёт некоторые противоречия между целями продовольственной безопасности и социальной справедливости.
В-третьих, Китай сталкивается с ресурсными ограничениями. Обладая почти 18% мирового населения, страна располагает лишь 7% мировых запасов пресной воды и 10% сельскохозяйственных угодий [16]. Это означает, что самообеспеченность по ряду ключевых товаров объективно ограничена.
Страна является чистым агропродовольственным импортером с 2003 г. и крупнейшим импортером агропродукции в мире; импорт растет быстрее экспорта. При этом в свиноводстве Китай достиг высокого уровня самообеспеченности, что позволило сократить импорт.
В-четвертых, политика Китая активно меняется в ответ на новые вызовы. Институционально-правовая база агропродовольственной политики Китая в 2024–2025 гг. была существенно обновлена. В июне 2024 г. вступил в силу Закон о продовольственной безопасности, законодательно закрепивший стратегию самообеспеченности, гарантированного внутреннего производства, умеренного импорта и технологической поддержки. Приняты План десятилетия по стимулированию потребления зерна на 2024–2035 гг., План действий по умному сельскому хозяйству на 2024–2028 гг. и План борьбы с пищевыми отходами. Кроме того, в последние годы были введены новые тарифы на импорт некоторых товаров, ужесточены процедуры и усилены меры по ограничению импорта. Одновременно Китай наращивает поддержку применения биотехнологий (генетически модифицированные соя и кукуруза) и цифрового сельского хозяйства [16]. Эти изменения требуют осмысления и количественной оценки их последствий для торговых партнёров. Таким образом, актуальность исследования определяется вышеуказанными обстоятельствами.
Агропродовольственная политика Китая является предметом активного исследования, как отечественными, так и зарубежными исследователями.
А. Г. Папцов, Н. Д. Аварский, О. В. Каменецкая и С. К. Клещев дали оценку финансирования сельского хозяйства в целом, особо выделяя поддержку экспортёров [2].
Н. Н. Митина, Я. Сун акцентируют внимание на необходимости увеличения инвестиций в сельскохозяйственную науку и технологии для эффективного решения проблем сельского хозяйства Китая [1].
С. Хэ отмечает, что субсидирование производственных ресурсов влияет на производство тогда, как компенсационные выплаты — на доходы фермеров [12]. В. Цзя, П. Сюэ и С. Мао на данных обследования 2013–2020 гг. подтверждают, что прямые субсидии повышают экономическую эффективность зернового производства, при этом максимальный эффект достигнут крупными хозяйствами [14]. К. Чэнь, М. Жуань, И. Чжан и Р. Мао доказали, что рост доли бюджетных расходов на сельское хозяйство на 1 п.п. повышает производительность труда в сельском хозяйстве и занятость в несельскохозяйственном секторе на 0,010% и 0,016% соответственно, сокращая разрыв в доходах города и деревни. Это представляется важным для обоснования переориентации поддержки Китая на общие услуги [7].
И. Тан, Р. Юэ, Л. Чэнь, Ц. Ли и К. Ч. Чэнь установили, что политика поддержки цен на зерно ослабляет роль рыночного механизма [18].
Исследования С. Го, К. Лв и К. Ху показывают, что рост субсидий китайским производителям сои побуждает фермеров расширять посевы, но эффект зависит от используемых технологий (селекция, эффективность пестицидов и удобрений), особенно у крупных хозяйств [10].
И. Чжан, М. Лэй, С. Лань, С. Чжан, Ш. Фань и Ц. Гао доказали, что инвестиции в инфраструктуру повышают производство зерна, ВВП, качество питания и снижают выбросы [22].
Х. Ван, М. Бойд, С. Сюй, И. Чжан, С. Дяо и К. Ч. Чэнь отмечают, что расходы на НИОКР, ирригацию и субсидии существенно влияют на производство продовольствия, цены и торговлю [20]. Ф. Ян, К. Урбан, М. Брокмайер, Э. Беккерс и Ж. Франсуа установили, что рост внутренней поддержки до уровня de minimis ВТО увеличивает внутреннее производство и снижает давление спроса на мировом рынке [21]. Ж. Хансен, Ф. Туан и А. Сомвару отмечают, что недавние реформы Китая дают незначительный рост производства [11].
Однако существующие работы концентрируются преимущественно на отдельных аспектах. При этом комплексная оценка связи между государственной поддержкой производителей и балансами ключевых продуктов (кукуруза, соя, свинина, говядина) с учётом ресурсных ограничений и импортной зависимости остаётся недостаточно изученной.
Цель исследования — оценить процессы трансформации агропродовольственной политики Китая и их влияние на балансы ключевых сельскохозяйственных продуктов (кукуруза, свинина, соя), а также разработать рекомендации по совершенствованию агропродовольственной политики Китая с учётом ресурсных ограничений.
Гипотеза исследования состоит в том, что эффективность агропродовольственной политики Китая различается по товарам в зависимости от ресурсных ограничений и структуры поддержки. Иными словами, поддержка производителей сокращает зависимость от импорта по товарам, где ресурсы доступны и технологии позволяют нарастить производство (свинина, кукуруза), но не сокращает зависимость по товарам, где ресурсные ограничения (земля, вода) не позволяют этого сделать (соя, говядина).
Для обоснования данной гипотезы необходимо указать следующие предпосылки:
1. Теория сравнительных преимуществ предполагает, что страна специализируется на товарах, где обладает относительными преимуществами [6, 8]. Китай не обладает ресурсными преимуществами в производстве сои (нехватка земли), но обладает — в производстве свинины и кукурузы (доступные ресурсы, технологии).
2. Концепция асимметричной взаимозависимости показывает, что неравенство структур создаёт различную уязвимость партнёров [15]. Китай уязвим по сое (критическая зависимость).
3. Эмпирические данные о господдержке аграрного сектора свидетельствуют о положительной динамике, но данный факт не компенсирует дефицит производства по сое, говядине в то время, как по свинине удалось восстановить производство.
Проверка гипотезы осуществляется через сопоставление динамики поддержки и балансов (самообеспеченность) по четырём товарам (соя, кукуруза, свинина, говядина). Подтверждение гипотезы будет означать, что политика Китая не может быть универсальной — она должна учитывать ресурсные ограничения по каждому товару. Это обусловливает необходимость дифференцированного подхода к поддержке.
Научная новизна работы заключается в том, что на основе результатов ретроспективного анализа данных о государственной поддержке и продовольственных балансов сельскохозяйственных продуктов Китая предложены модели, различающиеся по критериям ресурсной обеспеченности и импортной зависимости Установлено, что эффективность использования средств поддержки зависит от ресурсных ограничений: по товарам с доступной ресурсной базой поддержка способствует росту производства и сокращению импортной зависимости, тогда как по товарам с ресурсным дефицитом она не компенсирует их ограниченность. Это уточняет представление о неоднородности агропродовольственной политики Китая и позволяет обосновать необходимость дифференцированного подхода к её инструментам.
Материалы и методы. Информационную базу исследования составили данные OECD-FAO, а также ITC Trade Map и UN Comtrade (торговля Китая с миром).
Расчет показателей, характеризующих размер и уровень государственной поддержки осуществлялся по методологии ОЭСР.
Во-первых, показатели ОЭСР являются международным признанным стандартом измерения поддержки сельского хозяйства, что обеспечивает сопоставимость данных по Китаю с другими странами и преемственность с существующими исследованиями. Во-вторых, они позволяют разграничить поддержку производителей, поддержку общих услуг и совокупную поддержку, то есть оценить не только объём, но и структуру. В-третьих, показатели ОЭСР дают возможность сопоставить поддержку по отдельным товарам (кукуруза, соя, свинина, говядина) с балансами этих продуктов, что необходимо для проверки гипотезы о дифференцированной эффективности политики. В тексте статьи показатели приводятся в оригинальной англоязычной аббревиатуре, принятой в методологии ОЭСР:
¾ PSE (Producer Support Estimate)— оценка поддержки производителей; характеризует объём трансфертов непосредственно производителям.
¾ TSE (Total Support Estimate) — оценка совокупной поддержки; отражает поддержку с учётом общих услуг (GSSE) и бюджетных доходов.
¾ GSSE (General Services Support Estimate) — оценка поддержки общих услуг; характеризует финансирование инфраструктуры, НИОКР, инспекции и контроля.
¾ MPS (Market Price Support) — поддержка рыночных цен; рассчитывается как разница между внутренней и справочной (пограничной) ценой, умноженная на объём производства.
¾ SCT (Single Commodity Transfer) — трансферт по отдельному товару; включает MPS и привязанные к товару бюджетные платежи.
¾ % SCT (Percentage Single Commodity Transfer) — доля трансферта по отдельному товару в валовых фермерских доходах от этого товара, %.
¾ NPC (Producer Nominal Protection Coefficient) — номинальный коэффициент защиты производителей; отношение внутренней цены производителя к справочной (пограничной) цене.
Выбор продуктов обусловлен разными моделями самообеспеченности по кукурузе, сое, свинине и говядине. В качестве методов исследования использовались сравнительный и структурный анализ, динамический анализ, сопоставление поддержки и балансов.
Результаты. Анализ роли сельскохозяйственной продукции во внешней торговле Китая за 2015–2025 гг. позволяет выявить ключевую тенденцию: страна увеличила зависимость от импорта продовольствия при стабильно низкой доле сельскохозяйственной продукции в экспорте.
В частности, доля сельскохозяйственной продукции в общем импорте Китая колеблется с 6,52% в 2015 г. до 8,44% в 2023 г. В 2025 г. по сравнению с 2023 г. данный показатель снизился на 1,17 п.п. и составил 7,27% (187,53 млрд долл. США) (таблица 1).
Таблица 1
Роль сельскохозяйственной продукции во внешней торговле Китая
|
Год
|
Импорт всего, млрд долл.
США
|
Импорт сельскохозяйственной
продукции, млрд долл. США
|
Доля сельскохозяйственной
продукции в импорте, %
|
Экспорт всего, млрд
долл. США
|
Экспорт сельскохозяйственной
продукции, млрд долл. США
|
Доля сельскохозяйственной
продукции в экспорте, %
|
|
2015
|
1 681,67
|
109,69
|
6,52
|
2 281,86
|
54,05
|
2,37
|
|
2016
|
1 588,70
|
103,64
|
6,52
|
2 118,98
|
56,20
|
2,65
|
|
2017
|
1 840,96
|
116,83
|
6,35
|
2 271,80
|
59,22
|
2,61
|
|
2018
|
2 134,99
|
125,01
|
5,86
|
2 494,23
|
62,47
|
2,50
|
|
2019
|
2 066,51
|
134,33
|
6,50
|
2 498,33
|
62,44
|
2,50
|
|
2020
|
2 057,02
|
158,35
|
7,70
|
2 588,40
|
61,29
|
2,37
|
|
2021
|
2 675,68
|
205,89
|
7,69
|
3 361,81
|
68,33
|
2,03
|
|
2022
|
2 716,00
|
217,16
|
8,00
|
3 593,60
|
81,57
|
2,27
|
|
2023
|
2 559,32
|
215,91
|
8,44
|
3 388,72
|
84,54
|
2,49
|
|
2024
|
2 587,30
|
197,24
|
7,62
|
3 575,46
|
88,09
|
2,46
|
|
2025
|
2 579,25
|
187,53
|
7,27
|
3 776,38
|
89,05
|
2,36
|
В 2025 г. экспорт сельскохозяйственной продукции вырос в 1,65 раза и составил 89,05 млрд долл. США. Однако его темпы роста значительно ниже, чем по импорту. Экспорт Китая имеет дифференцированную структуру, но при этом он не является крупным экспортёром продовольствия, доля которого в среднем - 2,42%.
В целом зависимость от импорта продовольствия создаёт долгосрочные риски для продовольственной безопасности. Это обусловливает необходимость анализа товарной структуры импорта.
Анализ топ-5 товаров свидетельствует о том, что соевые бобы (код 120190) — абсолютный лидер сельскохозяйственного импорта Китая. В 2025 г. по сравнению с 2015 ввоз увеличился в 1,75 раза и составил 61,24 млрд долл. США. В представленной структуре продуктов удельный вес соевых бобов составил 73,5% (2025г.) и около 27% всего сельскохозяйственного импорта. Следовательно, более четверти внешних сельскохозяйственных поставок приходится на один товар.
Китай импортирует сою для кормов (шрота) и масла. Внутренние объемы производства ограничены (около 20 млн т), а импорт — более 100 млн т [17]. Ресурсные ограничения (нехватка земли) не позволяют нарастить производство до уровня, покрывающего внутренний спрос.
Импорт замороженной говядины (код 020230) за аналогичный период увеличился в 7,8 раза и составил 12,89 млрд долл. США (рисунок 1).
Данная динамика отражает рост спроса на данный продукт в Китае в связи с повышением доходов населения и развитием процессов урбанизации, а также на фоне ресурсных ограничений (пастбища, вода) собственного производства. Это создаёт долгосрочную зависимость от внешних поставщиков (Бразилия, Аргентина, Австралия).
Импорт мяса и субпродуктов птицы (код 0207) увеличился в 3,8 раза и достиг 4,13 млрд долл. (2023 г. к 2015 г.). Однако в 2025 г. по сравнению с 2023 г. данный показатель сократился в 2,29 раза и составил 1,80 млрд долл. США.
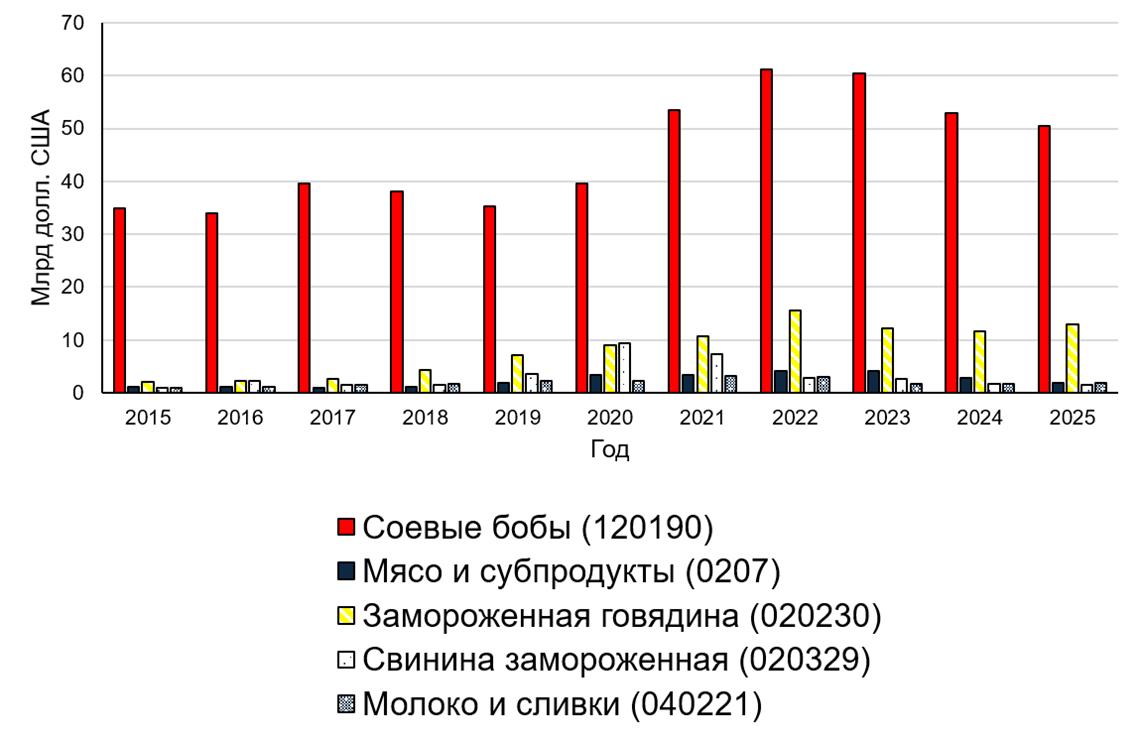
Рисунок 1. Товарная структура импорта Китая: топ-5 сельскохозяйственных товаров
Примечание. Товарные коды гармонизированной системы: 120190 — соевые бобы; 0207 — мясо и пищевые субпродукты домашней птицы; 020230 — мясо крупного рогатого скота, замороженное, без кости; 020329 — свинина замороженная (кроме туш, полутуш и окороков); 040221 — молоко и сливки в твёрдых формах, несладкие. Данные за 2025 г. — предварительные.
Источник: составлено автором на основе источника [13]
Данная динамика обусловлена ростом внутреннего производства и введенными ограничениями на импорт. Между тем такая волатильность импорта отражает чувствительность данного сегмента рынка к внутреннему производству.
В 2020 г. по сравнению с 2015 г. импорт свинины замороженной (код 020329) увеличился в 9,4 раза и составил 9,38 млрд долл. США. Основной причиной явилось распространение африканской чумы свиней (АЧС). Однако в 2025 г. объемы внутреннего производства были восстановлены, а импорт был сокращен до 1,48 млрд долл. США.
За последние три года импорт молока и сливок (код 040221) стабилизировался на уровне 1,79 млрд долл. США.
Однако товарная структура сама по себе не объясняет причин сложившейся ситуации. Поэтому далее необходимо проанализировать балансы — соотношение производства, потребления и импорта по каждому продукту.
Анализ балансов позволил выявить четыре принципиально разные модели, которые объясняют неоднозначность эффективности агропродовольственной политики Китая.
Самообеспеченность кукурузой демонстрирует нестабильную динамику, а к 2035 г., согласно прогнозу, ожидается на уровне 95,2% (таблица 2).
Таблица 2
Балансы ключевых сельскохозяйственных продуктов в Китае (2015–2035 гг.), млн т
|
Продукт
|
Показатель
|
Год
| ||||
|
2015
|
2020
|
2025
|
2030
|
2035
| ||
|
Кукуруза
|
Производство
|
264,99
|
260,67
|
301,24
|
311,38
|
322,44
|
|
Импорт
|
3,17
|
29,55
|
5,00
|
7,56
|
6,62
| |
|
Потребление
|
250,87
|
284,3
|
307,64
|
323,02
|
338,84
| |
|
Самообеспеченность,
%
|
105,6
|
91,7
|
97,9
|
96,4
|
95,2
| |
|
Свинина
|
Производство
|
56,69
|
41,24
|
58,08
|
58,34
|
58,61
|
|
Импорт
|
0,94
|
5,28
|
1,4
|
1,33
|
1,29
| |
|
Потребление
|
57,17
|
46,32
|
59,18
|
59,37
|
59,6
| |
|
Самообеспеченность,
%
|
99,2
|
89
|
98,2
|
98,3
|
98,3
| |
|
Соя
|
Производство
|
12,37
|
19,6
|
20,91
|
25,39
|
30,69
|
|
Импорт
|
81,69
|
99,6
|
111,83
|
98,42
|
98,27
| |
|
Потребление
|
95,41
|
108,03
|
134,64
|
123,27
|
128,45
| |
|
Самообеспеченность,
%
|
13
|
18,1
|
15,5
|
20,6
|
23,9
| |
|
Говядина
|
Производство
|
6,15
|
6,73
|
8,01
|
8,31
|
8,72
|
|
Импорт
|
0,61
|
2,71
|
3,6
|
3,92
|
4,14
| |
|
Потребление
|
6,73
|
9,42
|
11,59
|
12,2
|
12,84
| |
|
Самообеспеченность,
%
|
91,4
|
71,4
|
69,1
|
68,1
|
67,9
| |
Источник: составлено автором на основе источника [17]
В 2020 г. по сравнению с 2015 г. импорт кукурузы увеличился в 9,3 раза и составил 29,55 млн т. Следовательно, Китай регулирует объемы импорта в зависимости от внутреннего баланса.
Самообеспеченность свинины снизилась до 89,0% (2020 г.) из-за распространения чумы свиней (АЧС), которая привела к сокращению поголовья. К 2025 г. значение показателя было восстановлено до 98,2%, а к 2035 г. ожидается 98,3%. Это демонстрирует успех агропродовольственной политики страны по восстановлению внутреннего производства.
Самообеспеченность сои остаётся критически низкой. Например, в 2015 г. показатель составил 13,0%, а в 2025 г. – 15,5%. С учетом возможного роста объемов производства к 2035 г. самообеспеченность составит не более 23,9%. Поэтому импорт остаётся критически высоким - 98,27 млн т.
Ресурсные ограничения (нехватка земли) не позволят нарастить производство до уровня, покрывающего спрос.
Самые быстрые темпы роста импортной зависимости среди представленных продуктов приходятся на говядину, по которой самообеспеченность снижается с 91,4% (2015 г.) до 67,9% (2035 г.). При этом к 2035 г. прогнозируется увеличение внешних поставок в 6,8 раза, или до 4,14 млн т. Это обусловлено стремительным ростом потребления. В отличие от свинины, говядина является продуктом, объемы производства которого невозможно нарастить ввиду ресурсных ограничений (пастбища, вода). Следовательно, зависимость от импорта усиливается.
Проведённый анализ балансов ключевых сельскохозяйственных продуктов Китая позволил выявить четыре принципиально разные модели динамики самообеспеченности с учетом ресурсов и объемов импорта.
В данном контексте динамика импорта показывает, как Китай реагирует на ресурсные ограничения (таблица 3).
Таблица 3
Модели ресурсной обеспеченности и импортной зависимости ключевых сельскохозяйственных продуктов Китая
|
Продукт
|
Само-обеспе-ченность, %*
|
Модель
|
Содержание модели
|
Риск импортной зависимости
|
|
Кукуруза
|
105,6 → 95,2
|
Модель
ресурсного баланса с колеблющимся импортом
|
Ресурсов
достаточно для производства, потребление растет; импорт колеблется в зависимости
от спроса, урожая и внутренних цен
|
Умеренный:
зависимость от импорта растёт, но не является критичной; риск —рост
потребления кормов
|
|
Свинина
|
99,2 → 98,3
|
Модель
ресурсной достаточности с сокращающимся импортом
|
Ресурсов
достаточно; быстрое восстановление поголовья позволило нарастить производство,
сократить импорт
|
Низкий:
самообеспеченность стабильна; риск эпизоотии (АЧС)
|
|
Соя
|
13,0 → 23,9
|
Модель
ресурсного дефицита с доминирующим импортом
|
Ресурсы
(земля) критически ограничены; производство не может покрыть потребление;
доминирует импорт (>100 млн т)
|
Высокий:
критическая зависимость от импорта; риск —перебои поставок, ценовая
волатильность
|
|
Говядина
|
91,4 → 67,9
|
Модель
ресурсного ограничения с растущим импортом
|
Ресурсы
(пастбища, вода) ограничены; спрос растёт быстрее производства; импорт растет
|
Высокий:
быстрый рост зависимости; риск —рост цен, зависимость от поставщиков
|
Источник: составлено автором
Таким образом, Китай сокращает импорт по товарам, где может нарастить внутреннее производство (свинина) или его стабилизировать (кукуруза), но не сокращает по сое и говядине — где имеются ресурсные ограничения и, как результат – критический уровень самообеспеченности. Это обусловливает необходимость дальнейшего анализа государственной поддержки.
Для оценки не только масштаба и структуры источников финансирования сельскохозяйственных производителей в рамках реализуемой агропродовольственной политики Китая целесообразно рассмотреть показатели PSE и TSE.
PSE (поддержка производителей) характеризует объём трансфертов непосредственно производителям, тогда как TSE отражает совокупную поддержку с учётом поддержки общих услуг (GSSE) и бюджетных доходов, связанных с аграрной политикой.
За рассматриваемый период TSE увеличилась на 10,8% и составила 298,3 млрд долл. США. Поддержка производителей за аналогичный период возросла на 19,6% и составила 267,4 млрд долл. США (рисунок 2).
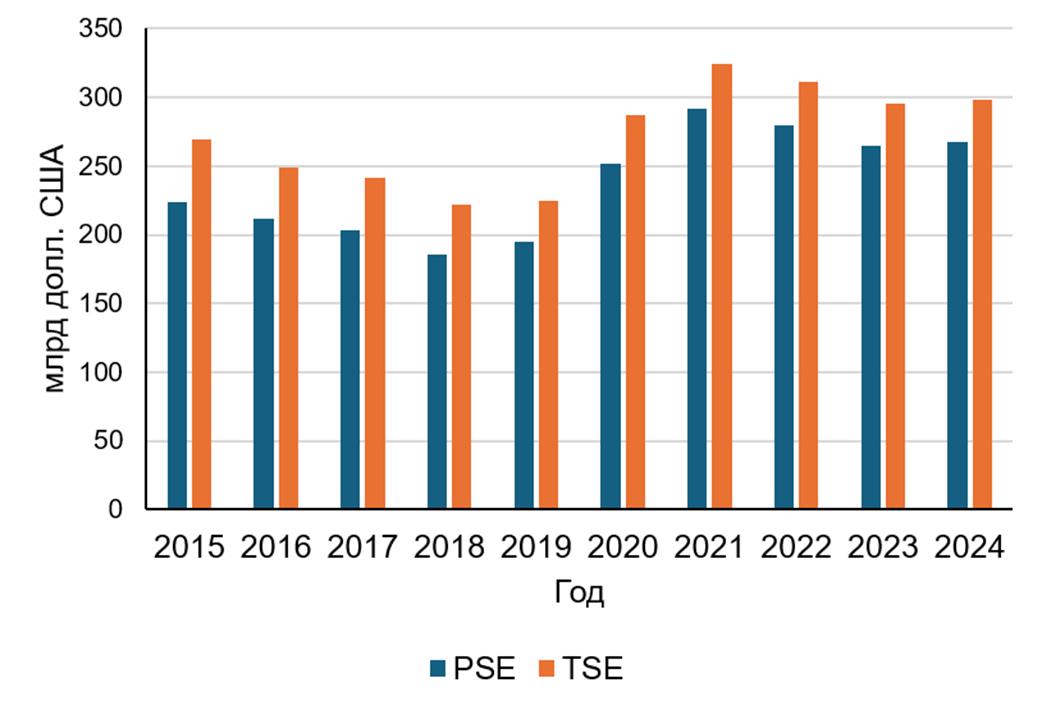
Рисунок 2. Динамика господдержки сельхозпроизводителей в Китае
Источник: составлено автором с использованием [16]
В 2015 г. на поддержку общих услуг и прочие компоненты, не связанные напрямую с производителями, приходилось 17,0% совокупной поддержки, то в 2024 г. — лишь 10,3%. Это указывает на снижение финансирования инфраструктуры, научных исследований и иных общественных благ, что создаёт риски для долгосрочной производительности отрасли.
В структуре совокупной поддержки (TSE) преобладает PSE - 89,6%. Следовательно, девять из десяти долларов совокупной аграрной поддержки Китая направляются непосредственно производителям, а не на общие услуги или иные компоненты.
Прирост поддержки за десятилетие был обеспечен преимущественно импульсом 2019–2021 гг., тогда как в 2022–2024 гг. наблюдается стабилизация финансирования. В целом, несмотря на абсолютный рост данного показателя, его структура за десятилетие не претерпела принципиальных изменений: модель остаётся преимущественно ценовой и ориентированной на прямые трансферты, что усиливает искажающее воздействие на рынки и ограничивает потенциал структурной адаптации отрасли (рисунок 3).
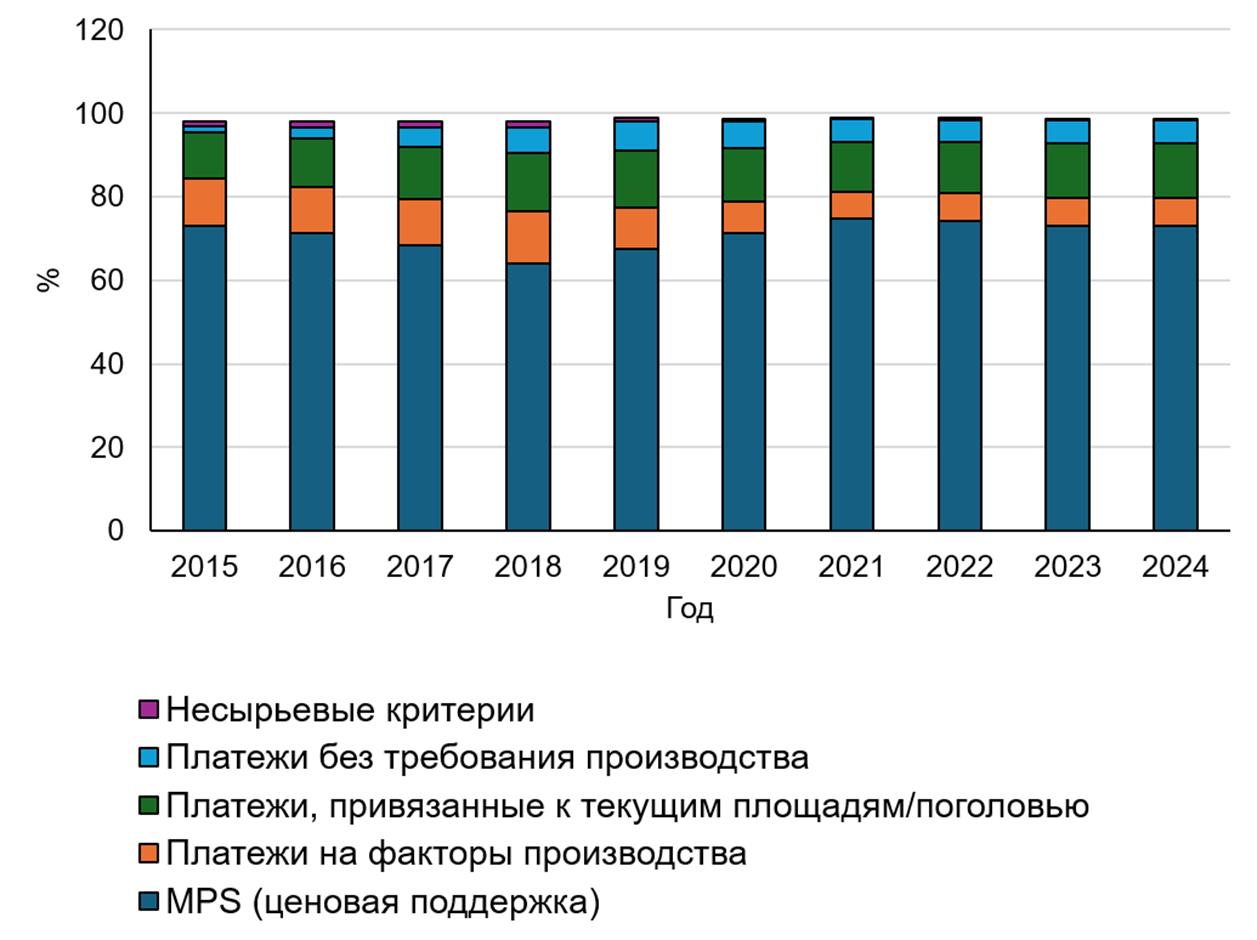
Рисунок 3. Структура PSE (Китай)
Источник: составлено автором с использованием [16]
Анализ структуры источников совокупной поддержки (TSE) показывает, что основным плательщиком выступают потребители Китая, а не налогоплательщики. За 2015–2024 гг. трансферты от потребителей выросли с 176,9 до 256,7 млрд долл. США, а их доля— с 65,7% до 86,1% соответственно. Трансферты от налогоплательщиков, напротив, сократились до 100,4 млрд долл. США, а их доля снизилась до 33,7%. Таким образом, китайская модель поддержки перекладывает основную нагрузку на домохозяйства через высокие внутренние цены.
Однако агрегированные показатели не позволяют ответить на ключевой вопрос исследования: почему один и тот же инструмент поддержки даёт разные результаты. Предлагаемый подход состоит в последовательном сопоставлении динамики и структуры поддержки по каждому продукту с параметрами его ресурсной модели, что позволяет оценить эффективность поддержки с точки зрения её влияния на самообеспеченность и импортную зависимость.
Кукуруза является примером модели ресурсного баланса — высокая поддержка при регулируемом импорте. Пик финансирования приходится на 2021 г. - 58,14 млрд долл. США. Относительная интенсивность поддержки (% SCT) увеличилась с 26,74% до 34,90%, а NPC — с 1,365 до 1,462. Это свидетельствует о систематическом превышении внутренних цен над справочными. Государственная поддержка кукурузы сочетает ценовые и бюджетные инструменты.
В рамках модели ресурсного баланса это означает, что ресурсов достаточно для производства, а поддержка выполняет функцию регулирования внутреннего рынка и импорта. Таким образом, поддержка по кукурузе трансформируется для регулирования баланса, а не для устранения зависимости — что соответствует умеренному риску импортной зависимости.
Свинина — второй по абсолютному объёму поддержки продукт. В 2024 г. по сравнению с 2015 г. MPS увеличилась в 1,7 раза и составила 33,60 млрд долл. США. Относительная интенсивность поддержки остаётся умеренной - 13,46% в 2024 г., а NPC стабилен на уровне 1,16. Именно эта модель демонстрирует наиболее показательный пример эффективности поддержки: несмотря на глубокий провал производства в 2019–2020 гг. (до 41,13 млн т), ценовая поддержка в сочетании с восстановлением поголовья обеспечила возврат к прежнему уровню самообеспеченности.
Следовательно, доступные ресурсы и технологические возможности позволяют поддержке трансформироваться в рост производства и сокращение импорта.
Соя — продукт с наименьшей абсолютной поддержкой среди четырёх продуктов, но с наибольшей относительной интенсивностью: в 2024 г. SCT (%) вырос до 42,50% (против 24,79% в 2015 г.), а NPC - до 1,462 (таблица 4).
Таблица 4
Поддержка производителей по продуктам
|
Продукт
|
Показатель
|
Год
| |||||
|
2015
|
2020
|
2021
|
2022
|
2023
|
2024
| ||
|
Кукуруза
|
MPS, млрд долл. США
|
21,44
|
34,6
|
52,32
|
36,25
|
37,09
|
34,63
|
|
SCT, млрд долл. США
|
21,44
|
41,37
|
58,14
|
41,95
|
42,62
|
40,18
| |
|
SCT, %
|
26,74
|
43,97
|
45,27
|
31,9
|
32,14
|
34,9
| |
|
NPC, ед.
|
1,365
|
1,656
|
1,745
|
1,405
|
1,412
|
1,462
| |
|
Соя
|
MPS, млрд долл. США
|
1,24
|
4,63
|
4,49
|
2,24
|
3,46
|
5,14
|
|
SCT, млрд долл. США
|
1,76
|
7,64
|
7,72
|
5,39
|
6,53
|
8,21
| |
|
SCT, %
|
24,79
|
47,23
|
43,28
|
25,31
|
32,82
|
42,5
| |
|
NPC, ед.
|
1,232
|
1,542
|
1,444
|
1,141
|
1,259
|
1,462
| |
|
Говядина
|
MPS, млрд долл. США
|
6,8
|
7,2
|
8,24
|
8,47
|
7,94
|
6,56
|
|
SCT, млрд долл. США
|
6,8
|
7,2
|
8,24
|
8,47
|
7,94
|
6,56
| |
|
SCT, %
|
12,81
|
11,7
|
11,37
|
12,09
|
12,97
|
12,63
| |
|
NPC, ед.
|
1,155
|
1,155
|
1,155
|
1,155
|
1,155
|
1,155
| |
|
Свинина
|
MPS, млрд долл. США
|
19,88
|
16,18
|
14,85
|
31,74
|
31,95
|
33,6
|
|
SCT, млрд долл. США
|
19,88
|
16,18
|
14,85
|
31,74
|
31,95
|
33,6
| |
|
SCT, %
|
11
|
8,14
|
6,77
|
10,17
|
13,52
|
13,46
| |
|
NPC, ед.
|
1,16
|
1,14
|
1,16
|
1,16
|
1,16
|
1,16
| |
Принципиальная особенность сои состоит в том, что значение PSE устойчиво превышает MPS, то есть значительная часть поддержки обеспечивается бюджетными платежами, а не ценовыми трансфертами. Это отражает приоритетный характер политики импортозамещения сои.
Однако соя демонстрирует наиболее слабую связь между поддержкой и результатом: при максимальной относительной поддержке (42,50% выручки) производство остаётся на уровне около 20 млн т, а самообеспеченность — критически низкой. Ресурсные ограничения (нехватка земли) не позволяют поддержке трансформироваться в рост производства, достаточный для сокращения импорта. Таким образом, соя — ключевое подтверждение гипотезы: высокая поддержка не компенсирует ресурсный дефицит, и риск импортной зависимости остаётся высоким.
Говядина характеризуется умеренной и стабильной поддержкой, которая практически не менялась за десятилетие, тогда как потребление росло опережающими темпами. Ограниченность пастбищ и водных ресурсов не позволяет нарастить производство в соответствии с ростом спроса. Таким образом, это подтверждает гипотезу о том, что стабильная, но не адаптирующаяся к росту спроса поддержка не снижает импортную зависимость при ресурсных ограничениях.
Сопоставление господдержки четырёх продуктов позволило сделать вывод, что Китай направляет наибольшие абсолютные средства в продукты с ресурсной достаточностью (кукуруза, свинина), а высокую относительную защиту — в продукт с ресурсным дефицитом (соя), что не влияет на результат.
Структура поддержки также дифференцирована: кукуруза и соя сочетают ценовые и бюджетные инструменты, тогда как свинина и говядина поддерживаются исключительно за счет ценовых трансфертов. При этом эффективность — с точки зрения сокращения импортной зависимости — выше там, где ресурсы доступны.
Это обусловливает необходимость дифференцированного подхода к агропродовольственной политике: наращивание ценовой поддержки в условиях ресурсных ограничений неэффективно, тогда как переориентация средств на развитие технологий, инфраструктуры и повышение продуктивности может дать больший эффект для сокращения импортной зависимости.
Выводы. Проведённый анализ показывает, что агропродовольственная политика Китая остаётся преимущественно ценовой, финансируемой главным образом потребителями. Анализ продуктовой поддержки свидетельствует о том, что эффективность поддержки зависит от ресурсных ограничений. Поэтому рекомендации целесообразно дифференцировать по трём направлениям:
¾ общие институциональные и структурные реформы;
¾ меры по товарам с ресурсной достаточностью (свинина, кукуруза);
¾ меры по товарам с ресурсным дефицитом (соя, говядина).
Отдельно необходимо выделить рекомендации по торговой политике и по наращиванию поддержки общих услуг.
1. Общие институциональные и структурные рекомендации. Ключевая задача — постепенное ослабление связи поддержки с производством и снижение доли потенциально наиболее искажающих трансфертов. Целесообразно также ослабить привязку прямых платежей к текущим производственным решениям. Это позволит снизить искажения, сохранив поддержку доходов фермеров, и высвободить бюджетные ресурсы для развития инфраструктуры и научных исследований. Это представляется важным в условиях, когда рост выпуска обеспечивается главным образом за счёт совокупной факторной производительности, а не за счёт наращивания инвестиций в знания и инфраструктуру.
2. Рекомендации по товарам с ресурсной достаточностью (свинина, кукуруза). По данным продуктам поддержка доказала эффективность. Однако сохранение преимущественно ценового характера поддержки создаёт риски. По свинине целесообразно: сместить акцент с ценовой поддержки на меры биобезопасности и управления эпизоотическими рисками. Требуется развитие инструментов страхования с государственной поддержкой, постепенное снижение ценовой поддержки, поскольку внутренние цены на свинину уже превышают справочные. Дальнейшая ценовая поддержка будет усиливать нагрузку на потребителей. По кукурузе рекомендуется сохранить сочетание ценовых и бюджетных инструментов. При этом следует привязать прямые платежи по площади к экологическим условиям (севооборот, сокращение азотных удобрений). Следует активнее задействовать биотехнологии: одобренные в 2024 г. ГМ-сорта кукурузы, устойчивые к гербицидам и насекомым, могут повысить урожайность и снизить зависимость от импорта без расширения площади.
3. Рекомендации по товарам с ресурсным дефицитом (соя, говядина). Наращивание ценовой поддержки здесь неэффективно и лишь перекладывает издержки на потребителей. По сое рекомендуется: переориентировать поддержку с ценовых трансфертов на технологические и структурные меры — селекцию высокоурожайных сортов, генномодифицированную сою (сертификаты одобрены в декабре 2024 г.), повышение урожайности на существующих площадях, поскольку экстенсивное расширение посевов ограничено землёй. Следует диверсифицировать импорт. В частности, снизить концентрацию на одном поставщике (Бразилия) за счёт развития связей с Аргентиной, а также с США при условии снятия тарифных ограничений. Необходимо развивать внутреннюю переработку и использовать побочные продукты, чтобы сократить потребность в импорте кормового шрота. По говядине рекомендуется признать ограниченность потенциала наращивания производства (пастбища, вода) и сделать приоритетом повышение продуктивности (генетика, кормовая база, ветеринария), диверсифицировать импорт (Бразилия, Аргентина, Австралия, Уругвай), рассмотреть тарифные квоты для говядины с учётом роста спроса, чтобы избежать резких скачков цен.
4. Рекомендации по торговой политике. Учитывая активизацию торговых мер в 2024–2025 гг., необходимо обеспечить прозрачность и предсказуемость данных инструментов, особенно для говядины, молочных продуктов и зерновых, где глобальные цепочки поставок тесно взаимосвязаны. Целесообразно публиковать обоснования и сроки расследований, избегать их использования как инструмента давления, сохранять стабильность тарифных квот и использовать торговые соглашения.
Таким образом, агропродовольственная политика Китая должна учитывать ресурсные ограничения, а не пытаться компенсировать их ценовыми трансфертами.
Страница обновлена: 09.11.2026 в 10:58:21
Agroprodovolstvennaya politika Kitaya: podderzhka proizvoditeley v usloviyakh zavisimosti ot importa
Khayrullina O.I.Journal paper
Journal of International Economic Affairs
Volume 17, Number 1 (January-March 2027)