Ресурсно-индексный метод и экономическая безопасность государственного строительного заказа
Мухаррамова Э.Р.1 
1 Финансовый университет при Правительстве Российской Федерации, Москва, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 12 (Декабрь 2026)
Введение
Смета редко попадает в поле зрения теории экономической безопасности, хотя заниженная на этапе проектирования стоимость бюджетной стройки возвращается срывом контракта, банкротством подрядчика, недостроем и повторными торгами по возросшей цене. Ценовой шок 2020–2021 годов превратил этот механизм в массовую практику, вынудив Правительство Российской Федерации (РФ) экстренно разрешить пересмотр цен действующих контрактов (постановление Правительства Российской Федерации от 9 августа 2021 г. № 1315 «О внесении изменений в некоторые акты Правительства Российской Федерации») и ускорить реформу сметного ценообразования. Проблема не носит локального характера, поскольку строительство даёт 5,2 % валового внутреннего продукта (ВВП) (2025 г., по данным Федеральной службы государственной статистики (Росстат) [32]), объем работ достиг 18,8 трлн руб., ввод жилья четвертый год превышает 100 млн кв. м, поэтому искажение сметной стоимости даже на единицы процентов эквивалентно сотням миллиардов рублей перераспределяемых рисков.
Исследовательский вопрос статьи состоит в том, при каких условиях переход к ресурсно-индексному методу защищает государственный заказ и подрядчиков и по каким признакам можно судить о завершении реформы. Для ответа на него прослежен причинно-следственный механизм трансформации ценовых искажений базисно-индексного метода в угрозы безопасности, оценены защитный потенциал и границы применимости нового метода, разработаны индикаторы и алгоритм мониторинга завершения реформы, совместимые со Стратегией экономической безопасности Российской Федерации на период до 2030 года, утверждённой Указом Президента Российской Федерации от 13 мая 2017 г. № 208 (далее: Стратегия).
Рабочая гипотеза исследования, в котором реформа рассматривается как институциональный фактор, состоит в том, что достоверность сметного ценообразования является самостоятельным институциональным параметром экономической безопасности, а завершённость реформы подтверждается не фактом нормативного перехода, а выходом системы отраслевых индикаторов в пороговые коридоры.
Методы исследования
В работе применены индикативный подход к диагностике экономической безопасности, институциональный анализ, причинно-следственный и сравнительный анализ, формализация, расчёт индикаторов с пороговыми коридорами, инерционное прогнозирование и алгоритмическое моделирование. Информационную базу составили нормативные акты, данные Росстата, Министерства финансов Российской Федерации (Минфин России), Министерства строительства и жилищно-коммунального хозяйства Российской Федерации (Минстрой России), федерального автономного учреждения «Главное управление государственной экспертизы» (Главгосэкспертиза России) и Единого федерального реестра сведений о банкротстве (ЕФРСБ) за 2020–2025 гг., а также научные публикации.
Теоретические основы и материалы исследования
Объектом анализа выступает институт сметного ценообразования, под которым понимается совокупность формальных правил определения сметной стоимости (сметные нормативы, методики, требования законодательства о контрактной системе к обоснованию начальной цены контракта), информационной инфраструктуры и сложившихся практик заказчиков, подрядчиков и производителей ресурсов.
Авторы инженерно-сметного направления рассматривают реформу ценообразования как технологическую задачу. В учебном пособии Л. Ш. Гимадиевой и Ю. В. Медяник [9] систематизированы элементы инжиниринга при формировании стоимости строительства; в работах по стоимостному инжинирингу [27] ещё до реформы предлагался «алгоритм по проведению комплексной оценки стоимости строительства объекта» [26], которому, однако, недоставало практической информационной основы в виде массива актуальных цен ресурсов. В. Д. Ардзинов связывает реформу, начатую в 2016 г., с созданием федеральной государственной информационной системы ценообразования в строительстве (ФГИС ЦС) и констатирует, что в информационной системе сметных нормативов «достоверные сведения отсутствуют» [5]. И. В. Косорукова с соавторами показывают, что «базисно-индексный метод в ценах 2000–2001 гг. существенно уменьшает точность расчетов» [19]. А. Н. Головина с соавторами отмечают, что «определены ресурсный и базисно-индексный способ расчета» [11]. Н. В. Головина и М. В. Матвеева на данных первых перешедших регионов выявили проблемы смены метода [12], а Е. В. Кривко на материале дорожной отрасли отмечает «низкую наполняемость ФГИС ЦС», а о расхождении расчётной и реальной стоимости пишет, что «по статистике в ряде случаев оно достигает 28 %» [20]. Общим для этих работ является то, что точность сметы трактуется как инженерная, а не институциональная характеристика.
Теория экономической безопасности развивалась в ином масштабе. Л. И. Абалкин определил экономическую безопасность как «совокупность условий и факторов, обеспечивающих независимость национальной экономики, ее стабильность и устойчивость» [1, с. 12]; С. Ю. Глазьев [10] связал её обеспечение с выбором курса экономической политики и предложил систему критериев оценки; школа В. К. Сенчагова [35] закрепила индикативный подход, то есть диагностику состояния через систему индикаторов с пороговыми значениями, который затем восприняла Стратегия. Индикаторы этой традиции сформированы для макро- и мезоуровня; качество отдельного экономического института в её предметное поле, как правило, не попадает. На отраслевой уровень индикативный подход перенесли М. В. Ефимова и М. В. Ильин. Они предложили отраслевую методику, в которой «пороговое значение показателей было получено путем выведения среднего значения за последний пятилетний период» [15], а при апробации отнесли отрасль за 2023 г. «второму уровню» безопасности при пограничной доле убыточных организаций [14].
Отраслевые приложения фокусируются на строительном комплексе в целом либо на отдельных микроугрозах; в их числе анализ проблем крупного строительного бизнеса на региональном материале [3], воспроизводство прибыли строительных организаций как источника их устойчивости [22]; на уровне отдельного предприятия обеспечение экономической безопасности увязывается с его инновационной деятельностью [8]. В контрактной сфере Е. А. Божко и М. Г. Юсупова показали, что «значительный объем нарушений приходится на статьи, регулирующие заключение и изменение условий контракта (ст. 34)» [6]. На стыке трёх групп сохраняется пробел, поскольку достоверность сметного ценообразования как самостоятельный институциональный параметр защищённости государственного заказа не концептуализирована; восполнению этого пробела и посвящена статья.
Сопоставление трёх групп работ выявляет общий пробел. Инженерно-сметные исследования повышают точность сметы, но не связывают её погрешность с угрозами государственному заказу; теория экономической безопасности даёт пороговые индикаторы, но применяет их к экономике, региону или отрасли, а не к институту; отраслевые и контрактные работы фиксируют нарушения, риски и убыточность, не прослеживая их ценовую причину. Ни одна группа не отвечает на вопрос, по каким измеримым признакам реформу ценообразования можно считать завершённой.
Механизм трансляции ценовых искажений в угрозы. Базисно-индексный метод пересчитывал сметы из цен базисного уровня 2001 года укрупнёнными индексами, утверждаемыми по видам работ и субъектам Федерации в соответствии с общими требованиями градостроительного законодательства и Методикой определения сметной стоимости строительства, реконструкции, капитального ремонта, сноса объектов капитального строительства на территории Российской Федерации, утверждённой приказом Минстроя России от 04.08.2020 № 421/пр (далее: Методика № 421/пр). Пока цены на ресурсы двигались плавно и согласованно, усреднение работало терпимо. Волатильность разрушила эту конструкцию, поскольку единый индекс на комплекс работ не в состоянии передать многократный рост одной позиции при стабильности остальных.
По данным Росстата [32], строительные материалы за 2021 г. подорожали в среднем на 24 %, но средняя цифра скрывает разброс по позициям. Укрупнённый индекс, прибавлявший за квартал единицы процентов, такую динамику передать не мог. Это подтверждают и региональные данные: например, цена в некоторых регионах «на кирпич керамический огнеупорный строительный выросла за полугодие на 23,91 %» [4]. Д. А. Антоньянц делает вывод, что «во многом успех отрасли в крае достигнут за счет ценового эффекта» [4], то есть рост строительства в рублях обеспечило удорожание ресурсов, а не рост физических объёмов.
Погрешность базисно-индексного метода поддаётся простой формализации, поскольку относительное отклонение сметной стоимости от рыночной аппроксимируется выражением:
ΔC ≈ Σ wi × (Δpi − ΔI), (1)
где wi обозначает долю i-го ресурса в стоимости объекта, Δpi обозначает фактический прирост его рыночной цены за период, ΔI обозначает применённый укрупнённый индекс пересчёта. Выражение выявляет два канала риска, так как ошибка растёт и с волатильностью цен (разбросом Δpi), и с ресурсоёмкостью объекта по «шоковым» позициям (wi). Для условного примера (доля металла в смете школы с ценой контракта 800 млн руб. составляет 0,18; Δp = 0,8–1,0; ΔI = 0,05–0,06) отклонение только по одной группе ресурсов составляет 13–17 % цены контракта, что кратно превышает нормативную сметную прибыль. Ресурсно-индексный метод «сжимает» это выражение, так как для позиций с прямыми ценами ФГИС ЦС слагаемое обнуляется, для остальных укрупнённый ΔI заменяется дробным индексом группы однородных ресурсов, приближённым к фактическому Δpi.
Искажения сметы порождают цепочку последовательных угроз. Заниженная смета ведёт к заключению контракта по Федеральному закону от 05.04.2013 № 44-ФЗ «О контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд» (далее: Закон № 44-ФЗ) с ценой ниже издержек, подрядчик работает в убыток и вынужден экономить на качестве, срывает сроки или становится банкротом, объект превращается в недострой и консервируется, а его завершение требует повторных торгов по возросшей стоимости. Каждое звено означает самостоятельный ущерб для бюджета и отрасли; в сумме цепочка означает, что недостоверная смета обходится заказчику дороже достоверной, просто платёж растянут во времени и перенесён в другие статьи.
Защитный потенциал и границы применимости ресурсно-индексного метода. Ресурсно-индексный метод (РИМ) соединяет два источника данных: по позициям, представленным во ФГИС ЦС ценами производителей (мониторинг цен строительных ресурсов ведётся на основании постановления Правительства Российской Федерации от 23 декабря 2016 г. № 1452 «О мониторинге цен строительных ресурсов»), смета считается напрямую в текущих ценах, а по остальным через дробные индексы к группам однородных ресурсов. Федеральная сметно-нормативная база 2022 г. (ФСНБ-2022), утверждённая приказом Минстроя России от 30 декабря 2021 г. № 1046/пр «Об утверждении сметных нормативов», заменила разнородные базы 2001 года, порядок применения закреплён Методикой № 421/пр; регионы переходили на метод поэтапно с I квартала 2023 года.
Метод не универсален, поскольку уникальные и малосерийные ресурсы не образуют массива цен, и расчёт уходит в конъюнктурный анализ с рисками субъективизма вплоть до мошеннических схем; при отсутствии производителей в регионе система опирается на цены соседних территорий с надбавками, давая систематическую погрешность для удалённых рынков; импортозависимые позиции наследуют валютную волатильность; при резких шоках даже квартальная актуализация запаздывает. К компенсирующим мерам относятся расширение и стимулирование круга поставщиков данных, ужесточение требований к конъюнктурному анализу, формула цены в длительных контрактах по Закону № 44-ФЗ, межрегиональные модели с верификацией ценами исполненных контрактов.
В основе проблемы наполнения лежит асимметрия выгод, при которой издержки передачи данных несёт производитель, а выгоды достоверной сметы достаются заказчику и подрядчику. Т. А. Стародубцева также отмечает, что «производители строительных материалов не имеют ни мотивации, ни ответственности за точность и полноту предоставляемых данных» [30]. Принуждение частично компенсирует асимметрию, но порождает формальное исполнение; устойчивое решение даёт взаимная выгода участников. Контур самоподдерживается, поскольку полнота данных обеспечивает достоверность сметы, достоверная смета даёт устойчивые контракты, а устойчивые контракты формируют спрос на данные; его логика, точки разрыва и компенсирующие меры показаны на рис. 1.
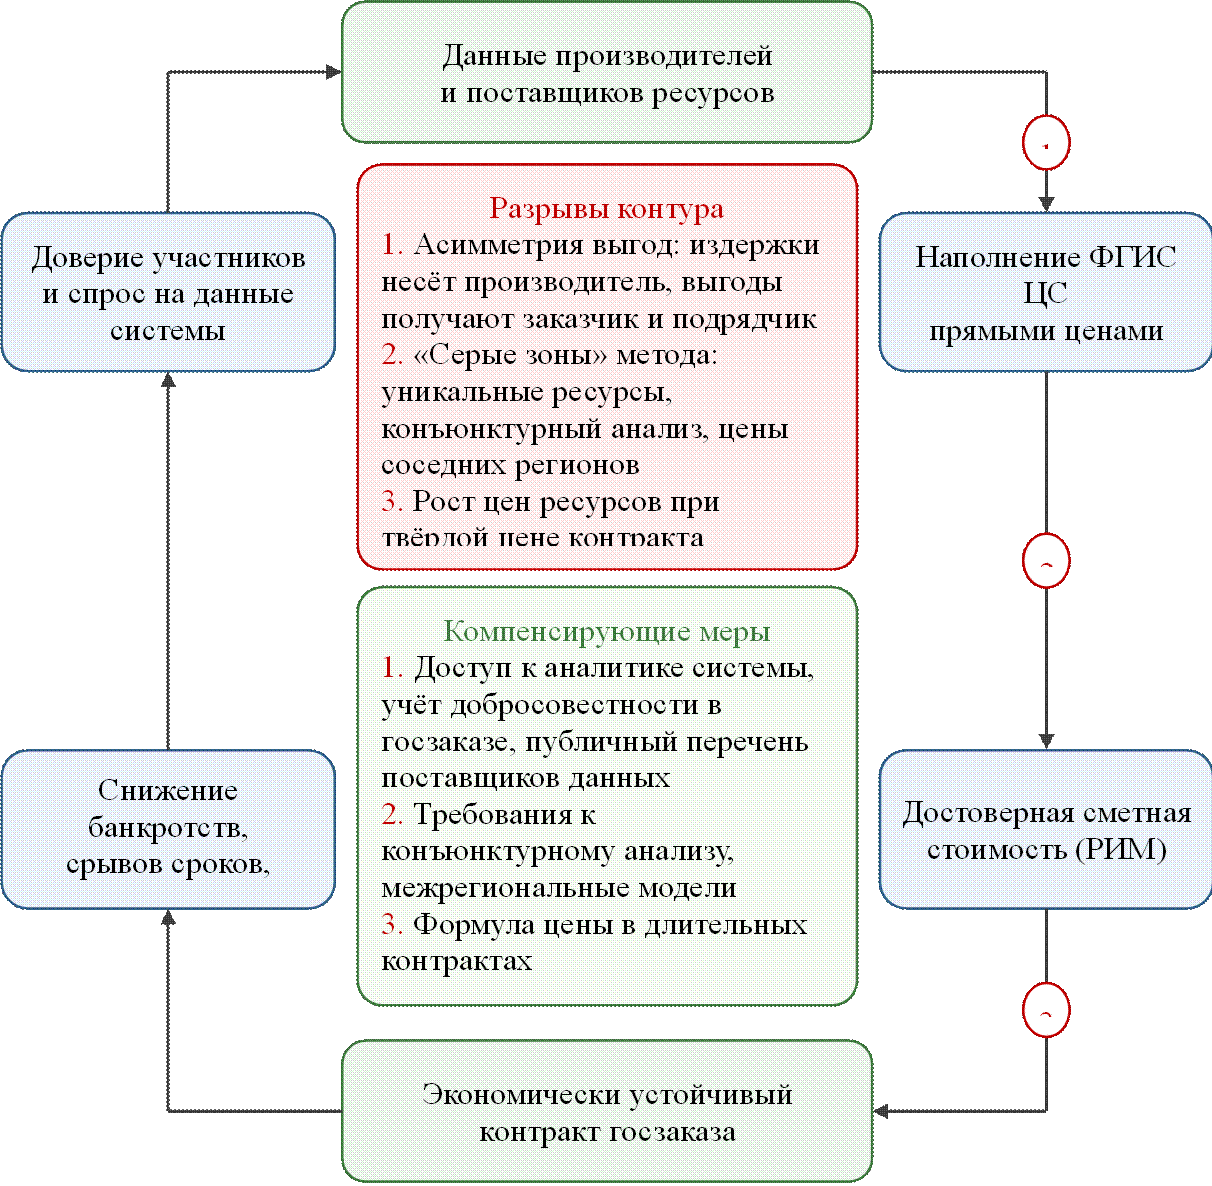 |
Рис. 1. Контур воспроизводства достоверности сметной стоимости,
точки его разрыва и компенсирующие меры.
Источник: составлено автором
Индикаторы мониторинга и формулы их расчёта. Для мониторинга рисков переходного периода разработана система из пяти индикаторов (таблица 1). Она построена по логике описанной выше цепочки угроз, где индикатор 1 контролирует информационный фундамент метода, индикатор 2 отвечает за точность сметы на входе в контракт, индикаторы 3 и 4 отражают уже реализовавшиеся последствия для контрактной системы и финансовой устойчивости исполнителей, индикатор 5 характеризует кадровое обеспечение перехода.
Индикаторы И1–И5 (таблица 1) рассчитываются по формулам (2)–(6):
И1 = Nп / Nн × 100 %, (2)
где Nп обозначает число позиций номенклатуры ФСНБ-2022, обеспеченных прямыми ценами производителей соответствующего ценового региона в ФГИС ЦС; Nн обозначает общее число позиций номенклатуры. Расчёт ежеквартальный.
И2 = Me (|НМЦКj − Цj| / НМЦКj) × 100 %, (3)
где НМЦКj обозначает начальную (максимальную) цену j-го строительного контракта (далее: НМЦК), заключённого по Закону № 44-ФЗ; Цj обозначает цену заключённого контракта; Me обозначает медиану по квартальной выборке контрактов из единой информационной системы в сфере закупок (ЕИС).
И3 = Кр / Кз × 100 %, (4)
где Кр обозначает число расторгнутых за год контрактов строительного госзаказа, Кз обозначает число заключённых контрактов; источниками служат реестр контрактов ЕИС и мониторинг Минфина России.
И4 = Оу / О × 100 %, (5)
где Оу обозначает число убыточных организаций в строительстве (без субъектов малого предпринимательства), О обозначает общее число таких организаций по данным Росстата; расчёт ежегодный.
И5 = Sа / S × 100 %, (6)
где Sа обозначает число заказчиков и подрядных организаций, обеспеченных сметчиками, аттестованными на работу с ФСНБ-2022, S обозначает общее число обследованных организаций по данным Ассоциации «Национальное объединение строителей» (НОСТРОЙ); расчёт ежегодный.
Пороговые значения заданы экспертно с опорой на логику индикативного анализа [35] и практику пороговых коридоров стратегических документов, прежде всего Стратегии. Так, 70 % по И1 соответствуют уровню, при котором прямые цены закрывают преобладающую часть стоимости типового объекта и конъюнктурный анализ перестаёт определять итог сметы; отклонение не более 10 % в обе стороны по И2 сопоставимо с типичным диапазоном снижения цены на торгах, не лишающим контракт исполнимости; коридор сделан симметричным, поскольку, как показала Т. В. Климанова, при оценке закупок приходится проверять, «не завысил ли заказчик намеренно начальную (максимальную) цену контракта (НМЦК)» ради показателя экономии [18], а «расчет экономии производится от начальной цены контракта, установленной заказчиком» [29]; 5 % по И3 соответствуют «фоновому» уровню расторжений вне ценовых шоков; 20 % по И4 отвечают доле убыточных организаций, при которой сохраняется воспроизводственный контур отрасли; 90 % по И5 отражают практическую полноту кадрового покрытия. Пороги подлежат эмпирической калибровке на данных контрактной системы 2023–2027 гг.
Таблица 1. Индикаторы мониторинга завершения реформы сметного ценообразования в контуре экономической безопасности строительного комплекса
|
Индикатор
|
Пороговое значение
|
Что измеряет
|
Контролируемое звено
цепочки угроз
|
|
1. Доля позиций сметы, рассчитываемых по прямым данным
ФГИС ЦС, %
|
не ниже 70
|
полнота информационной базы метода
|
достоверность сметы на этапе проектирования
|
|
2. Медианное отклонение сметной стоимости (НМЦК) от цены
заключённого контракта, %
|
не более 10 в обе стороны
|
достоверность сметы относительно рынка
|
заключение контракта с ценой ниже издержек
|
|
3. Доля расторгнутых контрактов строительного госзаказа,
%
|
не выше 5
|
жизнеспособность контрактов
|
срывы исполнения, недострои
|
|
4. Доля убыточных подрядчиков в сегменте госзаказа, %
|
не выше 20
|
финансовая устойчивость исполнителей
|
работа в убыток, банкротства
|
|
5.
Обеспеченность заказчиков и подрядчиков сметчиками, аттестованными на работу
с ФСНБ-2022, %
|
не ниже 90
|
кадровая
готовность к методу
|
ошибки
применения метода, инерция практик
|
Состояние индикаторов и динамика строительного комплекса. Фактическая траектория перехода даёт материал для оценки реализуемости. В 2023 г. на метод перешёл 71 субъект Федерации, а к 29 февраля 2024 г. уже 85 субъектов; в 2025–2026 гг. оно не менялось [25]. Однако скорость формального перехода контрастирует с наполнением информационной основы. По данным Главгосэкспертизы России и НОСТРОЙ, которые приводит Т. А. Стародубцева, на начало 2025 г. «фактическая наполняемость ФГИС ЦС составляет не более 10 % от используемых строительных ресурсов», и автор заключает, что «переход строительной отрасли на ресурсный метод ценообразования остаётся сомнительным» [30], так что до порога 70 % сохраняется большой разрыв, а «переход» состоялся преимущественно в методическом, а не информационном смысле.
По индикатору 1 фактический уровень составляет не более 10 % (оценка начала 2025 г.) против порога 70 %. По индикатору 4 доля убыточных организаций в строительстве (без субъектов малого предпринимательства) в 2025 г. составила 23,2 %, что на 6,4 процентного пункта меньше, чем в 2024 г. (29,6 %) [32], но порог 20 % не достигнут. Запаздывание индикаторов 3–4 подтверждают банкротства. В 2024 г. строительство стало отраслевым лидером (2 171 организация, +19,1 %) [31], и это отложенное на два-три года следствие ценового скачка 2021 г.; на строительство в 2024–2025 гг. приходилось около четверти всех банкротств компаний (25,4 и 25,3 %) [31]. По годовому мониторингу Минфина России [28], в 2025 г. у 60,8 % строительных контрактов снижение от НМЦК не превышало 10 %, и индикатор 2 находится в коридоре, а доля расторгнутых контрактов (16,1 % против 21,1 % в 2024 г.) втрое превышает порог 5 %.
Динамика показателей строительного комплекса (таблица 2, рис. 2) позволяет рассмотреть реформу в общеотраслевом контексте. Номинальный объём работ вырос с 9,7 трлн руб. (2020 г.) до 18,8 трлн руб. (2025 г.), но реальные темпы упали с +7,5–9,0 % в 2022–2023 гг. до +2,5 % в 2025 г. [32], хотя обеспеченность заказами выросла с 6 до 8 месяцев; в фазе замедления ценовые ошибки сметы конвертируются в убытки напрямую. Инерционный прогноз на 2026 г. (с учётом переноса сроков ввода жилья и лага смягчения денежно-кредитной политики) предполагает реальный рост 0,5–1,5 % при объёме около 20 трлн руб. Снижение банкротств в 2025 г. до 1 636 (−24,6 %, по данным ЕФРСБ [31]) отражает прежде всего повышение порога долга до 2 млн руб. и моратории, то есть действие фильтра, а не оздоровление; поэтому индикатор 4 опирается на долю убыточных организаций, составившую 23,2 % в 2025 г. и оцениваемую автором в 21–23 % на 2026 г., то есть выше порога.
Таблица 2. Динамика ключевых показателей строительного комплекса и хода реформы, 2020–2026 гг. (2025–2026 гг. частично оценка и прогноз)
|
Показатель
|
2020
|
2021
|
2022
|
2023
|
2024
|
2025
|
2026 (прогноз)
|
|
Объём
строительных работ, трлн руб.
|
9,7
|
11,0
|
13,1
|
15,2
|
17,1
|
18,8
|
около 20,0*
|
|
Темп роста в
сопоставимых ценах, %
|
2,1
|
7,0
|
7,5
|
9,0
|
3,8
|
2,5
|
0,5–1,5*
|
|
Ввод жилья, млн
кв. м
|
82,2
|
92,6
|
102,7
|
110,4
|
107,8
|
108,1
|
100–105*
|
|
Субъекты РФ,
перешедшие на РИМ (нарастающим итогом), ед.
|
н/п
|
н/п
|
н/п
|
71
|
85
|
85
|
85
|
|
Банкротства
строительных организаций, ед.
|
н/д
|
н/д
|
мораторий
|
около 1,8 тыс.
|
2 171
|
1 636
|
1,5–1,7 тыс.*
|
|
Доля убыточных
организаций (строительство,
без субъектов малого предпринимательства), %
|
н/д
|
н/д
|
н/д
|
28,3
|
29,6
|
23,2
|
21–23*
|
|
Наполненность
ФГИС ЦС прямыми ценами, % номенклатуры
|
н/п
|
н/п
|
н/п
|
н/д
|
н/д
|
≤10
|
12–15*
|
|
Обеспеченность заказами (IV квартал), мес.
|
н/д
|
н/д
|
н/д
|
н/д
|
6
|
8
|
н/д
|
Источник: составлено и рассчитано автором на основе [25], [30], [31], [32].
Сдержанный характер прогноза обусловлен и ограничениями со стороны спроса. Объём выданных ипотечных кредитов в 2024 г. сократился на 37,2 % к 2023 г., что М. И. Бузулуцкий связывает «с завершением программы льготной ипотеки под 8% на первичном рынке» [7]; по данным Л. Д. Капрановой, доля выкупленного жилья в домах, готовых к вводу в эксплуатацию, снизилась с 82 % в 2020 г. до 67 % в 2024 г. и 63 % в 2025 г., то есть «на жилищном рынке наблюдается ситуация снижения распроданности жилья в результате изменения спроса на него» [16]; а ввод удержался выше 100 млн кв. м лишь за счёт индивидуального жилищного строительства (ИЖС), на которое пришлось 58,8 % ввода по данным Росстата [32] (рис. 2). Обследования Росстата согласуются с логикой статьи, поскольку главным сдерживающим фактором в IV квартале 2025 г. была стоимость материалов (43 % опрошенных), далее налоги (30 %), недостаток квалифицированных рабочих (25 %) и дорогой кредит (22 %) [32].
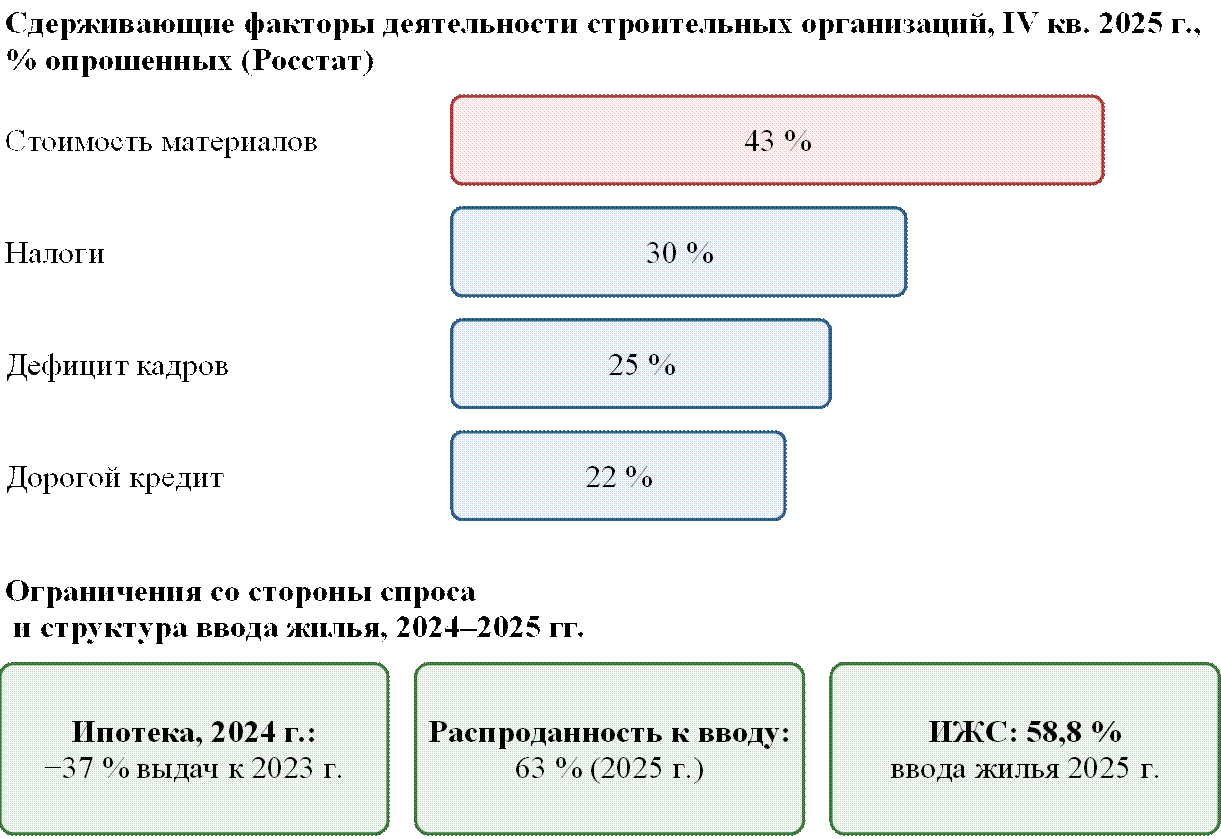
Рис. 2. Ограничения со стороны спроса жилищного сегмента и структура ввода жилья, 2024–2025 гг.
Источник: составлено автором на основе [7], [16], [32].
Распределение ценового риска между заказчиком и подрядчиком. Правовая конструкция государственного заказа закрепляет асимметрию ценового риска. Цена контракта по Закону № 44-ФЗ является твёрдой и определяется на весь срок исполнения (ч. 2 ст. 34), а изменение существенных условий допускается лишь в случаях, перечисленных в ст. 95. Резкий рост цен на строительные ресурсы в 2021 г. заставил ввести временные исключения из этого правила. Постановление № 1315 разрешило пересматривать цену строительных контрактов, а часть 65.1 статьи 112 Закона № 44-ФЗ с 8 марта 2022 г. допустила по соглашению сторон изменение существенных условий ранее заключённых контрактов. Исключения вводятся задним числом, и до их принятия убытки несёт подрядчик. Р. Г. Айрапетян и Е. А. Яковлева приводят пример, когда «стоимость битума выросла на 22% в январе–сентябре 2024 года», и обосновывают динамическое нормирование [2]. По данным К. Ю. Кулакова и Т. Я. Филипповой, за три квартала 2024 г. «фактическая инфляция в строительстве жилых и нежилых зданий составила 6,6%» [21].
Для подрядчика ошибка сметы становится риском, который нельзя диверсифицировать внутри контракта, поскольку погрешность в 13–17 % цены по одной группе ресурсов (выражение (1)) кратно превышает нормативную сметную прибыль. Т. Р. Лукашенок и Е. Г. Ефимова показывают, что среди ограничений застройщиков «самое значимое влияние имеет стоимость материалов (изделий, конструкций)» [23], а Е. И. Горюнов с соавторами на материале Самарской области относят к главным проблемам отрасли «удорожание строительных материалов, сырья и оборудования» [13]. Сильнее всего этот риск бьёт по малым и средним подрядчикам с ограниченными резервами. Их уход сужает конкуренцию, а следствием, по прогнозу Е. И. Фирсова, станет «рост контрактных цен вследствие ослабления конкурентного давления» [34]. В дорожном строительстве, по данным В. М. Сушкова, «абсолютное большинство участвует в государственных закупках» [33].
Обсуждение результатов. Пороговые значения заданы экспертно и подлежат калибровке по мере накопления данных контрактной системы; оценка наполненности ФГИС ЦС опирается на экспертные заключения, поскольку официальная статистика полноты прямых цен не публикуется; убыточность и банкротства зависят и от внешних факторов, в том числе от стоимости кредита, спроса, фильтров банкротного законодательства; прогноз на 2026 г. зависит от денежно-кредитной политики. Поэтому пороги не следует применять механически, без диагностики расхождений.
Разрыв между формальным переходом регионов и наполненностью информационной базы отмечают и Е. В. Кривко [20], и Н. В. Головина с М. В. Матвеевой [12]; здесь он измеряется индикатором И1. Методику М. В. Ефимовой и М. В. Ильина [15] система дополняет на уровне института, а выявленные Т. Н. Маршовой и соавторами «контрактные и строительные риски» государственных программ [24] отчасти закладываются уже в смете.
Предложения по завершению реформы
Анализ данных позволяет выделить три ключевые проблемы завершения реформы. Первая проблема состоит в информационном дефиците метода, поскольку наполненность ФГИС ЦС прямыми ценами (не более 10 %) в семь раз ниже порога 70 %. Вторая проблема связана с переносом ценового риска на подрядчика при твёрдой цене контракта, что отражается в доле расторжений 16,1 % при пороге 5 %. Третья проблема заключается в финансовой неустойчивости исполнителей, у которых доля убыточных организаций (23,2 %) остаётся выше порога 20 %.
Первое предложение направлено на наполнение ФГИС ЦС через взаимную выгоду, а не через принуждение. Минстрою России следует увязать допуск продукции производителей к государственному заказу с добросовестной передачей цен в систему, открыть поставщикам данных доступ к её аналитике и публиковать перечень компаний, формирующих ценовую базу отрасли. Экономический эффект оценивается по формуле (1). Для условного объекта с ценой контракта 800 млн руб. перевод металлоконструкций (доля 0,18) на прямые цены устраняет скрытое занижение сметы на 107–137 млн руб., или 13,3–17,1 % цены контракта, что кратно превышает нормативную сметную прибыль подрядчика.
Второе предложение касается распределения риска исполнения. РИМ снижает риск на входе в контракт, а риск исполнения должна принимать на себя формула цены. Г. Е. Каратаева и С. В. Чернова на примере концессий подчёркивают, что «особое внимание в концессионных соглашениях необходимо уделять хеджирующим механизмам» [17]; в строительстве эту роль играет формула цены, привязанная к индексам ФГИС ЦС, которая превращает пересмотр цены из исключения в правило. Заказчикам следует включать такую формулу во все строительные контракты сроком исполнения более года. В формуле (1) применённый индекс ΔI тогда заменяется фактическим индексом группы ресурсов за период исполнения, и погрешность сокращается до лага публикации индекса, то есть до одного квартала вместо всего срока контракта. Для подрядчика это снимает недиверсифицируемый риск, а для бюджета заменяет расходы на расторжения и повторные торги прогнозируемой индексацией.
Третье предложение адресовано подрядчикам и регулятору. Подрядчикам следует в двухлетнем горизонте обеспечить аттестацию сметчиков по ФСНБ-2022 (индикатор 5), а регулятору ужесточить требования к конъюнктурному анализу уникальных ресурсов и внедрить межрегиональные модели с проверкой ценами исполненных контрактов. Все это сужает «серые зоны» метода.
Ожидаемый результат предложений оценивается по сроку выхода индикатора 1 на порог:
T = (Ип − И10) / v, (7)
где Ип обозначает пороговое значение индикатора 1 (70 %), И10 обозначает его текущее значение, v обозначает среднегодовой прирост наполненности в процентных пунктах.
При инерционном приросте 1–2,5 процентного пункта в год (от 10 % в начале 2025 г. до 12–15 % к концу 2026 г.) срок превышает 20 лет, тогда как в авторском форсированном сценарии с приростом 15 процентных пунктов в год, который обеспечивает увязка передачи данных с допуском к госзаказу, порог достигается к 2030 г. Вместе с наполненностью снижается скрытое занижение смет по формуле (1), а с ним доля расторжений и убыточных организаций, которую отражают индикаторы 3 и 4.
Алгоритм мониторинга. Система индикаторов операционализируется в виде замкнутого алгоритма с квартальной периодичностью цикла (рис. 3). На первом шаге формируется информационная база из открытых источников (ФГИС ЦС, ЕИС в сфере закупок, Росстат, ЕФРСБ, отчётность НОСТРОЙ), на втором рассчитываются индикаторы И1–И5, на третьем их значения сопоставляются с пороговыми коридорами таблицы 1. Если все индикаторы находятся в коридорах, реформа признаётся завершённой и мониторинг переводится в плановый режим; в противном случае на четвёртом шаге проводится диагностика по матрице расхождений, локализующая источник угрозы, а на пятом разрабатываются адресные меры для соответствующего субъекта управления. Применение алгоритма к данным 2025 г. (рис. 3) даёт отрицательный ответ на шаге 3, поскольку в коридоре находится только индикатор 2, и цикл переходит к диагностике и адресным мерам.
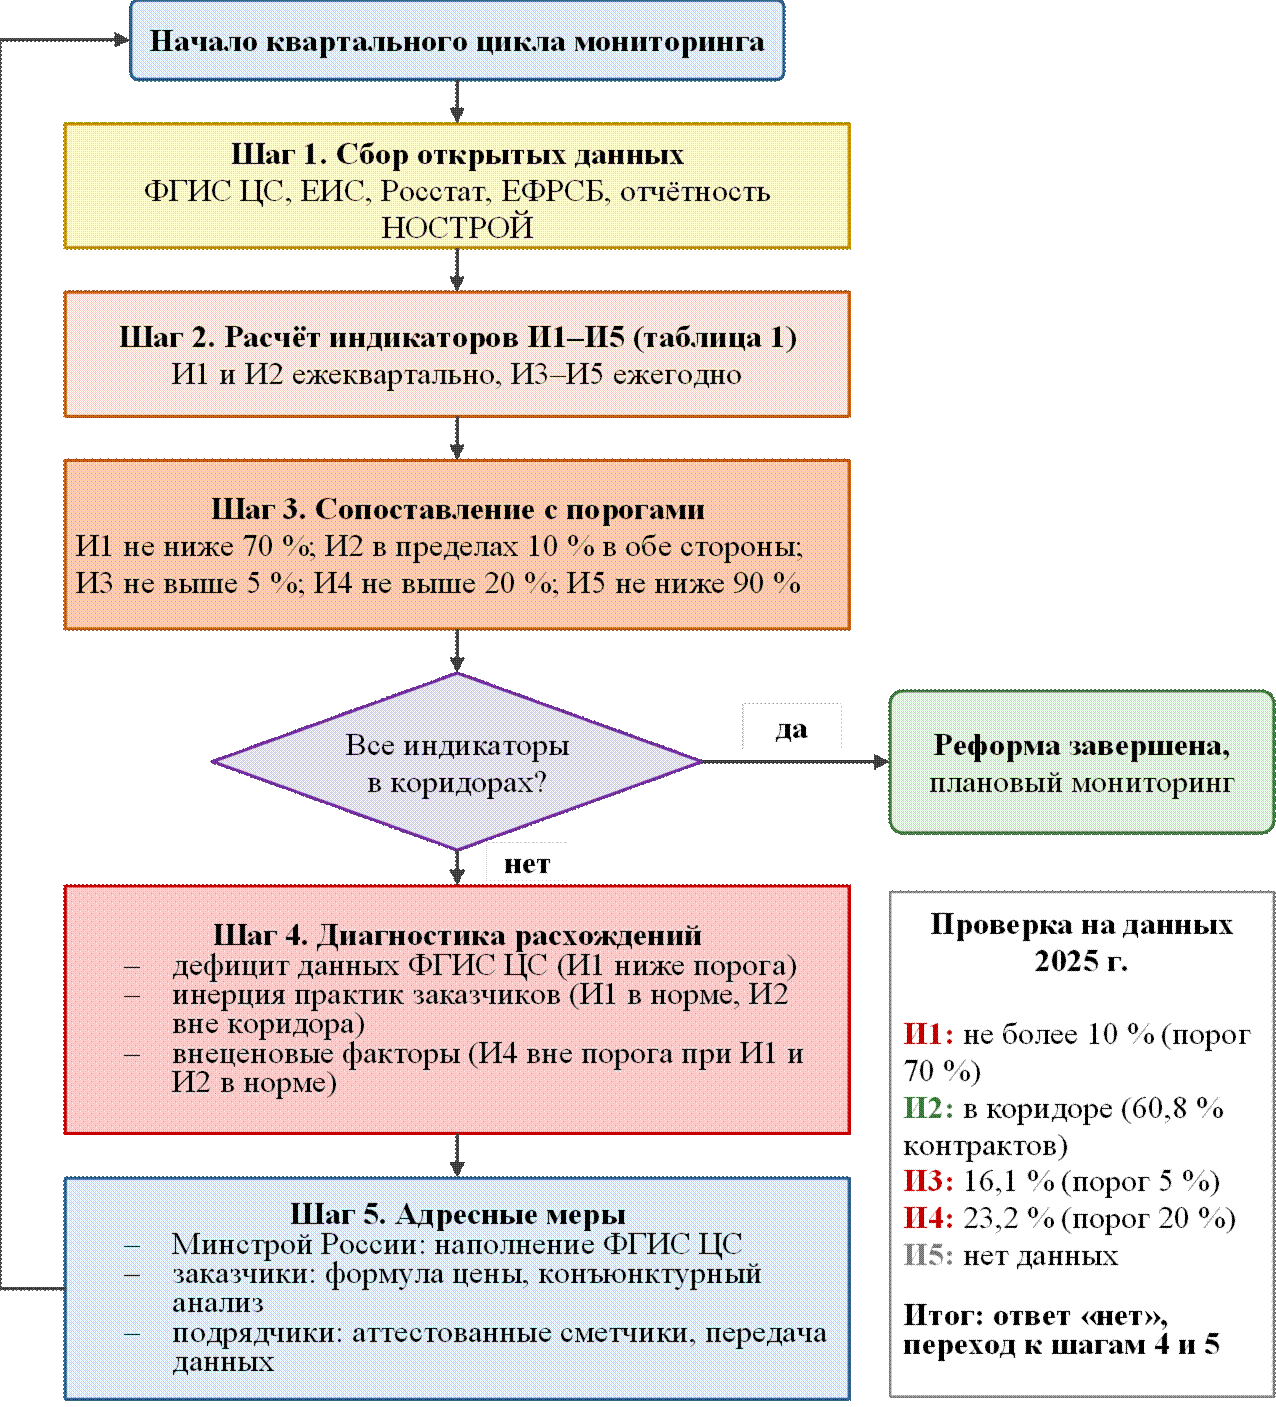
Рис. 3. Алгоритм мониторинга завершения реформы ценообразования
в контуре экономической безопасности.
Источник: составлено автором
Алгоритм замыкает систему предложений и позволяет ежеквартально проверять по индикаторам И1–И5 эффект мер Минстроя России, заказчиков и подрядчиков. Выход всех индикаторов в пороговые коридоры будет означать содержательное, а не только нормативное завершение реформы.
Заключение
Реформа сметного ценообразования институционально состоялась (база ФСНБ-2022, мониторинг цен, 85 субъектов на ресурсно-индексном методе), но содержательно остаётся в переходной фазе, поскольку из четырёх измеримых индикаторов в пороговом коридоре находится только отклонение от НМЦК. Нормативный переход и информационное наполнение института следует разграничивать, и подмена второго первым при принятии управленческих решений недопустима. Авторские предложения вытекают из выявленных проблем и экономически аргументированы. Увязка допуска продукции к госзаказу с передачей цен в ФГИС ЦС устраняет скрытое занижение смет, которое по формуле (1) достигает 13,3–17,1 % цены контракта по одной группе ресурсов, или 107–137 млн руб. для объекта стоимостью 800 млн руб. Обязательная формула цены в контрактах сроком более года сокращает погрешность сметы до лага публикации индексов и снимает с подрядчика недиверсифицируемый риск, который сегодня ведёт к расторжениям. Аттестация сметчиков и требования к конъюнктурному анализу сужают «серые зоны» метода. По формуле (7) форсированный сценарий выводит индикатор 1 на порог к 2030 г. против более чем двадцати лет при инерционном развитии, а контроль результатов обеспечивает замкнутый алгоритм мониторинга на открытых данных. Теоретическая значимость работы состоит в применении индикативного подхода к отдельному институту, практическая в экономически обоснованных предложениях и алгоритме мониторинга. Перспективы исследований связаны с верификацией порогов на данных 2023–2027 гг.
Страница обновлена: 06.11.2026 в 10:57:23
Resursno-indeksnyy metod i ekonomicheskaya bezopasnost gosudarstvennogo stroitelnogo zakaza
Mukharramova E.R.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 12 (december 2026)