Роль Китая в экономической динамике азиатского региона
Ююкина Т.И.1 
1 Санкт-Петербургский государственный университет телекоммуникаций им. проф. М.А. Бонч-Бруевича, Санкт-Петербург, Россия
Статья в журнале
Экономические отношения (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 4 (Октябрь-декабрь 2026)
Введение
Экономическая динамика азиатского региона выражает устойчивый рост за счет весомого вклада объемов производства в мировую экономику и смещения центра деловой активности с Запада на Восток вследствие ее снижения в индустриальных центрах Европы и США, трансформируя однополярную архитектонику. Инвестиционные потоки в развивающиеся страны Азии были достаточно стабильными даже в условиях стохастического влияния пандемии Covid-19, вызвавшей резкое сокращение глобального денежного предложения, а Китай в этот период выступил одним из крупнейших получателей прямых иностранных инвестиций [33, с. 5, 249].
Целью данного исследования выступает идентификация роли и значения Китая в обозначенном процессе с учетом его геостратегических императивов и диалектических аспектов сотрудничества с азиатскими странами на основе сценарного моделирования.
Концептуально-теоретический базис исследования сосредоточен на положениях мир-системного анализа И. Валлерстайна [1; 2] и Дж. Арриги [22], геополитического детерминизма Дж. Фридмана [14], дефинициях «доминирующей экономики» («полюса роста») и неоднородности роста Ф. Перру [6, с. 404-414], парадигме «летящих гусей» К. Акамацу [20; 21] и ее модифицированных версиях с изысканиями К. Коджима [24] и Т. Озава [25; 26].
Принимаются во внимание положения относительно эмпирических наблюдений по макроэкономике [7], закона колебания исторического маятника с учетом долгосрочной перспективы его движения – сдвига центра цивилизационного прогресса на Восток [8, с. 96-112], процесса слоубализации [23, с. 4], феномена фрагментации мировой экономики с точки зрения влияния деглобализации [5] как фактора национального экономического роста [10], адаптационных механизмов к структурно-динамическим изменениям международной торговли на основе стратегий ниаршоринга и френдшоринга [3; 11, с. 129], тенденций развития глобальных цепочек стоимости (ГЦС) в условиях фазы нового технологического мегацикла [9; 16].
Согласно классической модели К. Акамацу, последовательная передача отраслей между развитыми и развивающимися странами занимала десятилетия. Китай удерживает старые и освоенные отрасли (например, текстиль), развивая новые и высокотехнологичные за счет достижения сверхмасштаба, вовлекая в данный процесс главного инвестора – государство, способствующего выполнению и форсированию обозначенного алгоритма. В отношении цепочек создания стоимости характерна вертикальная иерархия – развитые страны проектируют, а развивающиеся собирают. Китай же стремится к полному циклу внутри своих транснациональных корпораций и крупных компаний, а движущей силой выступает стратегия «двойной циркуляции», в которой экспорт и внутренний спрос – взаимодополняющие компоненты единой системы. В соответствии с обозначенной теорией «гусь» (страна), делегировав отрасль вниз по иерархии, навсегда теряет в ней конкурентоспособность, а Китай опровергает этот тезис в силу эффекта масштаба, автоматизации и государственным субсидиям, сохраняя лидерство (по технологичности) и доминируя в высокотехнологичных отраслях (сборка электроники), не передавая их полностью Вьетнаму или Индии. К тому же цикл К. Акамацу замыкался на текстиле и стали, а китайский цикл сосредоточен в сферах, где сам продукт требует фундаментальной науки. Поэтому Китай пытается сократить фазу импорта в микроэлектронике и продуктовой сфере аэрокосмической промышленности до минимально необходимого уровня, используя нерыночные рычаги, что расходится с логикой К. Акамацу. Современная модель должна включать аспекты фрагментации мировой экономики, так как с учетом ограничений на доступ к технологиям, Китай не переходит планомерно к следующей ступени развития, а вынужден сконцентрироваться и задержаться на фазе импортозамещения, создавая некоторый автаркический цикл по указанным позициям. Обозначенные положения определяют научный пробел и новизну исследования, требуя адаптации элементов концептуально-теоретического базиса. Ввиду того, что в центре аргументации теории К. Акамацу – товарные потоки, необходимы дополнения К. Коджима и Т. Озавы, сосредоточенные на аспектах движения прямых иностранных инвестиций в качестве механизма передачи динамического сравнительного преимущества.
В настоящее время Китай пытается активно совершить переход в ядро мир-системы, размывая границы между развитыми и развивающимися странами, что формирует авторскую гипотезу исследования. В этой связи старые дихотомии неизбежно устаревают и не отражают реальной расстановки сил. Идентификация роли Китая в экономической динамике азиатского региона содержит следующий практический смысл: детерминирует условия доступа к соответствующим рынкам, предопределяет объекты приложения прямых иностранных инвестиций, объясняет трансформацию цепочек создания стоимости, отражает степень влияния протекционизма со стороны мировых торговых партнеров в условиях региональной таксономии.
Материалы и методы
Для реализации поставленной цели, интерпретации полученных результатов и подтверждения гипотезы инкорпорируются статистические данные Всемирного банка и ЮНКТАД по следующим направлениям: стоимостные объемы валового внутреннего продукта (ВВП) в постоянных ценах и с поправкой на паритет покупательной способности, экспортный потенциал в отношении товаров и услуг, а чистые потоки входящих и исходящих инвестиций рассматриваются как в стоимостном выражении, так и в процентах от ВВП.
Результаты и обсуждение
Рассмотрим на рисунке 1 динамику реального физического объема экономики Китая и ведущих странах Азии в период 2016-2025 гг. на основе значений показателя валового внутреннего продукта, исчисленного в постоянных ценах (2015 г.) в соответствии с открытыми статистическими данными Всемирного банка (ВБ). Проведем количественные сравнения объемов производимой продукции обозначенных стран. Китай – вторая экономика мира с характерной положительной динамикой в отношении реального ВВП (с наиболее восходящим трендом из четырех построенных кривых реального ВВП) вследствие тенденции его увеличения из года в год, отсутствием рецессии в 2020 году в отличие от большинства развитых стран и сокращением разрыва с США (первой экономикой мира по данному показателю) на 42% за весь рассмотренный период (с 6583 млрд долл. США до 3821 млрд долл. США). ВВП Индии в 2023 году составил 3206 млрд долл. США, что сопоставимо с аналогичным показателем Соединенного Королевства (3283 млрд долл. США), а в 2024-2025 гг. значения Индии превосходят на 115 млрд долл. США (2024 год) и 329 млрд долл. США (2025 год). Показатель базисного абсолютного изменения (абсолютный прирост) рядов динамики, представленных на графике рис. 1 с 2016 по 2025 гг., показывает: реальный ВВП в Китае увеличился на 7356 млрд. долл. США, в Индии – на 1417 млрд. долл. США, в Южной Корее – на 349 млрд. долл. США, в Японии – на 198 млрд. долл. США. Показатель базисного относительного изменения (базисный темп роста или базисный индекс динамики) данных рядов динамики свидетельствует о том, что реальный ВВП в Индии и Китае увеличился в 1,62 раза и в 1,61 раза соответственно, в Южной Корее – в 1,22 раза, в Японии – в 1,04 раза (при общемировом увеличении в 1,28 раза).
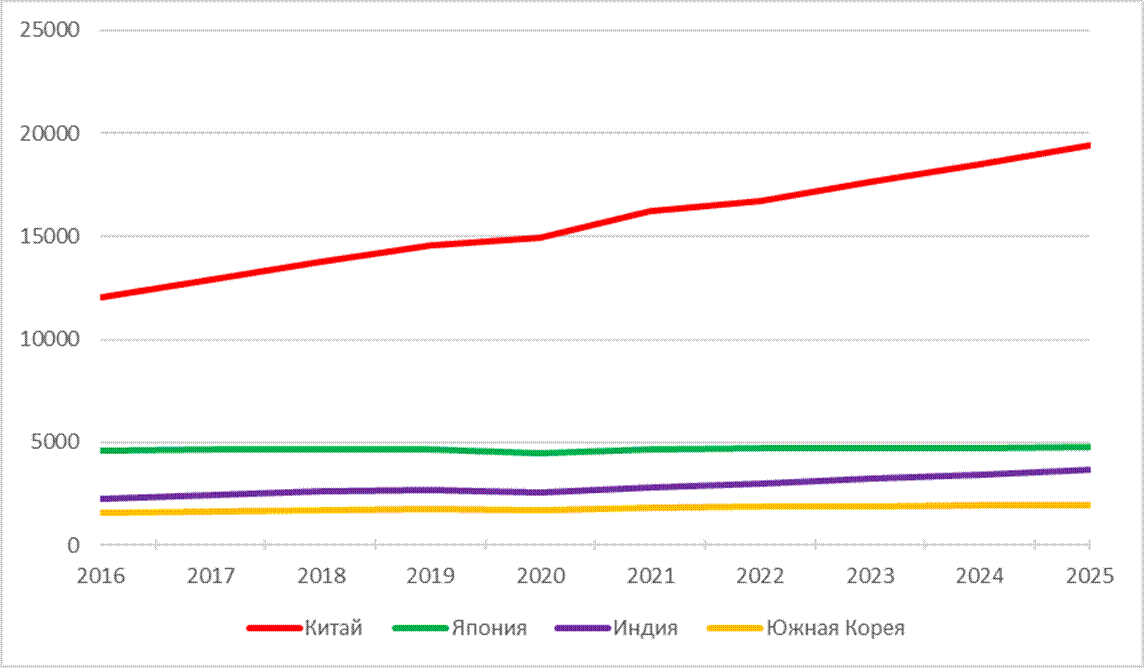
Рис. 1. Динамика реального ВВП Китая и ведущих стран Азии по данному показателю в 2016-2025 гг. (млрд долл. США)
Источник: составлено автором по данным [30]
Фундамент китайской экономики – обрабатывающая промышленность, на которую приходится практически 60% валового внутреннего продукта. При этом страна находится на этапе структурной трансформации ВВП: доля промышленности снижается, уступая место высокотехнологичному производству и сектору услуг. Япония и Южная Корея представляют собой классические постиндустриальные типы экономической системы: сфера услуг занимает около 70% и 60% соответственно, а промышленность отличается высокой добавленной стоимостью. Основная специализация Японии – робототехника и прецизионные технологии, а Южной Кореи – электроника, производство полупроводников и чипов памяти. Опираясь на внутренний потребительский спрос, экономика Индии характеризуется доминированием сферы услуг, что выражается в ее опережении промышленности практически в два раза. Несмотря на то, что сельское хозяйство обеспечивает занятость значительной части индийского населения, его доля в валовом внутреннем продукте страны невелика. В целом роль сельскохозяйственной отрасли в обозначенных азиатских экономиках незначительна или минимальна и продолжает снижаться, что является характерной чертой как развитых, так и быстрорастущих индустриальных стран.
Рассмотрим в таблице 1 вклад обозначенных стран в валовой региональный продукт (ВРП) Азии, также исчисленный в постоянных ценах 2015 года. При проведении расчетов выбраны следующие макрорегионы в соответствии с классификацией Всемирного банка: Восточная Азия и Тихоокеанское направление (33 страны и территории, включающие 13 развивающихся экономик, 10 малых островных государств, а также развитые экономики региона), Южная Азия (Бангладеш, Бутан, Индия, Мальдивы, Непал и Шри-Ланка). С 2025 года изменена методология ВБ: Афганистан и Пакистан переведены в регион Ближнего Востока и Северной Африки, поэтому Южная Азия включает указанные 6 стран.
Таблица 1 – Доли Китая, Японии, Индии и Южной Кореи в ВРП Азии в 2016-2025 гг., в %
|
Год / страна
|
Китай
|
Япония
|
Индия
|
Южная
Корея
|
|
2016
|
48,19
|
18,27
|
9,11
|
6,35
|
|
2017
|
49,12
|
17,71
|
9,28
|
6,27
|
|
2018
|
47,81
|
16,27
|
9,00
|
5,89
|
|
2019
|
48,74
|
15,59
|
8,99
|
5,80
|
|
2020
|
50,17
|
15,02
|
8,52
|
5,79
|
|
2021
|
51,03
|
14,57
|
8,76
|
5,67
|
|
2022
|
50,87
|
14,27
|
9,11
|
5,63
|
|
2023
|
51,39
|
13,77
|
9,36
|
5,48
|
|
2024
|
51,83
|
13,20
|
9,63
|
5,38
|
|
2025
|
52,14
|
12,80
|
9,93
|
5,20
|
Согласно данным, приведенным в таблице 1, доля Китая в валовом региональном продукте Азии с 2020 года составляет более 50%. В 2025 году релевантная доля равна 52,14%, что превышает суммарный показатель (27,93%) Японии, Южной Кореи и Индии практически вдвое (в 1,87 раза). Наименьший вклад из четырех представленных стран вносит Южная Корея – в диапазоне 5,20-6,35% за представленное последнее десятилетие. Доля Индии снижалась с 9,28% 2017 года до 8,52% 2020 года, а с 2021 года результаты страны планомерно улучшаются: в 2022 году происходит возвращение к значениям 2016 года, и с 2023 года наблюдается незначительный рост. Вклад Японии в производственное развитие региона неуклонно падает на протяжении всего рассмотренного периода, а наилучший вклад страна внесла в самом его начале, что составило 18,27% в долевом отношении.
Рассмотрим на графике рисунка 2 значения валового внутреннего продукта Китая, Индии, Японии и Южной Кореи, выраженные в текущих международных долларах на основе коэффициента пересчета валюты и пространственного дефлятора цен – паритета покупательной способности (ППС). Так как данный показатель учитывает различия в уровнях цен в разных странах, поэтому сопоставление объемов экономической деятельности более уместно по ППС, чем с вовлечением обменных курсов. По обозначенному критерию наиболее восходящий тренд из четырех построенных кривых валового внутреннего продукта характерен для Китая, который является первой экономикой мира, начиная с 2017 года по методологии Всемирного банка и с 2014 года по данным Международного валютного фонда. При рассмотрении ВВП с поправкой на коэффициент пересчета паритета покупательной способности валют третьей экономикой мира выступает Индия, а не Япония (как в случае с номинальным и реальным ВВП). Доля Индии в мировом ВВП по ППС в 2025 году составила 8,14%, что на 11,40% меньше вклада Китая (19,54%). Показатель базисного абсолютного изменения рядов динамики, представленных на графике рисунка 2, показывает, что с 2016 по 2025 гг. ВВП по ППС Китая увеличился на 22682 млрд межд. долл., Индии – на 9626 млрд межд. долл., Японии – на 1568 млрд межд. долл., Южной Кореи – на 1128 млрд межд. долл. (при общемировом увеличении на 92705 млрд межд. долл.).
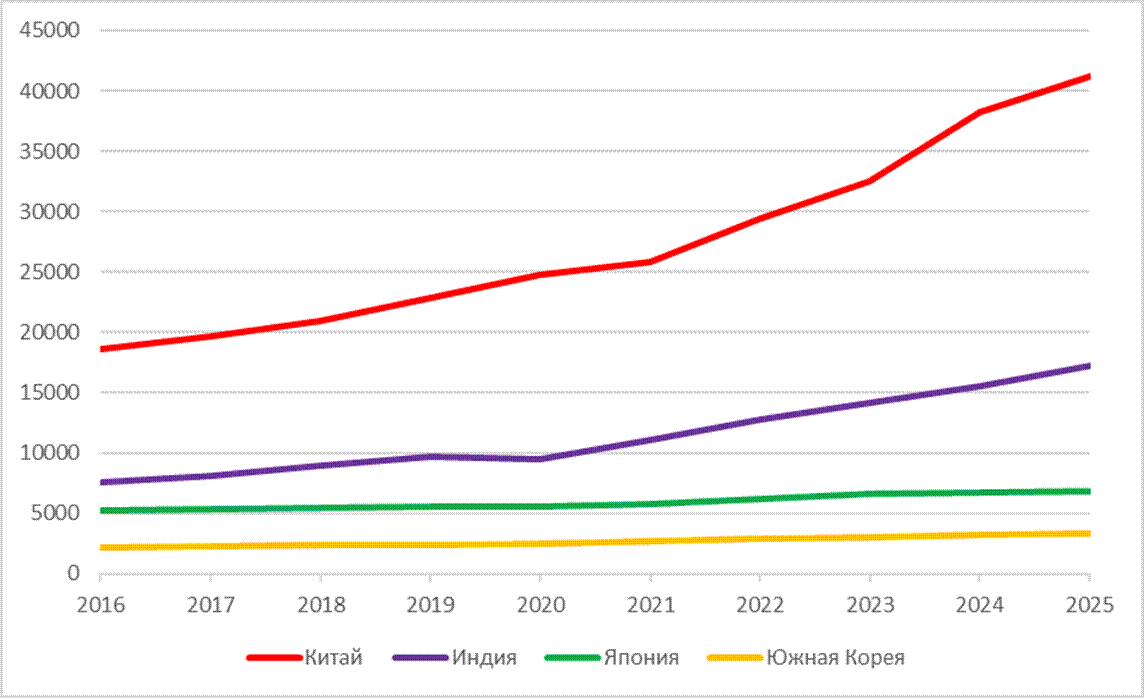
Рис. 2. Динамика ВВП по ППС Китая и ведущих стран Азии по данному показателю в 2016-2025 гг. (млрд межд. долл.)
Источник: составлено автором по данным [31]
Лидерство Китая в азиатском регионе и в мире по показателю валового внутреннего продукта с поправкой на ППС свидетельствует о доминирующей роли страны в глобальном производстве за счет колоссальных объемов производимых в стране товаров и услуг. Факторы влияния обозначенного процесса: демографический масштаб, емкость внутреннего рынка, роль и значение азиатских стран. Огромная рабочая сила на протяжении достаточно длительного периода выступала основополагающим ресурсом страны и главным конкурентным преимуществом: при более низкой производительности труда на одного работника суммарный объем производства становился гигантским за счет числа занятых. К тому же население создает и внушительный внутренний спрос, что делает экономику менее зависимой от экспорта в периоды кризисных явлений и стимулирует развитие национального производства, что выражено в положениях концепции «двойной циркуляции». В итоге внутри Китая можно произвести и потребить существенно большую физическую массу благ по сравнению с США и другими странами на эквивалентную сумму средств. За счет более низкого общего уровня цен фиксированная сумма в долларовом выражении конвертируется в более обширную корзину товаров и услуг на внутреннем китайском рынке, что и отражает разница в паритете покупательной способности. В настоящее время экономика Китая продолжает расти за счет высокой добавленной стоимости производимых товаров и услуг, а также глубокой интеграции сборочных площадок азиатских стран (например, Индии, Вьетнама, Индонезии) в производственные экосистемы, ориентированные на китайские компоненты и материалы.
Международная торговля демонстрирует достаточно высокую устойчивость с учетом адаптации хозяйствующих субъектов, их бизнес-моделей и цепочек стоимости к новым внешнеэкономическим условиям, и с этой точки зрения фрагментация мировой торговли проявляется преимущественно на регуляторном уровне, не оказывая фундаментального воздействия на совокупные объемы в рамках глобальных торговых процессов [12, с. 12; 13, с. 34]. Рассмотрим в нижеприведенной таблице 2 стоимостные объемы экспорта товаров и услуг Китая, его специальных административных районов (САР, Гонконг и Макао) и некоторых азиатских стран в текущих ценах за последние десять лет в соответствии с экономическими транзакциями платежных балансов.
Таблица 2 – Динамика экспорта товаров и услуг Китая (в т. ч. САР) и стран Азии в 2016-2025 гг. (млрд долл. США)
|
Страна /
год
|
2016
|
2017
|
2018
|
2019
|
2020
|
2021
|
2022
|
2023
|
2024
|
2025
|
|
Китай
|
2197,9
|
2429,3
|
2651,0
|
2643,3
|
2748,7
|
3538,6
|
3706,1
|
3562,9
|
3869,6
|
4136,8
|
|
Сингапур
|
525,4
|
589,5
|
671,7
|
666,3
|
636,4
|
799,1
|
951,4
|
922,3
|
1000,6
|
1074,0
|
|
Япония
|
811,5
|
875,5
|
929,8
|
904,6
|
794,3
|
920,6
|
922,8
|
923,5
|
934,0
|
971,3
|
|
Юж. Корея
|
606,7
|
670,0
|
729,9
|
660,5
|
612,1
|
775,8
|
830,4
|
769,2
|
846,0
|
869,1
|
|
Индия
|
430,4
|
489,4
|
537,0
|
546,0
|
484,7
|
643,1
|
767,6
|
773,2
|
822,1
|
861,7
|
|
Гонконг
|
600,1
|
644,6
|
681,3
|
645,0
|
608,2
|
752,6
|
697,6
|
673,5
|
741,8
|
853,8
|
|
Вьетнам
|
189,1
|
228,2
|
258,5
|
280,8
|
290,2
|
340,1
|
385,2
|
375,0
|
431,5
|
505,4
|
|
Таиланд
|
277,3
|
304,7
|
328,6
|
323,9
|
257,1
|
295,2
|
323,9
|
338,5
|
369,2
|
411,5
|
|
Турция
|
204,0
|
228,3
|
244,4
|
253,9
|
207,6
|
287,5
|
346,6
|
356,5
|
374,6
|
393,3
|
|
Саудовская Аравия
|
201,8
|
240,8
|
316,0
|
289,8
|
184,9
|
288,9
|
451,8
|
374,8
|
368,6
|
380,4
|
|
Индонезия
|
167,8
|
194,2
|
211,9
|
200,1
|
178,4
|
246,8
|
315,7
|
291,3
|
302,2
|
323,0
|
|
Малайзия
|
201,1
|
223,7
|
245,9
|
238,4
|
208,2
|
263,8
|
312,9
|
274,7
|
302,5
|
342,0
|
|
Филиппины
|
73,9
|
86,6
|
90,4
|
94,7
|
80,0
|
87,8
|
98,8
|
103,6
|
105,7
|
114,9
|
|
Катар
|
72,5
|
85,2
|
102,6
|
92,0
|
70,9
|
105,5
|
161,7
|
128,7
|
125,2
|
114,4
|
|
Ирак
|
46,8
|
63,6
|
91,9
|
88,9
|
50,7
|
78,3
|
127,1
|
107,9
|
111,2
|
102,9
|
|
Кувейт
|
52,1
|
60,5
|
85,2
|
72,8
|
47,4
|
77,1
|
110,9
|
95,5
|
89,7
|
83,4
|
|
Оман
|
31,1
|
36,8
|
46,3
|
43,5
|
35,7
|
46,6
|
69,1
|
65,4
|
70,8
|
66,2
|
|
Бангладеш
|
37,7
|
39,2
|
44,1
|
45,0
|
38,5
|
49,3
|
56,8
|
47,3
|
50,6
|
52,3
|
|
Макао
|
34,5
|
40,6
|
45,6
|
45,5
|
15,6
|
28,2
|
21,1
|
42,2
|
45,6
|
48,0
|
|
Бахрейн
|
23,8
|
26,7
|
30,0
|
30,1
|
25,7
|
35,7
|
44,6
|
40,3
|
41,3
|
43,4
|
|
Пакистан
|
26,9
|
29,5
|
30,8
|
30,7
|
27,3
|
35,6
|
39,0
|
36,2
|
40,3
|
40,6
|
|
Камбоджа
|
14,3
|
15,8
|
18,4
|
21,1
|
20,8
|
20,2
|
25,5
|
27,8
|
31,7
|
36,7
|
|
Шри-Ланка
|
17,4
|
19,1
|
20,3
|
19,4
|
13,1
|
15,0
|
16,2
|
17,3
|
19,7
|
20,6
|
|
Лаос
|
5,1
|
5,7
|
6,4
|
7,0
|
6,5
|
7,8
|
8,6
|
9,7
|
11,8
|
14,3
|
|
Бруней
|
5,3
|
6,0
|
7,0
|
7,8
|
6,9
|
11,2
|
14,4
|
11,6
|
11,5
|
10,8
|
Китай обладает крупнейшим в Азии экспортным потенциалом, стоимостной объем которого в 2025 году составил 4136,8 млрд долл. США, превысив совокупный экспорт (3776,1 млрд долл. США) Японии, Южной Кореи, Индии и Сингапура. Экспорт Китая в 10,5 и 10,9 раза больше Турции и Саудовской Аравии, в 12,8 раза больше Индонезии и в 36 раз больше Филиппин в 2025 году. В отношении специальных административных районов Китая прослеживаются следующие результаты: 1) стоимостные объемы гонконгского экспорта в целом сопоставимы с индийским, превалируя над ним в 2016-2021 гг. и сократив отставание с 99,7 млрд долл. США в 2023 г. до 7,9 млрд долл. США в 2025 г.; 2) стоимостные объемы экспорта Макао превышают показатели Пакистана в 2016-2019 гг. и в 2023-2025 гг., а также таких нефтедобывающих стран Персидского залива, как Бахрейн (в 2016-2019 гг. и 2023-2025 гг.) и Оман (в 2016-2017 гг. и в 2019 г.). Обозначенный экспортный потенциал Китая способствовал получению положительного сальдо торгового баланса и достижению значительного профицита в торговле с другими странами: 822,4 млрд долл. США при стоимостном объеме импорта в 3314,4 млрд долл. США [32] и рассмотрении обозначенных значений в соответствии с платежным балансом на основе данных Всемирного банка, а по другим оценкам – более триллиона долл. США [4]. Многие страны с низким и средним уровнем дохода недополучают сотни миллиардов долларов экспортной выручки вследствие конкуренции с Китаем. Торговая война с Соединенными Штатами Америки и введение соответствующих взаимных беспрецедентных пошлин усилили дисбаланс в пользу Китая (при сохранении дефицита США в торговле с Китаем), так как существенная доля его товаров продолжала поступать на американский рынок преимущественно через страны Юго-Восточной Азии, что подтверждает статистическую корректировку импорта. За рассмотренный период десяти лет китайский экспорт снизился в 2019 г. по сравнению с 2018 г. (на 7,7 млрд долл. США) и в 2023 г. по сравнению с 2022 г. (на 143,2 млрд долл. США) в связи с переориентацией и диверсификацией экспортных траекторий. Китай стал главным торговым партнером для более 120 государств мира, часто вытесняя США и ЕС с товарных рынков Африки, Латинской Америки, Юго-Восточной Азии, Ближнего Востока, Центральной Азии и постсоветского пространства. Данной тенденции способствует многовекторное доминирование Китая в странах объединений БРИКС, ШОС и партнеров по диалогу, а также трансформация логистической карты Евразии с помощью инициативы «Один пояс, один путь» (ОПОП). В этой связи фрагментация мировой экономики, выраженная углублением геоэкономических разломов за счет таких рисков, как долгосрочная нестабильность и структурные сдвиги в производственно-сбытовых цепочках, подтверждается контент-анализом экспертных мнений и соответствующими прогнозными оценками [15].
Однако структурные сдвиги характерны не только для торговых, но и для инвестиционных потоков. Рассмотрим динамику прямых иностранных инвестиций (ПИИ) в траектории «чистый приток – чистый отток» в таблице 3.
Таблица 3 – Динамика входящих и исходящих ПИИ Китая, Японии, Индии и Южной Кореи в 2016-2025 гг., в % от ВВП
|
Страна / год
|
2016
|
2017
|
2018
|
2019
|
2020
|
2021
|
2022
|
2023
|
2024
|
2025
|
|
Входящие
ПИИ
| ||||||||||
|
Китай
|
1,53
|
1,32
|
1,66
|
1,29
|
1,69
|
1,89
|
1,04
|
0,28
|
0,23
|
0,41
|
|
Япония
|
0,80
|
0,37
|
0,49
|
0,76
|
1,21
|
0,67
|
1,08
|
0,46
|
0,45
|
1,03
|
|
Индия
|
1,94
|
1,51
|
1,56
|
1,78
|
2,41
|
1,41
|
1,54
|
0,80
|
0,72
|
1,03
|
|
Юж. Корея
|
0,77
|
1,05
|
0,67
|
0,55
|
0,50
|
1,14
|
1,39
|
1,03
|
0,69
|
0,84
|
|
Исходящие
ПИИ
| ||||||||||
|
Китай
|
1,89
|
1,10
|
1,01
|
0,94
|
1,03
|
0,98
|
1,15
|
1,24
|
1,03
|
0,81
|
|
Япония
|
3,50
|
3,45
|
3,11
|
4,92
|
2,89
|
4,01
|
3,93
|
4,49
|
4,95
|
4,91
|
|
Индия
|
0,22
|
0,42
|
0,42
|
0,46
|
0,42
|
0,54
|
0,45
|
0,40
|
0,64
|
0,97
|
|
Юж. Корея
|
1,89
|
1,99
|
2,10
|
2,01
|
2,00
|
3,40
|
3,66
|
1,74
|
2,65
|
2,20
|
Привлечение иностранных инвестиций в Китай несмотря на пандемию Covid-19 характеризуется динамикой роста в 2019-2021 гг.: ПИИ в этот период составили 1,29-1,89% от валового внутреннего продукта. Однако с 2022 года чистый приток ПИИ сокращается до 0,41% в 2025 году, а в 2024 году составил рекордно низкий уровень среди значений десяти рассмотренных лет (0,23% от ВВП). При этом чистый отток ПИИ Китая увеличивается до 1,15% от ВВП в 2022 году (с 0,98% в 2021 году) и 1,24% в 2023 году. Япония и Южная Корея выступают несомненными донорами прямых иностранных инвестиций, так как их значения относительно чистого оттока значительно превосходят значения чистого притока на протяжении всего рассмотренного периода 2016-2025 гг. Индия проявляет себя как реципиент прямых иностранных инвестиций, так как ее значения относительно чистого притока стабильно превалируют над чистым оттоком на протяжении всего рассмотренного периода 2016-2025 гг.
Инвестиционные стратегии в условиях растущих внешнеэкономических рисков и глобальной неопределенности привели к структурному сдвигу в сторону сделок по линии ниаршоринга, так как объем трансграничных слияний и поглощений по данным ЮНКТАД оставался ниже среднего долгосрочного показателя. В этой связи в 2024 году Сингапур (143 млрд долл. США) и Гонконг (126 млрд долл. США) – в числе мировых лидеров по привлечению прямых иностранных инвестиций. В качестве крупнейших азиатских получателей ПИИ также проявили себя Китай (116 млрд долл. США), Индия (28 млрд долл. США), Индонезия (24 млрд долл. США) и Вьетнам (20 млрд долл. США). Китай предоставил возможности иностранным инвесторам в телекоммуникационных услугах и ослабил ограничения в здравоохранении, а Индия открыла доступ к космическому сектору. Основными донорами помимо Соединенных Штатов Америки (266 млрд долл. США) выступили Япония (204 млрд долл. США) и Китай (163 млрд долл. США) [34, с. 9, 11]. Наибольшая активность инвестиций в гринфилд-проекты со стороны многонациональных предприятий (МНП) наблюдалась в отраслях обрабатывающей промышленности, что связано с перераспределением производственных мощностей в условиях меняющейся глобальной торговой конъюнктуры. Прямые иностранные инвестиции от китайских компаний выходят за рамки добывающей промышленности и демонстрируют заметную диверсификацию: наблюдается рост капиталовложений в строительные материалы, пищевую промышленность, фармацевтику и другие сферы. В настоящее время треть всех проектов в рамках инициативы ОПОП, реализуемой в Африке, приходится на такие направления социальной инфраструктуры, как здравоохранение, образование, водоснабжение, уделяя все большее внимание возобновляемым источникам энергии. Количество гринфилд-проектов, объявленных китайскими МНП, увеличилось в 2024 году на 6%, и 70% были ориентированы преимущественно на производственный сектор Европейского союза и Юго-Восточной Азии [34, с. 12]. В целом госкорпорации Китая, сосредоточенные в Азии, действуют не только для максимизации частной прибыли, но и для долгосрочного геополитического влияния и контроля, формируя гибридную форму эксплуатации.
При адаптации модели К. Акамацу под специфику Китая следует учитывать дополнения, которые внесли К. Коджима и Т. Озава с помощью концепции «двойного дефицита» и модели «продукто-цикла ПИИ», что способствует ее трансформации из описательной схемы индустриализации в инструмент анализа международного движения капитала. Данная надстройка способна не только объяснить производственную эволюцию Китая от текстиля к высокотехнологичным отраслям промышленности, но и учесть преобразования в системе мировой экономики на основе формирования ее релевантной поляризации. Вовлекая обозначенный инструмент, стоит отметить, что Китай сам стал источником ПИИ для «двойного дефицита» других стран по направлениям торгового баланса и факторов производства. Китайские компании инвестируют в заводы по сборке электроники во Вьетнаме или добычу лития в Африке с целью обхода тарифных барьеров и привязки развивающихся стран к своей технологической экосистеме. Например, экспорт электромобилей BYD в страны АСЕАН сопряжен со строительством производственных подразделений по сборке батарей. Поэтому прямые иностранные инвестиции в данном случае – это не «бегство капитала» от зрелости, а способ сохранения контроля над низшими звеньями цепочек создания стоимости. Китай формирует вокруг себя зависимую «стаю гусей», так как страны – реципиенты китайских прямых иностранных инвестиций (например, Вьетнам и Индонезия) становятся его сателлитами, а не конкурентами (как в случае Тайваня с Японией), ведь их динамические преимущества ограничены сборкой из китайских комплектующих. Поэтому если Вьетнам решит производить свои процессоры, то обнаружит, что смена технологического вектора будет экономически невыгодной, так как его базовая инфраструктура построена на китайских стандартах.
Китай, будучи классической «мировой фабрикой», которая эксплуатировала внутренние аграрные регионы – собственную периферию, поставлявшую дешевое сырье и рабочую силу, одновременно встраиваясь в глобальные цепочки стоимости на условиях стран ядра (США, ЕС и Японии), преодолел путь от аграрной периферии к статусу центральной полупериферии. Сегодня страна пытается активно совершить переход в ядро за счет развития высокотехнологичного производства, финансового контроля и присвоения прибавочной стоимости, что подтверждается соответствующими позициями в системе мировой экономики и международных экономических отношений [18]. Инструментами реализации данного процесса выступают следующие ключевые составляющие: трансформация из сборочного хаба к узловому центру цифровых технологий и собственных инноваций, создание независимой финансовой инфраструктуры и экспорт капитала через стратегию ОПОП. Затянувшийся торговый конфликт США и Китая, переходящий на технологический уровень, представляет собой классический кризис гегемонии «старого ядра».
Финансово-экономическое влияние Китая в отношении азиатских стран на основе сценарного моделирования распределяет их по следующим уровням мир-системы.
1. Новая периферия (например, Пакистан, Камбоджа, Лаос и др.) подвержена экстенсивной эксплуатации за счет ввоза капитала, рабочей силы и технологий, добычи ресурсов и извлечения прибыли. Эти страны попадают в долговую ловушку, а их суверенитет над инфраструктурой размывается. Китайско-пакистанский экономический коридор (КПЭК) выступает примером дополняющих китайских прямых иностранных инвестиций на основе инициативы ОПОП. Такие комплементарные инвестиции создают в принимающей стране новые инфраструктурные и промышленные векторы развития, формируя базу будущей индустриализации. В этой связи Китай выступает в Пакистане не в качестве классического западного инвестора, ориентированного на быструю прибыль, а в роли двигателя модели «летящих гусей», направляя свой капитал на формирование реального сектора экономики. После восполнения энергетического и логистического дефицита становится возможным осуществление второго этапа дополняющих ПИИ, основанного на создании промышленных кластеров. С позиции эффекта Коджима-Озавы инвестор создает новую структуру экономики, а не встраивается в существующую, поэтому Китай инвестирует в отрасли, которых в Пакистане практически отсутствовали – высокотехнологичную сборку электроники и производство солнечных панелей, предоставляя динамические сравнительные преимущества. При этом Пакистан в контексте иерархии, контролируемой Китаем – «нижний гусь» для своих низших звеньев, поэтому с помощью масштабного проекта КПЭК обеспечивается перенос части тех цепочек создания стоимости, в которых китайская рабочая сила стала дороже.
В качестве континентальной периферии рассматриваются страны Центральной Азии, выступающие сырьевым придатком Китая в рамках сухопутного Шелкового пути с помощью инфраструктурного неоколониализма, выраженного кредитной формой обмена на доступ к стратегически важным ресурсам. Диалектические аспекты экономического влияния Китая подтверждаются по линии соответствующего сотрудничества с государствами – членами ЕАЭС [19] и апоремой устойчивого развития стран БРИКС [17]. Страны Глобального Юга также задействованы в качестве периферии для создания альтернативного контура накопления, независимого от доллара.
2. Вытесняемая полупериферия (например, Вьетнам, Бангладеш, Мьянма и др.) содержит «младшие фабрики», формировавшиеся за счет дешевого труда, которые предрасположены к деиндустриализации под давлением Китая за счет возвращения заводов обратно. Чтобы не преобразоваться в чистую периферию Китая, Вьетнам пытается балансировать, привлекая капитал из Южной Кореи и Японии.
3. Конкурирующее ядро / старшая полупериферия (Индия, Япония, Южная Корея, Тайвань, Сингапур) напоминает о технологической и финансовой конкуренции. Япония и «четыре азиатских тигра» в 1980-1990-х гг. выводили свои низкорентабельные и трудоемкие производства в Китай, который сегодня стремится овладеть уже верхними этажами глобальных цепочек создания стоимости (полупроводники, авиастроение, биотехнологии), а обозначенные страны проводят френдшоринг и бэкшоринг в отношении критически важных производств, формируя альтернативное азиатское ядро под патронажем США. Стоит отметить, что с учетом закона исторического маятника и азиатского большого цикла накопления капитала лидерами сдвига центра цивилизационного прогресса на Восток выступают Китай и Индия [17].
Заключение
Выступая в качестве лидера восточноазиатского экономического возрождения, Китай модифицирует азиатскую систему, формируя внутри региона собственную мир-системную иерархию «центр – полупериферию – периферию». Данное положение обосновывается геостратегическими императивами Китая, в соответствии с которыми признается допустимость множественности измерений в архитектуре мировой системы, но не многополярность на пространстве Азии. Именно поэтому Китай не занял нишу «второго гуся» после Японии, а стал гравитационным центром модели «летящих гусей» за рекордные три десятилетия. Япония – «ведущий гусь» согласно концепции К. Акамацу – перестала быть единственным источником технологий для азиатского региона и сама нередко выступает в роли «второго гуся», импортируя из Китая необходимые компоненты и уступая ему рынки сбыта развивающихся стран. Южная Корея и Тайвань, замкнутые в траектории «Япония (оборудование и высокоточные материалы) – Китай (относительно дешевые компоненты, сборка, конечный емкий рынок)», вынуждены удерживаться в узких технологических монополиях. Юго-Восточная Азия с фокусом на Вьетнам, Индонезию, Таиланд – классическую «стаю гусей» в контексте К. Акамацу – принимают на себя трудоемкие производства, выводимые из Китая, который активно инвестирует в их инфраструктуру, чтобы затем экспортировать более сложные позиции. В этой связи необходима инверсия в отношении глобальных цепочек стоимости, так как новая модель азиатского развития должна учитывать, что «развивающийся гусь» – Китай – формирует собственные ГЦС, находясь на их вершине, а Япония и Южная Корея встраиваются в них в качестве поставщиков узловых компонентов. Пройдя путь от импорта сырья к его контролю через внешнюю экспансию, Китай самообеспечивает ресурсами сразу все собственные циклы производства (от низкотехнологичных до высокотехнологичных аспектов). Инкорпорируя в аналитические рамки исследования изыскания К. Коджимы и Т. Озавы, появляется возможность объяснить, почему Китай не превратился в «новую Японию», а создал многоуровневую систему дополняющих ПИИ, одновременно инвестируя в низшие звенья за рубежом, в высокие технологии внутри страны и в инфраструктуру по всему миру. Это свидетельствует о том, что Китай управляет не просто стадией развития продукта, а всей географией мирового производства. Поэтому в случае Китая не происходит передача низших звеньев по цепочке К. Акамацу, а идентифицируется их трансформация из трудоемких в капиталоемкие и технологичные, сохраняя контроль над физическим потоком товаров через автоматизацию и инфраструктуру, что создает уникальную ситуацию, при которой страна одновременно занимает вершину и фундамент производственной иерархии, блокируя классическую передачу соответствующей эстафеты соседям.
Китай использует дополняющие ПИИ для форсированного запуска модели «летящих гусей» в странах – реципиентах, решая за них проблему всестороннего дефицита и тем самым привязывая их векторы развития к своей геополитической орбите. Для более детальной актуализации парадигмы «летящих гусей» целесообразно рассматривать иерархию нелинейного типа, вовлекая в рассмотрение динамическую систему с несколькими конкурирующими центрами, что представляется в качестве направлений дальнейших исследований по экономической динамике азиатского региона.
Страница обновлена: 06.11.2026 в 10:49:40
Rol Kitaya v ekonomicheskoy dinamike aziatskogo regiona
Iuiukina T.I.Journal paper
Journal of International Economic Affairs
Volume 16, Number 4 (October-December 2026)