Конкуренция Китая и Японии за экономическое присутствие в странах АСЕАН
Назарова Д.В.1  , Андронова И.В.1 , Балахничёва М.А.1 , Бузин Н.П.1 , Кумок А.П.1
1 Российский университет дружбы народов им. Патриса Лумумбы, Москва, Россия
Статья в журнале
Экономические отношения (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 4 (Октябрь-декабрь 2026)
Введение
В 2025 г. товарооборот Китая со странами Ассоциации государств Юго-Восточной Азии (АСЕАН) впервые превысил 1 трлн долл. [21]. Одновременно меняется соотношение инвестиционного присутствия внешних партнеров региона. Из 244 млрд долл. прямых иностранных инвестиций (ПИИ), поступивших в страны АСЕАН в 2025 г. [3], на Китай пришлось 26,2 млрд долл., на Японию - 9,5 млрд долл. [7; 24], тогда как в 2018 г. японский поток превосходил китайский в 2,3 раза.
Китайско-японские отношения на протяжении многих лет отличаются хронической напряженностью, корни которой лежат в нерешенных проблемах исторического прошлого [2] и в территориальном споре вокруг островов Сенкаку (Дяоюйдао). Ее экономическим следствием стала постепенная перестройка японских производственных цепочек. После обострения спора в 2012 г., сопровождавшегося массовыми антияпонскими выступлениями и бойкотом японских товаров в Китае, японские компании перешли к стратегии «Китай плюс один»: по данным Японской организации внешней торговли (JETRO), уже в 2013 г. японские ПИИ в страны АСЕАН (23,6 млрд долл.) в 2,6 раза превысили вложения в Китай (9,1 млрд долл.) [22], а зависимость японских компаний от производства в Китае в последующие годы снижалась [35]. В ноябре 2025 г. отношения вновь резко обострились. Поводом стало заявление премьер-министра Японии С. Такаити в парламенте 7 ноября 2025 г. о том, что вооруженные действия против Тайваня могут стать «ситуацией, угрожающей существованию» Японии и допускающей применение права на коллективную самооборону. Ответные меры Китайской Народной Республики (КНР) на этот раз были оформлены через официальные механизмы экспортного контроля: в 2026 г. Министерство коммерции КНР внесло 40 японских организаций в список экспортного контроля и еще 40 - в список наблюдения [31]. Для стран АСЕАН, производственные связи которых охватывают обе державы, новое обострение накладывается на уже идущую перестройку региональных цепочек создания стоимости.
Сдвиг в экономическом присутствии Китая и Японии в регионе фиксируется в аналитических докладах по агрегированным показателям [3], а последствия торговых конфликтов для третьих стран изучены главным образом на примере американо-китайского противостояния [14; 16; 18]. Открытым остается вопрос, сохраняет ли Япония роль экономического противовеса Китаю, на которой основана стратегия хеджирования стран АСЕАН [1; 27]. Цель статьи - выявить, какая из двух моделей участия в промышленности стран-реципиентов определяет развитие АСЕАН в 2017–2025 гг., и оценить последствия этого для стран региона. Проверяется гипотеза о том, что место японской модели заняла китайская, этот сдвиг произошел до обострения 2025–2026 гг. и имеет структурный характер, а обострение его закрепляет.
Теоретические основы исследования
Исходной теоретической основой анализа участия развитых стран Восточной Азии в промышленности соседей служит теория «летящих гусей», сформулированная К. Акамацу в 1930-е гг. и изложенная им на английском языке в 1962 г. [4]. В ее основе лежат последовательность «импорт - внутреннее производство - экспорт», которую отрасль проходит в догоняющей стране, и иерархия стран региона по уровню развития, в которой лидер передает последователям отрасли, утрачивающие у него сравнительные преимущества [4]. Б. Камингс показал, что именно перемещение «стареющих» отраслей из Японии в Республику Корею и на Тайвань определило политическую экономию Северо-Восточной Азии [12]. К. Кодзима распространил эту логику на ПИИ: в отличие от американских инвестиций, которые объяснялись жизненным циклом продукта и специфическими преимуществами транснациональных компаний [13; 34], японские он определял как «ориентированные на торговлю», то есть направленные в отрасли, где страна-инвестор теряет, а страна-реципиент приобретает сравнительные преимущества, и потому расширяющие взаимную торговлю [25; 26]. Т. Одзава дополнил модель стадиями структурного повышения - от трудоемких отраслей к тяжелой и химической промышленности, сборочным, наукоемким и информационным отраслям - и показал, что лидер по мере перехода к новым стадиям выносит в регион все более сложные производства [33]. На этой основе в 1980–1990-е гг. сложились региональные производственно-сбытовые сети, организованные японскими компаниями, превратившие Восточную Азию в «Фабрику Азию», связанную торговлей комплектующими [6; 8]. М. Бернард и Дж. Равенхилл подчеркнули иерархический характер этих сетей: японские компании сохраняли контроль над технологиями и ключевыми комплектующими, а страны-последователи специализировались на сборке [9].
Китайская модель выросла из той же теории, но развивает ее иначе. Линь Ифу, исходя из концепции новой структурной экономики, рассматривает Китай как «ведущего дракона»: по мере роста заработной платы и перехода к капиталоемким отраслям Китай высвобождает почти 100 млн рабочих мест в трудоемкой обрабатывающей промышленности, которые могут занять менее развитые страны [29]. На уровне государственной политики эта логика закреплена курсом на международное сотрудничество в области производственных мощностей: Государственный совет КНР в 2015 г. поставил задачу размещения за рубежом производств металлургии, строительных материалов и оборудования с опорой на зарубежные промышленные зоны и зоны торгово-экономического сотрудничества и определил соседние страны Азии и страны Африки как приоритетное направление [36]. Различия двух моделей обобщены в табл. 1.
Таблица 1. Японская и китайская модели участия в промышленности стран-реципиентов
|
Признак
|
Японская
модель
|
Китайская
модель
|
|
Теоретическая
основа
|
Теория «летящих
гусей» К. Акамацу, концепция торгово-ориентированных ПИИ К. Кодзимы,
стадиальная модель Т. Одзавы
|
Концепция
«ведущих драконов» Линь Ифу, курс на международное сотрудничество в области производственных
мощностей
|
|
Отраслевая
направленность ПИИ
|
Отрасли,
утратившие сравнительные преимущества в стране-инвесторе, с последовательным
повышением технологического уровня
|
Трудоемкие
отрасли и отрасли с избыточными производственными мощностями (черная
металлургия, промышленность строительных материалов), машиностроение
|
|
Взаимосвязь ПИИ
и внешней торговли
|
Торгово-ориентированные
ПИИ: расширение взаимной торговли, поставки комплектующих из страны-инвестора
|
ПИИ
сопровождаются экспортом оборудования и комплектующих из Китая
|
|
Роль государства
|
Ведущая роль
частных компаний при поддержке государства (официальная помощь развитию,
соглашения об экономическом партнерстве)
|
Государственная
координация через межправительственные механизмы, зарубежные промышленные
зоны и зоны торгово-экономического сотрудничества
|
|
Эмпирические
индикаторы
|
Преобладание
страны-инвестора в ПИИ в обрабатывающую промышленность и в поставках
комплектующих
|
Опережающий рост
ПИИ в обрабатывающую промышленность при доминировании в поставках
комплектующих
|
Исследование опирается также на два смежных направления. Исследования Международного валютного фонда (МВФ) и Всемирного банка показывают, что от перестройки цепочек поставок под влиянием американо-китайского конфликта выигрывают страны, глубоко встроенные в китайские производственные сети и выступающие посредниками между противостоящими экономиками [16; 18]. Г. Фаррелл и А. Ньюман показали, что контроль над узлами глобальных сетей становится инструментом принуждения [15]. Для стран АСЕАН ответом на соперничество держав служит стратегия хеджирования, предполагающая опору на нескольких сопоставимых партнеров [17; 27].
Строка «Эмпирические индикаторы» в табл. 1 задает критерий проверки гипотезы. Сопоставление двух моделей на данных о торговле и ПИИ в АСЕАН составляет новизну исследования.
Материалы и методы
Эмпирическую базу составили данные базы Trade Map Международного торгового центра (ITC) о торговле Китая и Японии со странами АСЕАН за 2017–2025 гг. [21] и данные статистической службы АСЕАН (ASEANstats) о потоках ПИИ по странам-источникам и отраслям [7]. Для анализа институциональных факторов и событий 2025–2026 гг. использованы официальные материалы Министерства коммерции КНР [30; 31], совместное заявление министров экономики АСЕАН и Министерства экономики, торговли и промышленности Японии (METI) [24], аналитические материалы Европейского центрального банка (ЕЦБ) и МВФ [3; 28]. Использованы методы сравнительного, структурного и динамического анализа: рассчитаны объемы и сальдо торговли, страновые и отраслевые доли, товарная структура проанализирована по крупнейшим позициям. Торговые режимы определяются соглашением о зоне свободной торговли АСЕАН–Китай и Соглашением о всеобъемлющем экономическом партнерстве АСЕАН–Япония (AJCEP); формат АСЕАН+3 (АСЕАН, Китай, Япония, Республика Корея) рассматривается как площадка для диалога.
Результаты интерпретируются с учетом ограничений. Оценки зависят от источника статистики: по данным АСЕАН, товарооборот региона с Японией в 2025 г. составил 245,4 млрд долл. [24], по данным ITC - 226,3 млрд долл. Стоимостная оценка в долларах занижает динамику японской торговли в период ослабления иены, поэтому позиции стран сравниваются прежде всего по долям. ASEANstats учитывает ПИИ по стране непосредственного инвестора, поэтому китайский капитал, поступающий через Гонконг, и японский, реинвестируемый через холдинговые компании в Сингапуре [19], в соответствующие ряды не попадают; ряды периодически пересматриваются.
Результаты
Масштаб и асимметрия торговли
За 2017–2025 гг. товарооборот Китая со странами АСЕАН увеличился вдвое - с 516,8 до 1055,8 млрд долл., японский - на 8,4%, с 208,8 до 226,3 млрд долл. (рис. 1). Различается и знак сальдо. Экспорт Китая в регион на протяжении всего периода превышал импорт, и в 2025 г. положительное сальдо достигло рекордных 276,6 млрд долл. У Японии с 2019 г. импорт из стран АСЕАН превышает экспорт, в 2025 г. - на 12,8 млрд долл.
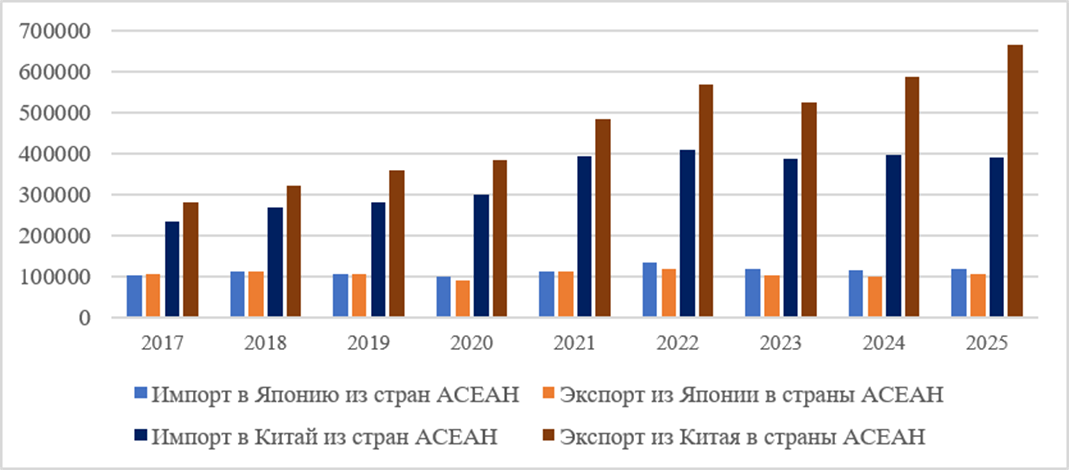
Рис. 1. Импорт и экспорт Китая и Японии в торговле со странами АСЕАН, 2017–2025 гг., млн долл.
Источник: составлено авторами по данным ITC Trade Map [21].
Только за 2025 г. экспорт Китая в страны АСЕАН вырос на 13,6%, до 666,2 млрд долл., и превысил экспорт в Соединенные Штаты Америки (США) (421,0 млрд долл.); ЕЦБ связывает этот прирост с перенаправлением китайских поставок после повышения пошлин США [28]. Японская торговля с регионом в 2025 г. была в 4,7 раза меньше китайской, хотя для самой Японии АСЕАН остается одним из ключевых направлений.
Товарная структура торговли
В товарной структуре торговли обеих держав с АСЕАН преобладают промежуточные товары. Крупнейшими позициями экспорта Китая в регион в 2025 г. были запоминающие устройства (27,6 млрд долл.), части телефонных аппаратов (22,0 млрд долл.) и процессоры (19,4 млрд долл.); в обратном направлении наряду с нефтью (9,7% импорта Китая из АСЕАН) поставлялись дисплейные модули и процессоры. Торговля сторон, таким образом, представляет собой обмен комплектующими внутри производственных сетей, а не сырьевую модель «центр–периферия». Япония экспортирует в регион интегральные схемы (3,8 млрд долл.), запоминающие устройства (2,2 млрд долл.) и коробки передач (1,9 млрд долл.). Три крупнейшие позиции китайского экспорта комплектующих в сумме в 8,7 раза превышают японские (68,9 против 7,9 млрд долл.): функция поставщика комплектующих, составлявшая основу японской модели [6; 26], перешла преимущественно к Китаю.
Страновая структура торговли
Внутри АСЕАН торговля обеих держав сосредоточена в нескольких странах (табл. 2, 3). На Вьетнам и Малайзию в 2025 г. пришлось 47,8% импорта Китая из региона и 45,4% экспорта в регион; быстрее всего росла доля Индонезии в импорте Китая (с 12,1 до 21,1%), а снижение доли Сингапура указывает на переход от посреднических операций к прямым производственным связям.
Таблица 2. Доли стран АСЕАН в импорте Китая из региона и экспорте Китая в регион, 2017–2025 гг., %
|
Импорт Китая из стран АСЕАН, доля страны
| |||||||||
|
Страна
|
2017
|
2018
|
2019
|
2020
|
2021
|
2022
|
2023
|
2024
|
2025
|
|
Малайзия
|
22,9%
|
23,5%
|
25,6%
|
25,0%
|
24,9%
|
26,9%
|
26,4%
|
28,0%
|
22,6%
|
|
Вьетнам
|
21,4%
|
23,8%
|
22,9%
|
26,1%
|
23,5%
|
21,6%
|
23,9%
|
24,9%
|
25,2%
|
|
Индонезия
|
12,1%
|
12,7%
|
12,2%
|
12,5%
|
16,2%
|
19,1%
|
19,1%
|
18,0%
|
21,1%
|
|
Таиланд
|
17,8%
|
16,7%
|
16,5%
|
16,0%
|
15,7%
|
13,9%
|
13,1%
|
12,1%
|
12,8%
|
|
Сингапур*
|
14,5%
|
12,5%
|
12,6%
|
10,5%
|
9,9%
|
8,3%
|
8,1%
|
8,1%
|
9,4%
|
|
Филиппины
|
8,1%
|
7,7%
|
7,2%
|
6,4%
|
6,3%
|
5,6%
|
5,0%
|
4,9%
|
4,3%
|
|
Мьянма
|
1,9%
|
1,8%
|
1,7%
|
1,7%
|
1,7%
|
2,8%
|
2,5%
|
1,8%
|
2,0%
|
|
Лаос**
|
0,7%
|
0,8%
|
0,8%
|
0,7%
|
0,7%
|
0,8%
|
1,0%
|
1,1%
|
1,4%
|
|
Камбоджа*
|
0,4%
|
0,5%
|
0,5%
|
0,5%
|
0,5%
|
0,5%
|
0,5%
|
0,6%
|
0,7%
|
|
Бруней
|
0,1%
|
0,1%
|
0,2%
|
0,5%
|
0,6%
|
0,6%
|
0,5%
|
0,5%
|
0,5%
|
|
Экспорт Китая в страны АСЕАН, доля страны
|
| ||||||||
|
Страна
|
2017
|
2018
|
2019
|
2020
|
2021
|
2022
|
2023
|
2024
|
2025
|
|
Вьетнам
|
25,6%
|
26,2%
|
27,2%
|
29,7%
|
28,5%
|
25,9%
|
26,3%
|
27,6%
|
29,8%
|
|
Малайзия
|
14,9%
|
14,3%
|
14,5%
|
14,7%
|
16,3%
|
16,5%
|
16,7%
|
17,3%
|
15,6%
|
|
Таиланд
|
13,8%
|
13,4%
|
12,7%
|
13,2%
|
14,3%
|
13,8%
|
14,4%
|
14,7%
|
15,6%
|
|
Сингапур*
|
16,2%
|
15,5%
|
15,2%
|
15,0%
|
11,4%
|
14,3%
|
14,7%
|
13,5%
|
12,5%
|
|
Индонезия
|
12,4%
|
13,5%
|
12,7%
|
10,7%
|
12,5%
|
12,6%
|
12,4%
|
13,1%
|
12,5%
|
|
Филиппины
|
11,4%
|
10,9%
|
11,3%
|
10,9%
|
11,9%
|
11,4%
|
10,0%
|
8,9%
|
8,4%
|
|
Камбоджа*
|
1,7%
|
1,9%
|
2,2%
|
2,1%
|
2,4%
|
2,5%
|
2,4%
|
2,6%
|
2,9%
|
|
Мьянма
|
3,2%
|
3,3%
|
3,4%
|
3,3%
|
2,2%
|
2,4%
|
2,2%
|
1,6%
|
1,7%
|
|
Лаос**
|
0,5%
|
0,5%
|
0,5%
|
0,4%
|
0,3%
|
0,4%
|
0,6%
|
0,6%
|
0,6%
|
|
Бруней
|
0,2%
|
0,5%
|
0,2%
|
0,1%
|
0,1%
|
0,1%
|
0,2%
|
0,1%
|
0,1%
|
** Страна - участник Азиатско-Тихоокеанского торгового соглашения.
Все страны АСЕАН - участники зоны свободной торговли АСЕАН–Китай.
Источник: составлено авторами по данным ITC Trade Map [21].
Для Японии ключевыми партнерами являются Вьетнам и Таиланд - крупнейший рынок японского экспорта в регионе (26–29% на протяжении периода); доля Камбоджи, Лаоса и Мьянмы в торговле обеих держав не превышает 5,2%. Вьетнам - единственный из крупных партнеров, чья доля выросла одновременно в экспорте Китая в регион (с 25,6 до 29,8%) и в импорте Японии из региона (с 18,0 до 25,4%), что соответствует положению страны-посредника между производственными сетями двух держав [16; 18].
Таблица 3. Доли стран АСЕАН в импорте Японии из региона и экспорте Японии в регион, 2017–2025 гг., %
|
Импорт
Японии из стран АСЕАН, доля страны
| |||||||||
|
Страна
|
2017
|
2018
|
2019
|
2020
|
2021
|
2022
|
2023
|
2024
|
2025
|
|
Вьетнам**
|
18,0%
|
18,8%
|
20,9%
|
22,1%
|
20,2%
|
19,6%
|
21,4%
|
23,0%
|
25,4%
|
|
Таиланд*
|
22,1%
|
22,3%
|
23,5%
|
23,8%
|
23,2%
|
19,8%
|
21,3%
|
21,3%
|
21,3%
|
|
Индонезия*
|
19,3%
|
19,2%
|
16,8%
|
15,4%
|
17,3%
|
21,3%
|
20,2%
|
19,9%
|
16,9%
|
|
Малайзия**
|
18,7%
|
16,9%
|
16,4%
|
16,0%
|
17,4%
|
19,4%
|
16,7%
|
16,4%
|
16,4%
|
|
Филиппины*
|
9,5%
|
9,3%
|
9,8%
|
9,3%
|
9,6%
|
8,1%
|
8,6%
|
8,1%
|
8,7%
|
|
Сингапур**
|
8,3%
|
8,7%
|
7,2%
|
8,6%
|
7,8%
|
7,3%
|
7,1%
|
6,6%
|
6,3%
|
|
Камбоджа
|
1,2%
|
1,4%
|
1,6%
|
1,6%
|
1,5%
|
1,4%
|
1,6%
|
1,8%
|
2,0%
|
|
Бруней**
|
1,7%
|
2,0%
|
2,3%
|
1,7%
|
2,1%
|
1,9%
|
1,6%
|
1,6%
|
1,4%
|
|
Мьянма
|
1,0%
|
1,1%
|
1,3%
|
1,3%
|
0,8%
|
1,1%
|
1,3%
|
1,2%
|
1,4%
|
|
Лаос
|
0,1%
|
0,1%
|
0,1%
|
0,1%
|
0,1%
|
0,1%
|
0,1%
|
0,1%
|
0,1%
|
|
Экспорт
Японии в страны АСЕАН, доля страны
| |||||||||
|
Страна
|
2017
|
2018
|
2019
|
2020
|
2021
|
2022
|
2023
|
2024
|
2025
|
|
Таиланд*
|
27,8%
|
28,2%
|
28,4%
|
27,7%
|
29,1%
|
27,5%
|
28,0%
|
26,2%
|
26,4%
|
|
Сингапур**
|
21,4%
|
20,5%
|
19,0%
|
19,2%
|
17,7%
|
18,9%
|
17,9%
|
19,5%
|
20,0%
|
|
Вьетнам**
|
14,2%
|
14,4%
|
15,5%
|
18,5%
|
16,8%
|
15,8%
|
16,4%
|
16,8%
|
17,7%
|
|
Малайзия**
|
12,1%
|
12,2%
|
12,5%
|
13,6%
|
13,8%
|
13,9%
|
13,3%
|
13,7%
|
13,3%
|
|
Индонезия*
|
12,7%
|
13,8%
|
13,2%
|
10,0%
|
11,8%
|
12,7%
|
13,8%
|
12,8%
|
11,8%
|
|
Филиппины*
|
10,5%
|
9,8%
|
10,0%
|
9,6%
|
9,8%
|
10,3%
|
9,7%
|
9,8%
|
9,8%
|
|
Камбоджа
|
0,3%
|
0,4%
|
0,5%
|
0,5%
|
0,5%
|
0,4%
|
0,5%
|
0,6%
|
0,6%
|
|
Мьянма
|
0,8%
|
0,6%
|
0,6%
|
0,7%
|
0,3%
|
0,4%
|
0,4%
|
0,3%
|
0,3%
|
|
Лаос
|
0,1%
|
0,1%
|
0,1%
|
0,2%
|
0,1%
|
0,1%
|
0,1%
|
0,1%
|
0,1%
|
|
Бруней**
|
0,1%
|
0,1%
|
0,1%
|
0,1%
|
0,2%
|
0,1%
|
0,1%
|
0,1%
|
0,1%
|
** Страна - участник Всеобъемлющего и прогрессивного соглашения о Транстихоокеанском партнерстве и имеет двустороннее соглашение с Японией.
Все страны АСЕАН связаны с Японией соглашением AJCEP.
Источник: составлено авторами по данным ITC Trade Map [21].
Динамика прямых иностранных инвестиций
Динамика ПИИ показывает смену лидерства (табл. 4). В 2017 г. потоки двух стран были сопоставимы (16,73 млрд долл. у Японии и 15,81 млрд долл. у Китая). К 2025 г. японские ПИИ при высокой волатильности сократились на 43%, до 9,56 млрд долл., китайские выросли на 66%, до 26,24 млрд долл. С 2023 г. Китай устойчиво опережает Японию, в 2025 г. - в 2,7 раза; при сохранении этого разрыва преимущество Японии по суммарному объему потоков за девять лет (164,1 против 147,8 млрд долл.) будет исчерпано уже в 2026 г.
Таблица 4. Потоки ПИИ Китая и Японии в страны АСЕАН, 2017–2025 гг., млрд долл.
|
Страна-источник
|
2017
|
2018
|
2019
|
2020
|
2021
|
2022
|
2023
|
2024
|
2025
|
|
Китай
|
15,81
|
12,88
|
9,18
|
7,26
|
17,17
|
16,59
|
16,55
|
26,12
|
26,24
|
|
Япония
|
16,73
|
29,69
|
21,99
|
13,07
|
21,90
|
22,22
|
10,22
|
18,70
|
9,56
|
Отраслевая структура прямых иностранных инвестиций
Ключевые изменения произошли в обрабатывающей промышленности (табл. 5). С 2017 по 2025 г. китайские вложения в отрасль выросли в 6,4 раза, с 1,66 до 10,68 млрд долл. (с 10,5 до 40,7% потока), японские сократились с 6,57 до 1,03 млрд долл. (с 39,3 до 10,8%) - до минимума за весь период: структуры двух стран поменялись местами. Японские вложения сократились в тот год, когда приток ПИИ в обрабатывающую промышленность АСЕАН вырос почти на 50% [3].
У Китая одновременно снизилась роль операций с недвижимостью (с 20,2 до 7,0% потока) и торговли (с 22,8 до 11,7%), а финансовый сектор стал вторым направлением после обработки (6,66 млрд долл.). У Японии на финансовую и страховую деятельность в 2025 г. пришлось 75% потока (7,17 млрд долл.). Отрицательные значения в рядах означают, что изъятие капитала и погашение внутрифирменных займов превысили новые вложения.
Таблица 5. Потоки ПИИ Китая и Японии в страны АСЕАН по отраслям, 2017–2025 гг., млрд долл.
|
Сектор
|
2017
|
2018
|
2019
|
2020
|
2021
|
2022
|
2023
|
2024
|
2025
|
|
Китай
| |||||||||
|
Сельское, лесное
хозяйство и рыболовство
|
0,24
|
0,32
|
0,34
|
0,29
|
0,25
|
0,09
|
0,09
|
0,1
|
0,11
|
|
Горнодобывающая
промышленность
|
0,68
|
-0,2
|
-0,56
|
-0,11
|
-0,38
|
0,07
|
0,11
|
0,39
|
0,11
|
|
Обрабатывающая
промышленность
|
1,66
|
1,51
|
3,08
|
2,66
|
3,92
|
5,54
|
6,65
|
7,1
|
10,7
|
|
Оптовая и розничная
торговля
|
3,6
|
2,59
|
0,84
|
1,14
|
3,46
|
4,38
|
2,94
|
4,13
|
3,07
|
|
Транспортировка и
хранение
|
0,1
|
1,05
|
0
|
0,35
|
1,15
|
0,55
|
0,41
|
1,29
|
-0,16
|
|
Финансовая и
страховая деятельность
|
4,69
|
0,56
|
1,79
|
-0,46
|
2,22
|
1,95
|
0,59
|
3,19
|
6,66
|
|
Операции с недвижимым
имуществом
|
3,19
|
3,37
|
2,06
|
1,7
|
2,14
|
2,6
|
3,05
|
2,27
|
1,84
|
|
Профессиональная,
научная и техническая деятельность
|
0,04
|
-0,02
|
0,22
|
0,11
|
0,06
|
-0,1
|
0,15
|
2,02
|
1,35
|
|
Другие
|
1,6
|
3,69
|
1,41
|
1,58
|
4,35
|
1,5
|
2,57
|
5,63
|
2,58
|
|
Всего
|
15,8
|
12,9
|
9,18
|
7,26
|
17,2
|
16,6
|
16,6
|
26,1
|
26,2
|
|
Япония
| |||||||||
|
Сельское, лесное
хозяйство и рыболовство
|
0,02
|
0,02
|
-0,02
|
0,01
|
0,01
|
0,02
|
0,01
|
0,06
|
0,02
|
|
Горнодобывающая
промышленность
|
0,63
|
0,22
|
0,06
|
-0,32
|
0,11
|
0,36
|
0,02
|
-0,16
|
0,03
|
|
Обрабатывающая
промышленность
|
6,57
|
7,44
|
6,19
|
1,21
|
5,1
|
4,52
|
4,36
|
3,79
|
1,03
|
|
Оптовая и розничная
торговля
|
2,24
|
5,33
|
2,62
|
0,22
|
4,84
|
2,98
|
-0,29
|
1,54
|
-0,32
|
|
Транспортировка и
хранение
|
-0,44
|
2,53
|
0,52
|
3,35
|
8,16
|
8,51
|
-0,12
|
3,21
|
0,12
|
|
Финансовая и
страховая деятельность
|
3,67
|
9,81
|
6,3
|
6,03
|
0,99
|
3,3
|
3,43
|
5,54
|
7,17
|
|
Операции с недвижимым
имуществом
|
0,9
|
1,06
|
0,64
|
0,58
|
0,43
|
1,08
|
0,86
|
0,74
|
0,6
|
|
Профессиональная,
научная и техническая деятельность
|
0,89
|
1,56
|
2,92
|
1,29
|
1,18
|
-0,66
|
0,71
|
3,46
|
0,57
|
|
Другие
|
2,25
|
1,71
|
2,76
|
0,71
|
1,08
|
2,12
|
1,23
|
0,52
|
0,33
|
|
Всего
|
16,7
|
29,7
|
22
|
13,1
|
21,9
|
22,2
|
10,2
|
18,7
|
9,56
|
Институциональные факторы смены моделей
Выявленный сдвиг опирается на решения в торговой, инвестиционной и промышленной политике сторон (табл. 6). Китай последовательно выстраивал инструменты выноса производств: инициатива «Пояс и путь» и курс на сотрудничество в области производственных мощностей обеспечили перенос отраслей [36], модернизация зоны свободной торговли - доступ к рынкам АСЕАН [30]. Приоритеты японской политики после 2020 г. сместились к экономической безопасности: закон 2022 г. и ассигнования в 958,2 млрд иен направлены на обеспечение поставок критически важной продукции, в том числе за счет производства внутри страны [32], а программы переноса производств из Китая в АСЕАН дали ограниченный эффект [35]. Политика самих стран АСЕАН усилила эту асимметрию. Рост доли Индонезии в импорте Китая (с 12,5% в 2020 г. до 21,1% в 2025 г.) последовал за полным запретом экспорта необработанной никелевой руды с января 2020 г. [20], а льготы Таиланда для производителей электромобилей при условии локализации привлекли прежде всего китайские компании, в том числе BYD, открывшую завод в провинции Районг в 2024 г. [10].
Таблица 6. Решения в торговой, инвестиционной и промышленной политике, повлиявшие на участие Японии и Китая в экономике АСЕАН
|
Год
|
Страна
|
Решение
|
Направленность
воздействия
|
|
2012–2013
|
Япония
|
Переход компаний
к стратегии «Китай плюс один» [22]
|
Японские ПИИ в
АСЕАН в 2013 г. в 2,6 раза превысили вложения в Китай
|
|
2013–2015
|
Китай
|
Инициатива «Пояс
и путь»; курс на международное сотрудничество в области производственных
мощностей [36]
|
Вынос трудоемких
и избыточных мощностей, зарубежные промышленные зоны
|
|
2020
|
Япония
|
Субсидирование
диверсификации цепочек поставок [35]
|
Ограниченный
перенос производств
|
|
2020
|
Индонезия
|
Полный запрет
экспорта необработанной никелевой руды [20]
|
Создание
перерабатывающих мощностей внутри страны
|
|
2022
|
Таиланд
|
Льготы для
производителей электромобилей при условии локализации производства [10]
|
Строительство
заводов китайских автопроизводителей
|
|
2022
|
Япония
|
Закон о содействии
экономической безопасности [32]
|
Обеспечение
поставок критически важной продукции, в том числе за счет внутреннего
производства
|
|
2023
|
Япония
|
Лицензирование
экспорта передового оборудования для производства полупроводников [11]
|
Ограничение
технологических связей с Китаем
|
|
2025
|
Китай
|
Протокол о
модернизации зоны свободной торговли АСЕАН–Китай (версия 3.0) [30]
|
Расширение
договорной базы торговли
|
|
2026
|
Китай
|
Внесение 80
японских организаций в списки экспортного контроля [31]
|
Рост издержек участия
компаний АСЕАН в японских цепочках
|
|
2026
|
Япония
|
Подготовка
модернизации AJCEP, программа AZEC 2.0 [24]
|
Конкуренция в
сфере правил и стандартов
|
Обсуждение
Полученные результаты соответствуют признакам китайской модели (табл. 1): Китай одновременно лидирует в поставках комплектующих, прирост которых в 2025 г. пришелся в основном на промежуточные товары [28], и опережает Японию по ПИИ в обрабатывающую промышленность. Именно такую комбинацию инвестиций и сопутствующего экспорта предусматривают концепция «ведущих драконов» [29] и курс на международное сотрудничество в области производственных мощностей [36], а повышение пошлин США ускоряет перенос китайских производств в АСЕАН [5; 16]. В терминах теории «летящих гусей» функция лидера в обрабатывающей промышленности региона перешла от Японии к Китаю. В отличие от периода после 2012 г. [22], снижение интереса японских компаний к Китаю [23] не сопровождается ростом их вложений в обработку в АСЕАН.
Результаты уточняют общую картину роста китайских и сокращения японских ПИИ в АСЕАН в двух отношениях: смена лидерства произошла именно в обрабатывающей промышленности, определяющей место инвестора в региональных цепочках, а японское присутствие не только сокращается, но и меняет характер. Преобладание финансового сектора в японских ПИИ в сочетании с переориентацией японских инвестиций в сфере услуг на Сингапур [19] указывает на перераспределение капитала через холдинговые компании, что согласуется с логикой поздних стадий модели Т. Одзавы, на которых преимущества лидера смещаются от производства к знаниям и услугам [33].
Выгоды от перестройки распределены неравномерно: Вьетнам, связывающий поставки китайских комплектующих с японским рынком [18], одновременно наиболее уязвим при ужесточении третьими странами проверки страны происхождения товаров [16].
Обострение 2025–2026 гг. не является причиной описанного сдвига: Китай опередил Японию по ПИИ в 2023 г., а японские вложения в обработку сокращались задолго до обострения. Однако оно закрепляет сдвиг. Запрет на передачу китайских товаров двойного назначения японским организациям из контрольного списка распространяется и на иностранных посредников [31], что повышает издержки для компаний АСЕАН, встроенных одновременно в китайские и японские цепочки, и подтверждает вывод о превращении взаимозависимости в инструмент давления [15]. Одновременно Китай расширяет договорную базу торговли с АСЕАН, тогда как Япония переходит от конкуренции за счет капиталовложений к конкуренции в сфере правил и стандартов (табл. 6), что пока не компенсирует сокращения ее производственных инвестиций.
Для стран АСЕАН это означает сужение возможностей для стратегии хеджирования, которая предполагает опору на нескольких сопоставимых партнеров [17; 27]. При десятикратном разрыве в ПИИ в обрабатывающую промышленность снижение роли японского капитала фактически оборачивается переносом зависимости на Китай. Тем самым вывод Е.В. Колдуновой о том, что хеджирование стран Юго-Восточной Азии затрудняется по мере усложнения конфигурации великих держав [1], получает экономическое обоснование.
Заключение
Проведенное исследование показало, что в 2017–2025 гг. в странах АСЕАН сменилась модель внешнего участия в промышленности. Китай не только опередил Японию по масштабу торговли с регионом - в 2025 г. в 4,7 раза, - но и взял на себя функцию поставщика комплектующих для региональных производственных сетей, составлявшую основу японской модели: три крупнейшие позиции китайского экспорта комплектующих в 8,7 раза превышают японские.
Решающий сдвиг произошел в прямых инвестициях. С 2023 г. Китай опережает Японию по годовому притоку ПИИ в страны АСЕАН, а в 2025 г. его вложения в обрабатывающую промышленность в десять раз превысили японские. Японский капитал при этом не только сокращается, но и меняет характер присутствия: три четверти его потока приходится на финансовый сектор. По признакам, выделенным на основе теории «летящих гусей», функция лидера в обрабатывающей промышленности региона перешла от Японии к Китаю.
Сдвиг имеет структурный характер и сложился до китайско-японского обострения 2025–2026 гг. Он обусловлен политикой всех сторон: Китай целенаправленно создавал инструменты переноса производств и доступа к рынкам АСЕАН, Япония сместила приоритеты к экономической безопасности и поддержке производства внутри страны, а требования локализации в Индонезии и Таиланде привлекли прежде всего китайских инвесторов. Обострение закрепляет сложившуюся конфигурацию: экстерриториальные экспортные ограничения КНР повышают издержки участия компаний АСЕАН в японских цепочках поставок. Тем самым гипотеза подтверждена в части структурного характера сдвига, а вывод о его закреплении обоснован анализом мер 2026 г. и требует проверки на данных за 2026 г.
Для стран АСЕАН снижение роли японского капитала означает не диверсификацию, а перенос зависимости на Китай и сужение возможностей для стратегии хеджирования. Ключевым звеном перестройки и одновременно наиболее уязвимой страной является Вьетнам, связывающий китайские поставки комплектующих с японским рынком. Результаты применимы при оценке рисков внешнеэкономического сотрудничества со странами Юго-Восточной Азии, в том числе для российских компаний.
Страница обновлена: 05.11.2026 в 11:59:44
Konkurentsiya Kitaya i Yaponii za ekonomicheskoe prisutstvie v stranakh ASEAN
Nazarova D.V., Andronova I.V., Balakhnicheva M.A., Buzin N.P., Kumok A.P.Journal paper
Journal of International Economic Affairs
Volume 16, Number 4 (October-December 2026)