Ресурсная обеспеченность экспорта российской пшеницы в контексте международной торговли
Зинич А.В.1 
1 Омский государственный аграрный университет им. П.А. Столыпина, Омск, Россия
Статья в журнале
Экономические отношения (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 4 (Октябрь-декабрь 2026)
Введение.
Расширение внешних поставок пшеницы необходимо оценивать во взаимосвязи с ресурсами внутреннего рынка. Высокий урожай сам по себе не гарантирует большие возможности для экспорта, поскольку значительные ограничения накладывают внутреннее потребление и наличие запасов. Для России вопрос имеет международное измерение, поскольку экспортно-импортные отношения формируют существенную часть отраслевого оборота. А.А. Гришкова рассматривает возможности и ограничения реализации экспортного потенциала в изменившихся условиях [3]. А.В. Чухарев анализирует поставки пшеницы в Африку [9]. Эти работы показывают значение международного контекста.
Л. Шалаева исследует формирование и использование российского зернового ресурса [10], а также соотношение мировых и российских тенденций [11]. Настоящая работа сохраняет эту предметную связь, но решает более узкую задачу, связанную с проверкой совместимости конкретного экспортного ориентира с заданными параметрами производства и внутреннего потребления.
В целом, вопросы обеспечения продовольственной безопасности и взаимосвязи обеспеченности экспортного ориентира рассматриваются в отечественной и зарубежной литературе достаточно широко. Е. Е. Голова и Л. Н. Гончаренко рассматривают продовольственное обеспечение во взаимосвязи с доходами и потреблением населения [2]. М.Ф. Тяпкина рассматривает развитие экспортного потенциала АПК на основе сопоставления производства и внутреннего потребления и внешней торговли [8]. Данный подход обосновывает необходимость совместного анализа внутренних и внешних ресурсов.
Е. В. Дробот и соавторы рассматривают международный рынок продукции АПК как систему взаимосвязанных процессов производства, распределения и торговли, функционирование которой зависит от торговой политики и издержек [4, 5]. Поэтому физическая обеспеченность экспортного ориентира должна разграничиваться с возможностью фактической реализации продукции на внешних рынках.
В. А. Рязанов показывает связь внутренних цен с мировой конъюнктурой и запасами в собственной модели [7]. Эти выводы служат основанием для того, чтобы не ориентироваться только на объём урожая, а учитывать баланс всей продукции. Во многих исследованиях экспортного потенциала производство, потребление и внешняя торговля рассматриваются во взаимосвязи [1, 6, 13]. В настоящем исследовании внимание сосредоточено на более узкой задаче – проверке совместимости исторического экспортного ориентира с заданным внутренним использованием и условием сохранения запасов.
Целью данной работы является определение балансовых условий поддержания российского экспорта в контексте изменения позиций основных поставщиков пшеницы на мировой рынок. Для достижения поставленной цели необходимо сопоставить производство и внешнюю торговлю, опираясь на средние значения нескольких равных периодов и выполнения условной проверки расчетов.
Новыми являются положения, касающиеся конкретизации ресурсных условий поддержания российского экспорта пшеницы на уровне средних значений с учетом внутренних ресурсов и потребления. Определены пороговые объемы производства, необходимые для обеспечения экспортного ориентира. Полученные результаты позволяют разграничить поставки, совместимые с сохранением запасов, и поставки, требующие их расходования.
Гипотеза исследования заключается в том, что поддержание экспорта российской пшеницы на уровне средних по сезонам 2020-2026 гг. возможно лишь при наращивании производственных мощностей. Проверка гипотезы проводилась посредством сопоставления расчётного экспортного ресурса с историческим ориентиром при явно заданных сложившихся параметрах баланса.
Методология исследования объединяет сравнительный анализ научной литературы и документов международных организаций. Показатели международного производства, экспорта и импорта ориентированы на данные World Agricultural Supply and Demand Estimates Министерства сельского хозяйства США (USDA), WASDE-676 от 9 октября 2026 года [14, 15]. Методологическую основу исследования составил балансовый подход к оценке ресурсов и использования сельскохозяйственной продукции, изложенный руководством ФАО Food Balance Sheets: A Handbook [12]. Согласно данному подходу, производство, внешняя торговля, изменение запасов и направления внутреннего использования рассматриваются во взаимосвязи. Расчетные сценарии опираются на данные 12 маркетинговых сезонов с 2014 года по настоящее время. Экспортным ориентиром E* является среднее значение показателей шестилетнего периода 2020-2026 гг. Анализ чувствительности оценивался в диапазоне U±5%. Полученные результаты характеризуют физическую совместимость принятых условий и не являются прогнозом фактических продаж.
Материалы исследования могут быть использованы в образовательном процессе, в системе повышения квалификации кадров, руководителями и специалистами предприятий, научными работниками.
Результаты исследования.
Место России в структуре мирового экспорта и импорта пшеницы (оценка основных конкурентов)
Россия на протяжении многих лет является лидером мирового экспорта пшеницы, обеспечивая почти пятую часть мирового рынка. Основная конкуренция сосредоточена между Россией, Европейским союзом и Канадой. Крупнейшими покупателями выступают страны Северной Африки и Ближнего Востока.
В целом, мировое производство пшеницы в представленном срезе увеличивается на 5,6%. Рост мирового экспорта, при этом, составил 7,6%. Рассмотрим изменение российского предложения на фоне сложившегося расширения рынка (таблица 1).
Таблица 1 – Производство, экспорт и импорт пшеницы, млн т.
Источник: составлено автором по данным USDA на 9 октября 2026 года.
|
Участник
|
Производство
|
Экспорт
|
Импорт
| |||
|
2024/25
гг.
|
2025/26
гг.
|
2024/25
гг.
|
2025/26
гг.
|
2024/25
гг.
|
2025/26
гг.
| |
|
Россия
|
81,6
|
90,3
|
43
|
48
|
0,3
|
0,3
|
|
ЕС
|
121,06
|
145,14
|
27,92
|
31,72
|
10,72
|
7,28
|
|
Канада
|
35,94
|
40,56
|
29,35
|
29,79
|
0,61
|
0,62
|
|
Австралия
|
34,11
|
35,99
|
23,65
|
23,25
|
0,22
|
0,23
|
|
США
|
53,85
|
54,14
|
22,56
|
24,71
|
4,07
|
3,4
|
|
Украина
|
23,4
|
24,1
|
15,75
|
14,1
|
0,07
|
0,08
|
|
Аргентина
|
18,51
|
27,89
|
13,31
|
19,1
|
0,01
|
0,02
|
|
Казахстан
|
18,58
|
19,33
|
10,19
|
11,6
|
0,5
|
1,5
|
|
Мир
|
799,06
|
844,06
|
210,88
|
226,91
|
201,75
|
221,57
|
Совокупный экспорт представленных участников составляет 89,1% мирового объема в 2025/26 гг. Выборка охватывает основную часть международного предложения, хотя не иллюстрирует положение каждого участника рынка.
Таблица 2 – Изменение производства и экспортной значимости основных поставщиков пшеницы
Источник: составлено автором
|
Участник
|
Прирост
производства в 2025/26 к 2024/25, %
|
Прирост
экспорта, %
|
Доля
в мировом производстве 2025/26, %
|
Доля
в мировом экспорте 2025/26, %
|
Чистый
экспорт* 2025/26, млн т.
|
|
Россия
|
11
|
12
|
11
|
21
|
48
|
|
Европейский
союз
|
20
|
14
|
17
|
14
|
24
|
|
Канада
|
13
|
2
|
5
|
13
|
29
|
|
Австралия
|
6
|
-1,7
|
4
|
10
|
23
|
|
США
|
1
|
10
|
6
|
11
|
21
|
|
Украина
|
3
|
-10,5
|
3
|
6
|
14
|
|
Аргентина
|
51
|
44
|
3
|
8
|
19
|
|
Казахстан
|
4
|
14
|
2
|
5
|
10
|
Доля России в мировом экспорте составляет 21%, что практически в два раза превышает ее долю в мировом производстве. Динамика этого показателя составляет 11,6 % прироста, при том, что мировая динамика остается на уровне 7,6%.
Анализ производства позволяет оценить масштаб предложения пшеницы, но не иллюстрирует степень участия игроков на мировом рынке. Далее следует рассмотреть экспорт и импорт рассматриваемых стран-производителей пшеницы. Анализ данных параметров необходим для расчета чистого экспорта и последующего построения баланса с определением условий сохранения экспортных позиций России (рисунок 1).
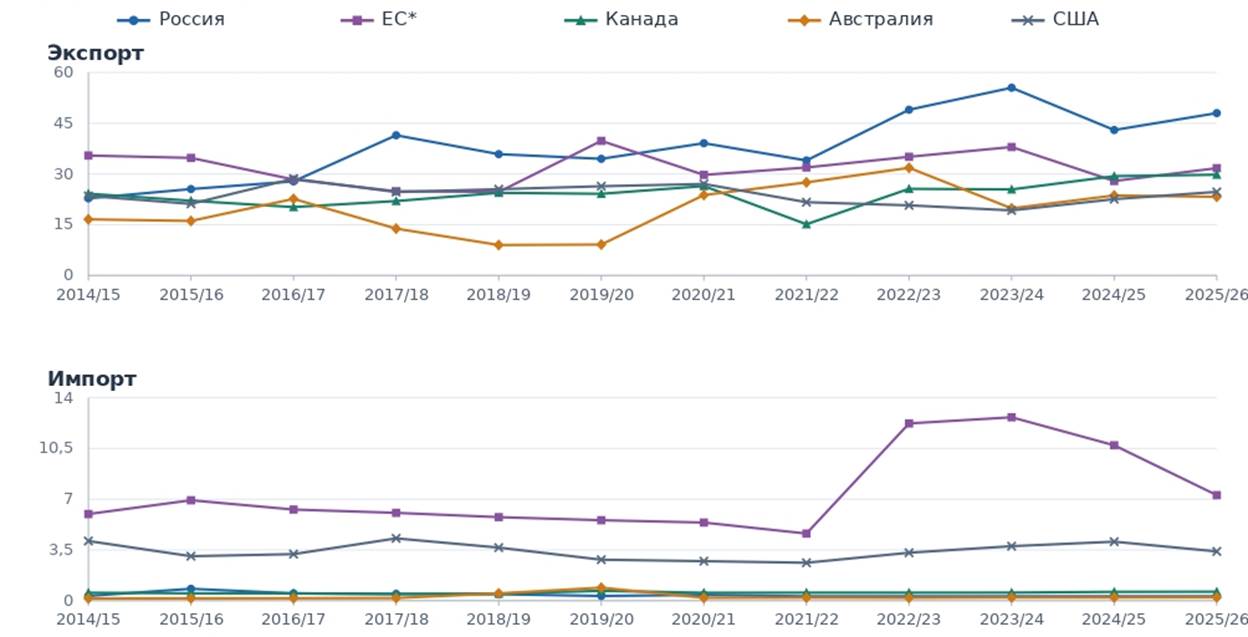
Рисунок 1 – Показатели внешней торговли пшеницей в 2014-2026 гг., млн т.
Источник: составлено автором по данным [14; 15].
Динамика экспорта в рассматриваемом периоде показывает расширение российских поставок. По данным USDA прирост составил 110,5% (с 22,8 до 48 млн т.). В последнем периоде Россия имела наибольший экспорт, однако максимальное значение параметра приходилось на сезон 2023-2024 гг. (порядка 55,5 млн т.). Импорт России, Канады и Австралии значительно уступал экспорту, выделяя в качестве основных игроков на рынке ЕС и США. Представленный исторический ряд необходим для построения прогнозных моделей и определения параметров экспорта в прогнозных сценариях.
Для уменьшения зависимости результатов от отдельных сезонов рассмотрим усредненные показатели за два шестилетних периода (таблица 3).
Таблица 3 – Среднегодовое производство, экспорт и импорт пшеницы, млн т.
Источник: составлено автором
|
Страна
|
Производство
|
Экспорт
|
Импорт
| |||
|
2014-2020 гг.
|
2021-2026 гг.
|
2014-2020 гг.
|
2021-2026 гг.
|
2014-2020 гг.
|
2021-2026 гг.
| |
|
Россия
|
70,7
|
86,0
|
31,3
|
44,8
|
0,5
|
0,3
|
|
ЕС*
|
141,2
|
133,3
|
31,3
|
32,4
|
6,1
|
8,8
|
|
Канада
|
30,7
|
33,7
|
22,8
|
25,3
|
0,5
|
0,6
|
|
Австралия
|
21,8
|
34,2
|
14,6
|
25,0
|
0,3
|
0,2
|
|
США
|
54,2
|
49,5
|
25,0
|
22,7
|
3,5
|
3,3
|
Полученные данные позволяют сделать вывод о том, что расширение производства подтверждено не только сравнением крайних сезонов, но и усредненными показателями. В России, Канаде и Австралии объемы производства и экспорта увеличились, тогда как в США сократились. Поскольку ЕС ранее был включен в подборку – он остался, но лишь справочно, поскольку состав объединения неодинаков по периодам.
Представленные данные отражают изменение структуры мирового предложения за последние 6 лет. Россия благодаря высоки урожаям укрепила свои позиции крупнейшего экспортера в то время, как страны ЕС увеличивали импорт, а Канада и США находились в состоянии стагнации.
В рамках данного исследования ставилась задача, в рамках которой необходимо оценить, насколько страны имеют возможность поддерживать внешние поставки без сокращения запасов при заданном использовании. Для этого необходимо рассмотреть распределение ресурсов внутри страны. Рассмотрим этот блок на примере Российской Федерации.
Внутреннее использование и запасы пшеницы в России.
В балансовом подходе начальные запасы, производство и импорт образуют ресурсы, которые распределяются между внутренним использованием, экспортом и конечными запасами (подход в рамках методологии балансов ФАО). Рассмотрим данные составляющие за два последних сезона (таблица 4).
Таблица 4 – Формирование и распределение ресурсов пшеницы в РФ, млн т.
Источник: составлено автором
|
Показатель
|
2024/25
гг.
|
2025/26
гг.
|
Изменение
|
|
Начальные запасы
|
11,7
|
10,6
|
-1,1
|
|
Производство
|
81,6
|
90,3
|
8,7
|
|
Импорт
|
0,3
|
0,3
|
0,0
|
|
Совокупные
ресурсы
|
93,6
|
101,2
|
7,6
|
|
Внутреннее
использование
|
40,0
|
41,2
|
1,2
|
|
В том числе
кормовое
|
17,0
|
18,0
|
1,0
|
|
Экспорт
|
43,0
|
48,0
|
5,0
|
|
Конечные запасы
|
10,6
|
12,0
|
1,4
|
|
Контроль баланса
|
0,0
|
0,0
|
х
|
Оба баланса арифметически согласованы. Увеличение внутреннего использования пшеницы на 1,2 млн т. Связано с ростом кормового компонента, а не продовольственного потребления. Причинами такой динамики стали изменение потребностей животноводства, замещение других кормовых культур (менее доступных кукурузы и ячменя). Кроме того, сама доступность данного ресурса увеличилась в связи с ростом производства (на 8,7 млн т.), что обеспечило прирост экспорта и совокупных ресурсов. Для последующей проверки используем полученные данные как базовый параметр.
Проверка обеспеченности экспорта и чувствительности к внутреннему использованию.
Экспортный ориентир (E), рассчитанный как среднее арифметическое показателей экспорта за шестилетний период составил 44,8 млн т. Для оценки ресурсной достаточности (Eres) применим уравнение отварного баланса, рассчитываемого с учетом начальных запасов, объема внутреннего производства и объема импорта за вычетом внутреннего использования и конечных запасов. Условие ресурсной достаточности достигается в том случае, если Eres ≥E. В рамках базового сценария для расчетных итераций зафиксированы значения 2025/26 гг. Переменные производства рассматривали в рамках двух сценариев: консервативного 81,6 млн т. и оптимистичного 90,3 млн т. Тогда константная часть балансового уравнения выглядит так:
С = S0 + M – U, где
S0 – начальные запасы,
М – объем импорта,
U – внутреннее потребление.
Данный показатель составляет -30,3 млн т. Подстановка сценарных значений в балансовое уравнение позволяет рассчитать доступный экспортный ресурс:
1. Консервативный сценарий: Eres = 81,6+(-30,31)-S*. Учитывая условие достаточности S* (целевые конечные запасы) должны не превышать 6,5 млн т. При соблюдении данного ограничения экспортный ориентир в 44,8 млн т. является ресурсобеспеченным.
2. Оптимистичный сценарий: Eres = 90,3+(-30,31)-S*. В данном случае целевые конечные запасы должны составлять не более 15,2 млн т. В данном сценарии ресурсная база обеспечит более устойчивое положение.
Результаты моделирования демонстрируют, что при производстве на уровне 81,6 млн т. поддержание экспорта требует жесткого ограничения запасов (на уровне, не превышающем 6,5 млн т., тогда как рост производства до 90,3 млн т. существенно расширяет экспортные возможности, позволяя аккумулировать при этом до 15,2 млн т. в запасах без риска невыполнения экспортных обязательств.
Для перевода модели из статического состояния в динамическое с иллюстрацией границ устойчивости системы, проведем оценку чувствительности экспортного ресурса к колебаниям внутреннего использования. Анализ будет проведен для диапазона колебаний (U) ± 5%. Базовый уровень внутреннего использования возьмем на уровне показателя сезона 2025/26 (41,2 млн т.). Результаты моделирования представлены в таблице 5.
Таблица 5 – Экспортный ресурс пшеницы при различных уровнях производства и внутреннего использования, млн т.
Источник: составлено автором
|
Сценарий
|
Производство, млн т.
|
Eres при U=41,2
|
Eres при U – 5%,
39,1 |
Eres при U + 5%,
43,3 |
|
Консервативный
|
40,70
|
42,76
|
38,64
|
40,70
|
|
Оптимистичный
|
49,40
|
51,46
|
47,34
|
49,40
|
При консервативном сценарии даже снижение использования на 5% дает ресурс 42,76 млн т., остающийся ниже ориентира. Увеличение U уменьшает его до 38,64 млн т. При оптимистичном сценарии ресурс составляет 49,4 млн т. При базовом значении – 51,46 млн т., при увеличении – 49,4 млн т., при сокращении 47,34 млн т. Во всех случаях он выше ориентира.
Изменение U на ± 5% равно 2,06 млн т. и вызывает противоположное изменение Eres в таком же объеме.
Максимально совместимое с E* внутреннее использование рассчитывается с теми же запасами. В консервативном сценарии максимальный объём внутреннего использования пшеницы составляет 37,1 млн т. (на 9,9% ниже базы). При оптимистичном – 45,8 млн т. (на 11,2%) выше базы. Следует отметить, что расчет не предписывает сокращать внутреннее использование ради экспорта. Он показывает, какие блоки следует затронуть в реальной адаптации: производство, импорт, цены, запасы и пр.
Практический результат состоит в наличии возможности прозрачно проверять согласованность экспортного ориентира с учетом перечисленных факторов. Для органов управления расчет может выступать в роли инструмента диагностики. Для участников торговли – инструмент для принятия решений.
Заключение
Проведенный анализ выявил различия производственных и внешнеторговых позиций стран-ведущих поставщиков пшеницы на мировой рынок. Позиции России, Канады и Австралии характеризуются увеличением среднего производства и экспорта. США демонстрирует их сокращение. Россия сохраняет статус крупнейшего производителя и ведущего экспортера пшеницы за рассматриваемый период.
Сравнение показало необходимость разграничивать производственный масштаб и участие в международной торговле. ЕС при большем объеме производства уступает России по экспорту, а Канада и Австралия при меньшем производстве обеспечивают значительные поставки. Встречные торговые потоки имеются у всех рассматриваемых игроков рынка, причины которых нельзя установить в рамках представленных агрегированных отчетов. Поэтому оценку положения России рекомендуется строить на совместном сопоставлении производства, экспорта и импорта.
Российский баланс выявил зависимость поддержания экспортных позиций от внутреннего использования и запасов. При консервативном сценарии экспорт на уровне последних шести лет не обеспечивается без сокращения запасов. При оптимистичном сценарии он остается достаточным даже при условии повышения внутреннего использования на 5%.
Автором предложено использование последовательной балансовой проверки экспортных ориентиров, с учетом совместной оценки производства, импорта, внутреннего использования и запасов. При недостаточности ресурсов необходимо показывать величину разрыва, не представляя сокращение внутреннего использования или расходование запасов как наиболее предпочтительное решение.
Практический результат исследования состоит в возможности прозрачной проверки согласованности экспортных позиций с производством, импортом и внутренним потреблением. Для органов управления приложенный расчет может использоваться как дополнительный инструмент обоснования решений, наряду с оценкой качества, логистических возможностей и уровня цен. Для продавцов – как дополнительный инструмент принятия решений. При дефиците ресурса расчёт показывает величину разрыва, но не предписывает сокращение внутреннего использования или расходования запасов.
Дальнейшие исследования целесообразно направить на расширение балансового периода, детализацию внутреннего использования и запасов, а также включение цен, качества зерна, логистических издержек и спроса импортёров. Это позволит перейти от оценки физической обеспеченности к исследованию экономической целесообразности и фактических возможностей поддержания экспортных позиций России.
Страница обновлена: 30.10.2026 в 13:02:17
Resursnaya obespechennost eksporta rossiyskoy pshenitsy v kontekste mezhdunarodnoy torgovli
Zinich A.V.Journal paper
Journal of International Economic Affairs
Volume 16, Number 4 (October-December 2026)