Особенности влияния денежно-кредитной политики на инвестиционно-инновационные показатели экономики России и направления ее улучшения
Васильев В.Л.1  , Шарипов Р.Р.2 , Устюжина О.Н.1
1 Казанский (Приволжский) федеральный университет, Казань, Россия
2 Казанский национальный исследовательский технический университет им. А.Н. Туполева-КАИ, Казань, Россия
Статья в журнале
Вопросы инновационной экономики (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 4 (Октябрь-декабрь 2026)
1. Введение
В настоящее время происходит формирование внешнеэкономических связей России, которые значительно отличаются от существовавших до 2022 года. Российские компании были вынуждены искать новые рынки сбыта продукции и услуг, а также новых поставщиков инвестиций и технологий. Государственный бюджет не в состоянии полностью заменить все источники финансирования инновационной и инвестиционной деятельности бизнеса. По данным информационных агентств, расходы на национальную оборону достигли 6,3% валового внутреннего продукта (ВВП), или 32,5% расходов федерального бюджета [27]. Дефицит консолидированного бюджета составил 2,1 трлн рублей в 2022 году, 3,9 трлн в 2023 году и 3,2 трлн в 2024 году [31], дефицит федерального бюджета в 2025 году – 5,6 трлн рублей, или 2,6% ВВП [25].
Поэтому возрастает значение денежно-кредитной политики (ДКП) как инструмента поддержки инвестиций и инноваций. С другой стороны, при высокой инфляции ДКП может ограничивать денежное предложение и тем самым снижать цены. Так в России потребительские цены выросли на 11,9% в 2022 году, на 7,4% в 2023 году, на 9,5% в 2024 году и на 5,6% в 2025 году [31]. Средняя ключевая ставка Центрального Банка России в 2025 году составила 19,2% [23]. Прирост ВВП замедлился с 4,1% в 2023 году и 4,3% в 2024 году до 1,0% в 2025 году [28, 31], инвестиции в основной капитал в 2025 году сократились на 2,3% [29]. В итоге мы видим противоречивое влияние ДКП на российскую экономику: наряду с положительными тенденциями удержания инфляции происходит замедление темпов экономического роста. Цель исследования – количественно описать влияние параметров ДКП на инвестиционные и инновационные показатели российской экономики и на этой основе сформулировать направления улучшения ДКП.
2. Обзор литературы
Традиционно под ДКП понимают совокупность мер финансовых властей (преимущественно Центрального Банка) по управлению количеством и стоимостью денег. И. Фишер связал уравнением обмена количество денег и скорость их обращения с ценами и объёмом сделок [37], а М. Фридмен показал, что денежная политика контролирует цены и денежные доходы, но не может долго удерживать выпуск на заданном уровне [38]. Центральные банки воздействуют через ключевую ставку на кредит, сбережения, потребление, инвестиции и инфляцию. Жёсткая политика означает высокую ставку и ограничение денежного предложения, мягкая – обратное. Можно сказать, что ДКП служит инструментом «тонкой настройки» макроэкономических параметров экономики. При этом через стоимость денег ДКП влияет и на благосостояние населения, а в конечном счёте на инвестиционные возможности бизнеса и его инновационную активность. С.Ю. Глазьев обосновал, что ДКП должна быть встроена в стратегию развития экономики и обеспечивать долгосрочное кредитование за счет внутренних источников [7], что особенно важно для России при ограниченном доступе к внешнему капиталу.
Инновационное развитие имеет более глубинную природу. Й. Шумпетер связал развитие с новыми комбинациями, которые предприниматель осуществляет за счет кредита [35]. Н.Д. Кондратьев исследовал взаимосвязь циклического развития экономики с массовым внедрением изобретений [15]. М.П. Посталюк рассмотрел инновации как систему отношений бизнеса, власти и общества [24]. А.А. Никонова выделила такие факторы инновационного развития как рыночный спрос, научный и человеческий потенциал, качественное государственное управление [22]. В.Л. Васильев и Э.М. Ахметшин выявили дисбалансы в институциональной среде поддержки инновационного предпринимательства в России, связанные прежде всего с преобладанием рыночных и конкурентных стимулов над условиями развития человеческого капитала и сотрудничества [5].
Наряду с финансированием инновациям нужна эффективная институциональная экосистема. Вместе с тем инновационный бизнес стал драйвером современного экономического роста именно потому, что инновации стали объектом целенаправленного инвестирования. По оценке Я. Ма и К. Циммерманна, рост кредитной ставки на один пункт снижает затраты на исследования и разработки на 1 – 3%, а патентную активность – до 9% [39].
Возможности ДКП влиять на реальный сектор оцениваются по-разному. Е.Л. Горюнов показал, что темп эмиссии повышает инфляцию, а его влияние на экономический рост немонотонно [8]. Ф.С. Картаев и А.К. Герелишина получили результаты, согласующиеся с гипотезой долгосрочной нейтральности денег [13]. С.М. Дробышевский с соавторами объяснили ускорение инфляции 2020–2024 годов ростом денежного предложения [11]. А.Л. Кудрин, Е.Л. Горюнов и П.В. Трунин заключили, что стимулирующая ДКП не даёт устойчивого прироста валового внутреннего продукта [16], но этот вывод сделан для условий 2017 года, а не для современных, изменившихся условий. О.Н. Мисько с соавторами считают, что при стагфляции политика должна оставаться жёсткой, а поддерживать инвестиции следует через государственные программы и более активно применять проектное финансирование [21].
Работы последних лет смещают акцент на издержки жёсткой политики. А.А. Широв, М.С. Гусев и Ф.О. Некрасов показали, что инфляция в значительной мере вызвана ограничениями предложения со стороны рынка немонетарного характера, поэтому ужесточение ДКП малоэффективно [33]. М.С. Гусев обосновал, что без роста инвестиций на 5–7% в год экономика закрепится на темпах около 1% [9]. С.А. Андрюшин и Э.Ю. Аблаев показали, что при больших бюджетных расходах высокая ставка слабо снижает инфляцию [1, 3], что по мнению другого коллектива авторов требует формализованной координации действий Центрального Банка России и Правительства страны [34]. М.Ю. Лев приходит к выводу, что высокая ставка слабо сдерживает цены, но сокращает производство и кредит [18]. В свою очередь, А.В. Алексеев отмечает, что она перераспределяет инвестиционные ресурсы в пользу приоритетных государственных направлений в ущерб гражданским инвестициям [2]. Проблема запаздывания реакции кредитных ставок на ключевую ставку [17] обусловливает необходимость перенастройки ДКП [19] и увеличения объёма длинных денег [14, 32] – это важно для поддержки долгосрочных инвестиций и инноваций. При этом негативное влияние ограничительной ДКП оказывается шире: как показала Е.С. Зеленева, она снижает доступность финансовых инноваций [12], тем самым дополнительно ограничивая возможности экономического развития.
Пробел в теоретическом описании связи предложения денег и экономического роста подтверждает модель переключающегося режима воспроизводства В.И. Маевского, С.Ю. Малкова и А.А. Рубинштейна [20]. В её упрощённой форме сумма темпов роста ВВП и инфляции равна темпу денежной эмиссии. Подставив в модель данные 2025 года (прирост денежной массы 10,6%, инфляция 5,6%), мы получаем теоретический прирост ВВП около 5% при фактическом 1%. Расхождение указывает на причины, не описанные в модели явно и связанные, по-видимому, с особенностями российской ДКП и немонетарными факторами. Выделить их по данным одного года нельзя, для этого нужен регрессионный анализ временных рядов.
Количественных оценок одновременного влияния параметров российской ДКП на инвестиции и инновации в условиях внешних ограничений практически нет. Научная новизна исследования состоит в том, что на современных официальных данных построена регрессионная модель такого влияния и предложены направления улучшения ДКП. Гипотеза исследования: жёсткая ДКП оправдана в краткосрочном периоде, а при длительном применении снижает инвестиционную и инновационную активность. Поэтому ДКП должна быть направлена не только на таргетирование инфляции, но и сбалансирована с инвестициями, инновациями и экономическим ростом, а монетарные меры должны дополняться мерами против немонетарной инфляции и поддержкой человеческого капитала и институтов.
3. Материалы и методы
Использованы годовые данные за 2000–2025 годы Росстата [31], Центрального Банка России [10, 23, 26], НИУ ВШЭ [6, 30], Всемирного банка [42], Стокгольмского международного института исследований проблем мира [41] и Управления энергетической информации США [36]. Зависимые переменные (Y) выражены в процентах прироста к предыдущему году в постоянных ценах: Y1 – инвестиции в основной капитал, Y2 – внутренние затраты на исследования и разработки, финансируемые преимущественно государством (63,4% в 2025 году [30]), Y3 – выпуск инновационных товаров, работ и услуг промышленности, Y4 – затраты организаций на инновационную деятельность, которые несёт преимущественно бизнес. Для оценки влияния ставки на инфляцию дополнительно рассматривается Y5 – инфляция (индекс потребительских цен, декабрь к декабрю), данные числового ряда совпадают с X5, но в регрессионном расчете они будут играть двойную роль – как зависимой (Y5) и как независимой (X5) переменной. Используются темпы прироста, а не доли в ВВП, так как доли и ВВП имеют общий тренд, который может исказить выявляемые связи.
Независимые переменные (X): X1 – ставка Центрального Банка России (до 2013 года ставка рефинансирования, с 2014 года ключевая ставка), X2 – ставка по кредитам, X3 – прирост денежной массы М2, X4 – реальная ставка по кредитам (X2 минус X5), X5 – инфляция, X6 – военные расходы, X7 – государственный долг, X8 – задолженность организаций по кредитам и займам, X9 – прибыль предприятий и организаций. При этом X6, X7, X8, X9 выражены в процентах к ВВП. Контрольные переменные (Z): Z1 – изменение цены нефти марки «Brent», Z2 – изменение курса доллара США к российскому рублю, Z3 – доля срочных депозитов в М2. Фиктивные переменные D09, D20 и D22 равны единице в годы внешних шоков. Исходные данные приведены в таблице 1.
Таблица 1 – Исходные данные, 2000–2025 годы.
|
Код
|
2000
|
2001
|
2002
|
2003
|
2004
|
2005
|
2006
|
2007
|
2008
|
2009
|
2010
|
2011
|
2012
|
|
Y1
|
17,4
|
11,7
|
2,9
|
12,7
|
16,8
|
10,2
|
17,8
|
23,8
|
9,5
|
–13,5
|
6,3
|
10,8
|
6,8
|
|
Y2
|
16,0
|
17,8
|
10,9
|
10,6
|
–4,0
|
–1,3
|
8,7
|
12,9
|
–1,6
|
10,5
|
–5,7
|
–6,3
|
5,3
|
|
Y3
|
–
|
1,3
|
–1,9
|
33,2
|
15,1
|
5,6
|
13,6
|
12,7
|
–3,2
|
–17,8
|
16,3
|
27,3
|
24,7
|
|
Y4
|
–
|
6,5
|
21,9
|
7,2
|
–3,1
|
–14,3
|
30,2
|
–3,3
|
12,8
|
27,4
|
–2,2
|
47,0
|
13,2
|
|
X1
|
33,1
|
25,0
|
22,8
|
19,1
|
14,3
|
12,8
|
12,0
|
10,3
|
11,4
|
11,8
|
8,1
|
7,9
|
8,1
|
|
X2
|
24,4
|
17,9
|
15,7
|
13,0
|
11,4
|
10,7
|
10,4
|
10,0
|
12,2
|
15,3
|
10,8
|
8,5
|
9,1
|
|
X3
|
61,0
|
39,9
|
32,4
|
50,4
|
35,8
|
38,5
|
48,7
|
43,5
|
0,8
|
17,7
|
31,1
|
21,0
|
12,2
|
|
X4
|
4,2
|
–0,7
|
0,6
|
1,0
|
–0,3
|
–0,2
|
1,4
|
–1,9
|
–1,1
|
6,5
|
2,0
|
2,4
|
2,5
|
|
X5
(Y5)
|
20,2
|
18,6
|
15,1
|
12,0
|
11,7
|
10,9
|
9,0
|
11,9
|
13,3
|
8,8
|
8,8
|
6,1
|
6,6
|
|
X6
|
3,3
|
3,5
|
3,8
|
3,7
|
3,3
|
3,3
|
3,2
|
3,1
|
3,1
|
3,9
|
3,6
|
3,4
|
3,7
|
|
X7
|
51,3
|
39,0
|
32,3
|
25,4
|
19,7
|
12,8
|
7,6
|
5,9
|
4,9
|
6,2
|
6,7
|
6,5
|
7,1
|
|
X8
|
13,2
|
20,4
|
22,9
|
26,6
|
26,3
|
26,8
|
27,0
|
32,3
|
35,9
|
45,6
|
42,1
|
38,4
|
38,1
|
|
X9
|
16,3
|
12,8
|
8,5
|
11,0
|
14,6
|
14,9
|
21,3
|
18,2
|
9,2
|
11,4
|
13,7
|
11,9
|
11,5
|
|
Z1
|
60,1
|
–14,7
|
2,2
|
15,4
|
32,6
|
42,6
|
19,4
|
11,2
|
33,8
|
–36,3
|
28,9
|
39,8
|
0,3
|
|
Z2
|
14,3
|
3,7
|
7,5
|
–2,1
|
–6,1
|
–1,8
|
–3,9
|
–5,9
|
–2,9
|
27,7
|
–4,3
|
–3,3
|
5,0
|
|
Z3
|
24,4
|
26,4
|
30,0
|
32,5
|
35,0
|
36,4
|
38,0
|
41,2
|
41,0
|
45,5
|
45,7
|
47,3
|
49,6
|
|
Код
|
2013
|
2014
|
2015
|
2016
|
2017
|
2018
|
2019
|
2020
|
2021
|
2022
|
2023
|
2024
|
2025
|
|
Y1
|
0,8
|
–1,5
|
–10,1
|
–0,2
|
4,8
|
5,4
|
2,1
|
–0,1
|
8,6
|
6,7
|
9,8
|
7,4
|
–2,3
|
|
Y2
|
1,7
|
5,2
|
0,6
|
0,3
|
2,5
|
–8,3
|
6,9
|
2,6
|
–6,3
|
–6,6
|
6,4
|
7,9
|
5,2
|
|
Y3
|
16,2
|
–8,0
|
0,0
|
11,1
|
–13,3
|
–1,3
|
1,5
|
2,4
|
–3,1
|
–8,9
|
14,0
|
8,4
|
22,2
|
|
Y4
|
16,8
|
1,3
|
–7,4
|
3,8
|
3,8
|
–4,7
|
28,5
|
8,2
|
–5,7
|
–5,3
|
22,4
|
17,6
|
–4,5
|
|
X1
|
8,3
|
7,9
|
12,6
|
10,6
|
9,1
|
7,4
|
7,3
|
5,0
|
5,8
|
10,6
|
9,9
|
17,5
|
19,2
|
|
X2
|
9,5
|
11,1
|
15,7
|
12,6
|
10,6
|
8,9
|
8,8
|
6,8
|
7,2
|
11,5
|
11,6
|
17,1
|
20,6
|
|
X3
|
14,7
|
1,5
|
11,3
|
9,2
|
10,5
|
11,0
|
9,7
|
13,5
|
13,0
|
24,4
|
19,4
|
19,2
|
10,6
|
|
X4
|
3,0
|
–0,3
|
2,8
|
7,2
|
8,1
|
4,6
|
5,8
|
1,9
|
–1,2
|
–0,4
|
4,2
|
7,6
|
15,0
|
|
X5
(Y5)
|
6,5
|
11,4
|
12,9
|
5,4
|
2,5
|
4,3
|
3,0
|
4,9
|
8,4
|
11,9
|
7,4
|
9,5
|
5,6
|
|
X6
|
3,9
|
4,1
|
4,9
|
5,4
|
4,2
|
3,7
|
3,9
|
4,1
|
3,6
|
4,6
|
5,4
|
7,0
|
7,5
|
|
X7
|
7,7
|
8,8
|
8,7
|
9,3
|
10,8
|
9,9
|
12,1
|
17,2
|
15,0
|
13,5
|
13,0
|
12,4
|
16,4
|
|
X8
|
42,2
|
53,2
|
60,3
|
58,0
|
57,9
|
59,9
|
58,0
|
74,8
|
64,1
|
58,3
|
64,3
|
66,3
|
–
|
|
X9
|
9,4
|
5,5
|
9,0
|
15,0
|
9,8
|
11,9
|
15,2
|
12,5
|
25,2
|
14,2
|
20,1
|
15,0
|
12,8
|
|
Z1
|
–2,8
|
–8,8
|
–47,1
|
–16,6
|
24,0
|
31,8
|
–9,9
|
–34,7
|
68,9
|
42,4
|
–18,3
|
–2,4
|
–14,1
|
|
Z2
|
3,2
|
20,5
|
58,8
|
10,0
|
–13,0
|
7,4
|
3,3
|
11,4
|
2,1
|
–7,0
|
24,4
|
8,7
|
–9,6
|
|
Z3
|
50,2
|
51,5
|
53,1
|
54,1
|
54,0
|
54,1
|
53,8
|
45,8
|
45,6
|
46,6
|
49,5
|
55,9
|
56,9
|
Метод исследования – множественная линейная регрессия: уравнение показывает, на сколько в среднем меняется зависимая переменная при изменении фактора на единицу. Связь считается значимой при p-значении ниже 0,05 и слабо значимой – ниже 0,10, коэффициент детерминации R² показывает долю колебаний зависимой переменной, объясняемую факторами [4]. Базовое уравнение имеет вид:
Yt = a0 + a1·X3t–1 + a2·X5t + a3·X1t–1 + a4·Z1t + d1·D09 + d2·D20 + d3·D22 + et (1)
Здесь et – случайная ошибка (влияние неучтенных факторов). Денежная масса и ставка взяты с запаздыванием на год, так как решение об инвестициях и его исполнение разделены во времени. Остальные переменные X и Z добавлялись к базовому уравнению поочередно, по одной. Влияние ставки на инфляцию оценено двумя дополнительными уравнениями – для инфляции и для прироста денежной массы:
Y5t = b0 + b1·X1t–1 + b2·X3t–1 + b3·Z2t + d·D + et (2)
X3t = c0 + c1·(X1t – X1t–1) + c2·Z1t + d·D + et (3)
Здесь D – фиктивные переменные D09, D20 и D22. Для подтверждения достоверности расчетов ошибки уравнений проверены по критериям Бройша – Годфри, Бройша – Пагана и Харке – Бера. Расчеты выполнены в среде «Python 3» (библиотеки «pandas» (для обработки и подготовки данных) и «statsmodels» (для построения регрессионных моделей и проверки их качества)) – свободно распространяемом программном обеспечении с открытыми лицензиями.
4. Результаты
Оценки базового уравнения приведены в таблице 2.
Таблица 2 – Оценки уравнений регрессии (в скобках – p-значения).
|
Фактор
|
Y1,
инвестиции в основной капитал
|
Y2,
затраты на исследования и разработки
|
Y3,
доля инновационных товаров и услуг
|
Y4,
затраты на инновационную деятельность
|
|
Константа
|
2,48 (0,277)
|
–1,81 (0,529)
|
12,00 (0,116)
|
19,09 (0,040)
|
|
X3 прошлого
года, прирост М2
|
0,52 (<0,001)
|
0,21 (0,087)
|
0,40 (0,195)
|
0,72 (0,059)
|
|
X5, инфляция
|
–0,60 (0,065)
|
–0,15 (0,695)
|
–1,54 (0,140)
|
–1,98 (0,112)
|
|
X1 прошлого
года, ставка Центрального Банка России
|
–0,31 (0,113)
|
0,20 (0,419)
|
0,10 (0,876)
|
–0,71 (0,347)
|
|
Z1, изменение
цены нефти
|
0,06 (0,127)
|
–0,17 (0,002)
|
–0,09 (0,486)
|
–0,20 (0,185)
|
|
D09
|
–5,46 (0,221)
|
5,29 (0,349)
|
–20,77 (0,159)
|
26,04 (0,138)
|
|
D20
|
–0,38 (0,930)
|
–4,05 (0,466)
|
–9,63 (0,500)
|
–9,76 (0,564)
|
|
D22
|
3,92 (0,401)
|
0,10 (0,986)
|
–4,76 (0,753)
|
2,16 (0,904)
|
|
R²
|
0,852
|
0,663
|
0,356
|
0,307
|
|
F-статистика
(p-значение)
|
13,9 (<0,001)
|
4,8 (0,004)
|
1,3 (0,291)
|
1,1 (0,419)
|
|
Число наблюдений
|
25
|
25
|
25
|
25
|
Уравнение для инвестиций объясняет 85% колебаний их прироста. Стандартная проверка статистических расчетов на возможные ошибки пройдена. Прирост денежной массы на один процентный пункт (п.п.) связан с ростом инвестиций следующего года на 0,52 п.п. (рисунок 1), рост инфляции на 1 п.п. снижает их прирост на 0,60 п.п. Повышение ставки Центрального Банка России на 1 п.п. снижает прирост инвестиций следующего года на 0,31 п.п. (p = 0,113), ставки по кредитам – на 0,47 п.п. (p = 0,085), то есть ставка центрального банка действует на инвестиции через кредитные ставки. Экономический смысл уравнения прост: инвестиции растут, когда в экономике больше денег и они дешевле, и сокращаются, когда деньги дорожают или обесцениваются инфляцией.
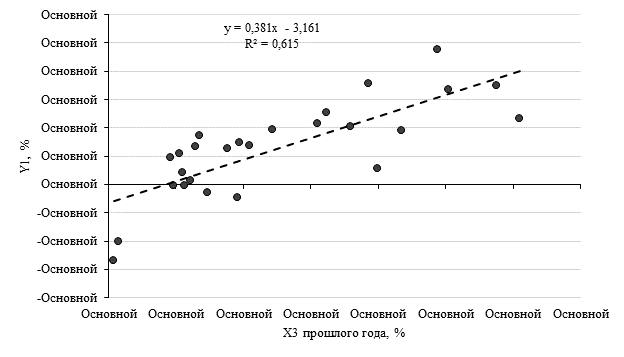
Рисунок 1 – Прирост инвестиций в основной капитал (Y1) и прирост денежной массы М2 предыдущего года (X3), 2000–2025 годы.
Источник: составлено авторами по расчётам и данным таблицы 1.
Главная цель ДКП – снижение инфляции, поэтому оценено также влияние ставки на саму инфляцию (Y5). Ставка может действовать на цены двумя путями: напрямую через стоимость кредита и через замедление прироста денежной массы. Оценки уравнений (2) и (3) приведены в таблице 3.
Таблица 3 – Влияние ставки на инфляцию и денежную массу
(в скобках – p-значения).
|
Фактор
|
Y5, инфляция
|
X3, прирост М2
|
|
Константа
|
1,66 (0,134)
|
19,70
(<0,001)
|
|
X1 прошлого
года, ставка Центрального Банка России
|
0,15 (0,111)
|
–
|
|
Изменение X1 за
год, п.п.
|
–
|
–2,35 (0,027)
|
|
X3 прошлого
года, прирост М2
|
0,19 (<0,001)
|
–
|
|
Z1, изменение
цены нефти
|
–
|
0,05 (0,655)
|
|
Z2, изменение
курса доллара
|
0,15 (<0,001)
|
–
|
|
D09
|
1,05 (0,652)
|
0,80 (0,958)
|
|
D20
|
–1,40 (0,521)
|
–9,74 (0,529)
|
|
D22
|
8,01 (0,002)
|
13,68 (0,398)
|
|
R²
|
0,799
|
0,275
|
|
F-статистика
(p-значение)
|
11,9 (<0,001)
|
1,4 (0,256)
|
|
Число наблюдений
|
25
|
25
|
Уравнение для инфляции объясняет 80% ее колебаний. Стандартная проверка статистических расчетов на возможные ошибки пройдена. Прирост денежной массы прошлого года на 1 п.п. повышает инфляцию на 0,19 п.п. (p < 0,001), ослабление рубля к доллару на 1% – на 0,15 п.п. (p < 0,001). Прямого понижающего влияния уровня ставки на инфляцию в годовых данных не выявлено: коэффициент при ставке Центрального Банка России положителен и незначим (0,15, p = 0,111), при ставке по кредитам – также (0,17, p = 0,203). Причина в том, что Банк России повышает ставку в ответ на ускорение инфляции, а высокая ставка увеличивает издержки бизнеса. Ставка действует на инфляцию через денежную массу: повышение ключевой ставки на 1 п.п. замедляет прирост денежной массы в том же году на 2,35 п.п. (p = 0,027), что снижает инфляцию следующего года примерно на 0,44 п.п. (2,35 × 0,19).
Сопоставим силу влияния ставки на инфляцию и на инвестиции, разложив полный эффект на промежуточные звенья. Повышение ключевой ставки на 1 п.п. запускает цепочку: замедление прироста денежной массы на 2,35 п.п. Это замедление, в свою очередь, снижает инвестиции на 1,22 п.п. (2,35 × 0,52) и снижает инфляцию на 0,44 п.п. (2,35 × 0,19). Прямое влияние ставки на инвестиции (при фиксированной денежной массе) составляет еще минус 0,31 п.п. (p = 0,113). Одновременно снижение инфляции на 0,44 п.п. возвращает инвестициям лишь 0,26 п.п. (0,44 × 0,60). В итоге прирост инвестиций сокращается примерно на 1,3 п.п. (1,22 + 0,31 – 0,26), то есть ставка сдерживает инвестиции примерно в три раза сильнее, чем инфляцию.
Ранее, из первого уравнения, возникала иллюзия, будто борьба с инфляцией важнее доступности денежной массы: рост инфляции на 1 п.п. снижает инвестиции на 0,60 п.п., а рост денежной массы на 1 п.п. повышает инвестиции лишь на 0,52 п.п. Однако эта иллюзия рассеивается, если учесть, что для замедления инфляции на 1 п.п. требуется сократить денежную массу на 5,26 п.п. (1 / 0,19 = 5,26 п.п.). Такое сокращение приведет к потере инвестиций на 2,74 п.п. (5,26 × 0,52), что в 4,5 раза превышает выигрыш от снижения инфляции (0,60 п.п.). Если действовать через ставку, повышение её на 2,27 п.п. (1 / 0,44) даст снижение инфляции на 1 п.п., но отнимет у инвестиций 2,95 п.п. (2,27 × 1,3). Следовательно, жесткая ДКП не дает опережающего выигрыша для инвестиций: потери от сокращения денежной массы многократно перекрывают выгоду от снижения инфляции.
При этом важно подчеркнуть: даже если предположить, что вся инфляция имеет сугубо монетарную природу, из расчета уже видно, что инвестиции теряют больше, чем снижается инфляция. Если же учесть, что значительная часть инфляции в современных российских условиях имеет немонетарный характер (рост издержек, тарифов, монопольные барьеры), неэффективность такой ДКП усиливается. На немонетарную инфляцию ставка почти не действует, но она продолжает тормозить инвестиции. Для борьбы с немонетарной инфляцией нужны совершенно другие мероприятия – меры против роста издержек, тарифов и монопольных цен, а не повышение ставки. Поэтому жесткая политика оправдана лишь как краткосрочная мера, а её длительное применение лишает экономику инвестиционного роста.
Затраты на исследования и разработки связаны с денежным предложением слабее (0,21 п.п., p = 0,087), ставка на них не влияет. С ценой нефти их реальный прирост связан отрицательно (–0,17, p = 0,002, рисунок 2): рост цены нефти на 10% сопровождается снижением прироста затрат на исследования на 1,7 п.п. В годы дорогой нефти быстрее растут цены в экономике (дефлятор ВВП повышается на 0,20 п.п. на каждый процент роста цены нефти), а затраты на исследования и разработки, заданные бюджетными планами, в рублях почти не ускоряются. В текущих ценах их связь с ценой нефти положительна, но незначима (0,12, p = 0,156), незначима и связь с реальным приростом доходов консолидированного бюджета (0,11, p = 0,466). Следовательно, рост нефтяных и бюджетных доходов не переходит в рост затрат на науку, а в реальном выражении сопровождается их отставанием. Это одно из проявлений ресурсного проклятия [40]: дополнительные сырьевые доходы направляются на иные цели, и экономика сохраняет догоняющую сырьевую модель.
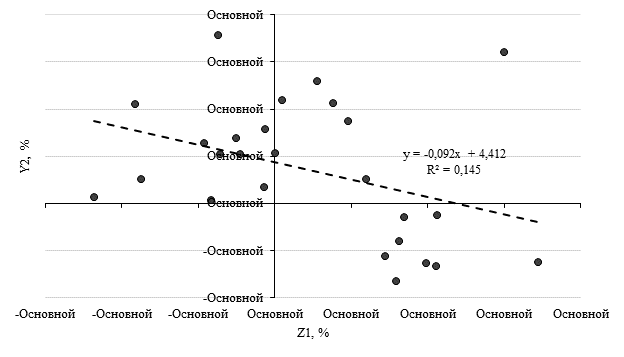
Рисунок 2 – Реальный прирост затрат на исследования и разработки (Y2) и изменение цены нефти (Z1), 2000–2025 годы.
Источник: составлено авторами по расчётам и данным таблицы 1.
Уравнения для выпуска инновационных товаров и затрат на инновационную деятельность в целом не значимы. Для затрат на инновационную деятельность видны лишь слабые связи с денежной массой (p = 0,059) и инфляцией (p = 0,112). Результаты поочередного добавления остальных факторов приведены в таблице 4.
Таблица 4 – Проверка дополнительных факторов
(коэффициент и p-значение).
|
Фактор
|
Y1
|
Y2
|
Y3
|
Y4
|
|
X2 прошлого года
вместо X1
|
–0,47 (0,09)
|
0,03 (0,94)
|
0,07 (0,94)
|
–0,91 (0,38)
|
|
X4, реальная
ставка
|
–0,45 (0,26)
|
–0,22 (0,67)
|
0,11 (0,94)
|
–0,82 (0,60)
|
|
X6, военные
расходы
|
–0,18 (0,85)
|
–0,08 (0,95)
|
1,47 (0,63)
|
–1,77 (0,63)
|
|
X7,
государственный долг
|
0,01 (0,96)
|
0,37 (0,22)
|
–0,73 (0,35)
|
1,22 (0,18)
|
|
X8,
задолженность организаций
|
0,09 (0,38)
|
0,02 (0,88)
|
–0,53 (0,11)
|
–0,15 (0,71)
|
|
X9, прибыль
текущего года
|
0,42 (0,03)
|
0,25 (0,35)
|
0,22 (0,75)
|
–0,38 (0,64)
|
|
X9, прибыль
прошлого года
|
0,11 (0,72)
|
0,75 (0,04)
|
–1,24 (0,20)
|
–0,24 (0,84)
|
|
Z2, изменение
курса доллара
|
0,03 (0,80)
|
–0,27 (0,08)
|
–0,03 (0,94)
|
0,21 (0,66)
|
|
Z3, доля срочных
депозитов
|
–0,23 (0,39)
|
–0,27 (0,42)
|
–0,55 (0,53)
|
–1,31 (0,20)
|
Военные расходы, государственный долг, задолженность организаций, курс рубля и долгосрочные сбережения самостоятельного влияния не показали. Значимой оказалась прибыль организаций: рост её доли в ВВП на 1 п.п. связан с приростом инвестиций того же года на 0,42 п.п. (p = 0,03) и затрат на исследования и разработки следующего года на 0,75 п.п. (p = 0,04). Бизнес, следовательно, участвует в финансировании исследований и разработок, но в меньшей степени чем государство и скорее всего на принципах софинансирования государственных расходов (из 100% только 33,4% частных источников в 2025 году [30]). С затратами на инновационную деятельность и выпуском инновационных товаров (услуг) не связаны ни ставка, ни прибыль. Это важный результат. Затраты на инновационную деятельность несет уже в основном бизнес, но при росте прибыли, как показали расчеты, он их не увеличивает. Таким образом, бизнес не мотивирован вкладывать деньги в инновации, и ни снижение ставки, ни рост прибыли сами по себе этого не меняют. Для инноваций важнее не ключевая и кредитные ставки, а качественные меры: развитие человеческого капитала и науки, повышение качества институтов – защита прав собственности (в том числе интеллектуальной) и развитие конкуренции.
Инвестиции и затраты на исследования и разработки росли быстрее среднего в 2001–2007 годах, медленнее в 2014–2022 годах (сказались волатильность курса национальной валюты и ограничения на импорт технологий и капитала) и ускорились в 2023–2024 годах. Для 2025 года уравнение дает прирост инвестиций на 2,9% при фактическом снижении на 2,3%. Это наибольшее отрицательное отклонение после 2008 года. Вывод можно сделать такой: длительное удержание ключевой ставки около 20% по факту подействовало на инвестиции сильнее, чем следует из регрессионной расчётной модели при среднем значении ключевой ставки (ставки рефинансирования) за 25 лет наблюдений.
Целевой сценарий до 2030 года (таблица 5) предполагает снижение ключевой ставки с 14% в 2026 году до 7,5% к 2029 году, прирост денежной массы на 13% в год, замедление инфляции до 4% за счет мер против ее немонетарных причин и неизменную цену нефти.
Таблица 5 – Целевой сценарий ДКП и расчетная динамика инвестиций.
|
Показатель
|
2026
|
2027
|
2028
|
2029
|
2030
|
|
Ключевая ставка
предыдущего года, %
|
19,2
|
14,0
|
9,0
|
8,0
|
7,5
|
|
Прирост М2
предыдущего года, %
|
10,6
|
12,0
|
13,0
|
13,0
|
13,0
|
|
Инфляция,
декабрь к декабрю, %
|
5,0
|
4,5
|
4,0
|
4,0
|
4,0
|
|
Расчетный
прирост инвестиций в основной капитал, %
|
–1,0
|
1,7
|
4,1
|
4,4
|
4,5
|
Инвестиции снижаются в 2026 году под действием ключевой ставки 2025 года, затем растут на 4–4,5% в год и за пять лет увеличиваются на 14%. При ключевой ставке 12–13%, приросте денежной массы на 9,5% и инфляции 6% они за пять лет сокращаются примерно на 1%. Соответственно в прогнозе между оптимистическим и пессимистическим сценарием интервал динамики инвестиций (экономического роста) составляет 13 п.п., что показывает направление и порядок эффективности предложенной ДКП.
Из результатов исследования следуют пять направлений улучшения ДКП. Первое – поэтапное снижение ключевой ставки по мере замедления инфляции без длительного удержания ее на высоком уровне. Второе – меры против немонетарных причин инфляции (рост издержек и тарифов, монопольные барьеры, недобросовестная конкуренция). На такую инфляцию ключевая ставка почти не действует и лишь тормозит инвестиции. Третье – развитие внутренних источников длинных денег и долгосрочных сбережений. Четвертое – адресное финансирование инвестиционных проектов, так как инвестиции реагируют на прирост ставки кредита компаниям, а не на накопленный долг. Пятое – согласование ДКП с инновационной и бюджетной политикой: часть сырьевых доходов целесообразно закреплять за долгосрочными программами исследований и разработок, а стимулы для инноваций у бизнеса создавать через институты, конкуренцию и человеческий капитал.
5. Обсуждение
Полученные результаты согласуются с выводами А.А. Никоновой о том, что российская наука зависит от государственного финансирования и институциональных условий, а не от рыночной конъюнктуры [22]. Они также подтверждают позицию Е.С. Зеленевой о том, что ограничительная ДКП сдерживает финансовое развитие и доступность финансовых инноваций [12]. Вместе с тем они расходятся с оценками Я. Ма и К. Циммерманна, полученными на данных США, где ставка значимо влияет на затраты на исследования и разработки [39]. Это расхождение объясняется структурой финансирования: в России большая часть исследований финансируется из бюджета (63,4% в 2025 году [30]), поэтому их динамику определяют бюджетные средства, а не стоимость кредита. Затраты бизнеса на инновационную деятельность не реагируют ни на ставку, ни на прибыль, что согласуется с выводом В.Л. Васильева и Э.М. Ахметшина о разрывах между институтами инновационного предпринимательства и отставании поддержки человеческого капитала от рыночно-ориентированной инфраструктуры инновационной деятельности [5].
Представленные результаты подтверждают позицию исследователей, указывающих на негативное влияние жесткой ДКП на инвестиции [2, 18, 33]. Инфляция снижает инвестиции сильнее, чем ставка. Если бы влияние инфляции на инвестиции было более значимым, чем влияние стоимости денег на инвестиции, то это могло оправдывать высокую ставку. Однако расчет показал, что ключевая и кредитные ставки снижают инфляцию через денежную массу и примерно в три раза слабее, чем инвестиции. Это согласуется с выводом М.Ю. Лева о том, что высокая ставка слабо сдерживает цены, но сокращает производство и кредит [18]. К тому же российская инфляция имеет и немонетарные факторы, которые связаны с ростом издержек, тарифов и монопольными барьерами [33]. В этом случае жесткая ДКП ещё больше усиливает давление на инвестиции и не позволяет снизить инфляцию. Вместе с тем результат согласуется и с выводом С.М. Дробышевского с соавторами о роли денежного предложения в ускорении инфляции [11]: денежная масса остается главным монетарным фактором цен, но она же определяет и инвестиции, поэтому сдерживать её приходится ценой инвестиционного роста. К тому же выводу ведут работы о необходимости согласования ДКП и бюджетной политики [1, 3, 34].
Полученные результаты ставят под сомнение тезис о долгосрочной нейтральности денег [13]. Высокая стоимость денег сдерживает инвестиции, что тормозит экономический рост. Более того, эффекты ДКП асимметричны: инвестиции теряют от повышения ставки быстрее, чем восстанавливаются при ее снижении. Поэтому в долгосрочной перспективе жесткая ДКП наносит ещё больший ущерб, так как для восстановления экономического роста требуются значительно большие усилия, чем для его замедления. Предложенный авторами целевой сценарий выводит инвестиции лишь на нижнюю границу необходимых 5–7% в год [9], для дальнейшего роста нужны меры бюджетной и структурной политики [7, 34].
Отрицательная связь реальных затрат на исследования и разработки с ценой нефти согласуется с концепцией ресурсного проклятия Дж. Сакса и Э. Уорнера, согласно которой богатые природными ресурсами страны в среднем растут медленнее, так как сырьевые доходы вытесняют вложения в обрабатывающие отрасли и знания [40]. Для России этот результат означает, что рост нефтяных доходов бюджета сам по себе не переходит в рост затрат на науку и инновации, а дополнительные доходы направляются на другие цели. Чтобы ослабить эту зависимость, часть сырьевых доходов целесообразно закреплять за долгосрочными программами исследований и разработок, а не распределять ежегодно вместе с прочими расходами. Это согласуется с предложением С.Ю. Глазьева встроить ДКП в стратегию технологического развития [7].
Существуют следующие ограничения представленного исследования – 25 годовых наблюдений, смена методики инновационной статистики в 2017 году, переход от ставки рефинансирования к ключевой ставке. Поэтому полученные коэффициенты регрессии описывают устойчивые связи, а не чистый причинный эффект. В этой связи годовые данные не позволяют полностью отделить реакцию Центрального Банка России на инфляцию от влияния процентных ставок на неё и оценки такого влияния следует уточнить на месячных данных.
6. Заключение
Таким образом, ДКП оказывает измеримое влияние на инвестиции, но в меньшей степени и на инновации (опосредованно через все макроэкономическое показатели). Прирост инвестиций в основной капитал за 2000–2025 годы определяли прирост денежной массы предыдущего года, инфляция и стоимость кредита. При этом ставка Центрального Банка России оказывала влияние через кредитные ставки с запаздыванием на год. На инфляцию ставка действует через денежную массу: повышение ставки на 1 п.п. снижает инфляцию следующего года примерно на 0,4 п.п., а прирост инвестиций – примерно на 1,3 п.п. Прибыль организаций поддерживает инвестиции и затраты на исследования и разработки (последние опосредовано через государственные программы поддержки инноваций). Также выявлена отрицательная зависимость затрат на исследования и разработки от роста нефтяных доходов бюджета, что говорит о необходимости совершенствования существующей модели инновационной экономики в России. Это также подтверждается выявленным отсутствием взаимосвязи между выпуском инновационных товаров и затратами бизнеса на инновации с одной стороны и ДКП и прибылью – с другой стороны.
Гипотеза исследования подтверждена для инвестиций: жесткая политика оправдана как краткосрочная мера, а ее длительное применение лишает экономику инвестиционного роста. Для инноваций гипотеза не подтверждена, их развитие определяется преимущественно немонетарными факторами и государственной поддержкой в области институциональных преобразований – развитием человеческого капитала и науки, защитой прав собственности, в том числе интеллектуальной, поддержкой добросовестной конкуренции, созданием сетей венчурного финансирования, организацией сбытовой протекционной политики на ранних этапах внедрения инноваций, другими мероприятиями по повышению качества институтов (формальных и неформальных правил) в экономике.
Для снижения немонетарных факторов антиинфляционную политику необходимо дополнять мерами против роста издержек, тарифов и монопольных цен. Снижение ключевой ставки до 7,5–8% к 2028–2029 годам при инфляции 4% и приросте денежной массы на 13% в год возвращает инвестиции к росту на 4–4,5% в год при условии, что инфляция снижается мерами, не связанными с удорожанием кредита. Дальнейшие исследования целесообразно вести на квартальных и отраслевых данных.
Страница обновлена: 29.10.2026 в 15:02:18
Osobennosti vliyaniya denezhno-kreditnoy politiki na investitsionno-innovatsionnye pokazateli ekonomiki Rossii i napravleniya ee uluchsheniya
Vasilev V.L., Sharipov R.R., Ustyuzhina O.N.Journal paper
Russian Journal of Innovation Economics
Volume 16, Number 4 (October-December 2026)