Стратегии развития горнолыжных комплексов: международный опыт диверсификации услуг и ключевые тенденции развития отрасли
Виноградова С.С.1 
1 Российский экономический университет им. Г.В. Плеханова, Москва, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 11 (Ноябрь 2026)
Введение
Объем международного рынка услуг горнолыжных комплексов (ГЛК) оценивается в настоящее время в 135 млн посетителей (прежде всего, лыжников) по всему миру, что обеспечивает около 350 млн посещений горнолыжных комплексов примерно в 100 странах – в основном в Европе, Северной Америке и Японии [16]. Следует отметить, что популярность горнолыжного спорта в Восточной Европе и Юго-Восточной Азии продолжает расти. При этом рынки услуг горнолыжных комплексов Европы, Северной Америки и Японии отчасти достигли пределов своего развития, а количество посещений горнолыжных комплексов в этих регионах стабилизировалось или даже частично снизилось [7, C. 1]. Так, годовой темп роста числа ночевок в зимний сезон в Австрии (в Европейских Альпах) сократился с 3,1% в 1980-х гг. до 1,5% в 2020-х гг. [15]. При этом почти половина ежегодных ночевок во многих регионах Альп приходится именно на зимний туризм [7, C. 1].
Именно поэтому большинство горнолыжных комплексов в настоящее время задаются вопросом о том, как повысить разнообразие предоставляемых услуг в зимний сезон [6], а также ищут пути и способы диверсификации туристического рынка и туристической деятельности [14].
При этом для туризма в зимний сезон характерны значительные региональные различия. В каких-то регионах преобладает интерес к лыжному спорту и горнолыжным турам, в других регионах востребованы оздоровительные процедуры, проводятся развлекательные мероприятия и концерты, в третьих – посетителям горнолыжных комплексов предлагаются увеселительные поездки по городу или рождественским ярмаркам и т.д. Однако, например, в высокогорных районах Альп и их долинах именно горнолыжный спорт и отдых является наиболее востребованным и доминирующим продуктом, а прибыльные зимние лыжные сезоны необходимы для обеспечения выживания туристической индустрии в регионе.
Следует отметить, что за последние 20 лет конкуренция между странами с высоким уровнем развития горнолыжным спортом значительно возросла. Причинами этого стали стагнация рынка услуг горнолыжных комплексов, а также сокращение числа лыжников на традиционных крупных рынках, таких как Германия, страны Бенилюкса или Великобритания. Падение спроса на услуги горнолыжных комплексов на этих рынках пришлось компенсировать за счет привлечения клиентов, в первую очередь, лыжников с растущих рынков, особенно из стран Восточной Европы и Азии [16]. Например, Швейцария активно привлекает на горнолыжные комплексы посетителей из стран Азии [12].
Как известно, конкурентоспособность туристических направлений зависит от уровня соответствия между ожиданиями потребителей (в случае горнолыжных комплексов – путешественников) и характеристиками туристической дестинации, т.е. самих горнолыжных комплексов [8]. До сегодняшнего дня стратегии большинства горнолыжных комплексов основывались на двух принципах: обеспечение развития горнолыжного комплекса для достижения большей прибыльности [9] и повышение логистической доступности и непрерывности использования зимних рекреационных объектов, в том числе за счет внедрения технологий искусственного оснежения [13]. Однако рынок зимнего туризма претерпевает изменения, что также может повлиять на ожидания посетителей и их выбор места назначения.
В современной научной литературе отмечается «рост популярности активного экстремального вида туризма – горнолыжного, который предлагает все большую доступность горнолыжной инфраструктуры и обеспечен поддержкой государства в развитии данного направления» [1, С. 102]. Интересен подход к исследованию проблематики развития горнолыжных комплексов А. И. Зырянова, Д. И. Шиловой, которые рассматривают горнолыжные комплексы как «предприятия ландшафтного сервиса», указывая на то, что «горнолыжные предприятия –это объекты туристско-рекреационной отрасли, где физико-географические условия определяют спектр оказываемых услуг» [2, С. 115]. По мнению Е. С. Симоновой, огромное значения для развития горнолыжного комплекса имеет его фирменный стиль, который выступает инструментом формирования имиджа горнолыжного комплекса; кроме того, фирменный стиль ГЛК, как правило, связан «с образом территории, атмосферой отдыха и конкурентным положением» [4, С. 175]. Все больше внимания в последнее время эксперты уделяют вопросам развития всесезонных горнолыжных комплексов [3, С. 139], за которыми видится будущее развития отрасли.
Цель нашего исследования состоит в том, чтобы выявить перспективные стратегии развития горнолыжных комплексов и охарактеризовать их специфику
Основная часть
Мировая горнолыжная индустрия охватывает тысячи гор, миллионы лыжников и путешественников. Количество горнолыжных комплексов, количество лыжников, зависимость функционирования ГЛК от оснежения – все эти показатели дают представление о различных аспектах функционирования рынка услуг горнолыжных комплексов.
Прежде всего, интересно проанализировать, какие страны лидируют в мире по общему количеству горнолыжных комплексов (табл. 1).
Таблица 1
Количество горнолыжных комплексов в странах мира, 2025 г.
|
№
п/п
|
Страна
|
Количество
горнолыжных комплексов
|
|
1
|
Германия
|
648
|
|
2
|
Япония
|
559
|
|
3
|
США
|
531
|
|
4
|
Австрия
|
440
|
|
5
|
Китай
|
389
|
|
6
|
Швейцария
|
351
|
|
7
|
Чехия
|
317
|
|
8
|
Канада
|
293
|
|
9
|
Польша
|
290
|
|
10
|
Италия
|
286
|
Первое место в мире по количеству горнолыжных комплексов занимает Германия (648 горнолыжных комплексов). Однако большинство немецких курортов небольшие, работают на местном уровне, имеют ограниченный перепад высот и достаточно короткие склоны. Лишь немногие из них имеют протяженность лыжных трасс более 50 км. В результате немецкий ГЛК ориентированы в основном на местных туристов.
На втором месте по количеству горнолыжных комплексов находится Япония (559 горнолыжных комплексов). Горнолыжная география Японии характеризуется наличием множества средних и небольших курортов, особенно в регионах, богатых снегом. На третьем месте находятся США (531 горнолыжный комплекс); здесь находятся большие горные массивы и значительное количество местных горнолыжных склонов, расположенных в нескольких штатах.
На четвертом месте – Австрия, где функционирует около 440 горнолыжных комплексов. При этом в отличие от Германии горнолыжная индустрия Австрии включает в себя более 30 крупных горнолыжных комплексов и несколько взаимосвязанных мега-горнолыжных зон. Эти обширные горнолыжные зоны значительно увеличивают количество лыжников и международную привлекательность горнолыжных комплексов.
Китай занимает пятое место (389 горнолыжных комплексов), что отражает стремительное развитие инфраструктуры зимних видов спорта за последнее десятилетие. За ним следует Швейцария (351 горнолыжный комплекс), причем многие из швейцарских горнолыжных комплексов являются всемирно признанными альпийскими курортами.
В Чехии насчитывается 317 горнолыжных комплексов, в основном небольших, ориентированных на местное население. В Канада расположены 293 горнолыжных комплекса, включая некоторые из крупнейших ГЛК на североамериканском континенте. В Польше насчитывается около 290 горнолыжных комплексов, а Италия замыкает десятку лидеров с 286 горнолыжными комплексами, многие из которых расположены в Доломитовых Альпах.
Таблица 2
Количество посетителей горнолыжных комплексов в странах мира, зимний сезон 2024–2025 гг.
|
№
п/п
|
Страна
|
Число
посещений, млн
|
Прирост,
% к предыдущему году
|
Число
катающихся, млн
|
%
катающихся
|
|
1
|
США
|
61,6
|
1,8
|
27,5
|
8
|
|
2
|
Франция
|
54,8
|
5,6
|
8,6
|
13
|
|
3
|
Австрия
|
51,9
|
3,6
|
3,1
|
34
|
|
4
|
Италия
|
34,1
|
6,6
|
7,1
|
12
|
|
5
|
Япония
|
28,2
|
15,6
|
3,7
|
3
|
|
6
|
Швейцария
|
26,3
|
13,7
|
3,1
|
35
|
|
7
|
Китай
|
26,1
|
13,0
|
42
|
3
|
|
8
|
Канада
|
19,8
|
13,1
|
3,2
|
8
|
|
9
|
Россия
|
12,7
|
28,3
|
4,4
|
3
|
По итогам зимнего сезона 2024–2025 гг. на склонах примерно 2000 горнолыжных курортов в 68 странах побывали около 150 млн туристов [17], что является лучшим показателем за последние 25 лет.
В число стран-лидеров по числу посещений горнолыжных комплексов в 2025 г. вошли США (61,6 млн), Франция (54,8 млн), Австрия (51,9 млн), Италия (34,1 млн), Япония (28,2 млн), Швейцария (26,3 млн), Китай (26,1 млн), Канада (19,8 млн) и Россия (12,7 млн). На эти девять стран приходится почти 80 % мирового горнолыжного рынка [17].
Бесспорным лидером по числу посещений горнолыжных комплексов остаются США. Здесь индустрия горнолыжного туризма ориентирована в основном на внутренний туризм: около 95 % посещений ГЛК приходится на жителей США [17].
Странами-лидерами по темпам роста числа посещений горнолыжных комплексов в зимнем сезоне 2024–2025 гг. стали Россия (28,3 %). Швейцария (13,7 %), Канада (13,1 %) и Китай (13 %). Отметим, что Китай продолжает стремительно развивать горнолыжный туризм: здесь ежегодно число лыжников увеличивается почти на 3 млн [17]. Этот рост происходит как за счет открытия новых горнолыжных комплексов, так за счет развития системы крытых горнолыжных комплексов.
Интересно также проанализировать финансовые показатели рынка услуг горнолыжных комплексов.
По итогам 2025 г. объем мирового рынка услуг горнолыжных комплексов составил 15200,00 млн долл. США (рис. 1). По прогнозам, по итогам 2026 г. он увеличится до 16963,20 млн долл. США с тенденцией роста в долгосрочном периоде на 11,6 % в течение прогнозируемого периода (2026–2031 гг.) и может достигнуть 29364,92 млн долл. США в 2031 г. [10].
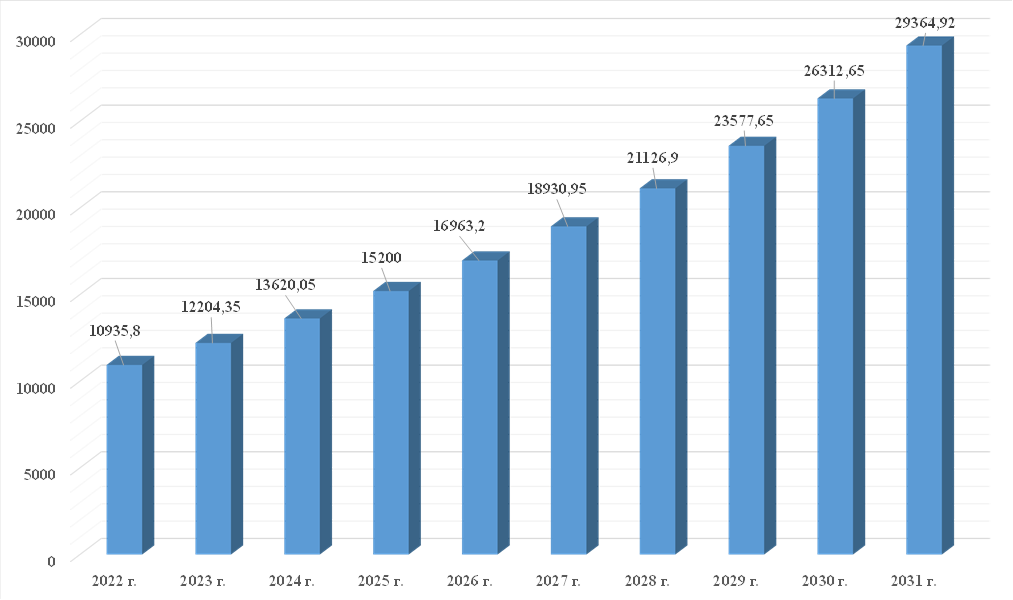
Рисунок 1. Динамика объемов мирового рынка услуг горнолыжных комплексов в 2022–2031 гг., млн долл. США.
Источник: составлено автором по данным [10].
Рост рынка услуг горнолыжных комплексов в первую очередь объясняется увеличением туристических потоков в целом, ростом интереса туристов к зимним видам спорта, расширением курортов класса люкс и «все включено», а также растущими инвестициями в устойчивую и технологически усовершенствованную деятельность горнолыжных комплексов.
Проведем анализ сегментной структуры мирового рынка услуг горнолыжных комплексов (табл. 3).
Таблица 3
Сегментация мирового рынка услуг горнолыжных комплексов
|
№
п/п
|
Критерий
сегментации
|
Сегмент
|
Характеристика
сегмента
|
|
1
|
По виду услуг
|
Горные лыжи и сноуборд
|
Лидирующий
сегмент. Является основой экономики горнолыжных комплексов. Определяет спрос
на подъемники, прокат и школу инструкторов
|
|
Апре-ски (досуг
и развлечения на горнолыжном курорте)
|
Самый
быстрорастущий сегмент. Прогноз роста сегмента 11,3 % (CAGR, 2026–2034 гг.).
Его развитие определяет трансформацию горнолыжных комплексов в центры
круглосуточного отдыха. Обеспечивает рост доходов от ресторанного бизнеса,
клубов и развлекательных мероприятий
| ||
|
Снегоступы и
беговые лыжи, коньки, снегоходы
|
Нишевые, но
устойчивые сегменты, поддерживающие диверсификацию зимних видов спорта
| ||
|
2
|
По категории
посетителей
|
Семьи
|
Лидирующий
сегмент. Обеспечивает рост доходов ГЛК за счет длительных поездок (в среднем
6,2 дня) и высоких сопутствующих расходов (проживание, питание, прокат)
|
|
Искатели
приключений
|
Самый
быстрорастущий сегмент. Прогноз роста сегмента 9,6 % (CAGR, 2026–2034 гг.).
Сюда относят опытных райдеров, фрирайдеров, любителей экстремальных видов
зимнего отдыха, таких как хели-ски, бэккантри-катание. Этот сегмент
обеспечивает рост спроса на внетрассовое катание, хели-ски и сопровождение
гидов, особенно среди представителей поколений Y и Z
| ||
|
Индивидуальные
путешественники и группы
|
Стабильный
сегмент, ориентированный на стандартные пакетные предложения
| ||
|
3
|
По возрастной
группе
|
26–35 лет
|
Сегмент-лидер по
расходам. Группа с высоким уровнем располагаемого дохода и склонностью к
комбинированным поездкам
|
|
Старше 55 лет
|
Самый
быстрорастущий сегмент. Прогноз роста сегмента 8,7 % (CAGR, 2026–2034 гг.).
Рост продолжительности жизни и уровня благосостояния населения стимулирует
спрос на адаптивные программы и оздоровительный отдых на ГЛК
| ||
|
Прочие
возрастные группы (до 15, 16–25, 36–45, 46–55)
|
Формируют
базовый спрос на обучение и семейный отдых
| ||
|
4
|
По географическому
региону
|
Европа
|
Лидирующий
регион. Исторический центр горнолыжного туризма с развитой инфраструктурой и
высоким внутренним спросом
|
|
Азиатско-Тихоокеанский
регион
|
Для этого
сегмента характерны высокие темпы роста за счет развития курортов в Китае,
Японии и Южной Корее, а также интеграции ски-пассов
| ||
|
Северная
Америка, Латинская Америка, Ближний Восток и Африка
|
Зрелые или нишевые
рынки с потенциалом развития круглогодичного туризма и искусственного
оснежения
|
Сегментация мирового рынка услуг горнолыжных комплексов представляется возможным провести по четырем критериям: вид услуг, категория посетителей, возрастная группа и географический регион.
Сегментация мирового рынка услуг горнолыжных комплексов по виду услуг отражает специфику предложения горнолыжных комплексов и демонстрирует высокую степень концентрации выручки в традиционных зимних видах спорта при одновременном усилении диверсификации услуг ГЛК (рис. 2).
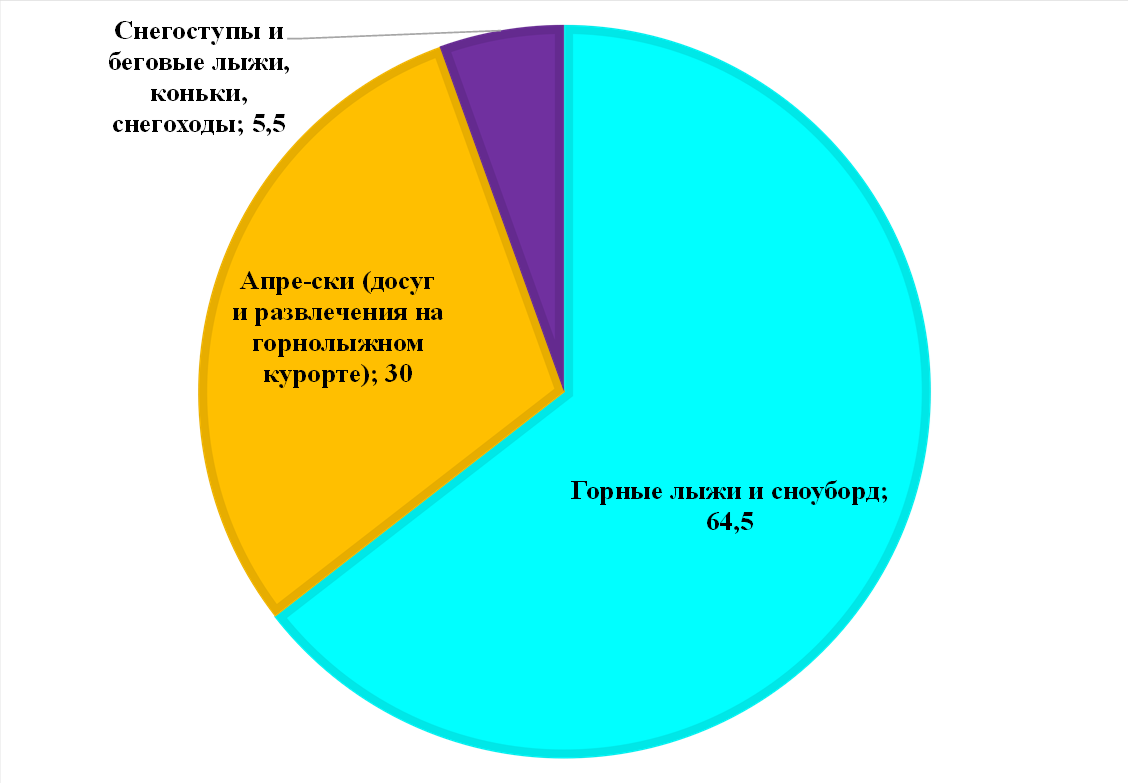
Рисунок 2. Сегментная структура мирового рынка услуг горнолыжных комплексов по виду услуг, % доходов сегмента в общем объеме доходов ГЛК
Источник: составлено автором по данным [11].
Горные лыжи и сноуборд выступают доминирующим сегментом, аккумулируя 64,5 % совокупной выручки от услуг ГЛК в 2025 г., что обусловлено фундаментальной идентичностью курортов как центров зимних видов спорта. Инвестиции в развитие инфраструктуры (расширение трасс различной сложности, строительство подъемников) поддерживают устойчивый спрос и повторные визиты. Самостоятельный поток доходов формируют горнолыжные школы, а культурная укорененность альпийских видов спорта в Австрии, Швейцарии и Канаде обеспечивает стабильность данного сегмента в долгосрочном периоде.
Апре-ски (досуг и развлечения на горнолыжном курорте) является наиболее динамично растущим сегментом с прогнозируемым совокупным среднегодовым темпом роста (Compound Annual Growth Rate, CAGR) 11,3 % на 2026–2034 гг. Трансформация ожиданий гостей (от чисто спортивного отдыха к получения незабываемого опыта и впечатлений) превращает горнолыжные комплексы в центры круглосуточного потребления. В результате на горнолыжных курортах интенсивное развиваются клубные форматы, проводятся различные модные мероприятия с привлечением брендов класса люкс, реализуются оздоровительно интегрированные практики ночного досуга (инфракрасные сауны, йога-рейвы), что в совокупности обеспечивает диверсификацию экономики ГЛК и привлечение молодой городской аудитории.
Снегоступы и беговые лыжи, коньки и снегоходы образуют группу нишевых, но стратегически важных сегментов. Они обеспечивают диверсификацию зимних видов спорта, снижают зависимость от погодных условий на склонах и расширяют доступность ГЛК для менее подготовленных категорий гостей.
Сегментация мирового рынка услуг горнолыжных комплексов по категории посетителей характеризует поведенческие модели спроса и структуру потребительских расходов (рис. 3).
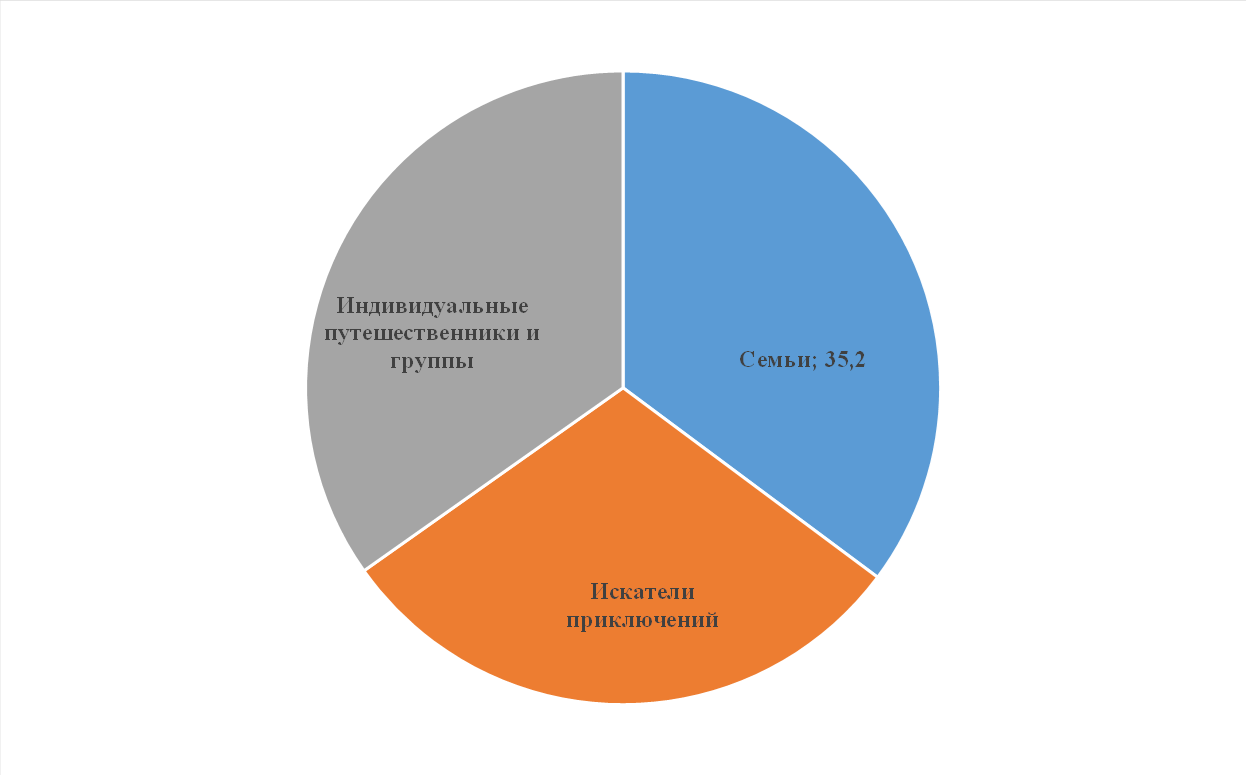
Рисунок 3. Сегментная структура мирового рынка услуг горнолыжных комплексов по категории посетителей, % доходов сегмента в общем объеме доходов ГЛК
Источник: составлено автором по данным [11].
Семьи – это крупнейший сегмент, обеспечивающий 35,2 % совокупной выручки ГЛК в 2025 г. Доминирование этого сегмента объясняется стратегической направленностью горнолыжных курортов на развитие семейной инфраструктуры (детские школы, трассы для смешанных групп и т.д.). Например, средняя продолжительность семейной поездки в Северной Америке и Европе составляет 6,2 дня, что существенно превышает длительность индивидуальных и групповых визитов и в совокупности повышает общие расходы на проживание, питание, прокат и подъемники.
Искатели приключений – это наиболее динамично развивающийся сегмент с CAGR 9,6 % на 2026–2034 гг. Сегмент включает опытных райдеров, фрирайдеров, любителей экстремальных видов зимнего отдыха, таких как хели-ски, бэккантри-катание и обеспечивает рост спроса на внетрассовое катание, хели-ски и сопровождение гидов, особенно среди представителей поколений Y и Z. Кроме того, развитию этого сегмента способствуют социальные сети и инновации в снаряжении (лавинные рюкзаки, GPS-биконы), повышающие безопасность экстремального катания. Сегмент характеризуется высоким уровнем расходов на гидов и специализированные пакеты.
Индивидуальные путешественники и группы образуют стабильный. Индивидуальные путешественники ориентированы на гибкость выбора услуг и независимое бронирование, а группы (включая корпоративные и организованные) обеспечивают предсказуемый туристический поток за счет пакетных предложений.
Сегментация мирового рынка услуг горнолыжных комплексов по возрастной группе отражает сдвиги в потребительских предпочтениях и демографической составлявшей спроса (рис. 4).
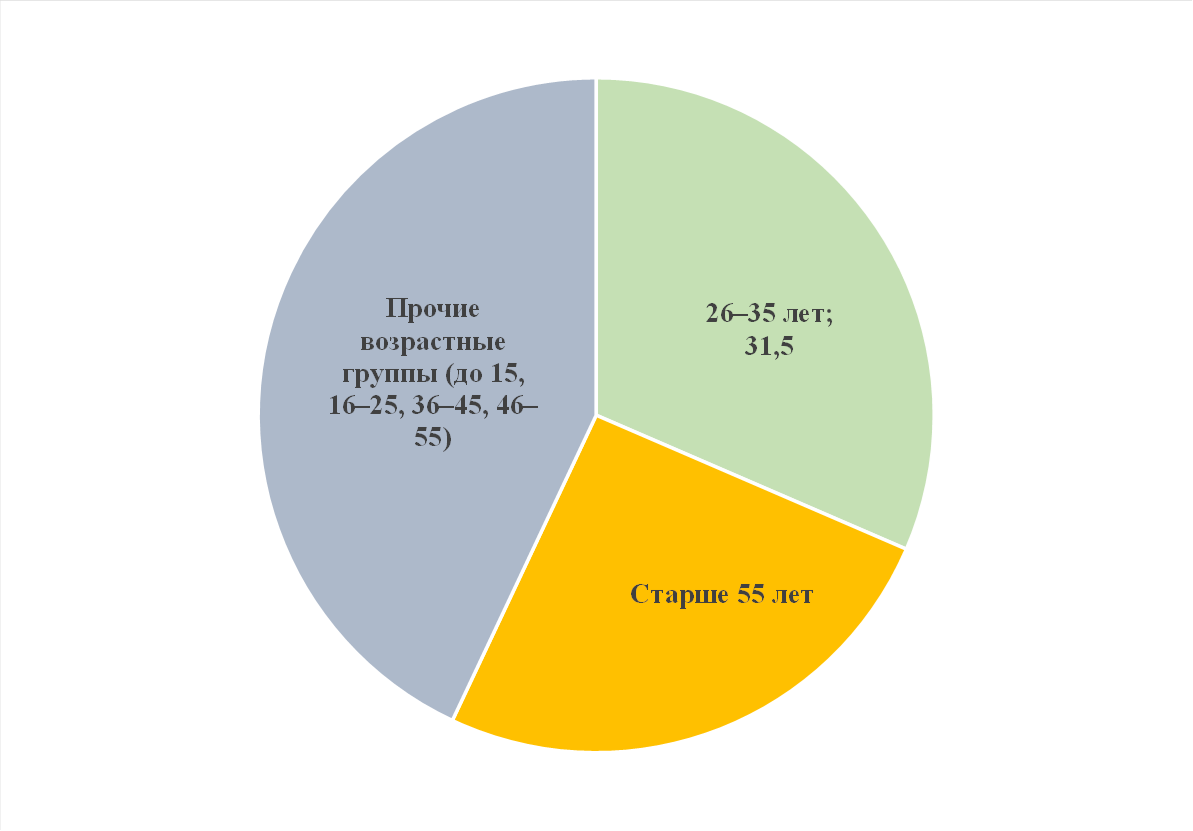
Рисунок 4. Сегментная структура мирового рынка услуг горнолыжных комплексов по возрастной группе, % доходов сегмента в общем объеме доходов ГЛК
Источник: составлено автором по данным [11].
Группа 26–35 лет лидирует по объему расходов, обеспечивая 31,5 % совокупных трат посетителей в 2025 г. Средние расходы на поездку в этой группе составили около 2150 долл. США. Это максимальный показатель среди всех возрастных групп. В этот сегмент входят молодые специалисты и пары. Сегмент наиболее активен в самостоятельном бронировании через цифровые платформы (Airbnb, GetYourGuide), вовлечен в поездки смешанного типа (совмещение деловой активности и отдыха) и практикует мультиактивный отдых, объединяющий горные лыжи, снегоступы, спа-процедуры и гастрономический туризм.
Группа старше 55 лет – это наиболее динамично растущий сегмент с CAGR 8,7 % на 2026–2034 гг. Рост этого сегмента обусловлен повышением уровня здоровья населения, удлинением периода активного долголетия и ростом доходов. Средняя продолжительность поездки составляет 7,4 дня (что является максимум среди всех возрастных групп). Это способствует повышению сопутствующих расходов. Курорты адаптируют предложение, разрабатывая адаптивные программы и пакеты активного долголетия (например, предложения Four Seasons и Ritz-Carlton), а медицинский прогресс (эндопротезирование, средства мобильности) способствует удлинению периода активного занятия горнолыжным спортом среди клиентов.
Прочие возрастные группы (до 15 лет, 16–25, 36–45, 46–55) формируют базовый спрос на услуги ГЛК. Группа до 15 лет интегрирована в семейные визиты и определяет спрос на детские школы и безопасные трассы. 16–25 лет – это перспективная когорта, активно вовлеченная в социальные сети, но имеющая ограниченный бюджет. 36–45 и 46–55 лет – это зрелые потребители с устойчивыми предпочтениями и высокой лояльностью к конкретным курортам.
Сегментация мирового рынка услуг горнолыжных комплексов по региону отражает неоднородность траекторий развития территорий: наряду с регионами, характеризующимися длительной историей становления рынка услуг горнолыжных комплексов, выделяются относительно новые регионы с высокими темпами роста данного рынка (рис. 5).
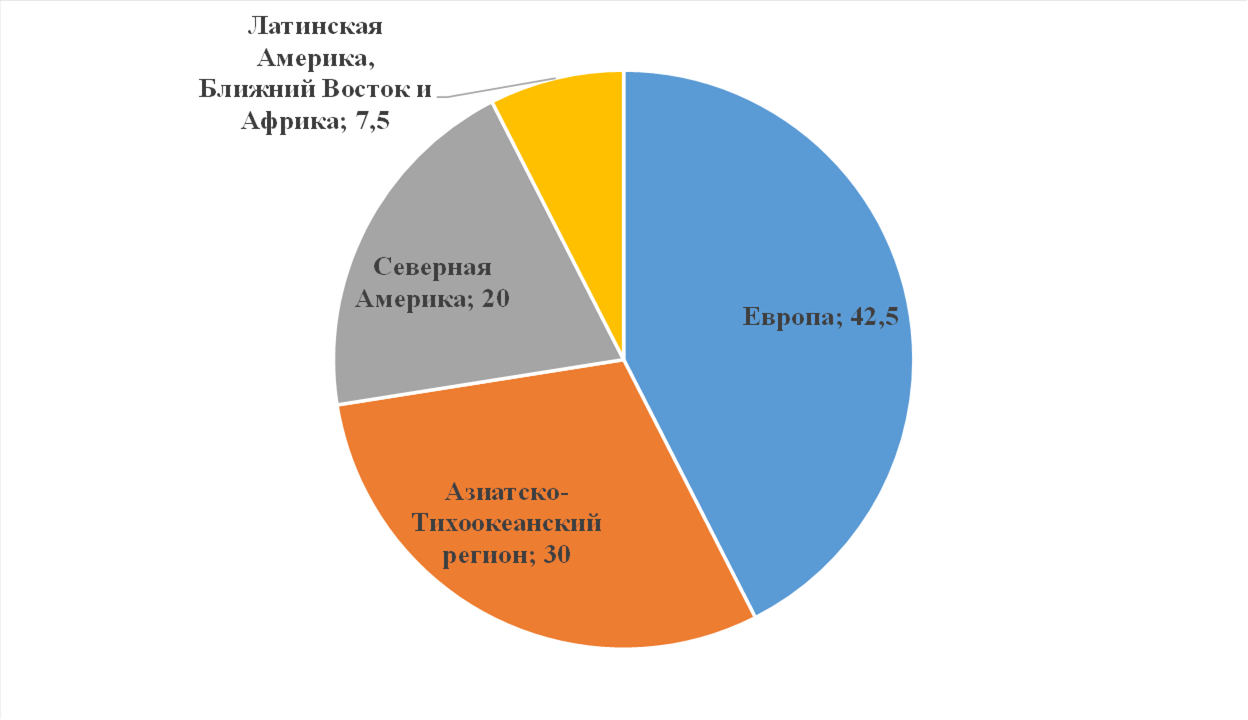
Рисунок 5. Сегментная структура мирового рынка услуг горнолыжных комплексов по географическому региону, % доходов сегмента в общем объеме доходов ГЛК
Источник: составлено автором по данным [11].
Европа доминирует на рынке услуг горнолыжных комплексов с долей 42,5 % в 2025 г. Альпы — исторический цент мирового горнолыжного туризма, концентрирующий горнолыжные курорты Франции, Швейцарии, Австрии и Италии. Сильные стороны этого региона: развитая инфраструктура, высокий внутренний спрос (значительная часть лыжников – это резиденты), скоростное железнодорожное сообщение, а также лидерство в устойчивом развитии (использование возобновляемой энергии для оснежения). Сочетание исторического наследия, инфраструктуры и эко-инноваций обеспечивает сохранение лидерства этого сегмента.
Северная Америка представляет собой зрелый сегмент рынка, который сочетает огромные территории США и Канады (Колорадо, Юта, Британская Колумбия) и развитую туристическую инфраструктуру.
Азиатско-Тихоокеанский регион – это наиболее перспективный с точки зрения темпов роста сегмент рынка. Япония, Южная Корея и Китай обеспечивают расширение регионального рынка.
Так, в 2023 г. горнолыжный курорт Нисеко (одна из самых знаменитых горнолыжных курортных зон Японии, расположенная на острове Хоккайдо, у подножия горы Нисеко-Аннупури) принял значительный объем международных гостей, а Китай после Олимпиады 2022 г. развивает курорты в провинциях Хэйлунцзян и Синьцзян. Инвестиции в развитие инфраструктуры горнолыжных комплексов увеличиваются и возрастает спрос в сегменте люкс. Растущий средний класс и государственная поддержка отрасли позволяет рассматривать Азиатско-Тихоокеанский регион в качестве одного из самых перспективных направлений развития отрасли.
Латинская Америка занимает скромную, но растущую долю рынка. Горнолыжные комплексы здесь сконцентрированы в Андах Чили и Аргентины. Ключевое преимущество этого сегмента – расположенность стран в южном полушарии: зимний сезон (июнь – сентябрь) соответствует межсезонью в северном полушарии, что дает возможность привлекать лыжников из Северной Америки и Европы. Интеграция приключенческого туризма (например, туры «ski-and-wine» в Мендосе (Аргентина)) и низкие издержки увеличивают привлекательность этого сегмента для туристов. Однако отступление ледников снижает надежность снега, приводя к необходимости дополнительных инвестиций в искусственное оснежение.
Ближний Восток и Африка занимают незначительную долю рынка, однако могут рассматриваться в качестве перспективного направления развития. Естественные условия для катания ограничены Атласскими горами в Марокко. Тем не менее комплексы с искусственным снегом (в частности, закрытые горнолыжные объекты в ОАЭ) расширяют возможности отрасли. Южно-Африканская Республика (курорт Tiffindell) выполняет функцию тренировочной базы для африканских лыжников. Рост сегмента обусловлен спросом на услуги класса люкс, а инициатива Африканского союза «Winter Sports for All» свидетельствует о наличии потенциала региона в развитии горнолыжного туризма в долгосрочной перспективе.
Заключение
В заключение представляется необходимым обобщить ключевые тенденции развития горнолыжных комплексов.
Во-первых, это диверсификация услуг горнолыжных комплексов с ориентацией на обеспечение круглогодичного отдыха и формирование уникальных видов развлечений для клиентов.
Горнолыжные комплексы выходят за рамки зимних видов спорта и предлагают круглогодичные развлекательные мероприятия для посетителей, включая, например, пешие походы, катание на горных велосипедах, оздоровительные практики и парки приключений. Такая стратегия снижает зависимость от сезонных колебаний погоды и наличия снега и продлевает периоды востребованности курортов, повышая тем самым их прибыльность. Горнолыжные комплексы Европы и Северной Америки объединяют роскошные спа-центры, оздоровительные программы и пакеты с разнообразными мероприятиями, привлекая туристов, ищущих захватывающих впечатлений. Элементы приключенческого туризма, включая зиплайнинг, походы с гидом и альпинизм, становятся стандартными предложениями, особенно в развивающихся странах Азиатско-Тихоокеанского региона.
Во-вторых, это внедрение инновационных технологий на горнолыжных комплексах. Внедрение передовых технологий преобразует само функционирование горнолыжных комплексов. Мобильные приложения для бронирования, управление склонами с помощью искусственного интеллекта, автоматизация выдачи ски-пассов и системы мониторинга состояния снега повышают удобство обслуживания клиентов и эффективность работы ГЛК в целом. На горнолыжных комплексах также внедряются системы предварительного просмотра в виртуальной реальности, онлайн-уроки катания на лыжах и индивидуальное планирование маршрутов для привлечения молодых, интересующихся инновациями путешественников.
Представляется, что в ближайшей перспективе на развитие горнолыжных комплексов будут оказывать влияние следующие факторы:
1) рост располагаемого дохода населения и повышенный спрос на приключенческий туризм. Увеличение представителей среднего класса во всем мире, а также рост количества состоятельных людей стимулируют спрос на горнолыжный туризм. Путешественники готовы тратить больше финансовых средств на пакеты премиум-класса, которые сочетают в себе катание на лыжах, роскошное жилье и уникальные впечатления;
2) развитие инфраструктуры в целом и совершенствование средств связи. Развитие автомобильного, железнодорожного и воздушного сообщения с горными регионами сделало горнолыжные курорты более доступными. Инвестиции горнолыжных комплексов в современные подъемники, системы оснежения и гостиничную инфраструктуру также способствуют увеличению притока туристов. Поддерживаемые правительством инициативы в области зимнего туризма в Европе, Северной Америке и Азиатско-Тихоокеанском регионе еще больше способствуют продвижению региональных горнолыжных курорты;
3) интеграция принципов и практик устойчивого развития в деятельность горнолыжных комплексов. Горнолыжные комплексы, использующие возобновляемые источники энергии, осуществляющие утилизацию отходов и реализующие природоохранные программы, привлекают туристов, заинтересованных в сохранении окружающей среде. Кроме того, подобная деятельность способствует формированию улучшенного восприятия бренда горнолыжного комплекса и превращает экологичное развитие в серьезный фактор роста.
Если говорить об ограничениях для развития мирового рынка горнолыжных комплексов, то они совсем не новы.
Во-первых, это сезонная зависимость, а также влияние на индустрию изменений климата. Горнолыжные курорты сильно зависят от зимних снегопадов, на которые все больше влияет изменение климата. Уменьшение снежного покрова, непредсказуемые погодные условия и более короткие зимы влияют на удобство использования склонов и, как следствие, на оперативное планирование и доходы горнолыжных комплексов. Именно поэтому особое значение приобретают инвестиции в технологии искусственного оснежения и стратегии диверсификации, чтобы позволяет несколько снизить этот риск, но ограничения, связанные с климатом, остаются существенным сдерживающим фактором.
Во-вторых, это высокие эксплуатационные расходы и расходы на техническое обслуживание горнолыжных комплексов. Обслуживание горнолыжных комплексов требует значительных капитальных вложений в инфраструктуру подъемников, обслуживание склонов и эксплуатацию гостиниц. Высокие постоянные и переменные затраты могут снизить рентабельность горнолыжных комплексов, особенно для небольших операторов или горнолыжных комплексов, функционирующих на развивающихся рынках с ограниченным финансированием и небольшим опытом управления ГЛК.
И, наконец, если говорить о ключевых возможностях развития индустрии горнолыжных комплексов, то, на наш взгляд, среди них можно выделить:
1) расширение рынка услуг горнолыжных комплексов в развивающихся стран. Именно развивающиеся рынки (Китай, Индия и Южная Корея) имеют значительные возможности для развития новых ГЛК. Рост доходов населения в этих странах, поддерживаемые правительством инициативы в области зимнего туризма и растущий интерес к экстремальным видам спорта стимулируют спрос на горнолыжный отдых;
2) сочетание премиального сервиса и оздоровительных туризма с горнолыжными. Горнолыжные комплексы, предлагающие занятия йогой, холистическую терапию и спа-процедуры наряду с лыжным спортом и развлекательными мероприятиями, привлекают состоятельных путешественников. Эта тенденция увеличивает доход ГЛК на одного посетителя и увеличивает продолжительность пребывания на курорте. При этом горнолыжные комплексы позиционируются как места для отдыха премиум-класса, а не как сезонные центры отдыха;
3) внедрение инновационных технологий, включая управление подъемниками на основе систем искусственного интеллекта, автоматизацию выдачи ски-пассов, мобильные приложения и предварительные просмотры в виртуальной реальности. Все это способствует повышению качества обслуживания гостей и эффективность работы ГЛК в целом. Технологические инновации привлекают молодых людей, активно осваивающих цифровые технологии, оптимизируя использование ресурсов и обеспечивая конкурентное преимущество для первых пользователей как на развитых, так и на развивающихся рынках.
1.
Страница обновлена: 28.10.2026 в 13:38:46
Strategii razvitiya gornolyzhnyh kompleksov: mezhdunarodnyy opyt diversifikatsii uslug i klyuchevye tendentsii razvitiya otrasli
Vinogradova S.S.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 11 (November 2026)