Модели управления железнодорожными компаниями: международный опыт и специфика
Благодатский П.В.1 
1 Российский университет транспорта (МИИТ), Москва, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 11 (Ноябрь 2026)
Введение
Железнодорожный транспорт является системообразующей отрасли экономики любой страны. Однако техническое состояние железнодорожных путей сообщения, износ подвижного состава и уровень сервиса на железной дороге во многих странах мира не всегда отвечают требованиям времени. Именно поэтому вопросы функционирования железнодорожных компаний как ключевого экономического оператора в данной отрасли выходят на первый план.
Не вызывает сомнения тот факт, что эффективность и устойчивость железнодорожного транспорта имеют решающее значение для стимулирования экономического развития страны и ее регионов и минимизации воздействия на окружающую среду [19]. Более того, Ж. В. Бородина, Н. С. Бушуев, Е. В. Дробот и др. акцентируют внимание на возможностях оптимизации экономического благосостояния за счет развития железнодорожного направления на перспективных территориях [2, С. 8461].
Много внимания эксперты уделяют анализу особенностей управления финансовыми потоками и затратами в компаниях железнодорожного сектора. Так, А. Абдихаимова отмечает, что «эффективное управление финансовыми потоками позволяет железнодорожным компаниям снижать издержки, повышать устойчивость и укреплять конкурентоспособность» [1, С. 192]. Н. А. Валеев пишет о том, что «управление затратами на железнодорожном транспорте – один из важнейших инструментов повышения эффективности отрасли» [4, С. 26]. Ю. А. Пикалин, О. А. Лисенко предлагают методику «сопряжения «идеальной» модели экономического управления затратами на пригородные перевозки с реальными факторами эксплуатационной работы, которые реально влияют на эффективность работы пассажирских железнодорожных компаний»; предлагаемая методика позволяет прогнозировать прибыли или убытки железнодорожных компаний, а также принимать необходимые решения по недопущению возникновения кризисных ситуаций [15, С. 2]. Большое внимание в науке и практике уделяется изучению специфики формирования подсистемы управления тарифами на железнодорожном транспорте. В частности, О. Г. Леонова [12, С. 470] указывает на необходимость совершенствования системы управления железнодорожными тарифами с тем, чтобы, эта система отвечала бы современным требованиям.
Р. Гарсия Роденас, Х. К. Гарсия Гарсия, М. Л. Лопес Гарсия пишут о том, что в настоящее время управление железнодорожными компаниями основано на построении эффективных взаимоотношений с клиентами [23, C. 1250–1255].
Особого внимания в контексте нашего исследования заслуживают научные публикации, в которых рассматриваются факторы повышения результативности деятельности железнодорожных компаний в процессе трансформации системы управления [5, 9, 14]. Д. Дундуа указывает на необходимость развития системы корпоративного управления в железнодорожных компаниях, от эффективности которой зависит их конкурентоспособность [7, С. 134]. О. В. Коришева выделяет элементы системы управления экономической устойчивостью грузовых железнодорожных транспортных компаний, среди которых особую роль приобретают грузовые компании-операторы подвижного состава, гарантирующие эффективное функционирование и развитие железнодорожной отрасли [10, С. 218]. О. В. Коришева пишет о проблемах управления экономической безопасностью железнодорожных транспортных компаний, делая вывод о том, что «с учетом высокой конкуренции в сегменте грузовых железнодорожных перевозок увеличивается риск столкнуться с недобросовестным контрагентом, который может ввести в заблуждение оператора предоставлением ложной информации», в результате чего формируются «риски увеличения налоговых выплат для железнодорожных компаний, что может негативно отразиться на экономической безопасности данных хозяйствующих субъектов» [11, С. 74]. Я. В. Соколова видит перспективы инновационного развития железнодорожных компаний в применении проектного управления [17, С. 50].
А. В. Рышков, Д. А. Шаханов предлагают концептуальную модель управления конкурентоспособностью железнодорожной транспортной компании, в основе которой лежит сегментирование «рынка на относительно крупные части (сегменты)» [16, С. 26]. Д. В. Щербакова, Р. И. Мамедгулиев в качестве фактора инновационного управления железнодорожной компанией видят ESG-трансформацию, которая на железнодорожном транспорте связана с внедрением наукоёмких разработок, «реализацией проектов, направленных на сохранение окружающей среды и уменьшение антропогенного влияния человека на природу» [18, С. 66].
Е. Неделякова, В. Штефанцова, С. Кудлац обосновывают необходимость управления качеством на железнодорожном транспорте, за счет чего возможно обеспечить положительный синергетический эффект [26, C. 242–248].
Цель нашего исследования состоит в том, чтобы выявить специфику существующих моделей управления железнодорожными компаниями в мире и оценить их перспективы.
Основная часть
Прежде всего, в контексте нашего исследования интерес представляет анализ данных Международного союза железных дорог об объемах пассажирских и грузовых перевозок в странах мира [27].
В сегменте пассажирских железнодорожных перевозок (табл. 1, рис. 1) абсолютными лидерами являются Китай (1 640 млрд пасс.-км) и Индия (1 133 млрд пасс.-км). Следом идут Япония (420 млрд пасс.-км), Россия (142,3 млрд пасс.-км), Германия (112 млрд пасс.-км), Франция (96,6 млрд пасс.-км) и Южная Корея (93,5 млрд пасс.-км). Лидерство Китая обусловлено масштабом страны и целенаправленным развитием высокоскоростного сообщения (в частности, на Азию приходится 72 % мирового пассажиропотока, который перемещается по высокоскоростным железнодорожным магистралям). Второе место Индии объясняется массовостью перевозок (7 293 млн пассажиров в 2025 г.). Япония выделяется максимальной интенсивностью пассажирских перевозок на душу населения (2 825 км/год), а Россия – сочетанием значительного пассажиропотока с доминированием в грузовом сегменте. Замыкают десятку США, для которых характерна незначительная доля пассажирских перевозок.
Таблица 1
Рейтинг стран мира по объему пассажирских перевозок
|
№ п/п
|
Страна
|
Пассажиро-километры, млрд
|
Год
|
|
1
|
Китай
|
1 640
|
2025
|
|
2
|
Индия
|
1 133
|
2025
|
|
–
|
Евросоюз (справочно)
|
429
|
2023
|
|
3
|
Япония
|
420
|
2025
|
|
4
|
Россия
|
142,3
|
2025
|
|
5
|
Германия
|
112
|
2025
|
|
6
|
Франция
|
96,6
|
2025
|
|
7
|
Южная Корея
|
93,5
|
2023
|
|
8
|
Великобритания
|
63,8
|
2024
|
|
9
|
Италия
|
54
|
2025
|
|
10
|
США
|
45,6
|
2024
|
|
11
|
Польша
|
30,7
|
2025
|
|
12
|
Испания
|
29,8
|
2024
|
|
13
|
Украина
|
28,4
|
2019
|
|
14
|
Пакистан
|
23,1
|
2022
|
|
15
|
Швейцария
|
22,8
|
2025
|
|
16
|
Турция
|
21,2
|
2025
|
|
17
|
Тайвань
|
19,8
|
2015
|
|
18
|
Индонезия
|
18,5
|
2015
|
|
19
|
Казахстан
|
18,5
|
2018
|
|
20
|
Нидерланды
|
17,3
|
2025
|
|
21
|
Иран
|
16,3
|
2014
|
|
22
|
Австрия
|
15,1
|
2025
|
|
23
|
Австралия
|
15
|
2023–2024
|
|
24
|
Венгрия
|
15
|
2024
|
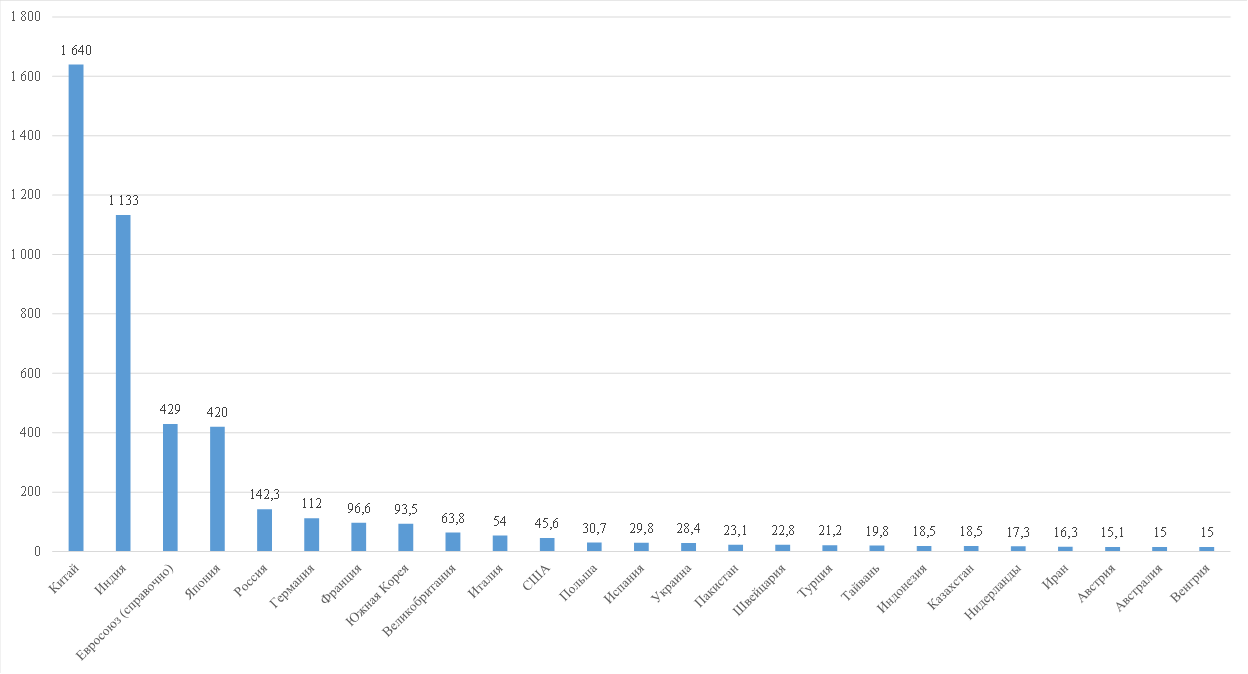
Рисунок 1. Рейтинг стран мира по объему пассажирских перевозок
Источник: составлено автором по данным [27].
В сегменте грузовых железнодорожных перевозок (табл. 2, рис. 2) тройка лидеров выглядит следующим образом: Китай (3 687 млрд ткм), Россия (2 639 млрд ткм) и США (2 105 млрд ткм) в совокупности дают около 85 % всего объема железнодорожных грузовых перевозок в мире. Занимающая третье место Индия (972 млрд ткм) отстает по этому показателю от США более чем в 2 раза. Следует отметить, что лидерство стран в сегменте грузовых железнодорожных перевозок определяется не только масштабом экономики, но и структурой хозяйства (сырьевая специализация) и географической составляющей (дальность перевозок).
Таблица 2
Рейтинг стран мира по объему грузовых перевозок
|
№ п/п
|
Страна
|
Тонно-километры, млрд
|
Год
|
|
1
|
Китай
|
3 687
|
2025
|
|
2
|
Россия
|
2 639
|
2021
|
|
3
|
США
|
2 105
|
2020
|
|
4
|
Индия
|
972
|
2025
|
|
5
|
Канада
|
451
|
2024
|
|
6
|
Австралия
|
413
|
2016
|
|
7
|
Бразилия
|
408,1
|
2025
|
|
–
|
Евросоюз (справочно)
|
261
|
2014
|
|
8
|
Украина
|
237
|
2011
|
|
9
|
Казахстан
|
236
|
2012
|
|
10
|
ЮАР
|
135
|
2014
|
|
11
|
Мексика
|
126,9
|
2017
|
|
12
|
Германия
|
113
|
2019
|
|
13
|
Польша
|
56,2
|
2025
|
|
14
|
Беларусь
|
45
|
2014
|
|
15
|
Франция
|
31,8
|
2019
|
|
16
|
Великобритания
|
24,4
|
2014
|
|
17
|
Узбекистан
|
22
|
2012
|
|
18
|
Иран
|
22
|
2013
|
|
19
|
Австрия
|
21,7
|
2019
|
|
20
|
Швеция
|
21,1
|
2014
|
|
21
|
Япония
|
21
|
2014
|
|
22
|
Италия
|
21
|
2019
|
|
23
|
Литва
|
16,2
|
2019
|
|
24
|
Чехия
|
16,2
|
2019
|
|
25
|
Латвия
|
15
|
2019
|
|
26
|
Турция
|
14,7
|
2019
|
|
27
|
Аргентина
|
12
|
2010
|
|
28
|
Туркменистан
|
12
|
2012
|
|
29
|
Швейцария
|
11
|
2019
|
|
30
|
Испания
|
10,3
|
2019
|
|
31
|
Южная Корея
|
10
|
2013
|
|
32
|
Румыния
|
10
|
2014
|
|
33
|
Финляндия
|
9,6
|
2014
|
|
34
|
Азербайджан
|
8
|
2014
|
|
35
|
Мавритания
|
8
|
2010
|
|
36
|
Индонезия
|
7
|
2010
|
|
37
|
Нидерланды
|
6
|
2013
|
|
38
|
Марокко
|
6
|
2011
|
|
39
|
Бельгия
|
5
|
2014
|
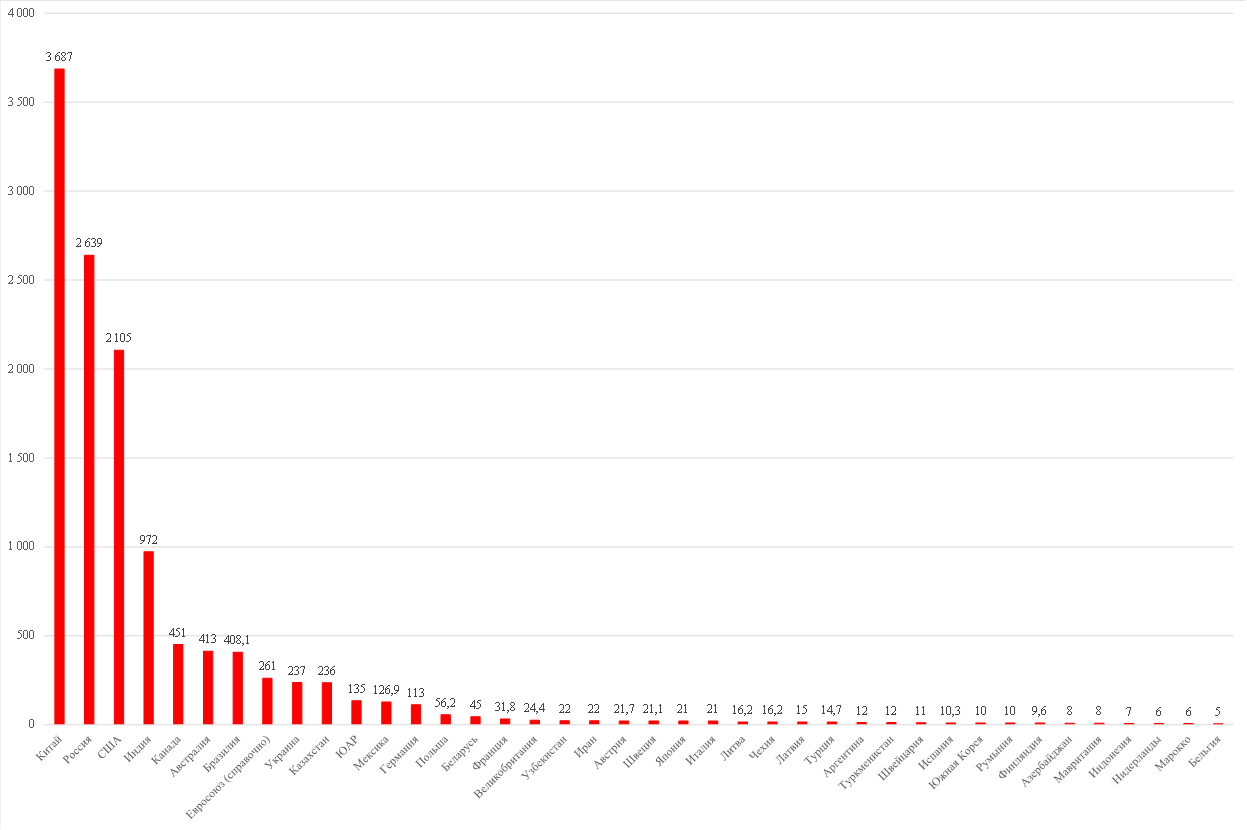
Рисунок 2. Рейтинг стран мира по объему грузовых перевозок
Источник: составлено автором по данным [27].
Итак, анализ данных таблиц 1, 2 и рисунков 1, 2 позволяет сделать вывод о том, что структура мировых железнодорожных перевозок определяется тремя факторами: размерами территории страны и численностью населения (Китай, Индия), сырьевой специализацией экономики (Россия, Канада, Австралия, Бразилия) и плотностью урбанистической структуры с развитой сетью высокоскоростных железных дорог (Япония, Западная Европа, Южная Корея).
Перейдем к анализу зарубежного опыта функционирования и развития систем железнодорожного транспорта в ведущих странах мира.
Прежде всего, следует отметить, что в конце ХХ в. во многих странах мира были начаты структурные реформы управления железнодорожным транспортом. Необходимость этих реформ была обусловлена целой совокупностью факторов, среди которых высокой уровень монополизации отрасли железнодорожного транспорта и железнодорожных перевозок, необходимость отказа от государственного субсидирования, высокая кредиторская задолженность предприятий отрасли, необходимость повышения экономической эффективности железнодорожного транспорта и инвестиционной привлекательности отрасли в целом, необходимость совершенствования законодательства, регулирующего функционирование отрасли железнодорожного транспорта, необходимость совершенствования тарифообразования, необходимость повышения качества услуг, предоставляемых железнодорожным транспортом.
Согласно мнению большинства экспертов, общими предпосылками к проведению реформ на железнодорожном транспорте являются [3].
Кроме того, для европейских стран со сравнительно небольшими размерами территорий [1] (по сравнению с Россией, Китаем, Канадой, США) одной из ключевых причин реформирования отрасли железнодорожного транспорта стало снижение объемов железнодорожных перевозок и возросшая конкуренция со стороны других видов транспорта в конце ХХ в.
На железных дорогах Европы реформы были начаты 29 июля 1991 г. Именно в этот день была принята Директива ЕЭС № 91/440. Директива ЕС № 91/440 содержала положения об отделении железнодорожной инфраструктуры от самого процесса перевозок грузов и пассажиров и обеспечении доступа к этой инфраструктуре всех операторов, которые заняты в сфере международных железнодорожных перевозок. Реформирование железнодорожного транспорта в Европе, в соответствии с Директивой ЕЭС № 91/440, включало приватизацию, обеспечение доступа к железнодорожной инфраструктуре третьим сторонам с введение платы за пользование инфраструктурой, развитие конкуренции на железнодорожном транспорте и т.д. [21].
Директива ЕС 91/440/ЕЭС утратила силу 16 июня 2015 г. Ей на смену пришла Директива 2012/34/ЕС от 21 ноября 2012 г. В соответствие с новой Директивой 2012/34/ЕС менялся сам подход к регулированию железнодорожных сетей, в частности, были разрешены операции с открытым доступом на железнодорожных линиях компаниям, которые не владеют железнодорожной инфраструктурой [22].
Рассмотрим специфику реформирования национальных моделей управления железнодорожными компаниями.
Специфика реформирования системы железнодорожного транспорта в Великобритании обусловлена масштабной национализацией, начавшейся в конце 1940-х гг., в результате чего более 20 лет железнодорожная отрасль в Великобритании, по сути, представляла собой монопольную государственную вертикально-интегрированную компанию British Railways (с 1965 г. – British Rail). В 1990-х гг. для отрасли железнодорожного транспорта Великобритании были характерны многочисленные проблемы, среди которых финансовая неэффективность, «раздутый» штат административно-управленческих кадров, снижение производительности труда, сокращение доли рынка, износа основных фондов, низкое качество предоставляемых услуг.
Британский вариант реформирования железных дорог отличался более радикальными преобразованиями, чем было рекомендовано Директивой ЕС № 91/440.
В ноябре 1993 г. британский парламент принял закон «О железных дорогах» (The Railways Act), предусматривающий их разделение и последующую приватизацию. Британская концепция реформирования железнодорожных перевозок предполагала осуществление реформирования по следующим направлениям:
- разделение операций и инфраструктуры путем создания инфраструктурной компании Railtrack и ее последующей приватизации,
- создание и продажа операторов грузовых перевозок,
- создание и продаже лизинговых компаний, владеющих подвижным составом,
- организация аукционов за франшизу на пассажирские перевозки,
- продажа прочих железнодорожных компаний.
Инфраструктурная компания Railtrack была создана 1 апреля 1994 г. В ее собственность отошла вся производственная инфраструктура, а также вокзальные комплексы. Также были образованы шесть компаний-операторов грузовых перевозок, компании-операторы пассажирских перевозок, компании, владеющие подвижным составом (Rosco), и компании, занимающиеся техническим обслуживанием. В общей сложности государственная монополия была разделена на 110 самостоятельных фирм. В 1995–1996 гг. все компании были проданы частным владельцам.
Первоначально планировалось открыть свободный доступ лицензированных перевозчиков к инфраструктуре, значительную часть пассажирских перевозок осуществлять на основе получения франшиз с ограниченным сроком действия (предполагалось, что он составит 7–15 лет), дающих эксклюзивное право на осуществление перевозок по определенным маршрутам, а функции государства свести к необходимому минимуму:
- проведению торгов за франшизу на пассажирские перевозки,
- выдаче лицензий компаниям–операторам,
- регулированию цен за пользование инфраструктурой,
- определению минимального уровня услуг и максимального уровня тарифов.
Модель торгов за франшизу, примененная в сфере пассажирских перевозок в целях создания конкуренции, предполагала выдачу 25 территориальных франшиз, приобретенных в 1996 г. 13 компаниями (пять из которых ранее занимались автобусными перевозками) [8]. Первые результаты деятельности частных компаний-операторов были оценены как успешные. Так, например, объем пассажиропотока с начала приватизации по 2000 г. возрос более чем на треть. Вместе с тем не произошло ожидаемого повышения качества предоставляемых услуг: например, по точности расписания в 1998 г. 58 % сервисных групп выполнили поставленные задания вместо 64 % по результатам 1995 г. [8].
Однако, по нашему мнению, основные проблемы британской модели приватизации открылись в 1999 г. Серия железнодорожных катастроф 1999–2001 гг. и последующие за ними проверки выявили значительную изношенность железнодорожного полотна и путевых устройств. Еще одной не менее важной проблемой Railtrack стала потеря наиболее высоко квалифицированных кадров. В результате к 2001 г. долги Railtrack составили более 7 млрд фунтов [13]. Корпорация была подвергнута процедуре банкротства и подчинена внешнему управлению. Вместо нее в 2002 г. была создана новая инфраструктурная компания Network Rail Infrastructure Ltd, которой были переданы основные активы обанкротившейся Railtrack.
В настоящее время Network Rail Infrastructure Limited владеет и управляет большей частью железнодорожной инфраструктуры Великобритании (Англии, Шотландии и Уэльса), но она не владеет подвижным составом.
Итак, британская модель управления железнодорожными компаниями характеризуется следующими особенностями: наличие частной инфраструктуры и нескольких компаний-операторов, действующих на основании франшиз.
Перейдем к анализу модели реформирования железнодорожного транспорта во Франции, которую иногда называют примером «удачной неприватизации» [13]. Созданное в 1937 г. Национальное общество железных дорог Франции Societe Nationale des Chemins de Fer Francais (SNCF) пришло на смену нескольким частным компаниям, которые работали на основании договора концессии. И в 1997 г. отрасль железнодорожного транспорта во Франции снова претерпела реорганизацию, что было обусловлено такими проблемами, как рост задолженность перед государством, снижение доли рынка, низкое качество услуг.
Во Франции, в отличие от Великобритании, была сохранена государственная собственность на сеть железных дорог, а единая государственная монополия была разделена на два предприятия: Национальное общество железных дорог Франции SNCF (эта государственная компания функционирует во Франции с 1938 г.) и Reseau Ferre de France (RFF). Кроме того, ответственность за региональные пассажирские сообщения была передана на уровень местных властей, а требования к состоянию и основным характеристикам железнодорожной сети устанавливались государством.
Таким образом, французская модель железнодорожного транспорта предполагала разделение железнодорожной инфраструктуры и эксплуатационной деятельность на железнодорожном транспорте.
При этом компании RFF была передана большая часть железнодорожной инфраструктуры, а у SNCF остался подвижной состав и инфраструктура без путей, а также вопросы текущего управления системой железнодорожного транспорта, включая разработку графиков движения поездов, текущий, плановый и аварийный ремонт инфраструктуры и т.д.
В 2014 г. начался новый этап реформ, в рамках которого RFF была объединена с подразделениями SNCF, отвечавшими за эксплуатацию инфраструктуры (SNCF Infra и Direction de la Circulation Ferroviaire). В результате была создана единая государственная компания SNCF Réseau, которая с 1 января 2015 г. стала правопреемником RFF.
В 2020 г. была образована холдинговая компания SNCF SA, которая объединила оператора перевозок (SNCF) и оператора инфраструктуры (SNCF Réseau) в единую структуру. В результате, SNCF Réseau стала одним из пяти ключевых подразделений группы SNCF.
В результате в настоящее время во Франции существует единая государственная группа SNCF, в которой SNCF Réseau отвечает за управление железнодорожной инфраструктурой, а другие подразделения (SNCF Voyageurs, SNCF Gares & Connexions и др.) работают в таких сферах, как эксплуатация перевозок, логистика и управление вокзалами.
Модель управления железнодорожными компаниями во Франции представляет собой вертикально-интегрированную компанию, в которой подсистема железнодорожной инфраструктуры и подсистема операторской деятельности входят в состав единой квазигосударственной компании.
Особый интерес представляет модель реформирования системы управления железнодорожным транспортом в Германии.
14 января 1994 г. Бундестаг принял решение о реформировании железных дорог западной и восточной Германии. Железные дороги западной (Bundesbahn) и восточной (Reichsbahn) Германии до объединения страны в 1990 г. представляли собой государственные монополии. Процесс реформ железнодорожного транспорта проходил путем акционирования. Кроме того, было создано федеральное ведомство по управлению имуществом железнодорожного транспорта, осуществлялось слияние имущества Bundesbahn и Reichsbahn, было создано открытое акционерное общество «Немецкие железные дороги» (Deutsche Bahn AG, или DB AG), весь пакет акций которого оставался в распоряжении государства.
Deutsche Bahn AG в настоящее время включает несколько отдельных подразделений, объединенных в группы:
- группа, занимающаяся пассажирским транспортом (Mobility), включает следующие подразделения: DB Fernverkehr (поезда дальнего следования (ICE, InterCity, EuroCity)); DB Regio (региональные и пригородные перевозки); DB Stadtverkehr (городской транспорт (пригородные поезда, метро, автобусы)); CityNightLine (ночные поезда); DB AutoZug (автомобильные перевозки по железной дороге);
- группа, занимающаяся обслуживанием железнодорожной инфраструктуры и услугами (Networks), включает такие подразделения, как DB Netz (оператор железнодорожной сети), DB Services, DB Energie;
- логистические подразделения. Это, например, DB Schenker (в 2024–2025 гг. подразделение продано датской компании «Объединенные перевозчики» (De Sammensluttede Vognmænd, DSV).
Управление железнодорожными компаниями в Германии строится на основе модели доминирующей вертикально-интегрированной компании, дополненной сетью региональных специализированных железных дорог [25, C. 80–88].
Следующая модель управления железнодорожными компаниями – это американская модель олигополистической конкуренции вертикально-интегрированных железнодорожных компаний.
Железнодорожный транспорт США с момента своего появления в 1830-е гг. находился в частной собственности (исключение годы Второй мировой войны, когда железные дороги были, по сути, переведены под прямое государственное управление для военных нужд). В 1980 г. был принят закон Стэггерса (The Staggers Rail Act), в соответствии с которым железнодорожные компании получили возможность самостоятельно устанавливать тарифы на предоставляемые транспортные услуги, закрывать убыточные маршруты и железнодорожные линии, а также заключать индивидуальные контракты с грузоотправителями. Все это дало возможность увеличить производительность и грузооборот. Ключевым следствием этой реформы стало снижение тарифов на грузовые перевозки. Более того, в настоящее время средний уровень грузовых тарифов на железнодорожные перевозки в США является самым низким в мире.
Ключевая особенность железнодорожного транспорта США, как и Канады, в отличие от железных дорог Европы, состоит в том, что он, в первую очередь, ориентирован на грузовые перевозки. Так, на пассажирские перевозки в США приходится около 29 % общего объема железнодорожных перевозок [24].
Еще одна особенность американского железнодорожного транспорта –наличие системы нескольких крупных конкурирующих друг с другом вертикально-интегрированных компаний, каждая из которых владеет как подвижным составом, так и железнодорожной инфраструктурой. Таким образом, для американской модели характерно обслуживание территории сразу несколькими железнодорожными компаниями. Кроме того, набольшая плотность сети железных дорого характерна для промышленно развитой восточной части США, где размещению основная часть промышленного производства страны.
Основной сегмент отрасли – это крупные грузовые железнодорожные компании (Компании Класса I), которые формируют основу транспортной инфраструктуры Северной Америки в целом. Их ключевая задача – обеспечивать масштабные, дальние перевозки грузов (контейнеров, автомобилей, сырья, химикатов) по обширным сетям, соединяющим порты, заводы, порты и распределительные центры.
Критерием отнесения железнодорожной компании к Классу I является ее операционный доход, пороговое значение которого устанавливается регулирующим органом – Surface Transportation Board (STB), который этот порог ежегодно корректирует с учетом уровня инфляции. По данным на 2025 г., для отнесения железнодорожной компании к Классу I ее доход должен составлять около 1,095 млрд долл. США в год [20].
По данным на 2026 г., в США и Северной Америке в целом работают следующие семь компаний Класса I:
- BNSF Railway – крупнейший перевозчик, который обслуживает западные и центральные штаты США;
- Union Pacific Railroad – вторая по величине железнодорожная компания, которая работает в западной части США;
- CSX Transportation – компания, работающая на восточном побережье;
- Norfolk Southern Railway – компания, обслуживающая восточное побережье;
- Canadian National Railway (CN) – канадская компания, имеющая значительную сеть железнодорожных путей в США;
- Canadian Pacific Kansas City (CPKC) – компания, созданная в 2023 г. в результате слияния Canadian Pacific и Kansas City Southern. Первая железная дорога в Северной Америке, сеть которой проходит через три страны континенты – из Канады через США в Мексику;
- Amtrak – национальная пассажирская железнодорожная корпорация США, которая технически соответствует порогу дохода для компаний Класса I, но поскольку она является пассажирским перевозчиком, то практически в списках для грузоотправителей её обычно не учитывают [20].
Следует заметить, что помимо крупнейших железнодорожных компаний, в США действует значительное число мелких компаний, также владеющих собственной инфраструктурой и осуществляющих перевозки регионального и местного значения.
Интересно отметить, что американская модель предусматривает возможность использования одной железнодорожной компанией инфраструктуры (путей), принадлежащих другой компании. При этом большинство подобных договоренностей носит исключительно добровольный характер. Кроме того, постановлением регулирующего органа (например, Федеральной торговой комиссией США (Federal Trade Commission, FTC)), может быть вынесено решение о принудительном предоставлении права доступа к чужой железнодорожной инфраструктуре.
Также, не углубляясь в специфике, следует отметить особенности латиноамериканской модели управления железнодорожным транспортом (Мексика, Бразилия), которая отличается наличием нескольких вертикально-интегрированных компаний, как правило, действующих на основе франшиз при отсутствии прямой территориальной конкуренции: одни компании действуют в одних регионах, другие – в других.
По результатам анализа зарубежного опыта реформирования железнодорожного транспорта, также представляется возможным выделить следующие основные модели управления пассажирскими железнодорожными перевозками:
Во-первых, это американская модель, в рамках которой региональные пассажирские перевозки частично осуществляются наряду с пассажирскими перевозками дальнего следования единой компанией-оператором Amtrak.
Во-вторых, это британская модель, которая предполагает проведение торгов за франшизу на пригородные перевозки. Кроме Великобритании такая модель применятся в Нидерландах, а последнее время получает ограниченное распространение и в других странах (например, в Германии).
В-третьих, немецкая модель, которая предусматривает существование в рамках единого холдинга DB AG компании региональных пассажирских перевозок DB Regio AG, имеющей свои филиалы, взаимодействующие с региональными органами власти, а также некоторое количество региональных пассажирских железных дорог, выполняющих в ряде случаев и городские пассажирские перевозки.
В-четвертых, французская модель, которую, на наш взгляд, можно считать разновидностью модели, применяемой на железных дорогах Германии. Прежде всего, сходство заключается в существовании системы государственного заказа определенного объема региональных перевозок, функционирующей на уровне местных властей. Кроме того, и во Франции, и в Германии пригородными пассажирскими перевозками занимаются преимущественно предприятия, входящие (входившие) в структуру национальной железнодорожной компании (SNCF или DB AG).
По результатам анализа применяемых в разных странах мира моделей управления железнодорожными компаниями мы сочли возможным классифицировать их по нескольким признакам (табл. 3).
Таблица 3
Классификация моделей управления железнодорожными компаниями
|
№ п/п
|
Критерий классификации
|
Модель управления железнодорожными компаниями
|
Страны, в которых модель находит применение
|
|
1
|
Форма собственности на железнодорожную
инфраструктуру
|
Государственная собственность на железнодорожную
инфраструктуру
|
Франция, Германия, Австрия, Швеция, Нидерланды,
Дания, Италия, Швейцария, Норвегия
|
|
Частная собственность на железнодорожную
инфраструктуру
|
Великобритания (первоначальный вариант
реформирования), Канада, США, страны Латинской Америки, Япония, Российская
Империя до 1917 г.
| ||
|
2
|
Организационно-функциональная структура
железнодорожных компаний
|
Вертикально-интегрированные компании
|
Страны Северной и Латинской Америки, Японии
|
|
Железнодорожные компании с вертикальным разделением
функций:
|
| ||
|
Полное вертикальное разделение инфраструктуры и
компаний-операторов
|
Нидерланды, Швеция, Великобритания
| ||
|
Организационное и финансовое разделение
инфраструктуры и эксплуатационной деятельности при сохранении единства
оперативного управления
|
Франция
| ||
|
Разделение компаний по видам деятельности в рамках
единого холдинга
|
Германия
| ||
|
3
|
Степень централизации систем железнодорожного
транспорт
|
Модель управления железнодорожными компаниями с
высокой степенью централизации систем железнодорожного транспорта
|
Китай, Франция, Россия
|
|
Модель управления железнодорожными компаниями со
средней степенью централизации систем железнодорожного транспорта
|
Германия, Нидерланды, Дания, Швеция
| ||
|
Модель управления железнодорожными компаниями с
низкой степенью централизации систем железнодорожного транспорта
|
США, Швейцария
|
Первым критерием классификации моделей управления железнодорожными компаниями, на наш взгляд, является форма собственности на железнодорожную инфраструктуру. По этому критерию можно выделить два типа моделей управления железнодорожными компаниями:
1. Железнодорожная инфраструктура в основном находится в государственной собственности. Эта модель характерна для таких стран, как Франция, Германия, Австрия, Швеция, Нидерланды, Дания, Италия, Швейцария, Норвегия.
2. Допускается частная собственность на железнодорожную инфраструктуру. Данный вариант также можно разделить по характеристике инфраструктурных сетей на две разновидности:
а) подавляющее большинство инфраструктурных сетей принадлежит одному владельцу (Великобритания);
б) значительные доли инфраструктурных сетей принадлежат разным владельцам. При этом возможны ситуации, когда:
- инфраструктурные сети не пересекаются между собой (Латинская Америка, Япония);
- инфраструктурные сети пересекаются (Канада, США).
Вторым критерием классификации моделей управления железнодорожными компаниями служит организационно-функциональная структура железнодорожных компаний. По этому критерию представляется возможным выделить следующие модели:
1. Вертикально-интегрированные компании. Данный тип функциональной характерен для железнодорожных компаний стран Северной и Латинской Америки, а также Японии. В этом случае железнодорожная компания владеет как инфраструктурой, так и подвижным составом и является оператором перевозок.
2. Железнодорожные компании с вертикальным разделением функций. Данный тип функциональной организации характерен для стран Европы. При этом данный тип железнодорожных систем может существовать в нескольких вариантах:
а) полное вертикальное разделение инфраструктуры и компаний-операторов (Нидерланды, Швеция, Великобритания);
б) организационное и финансовое разделение инфраструктуры и эксплуатационной деятельности при сохранении единства оперативного управления (Франция);
в) разделение компаний по видам деятельности в рамках единого холдинга (Германия).
Третий критерий классификации моделей управления железнодорожными компаниями – это степень централизации систем железнодорожного транспорта. По этому критерию представляется возможным выделить следующие модели:
1. Модель управления железнодорожными компаниями с высокой степенью централизации систем железнодорожного транспорта. В рамках этой модели уровень самостоятельности системы региональных перевозок невысокий. Региональные железные дороги отсутствуют или их крайне мало (Китай, Франция, Россия).
2. Модель управления железнодорожными компаниями со средней степенью централизации систем железнодорожного транспорта. В рамках этой модели уровень самостоятельности системы региональных перевозок значителен. В стране действует некоторое количество самостоятельных региональных железных дорог (Германия, Нидерланды, Дания, Швеция).
3. Модель управления железнодорожными компаниями с низкой степенью централизации систем железнодорожного транспорта. В стране действует большое число самостоятельных региональных железных дорог, выполняющих значительную часть совокупного грузо- и пассажирооборота (США, Швейцария).
Таким образом, все множество применяемых в настоящее время моделей управления железнодорожными компаниями может быть сведено к следующим основным вариантам:
1. Железнодорожный транспорт существует в рамках единой государственной монополии.
2. На железнодорожном транспорте существует активная конкуренция вертикально-интегрированных компаний, при этом имеется значительное количество независимых региональных перевозчиков (американская модель).
3. На рынке транспортных услуг существует активная интермодальная конкуренция. Система железнодорожного транспорта характеризуется наличием вертикального разделения инфраструктуры и операторской деятельности (европейская модель), а также некоторым числом региональных железных дорог.
Заключение
Заканчивая анализ международного опыта управления железнодорожным транспортом, представляется возможным сделать следующие выводы.
Практика реформ на железнодорожном транспорте европейских стран показала, что модели управления железнодорожным транспортом, предполагающие преимущественно государственную собственность на инфраструктуру, являются более жизнеспособными по сравнению с моделями, предполагающими приватизацию (продажу) большей части инфраструктуры (вариант, который был реализован в Великобритании). Однако, по нашему мнению, данный вывод касается только продажи большей части железнодорожной инфраструктуры одному владельцу, который в этом случае фактически становится монополистом. При этом весьма успешно функционируют модели, предполагающие частную собственность на инфраструктуру в тех странах, территории которых достаточно велики. Также следует отметить, что в результате реформирования в Европе не удалось достигнуть значительного уровня внутриотраслевой конкуренции, тем более в секторе грузовых перевозок. Однако такая конкуренция существует между железнодорожными компаниями в Северной Америке, в частности, в США.
Если говорить о перспективах различных моделей управления железнодорожными компаниями, то здесь представляется возможным сделать следующие выводы.
Нам видится, что вертикально-интегрированные железнодорожные компании с государственной собственностью (Россия, Китай, Индия) сохранят свое доминирующее положение в макрорегионах с низкой плотностью населения и суровым климатом. В долгосрочной перспективе эта модель будет эволюционировать в сторону открытия доступа к железнодорожной сети для частных перевозчиков на стандартизированных условиях при сохранении единства железнодорожной инфраструктуры.
Вертикально-интегрированные железнодорожные компании с частной собственностью (США, Канада) обладают высокой устойчивостью в сегменте промышленный перевозок (поставки сырья, сельскохозяйственной продукции и т.п), где не требуется высокая частота движения. Тем не менее перспективы этой модели ограничены: она не способна эффективно обслуживать пассажирское движение и поставки небольших грузов. В рамках этой модели в будущем вероятна дальнейшая олигополизация рынка и усиление политического давления на железнодорожные компании со стороны государства по вопросам экологии и тарифов.
Перспективы модели управления железнодорожными компаниями, в основе которой лежит разделение инфраструктуры и перевозок (Евросоюз, Великобритания, Швеция) неоднозначны. Модель может быть эффективна для стимулирования инноваций в совершенствование подвижного состава и снижения тарифов на перевозки грузов, но демонстрирует системную слабость в финансировании содержания железнодорожных путей. В перспективе вероятен либо переход к гибридным формам, либо усиление роли государственных инфраструктурных фондов для спасения железнодорожных путей от деградации.
Латиноамериканская концессионная модель управления железнодорожными компаниями (Бразилия, Мексика, Аргентина) имеет ограниченные перспективы развития. Она эффективна для краткосрочного привлечения частных инвестиций. В долгосрочном периоде страны будут вынуждены либо начать ренационализацию железнодорожной инфраструктуры из-за ее износа, либо выделять огромные бюджетные средства на поддержание неликвидных участков железнодорожных путей.
Смешанная (гибридная) управления железнодорожными компаниями (Германия, Франция, Австрия) может рассматриваться как наиболее эффективный вариант в условиях высокой плотности населения [2]. Перспективы модели связаны с успешным разделением государственных субсидий и коммерческих доходов внутри холдингов. Представляется, что именно эта модель останется доминирующей в Европе, так как позволяет государству сохранять контроль над стратегическим развитием железнодорожной сети, не блокируя при этом частную инициативу.
Итак, нам видится, что будущее железнодорожного транспорта принадлежит гибридным формам управления. Чистый свободный рынок (как в США) неспособен обеспечить социальную связность, а жесткое государственное управление (как в России или Китае) требует сложного контроля для борьбы с бюрократией и устранения назревших проблем. Перспектива любой модели управления сегодня определяется ее способностью привлекать частные инвестиции в развитие железнодорожной инфраструктуры без утраты единого технологического контроля над сетью железных дорог.
[1] Небольшие территории стран Европы предполагают относительно небольшую среднюю дальность перевозки грузов и пассажиров.
[2] Например, о перспективности смешанной модели управления железнодорожными компаниями пишут Е. В. Дробот, И. Н. Макаров, Х. В. Шеожев и др., предлагая «в качестве критериальной основы формирования государственной политики эволюции железнодорожного транспорта отталкиваться от параметров интенсивности хозяйственной жизни территорий и предполагаемой динамики их развития» [6, С. 2019].
Страница обновлена: 27.10.2026 в 10:55:46
Modeli upravleniya zheleznodorozhnymi kompaniyami: mezhdunarodnyy opyt i spetsifika
Blagodatskiy P.V.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 11 (November 2026)