Риск-ориентированная страховая система управления рисками внешнеэкономической деятельности в условиях санкционного давления и смены географии поставок
Туленты Д.С.1  , Ермолаева А.С.1 , Кошкин Д.С.1
1 Финансовый университет при Правительстве Российской Федерации, Москва, Россия
Статья в журнале
Управление финансовыми рисками (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 23, Номер 1 (Январь-март 2027)
Введение. Внешнеэкономическая деятельность (ВЭД) России к середине 2020-х гг. оказалась в принципиально иной среде, чем пятью годами ранее. Под действием санкций и геоэкономической фрагментации изменились не только торговые партнеры, но и сама конфигурация внешней торговли: маршруты, расчетная инфраструктура, состав посредников, то есть произошла качественная трансформация рисков, а не их простая ротация между направлениями [24]. В 2025 г. оборот внешней торговли страны оценивается примерно в 697,3 млрд долл. США, из которых на экспорт пришлось 418,3 млрд долл. [12]. Около 78% экспорта направляется теперь в страны Азии, тогда как на европейские рынки приходится лишь 14–15% [29].
Переориентация потоков потребовала более протяженных маршрутов с большим числом перевалок и сменой видов транспорта, перехода к расчетам в национальных валютах (на них приходится уже 79,8% операций [6]) и появления новых логистических хабов. Страховые механизмы, сложившиеся под устойчивые европейские маршруты и западную перестраховочную инфраструктуру, в новой конфигурации работают со все меньшей эффективностью. Возникает «разрыв страхуемости» (insurability gap), то есть ситуация, при которой часть потенциальных убытков участников ВЭД не принимается на страхование ни рыночными страховщиками, ни государственными институтами поддержки экспорта и в результате остается на собственном удержании участников либо в конечном счете перекладывается на государство.
Отсюда вытекает исследовательский вопрос: какой должна быть архитектура страховой системы, чтобы объектом управления выступали не отдельные риски ВЭД, а их концентрация и взаимная корреляция, сформировавшиеся вследствие смены географии поставок? Цель исследования состоит в том, чтобы обосновать концепцию риск-ориентированной страховой системы управления рисками ВЭД (РОССУР ВЭД) и оценить ее потенциал в снижении уязвимости участников ВЭД при переориентации экспортно-импортных потоков. Для достижения цели проверяются две гипотезы и решается исследовательская задача.
H1. Переориентация ВЭД на страны Азии сопровождается ростом концентрации внешнеторговых операций по направлениям поставок и расчетным валютам, что создает предпосылки для усиления взаимной зависимости (корреляции) санкционных, расчетных и логистических рисков.
H2. При уровне корреляции рисков, характерном для текущей конфигурации ВЭД, оценка потребности в емкости на основе ожидаемых убытков по отдельным сделкам существенно недооценивает хвостовой убыток портфеля, измеряемый показателем условной стоимости под риском (Tail Value at Risk, TVaR), который при правдоподобных допущениях превышает собственную емкость государственного экспортно-кредитного агентства.
Задача исследования - разработать трехуровневую архитектуру распределения рисков РОССУР ВЭД (сделка - портфель страховщика/экспортно-кредитного агентства (ЭКА) - национальный уровень) и определить условия, при которых она может сократить дефицит ресурсов для компенсации остаточных (хвостовых) убытков.
В отличие от существующих подходов, в работе фокус смещается с оценки отдельной экспортной сделки на портфельную оценку коррелированных рисков, а микро-, мезо- и макроуровни управления рисками ВЭД увязываются в единой страховой архитектуре.
Теоретические основы и обзор литературы. Зависимость рискового профиля внешней торговли от ее географии изучается на стыке теории международной торговли и исследований экономической безопасности. Эмпирическое подтверждение системного характера санкционного риска дают Е.А. Федорова и А.Р. Неврединов [28]: по их данным, санкционные новости заметно влияют на отраслевые фондовые индексы, причем реакция инвесторов избирательна (наибольшее значение имеют антисанкционная политика и отраслевая специфика), а негативный информационный фон сопровождается иррациональным поведением участников рынка и ростом волатильности. Следовательно, санкционный риск выступает системным фактором ценообразования, а не набором независимых событий.
В монографии, подготовленной коллективом авторов кафедры страхования и экономики социальной сферы Финансового университета [23] была заложена классификация специфических рисков экспортера: страновой (политический, экономический, финансовый, валютный), коммерческий, ценовой и транспортный. Особо выделялось деление рисков на системные (недиверсифицируемые) и несистемные. Для оценки финансового странового риска предлагались показатели K1 (внешний долг / экспорт) и K2 (внешний долг / ВВП). При этом авторы отмечают, что в современных условиях требуется переход от описательного подхода к риск-ориентированному управлению портфелем.
Эмпирическая традиция изучения санкций восходит к работе Г. Хуфбауэра и соавторов [34], систематизировавших санкционные эпизоды XX - начала XXI в. и показавших, что экономический эффект санкций определяется не только их жесткостью, но и способностью целевой экономики переориентировать внешние связи. Современные исследования опираются на глобальную базу данных санкций (Global Sanctions Data Base, GSDB) [33], которая позволяет количественно описывать санкционное давление по странам, секторам и типам ограничений и используется в настоящей работе как один из источников данных.
Второе направление, значимое для исследования, связано с измерением экстремального риска. П. Арцнер и соавторы [31] сформулировали аксиомы когерентной меры риска, которым не удовлетворяет показатель стоимости под риском (Value at Risk, VaR), но удовлетворяет условный хвостовой показатель (Expected Shortfall, TVaR) [30]. Для портфелей с коррелированными дефолтами широко применяется однофакторная модель О. Васичека [40], в которой зависимость между контрагентами задается через общий системный фактор. Именно этот класс моделей позволяет показать, как рост корреляции рисков при неизменных ожидаемых потерях увеличивает хвостовой убыток портфеля.
Институциональная сторона страховой поддержки ВЭД в новых условиях отражена в работах, посвященных деятельности АО «Российское агентство по страхованию экспортных кредитов и инвестиций» (ЭКСАР) и АО «Российская национальная перестраховочная компания» (РНПК) в первый год масштабных санкций [5], взаимодействию экспортно-кредитных агентств с банками при организации внешней торговли [4], а также влиянию геополитических рисков на экспортно-импортную деятельность России [36]. В зарубежной литературе исследуются факторы, определяющие спрос самих экспортно-кредитных агентств на перестраховочную защиту [35], а на примере Китая показано, что страхование экспортных кредитов выступает фактором сглаживания колебаний темпов экономического роста [27]. Расчетная составляющая рисков ВЭД связана с проблематикой платежного суверенитета, для оценки которого предложены специальные подходы [10]. Обобщающим для этих направлений исследования служит понятие страховой безопасности ВЭД, под которой понимается такое состояние страховой системы и институциональной среды, при котором участники ВЭД располагают достаточным покрытием основных внешнеторговых рисков, механизмы защиты сохраняют работоспособность при санкционных шоках, а крупные убытки могут быть компенсированы без ущерба для экспортного потенциала и финансовой стабильности [25].
Пробел в существующей литературе заключается в отсутствии комплексной риск-ориентированной системы, адаптированной к корреляции рисков в условиях развития новых логистических коридоров (международный транспортный коридор (МТК) «Север - Юг», Северный морской путь (СМП), Восточный полигон) и дефицита перестраховочных емкостей.
Данные и методы. Период исследования: базовый период - 2021 г. (досанкционный); основной период - 2022–2025 гг. и I полугодие 2026 г. Источники данных: Федеральная таможенная служба (ФТС) России, Банк России, АО «ЭКСАР», Berne Union, база данных Castellum.ai/GSDB [33].
Применяемые методы:
1. Индекс концентрации Херфиндаля - Хиршмана (HHI):
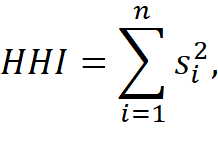
где  -
доля -го элемента (страны или региона назначения, расчетной валюты,
банка-корреспондента, логистического коридора) в общем объеме, %;
 -
число элементов. Индекс принимает значения от
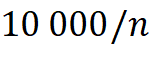 (равномерное
распределение) до 10 000 (полная концентрация). Для интерпретации используются
пороговые значения: менее 1500 - низкая концентрация, 1500–2500 - умеренная,
свыше 2500 - высокая [39]. Дополнительно рассчитывается эквивалентное число
направлений
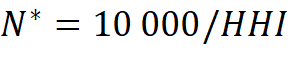 ,
показывающее, скольким равнозначным независимым направлениям соответствует
фактическая структура. HHI рассчитывается по географической структуре экспорта;
концентрация расчетов оценивается по доступным данным о валютной структуре
расчетов. Расчет логистического HHI требует данных о распределении грузопотоков
по коридорам и в настоящей работе не проводится.
2. Оценка ожидаемых убытков (Expected Loss, EL):
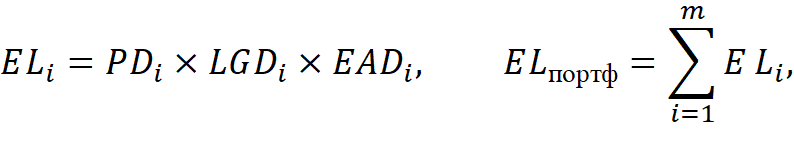
где  (Probability
of Default) - вероятность наступления страхового события по -й сделке;
 (Loss
Given Default) - доля потерь при наступлении события с учетом возможного
возмещения;
 (Exposure
at Default) - сумма под риском;
 -
число сделок в портфеле [32]. Вероятность агрегируется
из коммерческой (
 ),
страновой (
 )
и санкционной (
 )
компонент:
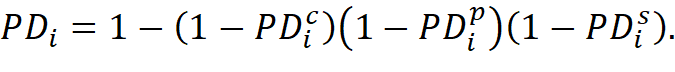
Следует подчеркнуть, что показатель EL аддитивен и не чувствителен к корреляции рисков между сделками: при одинаковых EL хвостовые убытки двух портфелей кардинально различаются, если различается корреляция рисков внутри них. Это обусловливает необходимость перехода к мерам хвостового риска.
3. Портфельная оценка хвостового и остаточного риска (VaR, TVaR):
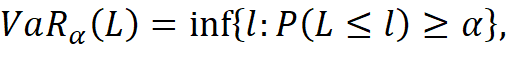
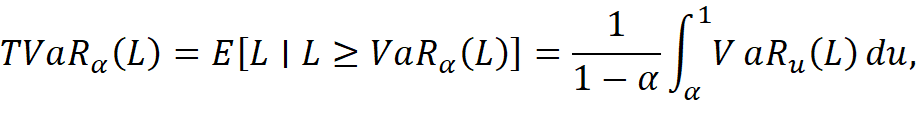
где  -
совокупный убыток портфеля;
 -
уровень доверия (в работе
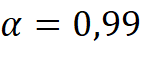 ).
Корреляция рисков задается однофакторной моделью [40]: страховое событие по
сделке
 наступает,
если
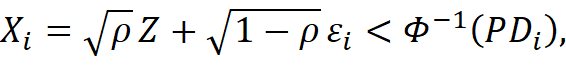
где  -
общий системный фактор (санкционно-логистический шок);
 -
индивидуальный фактор сделки;
 -
коэффициент корреляции;
 -
функция, обратная стандартному нормальному распределению. Распределение оценивается
методом Монте-Карло.
Разрыв страхуемости определяется как
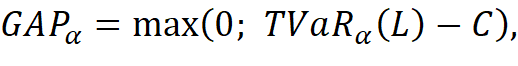
где  -
совокупная емкость, доступная для покрытия риска (страховая, перестраховочная и
государственная). Относительная величина разрыва рассчитывается как
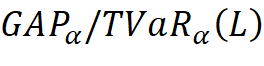 .
Трансформация профиля рисков ВЭД в 2021–2026 гг.
Географический и логистический сдвиг. Переориентация экспорта подтверждается данными ФТС (табл. 1).
Таблица 1. Динамика структуры экспорта России в 2021–2025 гг., % от общего объёма
|
Регион / группа стран
|
2021 г.
|
2023 г.
|
2025 г.
|
|
Европейский союз (ЕС)
|
35–38
|
15–18
|
14–15
|
|
Азия (Китай, Индия и др.)
|
32–34
|
50–55
|
77–78
|
|
Ближний Восток и Сев. Африка
|
7–8
|
10–12
|
4–5
|
|
Евразийский экономический союз (ЕАЭС)
|
8–9
|
10–11
|
3–4
|
Рассчитанный по данным табл. 1 (по серединам интервалов)
региональный индекс HHI вырос с 2550 в 2021 г. до 3260 в 2023 г. и 6250 в 2025
г., то есть почти в 2,5 раза, а эквивалентное число направлений  сократилось
с 3,9 до 1,6. Таким образом, экспорт фактически перешел
от многополярной структуры к моноцентричной, в которой на одно (азиатское) направление
приходится более трех четвертей поставок. Следует учитывать, что индекс рассчитан по укрупненным
регионам (страны Азии объединены в одну группу) и характеризует региональную, а
не страновую концентрацию; кроме того, в 2021 г. на группы, приведенные в табл.
1, приходится около 85% экспорта, и остаток в расчет не включен.
Логистическая система адаптируется к сдвигу через развитие альтернативных коридоров (табл. 2).
Таблица 2. Ключевые логистические направления новой ВЭД-конфигурации
|
Направление
|
Роль
|
Ограничения и риски
|
|
Дальний Восток
|
Базовое направление в Азиатско-Тихоокеанском регионе. Рост
грузооборота портов на 10,6% в I кв. 2026 г. (до 60,2 млн т) [13].
|
Перегрузка Восточного полигона ОАО «Российские железные
дороги», дефицит мощностей.
|
|
МТК «Север–Юг»
|
Выход к Ирану, Индии. Планируемый рост до 35 млн т к 2030
г.
|
Мультимодальность, инфраструктурная неоднородность.
|
|
Арктика и СМП
|
Стратегический резерв. Грузооборот СМП - 37,9 млн т (2024
г.).
|
Ледовые ограничения, высокая капиталоёмкость. Развитие
кластеров (металлургия в Мурманске, олово в Якутии) требует трлн руб.
инвестиций [9].
|
Эскалация санкционных рисков и суверенные ответы. Санкционное давление перешло в фазу инфраструктурных ограничений [15]. 21-й пакет санкций ЕС (анонсирован в июне 2026 г.) включает запрет на продажу танкеров для перевозки сжиженного природного газа в Россию, ограничение на обслуживание теневого флота (добавлено 30 судов) и санкции против портов и нефтеперерабатывающих заводов, работающих с российским сырьем [16]. Это формирует каскад коррелированных рисков: от блокировки транзакций до арестов грузов.
В ответ на вызовы формируются альтернативные суверенные и региональные механизмы. Показателен пример Ирана, запустившего платформу морского страхования «Hormuz Safe» для судов, проходящих через Ормузский пролив, с оплатой в биткоинах (потенциальная емкость - до $10 млрд) [11]. Это демонстрирует тренд на обход западной финансовой и страховой инфраструктуры (клубы взаимного страхования ответственности судовладельцев, Protection and Indemnity Clubs, P&I) через цифровые и альтернативные юрисдикции.
Шестигрупповая классификация рисков ВЭД. На основе научно-исследовательской работы (НИР) 2026 г. [26] выделены группы рисков, характеризующие новый профиль:
1. Политико-санкционные и комплаенс (включая вторичные санкции).
2. Расчетно-валютные (концентрация на юане - более 95% в торговле с Китайской Народной Республикой (КНР) [6]).
3. Логистические и коридорные (сбои на Восточном полигоне, риски МТК «Север-Юг»).
4. Коммерческие (контрагентские).
5. Правовые и юрисдикционные.
6. Страхово-перестраховочные (дефицит емкости).
Действующие страховые инструменты и их ограничения.
АО «ЭКСАР» и поддержка экспорта. ЭКСАР остается ключевым институтом. В 2025 г. объем поддержанного экспорта составил 1,558 трлн руб. ($17,4 млрд), увеличившись на 13% [17]. Особое значение имеет сегмент малого и среднего предпринимательства (МСП). Продукт «Страхование отсрочки платежа» (лимит до 10 млн руб., премия 20 тыс. руб. через «Мой экспорт») в 2025 г. охватил 243 экспортера из 48 регионов, а объем застрахованных поставок превысил 1,5 млрд руб. [18]. В 2025 г. ЭКСАР начал страхование импортных гарантий и авансовых платежей при закупке критического оборудования (объем банковских сделок - 360 млрд руб.) [1].
Коммерческие страховщики: оценка премий по операциям ВЭД. Поскольку надзорная отчетность не выделяет страхование ВЭД в самостоятельный сегмент, его масштаб приходится оценивать косвенно. В работе использован подход, предложенный в [25]: в качестве базы берутся премии юридических лиц и индивидуальных предпринимателей (далее - ЮЛ и ИП) по добровольному страхованию грузов, средств морского транспорта и гражданской ответственности их владельцев [3], к которым применяются консервативные нижние оценки доли внешнеторговых операций - 0,60; 0,80 и 0,85 соответственно. Результаты расчета приведены в табл. 3.
Таблица 3. Оценка премий коммерческих страховщиков по операциям, связанным с ВЭД, в 2021–2025 гг.
|
Показатель
|
2021
|
2022
|
2023
|
2024
|
2025
|
|
Оценка премий по операциям ВЭД, млрд руб.
|
22,3
|
27,5
|
40,8
|
59,3
|
57,0
|
|
Индекс к 2021 г.
|
1,00
|
1,23
|
1,83
|
2,66
|
2,55
|
|
Индекс премий по страхованию имущества и ответственности
ЮЛ и ИП к 2021 г.
|
1,00
|
1,13
|
1,35
|
1,54
|
1,58
|
|
Доля оценки в премиях по страхованию имущества и
ответственности ЮЛ и ИП, %
|
6,7
|
7,3
|
9,1
|
11,5
|
10,8
|
|
Структура оценки, %: страхование грузов
|
64,9
|
64,4
|
58,4
|
52,6
|
51,8
|
|
страхование средств морского транспорта
|
22,2
|
21,2
|
22,4
|
25,4
|
23,5
|
|
страхование гражданской ответственности судовладельцев
|
12,8
|
14,3
|
19,2
|
22,1
|
24,7
|
За 2021–2025 гг. оценка премий по операциям ВЭД выросла в 2,55 раза (в среднем на 26,4% в год), тогда как совокупные премии по страхованию имущества и ответственности юридических лиц - лишь в 1,58 раза (12,1% в год). Удельный вес ВЭД-сегмента в этих премиях увеличился с 6,7 до 10,8%. Для целей настоящего исследования существенны два обстоятельства. Во-первых, в 2025 г. рост впервые за рассматриваемый период сменился снижением (на 3,9%) одновременно с сокращением стоимостного объема экспорта. Следовательно, рост сегмента в 2022–2024 гг. имел экстенсивный характер: он определялся объемом внешнеторговых операций, а не расширением страхового покрытия. Во-вторых, изменилась структура сегмента: доля страхования ответственности судовладельцев почти удвоилась (с 12,8 до 24,7%), что отражает перенос на национальный рынок рисков, ранее размещавшихся в международных клубах P&I [25]. Именно эти риски наиболее чувствительны к санкционным решениям и сильно коррелированы между собой, поэтому их концентрация внутри страны повышает нагрузку на перестраховочную емкость (см. раздел «Перестраховочная емкость»).
Перестраховочная емкость. Уход западных перестраховщиков привел к концентрации рисков на РНПК (доля на рынке около 70%, доля выплат во II кв. 2026 г. - около 81% [20]), что свидетельствует о дефиците емкости и высокой уязвимости макроуровня. Альтернативой выступает Евразийская перестраховочная компания (ЕПК) с уставным капиталом 15 млрд руб. (доля РФ - 45%), однако её мандат пока ограничен исходящей торговлей ЕАЭС [7].
Проблема «разрыва страхуемости». Для оценки
разрыва страхуемости построен модельный портфель страховых обязательств по
экспортным сделкам, соответствующий по объему поддержке, оказанной ЭКСАР в 2025
г. (1 558 млрд руб. [17]). Портфель распределен по шести направлениям с весами,
отражающими географию несырьевого экспорта (поэтому веса направлений отличаются
от структуры совокупного экспорта в табл. 1), где ведущие позиции занимают
Китай, Беларусь, Казахстан, Турция и Индия [21]. Страновая компонента вероятности
дефолта определена по классам странового риска Организации экономического
сотрудничества и развития (ОЭСР) [37] с переводом в вероятности на основе
соответствия классов ОЭСР рейтинговым категориям и многолетней статистики
корпоративных дефолтов [38] (с консервативной надбавкой): 0,10% для класса 2;
0,25% - 3; 1,0% - 5; 3,0% - 6; 8,0% - 7. Коммерческая компонента принята единой
(0,8%), санкционная задана экспертно: 0,5% для ЕАЭС и Ирана, где санкционный
режим уже учтен в контрактной практике, 1,0% для Индии и 1,5% для юрисдикций с
высокой чувствительностью банков к вторичным санкциям (Китай, Турция, страны
Ближнего Востока). Уровень потерь LGD принят равным 45% в соответствии с
базельским стандартом для необеспеченных требований [32]. Коэффициент корреляции
задавался
равным 0,12 и 0,24, то есть нижней и верхней границам базельского коридора для
корпоративных заемщиков [32], что условно интерпретируется как досанкционная и
текущая конфигурации (эмпирическая оценка корреляции остается задачей
дальнейших исследований); дополнительно рассмотрен стрессовый сценарий 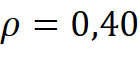 .
Портфель включает 500 сделок; распределение убытков оценено методом Монте-Карло
(400 тыс. сценариев). Результаты расчетов приведены в табл. 4.
Таблица 4. Ожидаемые убытки и хвостовой риск модельного портфеля по направлениям ВЭД, млрд руб.
|
Направление
|
Класс ОЭСР
|
PD, %
|
EAD
|
EL
|
TVaR₉₉ (ρ = 0,12)
|
TVaR₉₉ (ρ = 0,24)
|
TVaR₉₉ / EAD, %
|
|
Китай
|
2
|
2,39
|
467
|
5,0
|
29,1
|
47,7
|
10,2
|
|
ЕАЭС (Беларусь, Казахстан)
|
5–7
|
4,26
|
390
|
7,5
|
36,7
|
57,6
|
14,8
|
|
Турция
|
5
|
3,27
|
156
|
2,3
|
13,1
|
20,8
|
13,4
|
|
Индия
|
3
|
2,04
|
156
|
1,4
|
9,9
|
14,4
|
9,2
|
|
Ближний Восток (ОАЭ, Саудовская Аравия, Египет)
|
2–6
|
2,53
|
234
|
2,7
|
16,6
|
25,2
|
10,8
|
|
Иран (МТК «Север - Юг»)
|
7
|
9,19
|
156
|
6,4
|
25,4
|
35,7
|
22,9
|
|
Портфель в целом
|
-
|
3,61
|
1 558
|
25,3
|
122,4
|
195,6
|
12,6
|
Источник: расчеты авторов
Результаты показывают, что при неизменных ожидаемых
убытках (25,3 млрд руб., или 1,6% суммы под риском) рост корреляции с 0,12 до
0,24 увеличивает 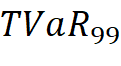 портфеля
с 122 до 196 млрд руб., то есть в 1,6 раза, а в стрессовом сценарии - до 297
млрд руб. (в 2,4 раза). Отношение хвостового убытка к ожидаемому возрастает с
4,8 до 7,7 и 11,7 соответственно. Одновременно исчезает выигрыш от
географической диверсификации: разница между суммой автономных TVaR направлений
и TVaR портфеля сокращается с 6,4 до 2,9 и 1,0%. Иными словами, при общем
санкционном факторе разнесение экспорта по нескольким направлениям почти
перестает снижать хвостовой риск, что согласуется с гипотезой H1. Следует
подчеркнуть, что этот результат обусловлен допущением о едином системном
факторе для всех направлений: модель показывает последствия роста корреляции,
но не доказывает сам рост. Для проверки чувствительности рассмотрена
спецификация, в которой каждое направление подвержено собственному
региональному фактору: при ρ = 0,24 и корреляции между региональными факторами
0,5 TVaR₉₉ портфеля составляет около 139 млрд руб., а выигрыш от диверсификации
- около 31%; при независимых региональных факторах - около 89 млрд руб. и 56%
соответственно. В абсолютном выражении наибольший хвостовой риск формируют ЕАЭС
и Китай, в относительном - Иран, где TVaR достигает почти четверти суммы под
риском.
Сопоставим полученные значения с емкостью, доступной на
мезоуровне. Исходя из применяемого ЭКСАР правила, при котором страховая емкость
примерно в десять раз превышает капитал, и заявленной емкости свыше 1 трлн руб.
[8], собственная емкость агентства для покрытия хвостовых убытков оценена в 100
млрд руб. При 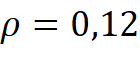 разрыв
страхуемости составляет 22 млрд руб. (18% TVaR), при
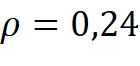 -
96 млрд руб. (49%), в стрессовом сценарии - 197 млрд руб. (66%) (рис. 1). Вывод
устойчив к допущениям: при текущей корреляции TVaR превышает емкость даже при
полном исключении санкционной компоненты PD (147 млрд руб.), а при ее удвоении
или повышении LGD до 60% возрастает до 233 и 261 млрд руб. соответственно. Поскольку
ожидаемые убытки покрываются страховыми премиями и резервами, а капитал
предназначен для непредвиденной части убытка, емкость сопоставлена также с
величиной TVaR₉₉ − EL: при ρ = 0,24 она составляет около 170 млрд руб., и
разрыв сохраняется (около 70 млрд руб.), тогда как при ρ = 0,12 (около 97 млрд
руб.) он практически исчезает. Эти результаты согласуются с гипотезой H2:
оценка потребности в емкости, ориентированная на показатель EL, при текущем
уровне корреляции существенно недооценивает хвостовой убыток, и непокрытая
часть хвостового убытка при отсутствии дополнительных источников емкости
переходит на макроуровень - к государственным гарантиям и национальному
перестраховщику. Характерно, что капитал РНПК, оплаченный в размере 21,3 млрд
руб., в сентябре 2026 г. увеличивается на 165 млрд руб. прежде всего в связи с
рисками терроризма и диверсий [2], то есть суверенная емкость одновременно
востребована несколькими классами коррелированных рисков.
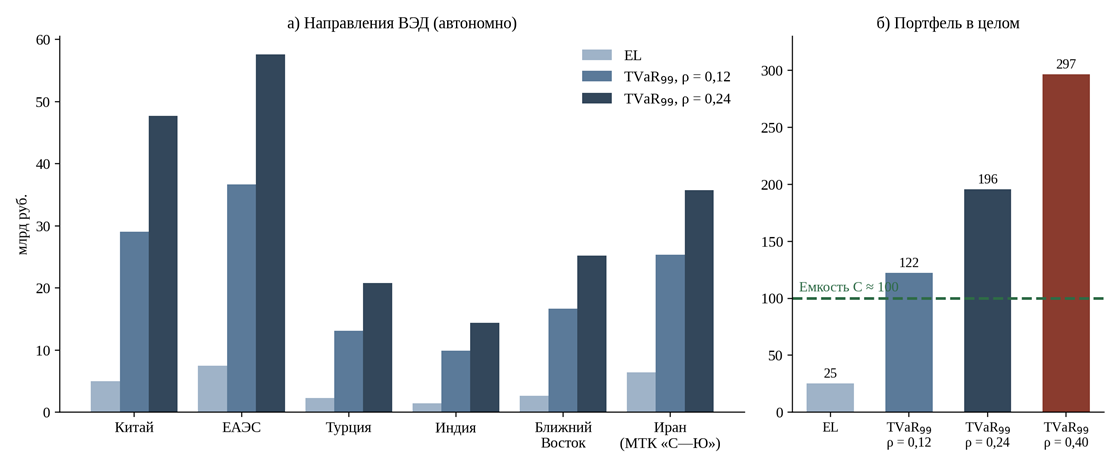
Рисунок 1 – Ожидаемые убытки, хвостовой риск и доступная емкость по направлениям ВЭД
Источник: расчеты авторов
Концепция РОССУР ВЭД: архитектура и алгоритм. В основе РОССУР ВЭД лежит увязка трех контуров: риск-менеджмента самого участника ВЭД, страховых и перестраховочных инструментов и регуляторно-надзорных механизмов государства (рис. 2).
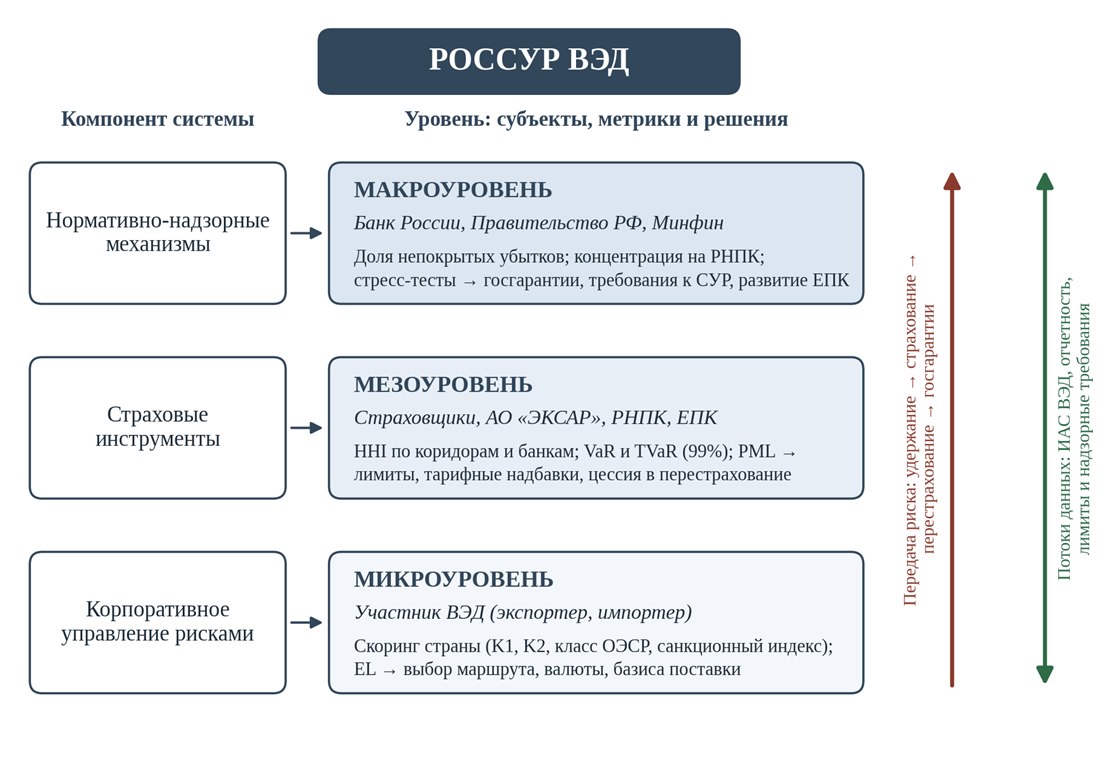
Рисунок 2 – Компоненты и структура РОССУР ВЭД
Источник: разработано авторами
Трехуровневая архитектура и метрики. Субъекты, метрики и управленческие решения на каждом уровне системы приведены в табл. 5 (PML - probable maximum loss, максимально возможный убыток по накоплению рисков).
Таблица 5. Уровни РОССУР ВЭД, субъекты и метрики
|
Уровень
|
Субъект
|
Метрики
|
Управленческое решение
|
|
Микро
|
Экспортер
|
Скоринг страны (K1, K2, класс ОЭСР, санкционный индекс);
EL
|
Выбор маршрута, валюты, базиса поставки
|
|
Мезо
|
Страховщик, ЭКСАР
|
HHI по коридорам/банкам; VaR и TVaR (99%); PML накоплений
|
Лимиты на страну/коридор, тарифные надбавки, цессия в РНПК
|
|
Макро
|
Банк России, Правительство
|
Доля непокрытых убытков; концентрация на РНПК;
стресс-тесты
|
Госгарантии, требования к системам управления рисками,
развитие ЕПК
|
Распределение рисков. В условиях дефицита емкости классическая модель заменяется многоуровневой структурой, включающей в том числе кэптивное страхование и общества взаимного страхования (ОВС) [14, 22] (табл. 6).
Таблица 6. Структура распределения рисков ВЭД
|
Уровень
|
Кто несет риск
|
Инструменты
|
|
Предотвращение
|
Участник ВЭД
|
Комплаенс, аккредитивы, проверка банков
|
|
Удержание
|
Участник ВЭД
|
Франшизы, кэптивы, ОВС (для холдингов)
|
|
Рыночное страхование
|
Коммерческие страховщики
|
Cargo, ответственность перевозчика, МСП-продукты ЭКСАР
|
|
Публично-правовое страхование
|
ЭКСАР
|
Политические риски, критический импорт, предэкспортное
финансирование
|
|
Перестрахование
|
РНПК, ЕПК, пулы БРИКС
|
Факультативное перестрахование, синдицирование мега-рисков
|
|
Дополнительная поддержка
|
Государство (Министерство финансов Российской Федерации)
|
Госгарантии по обязательствам ЭКСАР при катастрофических
сценариях
|
Обсуждение результатов. Внедрение РОССУР ВЭД направлено на нейтрализацию угроз страховой безопасности ВЭД в смысле, принятом в [25], причем каждая из угроз локализуется на определенном уровне системы (табл. 7).
Таблица 7. Угрозы страховой безопасности ВЭД и уровни РОССУР ВЭД, на которых они нейтрализуются
|
Угроза
|
Как проявляется
|
Ответ в рамках РОССУР ВЭД
|
Уровень
|
|
Утрата доступа к западному перестрахованию
|
Отказ иностранных перестраховщиков принимать и
урегулировать риски, связанные с Россией
|
Цессия в РНПК и ЕПК, перестраховочные пулы с участием
стран БРИКС+
|
Мезо, макро
|
|
Ограничения на страхование морских перевозок нефти
|
Санкции против танкерного флота и отказ клубов P&I в
покрытии
|
Национальные специализированные пулы, размещение рисков на
рынках Китая, Индии, Ирана
|
Мезо
|
|
Сбои трансграничных расчетов
|
Блокировка перевода премий и страховых возмещений
|
Расчеты в рублях, юанях, рупиях; национальная платежная
инфраструктура; цифровые расчетные каналы (опыт Ирана [11])
|
Микро, макро
|
|
Концентрация рисков на одном перестраховщике
|
Доля РНПК в выплатах около 81% [20]
|
Лимиты концентрации, развитие ЕПК, госгарантии сверх
лимитов РНПК
|
Макро
|
Разработаны три сценария развития страхования ВЭД до 2030 г.:
1. Базовый: Сохранение санкционного давления, постепенное наращивание емкости РНПК и ЕПК, рост неэнергетического экспорта на 5-7% ежегодно.
2. Оптимистический: Быстрое создание пуловых мощностей, внедрение параметрического страхования, рост экспорта на 8-10% (достижение целей, установленных Указом Президента Российской Федерации от 07.05.2024 № 309 «О национальных целях развития Российской Федерации на период до 2030 года и на перспективу до 2036 года»).
3. Пессимистический: Тотальная инфраструктурная блокада, стагнация экспорта, медленное импортозамещение страхования [26].
Ограничения исследования. Надзорная статистика Банка России не содержит отдельного сегмента «страхование ВЭД», поэтому его масштаб в разделе «Коммерческие страховщики: оценка премий по операциям ВЭД» оценен по прокси-показателям с экспертными коэффициентами [25]. Полученные значения носят индикативный характер и представляют собой нижнюю границу реального объема операций: доли внешнеторговых операций приняты по консервативным оценкам, а часть операций учитывается в иных видах страхования. Для устранения этого ограничения необходима выделенная форма отчетности.
Модельная оценка разрыва страхуемости также опирается на ряд допущений: годовой объем поддержанного ЭКСАР экспорта принят за сумму под риском на дату оценки, собственная емкость агентства оценена косвенно, без учета передачи рисков в перестрахование, а коэффициенты корреляции заданы по границам базельского коридора, а не оценены эмпирически. Поэтому полученные значения TVaR и разрыва страхуемости следует рассматривать как сценарные оценки, а не как прогноз.
Заключение. Результаты исследования позволяют сделать следующие выводы по выдвинутым гипотезам и поставленной задаче.
H1 подтверждается в части роста концентрации. Разворот экспорта на Восток (около 78% в 2025 г.) сопровождается ростом регионального индекса HHI почти в 2,5 раза (с 2550 до 6250), что соответствует высокой концентрации; аналогичная картина наблюдается в расчетах, где более 95% операций с КНР приходится на юань. Вывод о переходе к высококоррелированным санкционным, логистическим и расчетным рискам опирается на модельные допущения и требует эмпирической проверки.
Результаты модельной оценки согласуются с H2. При уровне корреляции, принятом для текущей конфигурации ВЭД, модельный TVaR₉₉ портфеля (196 млрд руб.) почти вдвое превышает оценку собственной емкости ЭКСАР (около 100 млрд руб.), так что непокрытой остается около половины экстремального убытка; разрыв сохраняется и при сопоставлении емкости с непредвиденной частью убытка (TVaR₉₉ − EL). Величина разрыва чувствительна к допущению о степени связи санкционных шоков между направлениями поставок.
Предложена трехуровневая архитектура страховой защиты РОССУР ВЭД, опирающаяся на иерархию распределения рисков (от собственного удержания, кэптивов и ОВС до ЕПК и государственных гарантий). Ее влияние на величину остаточного риска требует самостоятельной количественной проверки.
Практические рекомендации:
• Для Банка России: в рамках риск-ориентированного регулирования ввести в модель расчета требований к капиталу страховщиков отдельные коэффициенты для рисков ВЭД, различающиеся по географическим кластерам [25]; предусмотреть самостоятельную форму отчетности по операциям ВЭД.
• Для Правительства Российской Федерации и Министерства экономического развития Российской Федерации: дополнить государственную информационно-аналитическую систему ВЭД (ИАС ВЭД) данными о страховой поддержке внешнеторговых операций [25]; проработать механизм государственных гарантий, вступающих в действие при превышении лимитов РНПК.
• Для АО «ЭКСАР»: Расширить продуктовую линейку для МСП (снять ограничения по авансовым платежам и сырьевому экспорту); развивать параметрическое (индексное) страхование логистических задержек.
• Для Экспортеров: Внедрять сквозной риск-менеджмент (микроуровень РОССУР), комбинировать страховые полисы с банковскими гарантиями и деривативами, активно использовать цифровые платформы («Мой экспорт»).
Дальнейшие исследования должны быть сосредоточены на эмпирическом тестировании корреляционных матриц между санкционными индексами (по методологии BERTopic [28]) и актуарными моделями убыточности в новых логистических коридорах.
Страница обновлена: 23.10.2026 в 12:49:46
Risk-orientirovannaya strakhovaya sistema upravleniya riskami vneshneekonomicheskoy deyatelnosti v usloviyakh sanktsionnogo davleniya i smeny geografii postavok
Tulenty D.S., Ermolaeva A.S., Koshkin D.S.Journal paper
Financial risk management
Volume 23, Number 1 (January-March 2027)