Тенденции управления остатками средств на едином казначейском счете: рост необеспеченных размещений, централизация ликвидности и риски цифрового рубля
Иванов А.Ю.1 
1 Финансовый университет при Правительстве Российской Федерации, Москва, Россия
Статья в журнале
Управление финансовыми рисками (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 23, Номер 1 (Январь-март 2027)
Введение
Управление остатками средств на едином казначейском счете (далее — ЕКС) превратилось в один из крупных источников неналоговых доходов бюджетной системы: в 2025 г. доход от размещения временно свободных средств составил 1 499,7 млрд руб. против 131,4 млрд руб. в 2021 г., первом году функционирования ЕКС [1]. Правовую основу этой деятельности образуют ст. 242.13 и 236.1 Бюджетного кодекса Российской Федерации [2] в редакции Закона № 479-ФЗ [3] и постановления Правительства Российской Федерации, устанавливающие порядок операций по отдельным инструментам.
Теоретические трактовки ликвидности бюджета и ликвидности счета бюджета систематизированы в [8]. Отечественные исследования последних лет рассматривают управление остатками ЕКС в трех аспектах. Первый — эволюция состава инструментов: в работах [10; 13; 14] прослежен переход от единственного инструмента (банковского депозита) к набору операций, включающему репо, валютные свопы и операции с центральным контрагентом (далее — ЦК). Второй — прогнозирование остатков и цифровые сервисы управления ликвидностью [2; 3; 7]. Третий — риск-менеджмент операций: лимиты на контрагентов [4], залоговые операции [11], многоуровневая модель допуска банков [12]. В работах [1; 3] констатируется, что основным инструментом размещения являются банковские депозиты, однако изменение структуры операций по признаку обеспеченности и его последствия для кредитного риска не анализируются. Не исследованы и последствия интеграции цифрового рубля в бюджетный процесс для функции Федерального казначейства (далее — Казначейство) как управляющего ликвидностью. Цель статьи — выявить и количественно охарактеризовать тенденции управления остатками ЕКС в 2021–2025 гг. и оценить связанные с ними финансовые риски на 2027–2029 гг.
Материалы и методы
Информационную базу составили данные Казначейства о доходах и оборотах по видам операций за 2021–2025 гг. (см. сноску 1), данные о региональном размещении средств из [3], пресс-релизы ПАО «Московская биржа» о рынке депозитов с ЦК [4], значения ключевой ставки и среднесрочный прогноз Банка России от 05.08.2026 [5], а также нормы БК РФ в редакции Закона № 303-ФЗ [6].
Применены три метода. Первый — структурный анализ дохода по группам инструментов, выделенным по признаку обеспечения: обеспеченные операции (репо), необеспеченные операции с ЦК (депозиты с ЦК) и необеспеченные двусторонние операции (банковские депозиты и счета). Второй — расчет показателя процентной чувствительности βt = Dt / rt, где Dt — доход от управления остатками ЕКС за год t, млрд руб.; rt — среднегодовая ключевая ставка Банка России, рассчитанная как среднее по календарным дням, % годовых. Показатель отражает доход на 1 процентный пункт (далее — п. п.) ставки и приближенно характеризует объем средств, фактически размещенных на рынке. Третий — сценарная оценка дохода на 2027–2029 гг. как произведения диапазона β за 2025–2026 гг. на границы базового сценария ключевой ставки.
Исследование имеет три ограничения. Сопоставимая разбивка дохода по инструментам опубликована только для 2021 и 2025 гг. В 2021 г. часть операций осуществлялась за счет средств единого счета федерального бюджета и в ряд ЕКС не вошла, поэтому база 2021 г. занижена. Показатель β не учитывает различий в сроках и ставках отдельных сделок.
Результаты
Тенденция 1. Замещение обеспеченных операций необеспеченными двусторонними размещениями. За 2021–2025 гг. доля необеспеченных двусторонних операций в доходе от управления остатками ЕКС выросла с 48,4 до 88,9%, доля операций репо снизилась с 30,4 до 10,2%, депозитов с ЦК — с 21,2 до 1,0% (рис. 1). Доля банковских депозитов выросла с 31,3 до 83,1%.
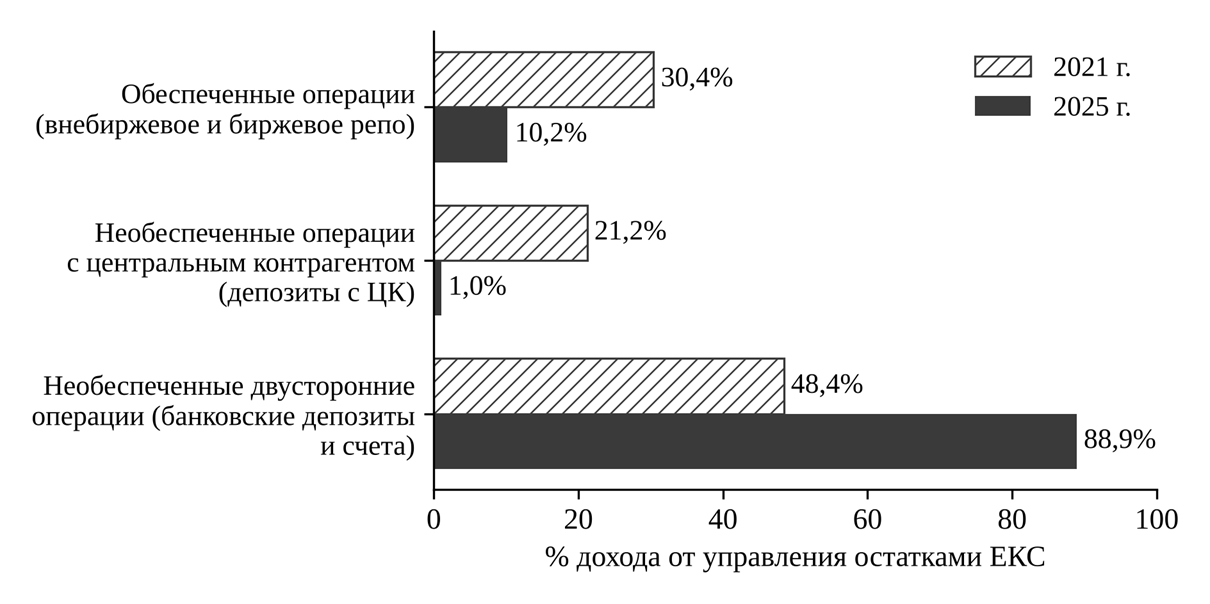
Рисунок 1 – Структура дохода от управления остатками ЕКС по группам инструментов, % дохода
Источник: составлено автором по данным Казначейства (см. сноску 1).
Структура операций 2025 г. (табл. 1) показывает, что банковские депозиты дали 46,0% оборота и 83,1% дохода, внебиржевое репо — 3,2 и 8,8% соответственно. Расчетный средневзвешенный срок сделки, оцененный как отношение дохода к произведению оборота и средней ключевой ставки, составил около 19 дн. по депозитам и около 29 дн. по внебиржевому репо. Следовательно, высокая доля депозитов в доходе 2025 г. обусловлена объемом размещений, а не большей срочностью депозитов по сравнению с репо.
Таблица 1 – Операции по управлению остатками ЕКС в 2025 г.
|
Инструмент
|
Обеспечение
|
Оборот, трлн руб.
|
Доля в обороте, %
|
Доход, млрд руб.
|
Доля в доходе, %
|
Доход на 1 трлн руб. оборота, млрд
руб.
|
|
Банковские депозиты
|
нет
|
126,2
|
46,0
|
1 247,0
|
83,1
|
9,9
|
|
Внебиржевое репо
|
ценные бумаги
|
8,7
|
3,2
|
132,3
|
8,8
|
15,2
|
|
Банковские счета «овернайт»
|
нет
|
99,1
|
36,1
|
85,8
|
5,7
|
0,9
|
|
Биржевое репо с ЦК
|
ценные бумаги, гарантия ЦК
|
20,8
|
7,6
|
20,2
|
1,3
|
1,0
|
|
Депозиты с ЦК
|
гарантия ЦК
|
19,7
|
7,2
|
14,4
|
1,0
|
0,7
|
|
Итого
|
–
|
274,5
|
100,0
|
1 499,7
|
100,0
|
5,5
|
Депозиты в 2025 г. размещались у 23 кредитных организаций. При доходе по депозитам 1 247,0 млрд руб. и средней ключевой ставке 19,18% средний депозитный портфель оценивается в 6,5 трлн руб., или около 0,28 трлн руб. на одного контрагента. Тенденция развивалась при одновременном расширении залоговой инфраструктуры: с 2020 г. действует порядок операций репо на организованных торгах [4], в 2024 г. введен заем ценных бумаг, с 01.01.2025 — операции репо с клиринговыми сертификатами участия [11]. Институциональные возможности обеспеченного размещения росли, а их фактическое использование сокращалось.
Тенденция 2. Смена роли Казначейства на рынке депозитов с ЦК. Отборы Казначейства на депозиты с ЦК начались в декабре 2019 г.; с января 2021 г. они проводились ежедневно на сроки одна, две и пять недель, а среднедневная открытая позиция Казначейства по инструменту превышала 500 млрд руб. (см. сноску 4). Казначейство выступало якорным поставщиком средств сегмента: по данным биржи, открытая позиция участников рынка депозитов с ЦК на начало 2025 г. составляла около 200 млрд руб., что меньше позиции одного Казначейства в 2021 г. К 2025 г. соотношение изменилось (табл. 2).
Таблица 2 – Казначейство и рынок депозитов с ЦК
|
Показатель
|
2021 г.
|
2025 г.
|
|
Доля депозитов с ЦК в
доходе от управления остатками ЕКС, %
|
21,2
|
1,0
|
|
Среднедневная открытая
позиция Казначейства, млрд руб.
|
> 500
|
н/д
|
|
Открытая позиция всех
участников рынка, млрд руб.
|
н/д
|
≈ 200 (начало года); > 800 (максимум)
|
|
Оборот Казначейства по
депозитам с ЦК, трлн руб.
|
н/д
|
19,7
|
|
Среднедневной объем
операций, млрд руб.: Казначейство / нефинансовые компании
|
н/д
|
≈ 80 / 539
|
|
Отношение спроса банков к предложению
Казначейства на отборах, раз
|
н/д
|
3,1
|
В 2025 г. доля Казначейства в совокупном дневном объеме операций Казначейства и нефинансовых компаний оценивается в 13%, при этом спрос банков на его средства в 3,1 раза превышал предложение. Следовательно, Казначейство сформировало сегмент депозитов с ЦК, однако к 2025 г. перестало быть его основным поставщиком ликвидности: предложение формируют корпоративные участники (доступ к сегменту имеют более 300 компаний), а Казначейство ограничивает собственное предложение при избыточном спросе банков и направляет средства в двусторонние депозиты.
Тенденция 3. Рост процентной чувствительности доходов. Доход от управления остатками ЕКС за 2021–2025 гг. вырос в 11,4 раза при росте среднегодовой ключевой ставки в 3,3 раза (рис. 2). Показатель β увеличился с 23 до 78 млрд руб. на 1 п. п. За 2022–2025 гг. рост ставки объясняет 45% прироста дохода в логарифмическом выражении, остальные 55% приходятся на рост β, т. е. на сокращение неразмещенного остатка: временно свободный рублевый остаток уменьшился с 552,1 млрд руб. в 2023 г. до 232,1 млрд руб. в 2024 г. [7], а среднегодовой остаток 2025 г. составил 67,9 млрд руб. (см. сноску 1).
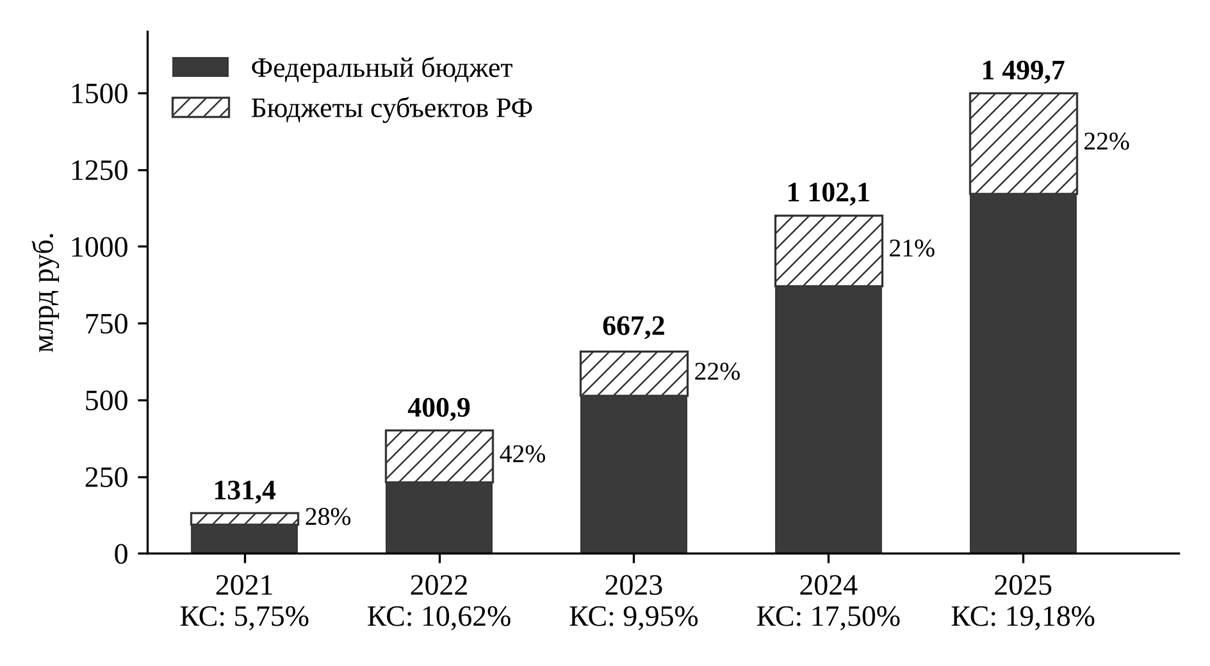
Рисунок 2 – Доход от управления остатками ЕКС по бюджетам, млрд руб., и средняя ключевая ставка (КС)
Источник: составлено автором по данным Казначейства (см. сноску 1) и Банка России (см. сноску 5). Доход 2023 г. включает 9,5 млрд руб., распределенных организациям.
В январе–июле 2026 г. среднемесячный доход снизился на 10% к уровню 2025 г. при снижении средней ставки на 22% [8]; β возрос до 90 млрд руб. на 1 п. п. Резерв роста за счет объема близок к исчерпанию, и дальнейшая динамика дохода определяется ставкой.
Тенденция 4. Централизация ликвидности региональных бюджетов. Право самостоятельного размещения средств сохраняют субъекты Российской Федерации, перечень которых ежегодно утверждает Минфин России исходя из доли межбюджетных трансфертов в собственных доходах; их число сократилось с 48 в 2020 г. до 28 в 2025 г. (рис. 3а) [3]. Фактически самостоятельно управляют остатками 14 из 89 субъектов, 75 передали эту функцию Казначейству [2]. Доход субъектов от распределения доходов ЕКС вырос с 37,2 до 328,1 млрд руб. (рис. 3б). Самостоятельное размещение сконцентрировано у доноров: в 2024 г. доход Москвы от размещения средств составил 204,0 млрд руб. (98,8% — самостоятельное размещение), что сопоставимо с доходом всех субъектов от распределения доходов ЕКС (229,7 млрд руб.) [3].
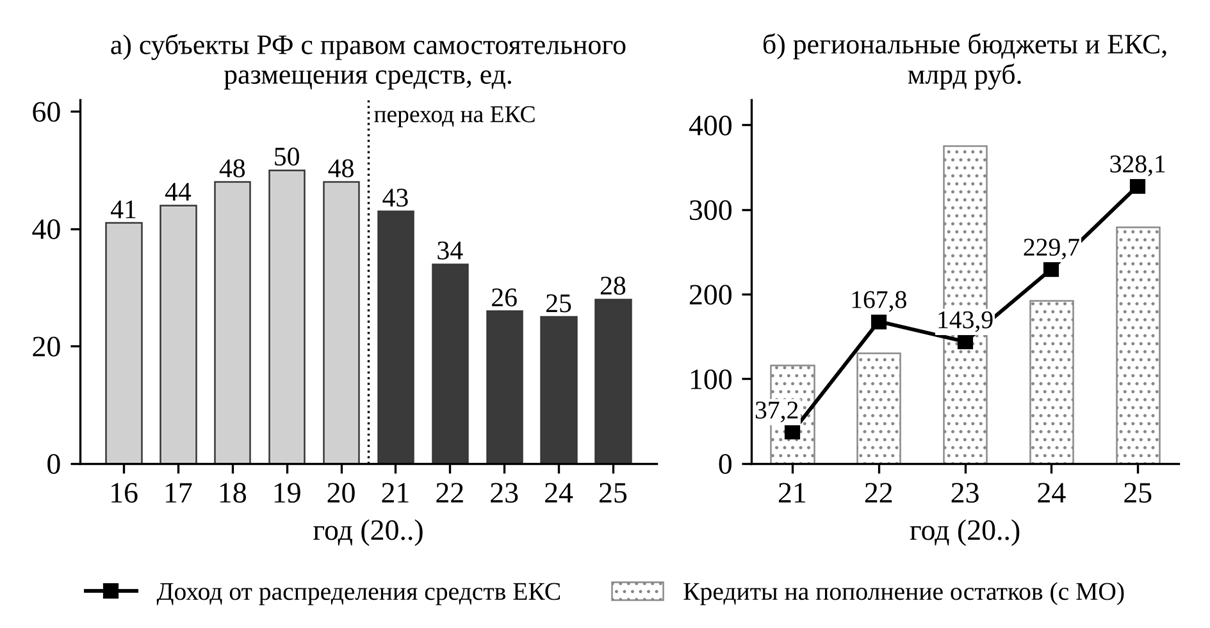
Рисунок 3 – Региональное измерение управления остатками ЕКС
Источник: составлено автором по [3] и данным Казначейства (см. сноску 1).
Одновременно росла зависимость региональных и местных бюджетов от краткосрочной ликвидности ЕКС: объем бюджетных кредитов на пополнение остатков под 0,1% годовых увеличился со 116,3 млрд руб. в 2021 г. до 279,7 млрд руб. в 2025 г. С 2025 г. субъекты, имеющие задолженность по бюджетным кредитам, вправе размещать средства на депозитах на срок не более одного месяца [3]. Остатки на счетах регионов на 01.01.2025 составили 2,9 трлн руб. и в 2024 г. снизились в 58 субъектах [9]. Складывается двухуровневая модель: доноры сохраняют автономию в управлении ликвидностью, остальные субъекты получают доход от ЕКС, зависящий от решений Казначейства и уровня ключевой ставки.
Тенденция 5. Интеграция цифрового рубля в бюджетный процесс. Закон № 340-ФЗ [10] ввел цифровой рубль, оператором платформы которого является Банк России; Закон № 248-ФЗ [11] установил поэтапное подключение участников расчетов с 01.09.2026, 01.09.2027 и 01.09.2028. Закон № 303-ФЗ изменил БК РФ в трех отношениях (табл. 3).
Таблица 3 – Правовая конструкция цифрового рубля в бюджетном процессе и ее значение для управления остатками ЕКС
|
Норма
|
Содержание
|
Значение для управления остатками ЕКС
|
|
Ст. 6 БК РФ (определение
ЕКС)
|
ЕКС — банковский счет
(совокупность счетов) Казначейства в Банке России, за исключением счета
цифрового рубля Казначейства
|
Средства на счете цифрового
рубля не входят в объект управления по ст. 242.13 БК РФ
|
|
Ст. 242.11-1 БК РФ
|
Перевод пользователю
платформы выполняется за счет средств банковского счета из состава ЕКС;
поступления от пользователей зачисляются на банковский счет из состава ЕКС
|
Бюджетные средства остаются
в ЕКС до момента платежа; счет цифрового рубля Казначейства используется как
транзитный
|
|
Ст. 2–3 Закона
№ 303-ФЗ
|
2025 г. — по
перечню расходов; 2026 г. — федеральный бюджет; с 01.07.2027 —
бюджеты субъектов, местные бюджеты, внебюджетные фонды, получатели средств
|
Сфера применения
расширяется до средств, которые в настоящее время учитываются на казначейских
счетах участников
|
Транзитная конструкция ст. 242.11-1 БК РФ исключает прямое изъятие бюджетных средств из ЕКС. Риски для функции Казначейства как управляющего ликвидностью формируются по трем каналам. Канал эрозии базы: в 2026 г. Правительство получило временное право переводить отдельные государственные контракты в цифровые рубли со смарт-контрактами, и Минфин России предлагает закрепить эту норму в БК РФ [12]. Средства по таким контрактам поступают на счета цифрового рубля исполнителей на платформе Банка России, т. е. вне ЕКС, а не на казначейских счетах участников в его составе; Банк России проценты на цифровые рубли не начисляет [13]. Каждый 1 трлн руб., выведенный из ЕКС, при ставке 10,5–12,5% (прогноз на 2027 г.) уменьшает годовой доход на 105–125 млрд руб. Канал функционального замещения: контроль целевого использования средств, выполняемый Казначейством при казначейском сопровождении, переходит к программируемым функциям платформы, оператором которой является Банк России. Канал ликвидности: Банк России компенсирует отток средств банков на счета цифрового рубля собственными операциями (см. сноску 13), что увеличивает его роль как поставщика ликвидности в сегменте, где Казначейство размещает средства.
Обсуждение
Тенденция 1 расходится с международной практикой. В методических рекомендациях Международного валютного фонда [19] обратное репо названо предпочтительным инструментом инвестирования временно свободных средств, а риск депозитов без обеспечения оценен как средний или высокий; в работах [24; 25] обоснованы централизация остатков на едином счете и необходимость координации управления ими с денежно-кредитной политикой. Отечественные авторы фиксируют доминирование депозитов [1; 3], а в [12] указано, что внебиржевые депозиты без залога требуют отбора банков по капиталу и рейтингу; наши данные показывают, что именно этот сегмент стал основным. Обеспечение снижает, но не устраняет риск: опыт 2007–2008 гг. показал уязвимость рынка репо к росту дисконтов [21], а снижение риска контрагента через ЦК зависит от структуры клиринга [18]. Это объясняет, почему оптимальной является не полная замена депозитов репо, а ограничение доли необеспеченных размещений.
Последствия цифровых валют центральных банков в литературе рассматриваются применительно к банкам: влияние на депозиты и стоимость фондирования [15; 22], трансмиссия денежно-кредитной политики [23], ограничение объемов цифровой валюты через ступенчатое вознаграждение [16]. В [6] показано, что беспроцентная цифровая валюта не создает существенных рисков для банков, а в [5] — что Банк России как оператор платформы обладает широкими полномочиями. Применительно к Казначейству выявлен иной эффект: беспроцентный характер цифрового рубля и его учет вне ЕКС создают риск дезинтермедиации самого Казначейства. Связь системы казначейских платежей с национальной платежной системой [9] и механизм бюджетного управления как инструмент контроля рисков [20] позволяют рассматривать этот риск как институциональный, а не только доходный.
Сценарная оценка (рис. 4) при β в диапазоне 78–90 млрд руб. на 1 п. п. и базовом прогнозе ключевой ставки Банка России (10,5–12,5% в 2027 г., 8,0–9,0% в 2028 г., 7,5–8,5% в 2029 г.) дает доход 0,82–1,12 трлн руб. в 2027 г., 0,63–0,81 трлн руб. в 2028 г. и 0,59–0,76 трлн руб. в 2029 г., что на 49–61% ниже уровня 2025 г.
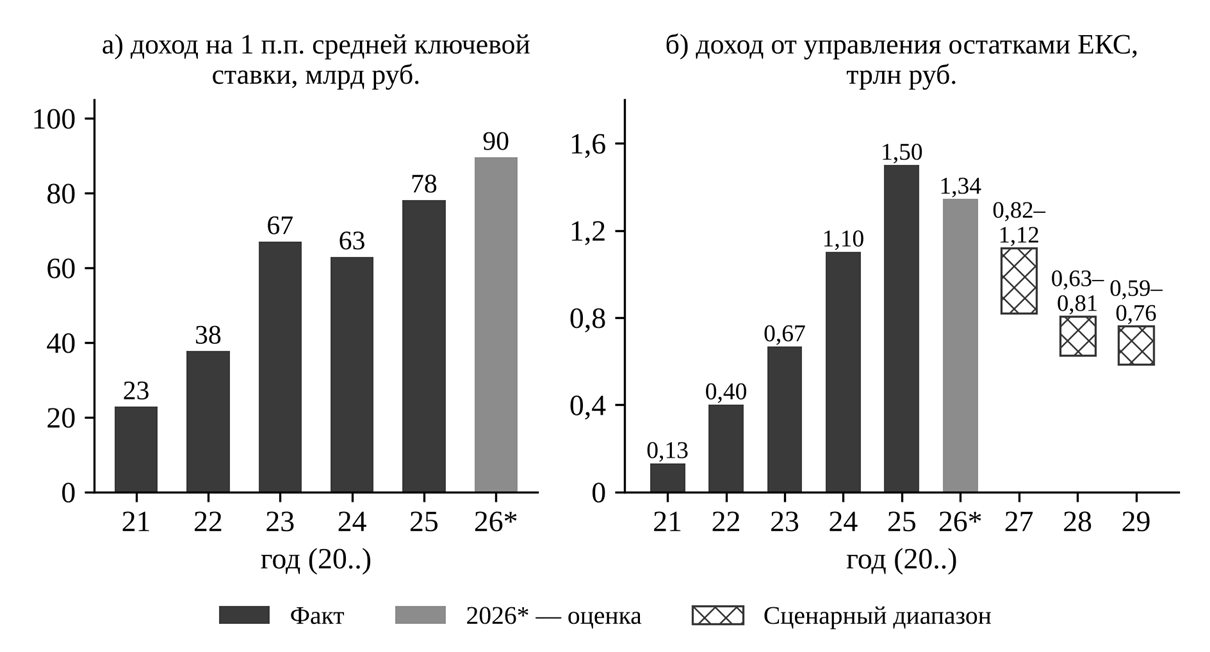
Рисунок 4 – Процентная чувствительность и сценарная оценка дохода от управления остатками ЕКС
Источник: составлено автором по данным Казначейства (см. сноски 1, 8) и Банка России (см. сноску 5); 2026 г. — оценка по данным за январь–июль, 2027–2029 гг. — сценарная оценка автора.
На 2027–2029 гг. обоснованно ожидать следующих тенденций: снижения дохода вслед за ставкой; усиления стимула удерживать доходность за счет необеспеченных депозитов и, как следствие, роста концентрации кредитного риска; исчерпания резерва объема по мере достижения «условного нуля» — предельный среднегодовой остаток ЕКС установлен на 2026 г. в размере 450 млрд руб., далее — нулевой [1; 2]; распространения цифрового рубля на региональные и местные бюджеты с 01.07.2027; сохранения двухуровневой региональной модели. В отличие от практики буферов ликвидности, применяемой управляющими государственным долгом стран Организации экономического сотрудничества и развития [17], нулевой неразмещенный остаток означает, что буфер формируется только краткосрочными размещениями, возвратность которых в дни пиковых платежей зависит от состояния денежного рынка.
Для ограничения риска, связанного с тенденцией 1, предлагается обеспеченный срочный депозит Казначейства. Параметры инструмента: срок от 1 до 364 дн., как у банковских депозитов; обеспечение — облигации федерального займа, ипотечные ценные бумаги и клиринговые сертификаты участия с дисконтами по ломбардному списку Банка России; переоценка и замена обеспечения ежедневно силами НКО АО НРД (далее — НРД) как трехстороннего агента, инфраструктура которого уже используется для операций репо Казначейства с корзиной ценных бумаг [14]; ставка — ставка отсечения по необеспеченным депозитам за вычетом спреда за обеспечение. Инструмент дополняется лимитом доли необеспеченных двусторонних размещений в средних остатках. При переводе половины депозитного портфеля (около 3,3 трлн руб.) в обеспеченную форму и спреде 0,25–0,50 п. п. выпадающий доход составит 8–16 млрд руб. в год, или 0,5–1,1% дохода 2025 г., тогда как необеспеченная позиция в 23 банках сократится вдвое. Правовой основой может служить постановление Правительства Российской Федерации, принятое в развитие ст. 242.13 БК РФ.
Для ограничения рисков цифрового рубля целесообразно включить в объект управления по ст. 242.13 БК РФ средства, предоставленные из бюджета на счета цифрового рубля под контролем смарт-контракта, с их ежедневным возвратом на ЕКС после завершения операционного дня платформы и обратным зачислением до начала следующего по аналогии с технологией банковских счетов «овернайт». Такое решение сохраняет прослеживаемость средств, обеспечиваемую смарт-контрактом, и одновременно возвращает их в периметр размещения.
Заключение
В 2021–2025 гг. управление остатками ЕКС развивалось по пяти тенденциям. Структура дохода сместилась к необеспеченным двусторонним операциям (88,9% дохода в 2025 г.), хотя залоговая инфраструктура расширялась. Казначейство, сформировавшее рынок депозитов с ЦК, к 2025 г. обеспечивало около 13% его дневного объема. Доход стал в 3,4 раза чувствительнее к ключевой ставке, а резерв роста за счет сокращения неразмещенного остатка исчерпывается. Региональная ликвидность централизовалась: право самостоятельного размещения сохранили 28 субъектов, а доход субъектов от ЕКС вырос до 328,1 млрд руб. Закон № 303-ФЗ вывел счет цифрового рубля Казначейства за пределы ЕКС, что при расширении расчетов цифровыми рублями создает риск эрозии базы управления, перехода контрольной функции к платформе Банка России и роста его роли на денежном рынке.
При базовом прогнозе ключевой ставки доход от управления остатками ЕКС снизится к 2029 г. до 0,59–0,76 трлн руб. В этих условиях предложенный обеспеченный срочный депозит позволяет сократить необеспеченную позицию Казначейства вдвое ценой 0,5–1,1% дохода, а включение бюджетных средств в цифровых рублях в объект управления ЕКС сохраняет за Казначейством функцию управляющего ликвидностью бюджетной системы.
[1]Итоговый доклад о результатах деятельности Федерального казначейства за 2025 год. URL: https://roskazna.gov.ru/o-kaznachejstve/plany-i-otchety/o-rezultatakh-raboty-fk/
[2]Бюджетный кодекс Российской Федерации от 31.07.1998 № 145-ФЗ (далее — БК РФ). URL: https://www.consultant.ru/document/cons_doc_LAW_19702/
[3]Федеральный закон от 27.12.2019 № 479-ФЗ «О внесении изменений в Бюджетный кодекс Российской Федерации в части казначейского обслуживания и системы казначейских платежей» (далее — Закон № 479-ФЗ).
[4]Московская биржа и Федеральное казначейство представили новые инструменты управления ликвидностью: пресс-релиз ПАО «Московская биржа» от 18.02.2021. URL: https://www.moex.com/n32663; Объем открытой позиции на рынке депозитов с ЦК на Московской бирже превысил 600 млрд рублей: пресс-релиз от 24.03.2025. URL: https://www.moex.com/n88762; Российский бизнес вдвое увеличил торговую активность на денежном рынке Московской биржи в 2025 году: пресс-релиз от 20.01.2026. URL: https://www.moex.com/n96949
[5]Банк России. Ключевая ставка Банка России. URL: https://cbr.ru/hd_base/KeyRate/; Комментарий к среднесрочному прогнозу Банка России по итогам заседания Совета директоров 24.07.2026. URL: https://www.cbr.ru/Content/Document/File/194306/comment_05082026.pdf
[6]Федеральный закон от 31.07.2025 № 303-ФЗ «О внесении изменений в Бюджетный кодекс Российской Федерации» (далее — Закон № 303-ФЗ).
[7]Минфин России. Основные направления бюджетной, налоговой и таможенно-тарифной политики на 2026 год и на плановый период 2027 и 2028 годов. URL: https://minfin.gov.ru/common/upload/library/2025/10/main/Osnovnye_napravleniya.pdf
[8]Оценка автора по данным Федерального казначейства о доходах от управления остатками средств ЕКС за январь–июль 2026 г. (в среднем 112 млрд руб. в месяц против 125 млрд руб. в 2025 г.).
[9]Бухарский В., Тирских Т. Региональные бюджеты в 2025 году: риски снижения ликвидности: исследование рейтингового агентства «Эксперт РА» от 28.05.2025. URL: https://raexpert.ru/researches/regions/regional_budgets_2025/
[10]Федеральный закон от 24.07.2023 № 340-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации» (далее — Закон № 340-ФЗ).
[11]Федеральный закон от 23.07.2025 № 248-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации» (далее — Закон № 248-ФЗ).
[12]Правительство сможет переводить госконтракты в цифровые рубли: интервью первого заместителя Министра финансов РФ И. А. Окладниковой // Известия. 22.09.2026. URL: https://iz.ru/2171120/2026-09-22/pravitelstvo-smozhet-perevodit-goskontrakty-v-tcifrovye-rubli
[13]Банк России. Цифровой рубль: текущий статус проекта. 30.06.2025. С. 11. URL: https://www.cbr.ru/Content/Document/File/177415/digital_ruble_30062025.pdf
[14]НКО АО НРД. РЕПО Федерального казначейства с корзиной ценных бумаг. URL: https://www.nsd.ru/services/collateral-management/ft/
Страница обновлена: 21.10.2026 в 11:04:42
Tendentsii upravleniya ostatkami sredstv na edinom kaznacheyskom schete: rost neobespechennyh razmeshcheniy, tsentralizatsiya likvidnosti i riski tsifrovogo rublya
Ivanov A.Y.Journal paper
Financial risk management
Volume 23, Number 1 (January-March 2027)