
Отраслевая структура добавленной стоимости реального сектора в условиях развития гражданского авиастроения и рейтинга отраслевой эффективности
Лебедев К.К.1 
1 Московский институт технологий и управления, Москва, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 12 (Декабрь 2026)
Введение
В процессе достижения ключевой цели государственного масштаба – формирование и развитие национального технологического суверенитета и лидерства, можно рассматривать множество различных условий, источников, возможностей и сценариев. Но принимая в расчет необходимость промышленной самостоятельности в отраслях, производящих стратегически важную продукцию, значение развитой отрасли гражданского авиастроения переоценить невозможно. Реализуемая в большей степени пока только на бумаге [1] Государственная программа развития гражданской авиатранспортной отрасли до 2030 г. (далее, Программа), в случае успеха, позволит реализовать импортозамещение в части производства гражданских авиалайнеров. Успешная реализация Программы также позволит разрешить вопрос критической импортозависимости отрасли и связанные с авиационной безопасностью вопросы безопасности полетов, которые приобрели актуальность в условиях санкционных ограничений в процессе поставок запасных частей и технического обслуживания бортов. К примеру, до 2022 года около 70% гражданского авиапарка состояло из иностранных самолётов, большинство которых обслуживались за рубежом. Ограничение поставок запчастей и программного обеспечения привело к необходимости организации параллельного импорта и поиска альтернатив, что в конечном случае приводило, согласно цепочкам создания стоимости, к общему процессному удорожанию, вплоть до стоимости авиабилетов. Авиационные системы, включая авионику, силовые установки и шасси, и сегодня не имеют полноценного отечественного аналога [21].
Кроме всего, в случае успешной реализации Программы, высокий технологический передел, осуществляемый в рамках отрасли гражданского авиастроения, позволяет также рассчитывать на экономический эффект, который будет носить мультипликативный характер.
Вместе с тем, актуальность исследований подчеркивает и фактор экономической нестабильности, который будет ограничивать государственные ресурсы еще неопределенное время. Это значит, что для осуществления мер государственной поддержки в таких сложных экономических и геополитических условиях, требуется компетентная экспертиза в той части, которая позволит получить информацию для ранжирования отраслей по их эффективности для экономического развития. Благодаря такому рейтингу, все заинтересованные стороны (наука, бизнес и государство) смогут ответить на ключевой вопрос, какие же отрасли можно считать приоритетными для реализации мер государственной поддержки в условиях экономической нестабильности и инвестиционных ограничений, связанных с санкционным режимом.
По итогам проведенных ранее исследований [14-16], такой рейтинг отраслевой эффективности был получен, а систематизированные в его основе индикаторы отраслевой и экономической эффективности оказались вполне обоснованными. Однако, в настоящее время, элементарная база рейтинга остается недостаточно развитой в силу того, что индикаторы отраслевой и экономической эффективности анализируют небольшой объем информации (до настоящего времени в рейтинге рассматривались три индикатора), а значит и информация на выходе носит пока ограниченный характер. В связи с этим, считаем вопрос развития элементарной (индикативной) базы рейтинга отраслевой эффективности в условиях потенциального развития авиатранспортной отрасли до 2030 г. согласно Программе, вполне актуальным.
Отметим высокое внимание к развитию авиационной промышленности со стороны научного сообщества, что вполне оправдано, как стратегическим значением отрасли, так и ее высоким уровнем технологического передела, что подразумевает широчайшую кооперацию в рамках российской промышленности. В частности, современному развитию авиапромышленного комплекса в целях экономической безопасности уделяется внимание в работе д.э.н., профессора Артемьева Н.В. и соавторов [1,2]. В статье Клочкова В.В. и Карпова А.Е. «Применение математического и компьютерного моделирования в управлении научно-технологическим развитием авиастроения» [9] изложена многоуровневая система моделирования для управления научно-технологическим развитием авиастроения. В условиях развития цифровизации и цифровой трансформации, сопряжения передовых цифровых и машиностроительных технологий носит особенно актуальный характер. Отметим работу д.э.н., профессора Ероховой Е.В. и соавторов [6], в которой авторы систематизировали проблемы отрасли и ее перспективы, среди которых перспективное обновление воздушного флота, в первую очередь за счет российских авиалайнеров. Важные вопросы взаимосвязи конкурентоспособности отрасли авиаперевозок и жизненного цикла авиалайнеров, актуально поднимает в своей диссертации Гязова М.М. [5]. Капогузов, Е. А. в своей работе «Импортозависимость российской гражданской авиационной промышленности» [11] поднимает важнейший вопрос об импортозависимости российской авиапромышленности, что особенно сказалось с началом санкционного режима в 2022 г. Парамонов П.О. и Головецкий Н.Я. [19] уделили внимание не только традиционным проблемам импортозависимых отраслей, но также таким рискам, как нарушение цепочек поставок и нарушение технической документации, что конечно, осложняет техническое обслуживание авиалайнеров. Взаимосвязь кризисных явлений в отдельной отрасли в связи с санкционным давлением, а также экономикой в целом рассматривает Камынин В.А. [12].
В целом, необходимо отметить ценный вклад авторов, представляющих не только научное сообщество, но также специалистов в области управления и профильных экспертов. Вместе с тем, отметим и тот факт, что в области оценки экономического эффекта от развития не только авиапромышленности в актуальных условиях санкционного режима и технологических трудностей связанных с длительным периодом малых объемов производства, но и других высокотехнологичных отраслей, существует информационный пробел. Более того, область оценки экономической целесообразности расходования государственных ресурсов в условиях санкционных ограничений и необходимости применения мер государственной поддержки также и к другим системообразующим отраслям, продолжает оставаться не изученной.
В связи с этим, целью исследования считаем развитие архитектуры рейтинга отраслевой эффективности путем расширения и дифференциации системы индикаторов отраслевой эффективности, в первую очередь за счет структурных экономических показателей для дальнейшего повышения информативности предлагаемого инструмента, что позволит заинтересованным сторонам (бизнесу и государству) принимать решения об инвестировании более взвешенно.
Авторская гипотеза состоит в развитии элементарной (индикативной) базы рейтинга отраслевой эффективности, которая позволит всем заинтересованным лицам (науке, бизнесу и государству) иметь в своем распоряжении функциональный инструмент анализа и оценки эффективности инвестиционного процесса на мезоуровне.
Методологическая основа исследования включает в себя комплекс мер на базе анализа системы таблиц «Затраты-Выпуск» и отраслевых комплексов, находящихся в рамках научных интересов, в частности отраслей высокого технологического передела. В целях моделирования и оценки вклада приоритетных отраслей в развитие темпов и структуры экономического роста, использование инструментария межотраслевого баланса подтвердило его эффективность, что позволяет рассматривать МОБ в качестве основного инструмента и в дальнейшем.
В качестве информационной базы используются данные Росстата, отраслевых министерств и ведомств, а также научной литературы опубликованных российскими экономистами и учеными на базе ведущих научно-исследовательских институтов.
Научная новизна исследования состоит в предложенном подходе формирования рейтинговых инструментов, который состоит из двух взаимосвязанных частей, причем в двух плоскостях. Во-первых, количественная и качественная составляющие, когда формируются и оцениваются индикаторы экономического роста и структурные индикаторы добавленной стоимости. Во-вторых, когда формируются и оцениваются количественные и структурные индикаторы общего экономического состояния, а также индикаторы, отражающие межотраслевую активность, выраженную как в натуральном, так и стоимостном виде.
Научная значимость исследований состоит в развитии разработанного ранее методологического подхода по построению рейтинга отраслевой эффективности. В его развитии на базе столь важного и показательного индикатора – отраслевой структуры добавленной стоимости реального сектора. Данный индикатор, по нашему мнению, выступает иллюстрацией промышленной конкурентоспособности и технологической независимости.
Практическая значимость исследований заключена в том, что актуализированный и расширенный рейтинг отраслевой эффективности, позволяет всем заинтересованным сторонам (науке, бизнесу и государству) получить больший объем информации в процессе отбора приоритетных отраслей. Индикатор отраслевой структуры ВДС реального сектора, в силу самой сути и добавленной стоимости, и реального сектора, позволяет делать потенциальные оценки приоритета отраслей обоснованными и надежными с точки зрения вероятности достижения интенсивного, а не экстенсивного экономического развития.
1. Оценка экономического эффекта от развития гражданского авиастроения до 2030 г.
Оценка экономического эффекта от развития гражданского авиастроения до 2030 г. формируется на базе трех составляющих ее блоков.
Первый из них – базовый, который лежит в рамках самой Программы и содержит информацию о том, сколько в целом требуется российским авиакомпаниям гражданских авиалайнеров, и сколько российская авиационная индустрия сможет производить самолетов до 2030 г.
Табл.1. Динамика производства различных моделей самолетов в России Программе на период 2026-2030 гг., ед.
|
|
2026
|
2027
|
2028
|
2029
|
2030
|
Всего
|
|
МС-21 (с двигателями ПД-14)
|
22
|
36
|
50
|
72
|
72
|
252
|
|
SSJ New (c двигателями ПД-8)
|
20
|
20
|
20
|
20
|
20
|
100
|
|
Ту-214
|
10
|
10
|
10
|
10
|
10
|
50
|
|
Ил-114-300
|
12
|
12
|
12
|
12
|
12
|
60
|
|
Ладога
|
25
|
25
|
25
|
25
|
25
|
125
|
|
Всего
|
89
|
103
|
117
|
139
|
139
|
587
|
Как видно в табл.1, всего до 2030 г. в России планируется выпустить 587 гражданских самолетов. Несмотря на внушительную цифру (данный объем производства превышает объем выпуска гражданских самолетов за период 2010-2024 гг.), потенциал для авиатранспортной отрасли остается ограниченным.
Во-первых, вполне возможно, что к 2030 г. 339 гражданских авиалайнеров, будут списаны в силу своего возраста [2]. Во-вторых, санкционный режим ограничил производственный и финансовый потенциал многих российских отраслей, а отрасль гражданского авиастроения в первую очередь. Несмотря на то, что объемы производства на 2026 г. уже давно заявлены Программой, фактически ни одного самолета не выпущено, что связано с неоднократным переносом и сроков всего комплекса испытаний, и сертификацией авиалайнеров, и техническими сложностями, связанными с блокировкой поставок в Россию и «черного крыла», и авиадвигателей. Более того, сюда же необходимо добавить и проблемы, которые возникают у авиаперевозчиков. Еще недавно они сталкивались с последствиями глобальной кампании против COVID-19, а уже сегодня вынуждены ожидать дефицита самолетов [23]. Несмотря на то, что летные испытания лайнера Ил-114-300 успешно завершились в апреле 2026 г известно, что до конца года авиакомпаниям поставят лишь 3 борта Ил-114-300, вместо 12 единиц, запланированных в Программе [3].
В связи с этим, вторым составляющим блоком оценки экономического эффекта от реализации Программы, является ранее сформированный в исследованиях автора [14-15], сценарный прогноз, который предполагает три сценария:
· Базовый_БЗТ (тот объем, который декларирует Программа).
· Реалистичный_РЛТ (вдвое меньший объем производства), что вполне оправданно техническими и технологическими сроками.
· Максимальный_МКС, максимально возможный объем производства, который сможет быть реализован только в случае полного импортозамещения в отрасли. Однако, ожидать такого в настоящее время не приходится. Вместе с тем, приведение максимального сценария считаем обязательным для визуальной и численной оценки той разницы, которая формируется под давлением санкционного режима.
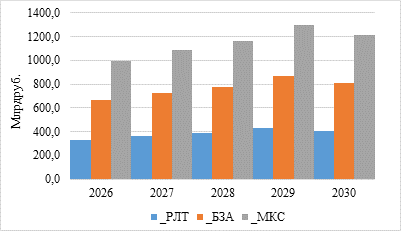
По итогам формирования производственных программ в гражданском авиастроении в стоимостном выражении [4] (согласно каждому из сценариев), мы получаем сценарную динамику дополнительных объемов производства отрасли до 2030 г.
Рис.1. Сценарный прогноз потенциальной динамика производства отрасли гражданского авиастроения в условиях реализации Программы
Источник: [14]
Необходимо особенно отметить, что в рамках сценарного прогнозирования (результаты которого и отображены на рис. 1) учитывается снижение себестоимости производства одного самолета, чему способствует налаживание серийного производства. Вместе с тем, что обеспечение приемлемой себестоимости единицы является одной из целей развития технологий в области гражданского авиастроения [18], необходимо отметить и тот факт, что снижение себестоимости действительно зависит от объема производства, но, подтверждается, что эффект от масштаба имеет ограниченный характер [8].
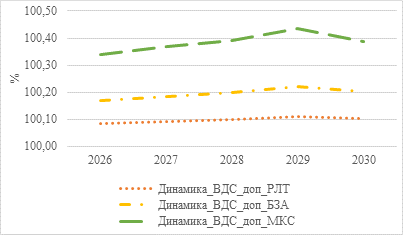
Третьим составляющим блоком оценки экономического эффекта от развития гражданского авиастроения до 2030 г. является сама оценка экономического эффекта, которая выражена в дополнительном объеме ВДС экономики. Ожидается, что дополнительные объемы добавленной стоимости будут произведены в экономике в случае успешной реализации одного из описанных сценариев.
Рис.2. Динамика дополнительного прироста ВДС экономики в условиях реализации Программы, согласно сценарному прогнозированию дополнительных объемов производства в отрасли
Источник: [14]
Принимая во внимание реалистичный (РЛТ) сценарий, отметим, что среднегодовой дополнительный прирост на уровне 0,1% в год представляет собой дополнительный объем ВДС экономики за весь период реализации программы развития авиатранспортной отрасли 2026-2030 гг. на уровне 570-590 млрд руб., что вполне сопоставимо с годовыми объемами добавленной стоимости крупных и важных отраслей (к примеру, автомобилестроение или угольная промышленность).
Однако, уже на данном этапе исследований научный интерес вызвал вопрос о том, насколько целесообразно (с финансово-экономической точки зрения и научного интереса, потому как необходимость и важность гражданского авиастроения для России сомнений не вызывает) применение мер государственной поддержки именно к сектору гражданского авиастроения. И для получения ответа на него, кроме проведения серии отраслевых исследований, изучения динамики и структуры межотраслевых взаимодействий, требовалось разработать методологический подход. Подход для систематизации получаемой информации, который позволит сделать информацию иллюстративной и практически применимой для всех заинтересованных сторон (науки, бизнеса и государства).
2. Методологический подход к построению рейтинга отраслевой эффективности
Первым этапом в рамках разработанного методологического подхода к построению рейтинга отраслевой эффективности является систематизация определенных нами требований. Согласно им, мы отбираем отрасли (отобранные отрасли), которые в дальнейшем будут участвовать в самом рейтинге отраслевой эффективности согласно систематизированным ниже индикаторам отраслевой и экономической эффективности, а также весовой шкалы.
Определенные нами требования выглядят следующим образом:
1. Для достижения последовательного характера и исследований, и мер государственной поддержки, а также создания возможности реализации кластерного охвата, когда меры государственной поддержки направлены не только на приоритетную отрасль, но также и ее ближайших смежников по отраслевому комплексу – отрасль, которая может рассматриваться в рамках рейтинга отраслевой эффективности должна быть локализована в аналогичном отраслевом комплексе. В нашем случае, в отраслевом комплексе 030 «Производство летательных аппаратов, включая космические, и соответствующего оборудования».
2. Отрасль должна относиться к перерабатывающей промышленности [5] (сектор С ОКВЭД 2).
3. Она должна быть внутриориентированной (т.е. производить продукцию в первую очередь для внутреннего рынка) и с высоким уровнем технологического передела. Вместе с тем, в случае рассмотрения добывающих отраслей, повышение технологического передела в условиях ресурсного характера региона, требуется не прямое усиление доли переработки, а оптимизация и балансировка промышленности региона, если она связана с добывающим сектором [17].
4. Отрасль должна производить сопоставимый с отраслевым комплексом 030 объем ВДС. Это необходимо для произведения оценок на сопоставимых базах.
5. Отрасль должна быть импортозависимой, что в условиях санкций, ее развитию наносится материальный и технологический ущерб.
В результате, под наши требования подошли следующие отраслевые комплексы:
· 028 «Машины и оборудование, не включенные в другие группировки» машиностроительного комплекса.
· 029 «Средства автотранспортные, прицепы и полуприцепы» машиностроительного комплекса.
· 026 «Оборудование компьютерное, электронное и оптическое».
· 020 «Вещества химические и продукты химические».
На втором этапе методологического подхода к составлению рейтинга отраслевой эффективности, мы формируем исходную для него гипотезу. В частности, мы полагаем, что аналогичные по сумме меры государственной поддержки будут реализованы в каждой из отобранных отраслей. Особенно отметим, что под аналогичными по сумме мерами государственной поддержки, мы рассматриваем дополнительные объемы отраслевых валовых выпусков, которые равны объемам, проиллюстрированным на рис. 1, согласно одному из сценариев [6].
На третьем этапе методологического подхода, мы отбираем необходимый экономико-математический инструментарий и моделируем процесс реализации аналогичных по сумме мер государственной поддержки в каждой из отобранных отраслей.
Четвертый этап, характеризуется индикаторами отраслевой и экономической эффективности.
1. Первым индикатором отраслевой эффективности экономического характера, мы будем считать объем дополнительной ВДС экономики, которая будет производится в условиях дополнительного валового выпуска отобранных отраслей, в объемах, согласно гипотезе.
2. Вторым индикатором отраслевой эффективности экономического характера мы считаем плотность межотраслевых связей. Под плотностью межотраслевых связей подразумеваем процесс вовлеченности, выраженный через количество отраслей, которые будут вовлечены в процесс промышленного воспроизводства. Промышленное воспроизводство, в свою очередь, активизируется дополнительным валовым выпуском отобранных отраслей, в объемах, согласно гипотезе.
3. Третьим индикатором отраслевой эффективности экономического характера мы считаем объем межотраслевого взаимодействия, т.е. стоимостной объем вовлеченности отраслей. Стоимостной объем вовлеченности выражен через сумму промежуточного потребления продукции отраслей, отобранными отраслями в процессе дополнительного валового выпуска, в объемах, согласно гипотезе.
4. Четвертым индикатором [7] отраслевой эффективности экономического характера мы считаем отраслевую структуру добавленной стоимости реального сектора (сектор С ОКВЭД 2), которая придет в движение в условиях дополнительного валового выпуска отобранных отраслей, являющимися отраслями высокого технологического передела, производящие высокую добавленную стоимость, в объеме, согласно гипотезе.
На пятом этапе методологического подхода мы придаем каждому индикатору отраслевой эффективности экономического характера весовой коэффициент. Присвоение веса в нашем случае полностью зависит и обосновано характером самого индикатора – она носит количественный, т.е. в большей мере отражающий текущее положение дел, или качественный характер, т.е. отражающей системные и конструктивные трансформации.
На заключительном шестом этапе методологического подхода «рейтинг отраслевой эффективности» происходит моделирование межотраслевых взаимодействий на базе межотраслевого баланса.
В частности, в результате интеграции дополнительных объемов валового выпуска в структуру межотраслевых взаимодействий, отобранных отраслевых комплексов согласно гипотезе, мы получаем дополнительный объем ВДС экономики – первый индикатор отраслевой эффективности экономического характера.
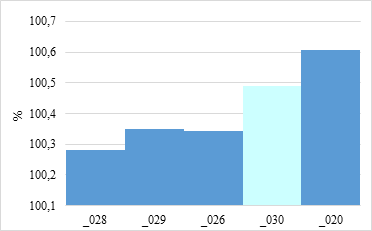
Рис.3. Лидеры по первой метрике отраслевой эффективности экономического характера
Источник: [16]
Согласно рис.3, наиболее эффективной, с точки зрения первого индикатора отраслевой эффективности экономического характера, является отраслевой комплекс 020 «Вещества химические и продукты химические». За весь период 2026-2030 гг. дополнительный объем ВДС экономики, в этом случае превысит 0,6 п.п. Развитие производственной программы в самом гражданском авиастроении позволит потенциально прирастить ВДС экономики за аналогичный период на 0,49 п.п.
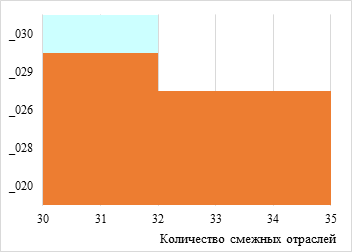
Согласно второму индикатору отраслевой эффективности экономического характера – плотности межотраслевых связей или количеству отраслей, с которыми отраслевой комплекс осуществляет межотраслевые взаимодействия - лидеров сразу трое (см. рис.4). Отраслевые комплексы 020 «Вещества химические и продукты химические», 026 «Оборудование компьютерное, электронное и оптическое» и 028 «Машины и оборудование, не включенные в другие группировки» в процессе воспроизводства при дополнительных объемах производства, аналогичных тем, которые запланированы Программой в гражданском авиастроении, осуществляют межотраслевые взаимодействия с 35 другими отраслевыми комплексами. Напомним, что в исследовании мы рассматриваем взаимодействие отобранных на первом этапе отраслей, только с отраслями секторов А, В и С, согласно ОКВЭД 2.
Рис.4. Лидеры по второму индикатору отраслевой эффективности экономического характера
Источник: [16]
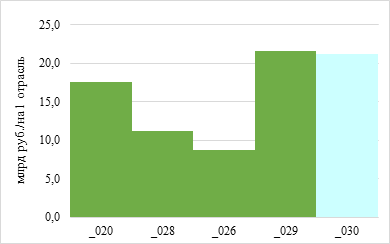
Однако, несмотря на большую плотность межотраслевых связей, согласно третьему индикатору отраслевой эффективности экономического характера, когда оцениваем динамику межотраслевых взаимодействий через сумму промежуточного потребления отобранными отраслями продукции смежных производств (которые и составляют плотность межотраслевых связей) очередность эффективности отобранных отраслей меняется (см. рис.5). В частности, отраслевой комплекс 029 «Средства автотранспортные, прицепы и полуприцепы» машиностроительного комплекса в рамках одного и того же объема дополнительной производственной программы осуществляет наибольший объем промежуточного потребления продукции отраслей сельского хозяйства, добывающего и даже всего перерабатывающего комплексов российской промышленности, тогда как отраслевой комплекс 030 показывает по объему промежуточного потребления продукции смежных отраслей второе место. Другими словами, коэффициент, отражающий удельный показатель потребленной единицы в стоимостном выражении на одну отрасль в межотраслевом взаимодействии у отраслевого комплекса 029 «Средства автотранспортные, прицепы и полуприцепы» выше, тогда как плотность межотраслевых связей ниже.
Рис.5. Лидеры по второму индикатору отраслевой эффективности экономического характера
Источник: [16]
Вместе с тем, что мы получили широкий круг результатов, на основании которых можем делать ряд выводов и предположений, все же, нам требуется произвести ранжирование отобранных отраслей согласно определенным нами индикаторам отраслевой эффективности и тем условиям значимости, которые мы расставили в их отношении в начале исследований. Поскольку плотность межотраслевых связей считаем важнее суммы межотраслевых взаимодействий, отраслевой комплекс 030 занимает второе, после отраслевого комплекса 020 «Вещества химические и продукты химические», хотя отраслевой комплекс 029 «Средства автотранспортные, прицепы и полуприцепы» оказался лидером по сумме межотраслевых взаимодействий и имеет аналогичную плотность межотраслевых связей. Отметим, что превосходство химической промышленности по плотности межотраслевых связей превосходит весь машиностроительный комплекс, даже когда рассматривались все смежные отрасли, включая сектор услуг [15].
Табл.2. Весовые коэффициенты метрик отраслевой эффективности экономического характера
|
|
Индикатор
|
Характер
|
Причина
|
Вес
|
|
1
|
ВДС
экономики
|
Количественно-качественный
|
Не
отражает наличие и структуру трансформаций, а только динамику, но уже чистой
ВДС
|
0,2
|
|
2
|
Плотность
межотраслевых связей
|
Качественный
|
Отражает
производственную дистрибуцию, что можно считать развитием структуры
|
0,3
|
|
3
|
Динамика
межотраслевых взаимодействий
|
Количественный
|
Отражает
динамику объемов, но не трансформацию и ее структуру
|
0,1
|
|
4
|
Отраслевая
структура ВДС сектора С ОКВЭД 2
|
Качественный
|
Отражает
и структуру, и трансформацию наиболее наглядно.
|
0,4
|
3. Развитие элементарной (индикативной) базы рейтинга отраслевой эффективности
Добавление четвертого индикатора связано с нашим намерением развития рейтинга и его методологии, путем включения в него значимых индикаторов с точки зрения информации о структуре промышленного производства. Индикатор структуры добавленной стоимости реального сектора, по нашему мнению, содержит именно такую информацию. Кроме того, этот индикатор является информативным и для выработки механизмов государственного регулирования в целом [20]. Поскольку одним из аспектов практической применимости исследования считаем возможности использования его результатов в рамках формирования и развития отраслевых промышленных политик, данный индикатор для нас имеет особое значение.
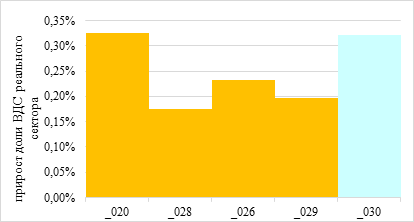
Поскольку четвертый индикатор отраслевой эффективности экономического характера (отраслевая структура ВДС реального сектора) был добавлен позднее, результаты моделирования в его части мы увидим только сейчас [8] (см. рис.6).
Рис.6. Лидеры по четвертому индикатору отраслевой эффективности экономического характера
Источник: согласно расчетам автора
Как видим, при развитии мер государственной поддержки в секторе гражданской авиации, доля реального сектора к 2030 г. может увеличиться на 0,33 п.п., и ровно на столько же увеличится доля ВДС реального сектора при дополнительных объемах валового выпуска, согласно гипотезе, в химической промышленности. Однако, отметим, что в случае четвертого индикатора отраслевой эффективности экономического характера, на третьем месте по эффективности (фактически, даже на втором) – отрасль «Оборудование компьютерное, электронное и оптическое», за которым следует отраслевой комплекс 029, в котором автомобилестроение занимает 93% [22].
С одной стороны, показатели прироста могут показаться незначительными, но при условии, что развитие промышленных отраслей с высокой степенью технологического передела не должно останавливаться, значение ежегодного положительного эффекта переоценить невозможно.
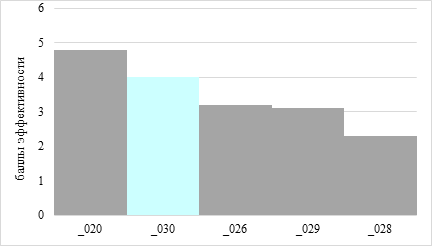
Обладая теперь всей необходимой для построения рейтинга отраслевой эффективности информацией, мы можем апробировать и описанную в табл.2 дифференцированную шкалу весовых коэффициентов. Согласно ей, рейтинг отраслевой эффективности, включая новый четвертый индикатор отраслевой эффективности экономического характера, который мы сейчас интегрировали (см. рис. 6) в процессе его развития, выглядит следящим образом:
Рис.7. Рейтинг отраслевой эффективности по четырем индикатором отраслевой эффективности экономического характера
Источники: согласно расчетам автора
Таким образом, как и в предыдущих рейтингах отраслевой эффективности [15,16], химическая промышленность подтверждает свое лидерство в рейтинге отраслевой эффективности, а вот 029 «Средства автотранспортные, прицепы и полуприцепы» после интеграции четвертого индикатора немного уступают отрасли 026 «Оборудование компьютерное, электронное и оптическое», именно за счет того, что при развитии объемов производства согласно условиям гипотезы, отраслевая структура реального сектора увеличивается на 0,23 п.п., против 0,2 п.п. в случае реализации условий гипотезы в 029 «Средства автотранспортные, прицепы и полуприцепы». В результате, согласно разработанному и дополненному методологическому подходу «Рейтинг отраслевой эффективности», химическая промышленность сохраняет свой теперь уже не просто отобранный статус, а статус приоритетной отрасли. Именно в ее отношении, развитие промышленной политики государства уже в ближайшее время будет являться наиболее экономически целесообразной.
Заключение
Продолжающийся период экономической нестабильности в условиях полной неопределенности в том, сколько он будет продолжаться, усиливает условие ограниченности государственных и корпоративных ресурсов. В этих условиях, а также когда инвестиционная активность в промышленности и экономике также ограничена санкционным режимом, возрастает и ценность информации о потенциальном источнике роста.
Такую необходимую информацию всем заинтересованным сторонам (науке, бизнесу и государству) призван дать рейтинг отраслевой эффективности, который был разработан и описан ранее [15,16]. Вместе с тем, требуется и дальнейшее его развитие, как для расширения информационной базы, так и для повышения степени его объективности и надежности. В связи с этим, в рамки рейтинга, к тем систематизированным индикаторам отраслевой эффективности экономического характера был добавлен новый индикатор – отраслевая структура валовой добавленной стоимости реального сектора. Его значимость переоценить невозможно. Во-первых, соответствующая динамика отраслевой структуры ВДС напрямую указывает и на соответствующие экономические тренды, в сторону повышения технологичности экономики, или напротив, снижения данного показателя. Неслучайно, что в стратегии пространственного развития России, ускорение экономического роста напрямую связано с поддержкой развития наукоемких и высокотехнологичных отраслей [7], которые в первую очередь сосредоточены в обрабатывающем секторе С. Более того, мы согласны и с той точкой зрения, что сырьевой характер экономики сохраняет ее зависимость от внешних шоков, иррациональных поведенческих моделей и волатильной полит-экономической среды мирового рынка энергоносителей. Во-вторых, возможность оперативного анализа трансформации отраслевой структуры добавленной стоимости, позволяет отслеживать динамику ключевых для промышленной самостоятельности и национальной безопасности отраслей. К примеру, анализ отраслевой структуры ВДС позволил своевременно отметить изменение негативного вектора снижения доля машиностроительного комплекса в отраслевой структуре ВДС (с 23,7% в 2011 г. до 14,8% в 2016 г.) на положительный вектор, отражающий «осторожное» восстановление (до 17,4% в 2023-2024 гг.) [3]. В-третьих, именно динамика ВДС перерабатывающего сектора в структуре добавленной стоимости индустрии, содействует подтверждению или опровержению наличия достаточных по силе структурных сдвигов в экономике, чтобы можно было говорить об их трансформационной сути. К примеру, сегодня мы можем сделать вывод о том, что структурные изменения в российской экономике имеют место быть, но в то же время, они не достигли того предела, когда количественные изменения привели бы к модификации основных характеристик действующей модели развития [10].
В результате, структура ВДС реального сектора стала четвертым индикатором отраслевой эффективности экономического характера, который обладает качественным характером, поскольку в первую очередь отражает именно структурные и системные трансформации, а не просто количественные результаты, связанные со спекулятивной рыночной конъюнктурой.
Поскольку интеграция четвертого индикатора, как показывает анализ, позволит существенно расширить и информационную базу рейтинга отраслевой эффективности, и его объективный характер, цель исследования считаем достигнутой, а поставленные задачи решенными.
[1] Тезис основан на том, что реализации программы может мешать санкционный режим, развернутый против российской экономики, который в данном случае, касается авиационной промышленности в части поставок необходимых и критических технологий в области композитных материалов («черное крыло») и двигателестроения (отказ в поставках авиадвигателей Pratt&Whitney для МС-21). В исследовании [13] также отмечено, что в ближайшие 18 лет по прогнозам экспертов, не произойдет значительного увеличения парка воздушных судов, по крайней мере, региональных турбовинтовых лайнеров.
[2] Взмах крыла: авиакомпании получат более 50 новых российских самолетов,
https://iz.ru/2017649/vladimir-gavrilov/vzmah-kryla-aviakompanii-poluchat-bolee-50-novyh-rossijskih-samoletov
(дата обращения 22.07.2026)
[3] Самолет Ил-114-300 завершил летные испытания, РИА «Новости», 02.04.2026
[4] Обоснование и механизма перевода нагульного объем в стоимостной, и самого объема в стоимостном выражении приведено в [14].
[5] Отметим, что сектор услуг в полном объеме нас не интересует по причине, что в рамках наших научных интересов лежит именно производственная и перерабатывающая сферы, которые и формирует промышленную безопасность и технологический суверенитет в первую очередь.
[6] Сценарий выбирается в зависимости от задач, которые могут и будут стоять перед исследователем.
[7] Этот индикатор мы вводим в архитектуру наших исследований впервые. В исследованиях, результаты которых опубликованы в [15,16], при построении рейтинга отраслевой эффективности, мы оперировали только первыми тремя индикаторами.
[8] Рейтинг отраслевой эффективности согласно первым трем индикаторам представлен в [16].
Страница обновлена: 21.10.2026 в 10:51:30
Otraslevaya struktura dobavlennoy stoimosti realnogo sektora v usloviyakh razvitiya grazhdanskogo aviastroeniya i reytinga otraslevoy effektivnosti
Lebedev K.K.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 12 (december 2026)