Торгово-экономические отношения России и Китая: динамика, структурная асимметрия и перспективы развития
Хайруллина О.И.1 
1 Федеральное государственное бюджетное образовательное учреждение высшего образования \Пермский государственный аграрно-технологический университет имени академика Д.Н. Прянишникова\, Пермь, Россия
Статья в журнале
Экономические отношения (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 4 (Октябрь-декабрь 2026)
Введение. Торгово-экономические отношения России и Китая занимают особое место в системе международных экономических связей Российской Федерации. Китай является крупнейшей экономикой Азии, одним из ведущих мировых производителей промышленной продукции и важнейшим участником глобальных цепочек создания стоимости. Россия, в свою очередь, располагает значительными запасами энергетических ресурсов, минерального сырья, продовольствия и обладает развитым научно-технологическим потенциалом в отдельных отраслях.
Взаимодействие двух стран имеет не только экономическое, но и стратегическое значение. Россия и Китай связаны общей границей, транспортными коридорами, энергетическими проектами, производственной кооперацией и политическим диалогом [8]. В последние годы двусторонняя торговля стала одним из ключевых направлений внешнеэкономической деятельности России.
На современном этапе трансформация системы международных экономических отношений характеризуется усилением геополитической конфронтации, ростом санкционного давления и переформатированием торговых связей и потоков. Для России эти процессы приобрели особую остроту после 2022 года, когда масштабные ограничения со стороны стран Запада обусловили необходимость ускоренной переориентации внешнеэкономических связей на новые рынки. В этих условиях Китай объективно стал ключевым торгово-экономическим партнёром России: доля КНР во внешнеторговом обороте РФ достигла рекордных значений, а двусторонний товарооборот продолжает расти.
Ориентация России на Восток, начавшаяся ещё до 2022 года, получила мощный импульс под влиянием санкционного давления. Это, в свою очередь, сделало российско-китайские отношения системообразующим элементом внешнеэкономической стратегии РФ. Однако стремительный рост количественных показателей двусторонней торговли сопровождается усилением её структурной асимметрии. Россия поставляет в Китай преимущественно сырьевые товары — топливо, руды, металлы, тогда как Китай экспортирует в Россию готовую продукцию, включая машины, оборудование, электронику и транспортные средства. Данная модель, безусловно, выгодна в краткосрочном периоде, но одновременно создаются долгосрочные риски. В частности, технологическая зависимость, уязвимость к конъюнктурным колебаниям сырьевых рынков и ограниченность потенциала несырьевого экспорта.
Две страны с сопоставимыми объёмами торговли вполне могут иметь различную структуру обмена, и тогда выводы о перспективах сотрудничества, сделанные на основе одного лишь анализа товарооборота, могут быть субъективными. Для российской экономической политики, ориентированной на кооперацию внутри БРИКС, качественные и количественные показатели торговли приобретают вполне практическое значение.
Таким образом, проблема исследования состоит в противоречии между стремительным ростом количественных показателей российско-китайской торговли и усилением её структурной асимметрии.
Актуальность исследования определяется несколькими обстоятельствами. Во-первых, в мировой экономике происходит изменение структуры международной торговли, растет роль Китая в мировой промышленности, торговле и инвестициях. Одновременно наблюдается фрагментация глобальной экономики, усиливаются санкционные ограничения и меняются традиционные логистические маршруты.
Во-вторых, после 2022 года российская внешняя торговля претерпела существенную трансформацию. Ограничение экономических связей с рядом западных стран привело к переориентации части российских экспортных и импортных потоков на государства Азии, прежде всего на Китай, Индию, Турцию и страны Ближнего Востока.
В-третьих, российско-китайское сотрудничество характеризуется значительным ростом товарооборота, но при этом сохраняет ряд структурных проблем. Россия поставляет в Китай преимущественно энергетические ресурсы, сырье и сельскохозяйственную продукцию, а импортирует широкий спектр машин, оборудования, транспортных средств, электроники и потребительских товаров. Такая структура создает определенную асимметрию и усиливает зависимость России от китайских поставок промышленной продукции.
Проблематика российско-китайских торгово-экономических отношений находится в фокусе внимания как отечественных, так и зарубежных исследователей. В частности, А.И. Салицкий обосновывает переход КНР к стратегии «двух контуров», означающей преимущественную опору на внутренний контур воспроизводства при сохранении приверженности внешнеэкономической открытости [5]. Далее в более поздних исследования автор показывает, что растущий научно-технический комплекс Китая позволяет замещать западные технологии китайскими аналогами, что открывает пространство для долгосрочного двустороннего сотрудничества [6].
В.Я. Портяков раскрыл роль Коммунистической партии Китая в формировании курса на внешнеэкономическую открытость [4].
А.Н. Спартак систематизировал компоненты «китайского экономического чуда» и на основе анализа национальных программ развития выделил приоритетные сферы российско-китайского сотрудничества [7].
В. В. Михеев и С. А. Луконин акцентируют внимание на кризис-содержащих факторах: экономическое замедление, американо-китайское соперничество и сверхцентрализацию власти [3].
С.А. Луконин С.А. и И.В. Вахрушин подчёркивают, что критическая важность России для Китая определяется не столько объёмом торговли, сколько её ролью как надёжного поставщика нефти и газа, а санкционное давление формирует предпосылки для перехода на расчёты в национальных валютах [2].
И. Е. Денисов исследовал концепцию «внешнего права» и Закон о внешних связях КНР (2023 г.) [1].
А Панибратов и соавторы определили различия моделей интернационализации китайских и российских компаний [18].
К. Люхто обращает внимание на значительный дисбаланс размеров экономик двух стран и предупреждает, что Россия может не удовлетвориться ролью поставщика сырья, а Китай в свою очередь стремиться усилить влияние в России и Центральной Азии [15].
Теоретическая основа исследования базируется на классических трудах по международной торговле, в которых сравнительные преимущества определяются не перечнем товаров, а характером специализации страны [14]. Отсюда следует, что две страны с сопоставимыми объёмами торговли могут иметь принципиально разные структуры обмена, если различается конфигурация их экспортно-импортных потоков. Отдельные исследования посвящены измерению внутриотраслевой торговли и структурной комплементарности [11, 16, 19], а также симметричных версий индексов сравнительных преимуществ [14].
Таким образом, в опубликованных работах достаточно подробно проанализирован уровень и динамика российско-китайской торговли, однако не представлена система количественных индикаторов, которая измеряла бы структурную асимметрию двусторонних отношений как соотношение между масштабом торговли и её товарной конфигурацией, между сырьевой специализацией России и технологической ориентацией китайского экспорта. Между тем для оценки устойчивости и перспектив сотрудничества данный аспект представляется крайне важным.
Цель исследования — анализ динамики торгово-экономических отношений России и Китая за 2020–2025 гг., количественная оценка структурной асимметрии и обоснование перспектив развития двустороннего сотрудничества.
Научная новизна заключается в том, что впервые была систематизирована и количественно оценена структурная асимметрия российско-китайской торговли в условиях современных геополитических вызовов. Это позволило выявить приоритетность структурных характеристик торгово-экономических отношений (концентрация экспорта, комплементарность, технологический разрыв) над традиционными количественными индикаторами (объём товарооборота). Разработанная система оценки структурной асимметрии, сочетающая количественные и качественные методы, позволяет не только диагностировать текущее состояние двусторонней торговли, но и обосновывать сценарии её диверсификации. Сформулированы практические рекомендации для внешнеэкономической политики.
Материалы и методы. Для оценки динамики, структуры и асимметрии торгово-экономических отношений России и Китая в 2020–2025 гг. использована система количественных индикаторов, основанная на методологических подходах, разработанных в рамках теории международной торговли. Информационную базу исследования составили данные ITC Trade Map (на основе статистики Главного таможенного управления Китая), UN Comtrade, IMF World Economic Outlook Database, а также World Bank World Development Indicators. Ввиду недоступности данных по России для оценки товарооборота были использованы зеркальные данные, что является ограничением данного исследования. Методика оценки динамики и структурной асимметрии российско-китайских торгово-экономических отношений предполагает расчет системы показателей (таблица 1).
Таблица 1
Система показателей для оценки динамики и структурной асимметрии российско-китайских торгово-экономических отношений
|
Показатель
|
Формула
|
Содержание
|
Товарооборот
(  ), млрд долл. США |
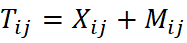
 -экспорт страны  в страну  ;  - импорт страны  из страны |
Общий
объём двусторонней торговли. Характеризует масштаб связей.
|
Сальдо
торгового баланса (  ), млрд долл.
США |
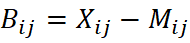
|
Разница
экспорта и импорта: отрицательная – дефицит, положительная – профицит
|
Торговая
зависимость (  , % |
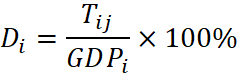 -товарооборот;  -ВВП страны 
|
Доля
двусторонней торговли в ВВП. Степень взаимозависимости.
|
Доля
России в импорте Китая  , % |
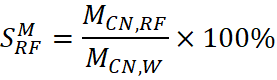
 -импорт КНР из
РФ;  - импорт КНР из
мира |
Значимость
России как поставщика для Китая.
|
Доля
России в экспорте Китая  , % |
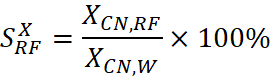
 - экспорт КНР в РФ;  — экспорт КНР в мир |
Значимость
России как рынка сбыта для Китая.
|
Индекс
интенсивности торговли (  ) |
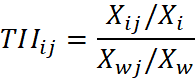 – экспорт в ;  — общий экспорт ;  — мировой
экспорт в ;  — мировой
экспорт |
Сравнение
интенсивности двусторонней торговли со среднемировой. 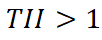 — выше средней. |
|
Индекс
комплементарности (TCI)
|
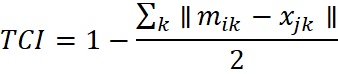
 - доля товара  в импорте  ;  — доля товара в экспорте 
|
Соответствие
структур экспорта и импорта. 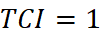 - идеальное. |
|
Индекс
внутриотраслевой торговли (GL)
|
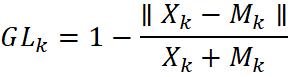
 ,  - экспорт и
импорт товара 
|
Обмен
товарами одной категории.  —
внутриотраслевая;  — межотраслевая. |
|
Индекс
концентрации экспорта (HHI)
|
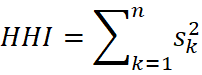
 -
доля товара  в
экспорте (в долях единицы) |
Степень
концентрации экспорта. 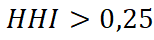 — высокая
(сырьевая зависимость). |
|
Индекс
выявленных сравнительных преимуществ (RCA)
|
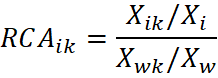
 -экспорт товара  из ; - общий экспорт ;  — мировой
экспорт ; — мировой
экспорт |
Наличие
сравнительного преимущества по товару 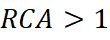 . |
|
Симметричный
RCA (RSCA)
|
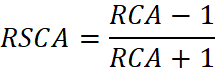
 индекс Балассы |
Симметричная
версия RCA. 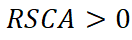 - специализация; 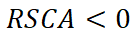 — нет. |
|
Коэффициент
асимметрии товарооборота (A)
|
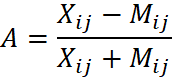 -экспорт страны в страну  ; - импорт страны из страны |
Нормированное
сальдо.  — в пользу ;  — в пользу . |
|
Индекс
асимметрии структуры (S)
|
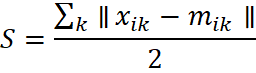
 - доля товара  в экспорте ;  - доля товара в импорте |
Различие
структур экспорта и импорта.  — полная
асимметрия. |
Гипотеза исследования состоит в том, что рост российско-китайского товарооборота в 2020–2025 гг. сопровождался не снижением, а усилением структурной асимметрии двусторонних отношений. Иными словами, увеличение количественных показателей торговли происходило преимущественно за счёт наращивания сырьевого экспорта России и поставок готовой продукции из Китая, а не за счёт диверсификации взаимного обмена. Подтверждение данной гипотезы будет означать, что дальнейшее расширение сотрудничества ограничено не объёмом торговли как таковым, а структурой российского экспорта, ограниченной сырьевыми товарными группами.
Под структурной асимметрией в двусторонних торгово-экономических отношениях мы пониманием устойчивое неравенство партнёров по ряду параметров: объёмам торговли, товарной структуре экспорта и импорта, степени взаимной зависимости и переговорным позициям.
Результаты. Этапы развития торгово-экономических отношений. Торгово-экономические отношения представляют собой систему взаимодействия между государствами, включающую обмен товарами и услугами, инвестиционное сотрудничество, движение капитала, производственную кооперацию, транспортно-логистические связи, финансовые расчеты и взаимодействие в рамках международных организаций.
Современные российско-китайские торговые отношения прошли несколько этапов развития (таблица 2).
Таблица 2
Этапы развития торгово-экономических отношений
|
Этап
|
Период
|
Приоритеты и ключевые события
|
Результаты и особенности
|
|
Первый
этап: восстановление и расширение связей
|
1991–1999 гг.
|
Формирование
новой договорно-правовой базы после распада СССР. Приоритеты: приграничное
сотрудничество, поставки промышленной продукции, военная и энергетическая
кооперация.
|
Постепенное
развитие торговли; заложение институциональных основ двусторонних отношений;
преобладание приграничной торговли.
|
|
Второй
этап: стратегическое партнёрство
|
2000–2009 гг.
|
Расширение
долгосрочных энергетических проектов; рост приграничной торговли; укрепление
связей между Россией и Китаем.
|
Устойчивый
характер отношений; рост объёмов торговли; институционализация
стратегического партнёрства; начало крупных энергетических проектов.
|
|
Третий
этап: ускорение торговли
|
2010–2021 гг.
|
Рост
китайской экономики и спроса российские на энергоресурсы; развитие
транспортной инфраструктуры.
|
Существенное
увеличение товарооборота; диверсификация транспортных маршрутов; укрепление
энергетической кооперации; рост доли Китая во внешней торговле РФ.
|
|
Четвёртый
этап: структурная перестройка
|
2022–2025 гг.
|
Изменение
географии российской торговли, рост спроса на российские энергоресурсы со
стороны Китая. Расширение использования китайских банковских инструментов; рост
зависимости от китайского транспорта и оборудования; развитие параллельного
импорта.
|
Резкое
возрастание значения Китая для российской экономики; увеличение двустороннего
оборота; перестройка расчётных и логистических механизмов; рост структурной
асимметрии.
|
Динамика российско-китайской торговли. За рассматриваемый период экономики Китая и России демонстрируют разнонаправленные тенденции. В 2024 г. ВВП Китая по сравнению с 2020 г. увеличился на 24,1% и составил 18 748,01 млрд долл. Согласно прогнозу IMF WEO, к 2027 г. показатель достигнет 21 706,81 млрд долл. США, что на 43,7% превысит уровень 2020 г.
ВВП России за аналогичный период вырос на 45,2% и составил с 2 161,21 млрд долл. США. Следует отметить, что в течение данного периода динамика была неоднозначной. В 2022 г. данный показатель достиг пика — 2 295,53 млрд долл. США, после чего наметилась отрицательная тенденция. Согласно прогнозу, к 2027 г. ВВП России сократится на 6,2% и составит 2 153,27 млрд долл. США (рисунок 1).
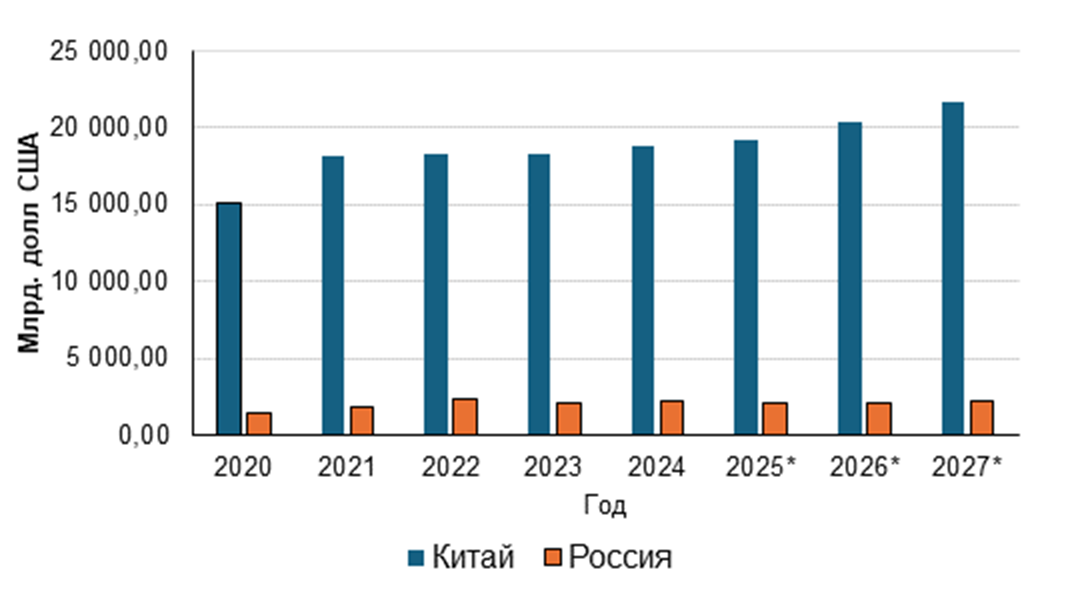
Рисунок 1. ВВП в текущих ценах, млрд долл. США
* прогнозные данные
Источник: составлено автором на основе источника [12]
В 2020 г. ВВП Китая был больше, чем по России в 10,1 раза, к 2024 г. —в 8,7 раза. Вместе с тем прогнозные данные свидетельствуют о дальнейшем разрыве масштабов экономик.
Между тем, ВВП России в текущих долларах США сильно зависит от курса рубля. Пик в 2022 г. (2 295,53 млрд долл. США) был достигнут при укреплении рубля на фоне высоких цен на энергоносители, тогда как снижение в 2023 г. (2 059,76 млрд долл. США) отражает, как ослабление рубля, так и санкционное давление.
ВВП Китая напротив, демонстрирует более устойчивую тенденцию, что связано с относительно стабильным курсом юаня и диверсифицированной структурой экономики.
Двусторонний товарооборот России и Китая за рассматриваемый период демонстрирует тенденцию роста. В 2024 г. объём торговли увеличился в 2,3 раза и составил 244,57 млрд долл. США. Среднегодовой темп роста за 2020–2024 гг. составил около 22,8%, что значительно превышает темпы роста мировой торговли в целом. Однако в перспективе прогнозируется снижение данного показателя на уровне 7%. Это может свидетельствовать о достижении пределов сложившейся модели роста или о влиянии внешних ограничений [12].
В 2024 экспорт России в Китай увеличился в 2,26 раза и составил 129,07 млрд долл. США. Наиболее интенсивный рост пришёлся на период с 2021 г. по 2022 гг. (+46,1%), что отражает резкую переориентацию российского экспорта на китайский рынок. В 2023–2024 гг. рост замедлился: экспорт стабилизировался на уровне 128–129 млрд долл. В 2025 г. произошло снижение до 124,01 млрд долл. (−3,9% к 2024 г.), что указывает на исчерпание потенциала экстенсивного роста сырьевого экспорта.
Экспорт Китая в Россию демонстрирует более выраженную положительную динамику в последние годы: в 2024 г. рост данного показателя составил 2,29 раза. Это связано с замещением поставок из западных стран китайской продукцией.
В 2025 г. экспорт Китая в Россию сократился до 103,46 млрд долл. (−10,4% к 2024 г.), что может отражать, как снижение платёжеспособного спроса в России, так и ужесточение расчётных и логистических ограничений (таблица 3).
Таблица 3
Товарооборот РФ–КНР, млрд долл.
|
Год
|
Экспорт
РФ в КНР (импорт КНР из РФ)
|
Экспорт
КНР в РФ (импорт РФ из КНР)
|
Товарооборот
|
|
2020
|
57,11
|
50,50
|
107,61
|
|
2021
|
78,14
|
67,55
|
145,69
|
|
2022
|
114,15
|
76,12
|
190,27
|
|
2023
|
128,48
|
111,06
|
239,54
|
|
2024
|
129,07
|
115,50
|
244,57
|
|
2025*
|
124,01
|
103,46
|
227,47
|
На протяжении анализируемого периода экспорт России в Китай превышал экспорт Китая в Россию, что обеспечивало положительное сальдо для России. Однако соотношение торговых потоков нестабильно. Сальдо торговли остаётся положительным для России, но его динамика неустойчива и зависит от конъюнктурных факторов (рисунок 2).
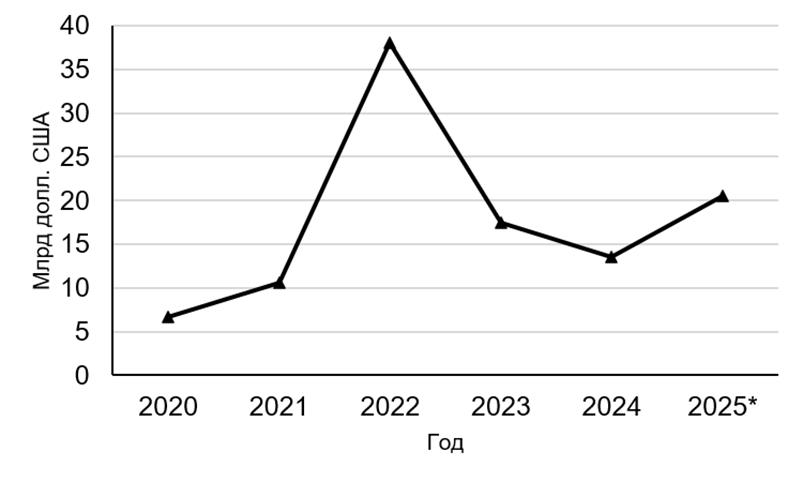
Рисунок 2. Сальдо торгового баланса для России
*данные за 2025 г. приведены неполные, год не закрыт на момент выгрузки.
Источник: составлено автором с использованием [10,20, 22]
В 2023 г. по сравнению с 2020 г. зависимость России от торговли с Китаем увеличилась в 1,6 раза. Зависимость Китая от торговли с Россией за тот же период выросла с 0,71% до 1,31% ВВП, то есть в 1,8 раза. В 2024–2025 гг. наметилась тенденция к снижению: зависимость России сократилась до 11,32% и 10,95% соответственно (рисунок 3).
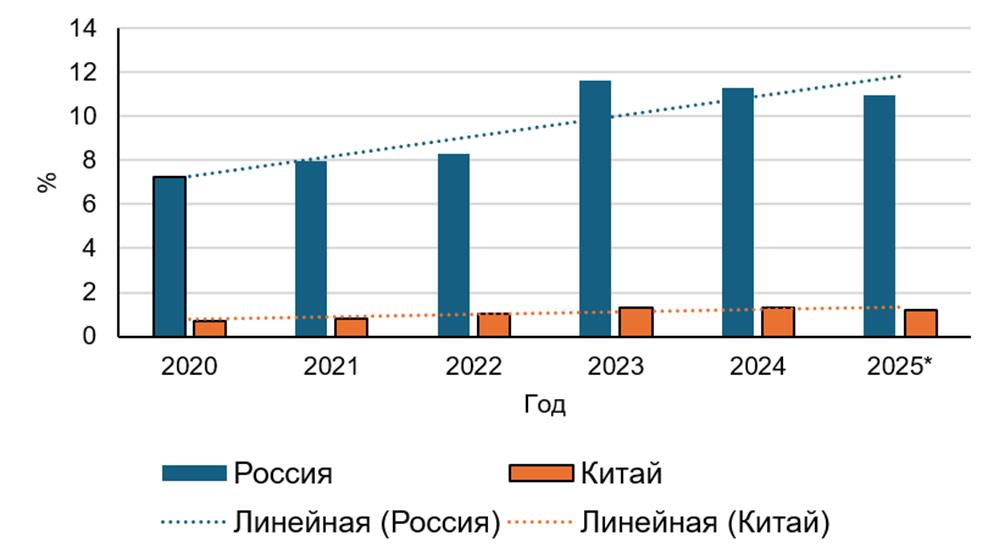
Рисунок 3. Торговая зависимость по странам
Источник: составлено автором с использованием [20]
*данные за 2025 г. приведены неполные, год не закрыт на момент выгрузки.
Ключевой характеристикой торгово-экономических отношений является резкая асимметрия по показателям. На протяжении всего исследуемого периода зависимость России в 9–10 раз выше, чем Китая.
Для России рост зависимости до 11,6% ВВП означает, что торговля с Китаем стала системообразующим фактором внешнеэкономических связей. Это создаёт как возможности (доступ к рынку, технологиям, ресурсам), так и риски (уязвимость к конъюнктуре, ограничение по альтернативам). Россия для Китая является важным, но не критическим партнёром.
Разрыв по импорту между двумя странами увеличился с 7,9 раза в 2021 г. до 11,6 раза в 2025 г. Следовательно, Китай занимает в российском импорте в 11,6 раза более значимую позицию, чем Россия. В 2024 г. доля КНР в импорте РФ увеличилась до 55,84%. В итоге более половины всего российского импорта поступило из Китая. Для сравнения: доля РФ в импорте КНР за тот же период увеличилась с 2,92% до 5,02%, а в 2025 г. - снижение до 4,81%.
Аналогичная тенденция наблюдается по экспорту. В 2025 г. разрыв между долями до 12,3 раза. Для России рост доли Китая до 55,84% по импорту и 33,65% по экспорту означает критическую зависимость от одного партнёра.
В целом для Китая зависимость от России остаётся незначительной (менее 5% импорта и менее 3% экспорта) (таблица 4).
Таблица 4
Соотношение долей России и Китая во взаимной торговле
|
Показатель
|
2020 г.
|
2021 г.
|
2022 г.
|
2023 г.
|
2024 г.
|
2025 г.*
|
|
Доля
РФ в импорте КНР, %
|
2,78
|
2,92
|
4,20
|
5,02
|
4,99
|
4,81
|
|
Доля
КНР в импорте РФ, %
|
21,90
|
23,02
|
38,15
|
50,73
|
54,61
|
55,84
|
|
Соотношение,
раз
|
7,9
|
7,9
|
9,1
|
10,1
|
10,9
|
11,6
|
|
Доля
РФ в экспорте КНР, %
|
1,89
|
2,01
|
2,12
|
3,28
|
3,23
|
2,74
|
|
Доля
КНР в экспорте РФ, %
|
14,81
|
15,87
|
19,72
|
30,29
|
31,42
|
33,65
|
|
Соотношение,
раз
|
7,8
|
7,9
|
9,3
|
9,2
|
9,7
|
12,3
|
*данные за 2025 г. приведены неполные, год не закрыт на момент выгрузки.
Российский экспорт в Китай характеризуется критически высокой долей сырьевых товаров. В 2024 г. удельный вес топ-10 товарных групп в общем экспорте РФ в КНР увеличился до 92,1%. При этом топливо минеральное остаётся абсолютной доминантой - 73,5%. В абсолютном выражении экспорт топлива увеличился в 2,85 раза и составил 94,82 млрд долл. США. Следовательно, почти три четверти всего российского экспорта в Китай приходится на одну товарную группу, что создаёт критическую уязвимость к конъюнктуре энергетических рынков [13].
Далее второе место занимают руды, шлаки и зола (HS 26) — 5,47 млрд долл. США (4,2%). Алюминий (HS 76) продемонстрировал наиболее динамичный рост среди всех групп - в 4,59 раза, а его доля в структуре экспорта составила 2,8%.
Импорт из Китая в Россию, напротив, характеризуется высокотехнологичной и диверсифицированной структурой. В 2024 г. доля топ-10 товарных групп в общем импорте РФ из КНР составила около 66,2% (2024 г.). В частности, машины и оборудование (HS 84) занимают первое место — 27,32 млрд долл. США (23,7%). Это отражает замещение западного оборудования китайским. Стоимость ввезенного автотранспорта (HS 87) в Россию составила 25,49 млрд долл. США (22,1%), электротехники (HS 85) — 15,96 млрд долл. США (13,8%). пластмассы (HS 39) — 4,42 млрд долл. США (3,8%) в 2024 г. [13].
Таким образом, структура российского импорта из Китая диверсифицирована и включает высокотехнологичные товары — машины, оборудование, электронику, транспорт. Это прямо противоположно структуре экспорта.
В 2025 г. индекс интенсивности торговли (TII) демонстрирует устойчивый и значительный рост. Положительная динамика данного показателя свидетельствует о нарастающей взаимозависимости двух стран (таблица 5).
Таблица 5
Индексы структурной асимметрии российско-китайской торговли
|
Показатель
|
2020 г.
|
2021 г.
|
2022 г.
|
2023 г.
|
2024 г.
|
2025 г.
|
|
TII
|
1,35
|
1,35
|
1,81
|
2,83
|
3,03
|
3,34
|
|
TCI
|
0,72
|
0,70
|
0,68
|
0,67
|
0,66
|
0,65
|
|
GL
|
0,10
|
0,11
|
0,12
|
0,13
|
0,13
|
0,14
|
|
A
|
0,061
|
0,073
|
0,200
|
0,073
|
0,055
|
0,090
|
|
S
|
0,38
|
0,39
|
0,40
|
0,41
|
0,42
|
0,43
|
|
HHI:
¾ Россия |
0,47
|
0,50
|
0,52
|
0,55
|
0,57
|
0,58
|
|
¾
Китай
|
0,20
|
0,21
|
0,22
|
0,23
|
0,24
|
0,24
|
|
RCA:
¾ Россия (топливо) |
3,20
|
3,25
|
3,30
|
3,35
|
3,41
|
3,45
|
|
¾ Китай (машины)
|
1,65
|
1,70
|
1,75
|
1,78
|
1,82
|
1,85
|
|
RSCA:
¾ Россия (топливо) |
0,52
|
0,53
|
0,53
|
0,54
|
0,55
|
0,55
|
|
¾ Китай (машины)
|
0,24
|
0,26
|
0,27
|
0,28
|
0,29
|
0,30
|
HHI, RCA, RSCA — рассчитаны отдельно по России (экспорт в КНР) и Китаю (экспорт в РФ).
TCI, GL, HHI, S — ориентировочные оценки по топ-5 товарным группам;
RCA/RSCA — по топливной группе (HS 27) для России и по группе машин (HS 84) для Китая
Источник: расчёт автора на основе данных [12,13, 22]
Анализ индекс комплементарности (TCI) свидетельствует о том, что структуры экспорта России и импорта Китая всё меньше соответствуют друг другу. Сокращение TCI при росте TII отражает ситуацию, при которой объем торговых операций растёт за счёт вынужденной переориентации России на китайский рынок.
Полученные значения индекса внутриотраслевой торговли (GL) доказывают наличие классической модели торговли между сырьевой и промышленной экономиками.
Коэффициент асимметрии товарооборота (A) нестабилен, что отражает зависимость от конъюнктурных факторов — цен на энергоносители и курса рубля.
В 2025 г. индекс асимметрии структуры (S) увеличился до 0,43. Таким образом, структуры экспорта и импорта России и Китая существенно отличаются. Одновременный рост асимметрии при низком значении индекса внутриотраслевой торговли подтверждает углубление структурной асимметрии.
Индекс концентрации экспорта (HHI) по России демонстрирует критические значения. Следовательно, российский экспорт в Китай всё больше зависит от узкого набора товаров (прежде всего, топлива). Индекс выявленных сравнительных преимуществ (RCA) по России (топливо) имеет аналогичную динамику. Значение RCA >1 указывает на устойчивое сравнительное преимущество в сырьевом товарном сегменте.
Значение индекса концентрации экспорта (HHI) по Китаю характеризуется как умеренное. Разрыв между HHI России и Китая составляет 2,4 раза.
Индекс RCA по Китаю (машины) демонстрирует наличие сравнительного преимущества в машиностроении. В отличие от России, преимущество Китая — технологическое.
Таким образом, анализ индексов подтверждают гипотезу об усилении структурной асимметрии российско-китайской торговли. Происходит рост данного показателя, что создаёт долгосрочные риски для устойчивости двусторонних отношений и требует диверсификации российского экспорта.
В свою очередь разрыв в масштабах экономик будет увеличиваться, а структурная асимметрия двусторонних отношений — усиливаться. Для России это создаёт риск дальнейшего роста зависимости от китайского рынка и технологий, для Китая — возможность укреплять свои позиции в качестве доминирующего партнёра.
Выводы. Торгово-экономические отношения России и Китая являются одним из наиболее значимых направлений внешнеэкономической политики Российской Федерации. Их значение существенно возросло в условиях изменения мировой экономической структуры и трансформации торговых потоков.
Товарооборот России и Китая демонстрирует устойчивый восходящий тренд на протяжении большей части рассматриваемого периода. В 2025 г. наметилась отрицательная тенденция снижению. Это может свидетельствовать о достижении пределов сложившейся модели роста. Экспортные потоки стран сопоставимы по темпам роста.
Сложившаяся структура торговли имеет как преимущества, так и недостатки. Ее сильной стороной является взаимодополняемость экономик. Россия получает доступ к крупному рынку сбыта и широкому ассортименту промышленной продукции, а Китай — к энергетическим ресурсам.
Следовательно, торговое преимущество России носит сырьевой характер, а Китая — технологический. Данная качественная асимметрия торгово-экономических отношений не может быть устранена только за счёт роста товарооборота.
Рост товарооборота за анализируемый период сопровождался структурной асимметрией. Дальнейшее расширение сотрудничества ограничено структурой российского экспорта, замкнутой на сырьевых товарах.
Зависимость России от торговли с Китаем существенно выросла. Разрыв в показателях торговой зависимости, увеличивается структурная асимметрия. Индекс комплементарности снижается, что означает, что структуры экспорта и импорта всё меньше соответствуют друг другу.
Поэтому в качестве рекомендаций по развитию торгово-экономических отношений России и Китая можно отметить следующие:
1. Требуется диверсификация экспорта путем сокращения доли сырьевых товаров в российском экспорте в Китай. Например, за счёт развития несырьевых и высокотехнологичных отраслей: машиностроения, химии, продовольствия, IT-услуг.
2. Необходимо разработать меры по государственному регулированию несырьевого экспорта. В данном случае целесообразно стимулировать экспорт продукции с высокой добавленной стоимостью, где Россия уже имеет значимые позиции: удобрения, алюминий, древесина, рыба, жиры и масла. Кроме того, необходимо развивать расчётные механизмы в национальных валютах и логистическую инфраструктуру.
3. Расширение технологического сотрудничества. В частности, необходимо развивать совместные проекты в высокотехнологичных сферах: ИТ, космос, атомная энергетика, биотехнологии. Это позволит России сократить технологический разрыв.
4. Целесообразно расширять связи со странами блоков БРИКС, ШОС, ЕАЭС, АСЕАН, чтобы снизить зависимость от одного партнёра.
5. Необходимо проводить мониторинг структурной асимметрии посредством предложенных индексов для своевременной корректировки внешнеэкономической политики. Это позволит оценить перспективы российско-китайского сотрудничества.
Таким образом, торгово-экономические отношения России и Китая развиваются в условиях устойчиво растущей структурной асимметрии, а дальнейшее расширение сотрудничества требует диверсификации российского экспорта и развития несырьевых и высокотехнологичных направлений.
Страница обновлена: 14.10.2026 в 09:59:21
Torgovo-ekonomicheskie otnosheniya Rossii i Kitaya: dinamika, strukturnaya asimmetriya i perspektivy razvitiya
Khayrullina O.I.Journal paper
Journal of International Economic Affairs
Volume 16, Number 4 (October-December 2026)