Технологическая конвергенция БРИКС+ и условия инновационного сотрудничества России в санкционной среде
Сизова Д.А.1
1 Российский экономический университет им. Г.В. Плеханова, Москва, Россия
Статья в журнале
Вопросы инновационной экономики (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 4 (Октябрь-декабрь 2026)
Введение
Переориентация международных связей России на страны БРИКС+ делает особенно значимым вопрос о содержании технологического сотрудничества. Рост закупок оборудования обеспечивает доступ к готовой продукции, но сам по себе не означает передачи знаний, прав на модификацию и производственных компетенций. Поэтому оценка альтернативной модели инновационного взаимодействия требует сопоставить торговые изменения с собственной изобретательской активностью участников и с динамикой внутренней экономики. В данной работе БРИКС обозначает первоначальную пятерку - Бразилию, Россию, Индию, Китай и Южно-Африканскую Республику (ЮАР), а БРИКС+ - расширенное пространство сотрудничества.
Технологическая конвергенция понимается как сокращение межстрановых различий в результатах создания технологий. Патентная интенсивность служит ограниченным, но сопоставимым показателем изобретательской активности. Инновационное сотрудничество предполагает совместное создание, освоение и коммерциализацию знаний, поэтому его результативность не сводится к росту оборота.
В исследованиях национальных инновационных систем БРИКС показана существенная неоднородность участников. Е.А. Сидорова рассматривает предпосылки сотрудничества с учетом различий в инновационном развитии [6]. А.В. Соколов и соавторы предлагают определять приоритеты на основе научно-технологической специализации и согласования интересов стран [7]. А. Игнатов выявляет ограничения многосторонней цифровой кооперации [3]. Эти работы обосновывают значимость взаимодополняемости, однако наличие дополняющих ресурсов еще не доказывает сокращения межстранового разрыва.
Расширение объединения усиливает эту проблему. И.Г. Дежина и Т.Р. Гареев анализируют перспективы технологической кооперации России с новыми участниками [1], а исследование готовности стран к экономике знаний фиксирует различающиеся национальные возможности [11]. Т.К. Чернышева связывает перспективы взаимодействия с механизмами коммерциализации и расчетной инфраструктурой [8]. Дальнейшее развитие этой дискуссии требует наблюдаемых критериев, позволяющих отличить накопление совместных компетенций от простого изменения географии поставок.
Концепция абсорбционной способности связывает освоение внешних знаний с собственной исследовательской базой получателя [12]. Совместное патентование точнее характеризует кооперацию, но требует данных о заявителях [20]. Теория асимметричной взаимозависимости объясняет сохранение уязвимости при ограниченном доступе к критическим функциям [14]. Эти подходы обосновывают совместный анализ патентов и торговли.
Санкции задают институциональный контекст исследования. Работы о глобальной фрагментации [15] и санкционных ограничениях инновационной кооперации [19] обосновывают анализ международных связей, однако небольшая страновая панель не позволяет отделить санкционное воздействие от изменений спроса, цен и национальной политики.
Цель работы - проверить технологическое сближение в устойчивом ядре БРИКС и определить условия развития российских компетенций. Проверяются предположения о сокращении разброса патентной интенсивности и ослаблении асимметрии торговли. Период 2015-2025 гг. дополнен прогнозом на 2026 г. Вклад исследования состоит в ежегодном сопоставлении патентов, торговли и отраслевой структуры с разграничением факта и оценок при неодновременном обновлении источников.
Материалы и методы
Информационная база проверена 22 сентября 2026 г. Использованы профили Всемирной организации интеллектуальной собственности (ВОИС), население из базы Всемирного банка, зеркальные торговые данные статистической базы Организации Объединенных Наций UN Comtrade и данные Федеральной службы государственной статистики России (Росстата). Постоянный состав пяти стран позволяет избежать механического изменения межстранового разброса вследствие расширения объединения. Патентный ряд ВОИС содержит фактические наблюдения за 2015-2024 гг.; значения за 2025 г. представлены как авторская прогнозная оценка, за 2026 г. - как прогноз. У Росстата опубликован факт за 2025 г. В торговом контуре за этот год доступен факт Индии, тогда как соответствующая выгрузка Китая не содержит записей; отсутствие данных не принято за нулевой поток [5; 23; 24].
Патентная интенсивность определяется числом заявок по стране происхождения заявителя в расчете на миллион жителей. ВОИС суммирует резидентские заявки и заявки за рубежом; показатель не равен числу выданных патентов или уникальных изобретений. Для нормирования используется население соответствующего года, а не постоянная численность [24; 25]. Расчеты выполнены без промежуточного округления. Основные соотношения имеют следующий вид:
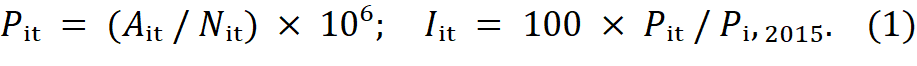
Здесь Aᵢₜ - число заявок страны i в году t, Nᵢₜ - население, Pᵢₜ - патентная интенсивность, Iᵢₜ - индекс при базе 2015 г. = 100. Среднегодовой темп между двумя фактическими годами a и b равен (Pᵢᵦ/Pᵢₐ)^(1/(b−a)) − 1. Для 2015-2024 гг. используются девять интервалов; для фактического ряда Росстата 2015-2025 гг. - десять. Прогнозные значения не добавляются к фактическим наблюдениям при оценке исторического темпа.
Межстрановые различия измеряются стандартным отклонением натуральных логарифмов интенсивности. Снижение показателя означает σ-конвергенцию, увеличение - расхождение траекторий; различение конвергенции уровней и темпов восходит к работе Р. Барро и Х. Сала-и-Мартина [9].
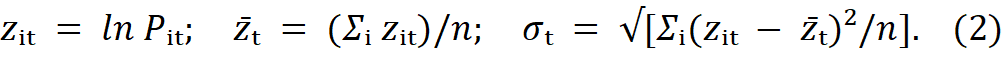
Страны имеют одинаковый вес; n равно пяти, при исключении одной страны - четырем. Последовательное исключение стран проверяет чувствительность к составу. Оценки 2025-2026 гг. не служат дополнительными фактическими свидетельствами конвергенции.
Торговая часть охватывает Китай и Индию, сообщающие о торговле с Россией. Использованы ежегодные записи по Гармонизированной системе описания и кодирования товаров (HS): 30 - фармацевтика, 8542 - электронные интегральные схемы, 90 - оптические, измерительные, медицинские и другие приборы соответствующей группы. Группы 30 и 90 шире строгой корзины высокотехнологичной продукции. Денежные показатели выражены в текущих долларах США; исходные редакции классификации сохранены в расчетной книге. Экспорт партнеров в Россию обозначен M*, их импорт из России - X*. Звездочка указывает на зеркальный характер данных, а не на прямую российскую отчетность [23].
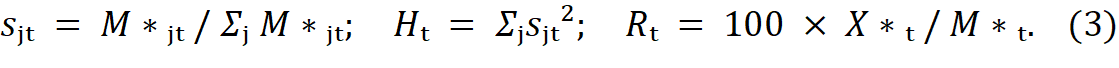
Для каждой товарной группы H измеряет концентрацию поставок внутри пары, принимая значения от 0,5 до 1; R характеризует отношение встречного потока к поставкам в Россию, в процентах. Экспорт и импорт обычно учитываются соответственно на условиях стоимости на борту судна и стоимости с учетом страхования и фрахта; поэтому R не является точной оценкой торгового баланса. Цены, реэкспорт и внутригрупповой состав товаров отдельно не выделяются. Для российского контекста анализируется доля высокотехнологичных и наукоемких отраслей в валовом внутреннем продукте (ВВП) по Общероссийскому классификатору видов экономической деятельности второй редакции (ОКВЭД2) [5].
Прогноз строится путем сравнения сохранения последнего фактического уровня и продолжения среднего темпа трех последних годовых интервалов. Для доли отраслей используется прирост в процентных пунктах, для положительных патентных и торговых рядов - геометрический темп. Если t - последний фактический год, h - горизонт, то две модели записываются следующим образом:
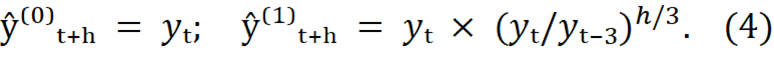
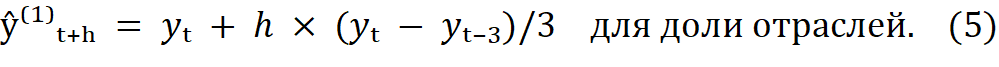
Модель выбирается по меньшей средней абсолютной ошибке однолетних прогнозов, последовательно рассчитанных для 2019 г. и каждого следующего фактического года. При каждом расчете используется только предшествующая информация. Дополнительно проверен двухлетний горизонт; такая проверка необходима для патентного прогноза 2026 г. от базы 2024 г. [17]. Ошибка равна среднему значению |ŷₜ − yₜ| и имеет единицы исходного показателя. Сравнение двух моделей не обеспечивает исчерпывающего поиска и не учитывает еще не наблюдавшиеся структурные сдвиги. Поэтому альтернативная оценка и ошибки раскрываются вместе с основным прогнозом, без присвоения ему вероятности или статуса официального плана.
Результаты
Сопоставление ежегодных данных выявляет разные направления патентной динамики, которые теряются при сравнении только начального и конечного года. Россия сохраняет второе место по интенсивности на всем фактическом отрезке, однако сокращение 2016-2017 гг. и 2021-2022 гг. не компенсируется последующим восстановлением. В Индии рост наблюдается ежегодно, тогда как в Китае выделяется спад 2019 г. Полный ряд и отдельно обозначенные оценки приведены в таблице 1.
Таблица 1 - Патентная интенсивность первоначальной пятерки БРИКС в 2015-2025 гг. и прогноз на 2026 г., заявок на миллион жителей
|
Год
|
Бразилия
|
Россия
|
Индия
|
Китай
|
ЮАР
|
|
2015
|
32,3
|
218,6
|
16,7
|
731,3
|
33,9
|
|
2016
|
35,1
|
202,4
|
17,7
|
905,2
|
30,5
|
|
2017
|
35,9
|
174,1
|
19,0
|
934,3
|
31,1
|
|
2018
|
32,7
|
190,3
|
20,2
|
1 039,9
|
26,9
|
|
2019
|
35,4
|
182,2
|
22,6
|
942,8
|
22,8
|
|
2020
|
34,0
|
185,1
|
24,8
|
1 020,4
|
21,4
|
|
2021
|
32,5
|
156,1
|
28,0
|
1 089,4
|
20,6
|
|
2022
|
32,6
|
151,1
|
37,0
|
1 121,9
|
19,5
|
|
2023
|
34,5
|
161,5
|
44,6
|
1 164,4
|
18,6
|
|
2024
|
37,7
|
171,9
|
52,7
|
1 275,2
|
16,5
|
|
2025 О
|
37,7
|
171,9
|
65,1
|
1 343,9
|
15,3
|
|
2026 П
|
37,7
|
171,9
|
80,4
|
1 416,3
|
14,2
|
За 2015-2024 гг. российская интенсивность уменьшилась с 218,6 до 171,9 заявки на миллион жителей, то есть на 21,4%. Ее снижение до 174,1 в 2017 г. сменилось восстановлением до 190,3 в 2018 г.; после 185,1 в 2020 г. показатель вновь снизился до 156,1 в 2021 г. и 151,1 в 2022 г. Рост до 161,5 в 2023 г. и 171,9 в 2024 г. составил соответственно 6,9 и 6,4%. Следовательно, завершающая часть фактического ряда показывает восстановление, но не возвращение к исходному уровню. Эта неоднородность объясняет, почему механическое продолжение долгосрочного отрицательного темпа дает другую перспективу, чем прогноз с проверкой точности.
Индийский показатель последовательно увеличивался с 16,7 в 2015 г. до 24,8 в 2020 г. и 28,0 в 2021 г.; затем он достиг 37,0, 44,6 и 52,7 в 2022-2024 гг. Ускорение последних лет сопровождается повышением интенсивности, а не только абсолютного числа заявок. Китайский ряд вырос с 731,3 до 1039,9 в 2015-2018 гг., снизился до 942,8 в 2019 г. и затем ежегодно увеличивался до 1275,2 в 2024 г. В Бразилии преобладали колебания около 33-36 заявок до 2023 г., после чего показатель достиг 37,7. В ЮАР кратковременное повышение 2017 г. не изменило нисходящей траектории: к 2024 г. интенсивность составила 16,5 против 33,9 в начале периода.
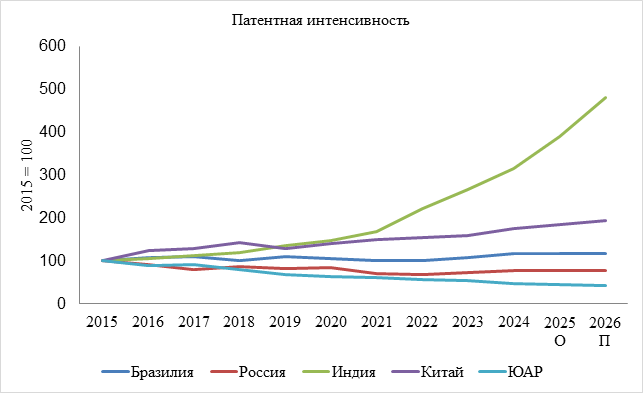
Для сопоставления скорости изменений уровни переведены в индексы с общей базой 2015 г. Такой переход позволяет увидеть, что сближение России и Индии происходило одновременно за счет индийского роста и российского снижения (рис. 1).
 Рисунок
1 - Индекс патентной интенсивности стран БРИКС по годам, 2015 г. = 100
Источник: рассчитано автором по ВОИС и Всемирному банку [24; 25]. О - авторская оценка за 2025 г., П - прогноз на 2026 г.; 2015-2024 гг. - факт. Оценки не являются плановыми показателями.
К 2024 г. индийская интенсивность достигла 315,1% исходного уровня, китайская - 174,4%, бразильская - 116,9%, российская - 78,6%, южноафриканская - 48,5%. Отношение уровней Китая и России увеличилось с 3,34 до 7,42, а России и Индии сократилось с 13,08 до 3,26. Поэтому сокращение отдельного парного разрыва нельзя автоматически считать результатом успешной кооперации. Оценки 2025 г. и прогноз 2026 г. продолжают фактические линии только как расчетные ориентиры; они не подтверждают новые наблюдаемые изменения.
Проверка общего разброса дополняет анализ отдельных стран. Для устойчивого вывода необходимо учитывать каждый год и последовательно менять состав выборки, а не ограничиваться одной парой лидера и последователя. Соответствующие расчеты представлены в таблице 2.
Таблица 2 - Межстрановой разброс логарифмов патентной интенсивности по годам
|
Год
|
Пятерка
|
Без Бра-зилии
|
Без России
|
Без Индии
|
Без Китая
|
Без ЮАР
|
|
2015
|
1,408
|
1,495
|
1,466
|
1,317
|
0,958
|
1,504
|
|
2016
|
1,458
|
1,561
|
1,547
|
1,391
|
0,914
|
1,536
|
|
2017
|
1,432
|
1,536
|
1,542
|
1,381
|
0,831
|
1,509
|
|
2018
|
1,498
|
1,596
|
1,605
|
1,483
|
0,878
|
1,557
|
|
2019
|
1,456
|
1,564
|
1,560
|
1,468
|
0,857
|
1,471
|
|
2020
|
1,484
|
1,588
|
1,593
|
1,523
|
0,862
|
1,485
|
|
2021
|
1,485
|
1,583
|
1,617
|
1,554
|
0,784
|
1,478
|
|
2022
|
1,468
|
1,555
|
1,607
|
1,577
|
0,759
|
1,426
|
|
2023
|
1,469
|
1,556
|
1,608
|
1,598
|
0,788
|
1,393
|
|
2024
|
1,508
|
1,608
|
1,651
|
1,655
|
0,843
|
1,378
|
|
2025 О
|
1,530
|
1,627
|
1,681
|
1,696
|
0,878
|
1,363
|
|
2026 П
|
1,558
|
1,653
|
1,716
|
1,737
|
0,924
|
1,353
|
В полной пятерке σ увеличилась с 1,408 в 2015 г. до 1,458 в 2016 г., снизилась до 1,432 в 2017 г. и достигла 1,498 в 2018 г. После уменьшения до 1,456 в 2019 г. она повысилась до 1,484-1,485 в 2020-2021 гг. В 2022 г. произошло сокращение до 1,468, в 2023 г. - небольшое увеличение до 1,469, а в 2024 г. - рост до 1,508. Таким образом, годовые колебания не складываются в устойчивую конвергенцию: конечный фактический разброс на 7,1% выше начального.
Без Китая показатель уменьшился с 0,958 до 0,843, но после минимума 2022 г. вновь увеличивался. Без ЮАР сокращение составило 8,4%, тогда как исключение Бразилии, России или Индии оставляет итоговую дивергенцию. Следовательно, общий результат связан и с положением верхней части распределения, и с отставанием одной из стран с низкой интенсивностью. Называть Китай единственной причиной расхождения неправомерно; результаты исключения стран представляют проверку чувствительности, а не причинную декомпозицию.
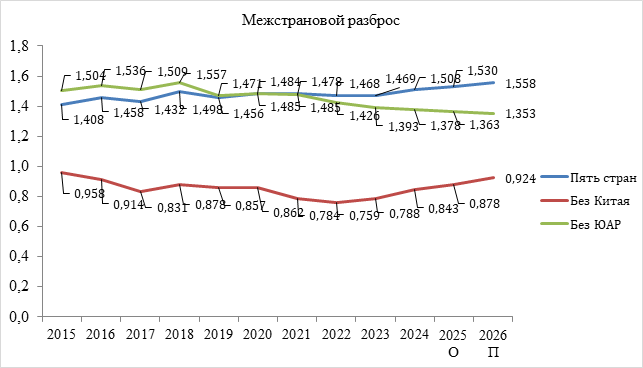
На рисунке 2 показаны полная выборка и два варианта состава, меняющие итоговый знак динамики. Такая визуализация позволяет сопоставить направление изменений при сохранении общей годовой шкалы.
 Рисунок
2 - Межстрановой разброс при разном составе выборки
Источник: рассчитано автором по [24; 25]. Делитель - число стран; страны имеют одинаковый вес. О - оценка, П - прогноз; 2015-2024 гг. - факт.
Разнонаправленность кривых сохраняется на значительной части периода. Особенно показателен 2022 г., когда уменьшение общего разброса сочеталось с дальнейшим снижением российской интенсивности. Следовательно, само по себе уменьшение σ не раскрывает качества сближения. Для экономической интерпретации необходимо одновременно проверять, сокращается ли разрыв вследствие роста отстающих участников или вследствие ослабления ранее более сильного участника. Прогнозная σ полной пятерки составляет 1,530 в 2025 г. и 1,558 в 2026 г.; эти значения описывают выбранные траектории, а не расширяют фактическую базу проверки гипотезы.
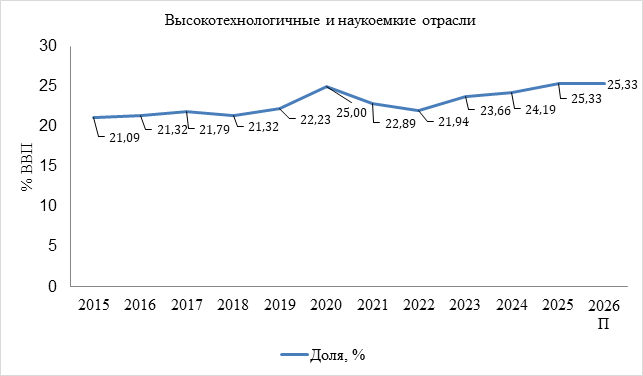
Внутренняя отраслевая структура России дает иной ракурс технологических изменений. Доля высокотехнологичных и наукоемких отраслей отражает их вклад в формирование ВВП, поэтому она содержательно отличается от патентования. Росстат публикует непрерывный ряд по ОКВЭД2, включая фактический 2025 г.; его динамика приведена в таблице 3.
Таблица 3 - Доля высокотехнологичных и наукоемких отраслей в ВВП России в 2015-2025 гг. и прогноз на 2026 г.
|
Год
|
Доля, %
|
Изменение, п.п.
|
Статус
|
|
2015
|
21,09
|
-
|
Факт
|
|
2016
|
21,32
|
0,23
|
Факт
|
|
2017
|
21,79
|
0,47
|
Факт
|
|
2018
|
21,32
|
-0,47
|
Факт
|
|
2019
|
22,23
|
0,91
|
Факт
|
|
2020
|
25,00
|
2,77
|
Факт
|
|
2021
|
22,89
|
-2,12
|
Факт
|
|
2022
|
21,94
|
-0,95
|
Факт
|
|
2023
|
23,66
|
1,72
|
Факт
|
|
2024
|
24,19
|
0,52
|
Факт
|
|
2025
|
25,33
|
1,14
|
Факт
|
|
2026 П
|
25,33
|
0,00
|
Прогноз
|
В 2015-2017 гг. доля выросла с 21,09 до 21,79%, в 2018 г. уменьшилась до 21,32%, а в 2019 г. увеличилась до 22,23%. Наиболее крупное годовое повышение наблюдалось в 2020 г.: на 2,77 процентного пункта, до 25,00%. Затем произошли два последовательных снижения - до 22,89% в 2021 г. и 21,94% в 2022 г. Рост возобновился в 2023 г., когда доля достигла 23,66%, продолжился в 2024 г. до 24,19% и в 2025 г. до 25,33%. Итоговое увеличение к 2015 г. составляет 4,25 процентного пункта, а к 2024 г. - 1,14 пункта. Факт 2025 г. превышает уровень 2020 г. на 0,33 пункта.
Динамика на рисунке 3 показывает, что долгосрочное повышение доли не является равномерным процессом. Изменение долевого показателя зависит от добавленной стоимости включенных отраслей, остальной экономики и относительных цен; без отраслевой декомпозиции скачок 2020 г. нельзя приписывать одному технологическому фактору.
 Рисунок
3 - Доля высокотехнологичных и наукоемких отраслей в ВВП России
Источник: Росстат [5], авторский прогноз. 2015-2025 гг. - факт, 2026 П - прогноз. Изменение дано к предыдущему году; для 2015 г. не рассчитывается.
Рост доли в 2023-2025 гг. характеризует изменение структуры экономики, но не доказывает ускорения создания патентуемых решений или увеличения экспорта собственных технологий. В частности, к 2024 г. доля была выше уровня 2015 г., тогда как российская патентная интенсивность оставалась ниже. Показатели измеряют разные стороны процесса и не должны механически объединяться в один индекс. Для данных 2022-2025 гг. сохранена территориальная оговорка Росстата: статистика представлена без учета Донецкой Народной Республики, Луганской Народной Республики, Запорожской и Херсонской областей [5].
Дополнительный факт за 2025 г. содержится в отчетности Роспатента: российские заявители подали в национальное ведомство 21 793 заявки на изобретения против 21 502 в 2024 г., то есть на 1,4% больше [4]. Этот результат указывает на умеренный рост внутренней подачи заявок, но не заменяет отсутствующий сопоставимый итог ВОИС по происхождению. Последний включает также зарубежное патентование и учет региональных ведомств. Подстановка одного показателя вместо другого создала бы искусственный разрыв ряда именно в завершающем году.
Торговый контур позволяет установить, сопровождается ли расширение доступа к продукции развитием встречных поставок. В фармацевтике наблюдается чередование увеличения закупок и их последующей коррекции, а российский встречный поток остается небольшим, за исключением отдельных лет. Ежегодные значения представлены в таблице 4.
Таблица 4 - Зеркальная торговля России с Китаем и Индией фармацевтической продукцией
|
Год
|
M*, млн долл.
|
X*, млн долл.
|
H
|
X*/M*, %
|
|
2015
|
403,6
|
0,4
|
0,795
|
0,11
|
|
2016
|
375,6
|
0,7
|
0,810
|
0,18
|
|
2017
|
455,2
|
2,9
|
0,805
|
0,64
|
|
2018
|
468,0
|
2,8
|
0,781
|
0,59
|
|
2019
|
544,1
|
1,2
|
0,769
|
0,22
|
|
2020
|
601,6
|
1,8
|
0,575
|
0,29
|
|
2021
|
763,5
|
98,0
|
0,558
|
12,84
|
|
2022
|
641,3
|
14,0
|
0,559
|
2,19
|
|
2023
|
486,5
|
5,1
|
0,639
|
1,04
|
|
2024
|
520,7
|
3,3
|
0,673
|
0,63
|
|
2025 Ф/О
|
574,5
|
3,2
|
0,696
|
0,56
|
|
2026 П
|
574,5
|
3,2
|
0,696
|
0,56
|
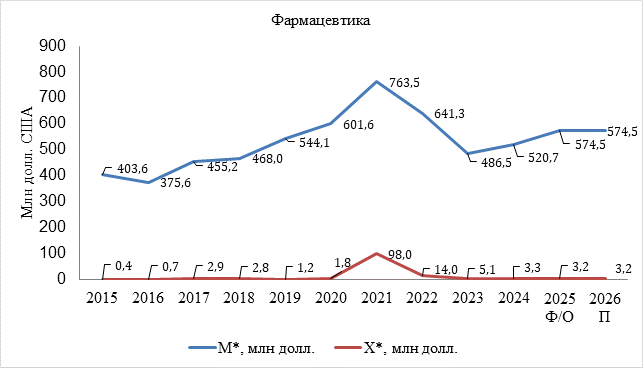
Поставки фармацевтической продукции в Россию от двух партнеров снизились с 403,6 млн долл. в 2015 г. до 375,6 млн долл. в 2016 г., после чего последовательно выросли до 455,2 млн в 2017 г., 468,0 млн в 2018 г., 544,1 млн в 2019 г., 601,6 млн в 2020 г. и 763,5 млн в 2021 г. В 2022-2023 гг. они уменьшились до 641,3 и 486,5 млн долл.; восстановление до 520,7 млн в 2024 г. не вернуло их к максимуму. Встречные поставки достигали 98,0 млн долл. в 2021 г., но в 2022 г. сократились до 14,0 млн, в 2023 г. - до 5,1 млн, в 2024 г. - до 3,3 млн долл. Резкий пик нельзя интерпретировать как устойчивое освоение рынка без детализации товарных позиций и контрактов.
Различие траекторий двух направлений особенно наглядно на рисунке 4. Его экономическое содержание состоит в непропорциональности потоков, а не в доказательстве полной неспособности России создавать фармацевтические технологии.
 Рисунок
4 - Динамика зеркальных фармацевтических потоков
Источник: расчеты по UN Comtrade [23]. M* и X* - текущие млн долл. США; H - концентрация внутри пары. 2015-2024 гг. - факт; 2025 Ф/О - факт Индии и оценка Китая; 2026 П - прогноз.
Отношение встречных поставок к закупкам изменилось с 0,11% в 2015 г. до 12,84% в 2021 г. и 0,63% в 2024 г. Одновременно концентрация внутри пары снизилась с 0,795 до 0,673, достигнув минимальных значений около 0,558-0,559 в 2021-2022 гг. Ослабление концентрации, следовательно, не означало устойчивого развития встречного потока. В 2025 г. Индия фактически экспортировала в Россию продукции группы на 467,3 млн долл., а импортировала из России на 1,0 млн долл. Величина 574,5 млн долл. для общих поставок двух партнеров в 2025 г. является смешанным расчетом: индийский факт дополнен оценкой Китая. Отраслевые выводы о технологической независимости требуют учета производственной специфики, на что указывают исследования российской фармацевтики [2].
В интегральных схемах основное изменение приходится на 2022 г., после которого наблюдается резкая коррекция. Эта группа особенно чувствительна к составу изделий и к отдельным крупным поставкам, поэтому стоимостная динамика не может непосредственно измерять техническую сложность продукции. Полный годовой ряд приведен в таблице 5.
Таблица 5 - Зеркальная торговля России с Китаем и Индией интегральными схемами
|
Год
|
M*, млн долл.
|
X*, млн долл.
|
H
|
X*/M*, %
|
|
2015
|
15,2
|
3,2
|
0,968
|
20,89
|
|
2016
|
15,9
|
7,4
|
0,962
|
46,59
|
|
2017
|
19,2
|
6,9
|
0,969
|
35,91
|
|
2018
|
23,4
|
6,7
|
0,917
|
28,76
|
|
2019
|
46,0
|
8,6
|
0,972
|
18,63
|
|
2020
|
55,4
|
8,8
|
0,999
|
15,94
|
|
2021
|
72,3
|
11,6
|
0,997
|
16,05
|
|
2022
|
184,8
|
9,6
|
0,947
|
5,19
|
|
2023
|
187,6
|
9,0
|
0,905
|
4,82
|
|
2024
|
108,2
|
8,8
|
0,853
|
8,17
|
|
2025 Ф/О
|
101,7
|
9,1
|
0,960
|
8,90
|
|
2026 П
|
101,7
|
9,1
|
0,960
|
8,90
|
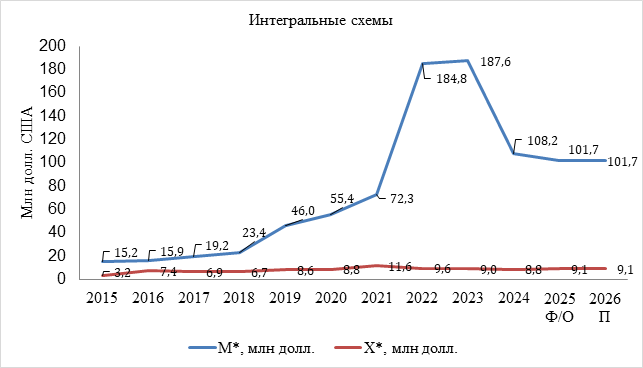
Поставки в Россию выросли с 15,2 млн долл. в 2015 г. до 15,9 млн в 2016 г., 19,2 млн в 2017 г. и 23,4 млн в 2018 г. В 2019 г. объем достиг 46,0 млн, в 2020 г. - 55,4 млн, в 2021 г. - 72,3 млн долл. В 2022 г. он увеличился до 184,8 млн, а в 2023 г. составил 187,6 млн долл.; снижение 2024 г. до 108,2 млн долл. достигло 42,3%. Поэтому итоговый рост за десятилетие сосуществует с крупным падением последнего фактического года. Встречные поставки были существенно меньше и после 2021 г. сокращались с 11,6 до 9,6, 9,0 и 8,8 млн долл. в 2022-2024 гг.
На рисунке 5 виден разрыв между плавной динамикой встречного потока и скачкообразными изменениями закупок. Это указывает на необходимость разделять доступность импортных компонентов и способность участвовать в международной цепочке создания стоимости собственными разработками.
 Рисунок
5 - Динамика зеркальных потоков интегральных схем
Источник: расчеты по UN Comtrade [23]. M* и X* - текущие млн долл. США; H - концентрация внутри пары. 2015-2024 гг. - факт; 2025 Ф/О - факт Индии и оценка Китая; 2026 П - прогноз.
Отношение X*/M* достигало 46,59% в 2016 г., но составило только 4,82% в 2023 г. и 8,17% в 2024 г. Последнее повышение связано прежде всего с сокращением знаменателя и не свидетельствует само по себе об усилении экспорта. Концентрация в 2020-2021 гг. была близка к единице, а в 2024 г. снизилась до 0,853. В 2025 г. зафиксированный экспорт Индии в Россию уменьшился до 2,1 млн долл., при импорте из России 0,275 млн долл. Из этого факта нельзя вывести изменение общей зависимости от Китая без китайских данных; расчетная концентрация 0,960 условна. Различия между проектированием, изготовлением и испытаниями полупроводников требуют отдельной оценки компетенций, что соответствует анализу современной промышленной политики в отрасли [10].
В приборной группе преобладает более устойчивое расширение закупок при существенно меньшем встречном потоке. Именно здесь расхождение торговли по направлениям наиболее выражено в абсолютном масштабе, что показывает таблица 6.
Таблица 6 - Зеркальная торговля России с Китаем и Индией приборами
|
Год
|
M*, млн долл.
|
X*, млн долл.
|
H
|
X*/M*, %
|
|
2015
|
819,4
|
154,0
|
0,969
|
18,80
|
|
2016
|
840,6
|
203,1
|
0,941
|
24,16
|
|
2017
|
1 102,2
|
202,4
|
0,962
|
18,37
|
|
2018
|
1 340,8
|
200,3
|
0,939
|
14,94
|
|
2019
|
1 214,8
|
215,9
|
0,939
|
17,77
|
|
2020
|
1 492,1
|
183,5
|
0,935
|
12,30
|
|
2021
|
1 964,5
|
236,9
|
0,932
|
12,06
|
|
2022
|
1 993,1
|
171,6
|
0,934
|
8,61
|
|
2023
|
3 014,4
|
125,8
|
0,920
|
4,17
|
|
2024
|
3 337,7
|
175,1
|
0,925
|
5,25
|
|
2025 Ф/О
|
3 968,2
|
162,8
|
0,929
|
4,10
|
|
2026 П
|
4 701,3
|
150,2
|
0,940
|
3,19
|
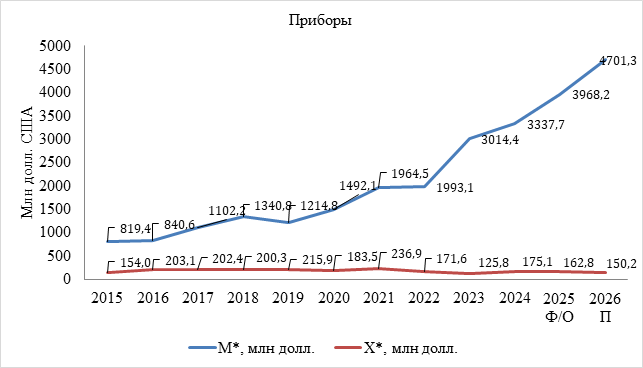
После небольшого увеличения с 819,4 до 840,6 млн долл. в 2015-2016 гг. закупки выросли до 1102,2 млн в 2017 г. и 1340,8 млн в 2018 г., снизились до 1214,8 млн в 2019 г., затем достигли 1492,1 млн в 2020 г. и 1964,5 млн в 2021 г. В 2022 г. объем почти стабилизировался на 1993,1 млн, а в 2023 г. увеличился до 3014,4 млн долл. Рост продолжился в 2024 г. до 3337,7 млн долл. Таким образом, изменение не сводится к единственному скачку после 2022 г.: восходящий тренд существовал и ранее, хотя его темп существенно менялся.
Встречные поставки увеличились со 154,0 млн долл. в 2015 г. до 203,1 млн в 2016 г., держались около 200-216 млн в 2017-2019 гг., снизились до 183,5 млн в 2020 г. и достигли 236,9 млн в 2021 г. В 2022-2023 гг. они сократились до 171,6 и 125,8 млн долл.; восстановление до 175,1 млн в 2024 г. не компенсировало это снижение. Сопоставление обоих направлений на рисунке 6 показывает постепенное усиление асимметрии.
 Рисунок
6 - Динамика зеркальных приборных потоков
Источник: расчеты по UN Comtrade [23]. M* и X* - текущие млн долл. США; H - концентрация внутри пары. 2015-2024 гг. - факт; 2025 Ф/О - факт Индии и оценка Китая; 2026 П - прогноз.
За 2015-2024 гг. закупки увеличились в 4,07 раза, тогда как встречный поток - лишь на 13,7%. Отношение X*/M* уменьшилось с 18,80 до 5,25%, а минимум 4,17% пришелся на 2023 г. Снижение H с 0,969 до 0,925 означает ограниченную диверсификацию внутри пары; доля Китая в 2024 г. все еще составляла 96,1%. Следовательно, два результата совместимы: концентрация поставщиков немного уменьшается, а направленная асимметрия усиливается. В 2025 г. Индия фактически поставила в Россию приборов на 145,4 млн долл. и закупила на 55,9 млн долл. Общая оценка M* в 3968,2 млн долл. зависит преимущественно от прогнозного китайского компонента и не должна цитироваться как опубликованный итог торговли.
Прогноз на 2026 год
Выявленная неоднородность делает единый заданный темп роста для всех стран и отраслей неубедительным. Прогноз поэтому основан на отдельных рядах и сопоставлен с простой альтернативой. Для патентной интенсивности используются шесть однолетних контрольных прогнозов 2019-2024 гг.; для Росстата - семь за 2019-2025 гг. Результаты выбора моделей и проверки чувствительности приведены в таблице 7.
Таблица 7 - Сравнение прогнозов на 2026 г. и ошибок ретроспективной проверки
|
Ряд
|
Модель
|
Ошибка
сохранения
|
Ошибка тренда
|
2026 П
|
2026
альтер-натива
|
|
Бразилия
|
Сохранение
|
1,82
|
1,84
|
37,73
|
41,67
|
|
Россия
|
Сохранение
|
10,99
|
14,12
|
171,92
|
183,37
|
|
Индия
|
Тренд
|
5,42
|
1,76
|
80,36
|
52,71
|
|
Китай
|
Тренд
|
71,59
|
71,37
|
1 416,33
|
1 275,21
|
|
ЮАР
|
Тренд
|
1,74
|
1,07
|
14,16
|
16,45
|
|
Росстат
|
Сохранение
|
1,45
|
1,64
|
25,33
|
26,46
|
Для России средняя абсолютная ошибка сохранения уровня равна 10,99 заявки на миллион жителей против 14,12 у трехлетнего тренда. Основная оценка 2026 г. составляет 171,9, альтернативная - 183,4. Разница отражает неопределенность продолжения восстановления, а не два официальных плановых значения. Для Индии тренд заметно превосходит сохранение уровня: ошибки составляют 1,76 и 5,42 соответственно; прогноз достигает 80,4 заявки. Для Китая преимущество тренда минимально - 71,37 против 71,59, поэтому оценку 1416,3 следует рассматривать вместе с альтернативой 1275,2. Для Бразилии различие ошибок также невелико; формальный выбор модели не означает устойчивого статистического превосходства.
В выбранной совокупности траекторий отношение китайской интенсивности к российской достигает 8,24 в 2026 г. Однако точный масштаб разрыва чувствителен к моделям России и Китая. Двухлетняя проверка дополнительно показывает, насколько однолетнее преимущество сохраняется при удлинении горизонта. Ее ошибки приведены в расчетной книге и не превращены в доверительные интервалы: количество контрольных наблюдений мало, а распределение будущих структурных сдвигов неизвестно. Прогноз обозначает инерционный ориентир для мониторинга, а не доказанное будущее состояние.
Для доли высокотехнологичных и наукоемких отраслей базовый прогноз равен 25,33% ВВП в 2026 г. Продолжение среднего прироста 2022-2025 гг. дает 26,46%, но имеет большую историческую ошибку - 1,64 против 1,45 процентного пункта. Поэтому повышение до 26,46% рассматривается как альтернативный вариант продолжения восстановления. Рост доли до этого уровня сам по себе не доказывал бы ускорения изобретательской активности: для такого вывода требуется согласованное улучшение патентных и производственных результатов.
Прогноз приборных закупок у двух партнеров составляет 4701,3 млн долл. в 2026 г., встречных поставок - 150,2 млн долл., отношение потоков - 3,19%. Главный источник роста - продолжение китайского тренда поставок, средний темп которого за 2021-2024 гг. равен 19,2%. Если вместо тренда сохранить китайский уровень 2024 г., при той же индийской базе закупки составят 3353,0 млн долл. Разница почти в 1,35 млрд долл. характеризует высокую модельную чувствительность, поэтому точечный прогноз нельзя использовать как гарантированный ориентир контрактования.
Для фармацевтики и схем выбранные модели преимущественно сохраняют последние уровни. При этом историческая ошибка встречных фармацевтических потоков велика относительно их текущего масштаба вследствие скачка 2021 г. Такой результат ограничивает содержательную надежность стоимостного прогноза, даже если выбранная модель точнее альтернативной. Публикация китайского факта за 2025 г. позволит заменить оценочный компонент и пересчитать весь прогноз без изменения методики; сейчас именно этот пробел является главным ограничением торговой оценки.
Обсуждение
Рост российской доли высокотехнологичных отраслей сочетается со снижением патентной интенсивности относительно начала периода и асимметрией торговли. Такое сочетание уточняет содержание альтернативной модели сотрудничества: улучшение отраслевой структуры требует отдельной проверки результатов создания и коммерциализации знаний.
Отсутствие общей конвергенции не исключает выгодной специализации. Для России предметом проектного отбора должны стать недостающие функции - разработка, производство, испытания или обслуживание. Национальная патентная интенсивность не заменяет экспертизу организации и технологии.
Седьмой координированный конкурс рамочной программы БРИКС в области науки, технологий и инноваций 2026 г. подтверждает наличие механизма многостороннего финансирования. Индийский Совет научных и промышленных исследований публикует национальные условия участия и требование к консорциумам как минимум из трех стран [13]. Наличие конкурса, однако, не означает уже достигнутой коммерциализации.
Предлагается сначала проверять исследовательскую команду, инфраструктуру, права на результаты и спрос, затем - функции, которые участник освоит, и возможность их выполнения при прекращении поставок от одного контрагента. Финансирование следует связывать с воспроизводимым прототипом, испытаниями, готовностью выпуска и первой продажей. Это авторское предложение, а не описание действующего общего порядка БРИКС+.
В фармацевтике приоритетом выступают совместные разработки и испытания, в приборостроении - обслуживание, метрология и освоение отдельных операций. В микроэлектронике необходима проверка доступности оборудования, средств проектирования и испытаний. Эти направления следуют из различий торговых профилей и требуют технической экспертизы проектов.
Такая постановка согласуется с исследованиями промышленной политики. Р. Юхас, Н. Лейн и Д. Родрик подчеркивают значение реализации и оценки мер поддержки [18]; Т. Рид рассматривает связь выбора направлений с производственными возможностями и экспортными рынками [21]. Анализ устойчивости цепочек поставок Дж. Гроссмана и соавторов обосновывает сравнение вариантов диверсификации и переноса производства с учетом издержек [16]. Эти результаты не дают универсального основания для любой локализации, но поддерживают необходимость прозрачного отбора и последующей проверки отдачи.
Глобальный инвестиционный фон усиливает актуальность такого подхода. По докладу Конференции Организации Объединенных Наций по торговле и развитию World Investment Report 2026, стратегические секторы обеспечивали 44% стоимости новых инвестиционных проектов в 2025 г. против 16% в 2020 г. [22]. Концентрация инвестиций означает, что расширение их общего объема не гарантирует равномерного распространения производственных возможностей. Внутри БРИКС+ требуется оценивать не только привлечение средств, но и распределение функций, доступ к знаниям и способность получателя самостоятельно использовать результаты.
Мониторинг должен связывать исходные компетенции и права с освоенными операциями, испытаниями и продажами. Равенство встречных потоков не является нормативом: превышение закупок совместимо с выгодной кооперацией, а увеличение экспорта может отражать реэкспорт без создания технологий.
Агрегированные заявки не измеряют качество изобретений, а изменение σ не доказывает формирования устойчивых групп сближения. Торговые результаты относятся к двум партнерам и трем группам, стоимостные ряды не очищены от ценовых изменений. Территориальные и классификационные оговорки ограничивают сопоставимость производственных интерпретаций.
Оценка 2025 г. не заменяет официальную публикацию, а преимущество модели на коротком контрольном отрезке не гарантирует устойчивости после структурного сдвига. Для причинной оценки механизмов сотрудничества необходимы данные о патентных семействах, совместных заявителях, лицензиях и проектной выручке.
Заключение
На сопоставимом фактическом патентном отрезке 2015-2024 гг. разброс в пятерке БРИКС увеличился на 7,1%, российская интенсивность снизилась на 21,4%, а разрыв с Китаем расширился. Чувствительность к составу исключает универсальный вывод о сближении. Оценки 2025 г. и прогноз 2026 г. отделены от факта и не служат дополнительными наблюдениями для проверки конвергенции.
Доля высокотехнологичных и наукоемких отраслей России фактически достигла 25,33% ВВП в 2025 г. Базовый прогноз сохраняет этот уровень в 2026 г.; продолжение недавнего прироста дает 26,46%, но обладает большей исторической ошибкой. Повышение отраслевой доли не тождественно росту изобретательской результативности и требует сопоставления с коммерциализацией знаний.
Закупки приборов у двух партнеров в 2015-2024 гг. выросли в 4,07 раза, встречные поставки - на 13,7%. Снижение концентрации не устранило асимметрию. Прогноз сохраняет риск ее усиления, но чувствителен к модели и отсутствию китайского факта за 2025 г. Фармацевтика и схемы имеют собственные годовые переломы, требующие отраслевой интерпретации.
Результативность БРИКС+ для России следует оценивать по освоенным функциям, правам на результаты, воспроизводимости технологий и коммерческой отдаче проектов. Прогноз необходимо обновлять после публикации факта. Такой подход связывает международную кооперацию с развитием собственных возможностей и сохраняет проверяемость ожиданий.
Страница обновлена: 12.10.2026 в 13:31:20
Tekhnologicheskaya konvergentsiya BRIKS+ i usloviya innovatsionnogo sotrudnichestva Rossii v sanktsionnoy srede
Sizova D.A.Journal paper
Russian Journal of Innovation Economics
Volume 16, Number 4 (October-December 2026)