Методические подходы к анализу влияния экзогенных факторов на банкротство предприятий
Девяткин О.В.1 
1 Российский экономический университет им. Г.В. Плеханова, Москва, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 12 (Декабрь 2026)
Аннотация:
Банкротство предприятий – это очевидное проявление кризиса. Для выявления внешних факторов кризисных ситуаций статья исследует динамику банкротств в России за десятилетний период, с 2015 г. по первое полугодие 2026 г. включительно. Анализируются различные группы субъектов банкротств, категории и процедуры, разнонаправленные тренды. Исследование выявило разнонаправленную динамику российского института банкротства: число корпоративных процедур в 2015-2026 гг. существенно сократилось, тогда как банкротства граждан и внесудебные процедуры быстро росли. В статье приведены авторские выводы, объясняющие эти тенденции. В работе сделана попытка установить и оценить связь числа корпоративных банкротств с основными макроэкономическими факторами (ВВП, ключевая ставка, инфляция, безработица, курс доллара) базируясь на поквартальной выборке из 46 наблюдений. Показано, что корпоративные банкротства снизились на 53,5% от пика 2017 г., тогда как банкротства физических лиц выросли в сотни раз. Первоначальный корреляционный анализ по исходным уровням выявил сильную связь с безработицей, однако после перехода к первым разностям эта связь исчезает, а устойчивую значимость сохраняет только ВВП. На основе этих данных построены математические модели в виде линейная регрессия и логарифмической модели, отражающей эластичность функции от ВВП. Результаты указывают на связь корпоративных банкротств с макроэкономической динамикой при существенной роли временного тренда и требуют дальнейшей проверки с учётом стационарности, сезонности и структурных сдвигов. Исследование может использовано для сценарного прогнозирования экономики страны.
Ключевые слова: банкротство, процедуры банкротства, кризис, корпоративный кризис, макроэкономические факторы, экзогенные факторы. ВВП, корреляция, регрессия, эластичность
JEL-классификация: O17, O18, D84, E44
Введение
Банкротство представляет собой объективную форму проявления кризиса на стадиях циклического развития экономики. Поскольку кризисные процессы возникают в политических, социальных и экономических системах и проявляются на макро-, мезо- и микроуровнях, выявление факторов, способствующих возникновению и углублению неплатежеспособности, имеет самостоятельную теоретическую и практическую значимость. Количественная оценка таких связей позволяет дополнить содержательный анализ кризиса формализованными статистическими выводами [13, 14, 20].
Банкротство хозяйствующего субъекта является комплексным социально-экономическим и правовым процессом, который характеризует:
- финансово-экономическое состояние субъекта и его способность исполнять обязательства;
- правовой статус;
- последствия для кредиторов, работников и иных участников экономических отношений.
В экономическом смысле банкротство отражает устойчивую неспособность организации или индивидуального предпринимателя погашать обязательства перед кредиторами [8]. Ее могут формировать внешние факторы – государственная денежно-кредитная и налоговая политика, регуляторные решения, санкционные ограничения, изменение конкуренции, форс-мажорные обстоятельства, а также внутренние причины, например такие как: недостаток ликвидности, низкая рентабельность, износ производственной базы, ошибки управления и дефицит компетенций проч. В совокупности эти факторы способны привести к утрате платежеспособности и невозможности продолжать деятельность, т.е. к банкротству. Девяткин в своих работах выделяет 29 экзогенных и 102 эндогенных факторов [12].
Исключение из экономической жизни неэффективных компаний и их ресурсов, дальнейшее перераспределение активов к более успешным и конкурентоспособным участникам рынка именно в результате применения процедур института банкротства оздоравливает общеэкономическую ситуацию. Этот процесс может стимулировать инновации и повышения эффективности, устранять барьеры для входа новых игроков и снижать концентрацию рынка [10]. С другой стороны, банкротство несомненно несет и явно отрицательные черты, такие как: убытки кредиторов, включая бюджеты всех уровней, нарушение хозяйственных и логистических связей, сокращением занятости, потерю активов, выбытие мощностей и проч., Поэтому эффективность института определяется не количеством возбужденных дел как таковым, а его способностью своевременно перераспределять ресурсы, сохранять жизнеспособный бизнес и обеспечивать предсказуемое удовлетворение требований [9, 10].
В юридическом смысле банкротство — установленная законом судебная либо внесудебная процедура признания и урегулирования неплатежеспособности должника. Она может завершаться реализацией имущества и ликвидацией организации либо быть направлена на восстановление платежеспособности посредством реабилитационных механизмов. Правовые системы большинства государств используют специальные режимы несостоятельности, призванные согласовать интересы должника, кредиторов и общества [1, 8].
Социальные последствия банкротства выражаются в риске увольнений, потере доходов работниками, усилении конфликтов и иных негативных эффектах. Масштаб этих последствий зависит от отрасли, размера должника, состояния локального рынка труда и возможности сохранить действующее предприятие.
Определение банкротства, как понятия, равно как и его регулирование в Российской Федерации, представлено в Федеральном законе от 26.10.2002 N 127-ФЗ "О несостоятельности (банкротстве)": [1].
Согласно статье 2 указанного закона, несостоятельность (банкротство) - признанная арбитражным судом либо наступившая после завершения внесудебной процедуры неспособность должника в полном объеме удовлетворить предусмотренные законом денежные требования и исполнить обязанность по уплате обязательных платежей [1].
Экономико-правовое значение института банкротства проявляется в трех основных функциях:
1. защите интересов кредиторов посредством коллективного и упорядоченного механизма предъявления и удовлетворения требований;
2. поддержании предпринимательской инициативы за счет возможности реструктурировать жизнеспособный бизнес либо завершить неэффективную деятельность в установленном порядке;
3. обеспечении процессуальных гарантий должника и баланса интересов всех участников процедуры.
Поэтому столь важно выявить вероятные зависимости банкротств от различных факторов. Как уже было отмечалось выше, в экономической литературе принято все факторы, приводящие к банкротству предприятий группировать на внешние и внутренние [12, с.66]. Для оценки состояния института важно определить, связана ли наблюдаемая динамика корпоративных банкротств с изменением внешней экономической среды. [9, 22].
Гипотеза исследования состоит в предположении того, что количество корпоративных банкротств в России статистически связано с основными внешними макроэкономическими показателями, характеризующими состояние национальной экономики.
Цель и новизна исследования - проверить выдвинутую гипотезу, определить направление и устойчивость вероятных связей, независимых факторов банкротства, а также объяснить выявленные тенденции. Для этого систематизируется статистика банкротств, отбираются релевантные макроэкономические факторы, сопоставляются корреляции до и после преобразования временных рядов, а также оцениваются линейная и логарифмическая регрессионные модели. Новизна подхода состоит в объединении официальных поквартальных данных за 2015 г. - первое полугодие 2026 г. с последовательной проверкой влияния временного тренда и оценкой эластичности числа банкротств по различным экзогенным факторам.
Материалы и методы исследования
Исследование носит расчетно-аналитический характер. Применены методы систематизации и сравнительного анализа, описательная статистика, графический анализ динамики, корреляционный анализ Пирсона и ранговая корреляция Спирмена, анализ первых разностей, линейное детрендирование, парная линейная регрессия методом наименьших квадратов и логарифмическая модель эластичности. Статистическая значимость оценивалась по p-value; при интерпретации разграничивались связь и причинность [15, 16, 17, 18, 19].
Эмпирическую базу составили отчеты Единого федерального реестра юридически значимых сведений о фактах деятельности юридических лиц, индивидуальных предпринимателей и иных субъектов экономической деятельности (Федресурса) [1] в части сведений о банкротстве за 2015 г. - первое полугодие 2026 г., данные Росстата и ЕМИСС о ВВП, инфляции и безработице, а также данные Банка России о ключевой ставке и официальном курсе доллара США [2, 3, 4, 5, 6, 7].
Для эконометрической части сформирована поквартальная выборка из 46 наблюдений. Зависимая переменная Y - число сообщений о признании юридического лица банкротом и открытии конкурсного производства. Независимые переменные X1-X5: ВВП, ключевая ставка, инфляция, безработица и курс доллара. Для снижения риска ложной корреляции нестационарных рядов результаты в уровнях сопоставлялись с результатами по первым разностям и остаткам после удаления линейного тренда [17; 18].
Результаты
Для подтверждения гипотезы исследования прежде всего необходимо собрать, изучить и проанализировать статистику банкротств в России за максимально возможный временной период.
Данные о количестве корпоративных банкротств в России за 2015 г. - первое полугодие 2026 г. представлены в табл. 1 и визуализированы на рис. 1 и 2.
Таблица 1. Количество сообщений о введении судами процедур в отношении юридических лиц (без финансовых организаций) и крестьянско-фермерских хозяйств.
|
Процедуры банкротства
|
2015
|
2016
|
2017
|
2018
|
2019
|
2020
|
2021
|
2022
|
2023
|
2024
|
2025
|
1/2 2026
|
|
о
признании должника банкротом и открытии конкурсного производства
|
13027
|
12539
|
13527
|
13101
|
12391
|
9919
|
10297
|
9046
|
7394
|
8561
|
6477
|
3457
|
|
о
введении наблюдения
|
10180
|
10468
|
11478
|
10535
|
10123
|
7760
|
8568
|
5223
|
7522
|
6210
|
5268
|
2968
|
|
о
введении внешнего управления
|
434
|
372
|
363
|
278
|
209
|
149
|
156
|
140
|
88
|
69
|
51
|
32
|
|
о введении финансового оздоровления
|
38
|
52
|
32
|
19
|
18
|
21
|
22
|
9
|
9
|
12
|
8
|
0
|
|
Итого
по всем процедурам банкротства
|
23679
|
23431
|
25400
|
23933
|
22741
|
17849
|
19043
|
14418
|
15013
|
14852
|
11804
|
6457
|
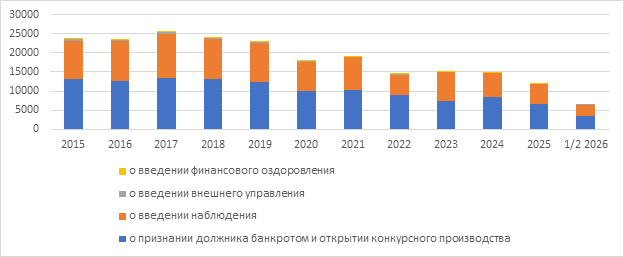
Рисунок 1. Сравнительная диаграмма количества сообщений о введении судами процедур банкротства.
Источник: составлено автором по данным Федресурса [2].
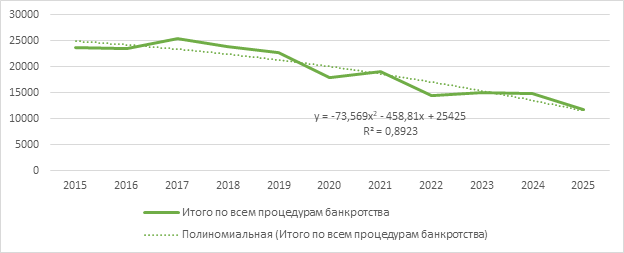
Рисунок 2. Итоговые данные по всем процедурам банкротства за период 2015-2025 гг.
Источник: составлено автором по данным Федресурса [2].
Табл. 1 и рис. 1-2 показывают явные долгосрочные тенденции по уменьшению количества банкротств в корпоративном сегмента экономики. После максимума 2017 г. (25 400 сообщений по всем судебным процедурам) итоговый показатель снизился до 11 804 в 2025 г., то есть на 53,5 %. Число решений об открытии конкурсного производства уменьшилось с 13 027 в 2015 г. до 6 477 в 2025 г. (на 50,3 %).
Структура процедур остается преимущественно ликвидационной. Так в 2025 г. на внешнее управление и финансовое оздоровление пришлось лишь 59 сообщений, или около 0,5 % общего числа отраженных в таблице процедур.
Имеется явный временной тренд, описываемый полиномиальным регрессионным уравнением, приведенным на рис. 2, с коэффициентом детерминации равным 0,8923, что убедительно говорит об устоявшемся тренде. Данные за первое полугодие 2026 г. указывают лишь на стабилизацию либо умеренный рост банкротств, т.е. не опровергает тенденцию.
Отметим и обратную тенденцию. Одновременно с сокращением числа официально открытых процедур неожиданно и непропорционально увеличивается объем сообщений о намерении кредиторов обратиться в суд с заявлением о банкротстве (табл. 2, рис. 3).
Таблица 2. Намерения обратиться в суд с заявлением о банкротстве в отношении юридических лиц и крестьянско-фермерских хозяйств
|
|
2015
|
2016
|
2017
|
2018
|
2019
|
2020
|
2021
|
2022
|
2023
|
2024
|
2025
|
|
Намерение кредитора обратиться в суд с заявлением о
банкротстве
|
1732
|
2328
|
2130
|
25907
|
30060
|
27092
|
31586
|
20172
|
31021
|
23187
|
19410
|
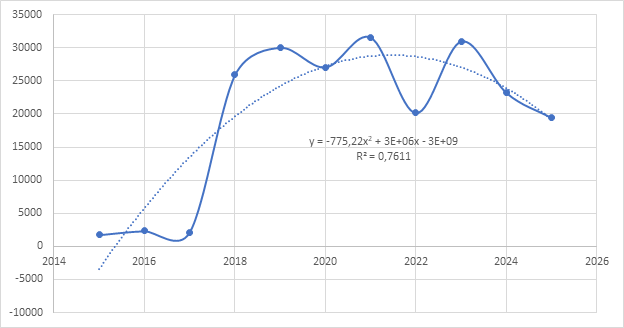
Рисунок 3. График и зависимость намерений кредиторов обратиться в суд с заявлением о банкротстве
Источник: составлено автором по данным Федресурса [2].
По сопоставимому отрезку 2018 - 2025 гг. число намерений достигло максимума в 2021 г. (31 586), а к 2025 г. снизилось до 19 410, или на 38,5 %. При этом в 2025 г. намерений было примерно втрое больше, чем решений об открытии конкурсного производства. Разрыв отражает предварительный характер уведомления, т.е. намерение кредиторов не означает обязательной подачи заявления и тем более признания должника банкротом. Тем не менее такая значительная разница между намерением кредиторов и реальным количеством открытых процедур говорит нам о том, что что-то является барьером между намерением и его осуществлением, что-то сдерживает кредиторов от обращения в арбитражный суд.
Совершенно иная динамика характерна для банкротства граждан и индивидуальных предпринимателей. Судебные процедуры представлены в табл. 3 и на рис. 4 - 5; рис. 4 дополнительно отражает развитие внесудебного банкротства.
Таблица 3. Количество сообщений о введении судами процедур в отношении физических лиц и индивидуальных предпринимателей
|
|
2015
|
2016
|
2017
|
2018
|
2019
|
2020
|
2021
|
2022
|
2023
|
2024
|
2025
|
|
о
признании гражданина банкротом и введении реализации имущества гражданина
|
871
|
19571
|
29824
|
43961
|
68964
|
119021
|
192788
|
278054
|
349600
|
431857
|
567997
|
|
о
признании обоснованным заявления о признании гражданина банкротом и введении
реструктуризации его долгов
|
338
|
7728
|
7995
|
9739
|
15754
|
24283
|
33830
|
42393
|
50062
|
49847
|
37897
|
|
об
утверждении плана реструктуризации долгов гражданина
|
5
|
165
|
188
|
179
|
204
|
209
|
329
|
461
|
675
|
1365
|
3129
|
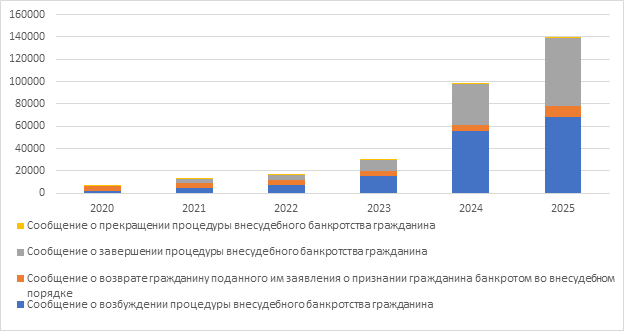
Рисунок 4. Процедуры банкротства в отношении физических лиц.
Источник: составлено автором по данным Федресурса [2].
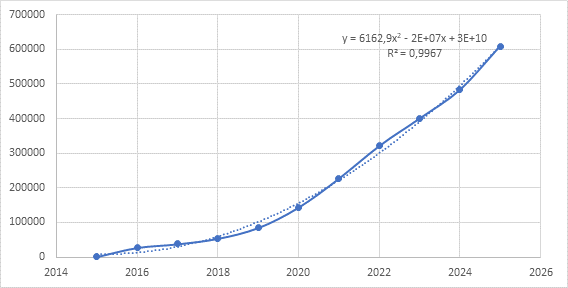
Рисунок 5. График и зависимость по всем процедурам банкротства физических лиц.
Источник: составлено автором по данным Федресурса [2].
Табл. 3 и рис. 4 - 5 фиксируют устойчивое экспоненциальное расширение гражданского сегмента банкротств. Число сообщений о введении реализации имущества выросло в разы с 871 в 2015 г. до 567997 в 2025 г. Одновременно в последние годы увеличивается количество утвержденных планов реструктуризации задолженности с 1365 в 2024 г. до 3129 в 2025 г., однако остается менее 1 % числа введенных процедур реализации имущества, что говорит об отсутствии имущества как такового.
Внесудебное банкротство также быстро масштабируется. Число сообщений о возбуждении процедуры возросло с 1791 в 2020 г. до 68311 в 2025 г. Следовательно, рост гражданских банкротств обусловлен не только ухудшением финансового положения части домохозяйств, но и институциональным расширением доступности судебного и внесудебного освобождения от долгов. Также надо отметить очень высокую статистическую значимость построенной модели зависимости банкротства физических лиц, коэффициент детерминации полиноминальной модели равен 0,9967 и это позволяет с высокой достоверностью прогнозировать будущее банкротств физических лиц.
На следующем рис. 6 приведена результативность процедур для кредиторов. На нем отражена доля дел без выявленного имущества и доля дел с нулевым удовлетворением требований.
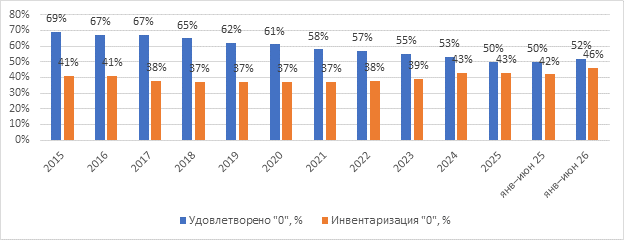
Рисунок 6. Доля дел с «нулевой» инвентаризацией и удовлетворением требований. Доля дел, в которых кредиторы ничего не получают. По данным отчетов АУ.
Источник: составлено автором по данным Федресурса [2].
Доля дел с нулевым удовлетворением требований кредиторов снизилась с 69 % в 2015 г. до 50 % в 2025 г., однако около половины процедур по-прежнему не обеспечивает выплат кредиторам. Доля нулевой инвентаризации активов должников остается высокой и в последние годы колеблется около 42 - 46 %, что указывает на позднее инициирование многих дел и вероятный вывод активов в преддверии банкротства.
Дополнительную иллюстрация малой экономической эффективности процедур банкротств дает динамика фактического возврата средств кредиторам (рис. 7).
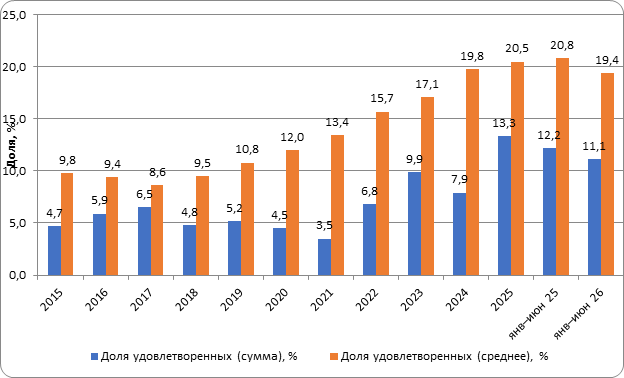
Рисунок 7. Доля возврата средств кредиторов, доля удовлетворенных требований, %. По данным отчетов АУ.
Источник: составлено автором по данным Федресурса [2].
Совокупная доля удовлетворенных требований выросла с 4,7 % в 2015 г. до 13,3 % в 2025 г., а средняя доля по делам — с 9,8 до 20,5 %. Вместе с тем показатели остаются волатильными и зависят от завершения отдельных крупных дел.
Анализ состояния дел дополняет такой важный показатель процессуальной эффективности института банкротства как продолжительность основных судебных процедур (рис. 8).
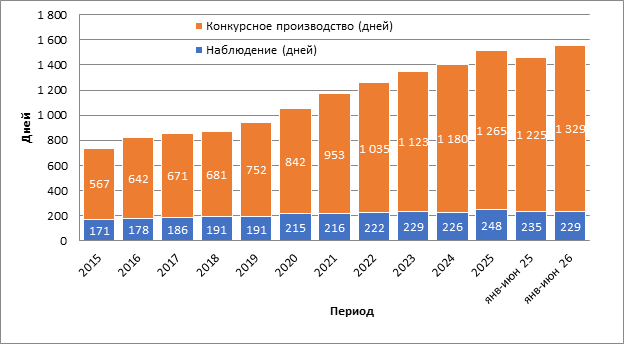
Рисунок 8. Средняя продолжительность процедур в днях.
Источник: составлено автором по данным Федресурса [2].
Как видно средняя продолжительность наблюдения постоянно растет и увеличилась со 171 дня в 2015 г. до 248 дней в 2025 г., а в процедуре конкурсного производства - с 567 до 1265 дней. Удлинение конкурсного производства более чем вдвое крайне негативно влияет на итоговые результаты, т.к. повышает текущие издержки процесса и снижает стоимость будущих выплат кредиторам.
Рассмотрим в рамках данной статьи также статистику банкротств по отраслям (табл. 4).
Таблица 4. Количество сообщений об открытии конкурсного производства в отношении юридических лиц и крестьянско-фермерских хозяйств по ОКВЭД
|
ОКВЭД / отрасль
|
2024
|
2025
|
2025 к 2024, %
|
|
Все (в том числе без отрасли)
|
8 561
|
6 477
|
-24,3%
|
|
Торговля (Раздел G)
|
2 020
|
1 670
|
-17,3%
|
|
Строительство (Раздел F)
|
2 169
|
1 636
|
-24,6%
|
|
Обрабатывающие производства (Раздел C)
|
819
|
652
|
-20,4%
|
|
Недвижимое имущество (Раздел L)
|
871
|
524
|
-39,8%
|
|
Транспортировка и хранение (Раздел H)
|
632
|
468
|
-25,9%
|
|
Консалтинг и научно-техническая
деятельность (Раздел M)
|
424
|
329
|
-22,4%
|
|
Сельское, лесное, рыбное хозяйство
(Раздел A)
|
241
|
186
|
-22,8%
|
|
Административная деятельность (Раздел N)
|
226
|
150
|
-33,6%
|
|
Энергетика (Раздел D)
|
161
|
136
|
-15,5%
|
|
Коммунальное хозяйство (Раздел E)
|
177
|
125
|
-29,4%
|
|
Гостиницы и общественное питание (Раздел
I)
|
158
|
119
|
-24,7%
|
|
Информация и связь (Раздел J)
|
119
|
96
|
-19,3%
|
|
Финансы и страхование (Раздел K)
|
125
|
81
|
-35,2%
|
|
Добыча полезных ископаемых (Раздел B)
|
112
|
78
|
-30,4%
|
|
Культура и спорт (Раздел R)
|
36
|
43
|
19,4%
|
|
Прочие услуги (Раздел S)
|
50
|
30
|
-40,0%
|
|
Здравоохранение (Раздел Q)
|
51
|
29
|
-43,1%
|
|
Образование (Раздел P)
|
6
|
4
|
-33,3%
|
|
Гос.управление и соц.обеспечение (Раздел
O)
|
5
|
1
|
-80,0%
|
Данные табл. 4 показывают высокую отраслевую концентрацию банкротств: в торговле и строительстве. На них в 2025 г. приходится 3306 конкурсных производств, или 51,1 % общего числа. Это объясняется тем, что торговля чувствительна к изменению спроса, валютному курсу, условиям поставок и логистики; строительство - к стоимости заемного финансирования, длительности проектов, кассовым разрывам, ценам на материалы и риску неисполнения обязательств контрагентами. Обрабатывающие производства занимают третье место (652 случая; 10,1 %). Снижение наблюдается почти во всех крупных секторах, причем наиболее заметно - в операциях с недвижимостью (−39,8 %). Единственный рост в сфере культуры и спорта (+19,4 %) сформирован на низкой базе и не меняет общего направления.
Промежуточные выводы по статистике банкротств.
Приведенные статистические данные свидетельствует о разнонаправленном развитии двух сегментов – корпоративного и гражданского. Корпоративные банкротства находятся на многолетнем минимуме, тогда как судебные и внесудебные процедуры граждан быстро растут. По нашему мнению, сокращение числа дел о банкротстве организаций нельзя непосредственно отождествлять с улучшением финансового состояния бизнеса. Показатель в том числе зависит от иных барьеров и факторов, среди них отметим:
· минимально-достаточный законодательный финансовый порог для обращения в суд;
· судебные расходы;
· мораторий на банкротства;
· субъективной активностью кредиторов;
· распространением внесудебной реструктуризации.
Международные исследования подтверждают наши выводы и также рассматривают эффективность режима несостоятельности через скорость процедур, сохранение жизнеспособных предприятий и возврат кредиторам, а не только через простое количество дел [13, 14].
В тоже время трехкратное превышение числа намерений над числом открытых конкурсных производств в 2025 г., высокая доля дел без выплат и увеличение продолжительности процедур указывают на наличие значительного потенциальных банкротств, которые зачастую не превращаются в формальные банкротства, в том числе с учетом указанных выше причинам. Поэтому снижение официального показателя может сочетаться с накоплением отложенной неплатежеспособности и/или использованием альтернативных способов взыскания и урегулирования задолженности.
Отраслевая структура подтверждает повышенную уязвимость строительства и торговли, но не позволяет считать принадлежность к отрасли самостоятельной причиной банкротства.
Далее перейдем к эконометрическому анализу приведенной выше информации. Имея все необходимые статистические данные, можно начать проверку гипотезы, а именно установить связь между количеством корпоративных банкротств с изменениями внешних – экзогенных макроэкономических факторов. Вероятную связь выразить посредством множественной линейной эконометрической модели, имеющей вид:
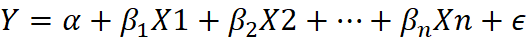
где
 - свободный
член (сечение).
Для проверки гипотезы выбраны пять внешних макроэкономических факторов (табл. 5). Выбор данных факторов обусловлен тем, что ВВП отражает масштаб деловой активности и совокупного спроса; ключевая ставка - стоимость и доступность финансирования; инфляция - изменение цен и издержек; безработица - фазу делового цикла и состояние спроса на рабочую силу; курс рубль/доллар - стоимость экспорта/импорта.
Этот набор факторов охватывает большинство макроэкономических показателей: доходы, расходы, условия кредитования, цены, рынки труда, валютные риски и т.п., хотя и не исчерпывает всех гипотетических причин финансовой несостоятельности.
Таблица 5. Основные макроэкономические факторы – независимые переменные.
|
№
|
Наименование
экзогенного фактора
|
Обозначение
|
|
1.
|
Валовый внутренний
продукт (ВВП) в ценах 2021 г.
|
X1
|
|
2.
|
Ключевая
ставка
|
X2
|
|
3.
|
Инфляция
|
X3
|
|
4.
|
Безработица
|
X4
|
|
5.
|
Курс доллара
|
X5
|
Для предварительного сопоставления рядов, измеряемых в разных единицах и существенно различающихся по масштабу, их динамика представлена на рис. 9 в логарифмическом масштабе.
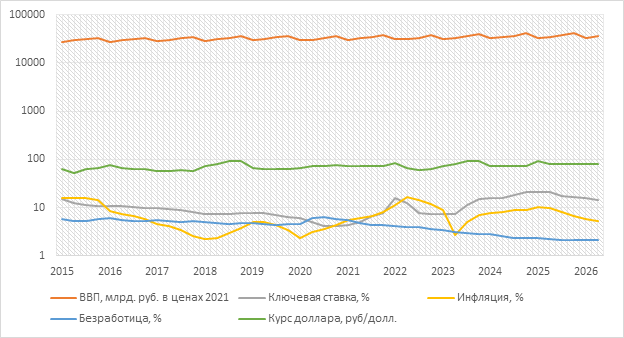
Рисунок 9. Динамика макроэкономических показателей в логарифмическом масштабе.
Источник: составлено автором по данным Федресурса, Росстата, ЕМИСС и Банка России [2-7].
Логарифмическое представление делает совместное движение рядов более наглядным, но не устраняет сезонность, временной тренд и возможные лаги воздействия. На графике заметны сезонные колебания ВВП, циклы денежно-кредитной политики и отдельные валютные и инфляционные шоки. Поэтому визуальное совпадение направлений не рассматривается как доказательство причинной связи и далее проверяется статистическими методами.
В качестве зависимой переменной и в дальнейшем тестируемой, примем количество банкротств, т.е. Y = f(Xi) – функция от независимых переменных.
Итоговая табл. со всеми необходимыми данными приведена ниже.
Таблица 6. Сводные поквартальные данные за 2015 г. - первое полугодие 2026 г.
|
Период год
|
Период квартал
|
ВВП, млрд. руб. в
ценах 2021
|
Ключевая ставка, %
|
Инфляция, %
|
Безработица, %
|
Курс доллара, руб./долл.
|
Число банкротств, шт.
|
|
2015
|
Q1
|
27 743,68
|
15,33
|
16,19
|
5,8
|
63,34
|
3 452
|
|
Q2
|
29 526,18
|
12,67
|
15,83
|
5,4
|
52,71
|
3 531
| |
|
Q3
|
31 292,77
|
11,17
|
15,70
|
5,3
|
63,13
|
3 310
| |
|
Q4
|
33 396,23
|
11,00
|
14,50
|
5,8
|
65,99
|
3 273
| |
|
2016
|
Q1
|
27 686,57
|
11,00
|
8,40
|
6
|
75,23
|
2 984
|
|
Q2
|
29 621,13
|
10,83
|
7,37
|
5,5
|
65,91
|
3 105
| |
|
Q3
|
31 311,27
|
10,33
|
6,83
|
5,3
|
64,61
|
3 042
| |
|
Q4
|
33 576,10
|
10,00
|
5,77
|
5,4
|
63,01
|
3 060
| |
|
2017
|
Q1
|
28 049,40
|
9,92
|
4,63
|
5,5
|
58,73
|
3 150
|
|
Q2
|
30 314,84
|
9,33
|
4,20
|
5,2
|
57,09
|
3 240
| |
|
Q3
|
32 137,40
|
8,83
|
3,40
|
5
|
59,02
|
3 180
| |
|
Q4
|
33 925,57
|
8,08
|
2,57
|
5,2
|
58,40
|
3 502
| |
|
2018
|
Q1
|
28814,381
|
7,50
|
2,27
|
5,1
|
72,56
|
3 120
|
|
Q2
|
31299,580
|
7,25
|
2,37
|
4,8
|
81,18
|
3 250
| |
|
Q3
|
33252,578
|
7,33
|
3,00
|
4,6
|
94,13
|
3 190
| |
|
Q4
|
35398,098
|
7,58
|
3,87
|
4,8
|
92,78
|
3 470
| |
|
2019
|
Q1
|
29214,152
|
7,75
|
5,17
|
4,8
|
65,81
|
2 483
|
|
Q2
|
31724,115
|
7,67
|
5,00
|
4,5
|
64,53
|
2 470
| |
|
Q3
|
34172,465
|
7,17
|
4,30
|
4,4
|
64,59
|
2 510
| |
|
Q4
|
36484,250
|
6,42
|
3,43
|
4,6
|
63,72
|
2 830
| |
|
2020
|
Q1
|
29656,557
|
6,08
|
2,40
|
4,6
|
66,50
|
2 541
|
|
Q2
|
29402,853
|
5,17
|
3,10
|
6,1
|
72,15
|
2 263
| |
|
Q3
|
33034,593
|
4,25
|
3,57
|
6,3
|
73,61
|
2 432
| |
|
Q4
|
36008,903
|
4,25
|
4,43
|
5,9
|
76,24
|
2 770
| |
|
2021
|
Q1
|
29819,358
|
4,33
|
5,57
|
5,6
|
74,37
|
2 581
|
|
Q2
|
32705,468
|
5,17
|
6,00
|
4,9
|
74,26
|
2 633
| |
|
Q3
|
34674,505
|
6,58
|
6,86
|
4,4
|
73,47
|
2 472
| |
|
Q4
|
38095,644
|
7,83
|
8,31
|
4,3
|
72,64
|
2 634
| |
|
2022
|
Q1
|
30719,377
|
16,17
|
11,52
|
4,1
|
85,74
|
2 538
|
|
Q2
|
31247,196
|
12,50
|
16,94
|
3,9
|
66,13
|
651
| |
|
Q3
|
33447,770
|
7,83
|
14,36
|
3,9
|
59,48
|
2 248
| |
|
Q4
|
37080,417
|
7,50
|
12,18
|
3,7
|
62,59
|
2 571
| |
|
2023
|
Q1
|
30615,800
|
7,50
|
8,76
|
3,5
|
72,56
|
1 368
|
|
Q2
|
33291,800
|
7,50
|
2,69
|
3,1
|
81,18
|
1 760
| |
|
Q3
|
35797,400
|
11,17
|
5,15
|
3
|
94,13
|
1 941
| |
|
Q4
|
39268,700
|
15,33
|
7,20
|
2,9
|
92,78
|
2 682
| |
|
2024
|
Q1
|
32462,099
|
16,00
|
7,62
|
2,8
|
74,37
|
2 094
|
|
Q2
|
34682,481
|
16,00
|
8,24
|
2,6
|
74,26
|
2 270
| |
|
Q3
|
36861,828
|
18,33
|
8,94
|
2,4
|
73,47
|
2 029
| |
|
Q4
|
40988,882
|
21,00
|
8,98
|
2,4
|
72,64
|
2 177
| |
|
2025
|
Q1
|
32887,153
|
21,00
|
10,11
|
2,3
|
93,06
|
1 720
|
|
Q2
|
35042,668
|
20,67
|
9,84
|
2,2
|
80,78
|
1 580
| |
|
Q3
|
37138,301
|
17,67
|
8,30
|
2,1
|
80,62
|
1 490
| |
|
Q4
|
41378,827
|
16,33
|
6,65
|
2,1
|
79,89
|
1 610
| |
|
2026
|
Q1
|
32821,379
|
15,50
|
5,92
|
2,1667
|
79,10
|
1 646
|
|
Q2
|
35498,223
|
14,33
|
5,33
|
2,1667
|
79,20
|
1 904
|
Поквартальная выборка охватывает 2015 г. - первое полугодие 2026 г. и содержит 46 полных наблюдений. Такая частота позволяет анализировать краткосрочную совместную динамику показателей.
На первом этапе линейная связь между переменными оценена по исходным уровням с помощью коэффициента корреляции Пирсона (табл. 7–8) [15].
Таблица 7. Тепловая корреляционная матрица Пирсона по исходным уровням показателей
|
Показатель
|
ВВП
|
Ключевая ставка
|
Инфляция
|
Безработица
|
Курс доллара
|
Y: Число банкротств
|
|
ВВП
|
1,000
|
0,316
|
-0,034
|
-0,607
|
0,361
|
-0,320
|
|
Ключевая ставка
|
0,316
|
1,000
|
0,448
|
-0,692
|
0,274
|
-0,379
|
|
Инфляция
|
-0,034
|
0,448
|
1,000
|
-0,100
|
-0,219
|
-0,137
|
|
Безработица
|
-0,607
|
-0,692
|
-0,100
|
1,000
|
-0,471
|
0,720
|
|
Курс доллара
|
0,361
|
0,274
|
-0,219
|
-0,471
|
1,000
|
-0,339
|
|
Y: Число банкротств
|
-0,320
|
-0,379
|
-0,137
|
0,720
|
-0,339
|
1,000
|
Таблица 8. Оценка корреляции макроэкономических факторов с числом банкротств
|
Фактор
|
r(Y,X)
|
p-value
|
Направление
|
Сила связи
|
|
X1 ВВП
|
−0,320
|
0,0302
|
отрицательная
|
умеренная
|
|
X2 Ключевая ставка
|
−0,379
|
0,0094
|
отрицательная
|
умеренная
|
|
X3 Инфляция
|
−0,137
|
0,3631
|
отрицательная
|
слабая, статистически незначимая
|
|
X4 Безработица
|
0,720
|
<0,001
|
положительная
|
сильная
|
|
X5 Курс доллара
|
−0,339
|
0,0210
|
отрицательная
|
умеренная
|
Табл. 6 и 7 показывают, что в исходных уровнях наиболее тесная связь с числом банкротств наблюдается у безработицы (r=0,720; p<0,001). Это можно интерпретировать, что более высокая безработица ассоциирована с большим количеством корпоративных банкротств. Умеренная отрицательная связь выявлена с ключевой ставкой (r=−0,379; p=0,009), курсом доллара (r=−0,339; p=0,021) и ВВП (r=−0,320; p=0,030). Связь с инфляцией слаба и статистически незначима (r=−0,137; p=0,363). Знаки коэффициентов не следует трактовать как непосредственное влияние факторов. Например, отрицательная корреляция банкротств с ключевой ставкой противоречит простому предположению о росте риска ведения бизнеса при удорожании кредита и может отражать лишь общий временной тренд, лаги и институциональные изменения. Таким образом, табл. 7 служит первичной диагностикой структуры связей, а не доказательством причинности. Кроме того, заметные корреляции между самими факторами указывают на риск мультиколлинеарности при их одновременном включении в множественную модель.
Высокая корреляция безработицы и банкротств может быть обусловлена совместным долгосрочным снижением обоих показателей. В 2015-2026 гг. отмечены следующие статистические тренды:
· число банкротств в целом снижается;
· безработица в целом снижается;
· ВВП растет;
· курс рубля волатильно меняется;
· ключевая ставка проходит несколько циклов снижения и роста.
Следовательно, часть выявленных связей может отражать общий ход времени, а не содержательную зависимость между переменными. Для нестационарных временных рядов это создает риск ложной регрессии [17].
Для проверки устойчивости результатов использованы два преобразования:
· первые разности, характеризующие изменение от квартала к кварталу;
· и линейное детрендирование, при котором из каждого ряда исключается оцененный тренд.
Линейный тренд для каждой переменной оценивался уравнением:
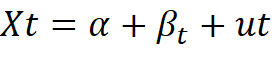
где:
Для анализа первых разностей использовалось преобразование ΔXt=Xt−Xt−1; для анализа детрендированных рядов остатки ut исходного трендового уравнения.
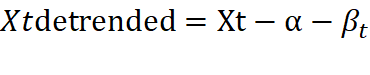
Такое сопоставление позволяет ответить, сохраняется ли связь после исключения долгосрочного совместного движения показателей.
Матрица Пирсона по первым разностям представлена в табл. 9; ранговая проверка исходных уровней и первых разностей - в табл. 10–11.
Таблица 9. Корреляционная матрица Пирсона по первым разностям
|
Переменная
|
Δ ВВП
(X1)
|
Δ
Ключевая ставка (X2)
|
Δ
Инфляция (X3)
|
Δ
Безработица (X4)
|
Δ Курс
доллара (X5)
|
Δ Число
банкротств (Y)
|
|
Δ ВВП
(X1)
|
1,000
|
−0,151
|
0,013
|
−0,101
|
−0,070
|
0,469
|
|
Δ
Ключевая ставка (X2)
|
−0,151
|
1,000
|
0,314
|
−0,120
|
0,296
|
0,032
|
|
Δ
Инфляция (X3)
|
0,013
|
0,314
|
1,000
|
−0,048
|
−0,205
|
−0,289
|
|
Δ
Безработица (X4)
|
−0,101
|
−0,120
|
−0,048
|
1,000
|
0,074
|
−0,005
|
|
Δ Курс
доллара (X5)
|
−0,070
|
0,296
|
−0,205
|
0,074
|
1,000
|
0,176
|
|
Δ Число
банкротств (Y)
|
0,469
|
0,032
|
−0,289
|
−0,005
|
0,176
|
1,000
|
Экономический анализ после перехода к первым разностям
Переход к квартальным изменениям существенно меняет картину связей.
1. Наиболее заметная связь выявлена между изменением ВВП и изменением числа банкротств (r=0,469; p=0,001). Положительный знак может отражать сезонную синхронность и особенности регистрации судебных актов; сам по себе он не означает, что рост ВВП вызывает банкротства.
2. Связь с изменением безработицы практически отсутствует (r=−0,005; p=0,975). Следовательно, высокая корреляция в уровнях главным образом связана с долгосрочным совместным трендом.
3. Для инфляции получена слабая отрицательная связь (r=−0,289; p=0,054), находящаяся на границе принятого уровня значимости. Возможное объяснение - краткосрочное уменьшение реальной стоимости ранее сформированного номинального долга.
4. Корреляции изменения числа банкротств с ключевой ставкой (r=0,032; p=0,836) и валютным курсом (r=0,176; p=0,248) остаются статистически незначимы и корреляция их не улавливает.
Для проверки устойчивости линейных результатов дополнительно рассчитана ранговая корреляция Спирмена [16]. Результаты по исходным уровням и первым разностям представлены в табл. 10 и 11.
Таблица 10. Ранговая корреляция Спирмена по исходным уровням
|
Фактор
|
Spearman
(\rho)
|
p-value
|
|
|
|
|
|
ВВП
|
−0,316
|
0,0322
|
|
Ключевая ставка
|
−0,282
|
0,0573
|
|
Инфляция
|
−0,204
|
0,1729
|
|
Безработица
|
0,718
|
<0,001
|
|
Курс доллара
|
−0,417
|
0,0039
|
Таблица 11. Ранговая корреляция Спирмена по первым разностям
|
Фактор
|
Spearman ρ по
первым разностям
|
p-value
|
|
ВВП
|
0,725
|
<0,001
|
|
Ключевая ставка
|
−0,027
|
0,8625
|
|
Инфляция
|
−0,148
|
0,3323
|
|
Безработица
|
0,046
|
0,7653
|
|
Курс доллара
|
−0,065
|
0,6704
|
Ранговая оценка подтверждает сильную положительную связь исходных уровней безработицы и банкротств (ρ=0,718; p<0,001). По первым разностям она также исчезает (ρ=0,046; p=0,765). Это усиливает вывод о существенной роли общего временного тренда.
Для ВВП картина противоположна: в уровнях связь отрицательна (ρ=−0,316; p=0,032), а для первых разностей становится положительной и более тесной (ρ=0,725; p<0,001). Совпадение направления результатов Пирсона и Спирмена свидетельствует об устойчивости статистической связи изменений ВВП и числа банкротств, но не решает вопрос о причинности, сезонности и временных лагах.
Промежуточный эконометрический вывод
Корреляционный анализ подтверждает наличие статистической связи числа корпоративных банкротств с отдельными макроэкономическими показателями. Вместе с тем сила и даже направление связи зависят от представления временных рядов: безработица доминирует в исходных уровнях, но теряет значение после перехода к изменениям, тогда как ВВП сохраняет статистически значимую связь в разных уровнях.
Поэтому для последующей парной регрессии выбран показатель ВВП как наиболее устойчивый фактор.
На этой основе оцениваются линейная модель и логарифмическая модель эластичности.
Линейная модель будет иметь вид:
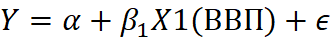
где,
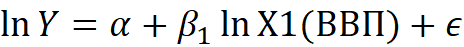
В логарифмической модели коэффициент β интерпретируется как эластичность: изменение ВВП на 1 % связано с изменением числа банкротств приблизительно на β %. Такая модель делает сопоставимыми переменные разного масштаба.
В результате получены две парные модели связи количества корпоративных банкротств и ВВП.
Модель 1 - линейная регрессионная модель.
Уравнение имеет вид:
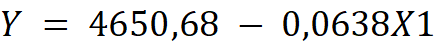
Оцененный коэффициент при ВВП отрицателен: β=−0,0638 (p=0,030).
Таблица 12. Показатели линейной регрессионной модели.
|
Показатель
|
Оценка
|
Стандартная ошибка
|
t-статистика
|
Интерпретация
|
|
Константа a
|
4650,6843
|
947,5530
|
4,9081
|
Константа абсолютной
модели
|
|
Коэффициент b при X1
|
-0,0638
|
0,0285
|
-2,2405
|
Изменение Y при росте
ВВП на 1 млрд руб.
|
|
R²
|
0,1024
|
|
|
Доля объяснённой
вариации Y
|
|
Стандартная ошибка
регрессии
|
638,9263
|
|
|
Средняя ошибка
прогноза в единицах Y
|
|
F-статистика
|
5,0199
|
|
|
Проверка значимости
модели в целом
|
|
Число наблюдений n
|
46,0000
|
|
|
Размер выборки
|
Экономическая интерпретация результатов
Коэффициент β при X1 показывает среднее изменение расчетного числа банкротств при увеличении ВВП на одну единицу измерения:
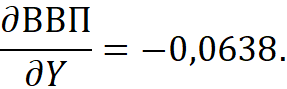
При увеличении ВВП на 1 млрд руб. модель связывает это с уменьшением числа банкротств примерно на 0,0638 случая при прочих условиях. Соответственно, рост ВВП на 1 трлн руб. ассоциирован со снижением расчетного числа банкротств примерно на 64 случая.
Отрицательный знак согласуется с предположением о том, что более высокий уровень экономической активности в долгосрочном плане сопровождается меньшим числом корпоративных банкротств. Однако средняя ошибка регрессии (638,9 случая) и простая однофакторная спецификация ограничивают прогнозное применение модели.
Модель 2 — логарифмическая модель:
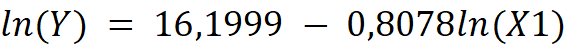
Таблица 13. Показатели логарифмической регрессионной модели.
|
Логарифмическая модель
|
Оценка
|
Стандартная ошибка
|
t-статистика
|
Интерпретация
|
|
Константа a
|
16,1999
|
4,9072
|
3,3012
|
Константа
логарифмической модели
|
|
Эластичность b при
ln(X1)
|
-0,8078
|
0,4717
|
-1,7126
|
Эластичность:
изменение Y на 1% при изменении ВВП на 1%
|
|
R²
|
0,0625
|
|
|
Доля объяснённой
вариации ln(Y)
|
|
Стандартная ошибка
регрессии
|
0,3151
|
|
|
Средняя ошибка логарифмического
прогноза
|
|
F-статистика
|
2,9330
|
|
|
Проверка значимости
модели в целом
|
|
Число наблюдений n
|
46,0000
|
|
|
Размер выборки
|
Коэффициент эластичности равен −0,8078, а следовательно увеличение ВВП на 1 % ассоциировано со снижением числа банкротств примерно на 0,81 %. Вместе с тем коэффициент статистически незначим на уровне 5 % (p=0,094), поэтому логарифмическая оценка рассматривается как направление и масштаб возможной связи, а не как устойчивый прогнозный параметр.
Обсуждение
Полученные результаты согласуются с представлением о банкротстве как о запаздывающем и институционально опосредованном индикаторе корпоративных кризисов. Динамика судебных процедур зависит не только от делового цикла, но и от финансового порога обращения в суд, стоимости процесса, мораториев, поведения кредиторов и доступности реструктуризации. Поэтому уменьшение числа корпоративных банкротств при высокой ставке и инфляции не опровергает существование финансовых трудностей, а показывает ограниченность одного процессуального показателя.
Корреляции в различных уровнях оказались чувствительны к общему временному тренду. Переход к первым разностям устранил связь с безработицей и выделил ВВП, как значимый фактор. Отрицательный коэффициент линейной модели экономически интерпретируем, но отметим, что однофакторная регрессия не учитывает эндогенность и структурные сдвиги.
Дальнейшие исследования целесообразно направить на: тестирование стационарности и коинтеграции; сезонную корректировку рядов; модели распределенных лагов, VAR/VECM или ARDL; выделение периодов мораториев и законодательных изменений; расчет отраслевых коэффициентов банкротств на 1000 действующих организаций; включение долговой нагрузки, корпоративного кредитования, просроченной задолженности и показателей прибыли; построение панельных данных по регионам и отраслям. Отдельно следует проверить устойчивость выводов на более длинном горизонте и вне выборки.
Заключение
Исследование выявило разнонаправленную динамику российского института банкротства: число корпоративных процедур в 2015-2026 гг. существенно сократилось, тогда как банкротства граждан и внесудебные процедуры быстро росли. Корпоративный сегмент сохраняет ликвидационную направленность, высокую долю дел без выплат кредиторам и тенденцию к увеличению продолжительности процедур. В отраслевом аспекте более половины конкурсных производств приходится на торговлю и строительство. В статье приведены авторские выводы, объясняющие эти тенденции.
Эконометрический анализ показал, что выводы по исходным уровням чувствительны к общим временным трендам. После перехода к первым разностям связь числа банкротств с безработицей исчезает, а наиболее устойчивым макроэкономическим фактором становится ВВП. Линейная модель оценивает отрицательную связь уровней ВВП и числа банкротств, а логарифмическая модель указывает на эластичность около −0,81, хотя последняя оценка не достигает 5%-го уровня статистической значимости.
Таким образом, гипотеза исследования подтвердилась: количество корпоративных банкротств статистически связано с внешними макроэкономическими показателями, прежде всего с ВВП. При этом характер связи зависит от спецификации временных рядов, поэтому результаты не должны трактоваться как доказательство прямой причинности.
Научная новизна исследования состоит в объяснении существующих тенденций, формировании единой статистической поквартальной базы за 2015 г. - первое полугодие 2026 г. показателей банкротств и макроэкономических факторов, совместном анализе уровней, первых разностей и ранговых зависимостей, а также в сопоставлении линейной оценки с моделью эластичности. Практическое значение заключается в уточнении набора индикаторов для мониторинга корпоративного кризиса и в демонстрации необходимости учитывать тренды, лаги и институциональные изменения.
[1] Федресурс (www.fedresurs.ru) – официальный портал раскрытия существенных фактов деятельности субъектов экономической деятельности. На нем базируются Единый федеральный реестр юридически значимых сведений о фактах деятельности юридических лиц, индивидуальных предпринимателей и иных субъектов экономической деятельности и Единый федеральный реестр сведений о банкротстве.
Источники:
2. [Электронный ресурс]. URL: https://bankrot.fedresurs.ru/.
3. [Электронный ресурс]. URL: https://rosstat.gov.ru/statistics/accounts.
4. [Электронный ресурс]. URL: https://rosstat.gov.ru/statistics/price.
5. [Электронный ресурс]. URL: https://www.fedstat.ru/.
6. [Электронный ресурс]. URL: https://www.cbr.ru/hd_base/KeyRate/.
7. [Электронный ресурс]. URL: https://www.cbr.ru/currency_base/dynamics/.
8. Девяткин О.В., Трофимов С.А. Корпоративные кризисы: состояние дел и тенденции // Экономика, предпринимательство и право. – 2024. – № 8. – c. 4155-4172. – doi: 10.18334/epp.14.8.121251.
9. Девяткин О.В., Захаров И.В. Финансовый анализ вероятности банкротства корпорации // Аудитор. – 2024. – № 2. – c. 28-34. – doi: 10.12737/1998-0701-2024-10-2-28-34.
10. Ермолаева Е.Н., Старкова М.М., Девяткин О.В. Триада устойчивого развития и стоимостноориентированное управление как основные инструменты антикризисного управления экономикой промышленных предприятий // Аудитор. – 2024. – № 1. – c. 43-50. – doi: 10.12737/1998-0701-2024-10-1-43-50.
11. Девяткин О.В. Стресс-тестирование нефинансового сектора экономики: дефиниции и сценарные условия // РИСК: Ресурсы, информация, снабжение, конкуренция. – 2025. – № 1. – c. 154-161. – doi: 10.56584/1560-8816-2025-1-154-161.
12. Девяткин О.В. Аутогенный кризис – инновационная методология обеспечения устойчивого развития экономических систем. / Монография., 2025. – 184 c.
13. [Электронный ресурс]. URL: https://www.worldbank.org/en/topic/financialsector/brief/the-world-bank-principles-for-effective-insolvency-and-creditor-rights.
14. Insolvency Regimes And Productivity Growth. OECD Economics Department Working Papers. [Электронный ресурс].
15. Pearson K. VII. Note on regression and inheritance in the case of two parents // Proceedings of the Royal Society of London. – 1895. – № 347-352. – p. 240-242. – doi: 10.1098/rspl.1895.0041.
16. Spearman C. The Proof and Measurement of Association between Two Things // The American Journal of Psychology. – 1904. – № 1. – p. 72. – doi: 10.2307/1412159.
17. [Электронный ресурс].
18. [Электронный ресурс].
19. Altman Edward I. Financial Ratios, Discriminant Analysis and the Prediction of Corporate Bankruptcy // Journal of Finance. – 1968. – № 4. – p. 189—209. – doi: 10.1111/j.1540-6261.1968.tb00843.x.
20. Balcaen S., Ooghe H. 35 years of studies on business failure: an overview of the classic statistical methodologies and their related problems // The British Accounting Review. – 2006. – № 1. – p. 63-93. – doi: 10.1016/j.bar.2005.09.001.
21. Devyatkin O.V. New Approaches to Predicting Bankruptcy of Industrial Enterprises. [Электронный ресурс].
22. Devyatkin O.V. New Approaches to Organizing Stress Testing at Industrial Enterprises. Applied Research. Global Solutions. [Электронный ресурс].
Страница обновлена: 08.11.2026 в 10:52:17
Methodological approaches to analyzing the impact of exogenous factors on corporate bankruptcy
Devyatkin O.V.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 12 (december 2026)
Abstract:
Corporate bankruptcy is a clear manifestation of economic crisis. To identify the external drivers of such distress, the article examines bankruptcy dynamics in Russia over a ten-year period from 2015 to mid-2026. The study analyzes various categories of debtors, legal procedures, and divergent trajectories between corporate and personal segments.
The analysis reveals contrasting dynamics within the Russian insolvency system: the number of corporate bankruptcy filings decreased significantly by mid-2026 compared to the 2017 peak, whereas personal bankruptcies and out-of-court settlements grew rapidly. The article presents the author's conclusions explaining these divergences.
The study attempts to establish and evaluate the relationship between the number of corporate bankruptcies and key macroeconomic factors (GDP, the key interest rate, inflation, unemployment, and the dollar exchange rate) based on a quarterly dataset of 46 observations. The findings indicate that corporate bankruptcies declined by 53.5% from their 2017 peak. Initial correlation analysis based on raw levels revealed a strong link with unemployment; however, this relationship disappeared when using differenced data, leaving GDP as the only factor retaining stable significance.
Based on these data, the author constructed mathematical models, including a linear regression and a logarithmic model reflecting the elasticity of bankruptcy rates with respect to GDP. The results indicate a link between corporate bankruptcies and macroeconomic dynamics, with the time trend proving statistically significant. The study calls for further analysis accounting for stationarity, seasonality, and structural breaks. The findings can be applied to scenario forecasting of the national economy.
Keywords: bankruptcy, bankruptcy proceedings, crisis, corporate crisis, macroeconomic factors, exogenous factors, GDP, correlation, regression, elasticity
JEL-classification: O17, O18, D84, E44
References:
Retrieved from https://bankrot.fedresurs.ru/
Retrieved from https://rosstat.gov.ru/statistics/accounts
Retrieved from https://rosstat.gov.ru/statistics/price
Retrieved from https://www.cbr.ru/currency_base/dynamics/
Retrieved from https://www.cbr.ru/hd_base/KeyRate/
Retrieved from https://www.fedstat.ru/
Retrieved from https://www.worldbank.org/en/topic/financialsector/brief/the-world-bank-principles-for-effective-insolvency-and-creditor-rights
Altman Edward I. (1968). Financial Ratios, Discriminant Analysis and the Prediction of Corporate Bankruptcy Journal of Finance. (4). 189—209. doi: 10.1111/j.1540-6261.1968.tb00843.x.
Balcaen S., Ooghe H. (2006). 35 years of studies on business failure: an overview of the classic statistical methodologies and their related problems The British Accounting Review. 38 (1). 63-93. doi: 10.1016/j.bar.2005.09.001.
Devyatkin O.V. (2025). Stress testing of the non-financial sector of the economy: definitions and scenario conditions. RISK: Resources, Information, Supply, Competition. (1). 154-161. doi: 10.56584/1560-8816-2025-1-154-161.
Devyatkin O.V. (2025). Autogenic crisis - an innovative methodology for ensuring the sustainable development of economic systems Moscow: INFRA-M.
Devyatkin O.V. New Approaches to Organizing Stress Testing at Industrial EnterprisesApplied Research. Global Solutions.
Devyatkin O.V. New Approaches to Predicting Bankruptcy of Industrial Enterprises
Devyatkin O.V., Trofimov S.A. (2024). Corporate crises: state of affairs and trends. Journal of Economics, Entrepreneurship and Law. 14 (8). 4155-4172. doi: 10.18334/epp.14.8.121251.
Devyatkin O.V., Zakharov I.V. (2024). Financial Analysis of the Probability of Insolvency of a Corporation. Auditor. 10 (2). 28-34. doi: 10.12737/1998-0701-2024-10-2-28-34.
Ermolaeva E.N., Starkova M.M., Devyatkin O.V. (2024). The Triad of Sustainable Development and Value-Based Management as the Main Tools for Crisis Management of the Economy of Industrial Enterprises. Auditor. 10 (1). 43-50. doi: 10.12737/1998-0701-2024-10-1-43-50.
Insolvency Regimes And Productivity GrowthOECD Economics Department Working Papers.
Pearson K. (1895). VII. Note on regression and inheritance in the case of two parents Proceedings of the Royal Society of London. 58 (347-352). 240-242. doi: 10.1098/rspl.1895.0041.
Spearman C. (1904). The Proof and Measurement of Association between Two Things The American Journal of Psychology. 15 (1). 72. doi: 10.2307/1412159.