Особые экономические зоны как налоговый фактор развития агропромышленных регионов России
Евстафьева А.Х.1  , Боровских О.Н.1 , Гильфанов Р.М.2
1 Казанский государственный архитектурно-строительный университет, Казань, Россия
2 Казанский государственный аграрный университет, Казань, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 12 (Декабрь 2026)
Аннотация:
В исследовании рассматривается роль налогового компонента, обеспечиваемого условиями функционирования особых экономических зон, в развитии агропромышленных регионов Российской Федерации. Налоговый фактор выступает эффективным инструментом развития отрасли сельского хозяйства в условиях снижения темпов роста и структурных барьеров. Проведен анализ развития производства продукции сельского хозяйства и ее доли в валовом внутреннем продукте России в 2020-2025 гг. Рассмотрены меры государственной поддержки для сельскохозяйственных производителей в виде государственных программ и льготного кредитования. Установлены ведущие регионы, как по производству сельскохозяйственной продукции, так и по ее экспорту, для которых государство предоставляет индивидуальные программы по экспортированию, детализированные до уровня предприятий. Представлены условия получения статуса резидента особых экономических зон и преференции, которые он дает. Повышенный интерес представляют внесенные изменения в законодательную базу, касающиеся введения зависимости величины налоговых льгот от осуществленных инвестиций. Приведен передовой опыт реализации инвестиционных агропромышленных проектов на базе особых экономических зон «Липецк», «Титановая долина», «Калуга». Предложены направления совершенствования преференциального режима для агропромышленных регионов России: введение нового типа особых экономических зон агропромышленного типа, закрепленного законодательством; дифференциация налоговых льгот по типам агропромышленных проектов; развитие инфраструктуры и логистики для агропромышленных зон; синхронизация с международными преференциальными режимами.
Ключевые слова: агропромышленный комплекс, особые экономические зоны, налоговые преференции, меры государственной поддержки агропромышленного комплекса
Финансирование:
Исследование выполнено при финансовой поддержке Академии наук Республики Татарстан (соглашение №8/2025-ПД-КГАСУ от 22.12.2025 г).
JEL-классификация: O14, O18, H25, Q18
Благодарности:
Работа выполнена за счет гранта, предоставленного Академией наук Республики Татарстан образовательным организациям высшего образования, научным и иным организациям на поддержку планов развития кадрового потенциала в части стимулирования их научных и научно-педагогических работников к защите докторских диссертаций и выполнению научно-исследовательских работ.
Введение. Одной из ключевых отраслей экономики Российской Федерации выступает агропромышленный комплекс (АПК). Именно эта сфера обеспечивает продовольственную безопасность страны, создает базу для экспорта сельскохозяйственной продукции в другие страны, а также формирует благоприятную социально-экономическую ситуацию в агропромышленных регионах.
Для агропромышленных регионов страны создание на их территориях особых экономических зон аграрного типа позволит резидентам получить льготные налоговые условия, таможенные преференции, сниженные ставки по аренде и выкупу земли, субсидии и помощь в создании инфраструктуры, создание новых рабочих мест. Льготное налогообложение особых экономических зон (ОЭЗ) должно быть адаптировано под конкретный агропромышленный проект и выступить фактором развития отрасли. Поиск новых форм активизации и развития агропромышленного комплекса определило актуальность исследования.
Динамика производства продукции сельского хозяйства и удельный вес этой продукции в валовом внутреннем продукте (ВВП) России представлены в таблице 1.
Таблица 1
Производство продукции сельского хозяйства в России
|
Показатель
|
2020 г.
|
2021 г.
|
2022 г.
|
2023 г.
|
2024 г.
|
2025 г.
|
|
Продукция
сельского хозяйства, в фактически действовавших ценах, млрд. руб.
|
6468,8
|
7672,9
|
8559,3
|
8493,6
|
9361,1
|
10627,5
|
|
Удельный
вес сельского хозяйства в ВВП России, %
|
3,9
|
3,7
|
3,42
|
2,97
|
2,74
|
3,06
|
Как видно из таблицы, отмечается ежегодный прирост производства сельскохозяйственной продукции на рассматриваемом отрезке времени, удельный вес сельского хозяйства в ВВП страны уменьшался с 2020 года по 2024 год, а в 2025 году показал незначительный рост. Такая ситуация может быть связана со снижением рентабельности сельскохозяйственных предприятий, сокращением доли фермерских хозяйств и увеличением крупных, которым достается наибольшая часть государственной поддержки.
Государственные программы и льготное кредитование выступают действенными мерами поддержки отрасли, позволяя финансировать инвестиционные проекты по производству сельскохозяйственной продукции. Сумма финансирования по государственным программам АПК в 2023 году составила 540 млрд. руб., в 2024 году – 665 млрд. руб., а в 2025 году – 490 млрд. руб. В рамках льготного кредитования в 2025 году объем кредитных ресурсов составил порядка 3,24 трлн. руб. Уполномоченные банки заключили с заемщиками порядка 23 тыс. льготных кредитных договоров на общую сумму 1,33 трлн рублей, в том числе 19,6 тыс. краткосрочных кредитов и 3,4 тыс. инвестиционных [3,4].
Исследования ученых в области рассматриваемой темы направлены на изучение современных отечественных и зарубежных форм и механизмов оказания государственной поддержки АПК [5-7]; инвестиционного и инновационного развития АПК [8], на примере развития современных сельских поселений, как совмещение производственного и средообразующего аспектов [9,10]; вопросов налоговой политики и налогообложения сельскохозяйственных производителей [11-13]; состояния и перспектив развития особых экономических зон [14,15] и влияния особых экономических зон на развитие АПК [16]; вопросов применения налоговых льгот в особых экономических зонах и исследованию эффективности региональной экономической политики в части предоставления налоговых льгот в особых экономических зонах [17].
Анализ источников показывает, что тема налогового фактора для ОЭЗ в агропромышленном комплексе носит разрозненный характер. Основной массив публикаций посвящен либо общим вопросам функционирования ОЭЗ в России, либо макроэкономическим аспектам развития АПК. При этом специфика применения налоговых режимов ОЭЗ именно к сельхозпроизводителям и предприятиям агропереработки остается на периферии исследовательского внимания.
Цель исследования – выявить роль налогового фактора ОЭЗ в развитии агропромышленных регионов России и обосновать направления совершенствования преференциального режима.
При написании статьи были использованы методы формальной логики, такие как анализ, синтез, сравнение и сопоставление, системно-структурный подход. Применение каузального метода позволило выявить взаимосвязь между льготным налогообложением в особых экономических зонах и развитием регионов с высоким сельскохозяйственным потенциалом. В качестве теоретической и методологической основы исследования выступили нормативно-законодательные акты и публикации ученых в области развития агропромышленного комплекса и особых экономических зон. Информационной базой статьи послужили данные сайтов Федеральной службы государственной статистики, Россельхозбанка, Министерства сельского хозяйства РФ. Использованы показатели производство продукции сельского хозяйства, удельный вес сельского хозяйства в ВВП России за 2020-2025 гг., экспорт продукции АПК по десяти регионам-лидерам за 2021-2024 гг.
Основная часть. Основу АПК России формирует сельское хозяйство, эффективность которого во многом зависит от природно-климатических и социально-экономических условий. Большое значение для АПК играют агрохолдинги, осуществляющие сельскохозяйственную деятельность и занимающиеся производством продуктов питания. В таблице 2 представлены регионы лидеры по производству продукции сельского хозяйства.
Таблица 2
Регионы лидеры по производству продукции сельского хозяйства в хозяйствах всех категорий в фактически действовавших ценах
(млрд. руб.)
|
Регион
|
2020 г.
|
2021 г.
|
2022 г.
|
2023 г.
|
2024 г.
|
|
Краснодарский край
|
433,0
|
556,3
|
660,0
|
584,8
|
600,0
|
|
Ростовская область
|
330,8
|
408,2
|
455,7
|
485,3
|
380,6
|
|
Белгородская область
|
288,9
|
343,0
|
360,2
|
368,0
|
332,6
|
|
Республика Татарстан
|
264,3
|
248,8
|
333,4
|
289,2
|
341,3
|
|
Воронежская область
|
262,3
|
319,5
|
368,2
|
321,5
|
338,5
|
|
Алтайский край
|
241,7
|
241,6
|
267,5
|
216,3
|
276,7
|
|
Курская область
|
193,3
|
217,4
|
258,9
|
225,0
|
237,7
|
|
Республика
Башкортостан
|
191,8
|
193,3
|
247,0
|
225,7
|
252,0
|
|
Саратовская область
|
189,8
|
231,9
|
262,1
|
240,7
|
249,8
|
|
Ставропольский край
|
183,5
|
287,2
|
260,7
|
287,9
|
297,9
|
|
Волгоградская область
|
179,0
|
220,4
|
251,5
|
233,0
|
233,1
|
Лидирующие позиции по производству сельскохозяйственной продукции занимает Краснодарский край и Ростовская область. Практически по всем представленным регионам до 2022 года наблюдался рост показателя производства продукции сельского хозяйства, а в 2023-2024 гг. можно отметить незначительный спад. В таких регионах как Белгородская и Курская области эту ситуацию можно объяснить политической обстановкой, а в других регионах сложными геополитическими условиями и санкциями.
Экспорт является точкой роста российского АПК и включает порядка 160 стран мира, однако показатели экспортной выручки в последнее время снижаются. Отмечается снижение экспорта зерна и масложировой продукции, в тоже время отгрузки за рубеж мяса и мясной продукции растут. На рис. 1 представлены регионы лидеры по экспорту продукции АПК с 2021 по 2024 гг. Экспорт аграрной продукции Ростовской области и Краснодарского края в основном приходится на пшеницу, а также и на подсолнечное и рапсовое масло. Москва специализируется на производстве и экспорте пищевой и перерабатывающей промышленности. Рейтинг Москвы с каждым годом растет, и по итогам 2024 года она вышла на первое место.
Для расширения экспорта продукции АПК российскими регионами, государство предложило федеральному центру «Агроэкспорт» разработать индивидуальные программы по развитию экспорта, детализированные до уровня предприятий. Примерами таких регионов уже выступили Удмуртия, Татарстан, Башкирия, Нижегородская и Калужская области. Для этих регионов сформулированы комплексные и самостоятельные услуги по поддержке экспорта в виде сопровождения экспортного контракта, содействия в поиске и подборе иностранного покупателя, представления на международных торговых площадках и участие в международных выставочных мероприятиях [19].
В структуре экспорта продукции АПК отмечается рост отгрузки переработанной продукции и готовых продуктов питания по сравнению с сырьевыми товарами. Такие структурные сдвиги сталкиваются с необходимостью сертификации продукции, ее позиционирования и продвижения, логистики.
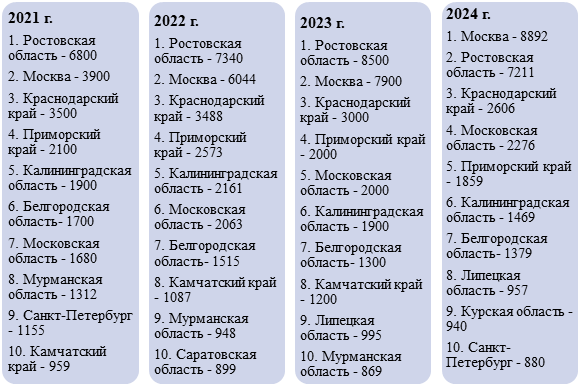
Рисунок 1. Регионы лидеры по экспорту продукции АПК, млн. долл.
Составлено авторами на основании данных Федерального центра развития экспорта продукции АПК Минсельхоза России [19]
Главная задача отрасли состоит в повышении и поддержании доходов сельскохозяйственных производителей, для чего требуется убрать все ограничения и барьеры, снижающие прибыльность.
Для этих целей со стороны государства с 1 января 2025 года начал реализацию национальный проект «Технологическое обеспечение продовольственной безопасности», который призван укрепить базу АПК, обеспечить его технологический суверенитет на основе развития биотехнологий, увеличения доли собственных семян, селекционного и генетического материала, подготовки кадров. Действие проекта рассчитано до 31 декабря 2030 года, за время его действия планируется повысить технологическую обеспеченность, создать условия для роста производительности труда, снизить зависимость от импорта в АПК. Общая сумма инвестиций в данный проект составляет около 1 трлн. рублей [20].
Налогообложение сельского хозяйства в нашей стране играет важную роль, поэтому грамотно выбранная система налогообложения способствует росту и развитию сельскохозяйственного производства. В каждой стране построение системы налогообложения имеет свои особенности, которые учитывают тенденции и направления развития отрасли АПК.
В Российской Федерации для сельхозпроизводителей действуют несколько систем налогообложения, каждая со своими условиями и налоговой нагрузкой (рис.2).
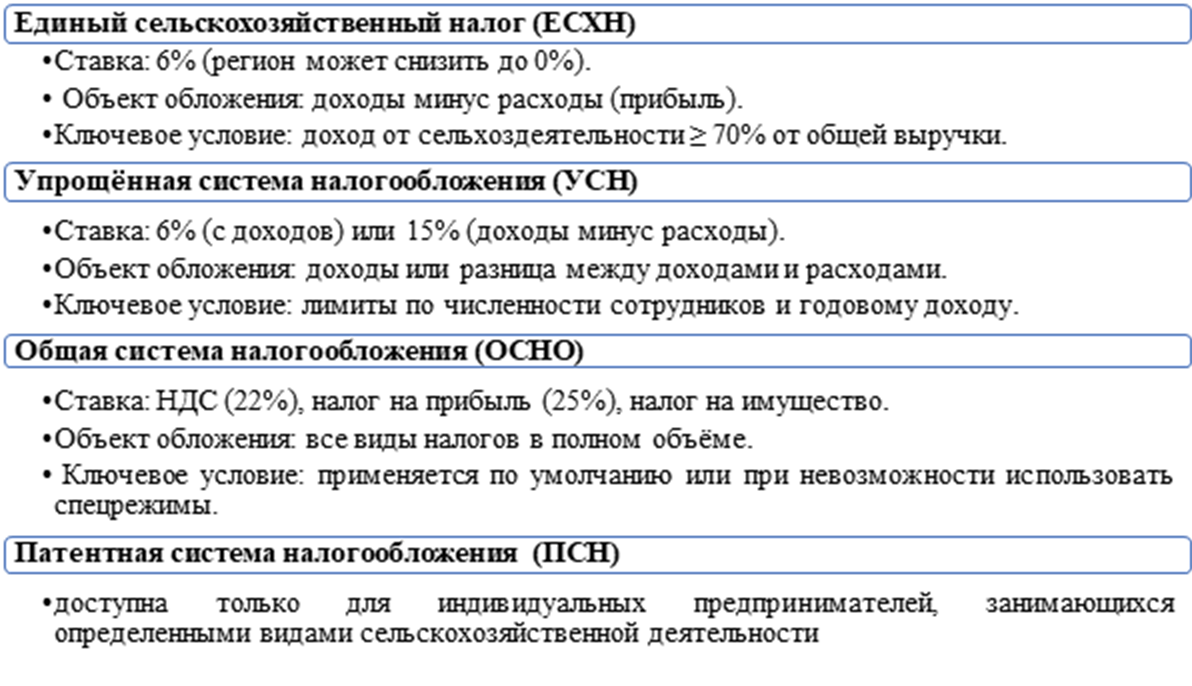
Рисунок 2. Системы налогообложения для сельхозпроизводителей
Составлено авторами на основании Налогового Кодекса РФ [21]
Главным специальным налоговым режимом для отрасли выступает единый сельскохозяйственный налог (ЕСХН). ЕСХН – специальный режим для производителей и переработчиков сельхозпродукции, который заменяет уплату нескольких налогов одним. При использовании ЕСХН более простой учет по сравнению с общей системой налогообложения (ОСНО). Нельзя совмещать ЕСХН с УСН или ОСНО для одного вида деятельности.
ОСНО используют по умолчанию все вновь созданные компании и индивидуальные предприниматели, если они не перешли на специальный режим налогообложения. К недостаткам использования ОСНО можно отнести наибольшую налоговую нагрузку и сложность учета, а также высокие риски ошибок и необходимость профессионального бухгалтера. В качестве преимуществ следует выделить: отсутствие ограничений по видам деятельности и доходам; плательщики НДС более привлекательны для крупных контрагентов, которые хотят получить налоговый вычет; возможность возмещения «входящего» НДС.
Основные положения по ЕСХН представлены в таблице 3.
Таблица 3
Основные положения по ЕСХН
|
Элементы налогообложения
|
Значения
|
Статьи НК РФ
|
|
Налогоплательщики
|
Организации и индивидуальные
предприниматели, являющиеся сельскохозяйственными товаропроизводителями и
перешедшие на уплату ЕСХН
|
п. 1 ст. 346.2 НК РФ
|
|
Объект
налогообложения |
Доходы, уменьшенные на величину
расходов
|
ст. 346.4 НК РФ
|
|
Налоговая база
|
Денежное выражение доходов,
уменьшенных на величину расходов
|
п. 1 ст. 346.6 НК РФ
|
|
Налоговый период
|
Календарный год
|
п. 1 ст. 346.7 НК РФ
|
|
Налоговая ставка
|
6%
|
ст. 346.8 НК РФ
|
|
Порядок исчисления налога
|
Соответствующая налоговой ставке
процентная доля налоговой базы
|
п. 1 ст. 346.9 НК РФ
|
|
Порядок и сроки
уплаты налога |
Сроки уплаты налога:
- не позднее 28 марта года, следующего за налоговым периодом; - в случае прекращения предпринимательской деятельности, в отношении которой применялась ЕСХН - не позднее 28-го числа следующего месяца |
п. 5 ст. 346.9 НК РФ
|
|
Декларирование
|
Налоговая декларация
представляется налогоплательщиками в налоговый орган не позднее 25 марта года, следующего за
истекшим налоговым периодом
|
п. 2 ст. 346.10 НК РФ
|
Обеспечение устойчивого развития АПК выступает одной из ключевых проблем в Российской Федерации. Полагаем, что эффективным инструментом решения данной проблемы является создание или использование уже созданной особой экономической зоны с преференциальным для бизнеса режимом.
Особые экономические зоны (ОЭЗ) для сельхозпроизводителей – это, как правило, ОЭЗ промышленно-производственного типа (ОЭЗ ППТ) или ОЭЗ агропромышленного типа, которые создаются с целью развития сельского хозяйства, переработки и логистики.
В России нет отдельного федерального закона о «аграрных ОЭЗ», но сельхозпроизводители могут стать резидентами и пользоваться льготами в рамках существующих ОЭЗ, если их проект соответствует целям зоны.
Для того чтобы стать резидентом ОЭЗ сельхозпроизводителю необходимо выполнение следующих условий [22,23]:
- выбрать подходящую ОЭЗ и оценить не только географическое положение (близость к сырьевой базе, рынкам сбыта, портам) и специализацию зоны (есть ли там уже другие агропроекты), но и конкретный набор льгот;
- разработать инвестиционный проект с бизнес-планом;
- подать заявку в управляющую компанию выбранной ОЭЗ (необходимо соблюдение ключевых требований к проекту: минимальный объем инвестиций (от 120-150 млн. руб. для ОЭЗ ППТ), создание определенного количества рабочих мест, соответствие проекта специализации зоны, срок реализации проекта (3-5 лет));
- заключить соглашение с управляющей компанией и приступить к реализации.
Налоговые льготы в ОЭЗ, ориентированные на агропромышленный комплекс, направлены на снижение фискальной нагрузки на инвестора, особенно на начальных этапах реализации проекта, когда требуются значительные капитальные вложения.
Рассмотрим налоговые льготы для резидентов ОЭЗ. Если предприятие АПК стало резидентом до 1 апреля 2026 года, оно может рассчитывать на набор преференций, установленным Налоговым кодексом РФ:
Налог на прибыль. Ставка в федеральный бюджет – 2%. Региональная часть налога может быть снижена до 13,5% (обычно 17%), а законами субъекта РФ может устанавливаться еще более низкая ставка, вплоть до 0% в первые годы. Например, в ОЭЗ «Система» (Мордовия) действует прогрессивная шкала: 2% первые 5 лет, затем 4%, и не выше 15,5% до 2073 года.
- Налог на имущество. Резиденты освобождаются от уплаты налога на имущество сроком до 10 лет.
- Земельный и транспортный налоги. Предусмотрены освобождения: от земельного налога – на срок до 5 лет, от транспортного — на срок действия соглашения о деятельности в ОЭЗ.
- НДС на импорт. Не нужно платить НДС при ввозе иностранного оборудования для использования в ОЭЗ.
С 1 апреля 2026 года правила игры меняются для всех, кто получит статус резидента после этой даты. Вводится принцип: размер льгот зависит от фактических инвестиций. Эти изменения закреплены Федеральным законом №18-ФЗ «О внесении изменений в части Первую и Вторую Налогового Кодекса Российской Федерации» от 11.02.2026 г. Для получения пониженных ставок и льгот, компания должна одновременно соответствовать трем требованиям [22, 23, 24]:
1. Инвестиционные показатели. Необходимо выполнять обязательства по инвестициям и созданию рабочих мест, которые прописаны в соглашении с управляющей компанией ОЭЗ. Конкретные показатели устанавливают регионы, но среди них обязательно будут объем капвложений и количество новых рабочих мест.
2. Отсутствие нарушений. У компании не должно быть административных наказаний за непредставление бухгалтерской отчетности более двух раз за последние три года.
3. Соблюдение региональных условий. Должны выполняться все обязательства, предусмотренные законами субъекта Федерации, на территории которого находится ОЭЗ.
Управляющая компания ОЭЗ будет ежегодно, до 15 мая, подтверждать в налоговую информацию о выполнении резидентом его обязательств.
До 1 декабря 2027 года регионы могут устанавливать свои правила определения связи между льготами и инвестициями, но после этой даты, будут действовать единые федеральные стандарты, которые закрепляются на основании статьи 56.1 Налогового Кодекса РФ.
Примерами успешных ОЭЗ с агропромышленными проектами можно назвать: ОЭЗ ППТ «Липецк» – производство растительных масел, сахара, соков, молочной продукции; ОЭЗ ППТ «Титановая долина» (Свердловская обл.) – проекты по переработке молока; ОЭЗ ППТ «Калуга» – логистические центры для крупных агропромышленных холдингов.
Следует отметить, что на территории Елецкой площадки особой экономической зоны «Липецк» начал работу новый селекционно-семеноводческий центр Группы Компаний «Агротек». Этот объект стал завершающей стадией первой очереди строительства производственного комплекса «Агротек-Промцентр». Реализованный проект обошелся инвесторам примерно в 2 млрд руб., тогда как первоначальные вложения, заявленные на Петербургском международном экономическом форуме в 2022 году, где было подписано соглашение о строительстве, оценивались в 1,5 млрд. руб. У ГК «Агротек» имеются налоговые преференции, которые действуют не для всех компаний группы. Компания является резидентом территории опережающего развития (ТОР) «Камчатка», благодаря этому статусу получена экономия на отчисления налогов от фонда оплаты труда и возмещение 90% вложенных в инфраструктуру инвестиций [25].
В июне 2025 г. правительством России утверждено постановление № 949 от 25.06.2025 г. «О создании на территории Заинского муниципального района Республики Татарстан особой экономической зоны промышленно-производственного типа» «Зеленая долина». Запланировано, что в рамках ОЭЗ будет реализовано шесть инвестиционных проектов в сфере биотехнологий. Это предприятия по переработке лубяных культур, производству льняного волокна, сорбентов, биоудобрений и хелатов биогенных материалов.
Резиденты ОЭЗ «Зеленая долина» в соответствии с Законом №5-ЗРТ в редакции от 26.12.2025 г. освобождаются на 10 лет от транспортного налога, получили ступенчатую схему пониженных ставок налога на прибыль от 0% в течение первых пяти лет, 5% с шестого по десятый включительно и 13,5% по истечении десяти лет. Для применения этих пониженных ставок, резидент обязан вести раздельный учет доходов и расходов.
Рассмотрим альтернативы для малого и среднего агробизнеса. Если объем инвестиций не «дотягивает» до требований федеральной ОЭЗ, стоит рассмотреть: региональные промышленные парки; государственные программы поддержки АПК (например, «Комплексное развитие сельских территорий», льготное кредитование через «Россельхозбанк»); получение статуса сельхозтоваропроизводителя (ЕСХН – единый сельхозналог 6% от прибыли).
Для развития агропромышленного комплекса в рамках ОЭЗ государство может предоставлять: субсидии на благоустройство территории предприятий-участников ОЭЗ; помощь в реализации инвестиционного проекта на первой стадии его развития, а также его дальнейшее сопровождение со стороны управляющих компаний ОЭЗ; развитие инфраструктуры – государственный сектор инвестирует в развитие инфраструктуры в ОЭЗ, что может включать строительство дорог, энергетических объектов, коммуникаций.
На основании проведенного исследования можно предложить следующие направления совершенствования преференциального режима для агропромышленных регионов России:
- введение нового типа ОЭЗ агропромышленного типа, целью которого является экспортоориентированное импортозамещение в производстве продовольственной продукции;
- дифференциация налоговых льгот по типам агропромышленных проектов – селекционно-семеноводческие и научные проекты, биотехнологические и перерабатывающие проекты, малые формы хозяйствования;
- развитие инфраструктуры и логистики для агропромышленных зон – активное использование механизмов проектного финансирования, лизинговых схем и венчурного финансирования;
- синхронизация с международными преференциальными режимами.
Предложенные меры позволят целенаправленно привлекать агроинвесторов, повышать эффективность преференций, снижать издержки и увеличивать экспорт сельскохозяйственной продукции, а также привлекать иностранные инвестиции.
Заключение. Результаты проведенного исследования позволяют сделать следующие выводы. Поддержание устойчивого развития агропромышленного комплекса является одной из важнейших задач для нашей страны. Агропромышленные регионы выступают базой для обеспечения продовольственной безопасности и занятости сельского населения. Производство продукции сельского хозяйства в период с 2020 по 2025 годы увеличивается, однако, удельный вес в валовом внутреннем продукте уменьшается. Государство оказывает существенную поддержку отрасли в форме реализации национального проекта «Технологическое обеспечение продовольственной безопасности», который призван укрепить базу агропромышленного комплекса, государственных программ и льготного кредитования. Объем кредитования в 2025 году составил около 3,24 трлн. руб., заключено около 23 тыс. договоров льготного кредитования на сумму 1,33 трлн. руб.
Ведущими регионами по производству сельскохозяйственной продукции являются Краснодарский край и Ростовская область. Регионами-лидерами по экспорту являются Ростовская область, Москва и Краснодарский край. Такая ситуация во многом определяется благоприятными природно-климатическими условиями этих регионов. Рассмотрены системы налогообложения для сельскохозяйственных производителей.
Особые экономические зоны создают благоприятную основу для развития агропромышленного комплекса, предоставляя существенные налоговые преференции для своих резидентов. Эффективным инструментом развития отрасли сельского хозяйства выступает налоговый фактор.
На законодательном уровне не установлены особые экономические зоны аграрного типа, были внесены изменения о введении зависимости величины налоговых льгот от осуществленных инвестиций. В связи с этим, сельскохозяйственные производители, являющиеся резидентами особых экономических зон, должны отслеживать подобные корректировки закона.
Авторами был предложен ряд направлений по совершенствованию преференциального режима для агропромышленных регионов России. В заключении, следует отметить недостаточную проработанность налогового фактора ОЭЗ для агропромышленного комплекса, что предопределяет необходимость дальнейших исследований по данной тематике.
Благодарность.
Работа выполнена за счет гранта, предоставленного Академией наук Республики Татарстан образовательным организациям высшего образования, научным и иным организациям на поддержку планов развития кадрового потенциала в части стимулирования их научных и научно-педагогических работников к защите докторских диссертаций и выполнению научно-исследовательских работ.Источники:
2. [Электронный ресурс]. URL: https://statbase.ru/data/rus-agriculture-and-fishing-value-added-share/.
3. [Электронный ресурс]. URL: https://www.agroinvestor.ru/markets/article/45303-effekt-vysokoy-bazy-k-chemu-vedet-svorachivanie-masshtabnoy-podderzhki-apk/.
4. [Электронный ресурс].
5. Тихомиров А.И., Фомин А.А. Государственная поддержка АПК России: основные тенденции и социально-экономическое значение // Международный сельскохозяйственный журнал. – 2024. – № 2. – c. 121-125. – doi: 10.55186/25876740_2024_67_2_121.
6. Нарынбаева А.С. Агроөнеркәсіптік кешеніндегі жеңілдікпен кредиттеу: жай-күйі мен болашағы // Проблемы агрорынка. – 2025. – № 2. – c. 58-70. – doi: 10.46666/2025-2.2708-9991.05.
7. Утибаев Б.С., Утибаева Г.Б., Закирова Э.Р. Mechanism of financial support for the agrarian sector on preferential terms // Проблемы агрорынка. – 2025. – № 4. – p. 59-68. – doi: 10.46666/2025-4.2708-9991.05.
8. Щетинина И.В., Стенкина М.В. Стратегические направления совершенствования управления инновационным развитием АПК регионов // АПК: экономика, управление. – 2024. – № 9. – c. 22-37. – doi: 10.33305/249-22.
9. Бикташев А.И., Коломина А.И., Краснобаев И.В. Городские агрофермы как новый тип общественного пространства: совмещение производственного и средообразующего аспектов // Известия Казанского государственного архитектурно-строительного университета. – 2019. – № 1. – c. 46-54.
10. Гришина М.П., Хамидуллина А.Т. Градостроительные задачи развития современных сельских поселений на примере Нижнего Услона (Республика Татарстан, Россия) // Известия Казанского государственного архитектурно-строительного университета. – 2020. – № 4. – c. 134-143.
11. Зарук Н.Ф. Влияние налоговой политики на формирование цен в АПК // Экономика, труд, управление в сельском хозяйстве. – 2025. – № 6. – c. 45-54. – doi: 10.33938/256-45.
12. Гильфанов Р.М., Евстафьева А.Х. Налогообложение субъектов малого предпринимательства в рамках специальных налоговых режимов (на примере Республики Татарстан) // Вестник Казанского государственного аграрного университета. – 2018. – № 3. – c. 108-115. – doi: 10.12737/article_5bcf57a64d0252.42896303.
13. Кусмарцева Ю.В. Влияние налоговой нагрузки на рентабельность сельскохозяйственных товаропроизводителей региона // Экономика сельского хозяйства России. – 2024. – № 2. – c. 37-44. – doi: 10.32651/242-37.
14. Евстафьева А.Х., Боровских О.Н., Гильфанов Р.М. Состояние и перспективы развития особых экономических зон Приволжского федерального округа // Региональные проблемы преобразования экономики. – 2024. – № 5. – c. 29-41. – doi: 10.26726/1812-7096-2024-5-29-41.
15. Шапошник А.И., Шаталов М.А. Особые экономические зоны как драйверы экономического роста предприятий АПК // Закономерности развития региональных агропродовольственных систем. – 2025. – № 1. – c. 102-104.
16. Лапин А.В., Мартынов Д.И. Влияние индустриальных парков и ОЭЗ на сельское хозяйство Смоленской области. [Электронный ресурс].
17. Кузьмина Ю.В. Налоговые льготы в особых экономических зонах как инструмент эффективной экономической политики региона // Modern Economy Success. – 2025. – № 6. – c. 250-256.
18. [Электронный ресурс]. URL: https://www.rshb.ru/news/21062025-000001(дата.
19. [Электронный ресурс]. URL: https://aemcx.ru/.
20. [Электронный ресурс].
21. [Электронный ресурс]. URL: https://base.garant.ru/10900200/799227b78d40d5a23b80e35ebae54180/?ysclid=mv0u13fkh802341280.
22. [Электронный ресурс]. URL: https://base.garant.ru/12141177/?ysclid=mv0rej4vov406635046.
23. [Электронный ресурс]. URL: https://www.garant.ru/products/ipo/prime/doc/402705244/?ysclid=mv0ruubc2l25780.
24. [Электронный ресурс]. URL: https://base.garant.ru/413617944/1cafb24d0.
25. [Электронный ресурс]. URL: https://chr.rbc.ru/chr/freenews/68c271129a794702ef2262b2.
Страница обновлена: 08.11.2026 в 10:51:57
Special economic zones as a tax factor in the development of Russia's agro-industrial regions
Evstafieva A.K., Borovskikh O.N., Gilfanov R.M.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 12 (december 2026)
Abstract:
The article examines the role of the tax component provided by the operating conditions of special economic zones in the development of agro-industrial regions of the Russian Federation. The tax factor serves as an effective tool for developing the agricultural sector amidst slowing growth rates and structural barriers. The authors analyze the development of agricultural production and its share in Russia's gross domestic product for the 2020–2025 period. The study reviews state support measures for agricultural producers, including state programs and concessional lending.
The authors identify the leading regions in both agricultural production and exports, for which the state provides individualized export programs detailed down to the enterprise level. The article presents the conditions for obtaining the special economic zones' resident status and the associated preferences.
Particular interest lies in the recent legislative amendments that link the amount of tax benefits to the volume of investments made. The authors cite best practices in implementing agro-industrial investment projects of such special economic zones as "Lipetsk", "Titanium Valley", and "Kaluga".
The study proposes directions for improving the preferential regime for Russia's agro-industrial regions: legislating a new type of agro-industrial special economic zones; differentiating tax incentives by type of agro-industrial project; developing infrastructure and logistics for agro-industrial zones; and synchronizing with international preferential regimes.
Keywords: agro-industrial complex, special economic zones, tax preferences, state support measures for the agro-industrial complex
Funding:
JEL-classification: O14, O18, H25, Q18
References:
Retrieved from https://aemcx.ru/
Retrieved from https://base.garant.ru/10900200/799227b78d40d5a23b80e35ebae54180/?ysclid=mv0u13fkh802341280
Retrieved from https://base.garant.ru/12141177/?ysclid=mv0rej4vov406635046
Retrieved from https://base.garant.ru/413617944/1cafb24d0
Retrieved from https://chr.rbc.ru/chr/freenews/68c271129a794702ef2262b2
Retrieved from https://statbase.ru/data/rus-agriculture-and-fishing-value-added-share/
Retrieved from https://www.agroinvestor.ru/markets/article/45303-effekt-vysokoy-bazy-k-chemu-vedet-svorachivanie-masshtabnoy-podderzhki-apk/
Retrieved from https://www.garant.ru/products/ipo/prime/doc/402705244/?ysclid=mv0ruubc2l25780
Retrieved from https://www.rosstat.gov.ru/enterprise_economy
Biktashev A.I., Kolomina A.I., Krasnobaev I.V. (2019). Urban agricultural farms as a new type of public space: combination of manufacturing and environmental aspects. News of the Kazan State University of Architecture and Civil Engineering. (1). 46-54.
Evstafeva A.Kh., Borovskikh O.N., Gilfanov R.M. (2024). The State and Prospects of Development of Special Economic Zones of the Volga Federal District. Regional problems of economy transformation. (5). 29-41. doi: 10.26726/1812-7096-2024-5-29-41.
Gilfanov R.M., Evstafeva A.Kh. (2018). Taxation of Subjects of Small Enterprise within the Framework of Special Tax Regimes (on the Example of the Republic of Tatarstan). Vestnik of Kazan State Agrarian University. 13 (3). 108-115. doi: 10.12737/article_5bcf57a64d0252.42896303.
Grishina M.P., Khamidullina A.T. (2020). Urban planning tasks for the development of modern rural settlements on the example of the village of Nizhny Uslon (Republic of Tatarstan, Russia). News of the Kazan State University of Architecture and Civil Engineering. (4). 134-143.
Kusmartseva Yu.V. (2024). Influence of tax burden on the profitability of agricultural producers in the region. Economics of Agriculture of Russia. (2). 37-44. doi: 10.32651/242-37.
Kuzmina Yu.V. (2025). TAX BENEFITS in special economic zones as an instrument of effective regional economic policy. Modern Economy Success. (6). 250-256.
Narynbaeva A.S. (2025). Preferential lending in the agro-industrial complex: current state and prospects. Problems of AgriMarket. (2). 58-70. doi: 10.46666/2025-2.2708-9991.05.
Schetinina I.V., Stenkina M.V. (2024). Strategic directions for improving the management of innovative development of the agro-industrial complex of the regions. AIC: economics, management. (9). 22-37. doi: 10.33305/249-22.
Shaposhnik A.I., Shatalov M.A. (2025). Special economic zones as drivers of economic growth of agricultural enterprises. Patterns of development of regional agri-food systems. (1). 102-104.
Tikhomirov A.I., Fomin A.A. (2024). State support of the agricultural industry of Russia: main trends and social economic importance. International agricultural journal. (2). 121-125. doi: 10.55186/25876740_2024_67_2_121.
Utibaev B.S., Utibaeva G.B., Zakirova E.R. (2025). Mechanism of financial support for the agrarian sector on preferential terms Problems of AgriMarket. (4). 59-68. doi: 10.46666/2025-4.2708-9991.05.
Zaruk N.F. (2025). The influence of tax policy on the formation of prices in agriculture. Journal of Open Innovation: Technology, Market, and Complexity. (6). 45-54. doi: 10.33938/256-45.