Современные тенденции в потреблении протеиновых продуктов (на материалах г. Омска)
Леушкина В.В.1  , Молибога Е.А.2 , Русанова Е.И.2
1 Омский государственный аграрный университет им. П.А. Столыпина, Омск, Россия
2 Омский государственный технический университет, Омск, Россия
Статья в журнале
Креативная экономика (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 20, Номер 11 (Ноябрь 2026)
Введение.
В современных условиях наблюдается рост популярности протеиновых добавок, особенно среди молодежи и людей, занимающихся физической активностью. Однако уровень информированности населения о пользе, возможных рисках и целесообразности их употребления остается недостаточным. Существуют противоречивые мнения, одни считают протеин необходимым элементом рациона, другие – потенциально вредной добавкой.
Следует отметить, что применение протеина в питании россиян за последние несколько лет претерпело фундаментальную трансформацию, этот продукт из узконаправленного стал переходить в широкие массы.
В связи с чем проведение узконаправленных региональных исследований позволяет в современных рыночных условиях сконцентрировать ротвейлеров и сельскохозяйственных потребителей на конкретного потребителя с выработанным в современный период времени поведением в отношении белковых продуктов и добавок в России.
Актуальность исследования обусловлена совокупностью взаимосвязанных факторов медико-социального, экономического и рыночного характера, определяющих необходимость углублённого изучения пищевого поведения населения в разрезе регионов и оценки потенциала протеинового питания.
Цель исследования – заключается в выявления отношения различных возрастных групп жителей г. Омска к употреблению протеиновых добавок, уровня осведомленности о них, частоты и целей их использования в повседневной жизни.
Научная новизна заключается в проведении исследования социологических и экономических аспектов изучения пищевых изменяющихся пищевых привычек потребительской аудитории г Омска, что влияет на современное потребительское поведение и региональную агропродовольственную политику.
Методология исследования опирается на социально-экологические и маркетинговые подходы. В исследовании применен спектр методов: аналитический, статистический, маркетингового анализа, социологического опроса.
Эмпирическую основу исследования сформировал первичные данные авторского социологического исследования, проведенного среди жителей города Омской области в период с января по март 2026 года, а так же комплекс научных и социологических источников литературы.
В отечественной экономической науке вопросы протеинового или белкового питания освещаются с разной точки зрения (табл.1).
Таблица 1 – Основные научные и прикладные направления изучения протеинового (белкового) питания.
|
Направление
|
Источник
|
Вывод
|
|
Физиологические
основы
|
А.В. Дмитриев,
Гунина Л.М. [5]; Ганзий, А.О., Калашникова, Р.В. [3]; В. А. Тутельян, М. М.
Гаппаров, А. К. Батурин [и др.] [10].
|
Индивидуализация
белкового питания ‒ основа эффективности как для спортсменов, так и для лиц с
повышенными катаболическими нагрузками.
|
|
Рынок
и спрос
|
Анализ рынка
спортивного питания в России в 2021-2025 гг. [1]; С. В. Фомин, Г. И.
Касьянов, И. С. Мостовой [14];
Гончаренко, О.А., Овчинникова, С.В., Винокуров, Е.А. и др. [4]; Еремина О.Ю., Анохин Ю.В. [6]; Леушкина В.В., Молибога Е.А., Рыбальченко М.В. [8]. |
Протеин
переходит из ниши «спортпит» в категорию продуктов массового спроса; ключевые
драйверы ‒ ЗОЖ-тренды и урбанизация. Проведение исследований инновационного
продукта в пищевой индустрии - сладких белков, как элемента новой
рыночной ниши.
|
|
Региональные
исследования
|
Л.П. Бессонова
[2];
Результаты социологического опроса «Протеин ‒ за или против» [12]. |
Высокий интерес
к БАДам и функциональным продуктам в регионах, но низкая нутрициологическая
грамотность
|
|
Клинические
аспекты
|
О. А. Обухова,
И. А. Курмуков, А. А. Рык [11]; И. В. Кобелькова, М. М. Коростелева, М. С.
Кобелькова [7]; Хайров, Р. Ш. [15].
|
Высокобелковые продукты
эффективны для повышения адаптационного потенциала и коррекции катаболических
состояний
|
|
Технологии
и рецептуры
|
В. А. Тутельяна,
Д. Б. Никитюка. [13].
|
Разработана
нормативная база для производства специализированных протеиновых продуктов
|
Но узконаправленного исследования изучения потребительских предпочтений протеиновых добавок населением в разрезе узконаправленных региональных рынков не проводилось на территории России.
В связи с чем на территории г. Омска с января по март 2026 года был проведен социологический опрос потребительских предпочтений в сегменте протеиновых добавок.
Опрос охватил широкую аудиторию, разделенную на несколько возрастных категорий. Наиболее активной группой респондентов являются молодые люди в возрасте от 18–24 года.
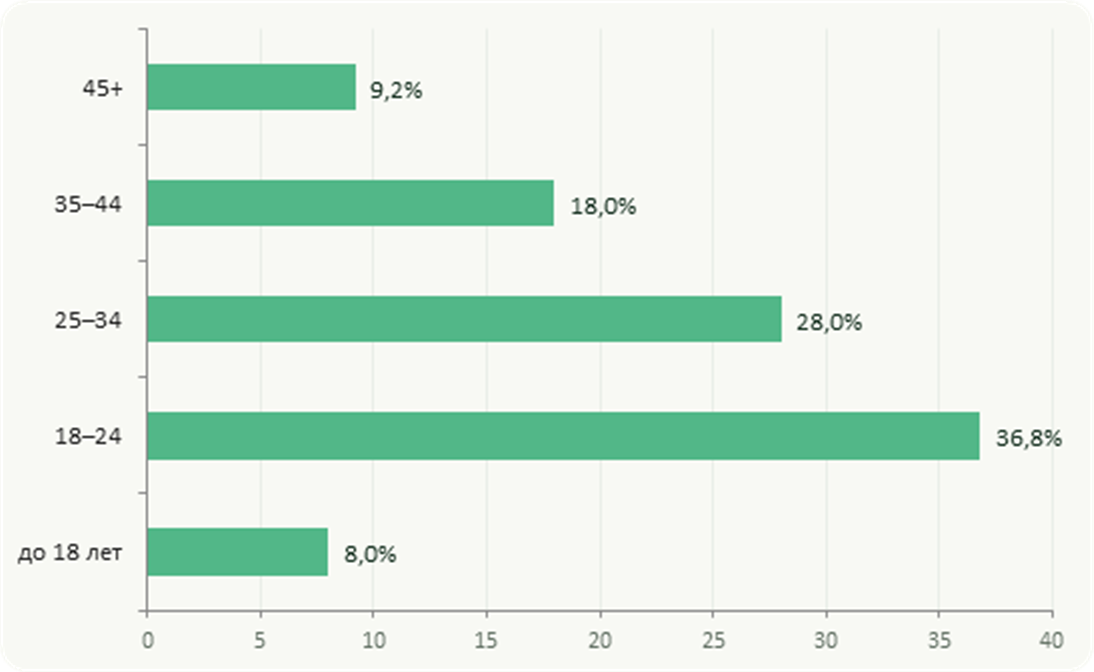
Рисунок 1 – Возрастная категория опрошенных респондентов
*составлена авторами на основе социологического опроса
Согласно выборке, они составляют 36,8% от всех опрошенных. С учетом того, что в Омской области от 18 до 24 лет количества населения составляет 185624 человека на 2026 год. Именно на эту часть населения области должны быть ориентированы маркетинговые программы и просветительские проекты, так как они демонстрируют высокий уровень заинтересованности.
Также в опросе приняли участие лица до 18 лет, группы 25–34 года, 35–44 года и старше 45 лет (рис.1).
В разрезе гендерной характеристики респонденты распределились почти равномерно: мужчины ‒ 53,4%, женщины – 46,6%. Сбалансированность выборки по половому признаку подтверждает, что интерес к белковым добавкам в Омске не имеет узкой гендерной привязки (рис.2).
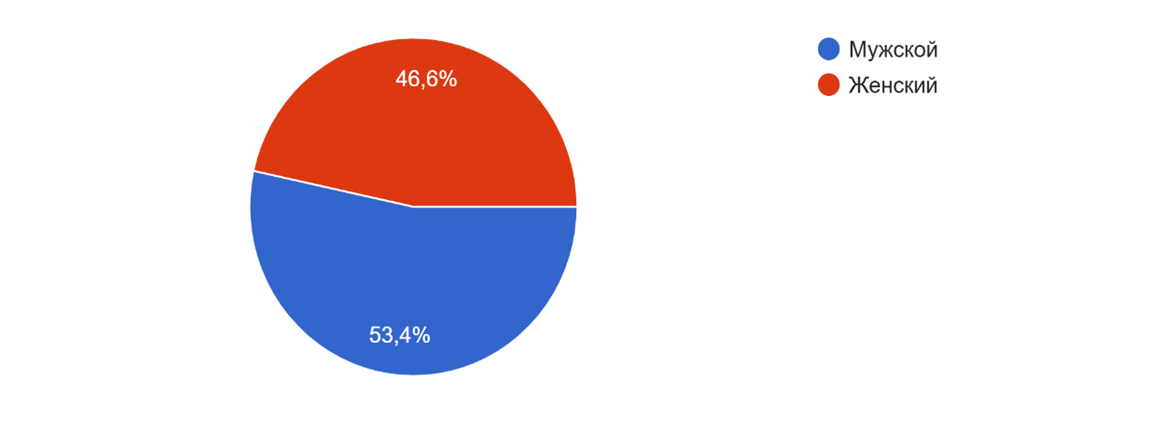
Рисунок 2 –Гендерная категория опрошенных респондентов
*составлена авторами на основе социологического опроса
Основная часть респондентов имеет доход: 30–50 тыс. руб. (30,6%) и 50–100 тыс. руб. (31,3%). Целевой аудиторией являются люди со средним достатком, что переводит протеин из категории элитарных добавок в сегмент товаров массового спроса. Подобная финансовая доступность требует от производителей гибкой ценовой политики для удержания доли рынка (рис.3).
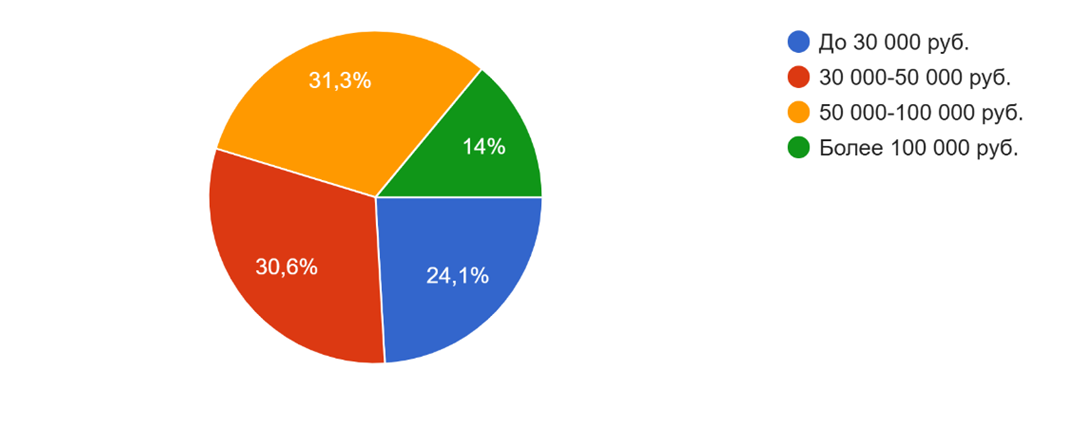
Рисунок 3 – Уровень ежемесячного дохода опрошенных респондентов
*составлена авторами на основе социологического опроса
Оценка ежедневного питания Омичей указывает на то, что 26,1% питаются фастфудом/перекусами, 17,6% - сбалансированно, 15,3% - используют высокобелковое питание, 16,6% не задумываются о питании. Что указывает на то, что около 40% опрошенных придерживаются несбалансированного или неосознанного рациона, что указывает на серьезную проблему низкой культуры питания в городской среде Омска. Использование протеина в данном случае выступает способом компенсации дефицитов, возникающих из-за быстрого темпа жизни и привычки к перекусам на бегу (рис.4).
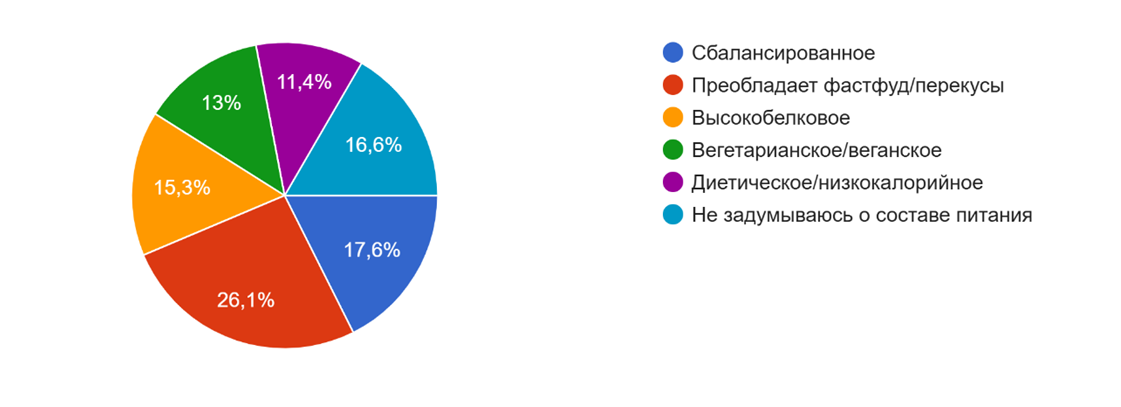
Рисунок 4 – Оценка ежедневного питания респондентами г. Омска
*составлена авторами на основе социологического опроса
При анализе вопроса «Знаете ли Вы, что такое протеиновые добавки» выявлено, что 58% омичей хорошо знакомы с протеином, 30,6% только слышали, 11,4% не знают. Несмотря на высокий показатель общей узнаваемости продукта (почти 90%), глубокое понимание его свойств зафиксировано лишь у половины опрошенных. Поверхностная информированность населения создает риск неправильного применения добавок или формирования необоснованных опасений (рис. 5).
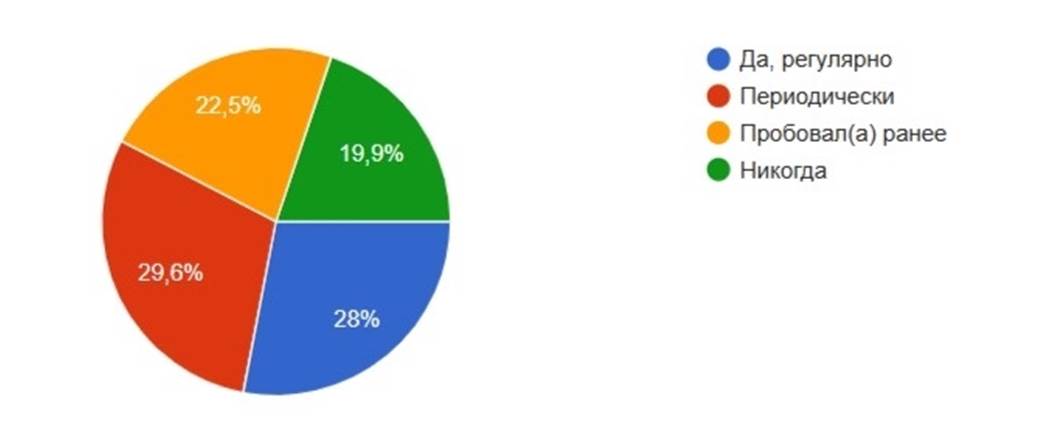
Рисунок 5 – Оценка респондентов г. Омска по употреблению протеиновых добавок
*составлена авторами на основе социологического опроса
Наибольшая доля опрошенных жителей г. Омска, имеют опыт использования протеина, что указывает на возросший интерес омской аудитории. 22,5 процентов пробовали продукт ранее, что указывает на значительный потенциал для возврата потребителей в категорию через улучшение вкусовых качеств или удобства (рис. 5).
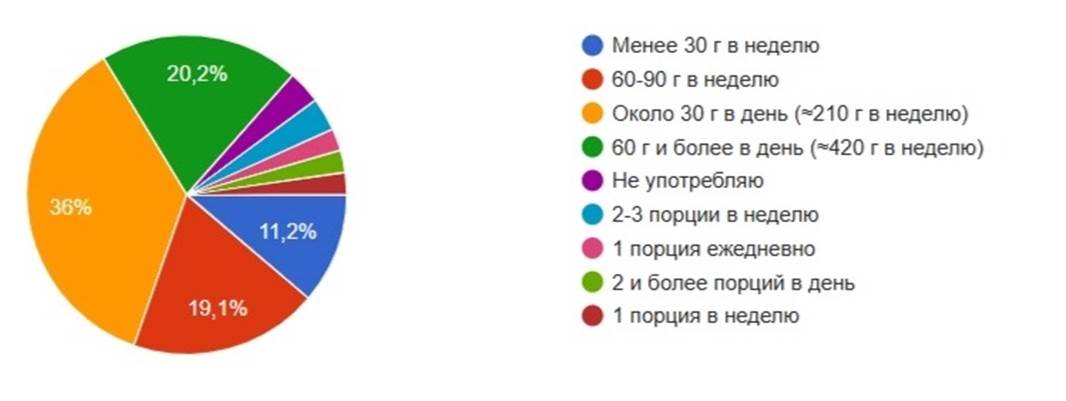
Рисунок 6 – Частота употребления протеиновых добавок респондентами г. Омска
*составлена авторами на основе социологического опроса
Анализ частоты потребления протеиновых добавок указывает на преобладание ежедневного потребление порции в 30 грамм, что подтверждает форсированность устойчивой привычке у населения. При этом значительный разброс в дозировках у остальных групп подчеркивает отсутствие единого стандарта и понимания норм потребления белка (ри.6).
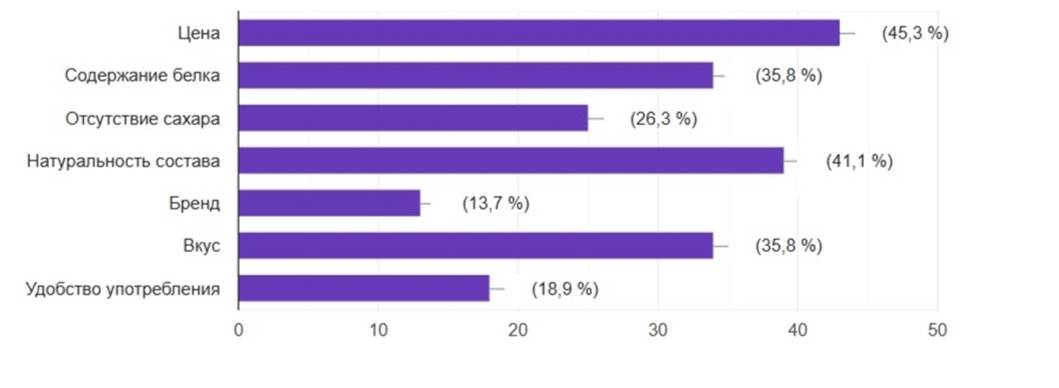
Рисунок 7 – Важность элемента влияющего на выбор протеинового продукта
*составлена авторами на основе социологического опроса
Основной целью употребления добавленного протеина для большинства респондентов (79%) является увеличение общего потребления белка в рационе. На втором месте по значимости с одинаковым результатом (по 34,8%) находятся две противоположные задачи ‒ набор мышечной массы и снижение веса, это свидетельствует о том, что протеин одинаково востребован как инструмент для роста мышц, так и для жиросжигания в рамках дефицита калорий. Меньшая доля опрошенных (около трети) использует его для поддержания формы, и лишь каждый пятый ‒ в качестве полноценной замены приема пищи (рис. 7).
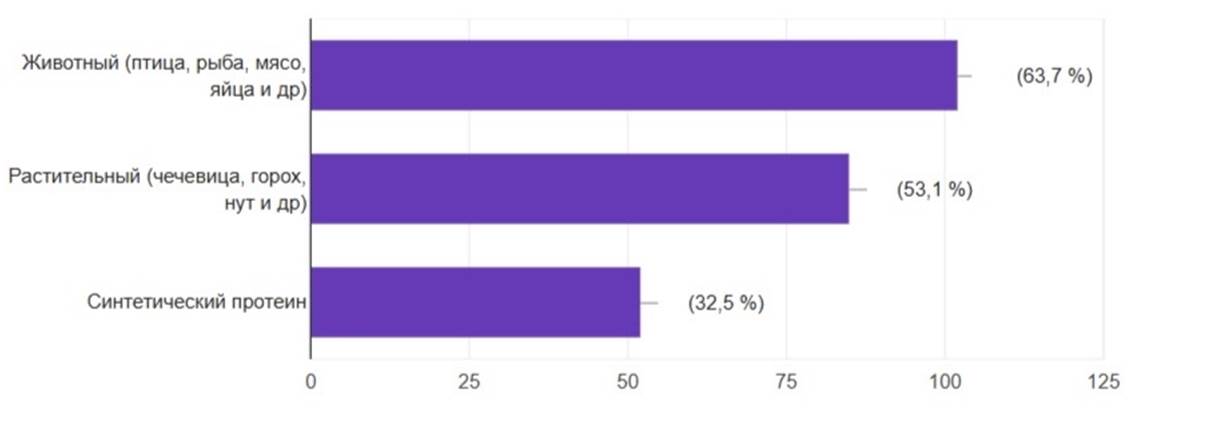
Рисунок 7 – Белок какого происхождения предпочитают респонденты г. Омска
*составлена авторами на основе социологического опроса
Потребители отдают предпочтение традиционным источникам белка животного происхождения, однако высокий интерес к растительному белку (53,1%) отражает глобальный тренд на «оздоровление» рациона. Популярность синтетических форм у трети опрошенных подтверждает их востребованность как наиболее быстрого и эффективного способа доставки аминокислот в организм (рис.7).
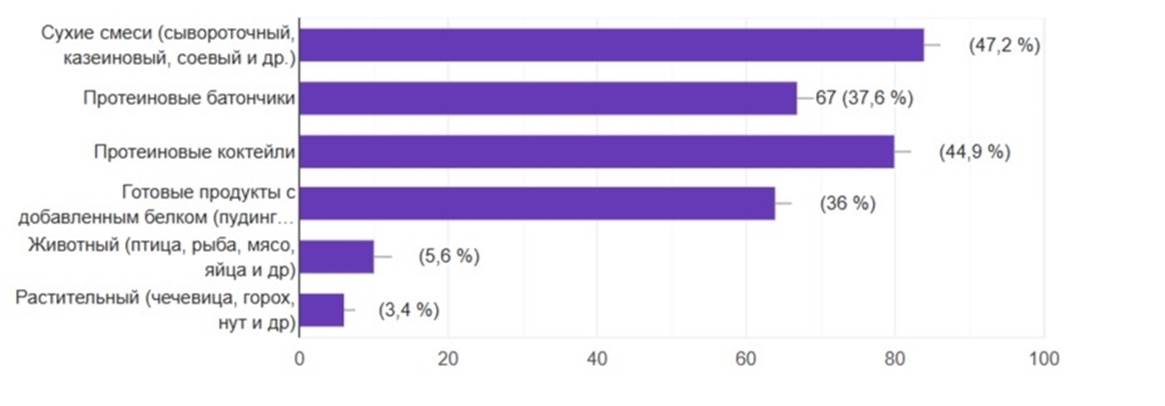
Рисунок 8 – В каком виде респонденты г. Омска употребляют протеин в пищу
*составлена авторами на основе социологического опроса
Лидерство сухих смесей и готовых коктейлей обусловлено их практичностью и скоростью приготовления, что критически важно для городского жителя. Рост сегмента батончиков и обогащенных белком готовых продуктов (пудинги, йогурты) подтверждает запрос на «здоровый фастфуд» для перекусов в течение дня (рис.8).
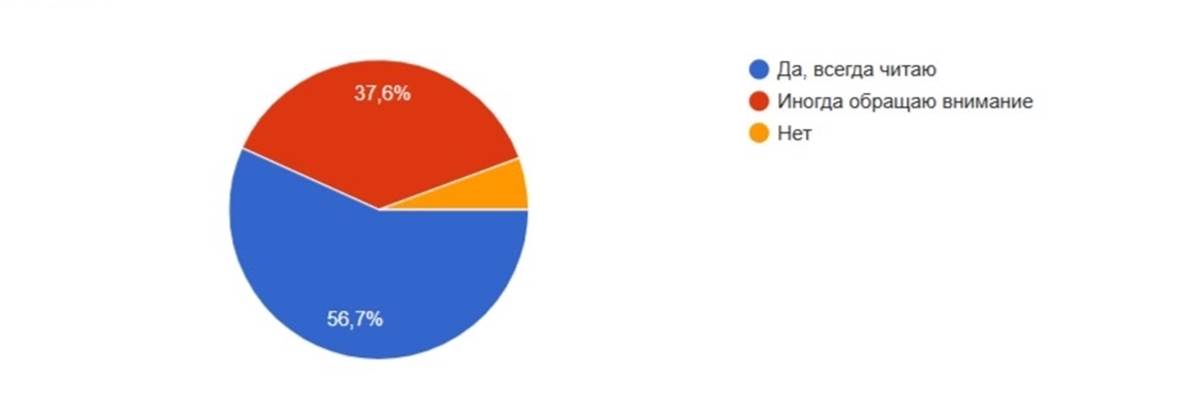
Рисунок 9 – Обращают респонденты г. Омска на состав и пищевую ценность КБЖУ
*составлена авторами на основе социологического опроса
Лишь треть респондентов демонстрирует полную осознанность при выборе продуктов, тогда как большинство полагается на случайный интерес к этикетке. Данная статистика подтверждает дефицит глубокой нутрициологической грамотности и подчеркивает необходимость образовательных инициатив, обучающих людей системно анализировать КБЖУ своего рациона (рис.9).
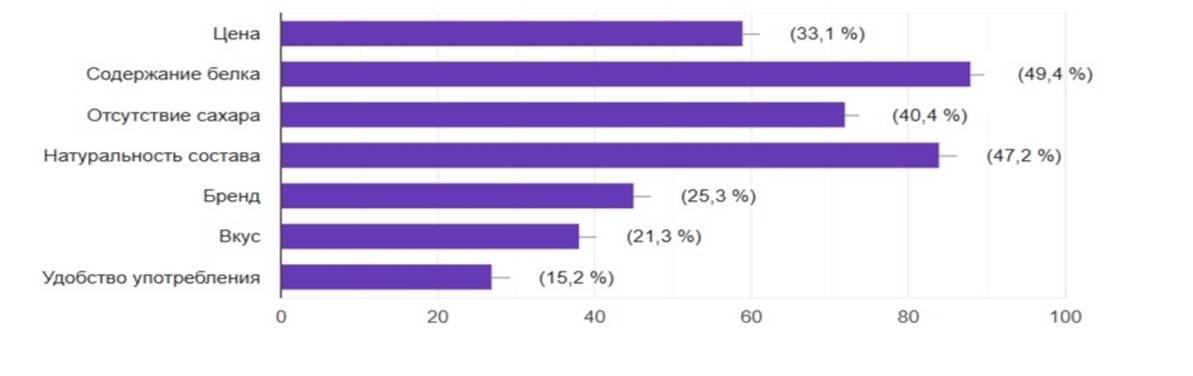
Рисунок 10 – Наиболее важные элементы при выборе протеинового продукта жителями г. Омска
*составлена авторами на основе социологического опроса
Потребитель ориентирован на поиск оптимального баланса между стоимостью и качественными характеристиками. Возрастающая роль натуральности наглядно отражает общественный запрос на экологически чистые и понятные по происхождению товары. Схожие показатели важности вкуса и содержания чистого белка свидетельствуют о том, что функциональность продукта не должна идти в ущерб удовольствию от его потребления. Для жителей Омска «здоровый» имидж продукта становится таким же весомым аргументом, как и его доступность по цене (рис.10).
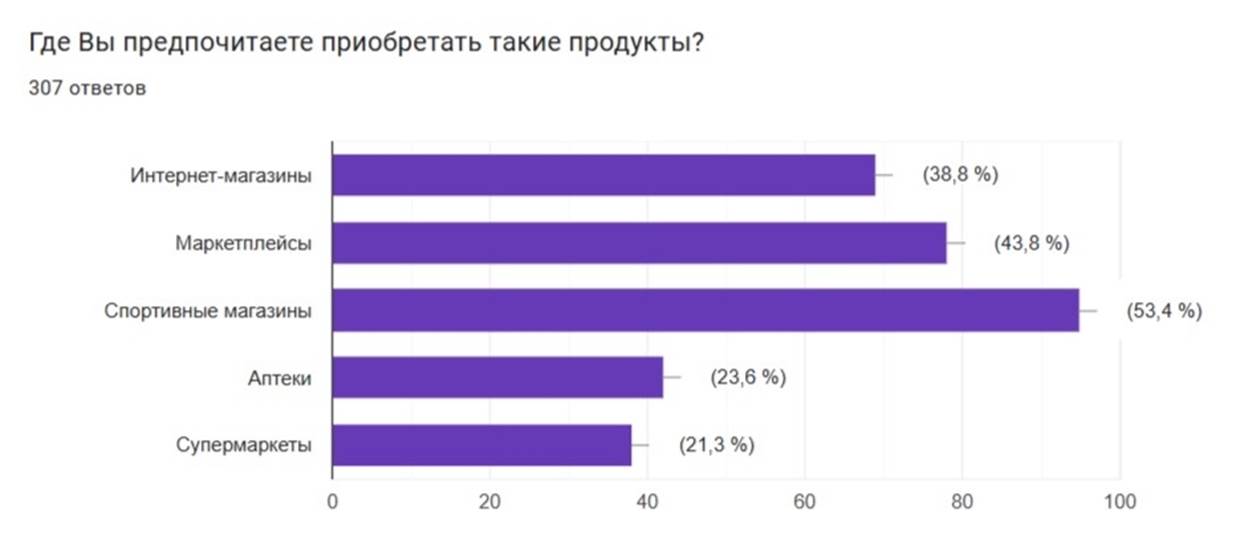
Рисунок 11 – Места где предпочитают покупают протеин респонденты города Омска
*составлена авторами на основе социологического опроса
Основными каналами сбыта выступают цифровые платформы и точки массового ритейла. Подобная структура распределения подтверждает максимальную демократизацию протеина и его окончательный выход за пределы узкоспециализированного рынка. Рост продаж через аптечные сети дополнительно подчеркивает восприятие добавок как продуктов для поддержания здоровья, а не только для профессионального спорта. Доступность протеиновых линеек в обычных супермаркетах делает процесс восполнения дефицита белка рутинным и привычным действием для современного горожанина (рис.11).
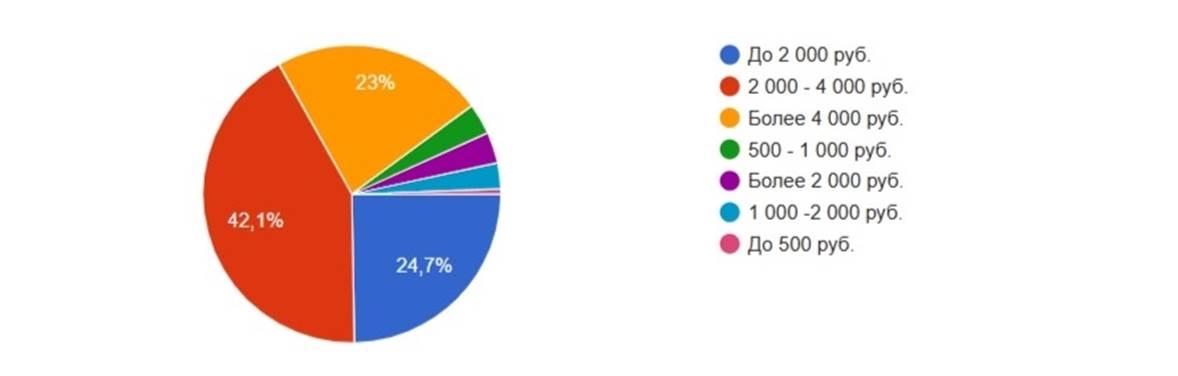
Рисунок 12 – Сумма месячной покупки на протеиновые добавки респондентами г. Омска
*составлена авторами на основе социологического опроса
Большинство участников опроса демонстрирует умеренную структуру расходов, инвестируя в подобные добавки до 2000 рублей ежемесячно., что указывает на то что протеин становится товаром массового спроса. Для расширения рынка данного продукта важным фактором остается сохранение доступной стоимости одной порции продукта (рис. 12).
Суммарно более 85% респондентов демонстрируют открытость к использованию продукта, что указывает на колоссальный потенциал расширения его рынка в Омске. Высокая доля сомневающихся (61,8%) подтверждает необходимость активной информационной поддержки, способной превратить интерес в реальное потребление. Отсутствие категорического неприятия у большинства населения делает протеин перспективным товаром для массового ритейла.
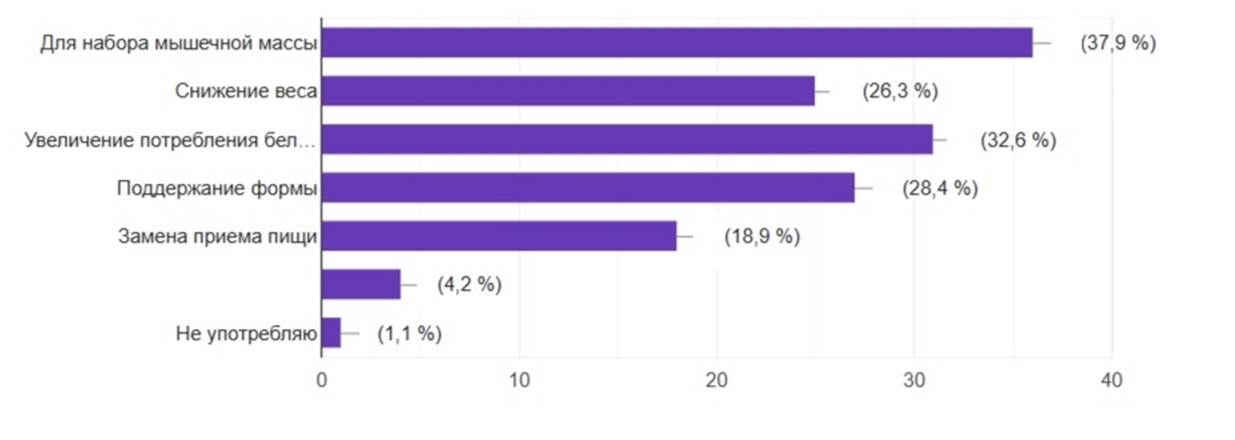
Рисунок 13 – Целевое потребление протеиновых добавок респондентами г. Омска
*составлена авторами на основе социологического опроса
Потребители рассматривают протеин как многофункциональный продукт для решения широкого спектра задач: от коррекции фигуры до базового баланса нутриентов. В связи с чем маркетинговая стратегия должна учитывать этот факт и разработать специализированные предложения для выявленных целевых групп (рис.13).
Традиционные животные источники остаются наиболее доверенными для большинства опрошенных, что объясняется их полноценным аминокислотным составом. Высокий показатель интереса к растительному белку (44,2%) наглядно иллюстрирует рост вегетарианских и эко-трендов в городском сообществе. Производителям стоит обратить внимание на разработку гибридных продуктов, сочетающих различные типы протеинов для достижения максимального биологического эффекта
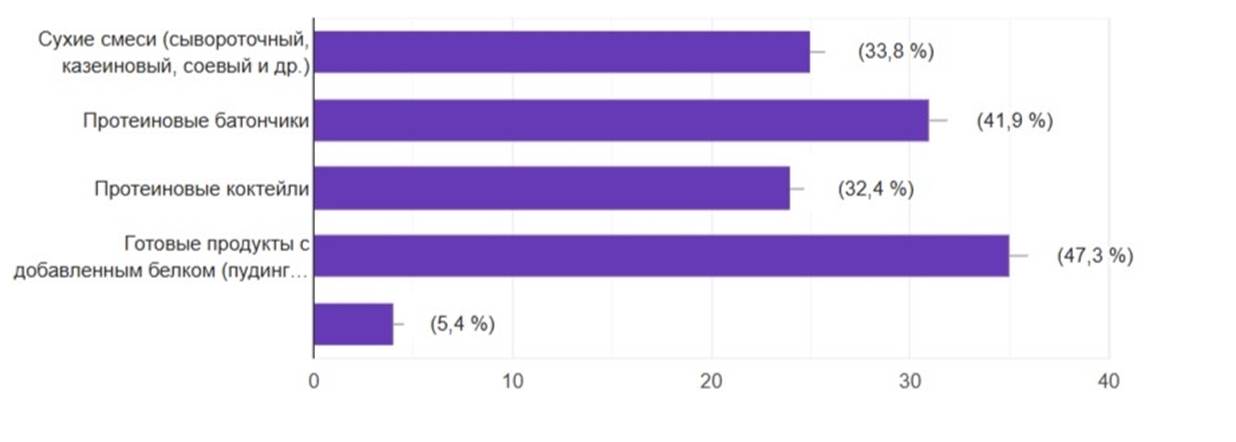
Рисунок 14 – Предпочитаемый вид употребления протеиновых добавок респондентами г. Омска
*составлена авторами на основе социологического опроса
Максимальный интерес вызывают форматы «готовой еды» (йогурты, пудинги) и батончики, что обусловлено их удобством для потребления в динамичном городском ритме. Постепенный уход сухих смесей на второй план по сравнению с готовыми формами свидетельствует о превращении протеина в элемент повседневного перекуса. Рыночный успех ждет те марки, которые обеспечат доступность функционального белка в формате «здесь и сейчас» (рис.14).
Более 80% аудитории проявляют интерес к нутриентному составу покупаемых продуктов, что является признаком формирования осознанного отношения к здоровью. Эпизодический характер этого внимания у половины опрошенных указывает на потребность в более простых и наглядных способах маркировки товаров. Повышение прозрачности состава станет весомым конкурентным преимуществом для брендов, ориентированных на жителей Омска.
Основополагающим фактором потребления протеиновых добавок является экономический и качественный, функциональный продукт должен восприниматься потребителем как полноценная и приятная еда. Ведь значительная часть респондентов готова тратить на обогащение своего рациона качественным белком. Выявленная готовность к тратам свыше 2000 рублей в неделю свидетельствует о высокой субъективной ценности протеина для поддержания здоровья и формы. Ценовое позиционирование в этих границах позволит производителям успешно конкурировать на омском рынке, отвечая ожиданиям платежеспособной части населения (рис.16).
Более половины респондентов к получению новых знаний сигнализирует о значительном информационном голоде в сфере диетологии. Выявленная потребность диктует необходимость запуска качественных образовательных программ и экспертных медиа-проектов. Вторая часть аудитории (48,3%), вероятно, уже сформировала свое скептическое или консервативное мнение. Работа с этой категорией потребует более тонких подходов, основанных на развенчании мифов и демонстрации реальной пользы белковых продуктов для обычного человека.
Вывод.
Проведённый опрос позволил комплексно оценить отношение населения города Омска к протеиновым добавкам, уровень их осведомлённости, характер потребления и ключевые поведенческие установки и позволил выделить два ключевых типа потребителей, расположенных к потреблению протеиновых продуктов, которые отражены в таблице 2.
Таблица 2 – Типовые потребители протеиновых продуктов г. Омска
|
Критерий
|
Тип 1: «Активный осознанный»
|
Тип 2:
«Потенциально-ориентированный»
|
|
Доля в выборке
|
~35–40%
|
~45–50%
|
|
Возраст
|
18–34 года
|
18–44 года (широкий диапазон)
|
|
Доход
|
50–100 тыс. руб. и выше
|
30–50 тыс. руб.
|
|
Осведомлённость
|
Высокая (знает состав, дозировки)
|
Низкая/средняя (поверхностные
знания)
|
|
Текущее потребление
|
Ежедневно, стандартная порция 30
г
|
Эпизодически или нет
|
|
Цель потребления
|
Набор массы, восполнение белка
|
Снижение веса, «быть здоровым»
|
|
Предпочитаемый формат
|
Сухие смеси, коктейли
|
Батончики, пудинги, йогурты
|
|
Фактор выбора №1
|
Состав, % белка
|
Цена, вкус
|
|
Готовность платить
|
>2000 руб./мес.
|
До 2000 руб./мес.
|
|
Каналы покупки
|
Онлайн, специализированные
магазины
|
Супермаркеты, аптеки
|
|
Расположенность к потреблению
|
Высокая (устойчивая привычка,
лояльность)
|
Средняя (интерес есть, но нужна
информационная поддержка и доступная цена)
|
В совокупности результаты демонстрируют, что протеин уже вышел за рамки узкоспециализированного спортивного продукта и постепенно становится элементом повседневного рациона значительной части населения.
Исследования указывают, что ядром целевой потребительской аудитории протеиновых добавок является молодежная аудитория в возрасте от 18–34 лет, которые составляют около трети населения города. С уровнем расходов на данный продукт до 2000 рублей в месяц, что указывает на высокую ценовую чувствительность и необходимость поддержания доступной стоимости продукта.
Жители г. Омска имеют средний уровень информированности о протеиновых добавках: около 58% хорошо знакомы с продуктом, 30,6% имеют поверхностное представление, и 11,4% не осведомлены вовсе. Несмотря на высокую узнаваемость, глубокое понимание свойств, дозировок и правил употребления остаётся недостаточным, что создаёт риск как неправильного использования, так и формирования необоснованных стереотипов.
По результатам генеральной выборки маркетингового анализа авторами была проведена группировка потребителей протеиновых продуктов г. Омска на 4 групп: спортивные энтузиасты, ориентированные на здоровый образ жизни, худеющие и компенсирующие, сомлевающие новички (табл. 3).
Таблица 2 – Группы потребителей протеиновых продуктов г. Омска
|
Критерий
|
Группа A: «Спортивные энтузиасты»
|
Группа B: «ЗОЖ-ориентированные»
|
Группа C: «Худеющие и
компенсирующие»
|
Группа D: «Сомневающиеся новички»
|
|
Доля в выборке
|
≈25–30%
|
≈30–35%
|
≈20–25%
|
≈15–20%
|
|
Возраст
|
18–27 лет
|
25–40 лет
|
25–44 года
|
до 24 лет и старше 45 лет
|
|
Пол
|
Преимущественно мужчины
|
Мужчины и женщины
|
Преимущественно женщины
|
Мужчины и женщины
|
|
Уровень дохода
|
Средний / выше среднего
|
Средний
|
Средний / ниже среднего
|
Низкий / средний
|
|
Осведомлённость
|
Высокая
|
Средняя
|
Низкая
|
Очень низкая
|
|
Регулярность потребления
|
Ежедневно
|
Несколько раз в неделю
|
Эпизодически
|
Нет опыта / пробовали 1 раз
|
|
Основная цель
|
Набор мышечной массы
|
Поддержание формы, общее здоровье
|
Снижение веса, замена приёма пищи
|
Нет чёткой цели / знакомство
|
|
Предпочтения по типу
|
Сывороточный протеин, изолят
|
Растительный белок, готовые
форматы
|
Низкокалорийные коктейли,
батончики
|
Йогурты, пудинги, пробники
|
|
Ключевой фактор выбора
|
Состав, % белка
|
Баланс цены и качества
|
Калорийность, вкус, цена
|
Доступность, простота
|
|
Ценовая чувствительность
|
Низкая
|
Средняя
|
Высокая
|
Очень высокая
|
|
Рекомендация по стратегии
|
Премиум-сегмент,
узкоспециализированные продукты, коллаборации с фитнес-клубами
|
Масс-маркет, гибридные продукты
(животный + растительный белок), удобная упаковка
|
Низкокалорийные коктейли,
батончики-снэки, доступная цена, понятная маркировка
|
Пробники, образовательный
контент, простые форматы (йогурты, пудинги)
|
В целом исследование показывает, что рынок протеиновых добавок в Омске находится на стадии активного роста и требует проведения его трансформации. Протеин воспринимается не только как спортивная добавка, но и как универсальный элемент питания, востребованный широкими слоями населения.
Главной проблемой остаются недостаточная глубина знаний о продукте, отсутствие стандартов потребления, неосознанностью пищевых привычек у значительной части омского населения.
Страница обновлена: 12.10.2026 в 10:59:36
Sovremennye tendentsii v potreblenii proteinovyh produktov (na materialakh g. Omska)
Leushkina V.V., Moliboga E.A., Rusanova E.I.Journal paper