
Сравнительный анализ конкурентоспособности российских нефтехимических холдингов в условиях глобальной трансформации отраслевых рынков
Кондауров С.Ю.1  , Шушкин М.А.1,2 , Черных А.В.1
1 ООО «Нижегороднефтегазпроект», Нижний Новгород, Россия
2 Национальный исследовательский университет «Высшая школа экономики», Москва, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 12 (Декабрь 2026)
Введение.
Системная трансформация глобальных отраслевых рынков нефтехимии, сопровождаемая сдвигом спроса в сторону продукции глубокой переработки углеводородов; малотоннажной, наукоемкой химии, обусловливает необходимость формирования новых стратегических ориентиров развития нефтехимического комплекса РФ – технологического суверенитета, кластеризации, интеграции в цепочку добавленной стоимости с фокусом на наиболее маржинальных ее этапах. В данных условиях сопоставимый анализ конкурентоспособности российских нефтехимических холдингов приобретает особую значимость, он служит инструментом количественной оценки происходящих в отрасли трансформационных процессов и позволяет обосновывать управленческие решения.
Теоретическую основу для изучения конкурентоспособности нефтехимических холдингов формируют ресурсная теория Дж. Барни [14], который рассматривает конкурентное преимущество как результат обладания уникальными ресурсами, которые не имеют стратегических заменителей. В контексте российской нефтехимии такими ресурсами выступают дешёвое углеводородное сырье, вертикальная интеграция и масштаб производственных мощностей. Теория динамических способностей Д. Тиса [20] акцентирует внимание на способности компаний к реконфигурации активов и компетенций. Значительный вклад в методологию стратегического проектирования и контекстного анализа конкурентоспособности нефтехимических холдингов также вносят работы М.Р. Усманова [11], Э.К. Вагапова и И.В. Бабенко [2], С.А. Садовникова [10]. Из зарубежных ученых, занимающихся темой исследования, можно отметить Г. Пизано и А. Шуэн [18], развивающих концепцию реконфигурирования активов в условиях быстрых технологических изменений в капиталоемких отраслях; К. Эйзерхардт [17], анализирующей, как нефтехимические холдинги балансируют между стабильностью и гибкостью в условиях волатильности цен; М. Бойля [15], в контекстном анализе оценивающим дефицит компетенций в условиях трансформации; Дж. Дайера, Х. Сонга [16], работающих над вопросом роли комплементарных активов – в нефтехимии к ним относят инфраструктуру, логистические сети, доступ к каналам сбыта, в условиях текущих изменений на отраслевом рынке; К. Зотта, Р. Амита [21], оценивающих как бизнес-среда влияет на бизнес-модели холдингов отрасли.
Вместе с тем, к системным пробелам в исследованиях можно отнести отсутствие учета специфики технологической фрагментации и структурной реконфигурации глобальных рынков; фокус на отдельных аспектах трансформации рынка, без разработки инструментов количественной оценки и сравнительного анализа конкурентоспособности; отсутствие комплексного подхода в теме исследования, позволяющего не только диагностировать текущее положение компаний, но и определять траектории их стратегического перехода в условиях глобальной трансформации отраслевых рынков.
Целью исследования является разработка и апробация комплексной методики сравнительного анализа конкурентоспособности российских нефтехимических холдингов на основе применения матричного подхода через: 1) идентификацию ключевых факторов трансформации отраслевых рынков и их систематизация по технологическому, регуляторному и рыночному векторам; 2) формирование репрезентативной выборки из восьми крупнейших российских нефтехимических холдингов, охватывающих все основные сегменты отрасли; 3) выполнение анализа конкурентных преимуществ компаний на основе цепочек создания стоимости; 4) выполнение углублённого финансово-экономического анализа с акцентом именно на трансформацию рынка; 5) построение матрицы взаимосвязи факторов трансформации с финансово-операционными и стратегическими показателями; 6) использование метода многофакторного сравнительного анализа.
Объектом исследования выступают восемь крупнейших нефтехимических холдингов РФ, начиная с производителей базовых полимеров и синтетических каучуков до вертикально-интегрированных производителей минеральных удобрений и нишевых производителей инженерных пластиков и композиционных материалов.
Методологический инструментарий исследования включает системный и сравнительный анализ; экономико-статистические методы обработки финансовой отчётности; методы бенчмаркинга; матричное позиционирование; метод многокритериального анализа; методы линейной нормализации показателей. Гипотеза исследования заключается в существовании возможности количественной верификации трансформационных процессов в нефтехимии.
Основная часть.
Сравнительный анализ конкурентоспособности предприятий выполнен посредством сопоставления трех взаимодополняющих подходов на примере восьми крупнейших нефтехимических холдингов: 1. ПАО «СИБУР Холдинг» – один из лидеров отечественной нефтехимии, занимает сегмент полимеров, каучуков, продуктов органического синтеза; 2. ООО «Газпром нефтехим Салават» – системообразующее предприятие, производящее более 150 видов продукции базовой нефтехимии, нефтепереработки; 3. АО «МХК «ЕвроХим» – производитель, входящий в ТОП-3 мировых производителей минеральных удобрений; 4. ПАО «ФосАгро» – лидер по производству фосфорсодержащих удобрений в РФ; 5. ПАО «Акрон» – вертикально-интегрированный производитель минеральных удобрений, с активами в РФ и за-рубежом; 6. АО «ОХК «Уралхим» – крупнейший производитель азотных и фосфорных минеральных удобрений; 7. ПАО «КуйбышевАзот» – производитель уникальной нишевой специализации (инженерных пластиков); 8. Группа «ПОЛИПЛАСТИК» – крупнейший производитель композиционных полимерных материалов в РФ. Совместное применение ресурсно-сырьевого, финансового-экономического и многофакторного подходов, по замыслу исследования, дает комплексную картину положения отрасли.
1. Ресурсно-сырьевой подход к анализу конкурентоспособности исходит из главного конкурентного ценового преимущества отечественной нефтехимии – сравнительно доступного и дешевого – в 5-10 раз ниже мировых [1], углеводородного сырья, что вкупе с реализацией инструментов государственной политики (механизмами экспортных пошлин на сырьё и вычетами по акцизам на этан и СУГ) обеспечивает стабильность сырьевой базы и устойчивость маржинальности для производителей.
Выборка для анализа включает восемь крупнейших холдингов. Репрезентативность выборки обусловлена: во-первых, включением компаний, охватывающих все сегменты отрасли, во-вторых, тем, что совокупная выручка перечисленных компаний позволяет рассматривать выборку, как объективное отражение отраслевой динамики. А разнообразие организационных структур в выборке – дивизиональные холдинги, вертикально-интегрированные компании, линейно-функциональные комплексы, создает предпосылки для проведения корреляционного анализа взаимосвязи между типом организационной модели и показателями эффективности.
Интегральный рейтинг, сформированный по методике ИАЦ RUPEC [8], учитывающий показатели выручки, EBITDA, рентабельности, чистой прибыли, выработки на сотрудника, с их нормированием и взвешиванием для сопоставимой оценки конкурентоспособности нефтехимических холдингов, распределил компании следующим образом (таблица 1).
Таблица 1. Интегральные показатели конкурентоспособности российских нефтехимических холдингов в 2024 г.
|
Компания
|
Выручка,
млрд руб.
|
EBITDA,
млрд руб.
|
Рентабельность
EBITDA, %
|
Чистая
прибыль, млрд руб.
|
Выработка,
млн руб./чел
|
Интегральный
рейтинг
|
|
СИБУР
|
1
170,9
|
477,0
|
40,7%
|
196,4
|
31,4
|
1
|
|
ФосАгро
|
507,7
|
177,0
|
34,9%
|
84,5
|
21,5
|
2
|
|
Газпром Салават
|
302,8
|
н/д
|
н/д
|
4,4
|
38,8
|
3
|
|
Акрон
|
198,2
|
60,7
|
30,6%
|
30,5
|
16,1
|
4
|
|
ЕвроХим
|
389,8
|
н/д
|
н/д
|
(410,5)
|
14,4
|
5
|
|
Уралхим
|
419,4
|
н/д
|
н/д
|
19,1
|
11,0
|
6
|
|
ПОЛИПЛАСТИК
|
107,7
|
41,1
|
29,5%
|
11,9
|
12,5
|
7
|
|
КуйбышевАзот
|
81,0
|
11,3
|
13,9%
|
12,4
|
16,2
|
8
|
В контексте трансформации отраслевых рынков оценка позволяет выделить несколько ключевых аспектов:
1) вертикальная интеграция позволяет обеспечить контроль над цепочкой создания стоимости. На примере двух компаний выборки – СИБУР Холдинг и ПАО «ФосАгро» видно, что модель «национального кластерного интегратора» с движением в сторону продуктов высокого передела позволяет СИБУРУ достигать максимальной маржинальности на этапах полимеризации и компаундирования (рисунок 1) благодаря инвестициям в R&D-центры, центры пилотирования, в разработку новых марок полимеров и катализаторов, что уже привело к успешной коммерциализации инноваций в малотоннажной и специальной химии, в экспорте технологий и инжиниринговых услуг, в углубление переработки из попутного нефтяного газа – СИБУР перерабатывает побочный продукт нефтедобычи (ПНГ), который в противном случае был бы сожжён, что создаёт дополнительную экологическую и экономическую ценность продукту.
|
Карта
цепочки создания стоимости СИБУР Холдинг
| ||||||
|
Этап
|
1.
Добыча и сбор сырья
|
2.
Газо-переработка
|
3.
Пиролиз и производство
|
4.
Полимеризация
|
5.
Компаундирование и модификация
|
6.
Сбыт и маркетинг
|
|
Маржинальность,
%
|
5-10
|
10-15
|
20-25
|
25-35
|
25-50
| |
|
Карта
цепочки создания стоимости ФосАгро
| ||||||
|
Этап
|
1.
Добыча руды
|
2.
Производство апатитового концентрата
|
3.
Производство серной кислоты
|
4.
Производство фосфорной кислоты
|
5. Производство
удобрений и кормовых фосфатов
|
6.
Сбыт и дистрибуция
|
|
Маржинальность,
%
|
10-15
|
15-20
|
15-20
|
20-25
|
25-40
| |
Рисунок 1. Карта цепочки создания стоимости компаний выборки в сравнении
ФосАгро, реализуя модель «сырьевого оператора» с элементами вертикальной интеграции, контролирует всю производственную цепочку, начиная с добычи минерального сырья и заканчивая выпуском готовых продуктов – апатитового концентрата, аммиака, фосфорной и серной кислот и готовых удобрений [12], достигает высокой маржинальности на финальных этапах. Обе компании реализуют потенциал повышения глубины переработки, но с разной скоростью и масштабом: СИБУР уже находится на этапе коммерциализации инновационных продуктов, ФосАгро на этапе формирования портфеля новых высокомаржинальных продуктов. Но и там и там наиболее высокая добавленная стоимость создаётся на финальных этапах, при производстве сложных полимеров (СИБУР) и сложных удобрений (ФосАгро). Именно здесь сосредоточен основной потенциал роста маржинальности.
2) эффект масштаба и крупнотаннажные мощности, как показывает пример «Газпром нефтехим Салават», объединяющий нефтепереработку, нефтехимию, инжиниринг и ПАО «СИБУР Холдинг», выстроивший цепочку от нефтехимии до полимеров, позволяют снижать удельные затраты и обеспечивать стабильную загрузку производственных мощностей через объединение нефтепереработки, нефтехимии и полимерного производства;
3) сырьевая ориентация выступает структурным барьером для таких копаний как ЕвроХИМ, ФосАгро, Акрон, Уралхим. Высокая доля экспорта сырья и продуктов первичной переработки приносит текущий доход, но ограничивает возможность российских производителей по производству конечных продуктов с высокой добавленной стоимостью, определяя их периферийное положение в цепочке создания стоимости на глобальном уровне [13]. Методологически диспропорция между ресурсным потенциалом и способностью к созданию стоимости без соответствующих технологических, инфраструктурных и институциональных условий нарушает планы отрасли по обеспечению конкурентоспособности российских нефтехимических холдингов в контексте глобальной трансформации отраслевых рынков.
На основе анализа продуктовых портфелей и структуры выручки все компании выборки классифицированы по типу конкурентного преимущества на: 1) сырьевые операторы (ЕвроХим, ФосАгро, Акрон, Уралхим) – характеристикой сырьевой модели выступает экспорт преимущественно сырья и продуктов первичной переработки, зависимость от ценовой конъюнктуры; 2) локальные оптимизаторы (КуйбышевАзот, ПОЛИПЛАСТИК) – узкая специализация; конкурентоспособность на внутреннем рынке благодаря глубокой переработке в рамках ниши; 3) национальный кластерный интегратор (СИБУР Холдинг) – высокий уровень технологического развития; переход от крупного национального производителя к роли глобального игрока; 4) «встроенный» оператор (Газпром нефтехим Салават) – стабильная загрузка за счёт встроенности в структуру Группы «Газпром» при отсутствии стимулов для прорывного технологического развития.
Инновационные стратегии компаний также существенно различаются:
– «технологическое лидерство и масштабирование» СИБУР с высокой R&D-интенсивностью, распределённой R&D-инфраструктурой, фокусом на пилотировании и ускоренном выводе продуктов на рынок, а также лидерством в цифровой трансформации. Аналогична модели глобальных нефтехимических лидеров (BASF, LyondellBasell) и опирается на системный цикл «исследование – пилотирование – масштабирование»;
– отраслево-нишевая модель с кооперацией ФосАгро, ориентирована на развитие компетенции в области трансформации научных достижений в рыночные продукты;
– инжинирингово-производственная модель Акрон сфокусирована на повышении эффективности производства и ценности продуктов через инжиниринг и полевые испытания;
– цифро-оптимизационная модель Газпром нефтехим Салават, Уралхим отдает приоритет цифровой трансформации и повышению операционной надёжности, позволяя достигать измеримых эффектов (сокращение простоев, ускорение проектных работ) без масштабных вложений в фундаментальные исследования;
– фрагментарная/низкоинтенсивная модель ЕвроХим, КуйбышевАзот, ПОЛИПЛАСТИК реализует инновации через кооперацию с внешними партнёрами или точечные улучшения.
Выявленный разрыв в зрелости инновационных систем ограничивает возможности всей отрасли в целом по переходу к модели создания высокой добавленной стоимости и усилению технологической независимости.
Сопоставление компаний по технологическим возможностям, инновационному потенциалу с ключевыми финансовыми показателями (таблица 2) позволяет выявить прямую корреляцию между инновационной активностью и финансовой эффективностью, что подтверждает связь показателей (рисунок 2) и определяет вектор инновационного развития компаний [3].
Таблица 2. Агрегированные финансовые показатели компаний с динамикой за 2020-2024 гг.
|
Компания
|
Выручка
2024, млрд руб.
|
CAGR
2020–2024, %
|
Чист.
приб. (ЧП) 2024, млрд руб.
|
Динамика
ЧП 2024
|
EBITDA
2024, млрд руб.
|
Рентабельн.
EBITDA 2024, %
|
|
СИБУР Холдинг
|
1
170,9
|
28,5%
|
196,4
|
+16,5%
|
477,0
|
40,7%
|
|
Газпром нефтехим
Салават
|
302,8
|
11,5%
|
4,4
|
-85,5%
|
н/д
|
н/д
|
|
ЕвроХим
|
389,8
|
20,7%
|
убыток
410,5
|
–
|
н/д
|
н/д
|
|
ФосАгро
|
507,7
|
18,9%
|
84,6
|
-1,9%
|
177,0
|
34,9%
|
|
Акрон
|
198,2
|
13,4%
|
30,5
|
-15%
|
60,7
|
31%
|
|
Уралхим
|
419,4
|
–
|
29,2
|
+150%
|
н/д
|
н/д
|
|
КуйбышевАзот
|
81,0
|
11,1%
|
12,4
|
-3%
|
16,8
|
20,7%
|
|
ПОЛИПЛАСТИК
|
139,5
|
52,8%
|
11,9
|
+25%
|
41,1
|
29,5%
|
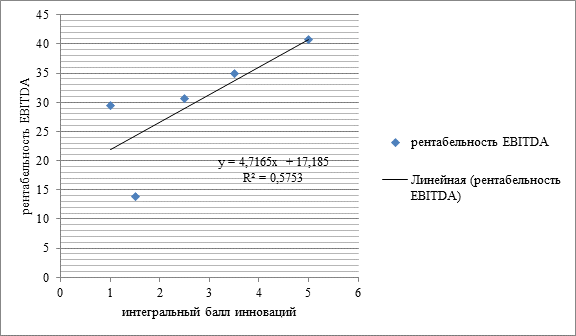
Источник: составлено авторами
Рисунок 2. Сопоставление компаний выборки по инновационному потенциалу и финансовым результатам
Таким образом, ресурсно-сырьевой анализ подтверждает значительную дифференциацию конкурентоспособности компаний отрасли и определяет необходимость ее комплексной оценки с применением финансово-экономического анализа, позволяющего оценить способность компаний генерировать прибыль, управлять долгом и инвестировать в развитие без потери ликвидности.
2. Финансово-экономический анализ конкурентоспособности, с использованием значимых индикаторов устойчивости бизнес-моделей, выполняется на основе консолидированной отчётности по МСФО (и РСБУ там, где МСФО недоступны) за 2020–2024 гг. восьми крупнейших российских нефтехимических холдингов, как инструмент верификации гипотез о реализации конкурентных преимуществ. Ресурсная теория Дж. Барни [14] использует финансовые индикаторы с позиции оценки эффективности компаний превращать свои уникальные активы (доступ к сырью, технологии, компетенции, капитал) в устойчивую прибыль. Для этого предлагается к сопоставлению рентабельности активов (ROA), рентабельности собственного капитала (ROE), маржинальности по сегментам дополнительно оценивать динамику инвестиций в R&D и рост выручки от нового продукта, определяя как компетенции трансформируются в рыночные преимущества. Теория Д. Тиса [20] с фокусом на динамические способности дополняет картину. Предлагаемый автором анализ денежных потоков и инвестиционной активности позволяет оценить 1) способность компаний адаптироваться к сдвигам в отраслевой структуре, 2) структуру капитальных затрат (CapEx) при переходе к более глубокой переработке или при развитии полимеров нового поколения; 3) способность компаний реконфигурировать ресурсную базу при падении маржинальности отдельных сегментов. Индикаторы (свободный денежный поток (FCF), коэффициент инвестиций в основной капитал, соотношение долговой нагрузки и способности обслуживать обязательства) помогают выяснить, обладает ли оцениваемая компания «динамическими способностями», т.е. умением не просто использовать текущие ресурсы, но формировать новые компетенции для текущих и будущих вызовов. В рамках темы исследования модель пяти сил М. Портера также подчеркивает важность динамических способностей, позволяя оценивать насколько холдинг способен адаптироваться к изменениям сопоставило с конкурентами, используя такие индикаторы, как скорость внедрения инноваций, доля R&D в выручке, время вывода нового продукта на рынок, уровень кастомизации под запросы потребителя. Реализация тренда на декарбонизацию в работе К. Раффа [19] предполагает оценку продукции компаний на соответствие международным экологическим стандартам (EU Green Deal и др.) через расчет углеродного следа на единицу продукта, долю переработанного сырья, инвестиций в циркулярную экономику. А.В. Иванищев и А.А. Пермяков [5] фокусируются на индикаторах самих глобальных трансформаций, предлагая отслеживать уровень интеграции в глобальные цепочки создания стоимости (доля экспорта/импорта в цепочке поставок), риски, связанные с логистическим разрывами, темпы цифровизации производственных процессов и др. и определяя момент изменения отраслевой структуры. Э.К. Вагапов и И.В. Бабенко [2], помимо классических финансовых метрик, включают показатели текущей трансформации отрасли – глубину переработки сырья, уровень импортозамещения в части катализаторов и оборудования, долю продукции для высокотехнологичных секторов экономики, инвестиции в модернизацию мощностей. Исследователи в области оценки трансформации, также делают акцент на том, как технологии меняют операционную эффективность [9]. Разброс индикаторов оценки определяет необходимость определения логики их выбора и использования в условиях конкретной трансформации. Так, при росте цен на энергоносители ключевыми индикаторами могут быть энергоемкость производства и доля возобновляемых источников энергии; при разрыве логистических цепочек – уровень диверсификации поставщиков и гибкость производственных мощностей; при усилении регуляторного давления – про активность в соблюдении международных стандартов и т.д. решением может выступить матричный подход к оценке устойчивости отдельного холдинга в условиях трансформации в разных сценариях (рисунок 3).
↑ Факторы трансформации
|
Факторы трансф. / Группы индикат.
|
Финансовые
|
Операционные
|
Стратегические
|
Экологические
|
|
Технологии
|
ROI на R&D,
затраты на цифровизацию, доля автоматизированных процессов
|
время простоя
оборудования, коэффициент технической готовности, внедрение IoT/AI в
производство
|
доля
инновационных продуктов в выручке, скорость вывода на рынок, партнёрства в
R&D
|
удельные выбросы
на единицу продукции, доля вторичного сырья, энергоёмкость процессов
|
|
Регуляторы
|
затраты на
комплаенс, штрафы за нарушения, время на адаптацию к новым нормам
|
количество
изменений в законодательстве, влияющих на процессы, уровень рисков
|
наличие
стратегий управления регуляторными рисками
|
инвестиции в
природоохранные технологии, соответствие экол. стандартам (ISO 14001, TCFD)
|
|
Спрос
|
рост выручки,
доля рынка, эластичность спроса
|
удовлетворённость
клиентов (NPS), лояльность, выполнение планов по продажам
|
диверсификация
каналов сбыта, выход на новые рынки, адаптация под тренды
|
программы
возврата продукции, учёт жизненного цикла продукта
|
Источник: составлено авторами на основе [3], [11], [19]
Рисунок 3. Матрица взаимосвязи факторов трансформации отраслевых рынков с финансово-операционными и стратегическими показателями российских нефтехимических холдингов
Матрица отражает каскадное распространение трансформационных импульсов, т.е. как изменение в одном факторном блоке (технологии, регуляторы, спрос) определяет изменение в операционных, стратегических, экологических и финансовых показателях. Например, при падении спроса снижение финансовых результатов определяет необходимость пересмотра операционных процессов и стратегических целей и т.д. Для визуализации логики рекомендуется к использованию следующая схема взаимосвязей, позволяющая увидеть причинно-следственные цепочки, как изменение одного фактора запускает цепочку последствий в разных блоках индикаторов:
[Технологии] → (Внедрение IoT) → [Операционные] → (Снижение простоев) → [Финансовые] → (Рост EBITDA)
↓
[Регуляторы] → (Новые экологические нормы) → [Стратегические] → (Пересмотр продуктовой линейки) → [Экологические] → (Снижение углеродного следа)
↓
[Спрос] → (Рост спроса на биоразлагаемые полимеры) → [Стратегические] → (Запуск новой линейки) → [Финансовые] →
(Увеличение доли в сегменте)
Рассмотрим на примере компаний выборки. СИБУР Холдинг, реализующий модель «национального кластерного интегратора»:
Технологии (цифровизация (ИИ, IIoT) → Операционные (снижение простоев, оптимизация загрузки и экономия ресурсов) → Финансовые (в 2024 г. выручка выросла на 7,7%, чистая прибыль на 16,5%, рентабельность по EBITDA 40,7%)
↓
Регуляторы (климатическое регулирование) → Стратегические (портфель климатических проектов на 10,8 млн тонн CO₂‑экв.)→ Экологические (снижение выбросов на 5–15% по сегментам)
↓
Спрос (рост спроса на специализированные продукты) → Стратегические (расширение продуктовой линейки – 287 тыс.т. продукта в 2024 г., линейка Vivilen)→ Финансовые (ценовая премия, устойчивая маржинальность).
ФосАгро, реализующая модель «сырьевого оператора» в трансформации:
Технологии (цифровизация) → Операционные (импортозамещение систем управления, роботизация процессов) → Финансовые (в 2024 г. рост производства на 4,3%, выручки на 15,3%, рентабельность по EBITDA 34,9%)
↓
Регуляторы (стандарты) → Стратегические (акцент на компенсационных механизмах) → Экологические (проект рекарбонизации почв (RECSOIL), компенсация углеродного следа мероприятий, соответствие «Зелёному эталону» Роскачества)
↓
Спрос (на премиальные и сложные удобрения) → Стратегические (расширение продуктовой линейки: к 2025 г. план ˃100 марок, включая 25 новых продуктов) → Финансовые (рост выручки ˃ роста объёмов продаж)
По результату сопоставлений сравниваемые компании различаются по первым двум векторам, но в рыночном векторе обе компании наращивают долю продукции с высокой добавленной стоимостью, в том числе и в рамках сырьевой модели.
В рамках практических рекомендаций по применению очевидна необходимость унификации данных всех сравниваемых холдингов – например, это могут быть данные по показателям выручки, EBITDA, объёмам выпуска, др., рассчитанные по единым формулам в рамках сценарного анализа. А все расчёты встроены в матрицу и привязаны к трём векторам трансформации: технологии, регуляторы, спрос и цепочке создания стоимости компаний (таблица 3).
Таблица 3. Система индикаторов трансформации холдингов по ключевым векторам
|
Фактор
трансформации
|
Группа
индикаторов
|
Показатель
|
Формула/расчёт
|
Интерпретация
|
|
Технологии
|
операционные
|
–
коэффициент технической готовности оборудования (КТГ), (доля ед.);
– доля автоматизиров. процессов (%) |
КТГ= время
работы/(календарное время – плановые и внеплановые простои)
|
Рост КТГ после
внедрения технологий – маркер операционной отдачи от технологий
|
|
финансовые
|
– EBITDA (руб.);
– рентабельность EBITDA (%); – прирост EBITDA за счёт операционной эффективности |
EBITDA=Выручка−Себестоимость−Ком.
и управл. расходы + Амортиз.
Рентабельность EBITDA=(Выручка / EBITDA)×100 ΔEBITDAоперац ≈ (Рост выручки за счёт загрузки) − (Рост перем. затрат) |
рост загрузки при
фиксир. амортизации и условно‑постоянных затратах – высокая маржинальность
| |
|
Регуляторы
|
экологические
|
– удельные
выбросы CO₂‑экв. на ед.
продукции (т/т);
– доля продукта, соответствую-й стандартам (%); – стоимость регуляторной адаптации (CAPEX/OPEX) |
Удельные
выбросы=Суммарные выбросы CO₂‑экв.
/ Выпуск (т.)
Доля эко‑продукции = (Выпуск продукта, отвечающей стандартам (EU Green Deal, ISO 14001 и др.) / Общий выпуск) ×100 Затраты на комплаенс = Инвестиции в природоохр. технол. + Операц. затраты на соотв. нормам + Штрафы |
Высокий
CAPEX при низком OPEX может
говорить о масштабной модернизации, которая снизит выбросы в долгосрочной
перспективе, но создаст нагрузку на баланс в краткосрочной
|
|
Спрос
|
стратегические
|
Доля
высокомаржинал. продуктов в выручке (%)
|
Доля
инноваций=(Выручка от новых продуктов / Общая выручка)×100
|
Рост доли – продуктовая
трансформация, снижение зависимости от баз. продук
|
|
финансовые
|
Темп роста
выручки по сегменту (г/г, %)
Ценовая премия (%) |
Темп роста =
(Выручка2024−Выручка2023 / Выручка2023)×100
Премия= (Цена нов. продукта− Цена по сегменту / Цена по сегмен)×100 |
+ темп роста – конкурент.
преимущества. + премия – способность продавать продукт дороже рыночного
уровня
|
Предложенная система унифицированных показателей позволяет перейти от качественного описания трансформационных процессов к их количественной верификации. Для демонстрации практического применения данной логики ниже представлены уточненные сквозные цепочки последствий в разных блоках индикаторов для двух компаний выборки:
– СИБУР Холдинг: технологический вектор как драйвер роста
[Технологии] → (IoT/ИИ) → [Операционные] → (↓ простоев, ↑ КТГ) → [Финансовые] → (↑ EBITDA на ~7,7%, рентабельность 40,7%) → [Стратегические] → (линейка Vivilen, 287 тыс. т) → [Спрос] → (премия за спецпродукты, рост доли в сегменте)
– ФосАгро: регуляторный и рыночный векторы трансформации сырьевой модели
[Регуляторы] → (экостандарты, «Зелёный эталон») → [Стратегические] → (RECSOIL, компенсационные механизмы) → [Экологические] → (поглощение CO₂, снижение углеродного следа) → [Спрос] → (спрос на премиальные удобрения) → [Финансовые] → (рост выручки +15,3% при +4,3% объёмов → ценовая премия)
Представленные цепочки демонстрируют, как унифицированные показатели, встроенные в матрицу взаимосвязи факторов трансформации, позволяют количественно верифицировать причинно-следственные связи между технологическими, регуляторными и рыночными драйверами и итоговыми финансовыми результатами компаний. Сравнение двух цепочек показывает различие позиций компаний в матрице стратегического позиционирования: СИБУР движется от сектора «национальный кластерный интегратор» к глобальному технологическому лидерству, тогда как ФосАгро остаётся в рамках сырьевой модели, постепенно наращивая глубину переработки и долю продукции с высокой добавленной стоимостью.
Дальнейший анализ финансовой устойчивости компаний по показателям долговой нагрузки и денежным потокам позволяет оценить в координатах «рентабельность – долговая нагрузка», насколько выбранные траектории трансформации обеспечены ресурсами и не создают/ либо создают критические риски для ликвидности в условиях текущей неопределенности Финансовые детерминанты конкурентоспособности определяются посредством сравнительного анализа. Проведенное сопоставление позволило выделить три уровня финансовой конкурентоспособности: уровень 1 «финансовые лидеры». Относят компании, демонстрирующих синхронный рост ключевых метрик – выручки, EBITDA и чистой прибыли, свидетельствующих о прочной операционной базе и эффективности в управлении затратами. Оценка финансовых показателей позволила отнести к данной категории СИБУР; уровень 2 «сбалансированные операторы». Для компаний этого уровня характерен поступательный, но не всегда равномерный рост, с сохранением приемлемого уровня рентабельности (диапазон 30-35%), операционной эффективности; с наличием дисбалансов в финансовом профиле из-за внешних или внутренних детерминант, в том числе из-за трансформации отраслевых рынков. К данной категории относим ФосАгро, Акрон, ПОЛИПЛАСТИК; уровень 3 «зона финансового риска». Уровень объединяет компании, чьи финансовые показатели выявляют существенные уязвимости, соответственно требуется их более тщательных мониторинг. К данной категории относим ЕвроХим, Газпром нефтехим Салават, Уралхим, КуйбышевАзот.
Подводя итог, определяем, что финансово-экономический анализ дополняет ресурсно-сырьевой подход, демонстрируя, что ключевыми финансовыми детерминантами становятся способность генерировать устойчивую рентабельность в условиях ценового давления, управлять долговой нагрузкой в периоды высокой ключевой ставки и инвестировать в технологическое развитие без потери финансовой устойчивости. Что усиление конкуренции на отраслевом рынке требует дальнейшее повышение операционной эффективности, а оцениваемая трансформация влечёт за собой дополнительные финансовые обязательства.
3. Метод многофакторного сравнительного анализа. В условиях глобальной трансформации отраслевых рынков конкурентоспособность оцениваемого нефтехимического холдинга определяется сочетанием показателей, которые, по замыслу исследования, охватывающих все аспекты деятельности: 1) масштаб деятельности, млрд руб. (C₁), вес (w) равен 0,15; 2) операционная эффективность, % (C₂), w = 0,25; 3) финансовая устойчивость (C₃), w = 0,20; 4) производительность труда, млн руб./чел. (C₄), w = 0,18; 5) рыночная адаптивность, % (C₅), w = 0,12; 6) инновационный потенциал, % (C₆), w = 0,10. Масштаб деятельности отражает размер бизнеса и его влияние на отрасль; операционная эффективность выступает индикатором качества менеджмента и конкурентоспособности бизнес-модели. Финансовая устойчивость – фактор в условиях высокой ключевой ставки ЦБ. Производительность труда является интегральным показателем технологического уровня и эффективности организации производства. Рыночная адаптивность отражает способность компании работать на глобальных рынках и диверсифицировать географию продаж. Инновационный потенциал характеризует долгосрочную конкурентоспособность. Весовые коэффициенты (w) определены на основе экспертных оценок с использованием метода DIBR, учитывающего попарные сравнения критериев по значимости. Для приведения разнородных показателей к сопоставимому виду использована линейная нормализация с учётом характера критериев: для стимуляторов (C₁, C₂, C₄, C₅, C₆ ) – чем выше, тем лучше, для дестимуляторов (C₃ ) – чем ниже, тем лучше. Нормализованные значения находятся в интервале [0; 1], где 1 соответствует наилучшему значению среди всех компаний выборки. На основе консолидированной отчётности компаний, официальных пресс-релизов и отраслевых обзоров сформирована матрица исходных данных. На основе исходных данных и формул нормализации рассчитаны стандартизированные значения (таблица 4):
Таблица 4. Нормализованные значения критериев (rᵢj)
|
Компания
|
C₁
|
C₂
|
C₃
|
C₄
|
C₅
|
C₆
|
|
СИБУР
|
1,000
|
1,000
|
0,536
|
0,734
|
0,000
|
1,000
|
|
ФосАгро
|
0,392
|
0,710
|
0,536
|
0,378
|
1,000
|
0,000
|
|
Акрон
|
0,108
|
0,515
|
0,577
|
0,184
|
1,000*
|
0,000
|
|
ЕвроХим
|
0,284
|
0,000
|
0,000
|
0,122
|
1,000*
|
0,000
|
|
Уралхим
|
0,311
|
0,000
|
0,000
|
0,000
|
1,000*
|
0,000
|
|
Газпром нефтехим
Салават
|
0,204
|
0,000
|
0,000
|
1,000
|
0,000
|
0,000
|
|
КуйбышевАзот
|
0,000
|
0,000
|
1,000
|
0,187
|
0,000
|
0,000
|
|
ПОЛИПЛАСТИК
|
0,054
|
0,440
|
0,000
|
0,054
|
0,000
|
0,000
|
Далее рассчитываем две базовые величины (Sᵢ и Pᵢ) по методу «комбинированное компромиссное решение» (CoCoSo): Si=∑j=1nwj⋅rij, Pi= ∏j=1n(rij)wj, где Sᵢ – взвешенная сумма (аддитивная модель), Pᵢ – взвешенное произведение (мультипликативная модель). Применительно к компаниям выборки значения составляют: СИБУР Sᵢ = 0,756; ФосАгро Sᵢ = 0,513; Акрон Sᵢ = 0,382; ЕвроХим Sᵢ = 0,209; Уралхим Sᵢ = 0,198; Газпром нефтехим Салават Sᵢ = 0,201; КуйбышевАзот Sᵢ = 0,208; ПОЛИПЛАСТИК Sᵢ = 0,110. Pᵢ = 0 для всех компаний из-за наличия нулевых значений в нормализованной матрице, что является особенностью мультипликативной модели при отсутствии данных по ряду критериев. В данном случае Sᵢ выступает основой для ранжирования. Расчёт итогового интегрального индекса (Kᵢ) исходит из того, что Pᵢ = 0 для всех компаний, поэтому Kᵢ = (Sᵢ / max Sᵢ) × 100%: СИБУР Кᵢ = 100; ФосАгро Кᵢ = 67,9; Акрон Кᵢ = 50,5; ЕвроХим Кᵢ = 27,6; Уралхим Кᵢ = 26,2; Газпром нефтехим Салават Кᵢ = 26,6; КуйбышевАзот Кᵢ = 27,5; ПОЛИПЛАСТИК Уᵢ = 14,6. Значения мах – лидер и по нисходящей, до min – критический уровень конкурентоспособности.
Полученный интегральный рейтинг позволяет провести параллели с матрицей стратегического позиционирования (координаты «уровень передела – уровень глобальной интеграции»): компании с максимальным значением интегрального рейтинга соответствуют сектору III («Национальный кластерный интегратор»). Их стратегический потенциал обусловлен высокой операционной эффективностью, существенными инвестициями в исследования и разработки, а также ростом доли на внутреннем рынке – эти факторы формируют базу для выхода на глобальные рынки с продуктами высокой добавленной стоимости. Организации со средними значениями рейтинга располагаются в секторе IV («Локальный оптимизатор») с элементами сырьевой модели. Для них характерна выраженная экспортная ориентация при относительно невысокой производительности труда и ограниченном инновационном потенциале, а конкурентоспособность определяется конъюнктурой мировых цен на продукцию. Компании, демонстрирующие более низкие значения рейтинга, тяготеют к сектору «Сырьевой оператор». Их бизнес-модель отражает классический сырьевой профиль, что обусловливает высокую уязвимость к внешним экономическим шокам. Наименьшие значения интегрального рейтинга характерны для компаний, попадающих в сектор «Кризисный консолидатор». Для них типичны высокие темпы роста на фоне критически высокой долговой нагрузки, что формирует существенные риски при ухудшении рыночной конъюнктуры.
Заключение.
Глобальная трансформация отраслевых рынков определяет необходимость анализа конкурентоспособности нефтехимических холдингов. Оценка ресурсно-сырьевого подхода позволила выделить конкурентное преимущество отечественной нефтехимии – доступное сырьё и возможность обеспечения полного контроля над цепочкой создания стоимости внутри компаний полного цикла; определить, что наиболее высокая добавленная стоимость и рост маржинальности создаётся на финальных этапах производства сложных продуктов нефтехимии. С другой стороны сырьевая ориентация и недостаточность технологических, инфраструктурных и институциональных условий ограничивает возможность российских производителей по производству конечных продуктов с высокой добавленной стоимостью, определяя их периферийное положение в цепочке стоимости на глобальном уровне. Выявленная диспропорция нарушает планы отрасли по обеспечению конкурентоспособности отечественных холдингов за счет глубокой переработки.
Исследование позволило доказать, что выявленный разрыв в моделях развития инновационных систем, среди которых «технологическое лидерство и масштабирование», отраслево-нишевая модель с кооперацией, инжинирингово-производственная модель Акрон, цифро-оптимизационная модель Газпром нефтехим Салават и фрагментарная/низкоинтенсивная модель, ограничивает возможности предприятий отрасли по переходу к модели создания высокой добавленной стоимости. А прямая корреляция между инновационной активностью и финансовой эффективностью является дополнительным подтверждением вывода.
Ресурсно-сырьевой анализ подтверждает значительную дифференциацию конкурентоспособности компаний отрасли и определяет необходимость ее комплексной оценки. Финансово-экономический анализ конкурентоспособности определяет необходимость систематизации условий конкретной трансформации.
В исследовании предложено использование матричного подхода к выбору векторов развития – через определение взаимосвязи факторов трансформации отраслевых рынков с финансово-операционными и стратегическими показателями российских нефтехимических холдингов. Внесена рекомендация по унификации данных всех сравниваемых холдингов в рамках сценарного анализа, с привязкой расчетов к трём векторам трансформации: технологии, регуляторы, спрос и цепочке создания стоимости компаний. Доказано, что предложенная система унифицированных показателей позволяет перейти от качественного описания трансформационных процессов к их количественной верификации. Для демонстрации практического применения данной логики представлены уточненные сквозные цепочки последствий в разных блоках индикаторов для компаний выборки.
Дальнейший анализ финансовой устойчивости компаний позволил оценить в координатах «рентабельность – долговая нагрузка», насколько выбранные траектории трансформации обеспечены ресурсами и не создают/ либо создают критические риски для ликвидности в условиях текущей неопределенности Финансовые детерминанты конкурентоспособности были определены посредством сравнительного анализа.
Проведенное сопоставление позволило выделить три уровня финансовой конкурентоспособности: «финансовые лидеры», «сбалансированные операторы» и «зону финансового риска». Метод многофакторного сравнительного анализа, в рамках исследования, охватил значимые аспекты деятельности: масштаб деятельности, операционную эффективность, финансовую устойчивость, производительность труда, рыночную адаптивность. Оценка которых выполнена в параллели с матрицей стратегического позиционирования (координаты «уровень передела – уровень глобальной интеграции»), что позволило резюмировать следующее.
Интегральный рейтинг, полученный в рамках многофакторного анализа, корреспондирует с матрицей стратегического позиционирования. СИБУР уверенно занимает позицию «национального кластерного интегратора» с потенциалом перехода к глобальному технологическому лидерству, что подтверждается высокими показателями операционной эффективности, инновационной активности и производительности труда. ФосАгро и Акрон демонстрируют устойчивые позиции «сбалансированных операторов», сочетая высокую экспортную ориентацию с постепенным наращиванием доли продукции с добавленной стоимостью, однако их конкурентоспособность остаётся сильно зависимой от мировой ценовой конъюнктуры. Остальные компании выборки, вошедшие в зону финансового риска, имеют системные ограничения – критическую долговую нагрузку, отрицательный свободный денежный поток, технологическое отставание и недостаточную гибкость бизнес-моделей в условиях трансформации рынков.
Проведённое исследование подтверждает, что:
– доступ к «дешевому» сырью является необходимым, но не достаточным условием конкурентоспособности. Ключевым дифференцирующим фактором выступает способность компаний трансформировать сырьевое преимущество в технологическое лидерство через системные инвестиции в R&D и производство продуктов высокого передела;
– предложенная система унифицированных индикаторов, привязанных к трём векторам трансформации «технологии ‒ регуляторы ‒ спрос», позволяет диагностировать текущее состояние и количественно оценивать эффект управленческих решений поэтапно в цепочке создания стоимости;
– государственная политика, вместо реализации отдельных текущих инструментов государственной политики (механизмов экспортных пошлин на сырьё и вычетов по акцизам на этан и СУГ), должна быть переориентирована на создание долгосрочных институциональных условий углубления переработки сырья, вплоть до малотоннажной и специальной химии, производства высокотехнологичного продукта, в поддержку экспорта технологий и инжиниринговых услуг.
Страница обновлена: 12.10.2026 в 10:47:19
Sravnitelnyy analiz konkurentosposobnosti rossiyskikh neftekhimicheskikh kholdingov v usloviyakh globalnoy transformatsii otraslevyh rynkov
Kondaurov S.Y., Shushkin M.A., Chernykh A.V.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 12 (december 2026)