Пространственные аспекты формирования креативной экономики в России: сравнительный анализ региональных стратегий и лучших практик
Беляева О.И.1 
1 Российская академия народного хозяйства и государственной службы при Президенте Российской Федерации (РАНХиГС), Москва, Россия
Статья в журнале
Креативная экономика (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 20, Номер 11 (Ноябрь 2026)
Введение
Одним из важнейших условий социально-экономического развития регионов и муниципальных образований становится повышение результативности стратегического управления, что особенно ощутимо в ситуации значительного увеличения числа разработанных на местах стратегий.
Актуальность исследования обусловлена возрастающей ролью креативного сектора в обеспечении диверсификации экономики и снижении зависимости от сырьевых отраслей. В своем исследовании В. С. Шкарина справедливо отмечает, что в рамках отечественной модели нормативно-правовое регулирование КИ остается фрагментарным, при этом «развитие креативных индустрий признается ключевым фактором диверсификации экономики, стимулирования инноваций и обеспечения устойчивого роста…» [34]. В рамках реализации национальной цели «Устойчивая и динамичная экономика», установленной Указом Президента РФ от 7 мая 2024 г. № 309, поставлена задача наращивания вклада креативного сектора в социально-экономическое развитие территорий. В Едином плане по достижению национальных целей до 2030 года и на перспективу до 2036 года закреплен индикатор «Доля креативных (творческих) индустрий в экономике, %», значение которого установлено на уровне 6% к 2030 году [9].
Теоретические основы региональных стратегий развития креативных индустрий формировались в процессе эволюции от концепции культурных индустрий к более широкому пониманию креативной экономики. ЮНКТАД (UNCTAD) рассматривает креативную экономику как инструмент для работы с интерфейсом между креативностью, культурой, экономикой и технологией [37]. Одно из направлений изучения данной проблематики связано с формированием понятийного аппарата и нормативно-правовым оформлением категории «креативные индустрии». В работе О. В. Ходус отмечено, что «процесс эволюции творческих (креативных) индустрий в общемировом контексте и в современной РФ» рассматривается вплоть до законодательного закрепления понятия как самостоятельной и самодостаточной сферы общественной жизни [33]. Ряд исследований посвящены пространственному анализу креативных индустрий и выявлению территориальных диспропорций. Так, в исследовании С. А. Кирилловой и Д.С. Орловой на основе анализа установлено, что «пространственная дифференциация креативных кластеров выражается, в частности, в их максимальной концентрации в Москве и Санкт-Петербурге и минимальной – в Южном, Дальневосточном и Северо-Кавказском федеральных округах» [11]. Значимой проблемой является «синхронизация документов стратегического планирования (таких как новая Стратегия пространственного развития до 2030 года) с программами развития конкретных территорий» [4]. Следующий вектор исследований связан с анализом региональных стратегий и институциональных механизмов развития креативной экономики. Так в монографии А. Д. Евменова и др. рассматриваются вопросы развития инфраструктуры креативных индустрий регионов в условиях цифровизации [32]. В работе И. В. Логунцовой акцентируется внимание на том, что «развитие креативных индустрий, с одной стороны, способствует росту и диверсификации экономики, внедрению инноваций, появлению новых рабочих мест…, при этом является инструментом мягкой силы» [17]. Данное положение имеет принципиальное значение, поскольку позволяет рассматривать КИ еще и как социокультурный инструмент территориального развития. В. О. Боос и др. установили, что «активности органов власти в поддержке креативных индустрий на региональном уровне способствует сочетание факторов инновационного и культурного развития» [6].
В соответствии с нормативно-правовыми рамками стратегического планирования и ФЗ №172, ключевым инструментом конвертации стратегических приоритетов в управленческую практику выступают Стратегии социально-экономического развития (далее СЭР) субъектов РФ. Большинство действующих региональных СЭР разрабатывалось раньше формирования правовых инструментов по КИ, поэтому вопрос о том, насколько регионы учитывали креативный сектор в своих стратегиях и какими инструментами планируют его развивать, остается открытым и требует эмпирической проверки. Научный пробел заключается в том, что, несмотря на значительное количество работ, посвященных отдельным аспектам развития КИ, остается недостаточно изученным вопрос о степени отражения креативной тематики в действующих СЭР субъектов РФ. Поставленная в работе цель исследования состоит в сравнительном анализе региональных стратегий социально-экономического развития и практик поддержки креативных индустрий.
Научная новизна исследования заключается в том, что автором проведен сплошной контент-анализ целей, задач и показателей стратегий социально-экономического развития 75 субъектов РФ на предмет отражения креативной тематики; обоснована типология моделей стратегий креативных индустрий в регионах (кластерная, образовательная, инфраструктурная, смешанная). Авторская гипотеза состоит в предположении, что степень отражения креативных индустрий в региональных стратегиях социально-экономического развития определяется совокупностью факторов, включая наличие базовой инфраструктуры, опыта поддержки малого и среднего предпринимательства и сложившейся специализации территории.
Методология исследования базируется на комплексном подходе к анализу региональных стратегий как инструментов конвертации стратегических приоритетов в управленческую практику. Методологическая рамка выстроена на пересечении положений стратегического управления (оценка полноты отражения приоритетов в документах) и региональной экономики (выявление пространственной дифференциации). Сбор данных осуществлялся на основе сплошной выборки документов стратегического планирования субъектов РФ, размещенных в государственной автоматизированной информационной системе «Управление», что обеспечило верифицируемость и сопоставимость эмпирической базы. Тип данных — качественные (тексты стратегий) и количественные (частота упоминаний маркеров, статистические показатели валовой добавленной стоимости). Для обработки данных применялись методы контент-анализа (тематическая классификация текстовых полей), описательной статистики (расчет средних, медианы, моды, асимметрии) и сравнительного анализа (сопоставление регионов по доле креативных индустрий в ВРП). В качестве аналитического инструмента использовалась авторская типология моделей региональных стратегий развития КИ, позволяющая систематизировать региональные практики и выявить лучшие из них.
Материалы и методы
Эмпирическую базу составил реестр документов стратегического планирования субъектов РФ. В исследовании автором проведена экспертиза региональных документов стратегического планирования на предмет отражения креативной экономики / творческих (креативных) индустрий по данным государственной автоматизированной информационной системы (ГАИС) «Управление» по 75 регионам. Среди документов преобладают стратегии СЭР на период до 2030 или 2035 г.; у ряда регионов (Воронежская обл., Чеченская Республика, Ханты-Мансийский АО, г. Севастополь) в реестр включены по два документа — стратегия и план мероприятий по ее реализации (либо закон об утверждении стратегии). Автором применен контент-анализ текстовых полей «Цели документа» и «Задачи документа» (уникальные тексты по каждому документу) и поля «Наименование показателя». Использовано 16 смысловых категорий с соответствующими лексическими маркерами: (1) креативные/творческие индустрии; (2) культура; (3) искусство; (4) туризм; (5) цифровизация; (6) информационные технологии; (7) инновации; (8) интеллектуальная собственность/патенты; (9) малое и среднее предпринимательство, самозанятость; (10) народные художественные промыслы и ремесла; (11) дизайн, мода, архитектура; (12) медиа, кино, анимация, видеоигры; (13) образование; (14) кластеры; (15) экспорт; (16) бренды. Для каждой категории подсчитывалось число упоминаний в целях/задачах и в наименованиях показателей.
Развитие сектора креативных индустрий в РФ сдерживается глубокой пространственной асимметрией и институциональной фрагментацией управления. По данным Росстата за 2024 год, доля валовой добавленной стоимости (далее ВДС) креативной экономики в валовом региональном продукте варьируется от 10,5% в Москве до 0,3% в Ненецком автономном округе. В тройку лидеров по доле ВДС креативной экономики в валовом региональном продукте (далее ВРП) входят Москва (10,5%), Калининградская обл. (5,1%) и Санкт-Петербург (4,8%) [31]. Распределение доли валовой добавленной стоимости (ВДС) креативных индустрий по федеральным округам РФ по итогам 2024 года представлено на рис.1.
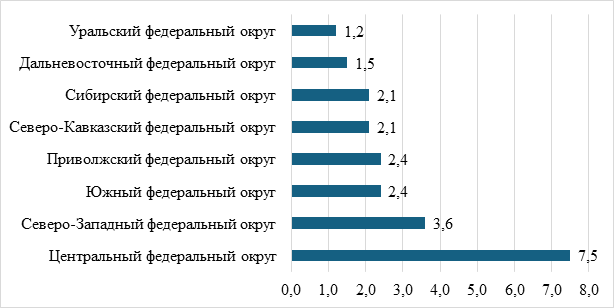
Рисунок 1 – Распределение доли валовой добавленной стоимости (ВДС) креативных индустрий по федеральным округам Российской Федерации по итогам 2024 года, % [1]
В соответствии с рисунком 1 установлено наличие существенной асимметрии. Так лидером выступает Центральный федеральный округ со значением 7,5 %, что более чем в два раза превышает показатель следующего за ним Северо-Западного округа (3,6 %). По итогам анализа определено, что большинство федеральных округов демонстрируют значения в узком диапазоне от 1,2 % до 2,4 %, что свидетельствует о статистически слабой выраженности креативного сектора за пределами двух ведущих макрорегионов. По итогам анализа определено, что первоочередное внимание требуются к регионам с промежуточными значениями (2,1–2,4 %), где при наличии базовой инфраструктуры возможно повышение результативности региональных стратегий за счет точечных инвестиций и межрегиональной кооперации.
По итогам расчета описательных статистик по выборке из 87 субъектов РФ за 2024 год автором получены отдельные параметры, к примеру, общий интервал значений охватывает 10,2 %, т. к. минимальная доля равна 0,3 %, максимальная 10,5 %, что означает более чем 35-кратное превышение максимума над минимумом по доле ВДС КИ. Среднее значение доли ВДС креативных индустрий по стране составляет 2,3 %, тогда как медиана равна 2 %. Низкие значения медианы и моды (также 2%) свидетельствуют о том, что в большинстве субъектов креативный сектор остается статистически слабо выраженным. Определено, что результативность региональных стратегий в сфере КИ напрямую зависит от того, насколько полно при их разработке учитываются выявленные характеристики распределения. Это требует дифференцированного подхода к поддержке креативных индустрий в разных субъектах РФ.
Структура добавленной стоимости креативной экономики подтверждает, что экономическое ядро сектора формируют именно рыночные подотрасли, а не бюджетная сфера культуры. Наибольший вклад в ВДС КИ обеспечили «разработка программного обеспечения — 39,29 %, реклама и пиар — 15,08 %, исполнительские искусства — 11,31 %, архитектура и урбанистика — 6,97 %, гастрономия — 6,22 %, отдых и развлечения — 4,72 %, медиа и СМИ — 4,4 %, кино и сериалы — 3,56 %» [31]. В СМИ также подчеркивают отраслевую дифференциацию, подтверждающую необходимость декомпозиции КИ в стратегиях: «распространение одной модели поддержки на все направления не даст одинаковый результат» [24].
Результаты
Далее в таблице 1 представлены результаты частотного контент-анализа по субъектам РФ, в документах которых обнаружено хотя бы одно упоминание маркеров анализируемых категорий. Формат ячейки — «число упоминаний в целях и задачах / число упоминаний в наименованиях показателей». Категории «интеллектуальная собственность/патенты», «народные художественные промыслы» и «бренды» в таблицу не включены ввиду крайне низкой представленности.
Таблица 1 — Частота маркеров креативных индустрий в стратегиях субъектов РФ (выборочно, в порядке убывания проработанности темы) [2]
|
Регион
|
Число
показа-
телей |
Культура
|
Туризм
|
Цифра/
ИТ |
Инновации
|
МСП
|
Дизайн/медиа
|
Кластеры
|
Экспорт
|
|
Липецкая обл.
|
495
|
19/26
|
9/4
|
22/15
|
12/9
|
4/17
|
2/0
|
5/1
|
12/18
|
|
Республика
Саха (Якутия)
|
369
|
13/7
|
8/5
|
10/10
|
17/3
|
4/4
|
0/0
|
6/0
|
9/4
|
|
Ульяновская обл.
|
215
|
6/16
|
0/0
|
2/5
|
2/5
|
3/12
|
0/0
|
0/3
|
2/14
|
|
Оренбургская
обл.
|
58
|
0/2
|
2/1
|
1/0
|
5/0
|
0/0
|
2/0
|
1/0
|
1/0
|
|
Республика Адыгея
|
38
|
39/0
|
40/0
|
13/0
|
49/0
|
10/2
|
2/0
|
5/0
|
40/2
|
|
Воронежская
обл.
|
242
|
23/11
|
6/1
|
7/1
|
11/4
|
11/12
|
0/0
|
3/0
|
13/11
|
|
г. Севастополь
|
240
|
9/13
|
5/6
|
0/2
|
0/0
|
0/0
|
0/0
|
0/2
|
0/0
|
|
Чеченская
Республика
|
92
|
12/12
|
3/3
|
6/1
|
5/0
|
0/0
|
0/0
|
1/0
|
4/2
|
|
Челябинская обл.
|
186
|
9/9
|
0/1
|
6/4
|
6/4
|
5/6
|
0/0
|
5/2
|
5/11
|
|
Республика
Татарстан
|
121
|
4/14
|
1/3
|
2/2
|
18/3
|
1/3
|
0/2
|
39/1
|
0/8
|
|
Магаданская обл.
|
100
|
15/5
|
4/0
|
14/3
|
9/5
|
17/16
|
0/1
|
0/0
|
20/11
|
|
Рязанская
обл.
|
178
|
12/10
|
6/2
|
6/3
|
0/2
|
0/4
|
0/1
|
7/3
|
2/3
|
|
Калининградская обл.
|
25
|
10/1
|
5/0
|
10/1
|
1/0
|
5/1
|
0/0
|
0/0
|
4/0
|
|
Орловская
обл.
|
75
|
9/4
|
5/0
|
4/0
|
5/1
|
5/4
|
0/0
|
1/0
|
2/1
|
|
Республика Дагестан
|
136
|
11/6
|
2/6
|
1/1
|
1/0
|
2/6
|
0/0
|
0/0
|
0/4
|
|
Республика
Бурятия
|
136
|
2/8
|
0/2
|
0/0
|
5/3
|
0/8
|
0/0
|
0/0
|
0/12
|
|
Красноярский край
|
92
|
0/11
|
0/0
|
0/0
|
0/6
|
0/4
|
0/0
|
0/0
|
0/0
|
|
Еврейская
АО
|
205
|
3/0
|
0/0
|
1/0
|
1/1
|
0/7
|
0/0
|
0/0
|
1/1
|
|
Чувашская Республика
|
20
|
3/1
|
1/1
|
1/0
|
1/1
|
0/0
|
0/0
|
1/0
|
1/0
|
|
Республика
Марий Эл
|
2
|
4/0
|
1/0
|
0/0
|
3/0
|
2/0
|
0/0
|
0/0
|
0/0
|
|
Республика Тыва
|
3
|
2/0
|
0/0
|
0/0
|
0/0
|
0/0
|
0/0
|
1/0
|
0/0
|
Явное упоминание КИ как направления зафиксировано лишь у 9% стратегий СЭР регионов. Данный результат подтверждает исходное предположение о том, что большинство действующих стратегий разрабатывалось до институционализации КИ на федеральном уровне и оперирует традиционными отраслевыми категориями. Установлено, что минимальное присутствие анализируемой тематики (одна-две категории) зафиксировано в СЭР Тверской обл. (инновации, самозанятость), Кабардино-Балкарской Республики (только образование), Владимирской обл. (образование и доля высокотехнологичных отраслей), Хабаровского края (инновации в задачах; малое и среднее предпринимательство и экспорт в показателях), Республики Хакасия, Сахалинской обл. и Ненецкого автономного округа (инновации). Косвенные показатели в стратегиях по культуре присутствуют у 28 субъектов РФ, по туризму — у 17, по инновациям — у 24, по малому и среднему предпринимательству у 25 регионов. Следовательно, измерительная база для оценки креативного сектора в регионах в принципе существует, однако она фрагментирована по ведомственному принципу. Такие компоненты, как интеллектуальная собственность (в показателях — Липецкая, Воронежская, Калужская, Тюменская обл., Республика Ингушетия), народные художественные промыслы (Липецкая обл., Якутия, Севастополь), дизайн и медиа (Оренбургская, Липецкая, Нижегородская, Рязанская обл., Адыгея, Татарстан), встречаются редко и представляют собой наименее освоенные регионами элементы креативной экономики.
По итогам анализа к числу наиболее нестандартных инструментов, зафиксированных в реестре, следует отнести: отраслевую декомпозицию КИ с акцентом на промышленный дизайн и инжиниринг (Оренбургская обл.); поддержку творческого предпринимательства и производства аутентичной продукции на основе народных промыслов как форму соединения культурной политики и политики развития МСП (Липецкая обл.); цифровизацию музеев и развитие регионального туристического портала как измеримые результаты (Липецкая обл.); показатели международного продвижения культуры и соотношения оплаты труда в сфере культуры со средней по экономике (Чеченская Республика); проектно-брендовый подход (г. Севастополь); кластерную модель (Республика Татарстан, Рязанская обл., Республика Саха (Якутия)). При этом «возникновение креативных кластеров стимулирует инновационное развитие городов и стран и повышает их глобальную конкурентоспособность» [1].
В целом, если рассмотреть общие черты региональных стратегий, можно выделить типологию их моделей по развитию КИ, табл. 2.
Таблица 2 - Типология моделей региональных стратегий развития креативных индустрий [3]
|
Модель
|
Характеристика
|
Институциональное
ядро
|
Российские
примеры
|
|
Кластерная
|
Кластерная
модель КИ на основе локальных и региональных факторов; формирование с ядром в
крупном городе. Признание КИ инструментом преодоления монопрофильности и
деиндустриализации
|
Креативные
кластеры, технопарки, резиденции
|
Кластер
северного дизайна (Мурманская обл.) [13] ; включает субкластеры «Ремесла»,
«Косметика», «Мода», «Дизайн и архитектура», «Цифровые технологии»,
«Издательская деятельность», «Маркетинг и реклама».
«Квартал труда» (ТОР «Якутия») [19] — с преференциальным режимом ТОР; Креативный кластер «Самородок» (Нижний Тагил, Свердловская обл.) [14] —свыше 20 мастерских резидентов (дизайнеры, музыканты, IT-специалисты). |
|
Образовательная
|
Университеты как
центры образования и человеческого капитала; университетские проекты —
одновременно КИ-продукты и технологии для профкомпетенций. Значимость
университетов как якорных институтов.
|
Школы креативных
индустрий, вузовские центры
|
МАГУ
(Мурманская обл.) [10] —обеспечивает подготовку кадров в области дизайна,
туризма, менеджмента и экономики.
Школа креативных индустрий «Томь.Арт» (Томская обл.) —обучение по направлениям: анимация, 3D-графика, электронная музыка, звукорежиссура, диджеинг, кино [35]. АГИКИ (Якутия) [2]— вуз развивает направления, связанные с искусственным интеллектом в культуре, цифровыми музеями, 3D-моделированием объектов наследия, VR-/AR-решениями. |
|
Инфраструктурная
|
Гранты
на инфраструктуру и редевелопмент промышленных территорий; создание КИ-хабов,
цифровизация культурного наследия
|
Центры
КИ, коворкинги, арт-резиденции
|
Центр
прикладной урбанистики (Мурманская обл.) [18] —работает над формированием
северной идентичности и образа Мурманска как столицы Арктики.
Лаборатория разработки игр и решений виртуальной реальности при Уральском федеральном университете [16]. Редевелопмент промышленных территорий (креативный кластер «Станция» в Воронеже, кластер «На заводе» в Сысерти и др.). |
|
Смешанная
|
Сочетание
кластерной, образовательной и инфраструктурной моделей; интеграция
технологических инноваций с культурной идентичностью. Цифровая трансформация
как сквозной тренд
|
Комбинация
институтов развития
|
«Креативный
город — территория развития» (Мурманская обл.) [20] — стратегический проект
МАГУ, реализуемый в партнерстве с Кластером северного дизайна и
Туристско-рекреационным кластером;
АГУИККИ (Якутия) [19] — вуз реализует гибридную модель, сочетая образовательную деятельность с цифровыми музеями, VR-/AR-решениями, 3D-моделированием объектов наследия и интеграцией культурного кода Арктики в креативные продукты. |
Кластерная модель, реализуемая, в частности, в Свердловской обл., где функционирует 11 креативных кластеров с общим числом резидентов свыше 180 и ежегодной посещаемостью порядка 300 тыс. человек [8], демонстрирует наибольшую эффективность в регионах с развитой городской агломерацией. Региональное развитие обеспечивается созданием креативных кластеров из образовательных, культурных и индустриальных институтов, создающих синергетический эффект [36]. Республика Саха (Якутия) служит примером интеграции КИ в региональную экономическую структуру, что потенциально может служить моделью для других регионов [38]. Модель развития опирается на формирование кластеров и территорий опережающего развития, таких как «Квартал Труда» в Якутии.
Образовательная модель, представленная сетью школ КИ в Воронежской, Московской, Томской областях, обеспечивает воспроизводство человеческого капитала и, как отмечается в аналитических материалах, формирует кадровый резерв для сектора.
Инфраструктурная модель ориентирована на редевелопмент промышленных территорий и создание физических площадок коллаборации; показателен опыт Оренбургской обл., где креативный центр размещен в объекте культурного наследия — особняке купцов Хусаиновых.
Смешанная (гибридная) модель характеризуется интеграцией всех вышеперечисленных подходов и цифровой трансформацией как сквозным трендом. При этом, как установлено, более половины добавленной стоимости КИ страны приходится на столицу (где реализуется смешанная модель), что актуализирует вопрос межрегиональной дифференциации.
По итогам анализа региональных практик установлено, что наименее освоенными направлениями поддержки остаются стимулирование экспорта креативных продуктов, программы акселерации и инкубации, а также поддержка венчурных проектов. Данный вывод согласуется с результатами исследования Т. Е. Ривчун и др., которые отмечают, что региональные практики поддержки КИ концентрируются преимущественно на инфраструктурных и образовательных мерах, тогда как финансовые и экспортные инструменты остаются не развитыми [28].
По результатам сопоставления региональных практик обоснована типология моделей развития КИ, включающая кластерную, образовательную, инфраструктурную и смешанную (гибридную) модели. Кластерная модель, реализуемая в Свердловской обл. (11 креативных кластеров с общим числом резидентов свыше 180 и ежегодной посещаемостью порядка 300 тыс. человек), демонстрирует наибольшую эффективность в регионах с развитой городской агломерацией. Образовательная модель, представленная сетью школ КИ в Воронежской, Московской и Томской областях, обеспечивает воспроизводство человеческого капитала. Инфраструктурная модель ориентирована на редевелопмент промышленных территорий, что подтверждается опытом Оренбургской обл., где креативный центр размещен в объекте культурного наследия. Смешанная модель характеризуется интеграцией всех вышеперечисленных подходов и цифровой трансформацией как сквозным трендом.
Анализ региональных практик выявляет существенную диверсификацию подходов к поддержке КИ, что обусловлено неопределенностью креативной специализации.
Обсуждение
Проведем в начале обзор формирования нормативной базы по КИ. Значительная дифференциация существующего нормативного правового обеспечения значительно влияет на формирование и развитие КИ [12]. В 2021 г. в России была утверждена Концепция развития творческих (креативных) индустрий и механизмов осуществления их государственной поддержки в крупных и крупнейших городских агломерациях до 2030 г. [25] Принятие Федерального закона от 8 августа 2024 г. № 330-ФЗ «О развитии креативных (творческих) индустрий в РФ», разработка методических рекомендаций Минэкономразвития России позволили определить степень участия регионов и меры поддержки КИ. В сентябре 2026 года Правительство России утвердило Стратегию развития креативной экономики до 2036 года (распоряжение №2431-р от 8.09.2026), которая определяет ключевые цели, задачи и меры поддержки данного сектора экономики. Стратегия закрепила статус в КИ кино, профессионального дизайна, и деятельности, основанной на культурном наследии, особенно отмечена необходимость «развития инфраструктуры (кластеры, цифровые платформы и сервисы)», включая финансовые инструменты развития [26]. Целесообразно отметить, что ключевым механизмом синхронизации региональных политик выступает Региональный стандарт развития КИ, разработанный Агентством стратегических инициатив (далее АСИ). В 2025 г были добавлены блоки «Защита интеллектуальной собственности» и «Инвестиции и развитие финансовых инструментов». Первыми обновленный стандарт развития КИ подписали Рязанская и Иркутская обл. [29]. Наличие четких критериев выполнения для каждого из 14 шагов позволяет объективно оценивать прогресс регионов.
Разнообразие подходов к поддержке КИ обусловлено «неопределенностью креативной специализации регионов, а также значительным отличием целей и индикаторов развития для региональной экономики» [28].
В научном дискурсе КИ рассматриваются как драйвер экономического и социокультурного развития, инноваций, туристической привлекательности и «мягкой силы» [28]. Отмечено, что «цифровизация креативной экономики способствует снижению барьеров входа в отрасль, управлению интеллектуальной собственностью» [30]. Т. В. Абанкина анализирует соотношение «культуры» и КИ, фиксируя тренд на экосистему учреждений культуры и креативных компаний [1]. П. А. Булочников и др. обосновывают ориентацию региональных стратегий на перспективные сегменты [7]. А. Б. Берендеева и Н. С. Рычихина указывают на «гиперцентрализацию, слабую институционализацию, разнообразие КИ, недостаточное государственное участие, дотационность отрасли» [5].
В настоящее время сформирована определенная измерительная база для сектора, к примеру рейтинг креативных регионов России НИУ «Высшая школа экономики» базируется на системе из 52 показателей, сгруппированных по разделам: «Социально-экономические условия», «Культурная среда», «Экономика креативных индустрий», «Поддержка креативных индустрий» [27].
Отсутствие креативной тематики в части региональных стратегий согласуется с экстремальной территориальной концентрацией сектора. Лидерами по объему креативной экономики, по данным Росстата [31], остаются Москва, Санкт-Петербург, Московская обл., Татарстан и Краснодарский край. Однако, для значительной части регионов креативный сектор пока не является статистически значимым и, как следствие, не попадает в стратегический контур. Вместе с тем в научном дискурсе обозначился и конструктивный вектор преодоления указанных диспропорций, связанный с поиском моделей пространственного развития сектора за пределами крупнейших агломераций. Л. В. Бабич и И. А. Секушина, исследуя особенности малых и средних городов, устанавливают, что «нахождение в зоне влияния крупного города или в составе агломерации создает ключевые предпосылки для роста КИ в малых и средних городах» [3]. К примеру, для малых городов автором предлагается формирование цепочки взаимодействия через параллельное развитие сектора туризма, включая событийные мероприятия, ремесла, гастросектора, а также развитие туристкой инфраструктуры и пр. Успешное развитие креативной экономики требует государственной поддержки, цифровизации, а также действий естественных рыночных механизмов, включая конкуренцию, сетевое взаимодействие и персональные бренды [22]. Подтверждением слабой институционализации сектора на уровне экономических агентов служит опрос по данным «Коммерсанта», в июле 2025 г. , по итогам котором определено, что 6 % предпринимателей имели четкое представление о креативных индустриях. [23]
Представляется, что синтез опоры на локальную идентичность и цифровую инфраструктуру позволят сформировать содержательную основу для разработки типового модуля «Креативные индустрии» в региональных стратегиях.
Заключение
По итогам проведенного исследования сформулированы выводы, раскрывающие стратегические, институциональные, пространственные и инструментальные аспекты развития креативных индустрий в российских регионах.
Установлено, что низкая представленность КИ в действующих региональных стратегиях СЭР объясняется институциональным запаздыванием, под которым понимается объективное несовпадение сроков нормативного закрепления категории и горизонтов стратегического планирования. Так рамочный закон о креативных индустриях действует с 5 февраля 2025 г., а полномочия по государственной поддержке сектора были переданы регионам именно этим законом. Стратегия развития креативной экономики до 2036 г. утверждена Правительством 8 сентября 2026 г., а план ее реализации Минэкономразвития должно представить только в марте 2027 г. [23]. Таким образом, большинство региональных стратегий СЭР, принятых в 2009–2024 гг., объективно не могли содержать термин, нормативно закрепленный позже. Параллельно для корректной оценки масштабов сектора перечень видов деятельности был актуализирован: вместо 51 кода ОКВЭД в него включено 68, что косвенно указывает на незавершенность статистической идентификации КИ в период разработки региональных стратегий.
По итогам анализа установлено, что КИ как самостоятельное направление присутствуют лишь в 9% региональных стратегий СЭР. В подавляющем большинстве субъектов РФ тема рассредоточена в традиционных отраслевых блоках: культуре (28 регионов с показателями), туризме (17), инновациях (24), малом и среднем предпринимательстве (25). Выявлен систематический разрыв между содержательной частью стратегий и системой их измерения: Республика Адыгея и Оренбургская обл. подробно описывают креативную и культурную тематику в задачах, но практически не предусматривают ее измерения. Полный цикл «задача — показатель» реализован в Липецкой обл. и Республике Саха (Якутия). Наименее освоенными компонентами креативной экономики остаются интеллектуальная собственность, народные художественные промыслы, дизайн, мода, медиа и кинематограф. Между тем именно эти подотрасли формируют добавленную стоимость креативного сектора в отличие от бюджетной сферы культуры. Амбициозность показателей неравномерна и в ряде случаев (туризм в Чеченской Республике и Калужской обл., посещения культурных мероприятий в Амурской обл.) определяется федеральной методологией и низкой базой, а не содержанием региональной политики.
На основе сопоставления региональных практик представляется целесообразным рекомендовать органам государственной власти субъектов РФ при актуализации стратегий выделить КИ в самостоятельное направление с отраслевой декомпозицией (по примеру Оренбургской обл.) и обеспечить его измеримыми показателями по образцу Липецкой обл. и Республики Саха (Якутия). Систему показателей рекомендуется формировать не менее чем из трех групп индикаторов: экономических (вклад КИ в валовой региональный продукт, занятость и число субъектов МСП в креативных индустриях, выручка), инфраструктурных (число креативных пространств, кластеров, резидентов) и характеризующих человеческий капитал (выпуск по творческим специальностям, вовлеченность молодежи). Необходимо включить в стратегии показатели интеллектуальной собственности и народных художественных промыслов, представленные сегодня крайне редко.
На федеральном уровне обоснована необходимость разработки типового модуля «Креативные индустрии» для региональных стратегий с унифицированной системой показателей, что позволит обеспечить межрегиональную сопоставимость. На основе анализа российского опыта рекомендуется: во-первых, создание регионального координационного центра КИ для преодоления фрагментации; во-вторых, развитие смешанных моделей финансирования с привлечением частного капитала; в-третьих, разработка региональных программ акселерации и инкубации КИ; в-четвертых, формирование систем мониторинга и оценки вклада КИ в региональную экономику; в-пятых, адаптация лучших практик (прежде всего российских и зарубежных, включая китайскую и европейские кластерные модели) с учетом местной специфики.
[1] Составлена автором на основе данных Росстата
[2] Составлена автором
[3] Составлена автором
Страница обновлена: 09.10.2026 в 12:48:13
Prostranstvennye aspekty formirovaniya kreativnoy ekonomiki v Rossii: sravnitelnyy analiz regionalnyh strategiy i luchshikh praktik
Belyaeva O.I.Journal paper