Роль кластеров в реализации политики импортозамещения в фармацевтической промышленности: динамика, оценка, перспективы
Есина О.И.1  , Ерохина Е.В.1
1 Российский экономический университет им. Г.В. Плеханова, Москва, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 12 (Декабрь 2026)
Аннотация:
В статье исследуется динамика фармацевтического производства в восьми субъектах Российской Федерации, на территории которых действуют отраслевые кластеры и объединения. Цель исследования состоит в сопоставлении региональных результатов с общероссийской динамикой и оценке неоднородности изменений в период 2020-2024 гг. Информационную основу составили официальные годовые индексы производства лекарственных средств и материалов, применяемых в медицинских целях, а также паспортные характеристики кластеров. Для периода 2020-2023 гг. рассчитаны накопленные индексы, приведенные к общероссийскому уровню; рассмотрены межрегиональный разброс темпов и ограничения панельного сопоставления. Установлено, что наличие кластерной структуры не сопровождалось единообразным опережением общероссийской динамики. Наиболее существенные различия наблюдались между отдельными субъектами Российской Федерации, тогда как показатели численности участников кластера не позволяют непосредственно судить о приросте отраслевого выпуска. Предложено разграничивать результативность регионального производства и эффекты деятельности участников кластеров, дополнив мониторинг показателями фармацевтических субстанций, научно-производственной кооперации и освоения новых препаратов.
Ключевые слова: фармацевтическая промышленность, фармацевтические кластеры, региональная экономика, межрегиональная дифференциация, промышленная политика, технологический суверенитет
JEL-классификация: O47, O52, L65, I18, J24
Введение
Пространственная организация фармацевтической промышленности приобретает особое значение в условиях изменения международных производственных связей и необходимости поддержания устойчивых поставок лекарственных средств. Отрасль объединяет научные исследования, разработку лекарственных форм, клинические исследования, выпуск фармацевтических субстанций и готовых препаратов, контроль качества и сбыт. Производственные решения на каждой стадии зависят от доступности оборудования, кадров, технологий и регулируемой инфраструктуры. По этой причине территориальная концентрация предприятий сама по себе еще не свидетельствует о наличии устойчивых кооперационных связей.
В научной литературе кластер рассматривается как территориально связанная система предприятий и организаций, использующих общие компетенции, ресурсы и каналы обмена знаниями. М. Портер подчеркивает роль локальных взаимодействий в повышении производительности и развитии инноваций [17]. М. Дельгадо, М. Портер и С. Стерн связывают результаты отраслевого роста с силой кластерной структуры, одновременно указывая на необходимость учета исходного состояния региональной экономики [16]. В российской литературе С. П. Земцов с соавторами обращают внимание на различие между существующим статусом поддерживаемого кластера и объективным потенциалом кластеризации [7]. Эти положения позволяют поставить вопрос о том, насколько формальное присутствие кластера соотносится с динамикой фармацевтического производства.
Цель исследования заключается в сопоставлении динамики производства по ОКВЭД 21 в регионах присутствия фармацевтических кластеров с динамикой России в целом. Проверяется рабочая гипотеза: регионы, на территории которых функционируют фармацевтические кластеры, в рассматриваемом периоде демонстрировали более высокие темпы роста производства и меньшую нестабильность по сравнению с общероссийским уровнем. Это описательная гипотеза о статистическом сопоставлении. Она не тождественна предположению о причинном влиянии кластерной политики.
Данные и методика исследования
В аналитическую выборку включены Алтайский край, Белгородская, Иркутская, Московская, Рязанская, Томская, Ярославская области и Санкт-Петербург. Существование отраслевых кластеров подтверждается российской Картой кластеров НИУ ВШЭ и сведениями Ассоциации современной фармацевтической промышленности и инновационной медицины Ярославской области [3; 8].
Информационную базу составили годовые индексы физического объема производства по виду экономической деятельности ОКВЭД 21, размещенные Росстатом и его территориальными органами; сведения о кластерах получены из реестра НИУ ВШЭ [11].
Суть аналитического метода заключается в сравнении с общероссийским значением в сочетании с панельной регрессией с фиксированными эффектами регионов. Цепные индексы переводятся в логарифмические темпы git = ln(Iit/100). В такой форме темпы складываются: их сумма дает накопленный рост, а разность с российским темпом -относительное отклонение региона.
Базовая модель имеет вид:
git = αi + β·Postt + εit, (1)
где αi - фиксированный эффект региона, поглощающий устойчивые различия в специализации, масштабе и составе предприятий; Postt - фиктивная переменная, равная 1 для 2022 г. и последующих лет. Коэффициент β показывает, насколько в среднем изменился темп роста внутри одного и того же региона в санкционный период. Во втором варианте зависимой переменной служит превышение значения над российским eit = git − gРФ,t.. Тогда β отвечает на вопрос, изменилось ли положение регионов относительно страны; по логике это близко к схеме «разность разностей», где контрольным рядом выступает Россия в целом. Стандартные ошибки кластеризованы по регионам, устойчивость проверена на семи спецификациях - с разными периодами и с исключением значений, опубликованных как рост «в 2 - 2,5 раза».
Модель дополнена тремя процедурами: анализом сигма-конвергенции (межрегиональный разброс темпов и накопленных уровней), двухфакторной декомпозицией дисперсии темпов на региональную, временную и остаточную составляющие, а также ранговой корреляцией Спирмена между параметрами кластеров и результатами регионов. В таблице 1 представлена характеристики фармацевтических кластеров исследуемых регионов.
Таблица 1. Выбранные фармацевтические кластеры и их паспортные характеристики
|
Регион
|
Кластер
|
Участники, ед.
|
Год
создания
|
|
Алтайский край
|
Алтайский
биофармацевтический
|
29
|
2008
|
|
Иркутская область
|
Байкальский
фармацевтический
|
37
|
2014
|
|
Томская область
|
Фармацевтика, медтехника и
ИТ Томской области
|
52
|
2013
|
|
Московская область
|
«ФИЗТЕХ XXI»
|
25
|
2012
|
|
Белгородская область
|
Кластер
биофармацевтики
|
22
|
2014
|
|
Рязанская область
|
Фармацевтический
кластер
|
10
|
2014
|
|
Санкт-Петербург
|
Медицинской и
фармацевтической промышленности
|
13
|
2011
|
|
Ярославская область
|
Ассоциация
фармацевтической промышленности
|
14
|
2009
|
В Ярославской области кластерная инфраструктура включает связи производителей и образовательных организаций. Ассоциация сообщает о подготовке кадров через ресурсный центр и о создании в 2022 г. тренинг-центра «Р-Фарм» на базе Ярославского промышленно-экономического колледжа [3]. Подобные проекты представляют механизм передачи компетенций, однако для оценки их производственного результата нужны отдельные показатели: число подготовленных специалистов, трудоустройство, производительность и технологические операции, освоенные участниками [9].
Российская фармацевтическая промышленность развивалась в условиях резких изменений спроса. По данным Росстата (таблица 2), в 2020 г. производство лекарственных средств и материалов, применяемых в медицинских целях, увеличилось на 23,0% к 2019 г. В 2021 г. прирост составил 11,5%, в 2022 г. 8,6%, в 2023 г. 1,9% [11]. При последовательном перемножении соответствующих индексов получается накопленное значение около 151,8% к уровню 2019 г. Эти сведения подтверждают округленную оценку роста в 1,52 раза из представленного расчетного массива.
Таблица 2. Динамика российского производства по ОКВЭД 21 в 2020-2023 гг.
|
Год
|
К
предыдущему году, %
|
К 2019 г.,
%
|
|
2020
|
123,0
|
123,0
|
|
2021
|
111,5
|
137,1
|
|
2022
|
108,6
|
148,9
|
|
2023
|
101,9
|
151,8
|
Замедление прироста в 2023 г. не означает сокращения физического объема производства, поскольку индекс оставался выше 100%. С точки зрения арифметики цепных индексов часть замедления связана с высокой накопленной базой предыдущих лет. В более широком контексте отрасль одновременно адаптировалась к изменениям внешних поставок, логистики и механизмов промышленной поддержки [6]. Однако используемый ряд индексов не позволяет количественно разделить влияние спроса, государственной поддержки, инвестиционных проектов и внешних ограничений.
Накопленные результаты восьми регионов существенно различаются. Для повышения воспроизводимости расчета в таблице 3 приведены не только относительные значения к России, но и накопленные региональные индексы к 2019 г., а также среднегодовые темпы роста.
Таблица 3. Накопленная динамика фармацевтического производства регионов в 2020-2023
|
Регион
|
Накопленный
индекс, 2019
|
Среднегодовой
темп, %
|
Относительно
России,
|
|
Томская область
|
65,4
|
-10,1
|
43,1
|
|
Ярославская область
|
109,6
|
2,3
|
72,2
|
|
Белгородская область
|
124,2
|
5,6
|
81,8
|
|
Алтайский край
|
124,3
|
5,6
|
81,9
|
|
Московская область
|
152,2
|
11,1
|
100,3
|
|
Санкт-Петербург
|
152,3
|
11,1
|
100,3
|
|
Иркутская область
|
222,3
|
22,1
|
146,5
|
|
Рязанская область
|
293,1
|
30,8
|
193,1
|
|
Россия
|
151,8
|
11,0
|
100,0
|
В четырех регионах накопленный результат оказался ниже общероссийского, в Московской области и Санкт-Петербурге практически совпал с ним, а в Иркутской и Рязанской областях заметно его превысил. Арифметическое среднее восьми относительных индексов равно 102,4%, геометрическое среднее 93,7%, медиана 91,1%. Разрыв между арифметическим и геометрическим средними показывает влияние двух высоких наблюдений. Поэтому для интерпретации типичного результата выборки предпочтительно учитывать геометрическое среднее и медиану, а не только арифметическое среднее.
Иркутская область демонстрирует особую чувствительность результата к одному году: в 2020 г. региональный индекс был опубликован как рост примерно в 2,5 раза. Такое значение значительно повышает накопленный индекс даже при последующем снижении темпов. В Рязанской области, напротив, высокие значения сохранялись в течение нескольких лет, что сформировало накопленный индекс 293,1% к 2019 г. Эти различия подтверждают необходимость анализировать не только конечный накопленный показатель, но и траекторию его формирования (рисунок 1).
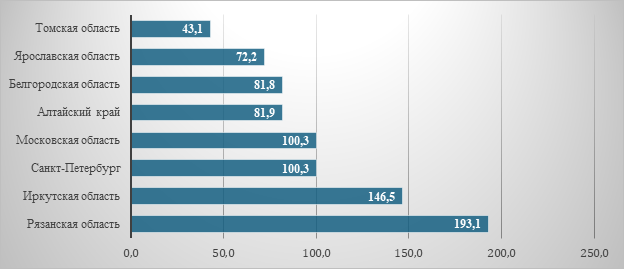
Рисунок 1. Накопленный рост производства по виду деятельности «Производство лекарственных средств и материалов, применяемых в медицинских целях» в 2020-2023 гг. относительно России
Источник: рассчитано автором по данным [11].
Для проверки однородности динамики рассмотрен разброс логарифмических темпов регионального производства. В расчетном массиве стандартное отклонение годовых темпов снизилось с 0,35 в 2020 г. до 0,19 в 2022 г. и 0,18 в 2023 г., после чего достигло 0,19 в 2024 г. Накопленные уровни, напротив, демонстрировали более высокий разброс: в 2022-2023 гг. стандартное отклонение составляло около 0,45 против 0,35 в начале периода. В 2024 г. оно оставалось высоким, около 0,43.
Полученное сочетание показателей допускает следующую интерпретацию. Колебания отраслевых темпов в отдельных регионах стали менее различаться от года к году, однако уже возникшие разрывы между накопленными траекториями не были устранены [12]. Следовательно, наблюдалось частичное сближение текущих темпов без устойчивой конвергенции уровня индексов, рассчитанных от единой базы. Для региональной промышленной политики это существенно: одинаковый процентный прирост в двух субъектах не сокращает автоматически исторически сложившийся разрыв в динамике отрасли [4].
Сопоставление паспортных характеристик объединений с региональными индексами ставит отдельную задачу: можно ли считать количество участников и срок существования кластера индикаторами производственной результативности? Исходные оценки ранговой корреляции Спирмена не выявили статистически значимых связей этих характеристик с показателями числом участников кластеров и накопленным индексом. Максимальные по модулю коэффициенты в данном наборе не превышали 0,43; приведенные уровни значимости составляли не менее 0,29.
Сравнение Томской и Рязанской областей иллюстрирует ограниченность простого критерия «чем больше участников, тем выше рост». В реестре НИУ ВШЭ у томского кластера указаны 52 участника, у рязанского 10 [8]. Между тем их нормированные региональные индексы относительно России за 2020-2023 гг. составляют соответственно 43,1 и 193,1. Это расхождение опровергает механическое отождествление размеров реестра с динамикой выпуска, но не свидетельствует о превосходстве одной модели кластерной политики над другой.
Для фармацевтической промышленности особенно важно различать количественный и технологический результаты. Расширение выпуска готовых препаратов может сопровождаться сохранением импортной зависимости от субстанций [1]. Напротив, освоение сложной технологической операции в краткосрочном периоде может не приводить к заметному увеличению регионального индекса, но формировать условия для последующего развития. Поэтому оценка кластеров только по темпу выпуска охватывает лишь одну составляющую технологической устойчивости [15].
Полученные результаты указывают на необходимость перехода от оценки наличия кластерной структуры к оценке функций, выполняемых ее участниками [13]. В Федеральном законе «О промышленной политике в Российской Федерации» предусмотрены инструменты стимулирования промышленных кластеров [14]. Постановление Правительства Российской Федерации от 31.07.2015 № 779 устанавливает требования к промышленным кластерам и специализированным организациям [10]. Наличие институциональной формы создает возможность взаимодействия, но само по себе не гарантирует определенной динамики выпуска.
Для целей промышленной политики целесообразно разделять как минимум три уровня мониторинга. На региональном уровне оцениваются физический объем производства, его волатильность и структурные сдвиги по подвидам ОКВЭД 21. На уровне участников фиксируются объемы выпуска, инвестиции, занятость, производительность и изменение технологических компетенций. На уровне кооперационных проектов учитываются результаты совместных исследований, освоение субстанций, передача технологии, серийное производство новых лекарственных форм и развитие испытательной инфраструктуры. Только связь этих уровней позволяет определить, сопровождается ли кластерная организация реальным изменением производственной системы [5].
Отдельного внимания заслуживает измерение локализации. Доля отечественного производства в стоимостном объеме продаж готовых лекарственных препаратов не раскрывает происхождение фармацевтических субстанций, промежуточных компонентов, оборудования и критически важных реагентов. Для анализа технологического суверенитета нужны согласованные показатели по цепочке создания лекарственного препарата, от научной разработки до промышленного производства. По каждому показателю должны быть определены источник, единица измерения, период и методика расчета [6].
Дальнейшее исследование предполагает восстановление открытой панельной базы годовых индексов по всем субъектам Российской Федерации, для которых данные сопоставимы, начиная с 2016 г.; формирование отдельной выборки промышленных и инновационных кластеров; и переход к эконометрическому анализу с контрольной группой. Для связи результатов с технологическим суверенитетом необходимо дополнительно учитывать показатели выпуска субстанций, затрат на исследования и разработки, производственных инвестиций и освоения новых технологий [2].
Заключение
Исследование показывает значительные различия в накопленной динамике фармацевтического производства восьми российских регионов, на территории которых функционируют профильные кластеры и отраслевые объединения. В 2020-2023 гг. российский индекс производства увеличился приблизительно до 151,8% уровня 2019 г. В рассматриваемой выборке четыре региона демонстрировали результаты ниже общероссийского уровня, два практически совпали с ним и два заметно его превысили. Среднее невзвешенное отношение к России составило 102,4, медиана 91,1.
Полученные результаты имеют значение для совершенствования механизмов развития фармацевтической промышленности и обеспечения ее технологического суверенитета. Они показывают необходимость оценки кластеров не только по числу участников и масштабам занятости, но и по результатам производственной деятельности, развитию технологических компетенций и устойчивости выпуска. Вместе с тем представленные данные не позволяют установить причинно-следственную связь между функционированием кластеров и динамикой регионального производства. Для такой оценки требуется сопоставление результатов предприятий, входящих в кластеры, с показателями других фармацевтических производителей.
Таким образом, основным результатом исследования является выявление неоднородности региональной динамики фармацевтического производства при сближении годовых темпов роста и сохранении различий в накопленных результатах. Это обосновывает необходимость дифференцированного подхода к оценке и поддержке фармацевтических кластеров с учетом их производственной специализации, структуры участников и фактических результатов деятельности.
Источники:
2. Афанасьев А.А. Технологический суверенитет: сущность, цели и механизм достижения // Вопросы инновационной экономики. – 2025. – № 2. – c. 469-488. – doi: 10.18334/vinec.15.2.122986.
3. [Электронный ресурс]. URL: https://yarpharmclaster.ru/.
4. Гайдин Т.Ю., Геллер Е.В., Рожнова С.А., Гайдина Т.А. Основные меры государственной промышленной политики в фармацевтической отрасли Российской Федерации // Вестник Российского государственного медицинского университета. – 2023. – № 1. – doi: 10.24075/vrgmu.2023.007.
5. Грудцын Н.А., Чистобаев А.И. Калужский фармацевтический кластер: пространственная организация, динамика развития и управленческие вызовы // Региональные исследования. – 2026. – № 2. – c. 40-53. – doi: 10.5922/1994-5280-2026-2-4.
6. Доржиева В. O стратегии развития фармацевтической промышленности и формировании технологического суверенитета россии в контексте перспектив евразийского партнерства // Общество и экономика. – 2024. – № 6. – p. 49-60. – doi: 10.31857/S0207367624060041.
7. Земцов С., Баринова В., Панкратов А., Куценко Е. Потенциальные высокотехнологичные кластеры в российских регионах: от текущей политики к новым точкам роста // Форсайт. – 2016. – № 3. – c. 34-52. – doi: 10.17323/1995-459X.2016.3.34.52.
8. [Электронный ресурс]. URL: https://map.cluster.hse.ru/list.
9. Колчинская Е.Э., Лимонов Л.Э., Яковлева П.Э. Целесообразность кластерной политики в фармацевтической отрасли россии: эксплораторное исследование // Вестник Санкт-Петербургского университета. Серия 8. Менеджмент. – 2019. – № 3. – c. 375-399. – doi: 10.21638/11701/spbu08.2019.303.
10. [Электронный ресурс]. URL: https://base.garant.ru/71150302/.
11. [Электронный ресурс]. URL: https://rosstat.gov.ru/enterprise_industrial.
12. Соколова С.В., Карева Н.Н., Иванов А.С. Фармацевтический рынок: кластерный вектор развития // Проблемы современной экономики. – 2017. – № 4. – c. 173-178. – url: https://www.m-economy.ru/art.php?nArtId=6233.
13. Степанова Е.С., Яковлева П.Э. Отраслевая специализация и сетевое взаимодействие компаний в фармацевтических кластерах России // Регион: Экономика и Социология. – 2026. – № 3. – c. 91-120. – doi: 10.15372/REG20260305.
14. [Электронный ресурс]. URL: https://www.consultant.ru/document/cons_doc_LAW_173119/.
15. Халимова А.А., Орлов А.С., Таубэ А.А. Анализ локализации производства биотехнологических лекарственных препаратов в россии с учетом происхождения активных фармацевтических субстанций // Ведомости Научного центра экспертизы средств медицинского применения. Регуляторные исследования и экспертиза лекарственных средств. – 2024. – № 1. – c. 53-61. – doi: 10.30895/1991-2919-2024-14-1-53-61.
16. Delgado M., Porter M.E., Stern S. Clusters, convergence, and economic performance // Research Policy. – 2014. – № 10. – p. 1785-1799. – doi: 10.1016/j.respol.2014.05.007.
17. [Электронный ресурс]. URL: https://store.hbr.org/product/on-competition-updated-and-expanded-edition/2696.
Страница обновлена: 07.11.2026 в 22:06:21
The role of clusters in the implementation of import substitution policy in the pharmaceutical industry: dynamics, assessment, and prospects
Esina O.I., Erokhina E.V.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 12 (december 2026)
Abstract:
The article examines the dynamics of pharmaceutical production in eight constituent entities of the Russian Federation where industry clusters and associations operate. The study aims to compare regional results with the all-Russian dynamics and assess the heterogeneity of changes during the 2020–2024 period. The information base consists of official annual indices for the production of medicinal products and materials used for medical purposes, as well as the passport characteristics of the clusters.
For the 2020–2023 period, the authors calculate cumulative indices normalized to the all-Russian level and examine the interregional dispersion of growth rates and the limitations of panel comparison. The study establishes that the presence of a cluster structure did not accompany a uniform outperformance of the all-Russian dynamics. The most significant differences were observed between individual constituent entities of the Russian Federation, whereas the number of cluster participants does not directly indicate an increase in industry output.
The authors propose distinguishing between the performance of regional production and the effects of cluster participants' activities, supplementing the monitoring with indicators of pharmaceutical substances, scientific and production cooperation, and the development of new drugs.
Keywords: pharmaceutical industry, pharmaceutical clusters, regional economy, interregional differentiation, industrial policy, technological sovereignty
JEL-classification: O47, O52, L65, I18, J24
References:
Retrieved from https://base.garant.ru/71150302/
Retrieved from https://map.cluster.hse.ru/list
Retrieved from https://rosstat.gov.ru/enterprise_industrial
Retrieved from https://store.hbr.org/product/on-competition-updated-and-expanded-edition/2696
Retrieved from https://www.consultant.ru/document/cons_doc_LAW_173119/
Retrieved from https://yarpharmclaster.ru/
Afanasev A.A. (2025). Technological sovereignty: nature, goals and mechanism of achievement. Russian Journal of Innovation Economics. 15 (2). 469-488. doi: 10.18334/vinec.15.2.122986.
Aleksandrova E.A., Ivanova V.I., Kuznetsova M.Yu. (2019). The Clusters and the Cluster Initiatives of the Russian Biopharmaceutical Industry: Identification, Structure, and Geography. Vestnik of Saint Petersburg University. Management. 18 (3). 341-374. doi: 10.21638/11701/spbu08.2019.302.
Delgado M., Porter M.E., Stern S. (2014). Clusters, convergence, and economic performance Research Policy. 43 (10). 1785-1799. doi: 10.1016/j.respol.2014.05.007.
Dorzhieva V. (2024). O strategii razvitiya farmatsevticheskoy promyshlennosti i formirovanii tekhnologicheskogo suvereniteta rossii v kontekste perspektiv evraziyskogo partnerstva Obshchestvo i ekonomika. (6). 49-60. doi: 10.31857/S0207367624060041.
Gaydin T.Yu., Geller E.V., Rozhnova S.A., Gaydina T.A. (2023). Osnovnye mery gosudarstvennoy promyshlennoy politiki v farmatsevticheskoy otrasli Rossiyskoy Federatsii Bulletin of the Russian State Medical University. (1). doi: 10.24075/vrgmu.2023.007.
Grudtsyn N.A., Chistobaev A.I. (2026). Kaluga pharmaceutical cluster: spatial organization, development dynamicsand management challenges. Regional research. 92 (2). 40-53. doi: 10.5922/1994-5280-2026-2-4.
Khalimova A.A., Orlov A.S., Taube A.A. (2024). Analysis of Biopharmaceutical Manufacturing Localisation in Russia Considering the Country of Origin of Active Pharmaceutical Ingredients. Bulletin of the Scientific Centre for Expert Evaluation of Medicinal Products. Regulatory Research and Medicine Evaluation. 14 (1). 53-61. doi: 10.30895/1991-2919-2024-14-1-53-61.
Kolchinskaya E.E., Limonov L.E., Yakovleva P.E. (2019). The Expediency of Cluster Policy in Pharmaceutical Industry of Russia: An Exploratory Study. Vestnik of Saint Petersburg University. Management. 18 (3). 375-399. doi: 10.21638/11701/spbu08.2019.303.
Sokolova S.V., Kareva N.N., Ivanov A.S. (2017). Pharmaceutical market: cluster vector of development (Russia, St. Petersburg). Problems of modern economics. (4). 173-178.
Stepanova E.S., Yakovleva P.E. (2026). Sectoral specialization and network interaction of companies in Russian pharmaceutical clusters. Region: Economics and Sociology. (3). 91-120. doi: 10.15372/REG20260305.
Zemtsov S., Barinova V., Pankratov A., Kutsenko E. (2016). Potential high-tech clusters in Russian regions: from policy to new growth points. Foresight and STI Governance. 10 (3). 34-52. doi: 10.17323/1995-459X.2016.3.34.52.