Трансформация экономической модели развития рыбопромышленного комплекса России: факторы, тенденции и структурные изменения
Стенькина Е.А.1  , Стенькина Е.Н.1
1 Дальневосточный государственный технический рыбохозяйственный университет, Владивосток, Россия
Статья в журнале
Креативная экономика (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 20, Номер 11 (Ноябрь 2026)
Аннотация:
В статье рассматриваются процессы трансформации экономической модели развития рыбопромышленного комплекса России. Актуальность исследования обусловлена переходом отрасли от сырьевой направленности к модели, основанной на глубокой переработке и инновациях. Целью работы является выявление ключевых факторов, тенденций и структурных изменений, происходящих в рыбохозяйственном комплексе. На основе анализа актуальных статистических данных, включая форму № 1-П (рыба) за 2025 год, а также данных еженедельного мониторинга оптовых и розничных цен на рыбу за сентябрь 2026 года, выявлены основные тренды: рост доли продукции глубокой переработки, увеличение валовой добавленной стоимости и инвестиций, снижение зависимости от иностранных экономических зон. Проведен расчет коэффициента структурных сдвигов и индекса концентрации экспорта, показавший сохранение высокой сырьевой ориентации поставок за рубеж. Отдельное внимание уделено анализу ценовой динамики на внутреннем рынке, который демонстрирует разнонаправленные тенденции: рост цен на минтай, сельдь и камбалы при снижении стоимости тресковых видов. Обоснована необходимость вертикальной интеграции и ускоренного развития аквакультуры для повышения экономической доступности рыбы для населения. Результаты исследования могут быть использованы при разработке мер государственной поддержки отрасли.
Ключевые слова: рыбохозяйственный комплекс, инвестиционные квоты, глубокая переработка, добавленная стоимость, аквакультура, структурные сдвиги, экспорт, оптовые цены, розничные цены, ценовая динамика
JEL-классификация: Q22, Q27, Q28, R11, O33
Введение
Рыбохозяйственный комплекс Российской Федерации на протяжении последних десятилетий функционирует в условиях постоянной трансформации, обусловленной как внутренними экономическими процессами, так и внешними геополитическими вызовами. Долгое время отрасль развивалась по сырьевой модели, ориентированной на экспорт неразделанной рыбной продукции, что приводило к значительным потерям добавленной стоимости, которая формировалась за пределами страны [1, 2]. Однако накопленный потенциал и изменение государственной политики, в том числе внедрение механизма инвестиционных квот, создали предпосылки для перехода к новой экономической модели, основанной на глубокой переработке, вертикальной интеграции и цифровизации [3, 6].
Актуальность исследования обусловлена необходимостью комплексной оценки структурных сдвигов, происходящих в рыбопромышленном комплексе. Традиционные подходы к анализу отрасли, фокусирующиеся исключительно на валовых показателях вылова, сегодня недостаточны. Требуется изучение факторов, определяющих устойчивое развитие, а также анализ эффективности мер государственной поддержки и инвестиционной активности [7, 11, 21]. Особую значимость приобретает анализ ценовой ситуации на внутреннем рынке, поскольку динамика оптовых и розничных цен напрямую влияет на экономическую доступность рыбной продукции для населения и, следовательно, на достижение целевых показателей продовольственной безопасности.
Цель данной работы – определить основные тенденции, особенности структуры экономического роста рыбохозяйственного комплекса Российской Федерации.
Результаты исследования
Рассмотрение актуального положения рыбохозяйственного комплекса Российской Федерации показывает ряд особенностей в развитии отрасли. К таковым относится сдвиг структуры выпускаемой продукции и экспортных поставок – от преобладания сырья к увеличению процента переработанного продукта [2, 10]. Статистические данные это подтверждают. По данным о вылове рыбы и иных водных биологических ресурсах за период с января по декабрь 2025 г. (форма №1-П(рыба)) [22] – суммарный объем добытых водных биоресурсов составил 4 704 616 т., или на 4.1% меньше чем в прошлом году - 4 915 564 тонн. При этом отмечается качественная трансформация структуры.
Количественное определение структурных изменений при производстве продукции осуществляется через показатель – коэффициент структурных сдвигов (показывает степень изменения видового состава улова). Вычисляется следующим образом:
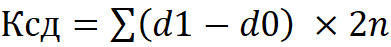 (1)
где d1 и d0 – удельные веса отдельных видов водных биоресурсов в отчетном и базисном периоде соответственно; n – количество видов.
По данным формы № 1-П (рыба) за 2025 г. [22] определим структурные изменения по основным видам промысловых рыб. За 2025 год сумма вылова равна 4 463 063 т. Основные виды в составе улова – это минтай, треска, сельдь и лососевые рыбы. Рассчитаем показатель по трем главным категориям: тресковых (минтай, треска, пикша), сельдевых и лососевых рыб.
Доля тресковых за 2025 г.: (2 741 513 + 158 788) / 4 463 063 = 0,65 или 65 %. В 2024 году доля тресковых была около 63 % [22]. Доля сельдевых – 57 658/4 463 063=1,3 %. Доля лососевых - 2 672/4 463 063=0,06 %.
Оценка коэффициентов структурных сдвигов говорит о том, что они не носят кардинального характера, но есть тенденция роста удельного веса тресковых видов с высоким внешнеторговым потенциалом - то есть идет медленная перестройка структуры в сторону более выгодных объектов вылова.
Еще одним направлением трансформации выступает сдвиг в географии промысла. По данным анализа, львиная доля вылова пришлась на исключительную экономическую зону Российской Федерации. Так, за 2025 г. в данной зоне добыто 3 888 241 т – это 82,6 % от всего объема [22]. На экономические зоны стран-соседей выпало только 292 390 т (6,2%). Таким образом, можно говорить про уменьшение зависимости от чужих территорий и рост сырьевой независимости государства. Открытая же часть Мирового океана дает 2 235 255 т (47.5 % от всего вылова). В этом случае значение рыболовства в океане очевидно [22].
Немаловажным фактором изменения данной сферы является изменение цен внутри страны. По итогам еженедельного мониторинга состояния рынков рыбных продуктов от 21 сентября 2026 г. [23] – за неделю с 14 по 20 сентября 2026 г., цены на мороженую рыбу в оптовой торговле внутреннего рынка выросли. На Дальнем Востоке увеличение цен на минтай, камбалу и сельдь происходило под влиянием активного экспортного спроса и благоприятной конъюнктуры внешнего рынка, а недостаток предложения сказывался на росте цен на лососевых. Расчеты на доставку рыбы из Владивостока в Москву по железной дороге составляют 27–32 рубля за килограмм [23].
Темпы роста розничных цен замедлились. В период с 8 по 14 сентября 2026 года средний уровень потребительских цен на рыбу мороженую неразделанную возрос на 0,12%. По сравнению с началом года цены стали выше на 11,96%. В разрезе федеральных округов динамика розничных цен на мороженую рыбу за неделю составила: Российская Федерация – 376,59 руб./кг (+0,12%), Центральный федеральный округ – 402,58 руб./кг (+0,10%), Северо-Западный федеральный округ – 382,81 руб./кг (+0,44%), Дальневосточный федеральный округ – 317,41 руб./кг (+0,01%). За прошедший год инфляция в Центральном федеральном округе выросла на 16,9%, в Северо-Западном федеральном округе – на 15,4% и в Дальневосточном федеральном округе — на 13,6%. [23].
Анализ оптовых цен на основные виды рыбы в Дальневосточном регионе показывает, что за неделю треска тихоокеанская подорожала на 4,5% (до 590,00 руб./кг), минтай – на 2,4% (до 215,00 руб./кг), сельдь тихоокеанская – на 3,0% (до 103,00 руб./кг), камбала – на 5,6% (до 190,00 руб./кг). С начала года рост цен на минтай составил 50,3%, на треску – 45,7%, на камбалу – 31,0%, при этом сельдь тихоокеанская подешевела на 1,9% [23].
В Северо-Западном округе стоимость пикши и трески атлантической не изменилась – 385,00 руб./кг, 640,00 руб./кг; скумбрии атлантической выросла на 2.3 % до 450,00 руб./кг., сельди атлантической — на 3,6% до 145,00 рублей/ кг.
С начала года рост цен на скумбрию составил 66,7%, на минтай – 45,7%, на пикшу – 4,1%, на треску – 30,6%, на сельдь – 5,1% [23].
Динамика оптовых цен на основные виды рыбы в Дальневосточном регионе представлена на рисунке 1.
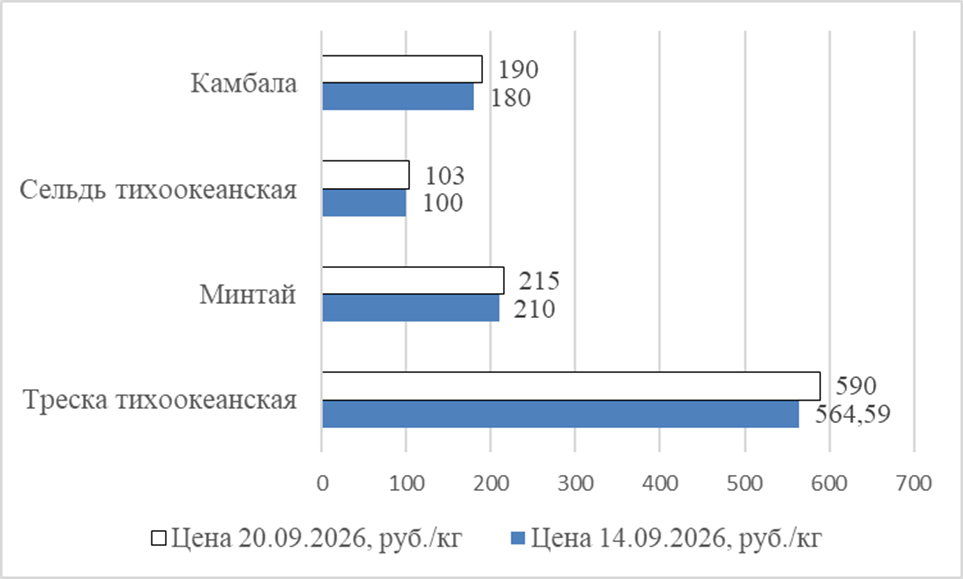
Рис. 1. Динамика оптовых цен на основные виды рыбы в Дальневосточном регионе за неделю (14–20 сентября 2026 г.)
Источник: построено авторами на основании данных [22]
На внешних рынках сбыта российской рыбы также наблюдается разнонаправленная динамика. Цена на минтай за месяц снизилась на 3,9%, но с начала года выросла на 44,4%. Цена на треску атлантическую за месяц снизилась на 1,2%, но с начала года выросла на 44,4%. Цена на пикшу за месяц выросла на 3,7%, с начала года – на 5,4% [23].
Следующая тенденция – это активное развитие аквакультуры. Согласно данным Росстата, объем производства продукции товарной аквакультуры в 2023 году достиг 402 тыс. тонн, что на 4,6% выше уровня 2022 года [10]. В структуре производства доминируют лососевые (40%) и карповые (20%). Однако, как отмечается в аналитических материалах, в 2024 году наблюдается снижение производства аквакультуры на 7,3% за 9 месяцев, что связано с высокой импортной зависимостью по посадочному материалу и кормам [11]. Это является серьезным вызовом для отрасли.
Для оценки эффективности инвестиционной деятельности в отрасли рассчитаем показатель рентабельности инвестиций. На основе данных Стратегии развития рыбохозяйственного комплекса [17], объем частных инвестиций на период до 2030 года оценивается в 613 млрд. рублей. При этом валовая добавленная стоимость (далее – ВДС) к 2030 году должна составить 418 млрд. рублей. Условная эффективность инвестиций может быть рассчитана как отношение прироста ВДС к объему инвестиций.
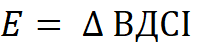 (2)
где
ΔВДС – прирост валовой добавленной стоимости;
I – объем инвестиций.
Прирост валовой добавленной стоимости с 2018 года (244 млрд. руб.) до 2030 года (418 млрд. руб.) составит 174 млрд. рублей. Тогда E=174/613=0,28. Это означает, что каждый вложенный рубль инвестиций приносит 28 копеек прироста добавленной стоимости. Данный показатель отражает капиталоемкость отрасли и необходимость значительных вложений для достижения стратегических целей.
Важным структурным изменением является рост производительности труда. Согласно целевым показателям Стратегии [17], темп роста производительности труда к 2030 году должен составить 1,4 раза по сравнению с 2018 годом. В 2018 году среднегодовая численность занятых составляла 139 тыс. человек. К 2030 году планируется увеличение рабочих мест на 24,5 тыс. человек, что означает рост занятости до 163,5 тыс. человек. При этом валовая добавленная стоимость вырастет с 244 до 418 млрд. рублей, то есть в 1,7 раза. Следовательно, производительность труда увеличится в 1,7 / 1,17 ≈ 1,45 раза, что соответствует целевому ориентиру.
Одним из ключевых факторов трансформации является цифровизация отрасли. Внедрение системы «Меркурий», электронных рыболовных журналов и сервисов мониторинга судов позволяет повысить прозрачность операций и снизить административные барьеры [6, 13]. Однако, как отмечают исследователи, цифровизация в основном направлена на контроль, а не на оптимизацию бизнес-процессов [12]. Для решения этой проблемы предлагается создание отраслевой экосистемы на базе цифровой платформы, которая объединит производителей, переработчиков, логистов и потребителей [11, 18].
Для наглядного представления динамики основных показателей развития рыбохозяйственного комплекса приведем таблицу 1.
Таблица 1. Динамика ключевых показателей развития рыбохозяйственного комплекса России
|
Показатель
|
2018 г.
|
2023 г.
|
2025 г. (оценка)
|
2030 г. (прогноз)
|
|
Объем
добычи (вылова), млн. т
|
5,1
|
5,4
|
4,7
|
5,4
|
|
Валовая
добавленная стоимость, млрд. руб.
|
244
|
341
|
358
|
418
|
|
Инвестиции
в основной капитал, млрд. руб.
|
23,9
|
45,0
|
68,1
|
613
(накопленные)
|
|
Среднегодовая
численность занятых, тыс. чел.
|
139
|
152
|
153
|
163,5
|
|
Доля
глубокой переработки, %
|
27
|
47
|
54
|
65
|
Данные таблицы 1 демонстрируют устойчивый рост валовой добавленной стоимости и инвестиций, что свидетельствует о переходе отрасли на инвестиционно-инновационный путь развития. Несмотря на колебания объемов вылова, экономические показатели улучшаются за счет роста глубины переработки и увеличения добавленной стоимости.
Далее рассмотрим структуру экспорта рыбной продукции. В 2023 году экспорт рыбной продукции составил 1,94 млн. тонн, увеличившись на 12% по сравнению с 2022 годом [11]. В структуре экспорта преобладает мороженая рыба (77%), что по-прежнему указывает на сырьевую направленность. Однако намечается тенденция к росту поставок филе и фарша [2]. Для оценки диверсификации экспорта рассчитаем индекс концентрации Херфиндаля-Хиршмана (HHI).
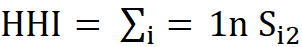 (3)
где Si – доля i-го товара в общем объеме экспорта.
Для 2023 года: доля мороженой рыбы – 0,77, рыбного филе – 0,10, муки и гранул – 0,07, ракообразных – 0,06.
Тогда: HHI = 0,772 + 0,102 + 0,072 + 0,062 = 0,5929 + 0,01 + 0,0049 + 0,0036 = 0,6114.
Значение HHI выше 0,25 свидетельствует о высокой концентрации экспорта. Это означает, что, несмотря на рост переработки, экспорт остается уязвимым к колебаниям цен на мороженую рыбу.
В таблице 2 представлены основные направления экспорта российской рыбной продукции в 2022-2023 годах.
Таблица 2. Основные покупатели российской рыбной продукции в 2022–2023 гг., тыс. тонн
|
Страна
|
2022 г.
|
2023 г.
|
Изменение, %
|
|
Китай
|
605,0
|
1210,0
|
+100,0
|
|
Республика Корея
|
820,2
|
617,0
|
-24,8
|
|
Нидерланды
|
132,5
|
138,0
|
+4,2
|
|
Беларусь
|
77,8
|
75,5
|
-2,9
|
|
Япония
|
47,2
|
33,0
|
-30,1
|
|
Казахстан
|
23,1
|
26,0
|
+12,6
|
|
Нигерия
|
29,5
|
18,0
|
-39,0
|
Анализ таблицы 2 показывает значительный рост поставок в Китай, который стал ключевым покупателем российской рыбы. В то же время наблюдается снижение поставок в Японию и Нигерию. На основании вышеизложенного, сегодня необходимо проведение диверсификации рынков экспорта [17].
Обсуждение
Результаты проведенного исследования показывают, что реформа отрасли происходит достаточно динамично. Основным фактором развития является система квотирования инвестиций, обеспечивающая обновление судового состава и создание береговой инфраструктуры для обработки рыбы [2; 17]. При этом по итогам анализа отмечена несинхронность происходящего. С одной стороны, увеличение инвестиций, а с другой – сохранение доминирования в структуре экспорта за счет сырья и зависимость от немногих покупателей.
Однако существенным недостатком является отсутствие экономической доступности рыбы для массового потребителя. При высоком уровне самообеспеченности (153%) реальный объем потребления рыбы в Российской Федерации равен лишь 12–14 кг/чел., норма – 28 кг [11]. Причина кроется в высокой стоимости розницы, которая опережает темпы роста доходов граждан. Изучение структуры розничной цены на филе минтая выявило лишь 37% от доли рыбака, остальное приходится соответственно на торговую сеть и дистрибьютора – по 37%, 12%. То есть большая доля добавленной стоимости формируется при реализации, а не на стадии производства.
Мониторинг цен по состоянию на сентябрь 2026 г. свидетельствует о противоречивой тенденции. Увеличение цен оптом на минтая, сельдь и камбалу на Дальнем Востоке из-за роста экспорта отражается на увеличении цены в центрах потребления. Напротив, падение цен на треску и пикшу за рубежом не нашло своего отклика у покупателя. Такое положение говорит о недостаточной эластичности внутреннего спроса и об объективной потребности в усиленном госрегулировании цен по социально важным видам рыбопродукции. Также рост объемов разгрузки на территории России (+4,5% за период янв.-авг. 2026 г.) обеспечивает возможность наполнения отечественного рынка, но при этом необходимо наращивание логистики и сокращение цепочки перепродаж [23].
Выход из положения может быть обеспечен лишь за счет вертикальной интеграции, дающей возможность рыболовным предприятиям управлять всей производственно-сбытовой цепью – начиная с улова и заканчивая реализацией продукта покупателю [2; 8]. Это не только повысит рентабельность, но и позволит снизить розничные цены за счет устранения посредников.
Другим важным аспектом является развитие аквакультуры. Мировые тенденции показывают, что аквакультура становится основным источником роста производства рыбной продукции [10]. В России же ее доля в общем объеме производства остается низкой (около 3,7%). Для ускорения развития этого направления необходимы государственные программы поддержки, направленные на снижение импортной зависимости по посадочному материалу и кормам, а также на развитие научных исследований в области генетики и селекции [17, 21].
Цифровизация отрасли также требует пересмотра подходов. Существующие цифровые инструменты в основном выполняют контрольно-надзорные функции [6]. Для повышения эффективности необходимо создание отраслевой экосистемы, которая обеспечит равный доступ к информации для всех участников рынка, снизит транзакционные издержки и позволит оптимизировать логистические цепочки [12, 13].
Заключение
Проведенное исследование позволяет сделать вывод о том, что рыбохозяйственный комплекс России переживает период структурной трансформации, обусловленной переходом от сырьевой модели к модели, основанной на глубокой переработке и инновациях. Ключевыми факторами этого процесса являются государственная политика (инвестиционные квоты), рост инвестиционной активности и развитие цифровых технологий. Основными тенденциями являются: рост доли продукции глубокой переработки в общем объеме производства и экспорта, увеличение валовой добавленной стоимости и инвестиций в основной капитал, снижение зависимости от иностранных экономических зон и укрепление сырьевой безопасности, устойчивый рост производительности труда и разнонаправленная динамика цен на внутреннем рынке: рост оптовых и розничных цен на минтай, сельдь и камбалу при относительной стабильности или снижении цен на тресковые виды, что требует мониторинга и возможных мер регулирования.
Вместе с тем, сохраняются серьезные вызовы, такие как высокая концентрация экспорта, низкая экономическая доступность рыбы для населения и отставание в развитии аквакультуры. Решение вышеперечисленных проблем возможно лишь при дальнейшем развитии стратегического курса – наращивание глубины вертикальной интеграции, диверсификация экспорта по регионам и активизация аквакультурного сектора. Важнейшим показателем эффективности развития рыбохозяйственного комплекса будет доля конечной переработки в общем объеме вылова для внутреннего и внешнего потребления.
Источники:
2. Беседина Н.Э. Рыболовецкая отрасль России: от сырьевого придатка к генератору добавленной стоимости // Учет. Анализ. Аудит. – 2026. – № 3. – c. 106-116. – doi: 10.26794/2408-9303-2026-13-3-106-116.
3. Вопиловский С.С. Процессы цифровой трансформации в рыбохозяйственном комплексе России // Рыбное хозяйство. – 2025. – № 2. – c. 43-50. – doi: 10.36038/0131-6184-2025-2-43-50.
4. Воронина Н.П. Цифровая трансформация сельского хозяйства как драйвер развития сельскохозяйственной кооперации: правовое обеспечение и стратегическое планирование // Международный научно-исследовательский журнал. – 2024. – № 4. – doi: 10.23670/IRJ.2024.142.23.
5. Давлетшин А.Н. Состояние и перспективы развития сельского хозяйства РФ в условиях цифровой трансформации отрасли // Естественно-гуманитарные исследования. – 2025. – № 6. – c. 304-307.
6. Дусаева Е.М., Труба А.С., Курманова А.Х. Трансформация контроля в рыбохозяйственном комплексе в условиях цифровизации // Труды ВНИРО. – 2021. – c. 182-188. – doi: 10.36038/2307-3497-2021-4-182-188.
7. Колончин К.В. Рыбохозяйственная - наука ключевое звено для достижения целей технологического суверенитета и обеспечения продовольственной безопасности россии // Труды ВНИРО. – 2025. – c. 7-21. – doi: 10.36038/2307-3497-2025-200-7-21.
8. Колончин К.В. Целевые ориентиры долгосрочного развития рыбохозяйственного комплекса России. Часть II // Пищевая промышленность. – 2020. – № 12. – c. 48-54. – doi: 10.24411/0235-2486-2020-10143.
9. Кузин В.И. Финансовые аспекты вклада рыболовства в устойчивое развитие приморских регионов // Балтийский экономический журнал. – 2024. – № 2. – c. 90-104. – doi: 10.46845/2073-3364-2024-0-2-90-104.
10. Лосева А.В., Цыпин А.П. Современные тенденции трансформации производства продукции рыбного хозяйства: от рыболовствак аквакультуре // Труды ВНИРО. – 2026. – c. 158-177. – doi: 10.36038/2307-3497-2026-203-158-177.
11. Неваленный А.Н., Карлина Е.П., Свиридова Е.В. Современные реалии развития рыбохозяйственного комплекса России в условиях цифровизации // Вестник Астраханского государственного технического университета. Серия: Экономика. – 2024. – № 4. – c. 70-78. – doi: 10.24143/2073-5537-2024-4-70-78.
12. Огий О.Г., Снытникова Т.В. Рыбохозяйственный комплекс: обзор моделей и инструментов управления // Балтийский экономический журнал. – 2025. – № 3. – c. 74-91. – doi: 10.46845/2073-3364-2025-0-3-74-91.
13. Огий О.Г. Интегральная оценка цифровой трансформации основных секторов рыбохозяйственной экономики // Труды ВНИРО. – 2024. – c. 148-159. – doi: 10.36038/2307-3497-2024-198-148-159.
14. Оруджев Т.К. Пути инновационного развития рыбохозяйственного комплекса Российской Федерации // Kant. – 2026. – № 1. – c. 269-276. – doi: 10.24923/2222-243X.2026-58.37.
15. [Электронный ресурс].
16. Плотникова Е.В., Баласанян Г.Ю., Ашикарьян А.А. Стратегическое планирование развития АПК Краснодарского края // Вестник Академии знаний. – 2024. – № 1. – c. 282-286.
17. [Электронный ресурс]. URL: https://fsvps.gov.ru/sites/default/files/npa-files/2021/09/14/34_rasporyazhenie_pravitelstva_rf_ot_12_04_2020_n_993-r.pdf.
18. Сиптиц С.О., Романенко И.А., Евдокимова Н.Е. Концепция совершенствования управленческих процедур в апк в рамках цифровой платформы стратегического планирования устойчивого развития // Агропродовольственная политика России. – 2025. – № 4. – c. 42-49. – doi: 10.35524/2227-0280_2025_04_42.
19. Сергеев Л.И., Сергеев Д.Л. Макроэконометика стоимости продукта рыбной отрасли страны // Вопросы рыболовства. – 2024. – № 2. – c. 129-138. – doi: 10.36038/0234-2774-2024-25-2-129-138.
20. Шуликов А.О. Рыбохозяйственный комплекс России: эволюция управления и современные приоритеты государственной политики // Государственное и муниципальное управление. Ученые записки. – 2026. – № 2. – c. 157-165.
21. Яркина Н.Н., Логунова Н.А. Устойчивое развитие рыбохозяйственного комплекса Российской Федерации: факторы и тенденции // Труды ВНИРО. – 2023. – c. 192-201. – doi: 10.36038/2307-3497-2023-192-192-201.
22. [Электронный ресурс]. URL: https://fish.gov.ru/wp-content/uploads/2026/04/1p_01-12_2025.pdf.
23. [Электронный ресурс]. URL: https://www.nfr.ru/media/files/monitoring/2026/monitoring.rinka.ribi.na.21.09.2026.pdf.
Страница обновлена: 29.10.2026 в 14:30:42
Transformation of the economic model of the Russian fisheries complex: factors, trends and structural changes
Stenkina E.A., Stenkina E.N.Journal paper
Creative Economy
Volume 20, Number 11 (November 2026)
Abstract:
The article examines the transformation of the economic model of the Russian fisheries complex. The relevance of the study is due to the industry's transition from a raw material orientation to a model based on deep processing and innovation. The article aims to identify key factors, trends and structural changes in the fisheries complex. Based on the analysis of current statistical data, including Form No. 1-P (fish) for 2025, as well as data from weekly monitoring of wholesale and retail fish prices for September 2026, the main trends are identified.
They are: an increase in the share of deep-processed products, an increase in gross value added and investment, and a decrease in dependence on foreign economic zones. The calculation of the structural shift coefficient and the export concentration index showed the persistence of a high raw material orientation of export supplies. Special attention is paid to the analysis of price dynamics in the domestic market, which demonstrates multidirectional trends: rising prices for pollock, herring and flounder while the cost of cod species is declining. The necessity of vertical integration and accelerated development of aquaculture to increase the economic accessibility of fish for the population is substantiated. The results of the study can be used in the development of state support measures for the industry.
Keywords: fisheries complex, investment quotas, deep processing, value added, aquaculture, structural shifts, export, wholesale prices, retail prices, price dynamics
JEL-classification: Q22, Q27, Q28, R11, O33
References:
Retrieved from https://fish.gov.ru/wp-content/uploads/2026/04/1p_01-12_2025.pdf
Retrieved from https://fsvps.gov.ru/sites/default/files/npa-files/2021/09/14/34_rasporyazhenie_pravitelstva_rf_ot_12_04_2020_n_993-r.pdf
Retrieved from https://www.nfr.ru/media/files/monitoring/2026/monitoring.rinka.ribi.na.21.09.2026.pdf
Aleksandrov A.V., Koroleva K.S. (2023). Fisheries complex as integration of ecological, social and economic space. Discussion. (6). 28-38. doi: 10.46320/2077-7639-2023-6-121-28-38.
Besedina N.E. (2026). Russia’s Fishing Industry: From Raw Materials Supplement to Value-Added Generator. Accounting. Analysis. Auditing. 13 (3). 106-116. doi: 10.26794/2408-9303-2026-13-3-106-116.
Davletshin A.N. (2025). The state and development outlook of Russian agriculture in the context of industry digitalization. Natural Sciences and humanities research. (6). 304-307.
Dusaeva E.M., Truba A.S., Kurmanova A.Kh. (2021). Transformation of control in the fisheries complex in the conditions of digitalization. TRUDY VNIRO. 186 182-188. doi: 10.36038/2307-3497-2021-4-182-188.
Kolonchin K.V. (2020). Target guidelines for the long-term development of the fishery complex in Russia. Part II. Food industry. (12). 48-54. doi: 10.24411/0235-2486-2020-10143.
Kolonchin K.V. (2025). Fisheries science is a key link in achieving the goals of technological sovereignty and ensuring food security for Russia. TRUDY VNIRO. 200 7-21. doi: 10.36038/2307-3497-2025-200-7-21.
Kuzin V.I. (2024). Financial aspects of the contribution of fisheries to the sustainable development of coastal regions. Baltic Economic Journal. (2). 90-104. doi: 10.46845/2073-3364-2024-0-2-90-104.
Loseva A.V., Tsypin A.P. (2026). Current trends in the transformation of fisheries production: from fishing to aquaculture. TRUDY VNIRO. 203 158-177. doi: 10.36038/2307-3497-2026-203-158-177.
Nevalennyy A.N., Karlina E.P., Sviridova E.V. (2024). Modern realities of the Russian fisheries complex development in the context of digitalization. Vestnik of Astrakhan State Technical University. Series: Economics. (4). 70-78. doi: 10.24143/2073-5537-2024-4-70-78.
Ogiy O.G. (2024). Integrated Assessment of Digital Transformation of Key Sectors of the Fisheries Economy. TRUDY VNIRO. 198 148-159. doi: 10.36038/2307-3497-2024-198-148-159.
Ogiy O.G., Snytnikova T.V. (2025). Fishery Complex: Overview of Management Models and Tools. Baltic Economic Journal. (3). 74-91. doi: 10.46845/2073-3364-2025-0-3-74-91.
Orudzhev T.K. (2026). Ways of innovative development of the fisheries complex of the Russian Federation. Kant. (1). 269-276. doi: 10.24923/2222-243X.2026-58.37.
Plotnikova E.V., Balasanyan G.Yu., Ashikaryan A.A. (2024). Strategic planning for the development of the agro-industrial complex of the Krasnodar territory. Vestnik Akademii znaniy. (1). 282-286.
Sergeev L.I., Sergeev D.L. (2024). Macroeconomics of the value of the product of the country’s fishing industry. Problems of Fisheries. 25 (2). 129-138. doi: 10.36038/0234-2774-2024-25-2-129-138.
Shulikov A.O. (2026). Fisheries complex of Russia: evolution of management and current priorities of state policy. State and municipal management Scholar notes. (2). 157-165.
Siptits S.O., Romanenko I.A., Evdokimova N.E. (2025). The concept of improving management procedures in the agro-industrial complex within the framework of the digital platform for strategic planning of sustainable development. Agro-food policy of Russia. (4). 42-49. doi: 10.35524/2227-0280_2025_04_42.
Vopilovskiy S.S. (2025). Digital transformation processes in the fisheries complex of Russia. Fisheries. (2). 43-50. doi: 10.36038/0131-6184-2025-2-43-50.
Voronina N.P. (2024). Digital Transformation of Agriculture as a Driver of Agricultural Co-operation Development: Legal Support and Strategic Planning. International Research Journal. (4). doi: 10.23670/IRJ.2024.142.23.
Yarkina N.N., Logunova N.A. (2023). The sustainable development of the Russian Federation fisheries industry: factors and tendencies. TRUDY VNIRO. 192 192-201. doi: 10.36038/2307-3497-2023-192-192-201.