Интерпретация взаимосвязи результатов финансовой и производственной деятельности промышленного предприятия на основе показателей управленческой отчетности
Юрьева О.А.1  , Шухова О.А.1
1 Донской государственный технический университет, Ростов-на-Дону, Россия
Статья в журнале
Лидерство и менеджмент (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 13, Номер 10 (Октябрь 2026)
Аннотация:
Взаимосвязь показателей эффективности производственной и финансовой деятельности в контексте экономики промышленности представляет собой весьма актуальную задачу, особенно в условиях нестабильного рынка. Причина заключается в том, что промышленное производство подразумевает вовлечение в процесс передела различных видов ресурсов, средств труда и технологий. Интерпретация явных и неявных взаимосвязей между показателями производственной и финансовой деятельности предприятия позволяет выявить закономерности изменения его экономической эффективности, а также оптимизировать функционирование бизнес-модели промышленного предприятия в целом, что и является целью данной работы.
В качестве объекта исследования выступает процесс оценки эффективности на основе показателей хозяйственной деятельности, отражаемых в управленческой и бухгалтерской отчетности. Предмет исследования – взаимосвязь экономической природы результатов финансовой и производственной деятельности промышленного предприятия, отраженной в показателях управленческой отчетности. Методологический аппарат исследования составлен из методов факторного и структурно-функционального анализа, подходов к оценке финансово-хозяйственной деятельности предприятия, проектного метода, а также общенаучных исследовательских инструментов – анализа и синтеза, индукции и дедукции, сравнения и наблюдения.
Изучение экономической природы обобщающих и частных показателей экономической деятельности предприятия в контексте взаимосвязи финансовых индикаторов и показателей продуктивности производственно-экономической системы показывает, что их взаимные и разнонаправленные изменения происходят как под влиянием подвижек во внешней среде, так и генерируются на внутреннем контуре системы. Взаимная зависимость рассматриваемых сторон бизнес-модели промышленного предприятия объясняется характером оценки и учета издержек, связанных со спецификой профиля деятельности предприятия, а значит, политика интерпретации взаимной динамики традиционных индикаторов производственной и финансовой эффективности будет уникальна для каждого хозяйствующего субъекта.
Ключевые слова: промышленное предприятие; оценка эффективности; экономическая эффективность; эффективность производства; финансовая эффективность
JEL-классификация: M41, L60, D24, C67, G30
Введение
Функциональная состоятельность промышленности во всем ее отраслевом многообразии традиционно оценивается в контексте дихотомии финансовой и производственной результативности. Для каждой отрасли промышленности баланс между финансовыми итогами деятельности предприятия и его продуктивностью является перманентно меняющимся, поскольку отражает своеобразие производственного цикла и ассортиментного ряда продукции, производимой конкретным предприятием [15, с. 73], его технологический профиль, позицию и поведение предприятия на рынке и т.д. – иными словами, все существенные стороны бизнес-модели.
В ситуации неопределенности тенденций на рынке задача сохранения финансовой устойчивости предприятия, наряду с поддержанием заданного производственным планом ритма производства и его должного технико-организационного уровня, кратно усложняется. Такое положение дел требует от менеджмента промышленных предприятий и, в том числе, специалистов учетно-аналитического звена глубокого понимания прямых и косвенных зависимостей, устанавливающихся между индикаторами финансовой и производственной природы, так как коммерческий успех – это всегда «баланс многих составляющих, как финансовых, так и нефинансовых» [2, с. 74]. Этим обстоятельством обоснована актуальность нашего исследования.
Верная интерпретация внутренней зависимости финансовых индикаторов и показателей производственной деятельности особенно значима в кризисной обстановке, в которой пребывает российская экономика в последние годы.
Оценка экономической эффективности бизнес-модели предприятия не может иметь исключительно одностороннюю природу, но призвана учитывать диффузию финансового и производственного результатов, отражая, в том числе, «степень рационального использования производственных ресурсов» [4, с. 53]. Многомерность анализа хозяйственной деятельности, рассмотрение бизнес-модели в плоскости различных ее подсистем, в том числе с помощью «системы показателей, находящихся в неразрывной логической связи друг с другом, вытекает из самой сущности категории эффективности ввиду многообразия форм проявления и уровней рассмотрения, сложности и емкости данного понятия» [1]. Показатели, образующие указанную выше систему, должны обладать следующими признаками:
а) отражать все компоненты бизнес-модели, влияющие на стабильность функционирования предприятия;
б) быть интегрированными в систему управления рисками;
в) иметь достаточный уровень транспарентности алгоритма расчета и при этом характеризовать конкретные участки структуры хозяйственной системы.
Причем такие величины могут иметь «зонтичный» формат – так, показатель себестоимости продукции «характеризуется многомерной системой показателей, оказывающих на нее то или иное воздействие» [26, с. 6]. Современные цифровые ESG-платформы предоставляют в этом смысле широчайшие возможности для оперирования в рамках управленческого учета и финансового анализа различными показателями, иллюстрирующими эффективность производства, мероприятий в части реализации продукции, дееспособность финансового менеджмента на предприятии, выступая «важнейшим фактором трансформации экономических моделей деятельности предприятий» [16].
Тренд на глубокую информатизацию системы управления предприятием позволяет обнаруживать скрытые связи в динамике ключевых параметров, привносит комплексность в оценку состояния системы, предусматривающую «анализ совокупности показателей из различных областей ее функционирования (производственной, финансовой и других)» [2, с. 74]. Именно производство является определяющим началом в плане обеспечения эффективности хозяйственной деятельности промышленного предприятия, поскольку именно производство формирует несущий каркас всей бизнес-модели промышленного предприятия [27, с. 362]. В современной практике анализа хозяйственной деятельности превалирует базовый набор показателей эффективности экономической деятельности промышленного предприятия, составленный из индикаторов рентабельности, финансовой устойчивости, использования основных фондов, а также связанных с ними техниками расчета и экономическим смыслом обобщающих показателей. В ряде случаев полезным может стать привлечение к оценке эффективности системы сбалансированных показателей (ССП), которая в этом контексте «превращается в механизм не только стратегического, но и оперативного управления производством» [15, с. 73], давая возможность оценки качества управления бизнес-моделью на всех этапах производственного процесса.
Материалы и методы
Несмотря на большое количество работ, посвященных репрезентативности различных показателей эффективности экономической деятельности в промышленности, фокус внимания в них зачастую сосредоточен на степени информативности или погрешности вычисления тех или иных отдельных переменных, характеризующих либо только финансовые итоги реализации бизнес-модели хозяйствующего субъекта, либо производственные результаты. Однако аналитическая синергия индикаторов финансовой и производственной сфер на уровне промышленного предприятия, их взаимная зависимость, взаимопроникновение экономической природы зачастую упускается из виду при построении моделей оперативного и стратегического управления в промышленности. Наиболее ярким и многообещающим в этом контексте выглядит теория ограничений (theory of constraints) израильского экономиста Элияху Голдратта, в рамках которой финансовый курс предприятия рассматривается не просто в контексте согласования, но – взаимопроникновения с процессом планирования производственного цикла, оптимизацией издержек производства и политикой обновления основных фондов; финансовая политика предприятия как бы «подстраивается», выступая подчиненным началом оптимизации производства.
С учетом важности совместного рассмотрения производственной и финансовой эффективности при планировании экономической деятельности предприятия в периоды геополитических кризисов, переформатирования экономики и прочих внутренних и внешних вызовов, в качестве объекта нашего исследования позиционирован процесс оценки на основе системы избранных показателей эффективности хозяйственной деятельности промышленных предприятий. Предмет же исследования – взаимосвязь экономической природы результатов финансовой и производственной деятельности промышленного предприятия, отраженной в показателях, включаемых в стандартную управленческую отчетность.
Специфика решаемой научной задачи объясняет структуру научно-теоретического базиса исследования, в массиве которого нашли свое отражение такие направления актуального научного дискурса, как:
– тактика и стратегия управления эффективностью предприятия (см. публикации И.Е. Устюговой, Е.А. Беляева и А.А. Белимова [27]; Н.В. Спешиловой с соавторами [26]; О.Г. Ивановой и Д.А. Тулина [14]; А.А. Журбенко [13]; М.Н. Дудина и Н.В. Лясникова [9]; А.В. Канунникова [17]; В.Б. Дасковского, В.Б. Киселева [10]; З.М. Магруповой и Д.С. Смирнова [22]);
– оценка финансовых и производственных результатов экономической деятельности хозяйствующих субъектов (Ю.В. Сысой [25], Н.С. Барышникова и А.Д. Борисюк [2], Э.М. Магомадов [23]), в том числе использование при анализе эффективности хозяйствования новых технологических решений (см. работы М.С. Вагина и Е.С. Палкиной [4]; Ю.А. Ковальчука и И.М. Степнова [16], В.Ж. Дубровского и Э.Р. Зинатуллиной [8]);
– анализ эффективности и технического состояния промышленного производства (Н.Н. Харченко и О.В. Кондратьева [28], Д.В. Колганов [18], Н.Н. Яроменко с соавторами [32]);
– отбор индикаторов эффективности на основе данных управленческой отчетности и обоснование их репрезентативности (И.И. Коломийчук [15], Р.Б. Мамедов [21], М.Г. Витушкина [5], В.Н. Лихачев [20], Р.А. Ржевский [24]).
Ряд существенных положений и оригинальных ракурсов при рассмотрении интересующей нас проблематики был почерпнут из учебно-научных изданий (учебные пособия И. Т. Абдукаримова и М. В. Беспалова [1], И.Н. Герчиковой [7], О.В. Ефимовой [12], А.Д. Шеремета и Е.В. Негашева [29]) и монографических работ разных лет, среди которых близкие по тематике труды под редакцией В.А. Шапошникова [31], С.П. Бараненко и В.В. Шеметова [3], исследование Г. Шмалена [30], В.А. Кейлера [19], Б.П. Воловикова [6].
Следует отметить, что в научном сообществе всё еще нет консенсуса «не только относительно выбора показателей, характеризующих экономические результаты деятельности предприятия (сравниваемые показатели, относимые к базе сравнения – числитель расчета), но и показателей соотносимых затрат (база сравнения – знаменатель расчета)» [31, с. 99], следствием чего является разнообразие способов оценки результата деятельности предприятия – исходя из имущества и активов, которыми оперирует предприятие в рамках производственного процесса (ресурсный подход); комбинированный подход, интегрирующий в себе элементы ресурсного и затратного способов.
Концептуальной основой для наших рассуждений послужили идеи и принципы теории устойчивого развития, научной организации труда, теории ограничений предприятия, эконометрики и риск-ориентированного моделирования бизнес-процессов в контексте управления промышленным предприятием. Предположение о наличии как прямых, так и скрытых неоднородных взаимосвязей между индикаторами эффективности производственного процесса и показателями коммерческого эффекта от реализации бизнес-модели промышленного предприятия, воздействуя на которые можно обеспечить оптимизацию общей экономической эффективности хозяйствующего субъекта, выдвигается в качестве гипотезы исследования.
Методологический аппарат составлен из методов факторного и структурно-функционального анализа, подходов к оценке финансово-хозяйственной деятельности предприятия, проектного метода, а также общенаучных исследовательских инструментов – анализа и синтеза, индукции и дедукции, сравнения и наблюдения.
Результаты исследования
Важнейшей целью функционирования системы управления предприятием является непрерывное совершенствование производственного процесса, повышение производительности труда и оптимизация ресурсопотребления – иными словами, «формирование оптимальной технологической схемы и её поддержание» [5, с. 198]. Производственный потенциал предприятия зависят от множества факторов, в том числе, от его специализации, доступности инвестиционных ресурсов, а также необходимых сырья и материалов [23, с. 86]. Все бизнес-процессы при этом подчинены обеспечению непрерывности хозяйственной деятельности предприятия. Очевидно, что прибыль предприятия в этом контексте является управляемой переменной, формирование которой фактически происходит на каждом участке технологической цепочки, вплоть до момента реализации продукта потребителю; причем залогом эффективного управления прибылью выступает, очевидно, максимальное снижение затрат с целью наращивания выручки.
Дилемма управления прибылью заключается в выдерживании ее оптимального уровня – с тем, чтобы, оставаясь императивом хозяйственной деятельности, она в то же время не нарушала баланса, основанного на приемлемом значении налогооблагаемой базы. В связи с такой обоюдной зависимостью производства и его финансовых результатов весьма важным в плане управления предприятием и реализации учетной политики становится отслеживание связанных изменений в показателях производственной активности предприятия, которые находят отражение в финансовых итогах его хозяйственной деятельности.
Наиболее наглядна в этом смысле формула максимизации прибыли (П) на основе паритета предельных значений затрат (З) и дохода на единицу изготавливаемого продукта (произведение цены реализации и объема выпуска продукции: ЦЕД × ОПР), то есть П → max при ЦЕД × ОПР – З → max. Таким образом, финансовый результат демонстрирует зависимость от продуктивности производства, опосредуемой политикой продаж. Причем в данном случае продуктивность производства, очевидно, определяется уровнем эффективности использования производственных мощностей предприятия, который прямо в рамках описанной упрощенной модели влияет на финансовый результат, что доказывает взаимозависимость и тесное сопряжение показателей производственной и финансовой эффективности.
Действительно, «за счет снижения эффективности использования основных фондов и несмотря на увеличение эффективности оборотных фондов, предприятие снижает свои показатели финансовых результатов» [28, с. 1242–1243], но, с другой стороны, «стремление работников организации, например, к достижению высоких значений рентабельности продаж в настоящем периоде может стать причиной экономического спада для организации в перспективе» [2, с. 74]. Эту дилемму хорошо иллюстрирует упомянутая нами ранее ТОС-концепция (теория ограничений системы) Э. Голдратта, которая делает акцент на поиске и устранении «узких мест» в производственном цикле, которые препятствуют не только наращиванию выпуска продукции, но зачастую служат источником повышенных издержек производства и, следовательно, ухудшают общий коммерческий эффект. Такого рода «слабые звенья» – или «ограничения» производственно-экономической системы способны значимо снижать финансовую эффективность бизнес-модели и требуют постоянного мониторинга качества функционирования производственного цикла. Инструментальная ценность теории ограничений применительно к теме нашего исследования состоит в том, что, в отличие от традиционного подхода к управлению производственными системами, согласно которому оптимизация всех бизнес-процессов системы обеспечивает максимальную ее результативность, ТОС обращает внимание на то, что этот ракурс рассмотрения «совершенно упускает из виду фактор взаимовлияния и взаимозависимости процессов внутри системы» [11, с. 25], что и является свидетельством необходимости правильной интерпретации со стороны учетно-аналитических подразделений предприятия внутренних согласованности показателей производства и общего экономического эффекта. Иными словами, можно с полной уверенностью говорить не только о взаимосвязи и взаимозависимости, но и о «высокой степени воздействия производственных фондов на финансовые результаты предприятия, и наоборот» [28, с. 1244].
Существующие экономико-математические методы, отражающие эти взаимосвязи и моделирующие их в рамках управленческого анализа, приведены на рисунке 1.
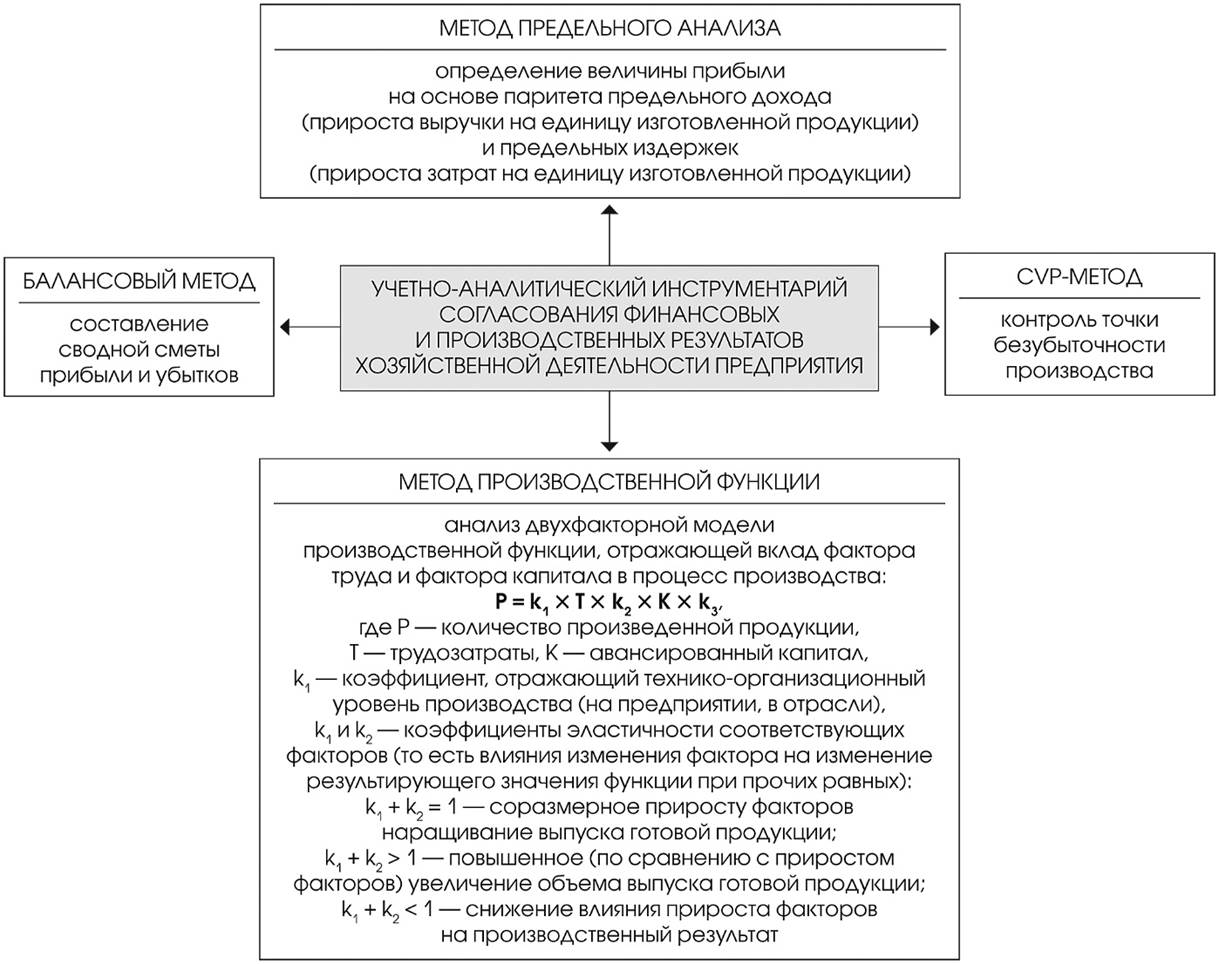
Рисунок 1 – Учетно-аналитический инструментарий согласования финансовых и производственных результатов хозяйственной деятельности промышленного предприятия
Источник: составлено авторами по материалам исследования
Следует отметить, что, метод CVP-анализа способен воплощаться во вполне конкретные управленческие решения – к примеру, коррекцию затрат, отпускных цен, действующих производственных планов или номенклатуры выпускаемой продукции, а также оценки т.н. «задела» маржинальной прибыльности предприятия при существующей продуктивности и масштабах продаж. «Состояние и эффективное использование основных производственных фондов на предприятии оказывают прямое влияние на итоговый финансовый результат деятельности предприятия» [18, с. 87]. В частности, главный индикатор – фондоотдача – предполагает наращивание значений за счет максимального задействования всех производственных мощностей предприятия, регулярное техническое перевооружение и рационализацию производства. Драйвером более высокой интенсивности производственного цикла могут выступать организационные и управленческие решения, содействующие росту производительности труда работников; совершенствование амортизационной политики; оптимизация ресурсопотребления в расчете на единицу готовой продукции, как следствие – ускорение оборачиваемости оборотных производственных фондов.
Результатом описанных выше мероприятий может стать как улучшение позиции предприятия на рынке – расширение линейки выпускаемой продукции и рост валового выпуска, так и обеспечение его общей финансовой устойчивости – посредством укрепления платежеспособности, наращивания высоколиквидной доли активов, увеличения прибыли и повышения рентабельности деятельности. Связь природы эффективностей двух типов – производственной и финансовой в пространстве тематических групп показателей продемонстрирована на рисунке 2.
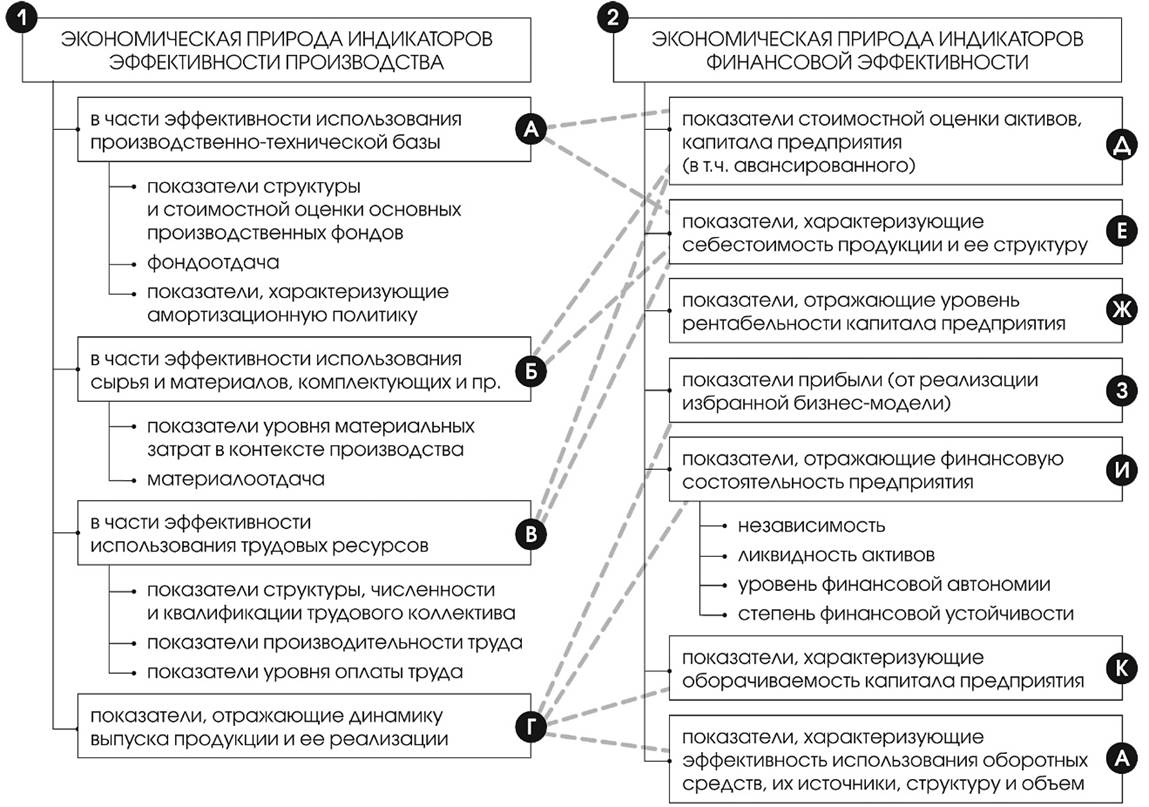
Рисунок 2 – Взаимосвязи показателей эффективности производственной и финансовой деятельности предприятия.
Источник: составлено авторами по материалам исследования.
Анализируя связь показателей, характеризующих производственный контур предприятия и финансовые результаты его деятельности, следует учитывать, что на состояние и производственные возможности предприятия «оказывают влияние как внутренние факторы (имеющиеся в распоряжении ресурсы), так и внешние факторы (тенденции развития отрасли, совокупный спрос на продукцию, достижения научно-технического прогресса и другие)» [23, с. 86]. Исходя из различий факторной природы показателей производственной эффективности исследователями был разработан ряд классификаций по различным основаниям. Один из примеров такой систематизации – выделение категорий показателей, предназначенных для:
– оценки основных производственных фондов
– оценки оборотных фондов;
– оценки уровня технологического развития (доля машин и оборудования не старше пяти лет, уровень механизации, автоматизации, технической оснащенности производства и др.);
– оценки человеческого капитала и продуктивности работников (трудоемкость, производительность труда, удельный вес квалифицированных работников в общей численности трудового коллектива, уровень текучести кадров и пр.);
– оценки степени цифровизации производства и управления (наличие и структура электронного документооборота, цифровых платформ (ESG), профильных информационных банков и RPA-решений на различных участках контроля и учета производственных и хозяйственных операций);
– оценки финансовой надежности предприятия (показатели структуры капитала, характер инвестиционной активности, диверсификация источников финансирования, структура денежных потоков, размер выручки и прибыли, величина долговой нагрузки) [23].
Другой подход предполагает разделение показателей «по хозяйственному смыслу» – на производственные показатели, показатели финансовой устойчивости, показатели эффективности финансового управления и «стратегические» показатели [2, с. 77–78].
Третий пример группировки предусматривает выделение в отдельные классы показателей, отражающих: а) технологический уровень производства, б) качество человеческого капитала [9], в) финансовую надежность, г) рыночную (коммерческую) устойчивость [17], д) инвестиционную активность, е) эффективность организационной структуры предприятия [3].
Однако концепция подавляющего большинства подобных классификаций содержит в себе мысль о том, что лишь сопряжение «производственного и финансового подходов к оценке экономической эффективности деятельности предприятия позволит сформировать комплексный подход к ее оценке, который даст возможность достичь оптимального соотношения производственных характеристик экономической эффективности деятельности предприятия и показателей, свидетельствующих о его финансовом состоянии» [31, с. 102]. При этом система показателей производственной эффективности, несомненно, должна дополнительно учитывать внутреннюю дифференциацию этих показателей по своему экономическому смыслу – часть из них выражает степень оптимизации издержек производства, а часть – эффективность использования ресурсов.
После формирования исчерпывающего набора таких показателей следующим шагом является выявление количественных зависимостей между индикаторами производства и финансового результата, что позволяет в конечном итоге составить программу мониторинга экономической эффективности бизнес-модели в целом, в том числе с использованием ИТ-решений и цифровых инструментов, которые в настоящее время, несомненно, способствуют «ускорению производственных циклов, повышению производительности и сокращению времени оборота ресурсов» [4, с. 54].
Таким образом, магистральной задачей в вопросе интерпретации взаимосвязи производственных показателей и показателей, характеризующих финансовый результат деятельности предприятия, является не констатация того или иного уровня прибыльности хозяйствования, не действия по единовременному решению локальных проблем, а обеспечение устойчивого развития предприятия на долгосрочную перспективу, с учетом меняющейся рыночной и регулятивной обстановки, а также непрерывного совершенствования технико-организационного профиля производства.
Последовательность изучения экономического положения промышленного предприятия в контексте диагностики имеющихся производственных возможностей, технико-организационного уровня производства и финансовой самодостаточности подразумевает в этой связи ряд шагов:
– оценку общей эффективности использования ресурсов всех видов;
– вычисление частных показателей, описывающих результативность использования ключевых видов основных и оборотных фондов – речь здесь идет о показателях фондоотдачи/фондоемкости, материалоотдачи/материалоемкости, уровня производительности труда, доли прибыли на работника, зарплатоотдачи/зарплатоемкости, эффективности задействованных основных средств;
– систематизацию коэффициентной базы, характеризующей рентабельность применительно к использованию авансированного капитала, акционерного капитала и внеоборотных активов, а также рентабельность по линии затрат и реализации готовой продукции;
– определение оборотных параметров капитала;
– вычисление коэффициентной базы, отражающей надежность финансового положения предприятия в части финансовой независимости, платежеспособности, устойчивости, маневренности, в том числе иллюстрирующей структуру капитала – коэффициент соотношения собственных и привлеченных средств, а также долю наиболее ликвидных активов.
Увязывая динамику производственной деятельности промышленного предприятия с ее итогами за анализируемый период, учетно-аналитическое подразделение должно соотносить полученную по результатам анализа хозяйственной деятельности картину с программой долгосрочного развития предприятия, с ориентирами, закрепленными в бизнес-плане и локальных документах. С этой целью традиционный свод производственно-финансовых индикаторов ложится в основу построения системы сбалансированных показателей (ССП), разработанных для конкретного предприятия с конкретной бизнес-моделью. Задача такой системы обозначить определенные маркеры в рамках курса финансовой политики предприятия и его производственных планов – вехи, отражающие достижимые ориентиры управления предприятия [21].
Преимущество ССП в этом смысле – демонстрация наглядной связи двух сторон бизнес-модели: первой – ориентированной на прибыль и второй – нефинансовой при четком разделении роли отдельных процессов в рамках производственного цикла и отражении их согласованности со стратегией предприятия [24]. Во многом ССП, как представляется, выступает методологическим подспорьем в вопросе интерпретации взаимосвязей между показателями эффективности производства и финансовой деятельности, поскольку имеет своей первичной целью координацию бюджета промышленного предприятия, «ориентируясь на общую стратегию, независимо от предпочтений руководителей», что, в свою очередь, «обеспечивает устойчивые взаимосвязи между главными, второстепенными задачами и содержанием производственной деятельности» [15, с. 73].
Обсуждение
Научный поиск способов увязывания финансовых и производственных индикаторов эффективности в промышленности в последние годы заметно актуализировался. Так, В.Б. Дасковский выдвинул идею интегрального маркера – «обобщающего показателя эффективности производства» или «сводного показателя эффективности» [10], который призван отражать динамику одновременно материалоотдачи производства, фондоотдачи и производительности труда – сводный показатель предлагалось измерять через соотношение результата производства с чистой прибылью предприятия.
Заметные различия в трактовке построения методик оценки эффективности производства демонстрируют и такие авторы, как И.Н. Герчикова, А.Д. Шеремет, О.В. Ефимова и др. [25, с. 60]. Опираясь на рентабельность активов, использования капитала предприятия, эффективность определяет И.Н. Герчикова [7]; А.Д. Шеремет и Е.В. Негашев усматривают связь финансовых итогов с производственными результатами в контексте оценки эффективности авансированного капитала, использованных ресурсов, рентабельности и оборачиваемости [29, с. 75]. Сходным образом, но, делая акцент на эффективности использования предприятием заемных средств и расчете рентабельности, исходя из полученной чистой прибыли, рассуждает О.В. Ефимова [12, с. 232]. Позиция германского экономиста Г. Шмалена опирается на минимизации издержек производства, обеспечивающих должный уровень финансовой независимости предприятия и высокие показатели прибыли [30, с. 277]. Современные авторы, отталкиваясь от существующих теорий соотнесения финансовой и производственной эффективности, стремятся в той или иной степени объединить наиболее конструктивные предложения, высказанные их предшественниками, выступая за построение некой комплексной системы показателей, описывающей и эффективность оборачиваемости капитала, и уровень производственных затрат, и процесс формирования чистой прибыли, и оценку ресурсопотребления [25, с. 60].
Однако любая современная методика оценки эффективности вынуждена прибегать к использованию инструментария в виде ретроспективной управленческой отчетности и, возможно, прогнозных величин основных показателей, отражающих хозяйственную деятельность с учетом возможных сценариев эволюции внешней рыночной среды и бизнес-модели самого предприятия. Главное допущение, которое ставит под вопрос корректную интерпретацию взаимосвязи финансовых и производственных результатов, заключается в том, что, «согласно методам математической статистики для составления прогноза используем подход, предполагающий, что те явления, которые наблюдались в прошлом, сохранятся и в будущем» [26, с. 5], что в условиях нынешней неопределенности экономической обстановки зачастую приводит к ошибочному выявлению искусственных тенденций в эконометрических расчетах [32] и недостоверным результатам.
Эту проблему способна, на наш взгляд, нивелировать система сбалансированных показателей [22], генерирующая «комплексную информацию о стратегических целях, причинно-следственных связях между циклами и компонентами промышленного процесса» [15, с. 72] во взаимосвязи с ключевыми финансовыми индикаторами.
Как отмечалось выше краеугольным камнем в оценке эффективности промышленного производства является триада показателей – производительность труда, материало- и фондоотдача, рассматриваемых в динамике. Экономическая эффективность, в свою очередь, представляет собой отношение вновь созданной производством стоимости к затраченным на процесс создания новой стоимости ресурсам. Причем, по мнению ряда исследователей, имеет смысл устанавливать базовые (нормативные) значения экономической эффективности для различных отраслей промышленности (с учетом территориальной привязки, специфики ассортимента продукции, масштаба предприятия и т.п.) и даже для отдельных бизнес-процессов в структуре производственного цикла [20, с. 58].
В качестве дополняющих базовую триаду индикаторов производственной эффективности промышленного предприятия могут выступать различные коэффициенты, характеризующие существующий технико-организационный уровень производства [6], а именно:
– движение трудовых ресурсов, определяемое как отношение численности соответствующей категории работников к среднесписочной численности;
– состояние производственно-технической базы предприятия (коэффициенты состояния основных производственных фондов; оборачиваемость активов; производственной рентабельности, а также доля активной части основных средств);
– динамика вложений в совершенствование производства и обеспечивающей инфраструктуры (рентабельность таких вложений – как отношение чистой прибыли за отчетный период к инвестированному капиталу; инвестиционная обеспеченность – отношение внеоборотных активов к совокупности собственного и привлеченного на длительные сроки стороннего капитала).
Финансовую сторону общей эффективности в этом случае отражает набор коэффициентов, описывающий самодостаточность предприятия, с точки зрения: а) обеспечения денежными средствами, б) ликвидности баланса, в) планируемого объема входящих денежных потоков, г) надежности функционирования центров образования прибыли:
– в части покрытия обязательств важны коэффициенты ликвидности;
– в отношении эффективности использования активов ;
– в части устойчивости – коэффициенты, характеризующие возможность маневра финансовыми средствами, пределы финансовой автономии, обеспеченность собственным оборотным капиталом, массу дебиторской задолженности .
Таким образом, можно заключить, что анализ возможно большего числа компонентов бизнес-модели предприятия, вносящих свою лепту в экономический эффект, необходим для того, чтобы обоснованно судить о качестве управления предприятием и его общей эффективности. При этом показатели, характеризующие те или иные бизнес-процессы, как и их экономическая природа, «недостаточно связаны между собой», хотя в конечном итоге они основаны «на соотношении экономических результатов деятельности предприятия и затрат на их достижение» [31, с. 99].
Заключение
Критической зоной – областью повышенного внимания – с точки зрения учетно-аналитического обеспечения управленческого процесса на предприятии является сфера формирования издержек, то есть результативности использования основных фондов предприятия и эффективности ресурсопотребления. Сложность, однако, заключается в том, что структура и характер использования производственных фондов на современных предприятиях весьма изменчивы. И уже этот факт указывает на необходимость непрерывного мониторинга эффективности производственных фондов, а также уровня затрат, порождаемых их техническим состоянием, порядком вовлечения в производственный цикл, мерой загрузки и соответствия требуемому уровню технологического развития [19, с. 314].
Производственные возможности предприятия и их эффективное использование лежат в основе формирования добавочной стоимости, и, разумеется, «при постоянном и своевременном повышении эффективности использования производственных фондов, будет заметно повышение отдачи производственного потенциала» [28, с. 1240], но одними лишь физическими и техническими показателями производственной деятельности финансовый результат не может быть гарантирован.
Оптимальный режим хозяйствования промышленного предприятия возможен, очевидно, на основе интерпретации и управления соотношением производственных и финансовых показателей, с учетом поправки на ситуативное влияние внешней рыночной среды. Это предполагает установление внутренних, в том числе скрытых взаимосвязей параметров функционирования бизнес-модели – эффективности использования капитала, основных средств, вовлекаемых в производство ресурсов, которые будут специфичны для каждого предприятия. Следует согласиться с утверждением о том, что крайне важным в сегодняшних условиях является видение «связи между производственными показателями экономической эффективности и данными о финансовом состоянии предприятия», позволяющее «не только более детально исследовать составляющие эффективности деятельности, но и количественно оценить ее влияние на показатели финансового состояния и на этой основе определить оптимальные варианты дальнейшего развития организации» [31, с. 101].
Ключевые производственные и финансовые показатели экономической эффективности промышленного предприятия, как правило, отражаются в управленческой отчетности. Градация указанных показателей по значимости воздействия на результаты реализации бизнес-модели у каждого хозяйствующего субъекта определяется, спецификой региона размещения предприятия, ассортиментом выпускаемой продукции, технико-организационным уровнем, взаимоотношениями с контрагентами – поставщиками сырья и потребителями продукции, нормативно-регулятивной обстановкой и т.д. Вместе с тем «оценка всего комплекса показателей, в том числе характеризующих нефинансовую составляющую, важна для определения перспектив развития организации, обеспечения ее успеха в долгосрочной перспективе» [2, с. 75]. Следовательно, работа по интерпретации взаимосвязи результатов финансовой и производственной деятельности промышленного предприятия на основе показателей отчетности о протекающих бизнес-процессах должна проводится менеджментом предприятий на постоянной основе. В настоящее время действенным инструментом сопряжения производственного и финансового компонента, формирующего наиболее репрезентативную картину экономического положения хозяйствующего субъекта, можно считать систему сбалансированных показателей, которая позволяет не только составить общее мнение о текущей эффективности хозяйственной деятельности предприятия, но и соотнести его с принятой на этом предприятии стратегией устойчивого развития.
Источники:
2. Барышникова Н.С., Борисюк А.Д. Финансовый аспект оценки эффективности деятельности организации в сфере промышленного производства // Сибирская финансовая школа. – 2025. – № 1(157). – c. 74-81. – doi: 10.34020/1993-4386-2025-1-74-81.
3. Бараненко С.П., Шеметов В.В. Стратегическая устойчивость предприятия. / Монография. - Москва: Центрполиграф, 2004.
4. Вагин М.С., Палкина Е.С. Взаимосвязи цифровизации бережливого производства и показателей экономической эффективности промышленного предприятия // Вестник Северо-Кавказского федерального университета. – 2025. – № 4(109). – c. 54-61. – doi: 10.37493/2307-907X.2025.4.5.
5. Витушкина М.Г. Анализ показателей эффективности длительного производственного цикла в промышленности // Вестник Московского финансово-юридического университета. – 2025. – № 1. – c. 186-199.
6. Воловиков Б.П. Стратегическое бизнес-планирование на промышленном предприятии с применением динамических моделей и сценарного анализа. / Монография. - Москва: НИЦ ИНФРА-М, 2015. – 222 c.
7. Герчикова И.Н. Менеджмент. / Учебник для вузов. - Москва: Юнити-Дана, 2018. – 511 c.
8. Дубровский В.Ж., Зинатуллина Э.Р. Трансформация стратегического планирования в условиях цифровизации: оценка эффективности и устойчивости промышленного производства // Человек. Социум. Общество. – 2026. – № 1. – c. 307-311.
9. Дудин М.Н., Лясников Н.В. Обеспечение стратегической устойчивости предпринимательских структур в условиях экономического кризиса // Путеводитель предпринимателя. – 2009. – № 4–5. – c. 74-85.
10. Киселев В.Б., Дасковский В.Б. Управление хозяйственной деятельностью и развитием предприятий // Экономист. – 2020. – № 2. – c. 42-60.
11. Детмер У. Теория ограничений Голдратта: системный подход к непрерывному совершенствованию. / Перевод с английского - 2-е изд. - Москва: Альпина Бизнес Букс, 2008. – 444 c.
12. Ефимова О.В. Финансовый анализ: инструментарий обоснования экономических решений. / Учебник. - Москва: КноРус, 2023. – 320 c.
13. Журбенко А.А. Ключевые вопросы управления устойчивым развитием компании // Вестник евразийской науки. – 2022. – № 1. – c. 1-14. – url: https://esj.today/PDF/45ECVN122.pdf.
14. Иванова О.Г., Тулин Д.А. Пути реализации устойчивости и нейтрализации рисков на предприятиях // Образование - наука - производство: Материалы VII Всероссийской научно-практической конференции с международным участием. Чита, 2023. – c. 80-84.
15. Коломийчук И.И. Формирование сбалансированной системы ключевых показателей эффективности деятельности промышленных предприятий // Экономика и управление: проблемы, решения. – 2022. – № 8(128). – c. 70-76. – doi: 10.36871/ek.up.p.r.2022.08.03.008.
16. Ковальчук Ю.А., Степнов И.М. Цифровая экономика: трансформация промышленных предприятий // Инновации в менеджменте. – 2017. – № 1(11). – c. 32-43.
17. Канунников А.В. Стратегическое управление: условие устойчивого развития промышленных предприятий // Вестник ОрелГИЭТ. – 2012. – № 1(19). – c. 121-127.
18. Колганов Д.В. Анализ и пути повышения эффективности использования основных производственных фондов предприятия // Вестник науки. – 2024. – № 4(73). – c. 86-92.
19. Кейлер В.А. Экономика предприятия. - Москва: ИНФРА-М, 2020. – 132 c.
20. Лихачёв В.Н. Сравнительный анализ приоритетных показателей оценки эффективности производства // Социально-экономическое управление: теория и практика. – 2024. – № 1. – c. 47-60. – doi: 10.22213/2618-9763-2024-1-47-60.
21. Мамедов Р.Б. Формирование и развитие системы сбалансированных показателей для промышленного предприятия // Вестник Череповецкого государственного университета. – 2011. – № 4-3(35). – c. 36-39. – url: https://cyberleninka.ru/article/n/formirovanie-i-razvitie-sistemy-sbalansirovannyh-pokazateley-dlya-promyshlennogo-predpriyatiya.
22. Магрупова З.М., Смирнов Д.С. Управление проектами предприятий на основе прогнозирования хода развития // Власть и управление на Востоке России. – 2009. – № 4(49). – c. 20-28.
23. Магомадов Э.М. Анализ производственного потенциала организации и оценка эффективности его использования // Деловой вестник предпринимателя. – 2024. – № 4(18). – c. 85-89.
24. Ржевский Р.А. К вопросу формирования механизма устойчивого развития предприятия на основе балансированной системы показателей // Инновации и инвестиции. – 2016. – № 7. – c. 34-40. – url: https://cyberleninka.ru/article/n/k-voprosu-formirovaniya-mehanizma-ustoychivogo-razvitiya-predpriyatiya-na-osnove-balansirovannoy-sistemy-pokazateley.
25. Сысой Ю.В. Оценка эффективности деятельности предприятия с использованием взаимосвязей между финансовыми показателями // Вестник Воронежского института экономики и социального управления. – 2023. – № 4. – c. 59-60.
26. Спешилова Н.В., Спешилов Е.А., Цыкало К.А. Применение статистических методов анализа данных для выявления значимых параметров с целью повышения эффективности управления производственной системой // Вестник евразийской науки. – 2024. – № 1. – doi: 10.15862/24ECVN124.
27. Устюгова И.Е., Беляева Е.А., Белимов А.А. Направления повышения эффективности управления предприятием на основе анализа результативности производственной деятельности // Вестник Воронежского государственного университета инженерных технологий. – 2022. – № 3(93). – c. 361-367. – doi: 10.20914/2310-1202-2022-3-361-367.
28. Харченко Н.Н., Кондратьева О.В. Эффективность использования производственных фондов и их влияние на финансовые результаты деятельности предприятия // Актуальные вопросы современной экономики. – 2022. – № 11. – c. 1238-1244.
29. Шеремет А.Д., Негашев Е.В. Методика финансового анализа деятельности коммерческих организаций. / 2-е изд., перераб. и доп. - Москва: ИНФРА-М, 2023. – 208 c.
30. Шмален Г. Основы и проблемы экономики предприятия. / Монография. Перевод с немецкого. - Москва: Финансы и статистика, 1996. – 510 c.
31. Климентьева И.В., Лепихин А.А., Логинова С.Л., Микушина М.М., Пермякова У.В., Петров Ю.А., Пономарева С.А., Сипер А.С., Степанова Л.А., Шапошников В.А. Экономика и управление в современных условиях. / Монография. - Екатеринбург: Изд-во РГППУ, 2022. – 143 c.
32. Яроменко Н.Н., Бубенок Е.Д., Хахалева Е.А. Корреляционно-регрессионный анализ как способ прогнозирования экономического развития предприятия // Вестник Академии знаний. – 2021. – № 44(3). – c. 249-253. – doi: 10.24412/2304-6139-2021-11249.
Страница обновлена: 22.10.2026 в 11:19:45
Interpretation of the relationship between the results of financial and production activities of an industrial company based on management reporting indicators
Yuryeva O.A., Shukhova O.A.Journal paper
Leadership and Management
Volume 13, Number 10 (October 2026)
Abstract:
The relationship between performance indicators of production and financial activities in the context of industrial economics is a very urgent task, especially in an unstable market. The reason is that industrial production involves the involvement of various types of resources, labor tools, and technologies in the process of conversion. The interpretation of the explicit and implicit relationships between the indicators of the production and financial activities of a company makes it possible to identify patterns of changes in its economic efficiency, as well as to optimize the business model of an industrial company as a whole, which is the aim of this research.
The object of the study is the process of evaluating efficiency based on economic performance indicators reflected in management and accounting statements. The subject of the research is the interrelation of the economic nature of the results of financial and production activities of an industrial enterprise, reflected in the indicators of management reporting. The methodological apparatus of the research consists of methods of factorial and structural-functional analysis, approaches to assessing the financial and economic activities of an enterprise, the project method, as well as general scientific research tools: analysis and synthesis, induction and deduction, comparison and observation.
The study of the economic nature of generalizing and partial indicators of an enterprise's economic activity in the context of the relationship between financial indicators and productivity indicators of the production and economic system shows that their mutual and multidirectional changes occur both under the influence of movements in the external environment and are generated on the internal contour of the system. The mutual dependence of the considered sides of the business model of an industrial company is explained by the nature of the assessment and accounting of costs associated with the specifics of the company's business profile, which means that the policy of interpreting the mutual dynamics of traditional indicators of production and financial efficiency will be unique for each business entity.
Keywords: industrial company, efficiency assessment, economic efficiency, production efficiency, financial efficiency
JEL-classification: M41, L60, D24, C67, G30
References:
Abdukarimov I.T., Bespalov M.V. (2022). Financial and economic analysis of business activities of commercial organizations (business activity analysis) Moscow: INFRA-M.
Baranenko S.P., Shemetov V.V. (2004). Strategic sustainability of the enterprise Moscow: Tsentrpoligraf.
Baryshnikova N.S., Borisyuk A.D. (2025). The Financial Aspect of Evaluating the Effectiveness of an Organization in the Field of Industrial Production. Sibirskaya finansovaya shkola. (1(157)). 74-81. doi: 10.34020/1993-4386-2025-1-74-81.
Detmer U. (2008). Goldratt's Theory of constraints: a systematic approach to continuous improvement Moscow: Alpina Biznes Buks.
Dubrovskiy V.Zh., Zinatullina E.R. (2026). Transformation of Strategic Planning in the Context of Digitalization: Assessing the Efficiency and Sustainability of Industrial Production. Chelovek. Sotsium. Obschestvo. (1). 307-311.
Dudin M.N., Lyasnikov N.V. (2009). Ensuring the strategic sustainability of business structures in the context of the economic crisis. Business Guide. (4–5). 74-85.
Efimova O.V. (2023). Financial analysis: a toolkit for justifying economic decisions Moscow: KnoRus.
Gerchikova I.N. (2018). Management Moscow: YuNITI-DANA.
Ivanova O.G., Tulin D.A. (2023). Ways to implement sustainability and neutralize risks in enterprises Education - science - production. 80-84.
Kanunnikov A.V. (2012). Strategic Management: The Condition of the Steady Development of Industrial Enterprises. Vestnik OrelGIET. (1(19)). 121-127.
Keyler V.A. (2020). Enterprise economics Moscow: INFRA-M.
Kharchenko N.N., Kondrateva O.V. (2022). Efficiency of Use of Production Assets and Their Impact on the Financial Performance of the Enterprise. Aktualnye voprosy sovremennoy ekonomiki. (11). 1238-1244.
Kiselev V.B., Daskovskiy V.B. (2020). Management of economic activity and development of enterprises. The Economist. (2). 42-60.
Klimenteva I.V., Lepikhin A.A., Loginova S.L., Mikushina M.M., Permyakova U.V., Petrov Yu.A., Ponomareva S.A., Siper A.S., Stepanova L.A., Shaposhnikov V.A. (2022). Economics and management in modern conditions Yekaterinburg: Izd-vo RGPPU.
Kolganov D.V. (2024). Analysis and Ways to Improve Efficiency of Use of Fixed Assets of Enterprise. Vestnik nauki. 4 (4(73)). 86-92.
Kolomiychuk I.I. (2022). Formation of a Balanced System of Key Performance Indicators of Industrial Enterprises. Ekonomika i upravlenie: problemy, resheniya. 3 (8(128)). 70-76. doi: 10.36871/ek.up.p.r.2022.08.03.008.
Kovalchuk Yu.A., Stepnov I.M. (2017). The Digital Economy: Transformation of Industrial Enterprises. Innovatsii v menedzhmente. (1(11)). 32-43.
Likhachyov V.N. (2024). Comparative Analysis of Key Indicators to Assess Production Efficiency. Sotsialno-ekonomicheskoe upravlenie: teoriya i praktika. 20 (1). 47-60. doi: 10.22213/2618-9763-2024-1-47-60.
Magomadov E.M. (2024). Analysis of the Production Potential of the Organization and Assessment of the Effectiveness of Its Use. Delovoy vestnik predprinimatelya. (4(18)). 85-89.
Magrupova Z.M., Smirnov D.S. (2009). Project management of enterprises based on forecasting the course of development. Power and governance in the East of Russia. (4(49)). 20-28.
Mamedov R.B. (2011). Formation and development of a balanced scorecard for an industrial enterprise. Vestnik Cherepovetskogo gosudarstvennogo universiteta. (4-3(35)). 36-39.
Rzhevskiy R.A. (2016). On the issue of forming a mechanism for the sustainable development of an enterprise based on a balanced scorecard. Innovation and investment. (7). 34-40.
Sheremet A.D., Negashev E.V. (2023). The methodology of financial analysis of the activities of commercial organizations Moscow: INFRA-M.
Shmalen G. (1996). Fundamentals and problems of enterprise economics Moscow: Finansy i statistika.
Speshilova N.V., Speshilov E.A., Tsykalo K.A. (2024). The Use of Statistical Methods of Data Analysis in Identifying Significant Parameters to Improve the Efficiency of Production System Management. Vestnik evraziyskoy nauki. 16 (1). doi: 10.15862/24ECVN124.
Sysoy Yu.V. (2023). Assessment of the Effectiveness of the Company's Activities Using Relationships Between Financial Indicators. Vestnik Voronezhskogo instituta ekonomiki i sotsialnogo upravleniya. (4). 59-60.
Ustyugova I.E., Belyaeva E.A., Belimov A.A. (2022). Directions for Improving the Efficiency of Enterprise Management Based on the Analysis of the Effectiveness of Production Activities. Bulletin of the Voronezh State University of Engineering Technologies. 84 (3(93)). 361-367. doi: 10.20914/2310-1202-2022-3-361-367.
Vagin M.S., Palkina E.S. (2025). Correlation Between the Digitalization of Lean Manufacturing and the Economic Performance Indicators of an Industrial Enterprise. Vestnik Severo-Kavkazskogo federalnogo universiteta. (4(109)). 54-61. doi: 10.37493/2307-907X.2025.4.5.
Vitushkina M.G. (2025). Analysis of Long-Term Production Cycle Efficiency Indicators in Industry. Vestnik Moskovskogo finansovo-yuridicheskogo universiteta. (1). 186-199.
Volovikov B.P. (2015). STRATEGIC BUSINESS PLANNING AT THE INDUSTRIAL ENTERPRISE WITH APPLICATION OF DYNAMIC MODELS AND THE SCENARIO ANALYSIS Moscow: NITs INFRA-M.
Yaromenko N.N., Bubenok E.D., Khakhaleva E.A. (2021). Correlation-Regression Analysis as a Method of Forecasting the Economic Development of an Enterprise. Vestnik Akademii znaniy. (44(3)). 249-253. doi: 10.24412/2304-6139-2021-11249.
Zhurbenko A.A. (2022). Key Issues of Managing the Company’s Sustainable Development. Vestnik evraziyskoy nauki. 14 (1). 1-14.