Разработка системы ключевых показателей углеродной эффективности платежного оборота для нефинансовой отчетности энергосбытовой компании
Салова Л.В.1 
1 Владивостокский государственный университет, Владивосток, Россия
Статья в журнале
Экономика, предпринимательство и право (РИНЦ, ВАК)
опубликовать статью | оформить подписку
Том 16, Номер 12 (Декабрь 2026)
Аннотация:
Исследование направлено на разработку системы ключевых показателей для количественной оценки углеродного следа платежного оборота и использования этих результатов для подготовки нефинансовой отчетности энергосбытовой компании. Актуальность проблемы обоснована ростом требований инвесторов к раскрытию эколого-экономической информации относительно платежного оборота, но отраслевые методики для выполнения такой оценки в настоящее время отсутствуют.
Разработана система показателей, включающая абсолютные, удельные и интегральные показатели для оценки углеродного следа платежного оборота энергосбытовой компании, а также матрица позиционирования платежных каналов для принятия управленческих решений. В ходе апробации на открытых данных энергосбытовой компаний установлен многократный разрыв в углеродной эффективности между традиционными и цифровыми способами оплаты. Миграция клиентов на низкоуглеродные цифровые каналы оплаты создает эффект как в снижении издержек, так и в сокращении углеродного следа. Раскрытие данной информации в нефинансовой отчетности способствует повышению деловой репутации, инвестиционной привлекательности, качеству управления устойчивым развитием компании.
Результаты исследования могут быть использованы для обоснования инвестиций в цифровизацию платежей, повышения качества отчетности по устойчивому развитию, оценки устойчивости бизнеса, а также служить основой для дальнейших исследований в области оценки углеродного следа платежных систем как в энергосбытовой деятельности, так и в отраслях с массовым платежным оборотом.
Ключевые слова: углеродная эффективность, платежный оборот, энергосбытовая компания, ключевые показатели эффективности, нефинансовая отчетность
JEL-классификация: O32, O47, L66, D81
Благодарности:
Автор выражает благодарность менеджменту Публичного акционерного общества «Дальневосточная энергетическая компания» за качество публичной информации, размещенной на официальном сайте компании и в открытой печати.
Введение
Информационная открытость является полноценным нематериальным активом, когда репутация напрямую влияет на капитализацию компании. Она дополняет финансовую отчетность и обеспечивает качественное понимание устойчивости и инвестиционного потенциала. Пользователи открытой информации, помимо финансовых показателей отчетности, все более пристально рассматривают эколого-экономические показатели и факторы, участвующие в формировании прибыли. Ранее автором уже исследовалось влияние платежной инфраструктуры энергосбытовой компании на изменение операционной прибыли [11].
Энергосбытовые компании традиционно связывают с невысоким уровнем прямых выбросов парниковых газов. Тем не менее, при оценке полного воздействия нельзя игнорировать многомиллионные транзакции и платежный оборот, что формирует собственный углеродный след, хотя и косвенный. Он разнесен по разным элементам платежной инфраструктуры - от кассовых операций и терминалов оплаты до ИТ‑систем. Энергопотребление офисов, центров обработки данных, процессы инкассации и даже печать чеков вносят свой вклад. В совокупности эти источники создают проблемное поле, которое пока остается недостаточно изученным [3].
Включение эколого-экономических показателей по платежному обороту в публичную отчетность энергосбытовой компании соответствует национальной экологической доктрине [12] и ожиданиям стейкхолдеров в части получения информации о воздействии компании на окружающую среду, социальной ответственности и качестве управления [4]. Важно, чтобы углеродную эффективность платежного оборота можно было измерить и раскрыть через набор конкретных показателей, но отраслевые методики для выполнения такой оценки в настоящее время отсутствуют.
На сегодняшний день для энергосбытовых компаний регуляторные требования по обязательному учету углеродного следа платежного оборота и раскрытию отсутствуют. Но поскольку акции и финансовые инструменты публичных энергосбытовых компаний обращаются на рынке ценных бумаг, это ориентирует на качественное раскрытие корпоративной отчетности в области устойчивого развития [5],
В этой связи, разработка новых, стратегически значимых показателей, характеризующих эколого-экономическую эффективность в нефинансовой отчетности становится инструментом повышения привлекательности и долгосрочной стоимости энергосбытового бизнеса [14].
Цель исследования заключается в разработке системы показателей, которые можно включить в годовой отчет, чтобы количественно оценить углеродный след платежного оборота. Гипотеза состоит в том, что перевод платежей в низкоуглеродные каналы дает эффект как в сокращении комиссионных расходов, так и в сокращении углеродного следа, что в итоге укрепляет устойчивость и обеспечивает рост стоимость бизнеса [9].
Методологической базой служат международные и национальные стандарты учета выбросов парниковых газов [7] и стандарты оценки жизненного цикла.
Исследование выполнено на открытых данных ПАО «Дальневосточная энергетическая компания» (ПАО «ДЭК»), которое является гарантирующим поставщиком электроэнергии на розничном рынке и агентом сбытовой деятельности ресурсоснабжающих организаций Дальнего Востока [10].
Платежная инфраструктура энергосбытовой компании рассматривается как единый комплекс, что позволяет сначала разложить выбросы платежного оборота по каналам (анализ), а потом разработать систему показателей (синтез). Это будет являться как основной для подготовки соответствующего раздела в нефинансовой отчетности, так и управленческим инструментом.
1. Углеродный след платежных каналов энергосбытовой компании
Наиболее распространенные способы оплаты потребленных коммунальных ресурсов можно сгруппировать по уровню углеродного следа.
К первой группе, с максимальным углеродным следом, относятся наличные платежи. Это оплата в собственных кассах, почтовых отделениях, через терминалы с функцией приема наличных. Выбросы возникают при выпуске и обороте банкнот, производстве чековой ленты и упаковки, инкассации (топливо), энергопотреблении кассового оборудования и помещений.
Ко второй группе, со средним уровнем выбросов, относится безналичная оплата с использованием банковских карт - онлайн и через POS-терминалы (эквайринг). Основные источники выбросов: производство банковских карт и POS-терминалов, энергопотребление оборудования в активном режиме и режиме ожидания, работа процессинговых центров и дата-центров банков-эквайеров.
К третьей группе, с наиболее низким уровнем выбросов, относятся цифровые каналы - система быстрых платежей (СБП) и цифровой рубль. Банковская карта и физическое перемещение лиц и транспорта не требуются, однако энергопотребление процессинговых и дата-центров сохраняется [8].
Каждый способ оплаты оставляет углеродный след. В соответствии с методологией ISO 14064-1, данные выбросы относятся к прочим косвенным выбросам (категория 3) - не принадлежащим энергосбытовой компании и не контролируемым ею напрямую. Они не входят в прямые обязательства компании по сокращению, однако могут раскрываться в нефинансовой отчетности, повышая ее качество. Энергосбытовая компания способна влиять на их сокращение косвенно, включая экологические требования в договоры с подрядчиками [2], например, чтобы транспорт инкассации соответствовал классу экологичности не ниже Евро-5, а кассовое оборудование имело низкий уровень энергопотребления. Сравнительная характеристика углеродного следа платежных каналов энергосбытовой компании приведена в таблице 1.
Таблица 1.
Сравнительная характеристика углеродного следа платежных каналов энергосбытовой компании
|
Способ оплаты
|
Юридический статус
|
Удельный показатель выбросов, г CO₂e / платеж
|
|
Наличные
|
Первая форма рубля
|
25-36
|
|
Банковские
карты
|
Вторая форма рубля
|
2-3
|
|
Система
быстрых платежей
|
Вторая форма рубля
|
0,5-1
|
|
Цифровой
рубль
|
Третья форма рубля
|
0,1-0,5
|
Предложенные значения базируются на методологии оценки жизненного цикла (Life Cycle Assessment), регламентируемой стандартами ISO 14040 и ISO 14044. Методология охватывает все этапы существования платежного метода [16] - от добычи сырья для производства карт, терминалов, банкнот через эксплуатацию (энергопотребление оборудования, дата-центров, транспортировка) до утилизации.
Показатель CO₂e - эквивалент углекислого газа и отражает совокупное воздействие парниковых газов (метана, оксида азота и др.), приведенное к CO₂. При оценке платежного оборота удельный показатель выражается в граммах CO₂e на одну транзакцию [17]. Для понимания масштаба: выбросы от сжигания одного литра бензина составляют около 2 600 г CO₂.
Диапазоны удельных показателей определены по методологии ISO 14040/44. Эмпирические значения для карт и наличных адаптированы к российским условиям по открытым отчетам жизненного цикла транзакций, выполненным компанией Worldline - одним из мировых лидеров в сфере платежных услуг. Применяемая методология выделяет три подсистемы: производственную, эксплуатационную и завершающую (утилизация) [13]. Общее воздействие зависит от объема транзакций, инфраструктуры приема платежей и поведения пользователей.
Разрыв между оплатой наличными и цифровыми каналами указывает на потенциал «эффекта миграции» - одновременного снижения транзакционных издержек и углеродного следа платежной инфраструктуры. Отражение этой информации в корпоративной отчетности повышает ее качество и открытость для стейкхолдеров.
2. Система ключевых показателей углеродной эффективности платежного оборота энергосбытовой компании
Углеродный след из раздела 1 - это выбросы категории 3 по ISO 14064-1: они не принадлежат компании и не контролируются ею напрямую, но компания может их раскрывать в нефинансовой отчетности и косвенно сокращать через экологические требования к подрядчикам [2].
Расчет удельных показателей выбросов по каналам опирается на результаты исследований жизненного цикла транзакций Worldline [15] и Oxford Economics [17], адаптированные к российским условиям.
Ключевым
методологическим решением является введение цены углерода  - справочной величины, выражаемой в рублях за килограмм CO₂e. Без
этого параметра невозможно корректно сопоставить экологические и финансовые
издержки: углеродный след измеряется в единицах массы, а комиссионные - в
рублях. Монетизация следа через цену углерода приводит оба вида издержек к
единому измерителю. Она может быть установлена либо на основе внутреннего
углеродного ценообразования компании, либо исходя из стоимости «зелёных»
сертификатов - то есть фактической цены покрытия энергопотребления за счет атрибутов
генерации. Выбор подхода фиксируется в методологических пояснениях к отчетности
и сохраняется неизменным в рамках сравнительного анализа. Предлагаемая система
показателей углеродной эффективности платежного оборота энергосбытовой компании
включает абсолютные и удельные показатели и формулы расчета (таблица 2).
Таблица 2.
Система ключевых показателей углеродной эффективности платежного оборота энергосбытовой компании
|
Показатель
|
Ед. изм.
|
Формула, номер
|
|
1. Абсолютный
углеродный след канала приёма платежей
|
кг CO₂e
|
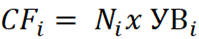 (1) |
|
2. Совокупный
углеродный след платежного оборота
|
кг CO₂e
|
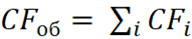 (2) |
|
3. Удельная
углеродная эффективность канала
|
г CO₂e /руб.
|
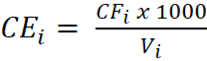 (3) |
|
4. Средняя
углеродоемкость транзакции
|
г CO₂e / транз.
|
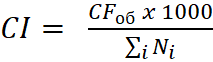 (4) |
|
5. Эколого-экономическая
эффективность канала
|
руб./руб. издержек
|
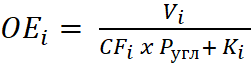 (5) |
|
6. Эколого-экономическая
эффективность оборота
|
руб./руб. издержек
|
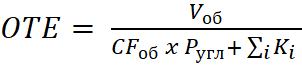 (6) |
|
7. Доля
совокупных издержек в платежном обороте
|
%
|
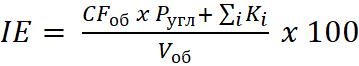 (7) |
|
8. Индекс
миграции на низкоуглеродные каналы
|
%
|
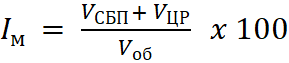 (8) |
|
Условные обозначения
| ||
 –
канал приема платежей (наличные, банковские карты, СБП, цифровой рубль);  –
количество транзакций через канал i за
отчетный период;  –
удельный выброс канала i (по
таблице 1);  –
объем платежей через канал i;  –
совокупный объем платежного оборота;  –
комиссионные издержки канала i;  –
цена углерода; 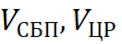 –
объем платежей через СБП и цифровой рубль. | ||
Углеродный след канала (показатель 1) отвечает на практический вопрос: какой именно способ оплаты генерирует наибольшую нагрузку и требует первоочередной оптимизации. Совокупный след оборота (показатель 2) - базовая величина для внешней отчетности и установки долгосрочных целей по снижению. Интересно, что он может уменьшаться даже при росте оборота: если клиенты постепенно переходят с наличных на СБП, совокупный след падает, хотя общая сумма платежей растет.
Углеродная эффективность канала (показатель 3) показывает, сколько граммов CO₂e приходится на каждый рубль, проходящий через канал. На данных ПАО «ДЭК» это выглядит так: наличные - 0,02 г/руб., СБП - 0,0002 г/руб., то есть рубль, прошедший через СБП, в 100 раз «чище». Углеродоемкость транзакции (показатель 4) как среднее по всем каналам - удобна для бенчмаркинга с другими компаниями отрасли, поскольку не зависит от того, как именно распределен оборот по каналам в конкретной компании.
Интегральные показатели (5 и 6) увязывают связывают экологию и экономику и позволяют принимать управленческие решения на основе единого критерия, где экологические и экономические параметры не противопоставляются, а сопоставляются в рублях
Доля совокупных издержек в платежном обороте (показатель 7) - это, по сути, процент издержек в обороте. Показатель обратно пропорционален интегральной эффективности оборота и напрямую реагирует на миграцию клиентов.
Индекс миграции (показатель 8) отражает структурный сдвиг платежного оборота в сторону экологичных способов оплаты. Рост индекса означает одновременное снижение углеродного следа и транзакционных издержек, поэтому он удобен как целевой KPI в стратегии устойчивого развития платежной инфраструктуры.
Для целей планирования, отчетности, раскрытия информации и др. на базе разработанных показателей предложена матрица позиционирования платежных каналов «Экология - Экономика» (рисунок 1).
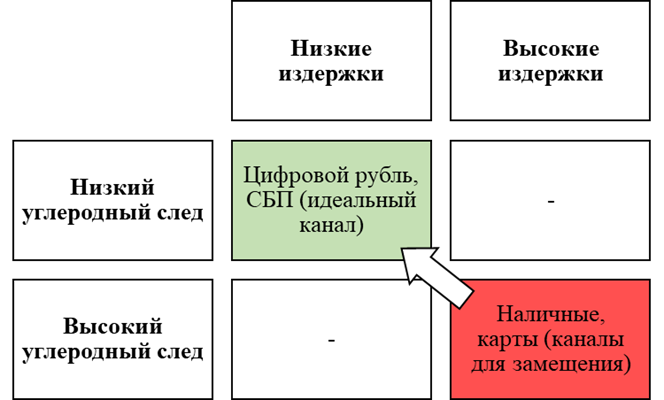
Рисунок 1 – Матрица «Экология –Экономика» для платежных каналов энергосбытовой компании
Суть матрицы заключается в оценке каждого способа оплаты по двум шкалам – экологической и экономической, на пересечении получаем четыре квадранта. Она позволяет визуализировать информацию о планах и результатах по снижению влияния платежной инфраструктуры энергосбытовой компании на экологическую обстановку. Задача энергосбытовой компании заключается в обеспечении перевода платежного оборота из красного квадранта в зеленый [1].
Система показателей апробирована на открытых данных ПАО «ДЭК» за 2025 год [10]. Расчет построен на средних значениях удельных выбросов из диапазонов таблицы 1: наличные - 30,5 г CO₂e/транз., банковские карты - 2,5 г CO₂e/транз., СБП - 0,75 г CO₂e/транз. Цена углерода для целей апробации принята на уровне 1 руб./кг CO₂e. Принятые комиссионные ставки: наличные - 0,5% от оборота (инкассация, прием/пересчет), карты – 0,36% (эквайринг), СБП - 0,12%. Результаты расчета приведены в таблице 3.
Таблица 3.
Оценка углеродной эффективности платежного оборота в собственных каналах приема платежей энергосбытовой компании
|
Показатель
|
Единица измерения
|
Значение
|
|
Углеродный след (наличные)
|
кг CO₂e
|
48 630
|
|
Углеродный след (карты)
|
кг CO₂e
|
11 040
|
|
Углеродный след (СБП)
|
кг CO₂e
|
1 480
|
|
Совокупный углеродный след
|
кг CO₂e
|
61 150
|
|
Углеродная эффективность (наличные)
|
г CO₂e / руб.
|
0,0200
|
|
Углеродная эффективность (карты)
|
г CO₂e / руб.
|
0,00167
|
|
Углеродная эффективность (СБП)
|
г CO₂e / руб.
|
0,00020
|
|
Средняя углеродоемкость транзакции
|
г CO₂e / платеж
|
7,66
|
|
Эколого-экономическая
эффективность (наличные)
|
руб. / руб. издержек
|
199
|
|
Эколого-экономическая
эффективность (карты)
|
руб. / руб. издержек
|
278
|
|
Эколого-экономическая эффективность (СБП)
|
руб. / руб. издержек
|
833
|
|
Эколого-экономическая эффективность оборота
|
руб. / руб. издержек
|
366
|
|
Доля совокупных издержек в платежном обороте
|
%
|
0,27
|
|
Индекс миграции на низкоуглеродные каналы
|
%
|
45,0
|
Выполненный расчет на основе данных ПАО «ДЭК» показывает, что доля СБП уже сейчас значительна и составляет 45% в обороте средств, принятых в собственных каналах приема платежей. Углеродный след СБП минимален и составил 1480 кг CO₂e против 48 630 кг у наличных (в 33 раза). Эколого-экономическая эффективность СБП в 4,2 раза выше, чем у наличных.
Потенциал дальнейшей миграции заключается в замещении наличных и карт в пользу СБП и цифрового рубля, применимого для расчетов с 01.09.2026 согласно законодательству (для предприятий с выручкой более 120 млн. руб.), что позволит снизить углеродный след и повысить общую эффективность.
Для информирования внешних пользователей, в разделе об устойчивом развитии в составе публичного годового отчета предлагается включить блок «Углеродная эффективность платежного оборота» (рисунок 2).
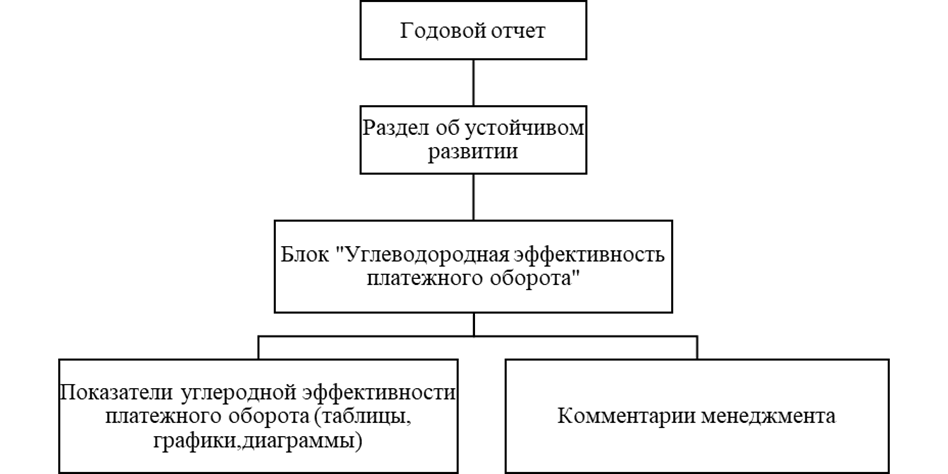
Рисунок 2 – Встраивание информации об углеродной эффективности платежного оборота в состав публичной отчетности энергосбытовой компании
Раскрытие нефинансовой информации в составе публичной отчетности повышает деловую репутацию и привлекательность. Информационная открытость становится реальным конкурентным преимуществом.
Заключение
В ходе исследования была разработана система показателей для оценки углеродного следа платежного оборота энергосбытовой компании. В ее составе абсолютные, удельные и интегральные показатели. Они дополняют друг друга и дают комплексную картину. Благодаря этому систему можно использовать как отраслевую методику. Это дает основу для оформления блока нефинансовой отчетности «Углеродная эффективность платежного оборота» в составе годового отчета, что ранее не применялось на практике.
Матрица «Экология-Экономика» помогает рассмотреть платежные каналы в новом ракурсе. Она одновременно показывает и нагрузку на среду, и экономическую эффективность каждого канала. Такой подход обеспечивает информацией принятие решений об оптимизации и развитии каналов оплаты.
Управление миграцией платежей в каналах позволяет снижать издержки и одновременно сокращать углеродный след. Апробация на данных исследуемой компании это подтверждает. Выявлен разрыв по углеродному следу в 33 раза между оплатой наличными и СБП, и в 4,2 раза по расходам, что формирует понятный объект для дальнейшего управления.
Таким образом, результаты исследования позволяет энергосбытовой компании количественно измерять, публично раскрывать и целенаправленно управлять косвенными выбросами платежного оборота.
Перспективным направлением является развитие методологии и ее формализация для энергосбытового сектора. Дополнительно возможна адаптация системы показателей для отраслей с массовым платежным оборотом [18].
БЛАГОДАРНОСТИ
Автор выражает благодарность менеджменту Публичного акционерного общества «Дальневосточная энергетическая компания» за качество публичной информации, размещенной на официальном сайте компании и в открытой печати.
Источники:
2. Ветчинников Д.В. Методика расчета издержек по построению экологически эффективной инновационной инфраструктуры снижения объема углеродного следа // Региональная и отраслевая экономика. – 2025. – № 2. – c. 65-71. – doi: 10.47576/2949-1916.2025.2.2.010.
3. Гвоздяный С.Е. Методические подходы к оценке экономической эффективности цифровой трансформации региональных энергетических систем // Экономика и управление: проблемы, решения. – 2025. – № 10. – c. 200-211. – doi: 10.36871/ek.up.p.r.2025.10.10.022.
4. Енацкая Д.В., Вертакова Ю.В. Интеграция ESG-факторов в систему стоимостного анализа и управления корпоративной стоимостью // Экономика и управление: проблемы, решения. – 2025. – № 9. – c. 32-39. – doi: 10.36871/ek.up.p.r.2025.09.09.004.
5. Игнатова И.О. Нефинансовая и интегрированная отчетность как новый этап эволюции корпоративной отчетности // Экономический анализ: теория и практика. – 2023. – № 12. – c. 2352-2360. – doi: 10.24891/ea.22.12.2352.
6. Комиссаров В.Д. Управление устойчивостью компаний топливно-энергетического комплекса в условиях индустрии 5.0 // Друкеровский вестник. – 2024. – № 5. – c. 169-177. – doi: 10.17213/2312-6469-2024-5-169-177.
7. Полянская Н.М., Найданова Э.Б., Рабданова А.Б., Игнатьева А.Р., Сахаровская Е.Ц. Развитие системы безналичных расчетов как фактор социально-экономического развития России. , 2020. – 120 c.
8. Романова М.Е., Еликбаев К.Н., Назарова Н.А. Зелёные финансы и устойчивые инвестиции как драйверы технологических инноваций в энергетике транспорте и промышленности и их макроэкономические эффекты для декарбонизации // Экономика строительства. – 2025. – № 11. – c. 474-477.
9. Салова Л.В. Методический подход к управлению рисками бизнес-процесса организации приема платежей в энергосбытовой компании как элемент ее производственной и финансовой деятельности // Фундаментальные исследования. – 2023. – № 6. – c. 42-46. – doi: 10.17513/fr.43469.
10. Салова Л.В. Организация деятельности энергосбытовой компании по агентским договорам сбытовой деятельности в контексте концепций ресурсного состояния и множественности капитала // Фундаментальные исследования. – 2024. – № 6. – c. 69-76. – doi: 10.17513/fr.43630.
11. Салова Л.В. Развитие адаптивной системы по организации приема платежей в энергосбытовой компании // Азимут научных исследований: экономика и управление. – 2021. – № 2(35). – c. 281-284. – doi: 10.26140/anie-2021-1002-0057.
12. Сапожникова Н.Г., Ткачева М.В. Исследование сущности и перспектив развития корпоративной отчетности в контексте ESG-стандартов и публичной нефинансовой отчетности // Вестник Воронежского государственного университета. Серия: Экономика и управление. – 2025. – № 1. – c. 32-44. – doi: 10.17308/econ.2025.1/12870.
13. Таскаева А.А. Прогнозирование показателей интенсивности выбросов и углеродной эффективности на трёх уровнях экономической системы // Master's Journal. – 2020. – № 2. – c. 138-145.
14. Чжан Ю. Влияние раскрытия информации о выбросах углерода на финансовую эффективность компаний: эмпирические данные из Китая // Государственное управление. Электронный вестник. – 2025. – № 113. – c. 205-218. – doi: 10.55959/MSU2070-1381-113-2025-205-218.
15. [Электронный ресурс]. URL: https://worldline.com/en/campaigns/corporate/how-to-decarbonise-payments.
16. Harahap F., Nurdiawati A., Arvidsson N., Urban F. Assessing the climate impact of retail payment services // Ecological Economics. – 2026. – p. 109004. – doi: 10.1016/j.ecolecon.2026.109004.
17. [Электронный ресурс]. URL: https://www.oxfordeconomics.com/case-study/investigating-the-environmental-footprint-of-payment-systems.
18. Чжан Ц. Internationalization and sustainable development: the role and challenges of China's banking industry // Актуальные вопросы современной экономики. – 2025. – № 6. – p. 244-255.
Страница обновлена: 07.11.2026 в 22:05:19
Development of a key performance indicator system for carbon efficiency of payment turnover for non-financial reporting of an energy retailing company
Salova L.V.Journal paper
Journal of Economics, Entrepreneurship and Law
Volume 16, Number 12 (december 2026)
Abstract:
The article aims to develop a key performance indicator (KPI) system to quantitatively assess the carbon footprint of payment turnover and utilize these results for the non-financial reporting of an energy retailing company. The relevance of the problem is justified by the growing demands of investors for the disclosure of environmental and economic information regarding payment turnover, although industry-specific methodologies for such assessment are currently lacking.
The authors have developed a system of indicators, including absolute, specific, and integral metrics for assessing the carbon footprint of an energy retailing company's payment turnover, as well as a matrix for positioning payment channels to support managerial decision-making. During the approbation on open data of an energy retailing company, a multiple gap in carbon efficiency between traditional and digital payment methods was identified. The migration of clients to low-carbon digital payment channels generates effects in both cost reduction and carbon footprint reduction. Disclosing this information in non-financial reporting contributes to enhancing business reputation, investment attractiveness, and the quality of sustainable development management.
The research results can be used to justify investments in payment digitalization, improve the quality of sustainability reporting, assess business resilience, and serve as a basis for further research into the carbon footprint of payment systems in both energy retailing and industries with high-volume payment turnover.
Keywords: carbon efficiency, payment turnover, energy marketing company, key performance indicators, non-financial reporting
JEL-classification: O32, O47, L66, D81
References:
Retrieved from https://worldline.com/en/campaigns/corporate/how-to-decarbonise-payments
Retrieved from https://www.oxfordeconomics.com/case-study/investigating-the-environmental-footprint-of-payment-systems
Berendeeva A.B. (2024). Institutional environment for sustainable development and ESG transformation of the Russian economy: mega-, macro-, meso- and micro levels. Theoretical economics. (2). 92-115.
Chzhan Ts. (2025). Internationalization and sustainable development: the role and challenges of China's banking industry Current issues of the modern economy. (6). 244-255.
Chzhan Yu. (2025). The Impact of Carbon Disclosure on Corporate Financial Performance: Empirical Evidence from China. Public administration. Electronic bulletin. (113). 205-218. doi: 10.55959/MSU2070-1381-113-2025-205-218.
Enatskaya D.V., Vertakova Yu.V. (2025). Analysis Integration of ESG Factors into the Cost Analysis and Corporate Value Management System. Economics and Management: Problems, Solutions. 9 (9). 32-39. doi: 10.36871/ek.up.p.r.2025.09.09.004.
Gvozdyanyy S.E. (2025). Methodological Approaches to Assessing the Economic Efficiency of Digital Transformation of Regional Energy Systems. Economics and Management: Problems, Solutions. 10 (10). 200-211. doi: 10.36871/ek.up.p.r.2025.10.10.022.
Harahap F., Nurdiawati A., Arvidsson N., Urban F. (2026). Assessing the climate impact of retail payment services Ecological Economics. 246 109004. doi: 10.1016/j.ecolecon.2026.109004.
Ignatova I.O. (2023). Non-financial and integrated reporting as a new stage in the evolution of corporate reporting. Economic analysis: theory and practice. 22 (12). 2352-2360. doi: 10.24891/ea.22.12.2352.
Komissarov V.D. (2024). Sustainability Management of Fuel and Energy Companies in Industry 5.0. Drukerovskij Vestnik. (5). 169-177. doi: 10.17213/2312-6469-2024-5-169-177.
Polyanskaya N.M., Naydanova E.B., Rabdanova A.B., Ignateva A.R., Sakharovskaya E.Ts. (2020). The development of a cashless payment system as a factor in Russia's socio-economic development Ulan-Ude: East Siberian State University of Technology and Management.
Romanova M.E., Elikbaev K.N., Nazarova N.A. (2025). Green finance and sustainable investments as drivers of technological innovation in energy, transport and industry and their macroeconomic effects for decarbonization. Economics of construction. (11). 474-477.
Salova L.V. (2021). Development of an adaptive system for organizing payment acceptance in an energy sales company. Azimuth of scientific research: economics and administration. 10 (2(35)). 281-284. doi: 10.26140/anie-2021-1002-0057.
Salova L.V. (2023). Methodological approach to risk management of the business process of organizing payment acceptance in an energy marketing company as an element of its production and financial activities. Fundamental research. (6). 42-46. doi: 10.17513/fr.43469.
Salova L.V. (2024). Organization of the activities of an energy marketing company under agency sales contracts in the context of the concepts of resource status and multiplicity of capital. Fundamental research. (6). 69-76. doi: 10.17513/fr.43630.
Sapozhnikova N.G., Tkacheva M.V. (2025). Studying the nature and prospects of corporate reporting in the context of ESG standards and public non-financial reporting. Proceedings of Voronezh State University. Series: Economics and Management. (1). 32-44. doi: 10.17308/econ.2025.1/12870.
Taskaeva A.A. (2020). Forecasting Emissions Intensity and Carbon Efficiency Indicators at Three Levels of the Economic System. Master's Journal. (2). 138-145.
Vetchinnikov D.V. (2025). Methodology for calculating the costs of building an environmentally efficient innovative infrastructure to reduce the carbon footprint. Regional and sectoral economics. (2). 65-71. doi: 10.47576/2949-1916.2025.2.2.010.